
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 24.79 十億米ドル |
| 市場規模 (2031) | 34.83 十億米ドル |
| 成長率 (2026 - 2031) | 4.02 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ステアリングセンサー市場分析
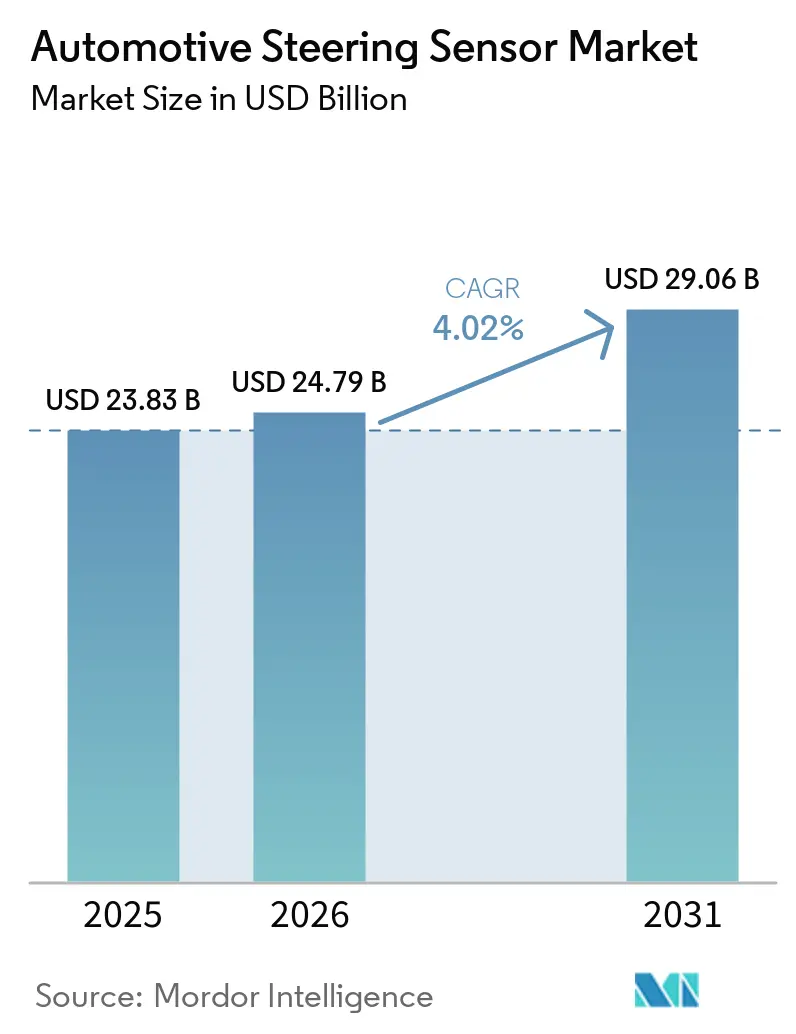
自動車用ステアリングセンサー市場は2025年に238.3 ビリオン 米ドルと評価され、2026年には247.9 ビリオン 米ドルと推定され、2031年までに348.3 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて4.02%のCAGRを記録しています。機械式ステアリングコラムから電子制御システムへの移行が継続していることがこの成長を支えており、自動車メーカーは電動パワーステアリング(EPS)、先進運転支援システム(ADAS)、および新興の自動運転プラットフォームにステアリングセンサーをますます統合しています。車両の電動化の進展により、応答性が高く効率的な制御システムを支援するためのステアリング位置、トルク、および角度の正確な計測に対するニーズがさらに高まっています。
レポートの主要ポイント
- センサータイプ別では、トルクセンサーが2025年の自動車用ステアリングセンサー市場において46.10%のシェアを獲得し、静電容量式センシングソリューションは2026年から2031年にかけて12.95%のCAGRで成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車用ステアリングセンサー市場において46.85%の市場シェアでトップとなり、オフハイウェイ車両は2031年まで9.75%のCAGRで成長すると見込まれています。
- 技術別では、磁気センサーが2025年の自動車用ステアリングセンサー市場において42.15%のシェアで支配的な地位を占め、超音波センサーは2031年まで13.65%のCAGRで成長すると推定されています。
- 用途別では、ステアリング角度検出が2025年の自動車用ステアリングセンサー市場において38.10%を占め、車線維持支援用途は2031年まで14.45%のCAGRで加速しています。
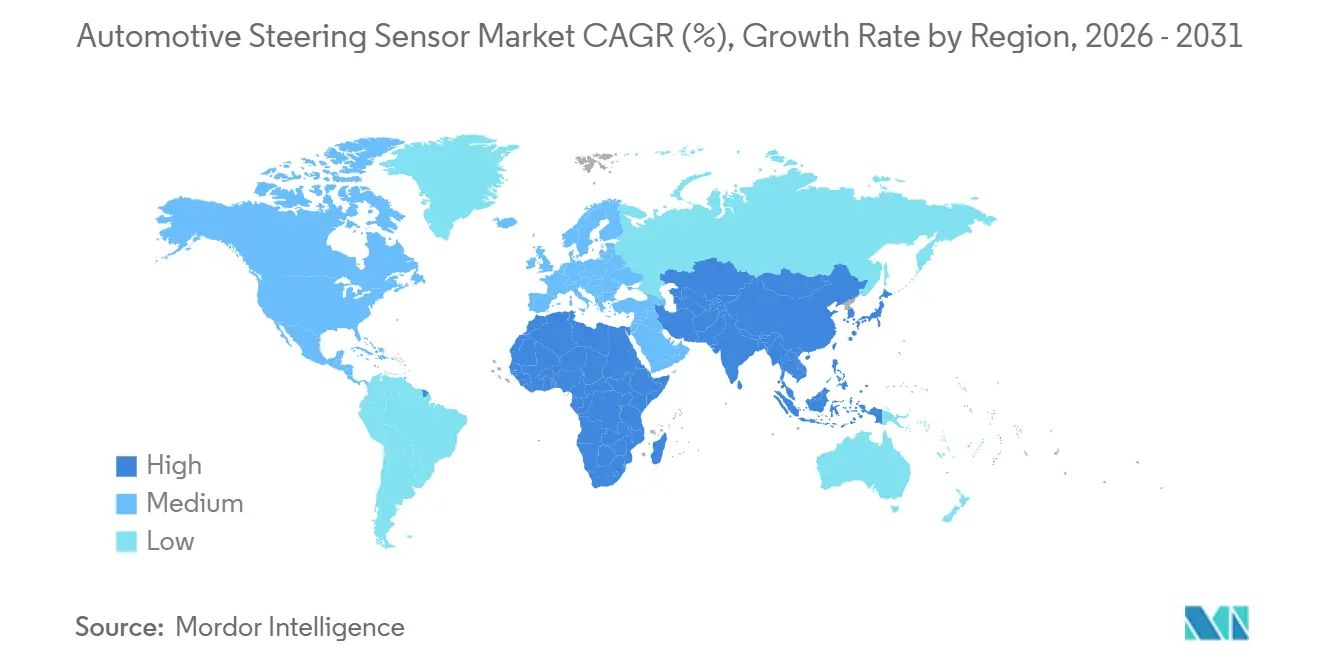
- 地域別では、アジア太平洋地域が2025年の自動車用ステアリングセンサー市場シェアの54.25%を占め、中東・アフリカは2031年まで11.05%のCAGRで拡大する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全車両クラスにおけるEPS普及 | +1.2% | アジア太平洋地域が採用をリードするグローバル市場 | 中期(2〜4年) |
| 安全性・燃費効率に関する義務的規制 | +0.8% | 北米およびEUの規制重点 | 短期(2年以内) |
| ADASおよび自動運転センサー需要 | +0.6% | プレミアムセグメントに集中するグローバル市場 | 長期(4年以上) |
| モジュール式ステアバイワイヤの後付け | +0.4% | 欧州および北米での早期採用 | 中期(2〜4年) |
| エッジAI予知保全センサー | +0.3% | アジア太平洋地域の製造拠点、EU車両運営事業者 | 長期(4年以上) |
| 標準化されたデジタルTMRセンサーインターフェース | +0.2% | グローバル半導体エコシステム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
全車両クラスにおけるEPS普及
電動パワーステアリングの採用がすべての車両セグメントで加速しています。この広範な普及により、ステアリング支援の精密なキャリブレーションを可能にする高度なトルクセンサーおよび角度センサーへの需要が生まれています。この技術のオフハイウェイ車両への拡大はパラダイムシフトを示しており、建設機械および農業機械メーカーがオペレーターの疲労軽減と燃費向上のためにEPSシステムを統合しています。2026年7月、ZFは1億台目の電動パワーステアリング(EPS)システムの生産を発表し、乗用車、SUV、小型商用車全体にわたるEPSの継続的な拡大を強調するとともに、従来は油圧が主流であったセグメントにおける強力な勢いを示しました。
安全性・燃費効率に関する義務的規制
規制の枠組みは、安全基準および環境基準を満たすために先進ステアリングセンサーの統合をますます義務付けています。欧州連合の一般安全規則は、2024年以降すべての新車に車線維持支援システムを義務付けており緊急車線維持システムに関するEU規則の公布、 InterRegs, interregs.com.">[1]、これにより0.1度精度以内でステアリングホイールの動きを検出できる高精度角度センサーへの需要が直接的に高まっています。同様に、米国の企業平均燃費基準は、電動ステアリングシステムが一般的な走行条件下で油圧式に比べて90%少ないエネルギーを消費することから、燃費効率クレジットを通じてEPSの採用を促進しています。中国の新エネルギー車中国の新エネルギー車義務付け政策、 ICCT, theicct.org.">[2]義務付けはこれらの要件を商用車にも拡大しており、ステアリングセンサーの仕様が車両認証プロセスに不可欠なものとなっています。ISO 26262適合要件は開発の複雑さを増しますが、特に自律走行システムにおけるASIL-CおよびASIL-Dアプリケーション向けに、センサーの信頼性が自動車安全整合性レベルを満たすことを保証します自動車安全整合性レベル(ASIL)ガイド、 Jama Software, jamasoftware.com.">[3]。
ADASおよび自動運転センサー需要
先進運転支援システムは、自動ステアリング介入のリアルタイムフィードバックを提供する多軸ステアリングセンサーに対して前例のない需要を生み出しています。レベル2以上の自動運転機能は、ステアリングセンサーがカメラおよびレーダーシステムを補完して正確な車線中央維持および緊急ステアリング操作を実行するセンサーフュージョンアーキテクチャを必要とします。統合の複雑さはハードウェアを超えて、経路計画および車両ダイナミクス制御のためにセンサー信号を解釈するソフトウェアアルゴリズムにまで及びます。Mercedes-Benzは、ドライブパイロットシステムにトリプル冗長ステアリングセンサーアレイを展開したと報告しており、高速道路自動化アプリケーションの信頼性要件を強調しています。この冗長性アプローチは、センサー障害が乗客の安全および規制適合を損なう可能性があるレベル3およびレベル4の自律走行に向けて自動車メーカーが進歩するにつれて、標準的な慣行となっています。
モジュール式ステアバイワイヤの後付け
ステアバイワイヤ技術はステアリングホイールと車輪の間の機械的連結を排除し、柔軟な車両アーキテクチャと強化された安全機能を実現します。このモジュラーアプローチにより、既存の車両プラットフォームへのアフターマーケット設置が可能となり、新車生産を超えた市場機会が拡大します。この技術は、ドライバーの意図、車両ダイナミクス、および道路状況を同時に監視する高度なセンサーアレイを必要とし、トルク、角度、および速度計測を組み合わせた統合センサーモジュールへの需要を生み出しています。機械的バックアップシステムの不在により、センサーの信頼性とフェイルセーフ動作が極めて重要となり、従来のポテンショメトリック設計と比較して優れた精度と耐久性を提供するトンネル磁気抵抗センサーの採用が促進されています。プレミアム車両セグメントの先行採用者は、ステアリング精度が15%向上し、長距離高速道路走行時のドライバー疲労が25%低減することを実証しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い信頼性と認定コスト | −0.5% | グローバル、特に中小サプライヤーへの影響 | 短期(2年以内) |
| 800V EVプラットフォームにおけるEMI・熱問題 | −0.4% | 欧州および中国のEV製造拠点 | 中期(2〜4年) |
| 関税によるMRセンサーサプライチェーンリスク | −0.3% | 米中貿易回廊、EUの依存関係 | 短期(2年以内) |
| CAN FDのサイバーセキュリティ再設計コスト | −0.3% | グローバル、コネクテッドビークルセグメントに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い信頼性と認定コスト
自動車用ステアリングセンサーの認定には、センサーバリアントごとに18〜24ヶ月を要し、200万〜500万米ドルのコストがかかる広範なテストプロトコルが必要であり、中小サプライヤーにとっての参入障壁となり、イノベーションの速度を制限しています。認定プロセスには、-40°Cから150°Cまでの温度サイクル試験、多軸振動試験、および様々な干渉条件下での電磁適合性検証が含まれます。これらの要件は、確立された磁気センシングアプローチと比較して長期信頼性データが限られている静電容量式および超音波式設計などの新興センサー技術に特に影響を与えます。コスト負担により、サプライヤーは開発費用をより大きな生産量に分散させることを余儀なくされ、ニッチアプリケーション向けのセンサーカスタマイズが制限され、革新的な技術の市場参入が制約される可能性があります。
800V EVプラットフォームにおけるEMI・熱問題
高電圧電気自動車アーキテクチャは、センサー精度を損ない、コストのかかるシールドソリューションを必要とする電磁干渉の課題をもたらします。800Vシステムは最大20kHzのスイッチング周波数を生成し、パワーエレクトロニクスに近接して動作するホール効果センサーおよび磁気抵抗センサーの設計に特に影響を与えるセンサー信号処理に干渉する可能性があります。パワーエレクトロニクスが密閉されたエンジンルーム環境で85°Cを超える熱負荷を生成するため、熱管理が重要となり、標準的な自動車センサー仕様の動作限界に近づいています。これらの課題により、より高い効率で動作するが、増大した電磁ストレスおよび温度サイクルに耐えられるセンサー設計を必要とする炭化ケイ素ベースのパワーエレクトロニクスの採用が促進されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
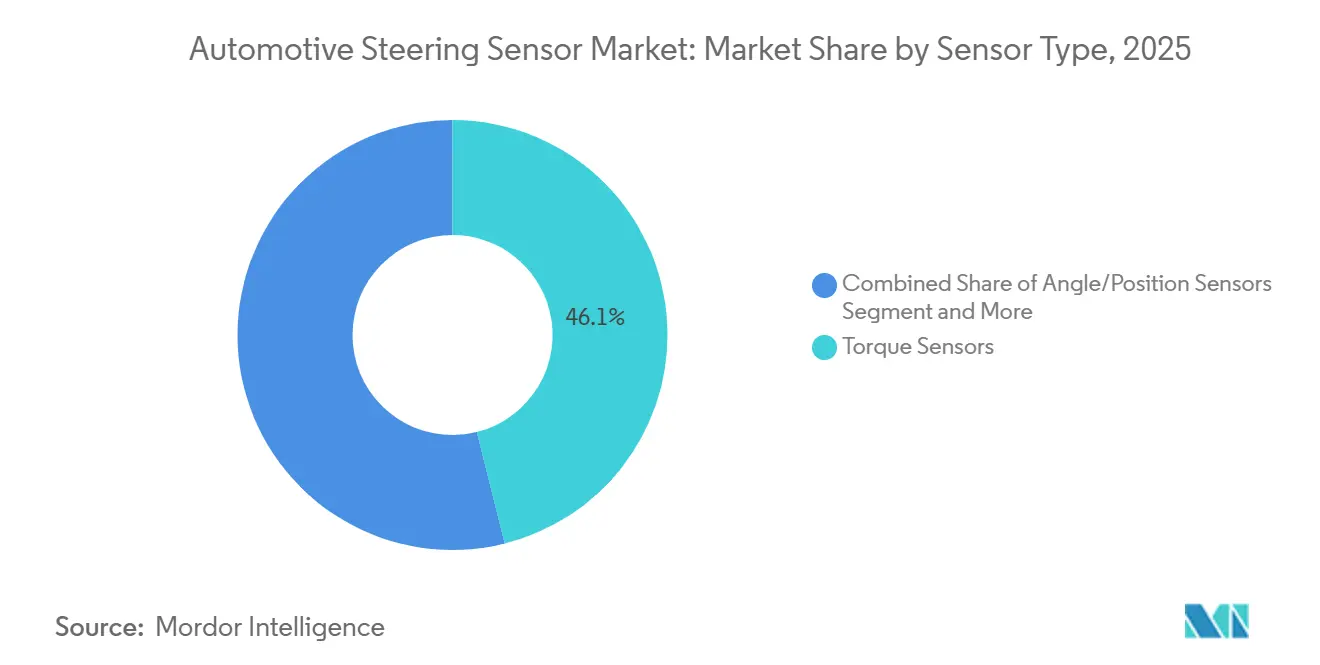
トルクセンサーが市場変革をリードトルクセンサーは2025年の自動車用ステアリングセンサー市場シェアの46.10%を占め、リアルタイムのドライバー操作力読み取りがアシストカーブを支えるEPSコラム内での不可欠な役割を証明しています。これらのゲージは2ms以下のレイテンシで高分解能アナログまたはデジタル出力を提供し、手動入力とモーターアシストの間のシームレスな引き渡しを可能にします。キャビンレイアウトがヨーク型ステアリングホイールへと進化するにつれて、トルク検出精度は自動車用ステアリングセンサー市場においてユーザーの快適性と知覚されるステアリングの自然さの中心であり続けています。
一方、静電容量式センサーは2031年まで12.95%のCAGRで拡大しており、機械部品を省略した非接触電極により高稼働フリートでの寿命が向上しています。トンネル磁気抵抗トポロジーは、48Vオルタネーターが生成する漂遊磁場への耐性からプレミアムブランドに支持されています。同時に、ハイブリッドモジュールはTMRと静電容量チャンネルを組み合わせてデュアルパス冗長性を提供するようになっています。65nm自動車認定CMOSによって実現されたセンサーの小型化により、ステアリングホイールスポークへの統合が可能となり、エアバッグモジュールとタッチスクリーンコントロールのためのスペースが確保されています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
車両タイプ別:
オフハイウェイセグメントがイノベーションを牽引乗用車は2025年の自動車用ステアリングセンサー市場シェアの46.85%を占め、世界の小型車両台数とユニットあたりのADASコンテンツの増加によって支えられています。一方、オフハイウェイ車両は建設・農業OEMがフィールド機器をデジタル化するにつれて9.75%のCAGRで前進しています。ブルドーザー、掘削機、および畝作りトラクターは、全回転にわたって0.05度以下の角度分解能を必要とするGPS連動ステアリング自動化を統合しています。
これらの環境は、高速道路車両よりも過酷な衝撃および汚染負荷を課し、密封された非接触センシングスタックへの移行を加速させています。例えば、ディアの最新トラクターシリーズは、自律耕作においてサブセンチメートルのパスツーパス精度を達成するためにTMRチップとデュアル光学エンコーダーを統合しており、現在自動車用ステアリングセンサー市場を形成しているクロスセクター技術移転を浮き彫りにしています。
技術別:
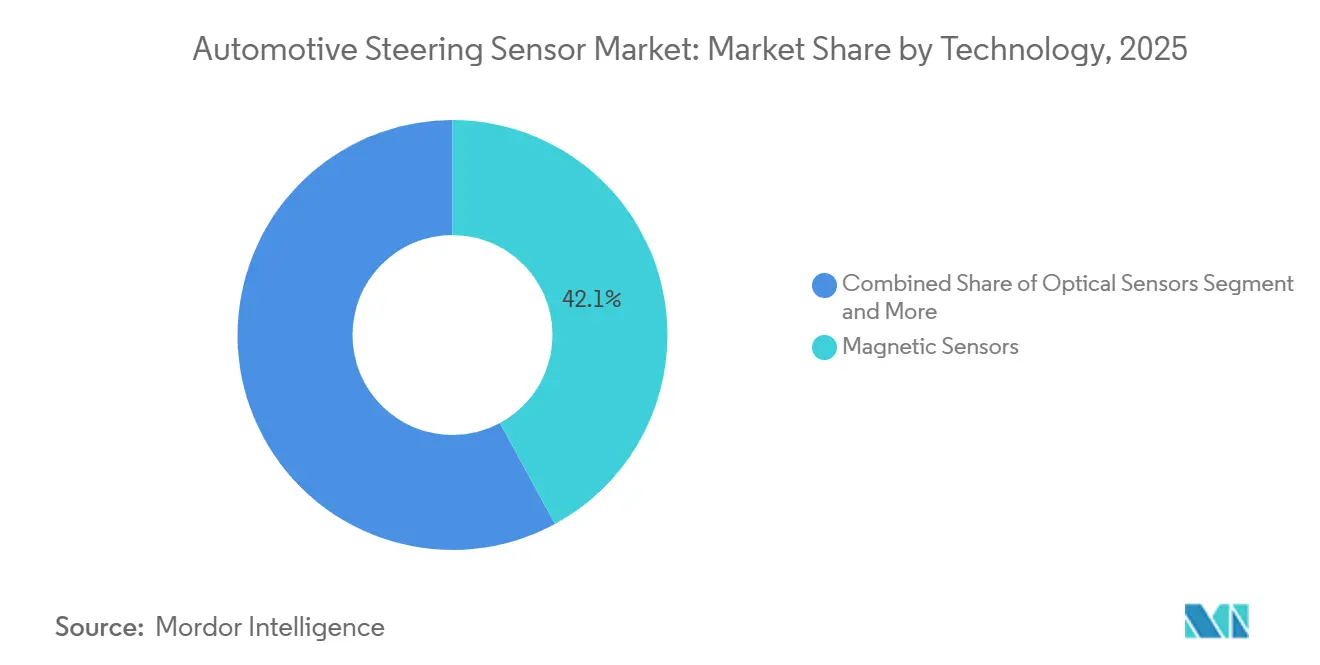
磁気センサーが超音波の挑戦に直面磁気バリアントは、数十年にわたるフィールド信頼性と競争力のある単価により2025年に42.15%の市場シェアを占めています。ホール効果センサーおよ異方性磁気抵抗ファミリーはEPSトルクおよび角度ノードの基盤であり続けていますが、800Vの高調波環境下では設計マージンが縮小しています。超音波センシングは、高周波音響パルスによって電磁ノイズを回避することで13.65%のCAGRで成長すると予測されており、シールドレスEVパッケージングに魅力的です。
光学エンコーダーは、サブミリ秒の反応時間を必要とするステアバイワイヤコラムに使用されていますが、その繊細な発光体は高振動環境での採用を歴史的に制限してきました。静電容量式ディスクは、薄型プロファイルと統合照明を重視するデザイナーにより、高級インテリアで勢いを増しています。接触式ポテンショメーターは、100,000回のステアリングサイクルにわたる摩耗により段階的に廃止されつつあります。しかし、自動車用ステアリングセンサー市場において価格が寿命より優先されるコスト重視の新興市場モデルでは依然として生き残っています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
車線維持システムが成長を加速ステアリング角度検出は2025年の自動車用ステアリングセンサー市場において38.10%を占め、人間と機械の両方のガイダンスループを支えています。自動駐車および適応型フロントステアリングは、低速での継続的な角度監視とステアリング比の動的変化を必要とすることで、対応可能な需要をさらに拡大しています。
車線維持支援は、大西洋の両岸での安全規制の義務化により14.45%のCAGRで最も急成長するアプリケーションになると予測されています。レベル3高速道路パイロットプログラムのトリプル冗長角度エンコーダーは、突然の横風時でも軌道維持を監視するモデル予測コントローラーに信号を送ります。トルクおよび速度フィードバックはカメラ・レーダーデータを補完し、急激な修正なしに横方向の境界を維持することで、より広い自動車用ステアリングセンサー市場における乗員の快適性と規制適合の守護者としてのセンサーの役割を確固たるものにしています。
地域分析
アジア太平洋地域の自動車ステアリングセンサー市場
アジア太平洋地域は、2025年に54.25%のシェアを占め、自動車ステアリングセンサー市場を支配しています。これは、中国が世界最大の自動車生産国としての地位を持ち、積極的な電気自動車普及目標を掲げていることが主な要因です。同地域は、確立された自動車サプライチェーンと車両電動化を促進する政府政策の恩恵を受けており、先進ステアリングセンサー技術への持続的な需要を生み出しています。中国の新エネルギー車義務化政策は、2030年でに新車販売の40%を電気自動車とすることを求めており、全車両セグメントにわたってEPSおよびステアリングセンサーの採用を直接的に推進しています。インドの自動車セクターは、国内消費と輸出製造の両面で大きく貢献しており、Tata MotorsやMahindraなどの企業が商用車プラットフォームに先進ステアリングシステムを統合しています。日本は、NSKやJTEKT Corporationなどの企業がグローバル自動車市場向けの革新的なセンサーソリューションを開発することで、技術的なリーダーシップを維持しています。
中東・アフリカの自動車ステアリングセンサー市場
中東・アフリカは、2031年までのCAGR 11.05%で最も成長の速い地域市場を代表しており、商用車需要を牽引する経済多角化の取り組みとインフラ整備プログラムを反映しています。アラブ首長国連邦は、先進センサー技術を必要とするスマートシティ構想と自動運転車テストプログラムを通じて、地域での採用をリードしています。サウジアラビアのビジョン2030プログラムには自動車製造開発が含まれており、ステアリングセンサーサプライヤーが現生産能力を確立する機会を創出しています。南アフリカの自動車産業は、確立された製造インフラと優遇貿易協定の恩恵を受けており、ステアリングシステム部品の輸出志向型生産を支援しています。
欧州および北米の自動車ステアリングセンサー市場
欧州は、厳格な安全規制と高性能ステアリングセンサーソリューションを必要とするプレミアム車両生産を通じて、強固な市場プレゼンスを維持しています。同地域の自動運転開発への注力は、冗長センサーアーキテクチャと先進信号処理能力への需要を生み出しています。ドイツの自動車産業のリーダーシップは、ステアリングセンサー技術の革新を牽引しており、Continental AGやZF Friedrichshafen AGなどの企業が電気自動車および自動運転車向けの次世代ソリューションを開発しています。北米は、先進安全システムに関する規制要件と、高度なステアリング制御技術を必要とする電気自動車プラットフォームへの移行によって、着実な成長を示しています。
地域版
競合環境
市場集中度
自動車用ステアリングセンサー市場における磁気セグメント
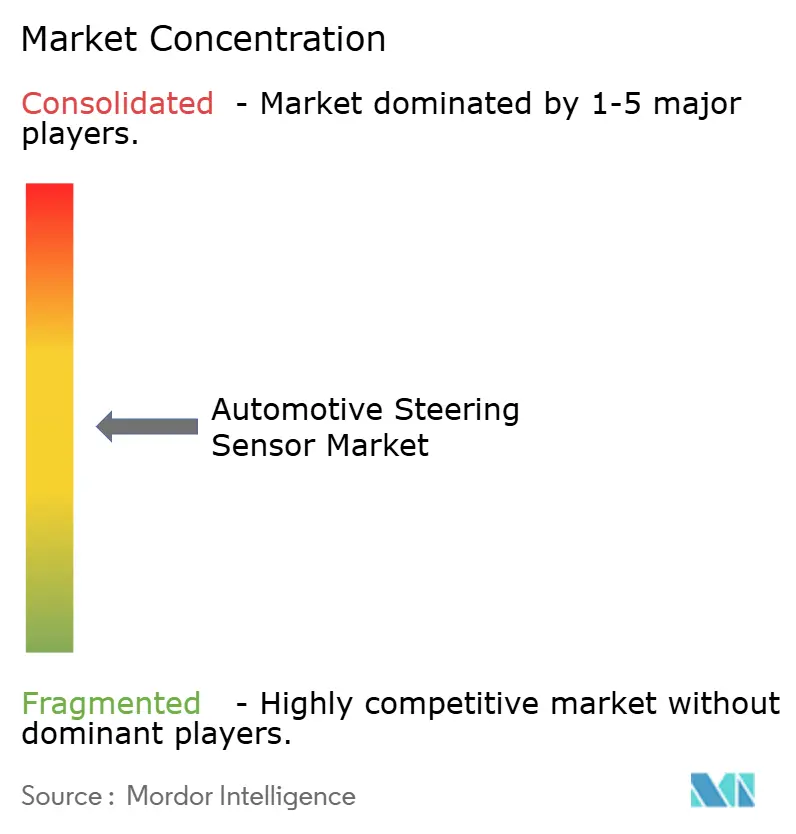
自動車用ステアリングセンサー市場は中程度の分散を示しており、従来の自動車サプライヤー、半導体企業、および新興技術専門企業にわたって競争が展開されています。市場集中度は複数の階層にわたって分散しており、JTEKT CorporationやRobert Bosch GmbHなどの確立されたプレーヤーがシステム統合の専門知識を活用する一方、Infineon Technologies AGやTexas Instruments Inc.などの半導体専門企業はセンサーIC開発と信号処理ソリューションに注力しています。この多層構造は、機械工学能力と先進半導体技術を組み合わせた垂直統合と戦略的パートナーシップの機会を生み出しています。
技術差別化が主要な競争戦略として浮上しており、企業は非接触センシング技術、エッジAI統合、および従来のセンサー機能を超えた予知保全能力に多大な投資を行っています。機械的および電子的専門知識の融合は、特にリアルタイムセンサーフュージョンと適応制御アルゴリズムを必要とするアプリケーションにおいて、ハードウェアとソフトウェアの領域を橋渡しできる企業にとってのホワイトスペース機会を生み出しています。
特許活動はトンネル磁気抵抗センシングおよび静電容量計測技術を中心に激化しており、Infineon Technologies AGは2024年にステアリングセンサー関連特許を47件出願しています。新興の破壊的企業は、無線アップデートとカスタマイズを可能にするソフトウェア定義センサーアーキテクチャに注力しており、センサー設計と製造に対する従来のハードウェア中心のアプローチに挑戦しています。
自動車用ステアリングセンサー業界リーダー
-
Robert Bosch GmbH
-
DENSO Corporation
-
AISIN CORPORATION
-
NXP Semiconductors N.V.
-
FORVIA HELLA
- 注:主要企業の掲載順は順位を示すものではありません。
自動車ステアリングセンサー市場 このレポートでカバーされる企業
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive
- NSK Ltd.
- ZF Friedrichshafen AG
- Mitsubishi Electric Mobility Corporation
- Hitachi Astemo Ltd.
- ThyssenKrupp AG
- Hyundai Mobis Co. Ltd.
- HL Mando Corporation
- China Automotive Systems Inc.
- Valeo SA
- Infineon Technologies AG
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Sensata Technologies
- TE Connectivity Ltd.
- Denso Corporation
- FORVIA HELLA
- Continental AG
最近の産業開発事情 自動車ステアリングセンサー市場
- 2026年8月:Nexteerは、ソフトウェア定義車両と柔軟なステアリングホイールパッケージング向けに設計されたコンパクトアーキテクチャであるハイマウントダイレクトドライブステアバイワイヤハンドホイールアクチュエーター(HMDD)を発売しました。HMDDはドライバーのステアリング入力を直接電子信号に変換し、ステアリングホイールと車輪の間の従来の機械的接続を排除します。
- 2026年4月:Mercedes-Benzは、新型EQSが市場投入から数ヶ月後にステアバイワイヤ技術を搭載して発売されると発表し、Mercedes-Benzは量産車にステアバイワイヤを提供する最初のドイツの自動車メーカーとなりました。この技術はEQSのパワートレイン全ラインナップで利用可能であり、車両の10度リアアクスルステアリングとの組み合わせでも提供されます。
グローバル自動車用ステアリングセンサー市場レポートの範囲
ステアリングセンサーは、ステアリングシステムの監視・操作およびドライバーモニタリングを目的として設計されています。これらのステアリングセンサーはステアリングコラムに配置され、ドライバーの眠気、ホイール角度、ホイール位置に関する重要なデータを車載コンピューターに送信するのに役立ちます。
自動車用ステアリングセンサー市場は、センサータイプ(トルクセンサー、角度・位置センサー、速度センサー、その他)、車両タイプ(乗用車、小型商用車、中型・大型商用車、オフハイウェイ車両)、技術(接触型センサー、磁気センサー、光学センサー、超音波センサー、静電容量式センサー、その他)、用途(ステアリング角度検出、ステアリングトルク測定、ステアリング位置追跡、自律緊急ステアリング、アダプティブフロントステアリング)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
センサータイプ
| 健康モニタリングシステム |
| トルクセンサー |
| インテリジェント多機能センサーシステム |
| ポジションセンサー/アングルセンサー |
| その他のセンサータイプ |
車両タイプ
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
技術
| 接触式 |
| 磁気式 |
地域
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋地域 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 中東・アフリカその他 |
| センサータイプ | 健康モニタリングシステム | |
| トルクセンサー | ||
| インテリジェント多機能センサーシステム | ||
| ポジションセンサー/アングルセンサー | ||
| その他のセンサータイプ | ||
| 車両タイプ | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 技術 | 接触式 | |
| 磁気式 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2025年の自動車用ステアリングセンサー市場の規模はどのくらいですか?
自動車用ステアリングセンサー市場規模は2025年に23.83 ビリオン 米ドルと評価されました。
2031年にかけてのステアリングセンサーの予測CAGRはどのくらいですか?
市場価値は2026年から2031年にかけて4.02%のCAGRで成長すると予測されています。
現在ステアリングセンサーの需要をリードしている地域はどこですか?
アジア太平洋地域が2025年のグローバル市場シェアの54.25%を獲得し、中国のEV普及拡大によって牽引されています。
現在最大のシェアを持つセンサータイプはどれですか?
トルクセンサーはEPSシステムにおける中心的な役割により、2025年に46.10%の市場シェアを獲得しました。
最も急成長している用途セグメントはどれですか?
車線維持支援は2031年にかけて14.45%のCAGRで最も急成長している用途です。