
アプリケーションアウトソーシング市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
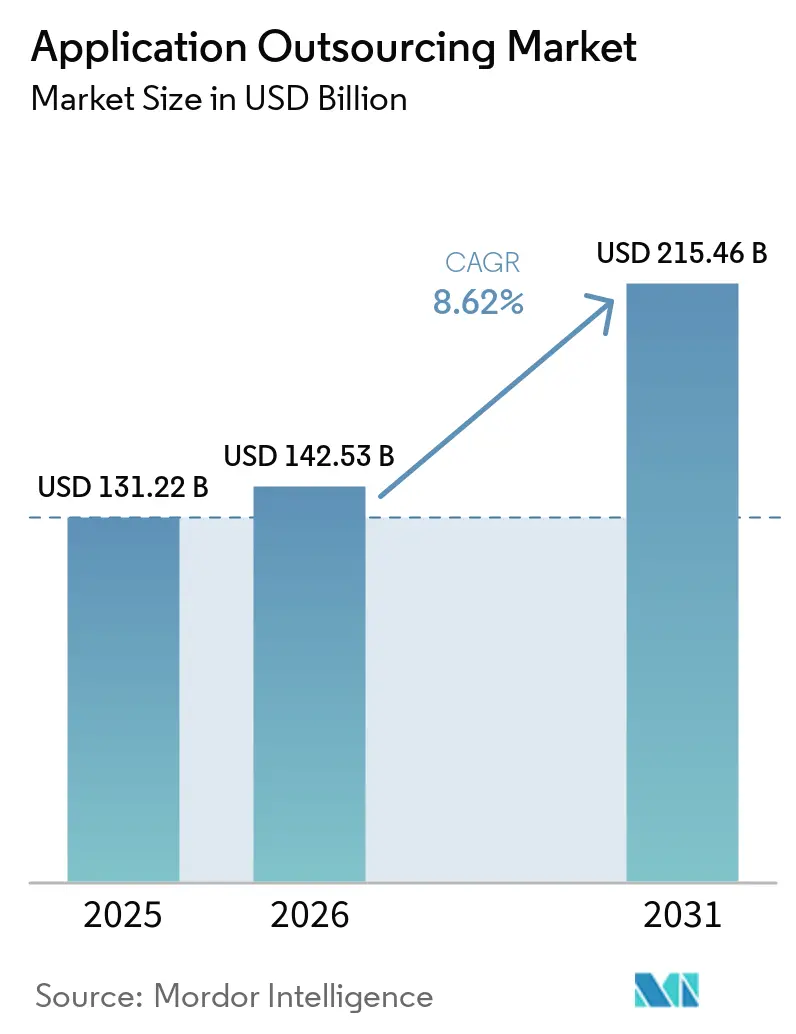
| 市場規模 (2026) | 142.53 十億米ドル |
| 市場規模 (2031) | 215.46 十億米ドル |
| 成長率 (2026 - 2031) | 8.62 % |
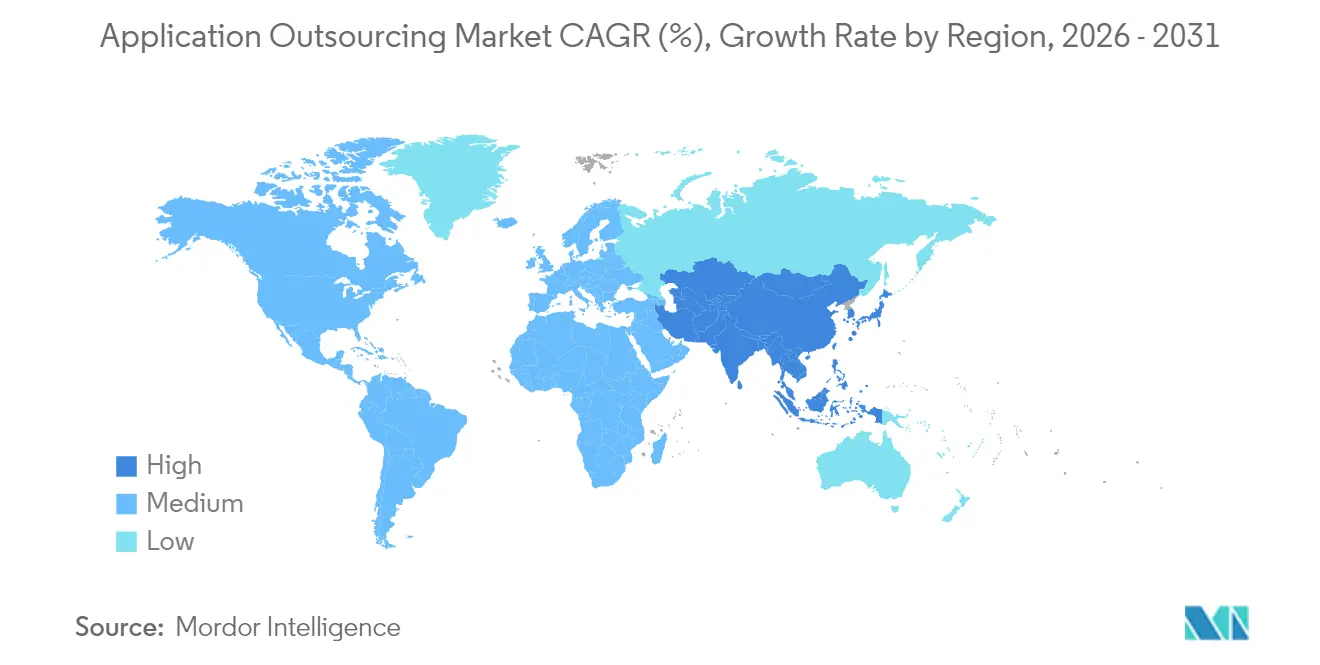
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアプリケーションアウトソーシング市場分析
アプリケーションアウトソーシング市場規模は、2025年の1,312.2億米ドルから2026年には1,425.3億米ドルへと成長し、2026年から2031年にかけて8.62%のCAGRで2031年には2,154.6億米ドルに達すると予測されています。この成長は、企業がコスト削減の手段としてではなく、デジタル戦略の中核要素として外部のアプリケーション専門知識を活用するようになったことを反映しています。需要は、重要なワークロードの回復力を維持するメンテナンス、セキュリティ、およびモダナイゼーションプロジェクトで最も顕著です。クラウド展開とアウトカムベースの契約が総アドレス可能市場を拡大する一方、ニアショアリングとマルチソーシングによってデリバリーモデルが多様化しています。サービスプロバイダーは、関連性を維持するためにジェネレーティブAIおよびサイバーセキュリティのスキルアップを急速に進めています。売上高10億〜50億米ドルの中堅企業が新たな需要層を形成しており、アプリケーションアウトソーシング市場はすべての主要地域において成長余地を有しています。
主要レポートの要点
- サービスタイプ別では、アプリケーションメンテナンス&サポートが2025年のアプリケーションアウトソーシング市場シェアの30.85%を占めてトップとなり、セキュリティサービスが12.61%のCAGRで最も高い成長率を記録しました。
- デプロイメントモデル別では、クラウドベースのソリューションが2025年のアプリケーションアウトソーシング市場規模の56.35%を占め、ハイブリッド環境は2031年にかけて9.81%のCAGRで拡大しています。
- エンドユーザー産業別では、BFSIが2025年の売上高の28.10%を占め、ヘルスケア&ライフサイエンスは2031年にかけて12.55%のCAGRで成長すると予測されています。
- 組織規模別では、大企業が2025年の売上高の61.35%を占め、中小企業セグメントは10.62%のCAGRで拡大しています。
- 契約モデル別では、固定価格契約が2025年の売上高の47.35%を占め、アウトカムベースの契約は13.68%のCAGRで拡大しています。
- 地域別では、北米が2025年の売上高の41.95%を占め、アジア太平洋地域は2031年にかけて11.85%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(約)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中小企業におけるデジタルトランスフォーメーションプログラムの急増 | +5.4% | 北米、欧州 | 中期(2〜4年) |
| BFSIのプラットフォームバンキングおよびオープンAPIへの転換 | +5.0% | グローバル | 中期(2〜4年) |
| AI/MLワークロードに対するクラウドネイティブ需要 | +4.5% | 北米、アジア太平洋 | 短期(2年以内) |
| 2022年以降の技術マージン圧縮によるコスト最適化圧力 | +4.1% | グローバル | 短期(2年以内) |
| 単一窓口サービスパートナーへのベンダー統合 | +3.6% | グローバル、成熟市場でより高い影響 | 中期(2〜4年) |
| 中南米ティア2拠点へのニアショア提供の拡大 | +3.2% | 北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業におけるデジタルトランスフォーメーションプログラムの急増
中小企業は現在、アウトソーシングを生産性と顧客リーチを向上させる最新アプリケーョンへの最速の経路として位置づけています。米国では、中小企業の60%が2025年にソフトウェア開発のアウトソーシングを計画しており、初期資本コストの障壁を取り除く柔軟な消費モデルに魅力を感じています。世界中で売上高5億〜50億米ドルの企業が4万社以上存在し、このセグメントはサービスプロバイダーにとって3,000億〜4,000億米ドルの市場プールを提供しています。プロバイダーは、限られた予算に適合しながらも容易にスケールできるクラウドファースト・APIドリブンのサービスをパッケージ化することで対応しています。その結果、中小企業の売上高は2031年にかけてアプリケーションアウトソーシング市場全体の成長を上回ると予測されています。
BFSIのプラットフォームバンキングおよびオープンファイナンスAPIへの転換
銀行および保険会社は、組込型ファイナンス、オープンAPIエコシステム、クラウドネイティブアーキテクチャを支援するためにアプリケーション支出を加速させています。JPMorgan Chaseは、ワークロードをクラウドに移行することで高度なデータ機能が解放され、AI分野でのリーダーシップが確固たるものになると報告しています。[1]金融機関の約72%がすでに相当なIT機能をアウトソーシングしており、規制上の期限が急速なプラットフォーム変更を促す場合にその強度は高まります。リスク、コンプライアンス、決済統合に関するドメイン知識を持つプロバイダーは、BFSIがアプリケーションアウトソーシング市場の最大シェアを占める中で競争上の優位性を獲得します。
AI/MLワークロードに対するクラウドネイティブアプリケーション需要
2024年のデジタルサービス契約の半数以上にAIの概念実証が含まれており、企業が本番グレードの機械学習アプリケーションを求めていることが確認されています。[2]クラウドネイティブ設計は、スケーラブルなAIパイプラインを実行しリアルタイムデータを統合するために不可欠です。TCSを筆頭とするサービス会社は、対応するために数十万人のスタッフをジェネレーティブAIで再教育しています。[3]AIの緊急性とクラウド経済性の衝突は、従来のADM(アプリケーション開発・保守)予算をはるかに超えてアプリケーションアウトソーシング市場を拡大させています。
2022年以降の技術マージン圧縮によるコスト最適化圧力
2022年のマージン圧縮により、CIOは迅速なコスト削減策を模索するようになりました。アウトソーシングは現在、純粋な人件費削減ではなく、業務効率化を目的としています。アウトカムベースの契約は、手数料を測定可能なビジネス指標に連動させ、変更指示に費やす時間を削減します。例えば、医療機関は不良債権率を低下させながら患者体験を向上させるために、収益サイクルアプリケーションをアウトソーシングしています。コストと俊敏性の両方に取り組むことで、企業はアプリケーションアウトソーシング市場を2031年まで中核的な予算項目として定着させています。
制約要因影響分析*
| 制約要因 | 年平均成長率予測への影響(約)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 国境を越えたデータ転送に関するコンプライアンスコストの上昇 | -3.6% | グローバル、特にEU、中国、ロシアでの影響が大きい | 中期(2〜4年) |
| オフショア拠点における人材流出と賃金インフレ | -3.2% | インド、フィリピン、東欧 | 短期(2年以内) |
| サイバーサプライチェーン侵害インシデントの増加 | -2.7% | グローバル | 中期(2〜4年) |
| 従来のADM(アプリケーション開発・保守)を侵食するAI駆動型ローコードプラットフォーム | -2.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えたデータ転送に関するコンプライアンスコストの上昇
GDPR、CCPA、および業界固有の義務などの厳格化するデータ主権規制により、企業は提供モデルを再設計し、場合によってはワークロードを地域ごとに分割することを余儀なくされています。法律顧問は、コンプライアンス違反の罰金と是正措置が労働裁定益を相殺する可能性があると警告しています。[4]プロバイダーはリージョナルクラウドゾーンとニアショアセンターで対応していますが、追加の暗号化、監査、転送影響評価によってプロジェクトコストが依然として上昇し、取引サイクルが遅延しています。
オフショア拠点における人材流出と賃金インフレ
クラウド、サイバーセキュリティ、AIに対する激しい採用活動は、限られたグローバル人材プールに起因しています。インドのティア1拠点では、高度な職種における年間賃上げが8〜12%に達し、離職率は歴史的平均を上回っています。一部の顧客は料金を安定させるために東欧や中南米に業務を移行しています。また、高い賃金を相殺するためにオートメーションへの投資をベンダーに促している顧客もいます。マージンへの継続的な圧力は、アプリケーションアウトソーシング市場内で新たな価格体系を強いることになるかもしれません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティがメンテナンスを上回る勢いで浸透アプリケーションメンテナンス&サポートは2025年に404.9億米ドルを貢献し、アプリケーションアウトソーシング市場全体の30.85%を占めました。長期稼働のERP、CRM、およびサプライチェーンプラットフォームは依然として安定した稼働時間と段階的なアップグレードを必要としており、マネージドサービスへの安定した需要を維持しています。しかし、ゼロデイ脆弱性の増加と規制上の罰則により、セキュリティは付随的なサービスから成長エンジンへと移行しています。
アプリケーションセキュリティサービスは、取締役会がサイバーリスクを重視するにつれて12.61%のCAGRで拡大しています。企業は、コードスキャンツールと24時間365日のSOC人材を組み合せた外部専門家を好みます。その結果、セキュリティプロジェクトにおけるアプリケーションアウトソーシング市場規模は急激に拡大すると予測される一方、メンテナンスのシェアは緩やかに縮小しています。開発、統合、モダナイゼーション、テストサービスがポートフォリオを補完しており、企業の92%が2031年以前に何らかのレベルのレガシーリファクタリングを計画しています。


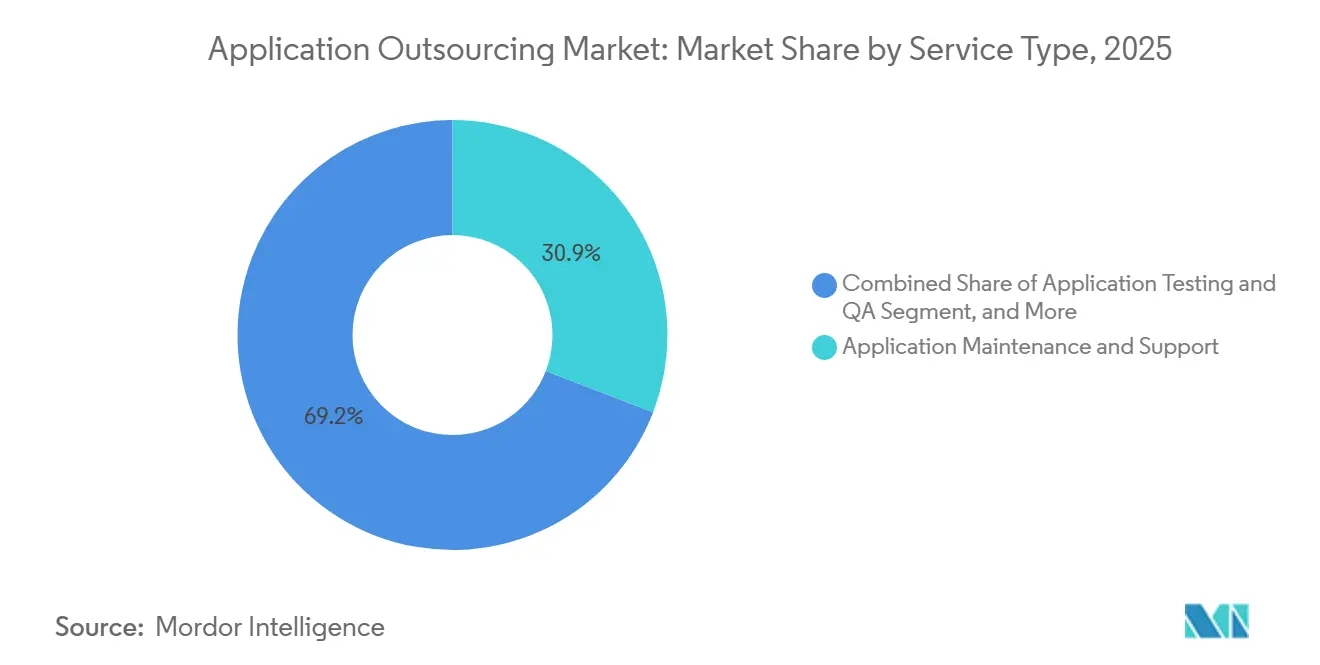
注記: すべての個別セグメントのシェアはレポート購入後に利用可能
展開モデル別:
ハイブリッドが実用的なデフォルトになるクラウド展開は2025年売上高の56.35%、すなわち739億6,000万米ドルを占めており、サブスクリプションインフラストラクチャと自動スケーリングがモダナイゼーションロードマップを定義していることを裏付けています。アナリティクス、デジタルコマース、コラボレーションワークロードをクラウドに移行する企業が、アプリケーションアウトソーシング市場への最大の単一貢献者となっています。
規制産業は一夜にしてオンプレミスシステムを廃止できないため、ハイブリッドモデルは9.81%の年平均成長率で成長しています。プロバイダーはKubernetesベースのツールチェーンを提供し、データセンターとハイパースケーラーリージョンを橋渡しして、レイテンシとコンプライアンスを維持しています。このバランスが成熟するにつれて、オンプレミス環境に対するアプリケーションアウトソーシング市場シェアは徐々に低下しますが、超低レイテンシまたは主権データタスクにはオンプレミスが依然として有効です。このセグメントにより、プロバイダーは混合環境全体でネットワーク、アイデンティティ、可観測性レイヤーを管理し続けています。
エンドユーザー産業別:
ヘルスケアがBFSIに続いて加速BFSIは2025年に368億6,000万米ドルを生み出し、オープンAPIエコシステムと厳格なアップタイム基準によって推進される主要な垂直市場であり続けています。その大規模な予算により、銀行は不正検知と顧客オンボーディング速度を改善する成果連動型契約を求める交渉力を持っています。2025年売上高の28.10%を占めるBFSIは、アプリケーションアウトソーシング市場における大規模取引のベンチマークであり続けています。
ヘルスケア&ライフサイエンスは、プロバイダーが患者の旅程をデジタル化し機密記録を保護するにつれて、12.55%の年平均成長率で最も急速に成長しています。急速なテレヘルスの普及、臨床試験データプラットフォーム、AIを活用した診断により、HIPAA準拠のクラウドアーキテクチャへの需要が高まっています。病院および製薬会社が関与するアプリケーションアウトソーシング市場規模は、2031年までに162億米ドルを超えると予測されています。小売、製造、通信、公共部門は段階的な成長をもたらし、それぞれが価値実現までの時間を短縮する垂直特化型アクセラレーターを必要としています。
組織規模別:
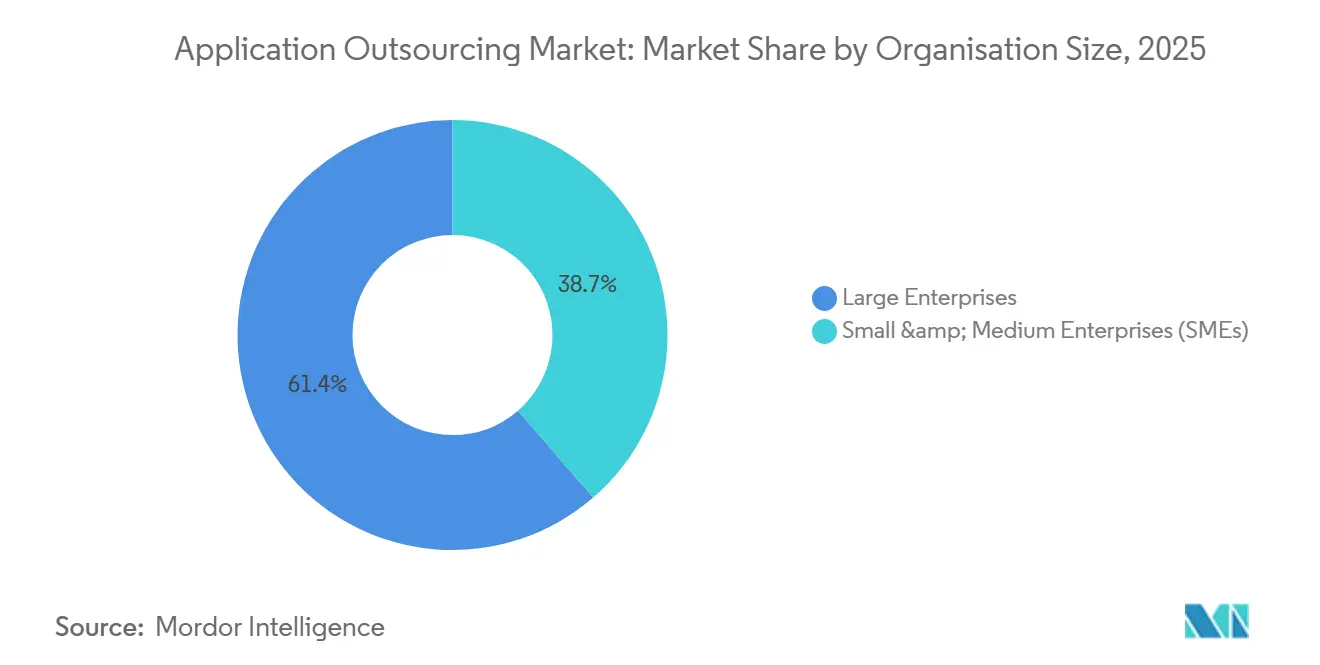
中小企業がアドホックから戦略的取り組みへ移行大企業は2025年に804億9,000万米ドル、すなわち売上高の61.35%を占めました。これは複数のビジネスユニットにわたる広大なポートフォリオを管理しているためです。そのプロジェクトは多年契約の中でモダナイゼーション、AIパイロット、サイバーセキュリティにわたることが多く、ティア1ベンダーへの規模を提供しています。
中小企業はクラウドプラットフォームが参入障壁を下げる中、アプリケーションアウトソーシング市場で最高となる10.62%の年平均成長率を示しています。最新の課金モデルにより、中小規模企業は固定資本コストを予測可能な運営費用に転換できます。プロバイダーは、中堅市場の予算に対応しながらもエンタープライズグレードのセキュリティを満たすテンプレート化されたマイクロサービスとDevOpsパイプラインを構築しています。エンゲージメントの容易さへの重点が、市場開拓の動きを再形成し総量を拡大しています。

契約モデル別:
成果がインプットに優先するCFOが予算の正確性を重視するため、固定価格契約は依然として2025年売上高の47.35%を占めて優勢です。それでも成果連動型契約は13.68%の年平均成長率で成長しており、2031年までにアプリケーションアウトソーシング市場規模の4分の1を占める可能性があります。これらの取引は、ユーザー採用率、リリース速度、または処理されたクレームあたりのコストなどのパフォーマンス指標に収益を連動させます。
タイム&マテリアル契約は探索的な開発に有用であり続け、ビルド・オペレート・トランスファー(BOT)構造は最終的なインソーシングを求める企業を惹きつけています。エクスペリエンスレベルアグリーメント(経験水準合意)への移行は、純粋なアップタイムではなく従業員満足スコアに焦点を当てています。プロバイダーは可観測性ツールを使用して提供価値を証明しながら、KPIを継続的にモニタリングするガバナンスフレームワークをアップグレードしています。
地域分析
南北アメリカのアプリケーションアウトソーシング市場
北米は2025年のアプリケーションアウトソーシグ市場において、555.05 ビリオン 米ドルを創出し、収益全体の41.95%を占めた。企業はAI、イベント駆動型アーキテクチャ、ゼロトラストセキュリティを大規模に導入している。メキシコ、コロンビア、コスタリカにわたるニアショアセンターは年間約20%の成長を遂げており、アジャイルチームのタイムゾーンの摩擦を軽減している。
アジア太平洋地域のアプリケーションアウトソーシング市場
アジア太平洋地域は11.85%という最も高いCAGRを記録しており、インド、ベトナム、フィリピンがデリバリーの中核を担っている。インド単独で2029年までに208.1 ビリオン 米ドルのソフトウェア輸出を目標としている。中国の国内クラウド推進により新たなコンサルティング業務が生まれ、オーストラリアとシンガポールは規制対象ワークロードの地域ハブとなっている。賃金インフレと離職率の高さにより、ベンダーは自動化および第二層都市への投資を継続している。
ヨーロッパのアプリケーションアウトソーシング市場
ヨーロッパはデータ主権指令に形成された安定した需要を示しています。ドイツと英国は主要な購買国であり続け、ポーランド、ルーマニア、ウクライナは言語的な親和性から西欧クライアントのニアショア予算を引き付けています。ハイパースケーラーが構築したローカルクラウドリージョンは以前のレイテンシ障壁を取り除き、エッジアナリティクス案件を支援しています。これらの要因が総合的に、ニアショアテクノロジー投資における同地域の魅力を強化しています。
ラテンアメリカおよび中東・アフリカのアプリケーションアウトソーシング市場
ラテンアメリカ、中東、アフリカは新興の成長市場を形成しています。ブラジル、チリ、アルゼンチンは北米企業にコスト競争力のあるアジャイルチームを提供しています。湾岸諸国政府は大規模なデジタルサービスプログラムに資金を投じ、クラウドおよびサイバーセキュリティの専門知識への需要を生み出している一方、南アフリカとナイジェリアはfintechおよびテレコムのコーディング基盤を発展させています。規制の明確化とネットワーク容量の改善が、これらの地域が2031年までにアプケーションアウトソーシング市場全体のどれだけを獲得できるかを左右するでしょう。
規制環境
アプリケーションアウトソーシングに関する規制は、データ主権、第三者リスク、公共部門クラウド保証をめぐって厳格化しており、提供拠点の選択と契約統治のあり方の両方を形作っている。欧州連合では、デジタル・オペレーショナル・レジリエンス法(DORA)の運用化が進んでおり、金融事業体によるICTサービスの再委託に関する欧州委員会委任規則(EU)2025/532(2025年3月)を含む詳細な技術基準を通じて、マルチベンダー提供チェーン全体で文書化と監督の要件が高まっている。
2026年には、複数の政策措置が管理された国境を越えた提供への移行を強化した。欧州委員会は2026年6月3日にクラウド・AI開発法(CADA)を導入し、公共部門当局が利用するクラウドサービスに対する義務的な連合保証レベルを確立し、政府ワークロードに対応するプロバイダーへの要求水準を引き上げた。インドでは、インド準備銀行が規制対象事業体に対し、既存のITアウトソーシング契約を更新後のマスターディレクションに整合させるためのコンプライアンス期限として2026年4月10日を設定した。ASEANでは、参加加盟国間で規制されたデータフローを正式化するため、国境を越えたクラウドコンピューティング原則(信頼できるデータ回廊構想を含む)に関する2026年2月の枠組みが公表された。
バリューチェーン分析
アプリケーションアウトソーシングのバリューチェーンは、まずクライアント側の需要責任者(CIO、CISO、事業プロダクトチーム)が近代化、保守、セキュリティ、マネージドオペレーションの範囲を定義し、その後、成果連動型KPIをますます組み込んだ契約と統治が続く。グローバルSIやマネージドサービス企業を含む主要サービスプロバイダーは、オンショアコンサルティング、ニアショアアジャイルポッド、オフショアエンジニアリングを混合した体制で提供を統括し、一方でクラウドハイパースケーラーやプラットフォームベンダーが基盤となるランタイム、セキュリティ、可観測性レイヤーを供給する。
実行はまた、クラウド・プラットフォームパートナー、業種特化型専門企業、人材供給チャネルからなるエコシステムに依存している。最近の取引は、CGIとTeliaがクラウド・キャパシティサービスを移管することに合意し、約250名の従業員がCGIに移籍する(2026年6月)など、チェーン全体でのより深い統合を示している。より大規模で複数年にわたる自動化主導のエンゲージメントも方向性を示しており、HCLTechによるデジタルワークプレイスおよびエンタープライズネットワーク向けAI主導型運用モデルの11.4億米ドル契約(2026年7月)もその一例である。ボトルネックは、AI、クラウドセキュリティ、コンプライアンスに関する人材不足に加え、保証・監査要求の高まりを中心としており、これがベンダーにツールの標準化、第三者管理の強化、規制対象かつタイムゾーンに敏感な業務向けのニアショア能力の拡大を促している。
競争環境
市場集中度
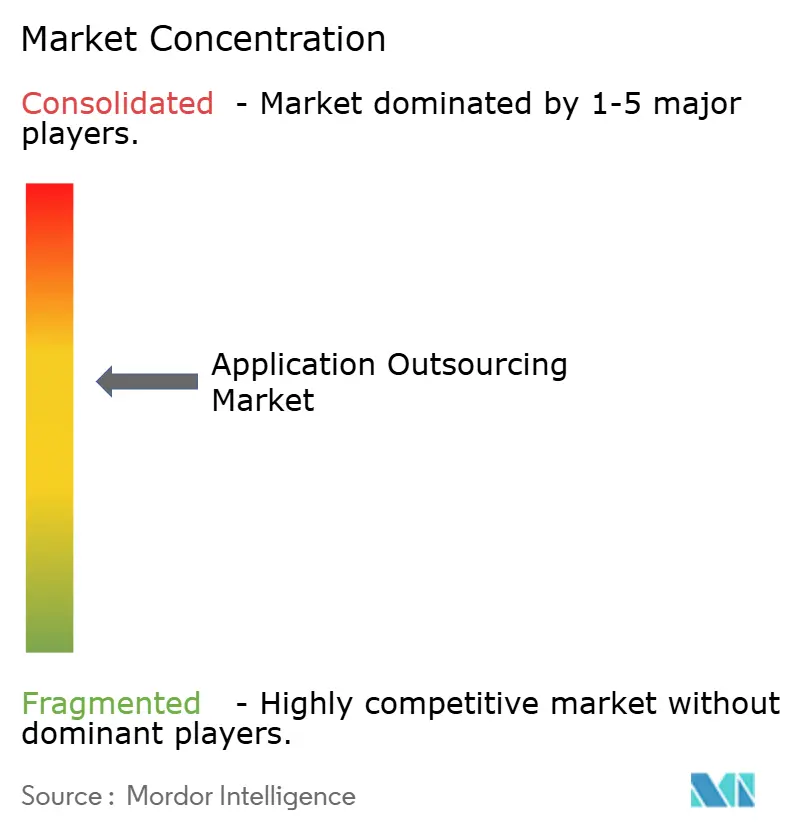
市場は中程度の集中度を維持しており、上位10社のサプライヤーが2025年の売上高の約45%を占めています。Accentureがトップに立ち、クラウド移行、マネージドセキュリティ、ジェネレーティブAIアクセラレーターを組み合わせた業務から649億米ドルを獲得しています。NTT DATA GroupとTata Consultancy Services(TCS)がそれぞれ約300億米ドルで続いています。両社の幅広いチャネル関係と多大陸デリバリー体制は、純粋なアプリケーション専門企業には匹敵できない規模を誇ります。
EPAM、LTIMindtree、Luxoftなどの中堅プレイヤーは、自動車、銀行、または組み込みエンジニアリングにおけるセクター深度に注力しています。これらの企業は、大手プロバイダーがエンドツーエンドプログラムに統合するニッチな能力を提供することで競争に勝ちす。ハイパースケーラーとの戦略的提携が重要となっており、Tata Consultancy Services(TCS)はドメイン固有のジェネレーティブAIサービスをクラウドランディングゾーンとバンドルするAI.Cloudユニットを設立しました。IBMによるHashiCorpの64億米ドルの買収は、ポリシーアズアコードとマルチクラウド自動化を強化します。
セキュリティ、テスト、デザインにおける競争激化も進んでいます。Cloudify、Mav3rik、CloudDevなどのブティック企業がコンサルティング人材を強化するために吸収されています。ニアショアプロバイダーは、文化的な親和性と英語力を武器に、米国クライアントからのアジャイルスプリントのオーバーフローを獲得しています。アウトカム主導のKPIが差別化を知的財産とリファレンスアーキテクチャへと向かわせるにつれ、価格主導の競争は低下しています。
アプリケーションアウトソーシング業界リーダー
-
Accenture Plc
-
IBM Consulting(IBM Corporation)
-
Tata Consultancy Services(TCS)Ltd.
-
Cognizant Technology Solutions Corporation
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アプリケーションアウトソーシング市場 このレポートでカバーされる企業
- Accenture Plc
- IBM Consulting (IBM Corporation)
- Tata Consultancy Services (TCS) Ltd.
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Capgemini SE
- DXC Technology
- HCL Technologies
- Infosys Limited
- NTT DATA Group Corporation
- Atos SE
- CGI Inc.
- Fujitsu Limited
- Tech Mahindra Limited
- LTIMindtree Limited
- Sopra Steria Group SA
- EPAM Systems Inc.
- Endava PLC
- Globant S.A
- Persistent Systems Limited
- Softtek Ltd.
- UST Global
- Hexaware Technologies Limited
- Virtusa Corporation
- Mphasis Limited
- Unisys Corporation
市場機会と将来展望
成果ベースでAIを活用したマネージドアプリケーションサービスは、近代化、セキュリティ、運用自動化を単一の商業提案にパッケージ化できるプロバイダーに空白地帯を生み出している。HCLTechがデジタルワークプレイスおよびエンタープライズネットワークの世界的なAI主導型運用モデルを運用するために5年半、11.4億米ドルのエンゲージメント(2026年7月発効)を締結したこと、そしてCGIが2026年6月にTeliaと戦略的パートナーシップを結び、エンタープライズクラウド・キャパシティサービスの責任を移管しつつ約250名の従業員を移籍させたことは、いずれも購買者が資産や人材とともに運用上の説明責任を引き渡す意思があることを示している。
主権と規制された国境を越えた提供もまた、単なる一般的なオフショアリングではなく、コンプライアンスに適合したアーキテクチャや地域運用モデルに結びついた的を絞った機会を開いている。欧州委員会が2026年6月にCADA(公共部門クラウド向け連合保証レベル)を導入したことと、RBI主導のアウトソーシング契約整合化(2026年4月のコンプライアンス期限)は、統制を証明し、下請け業者の統治を管理し、ハイブリッド環境全体でワークロードを分割できるアプリケーションアウトソーシングパートナーへの需要を高めている。提供面では、CGI-Teliaを含むニアショアリングと構造化された人材移管モデルが、レガシー環境の近代化とサイバーサプライチェーン統制の強化を進めながら、サービスの継続性を支えている。
最近の産業開発事情 アプリケーションアウトソーシング市場
- 2026年7月:Accentureは、GSA ALLIANT 2契約手段の下で米国国防総省のウォーデータプラットフォームの統合を支援するため、最大8.21億米ドル相当の5年間タスクオーダーを受注した。この業務は、高セキュリティ環境における大規模なデータとアプリケーションの統合を中心としており、ミッションクリティカルな近代化とセキュアな運用を軸にアプリケーションアウトソーシングを位置づけるベンダーへの要求水準を引き上げている。
- 2026年4月:WiproはOlam Groupとの複数年にわたる戦略的トランスフォーメーションエンゲージメントを獲得し、Wipro IntelligenceのAI搭載プラットフォームに支えられたエンドツーエンドのトランスフォーメーションサービスを提供する。このエンゲージメントは、大口の購買者がアプリケーション変更、運用、AI主導の生産性向上を、断片化されたプロジェクト単位のアウトソーシングではなく、より少数の戦略的パートナーシップに束ねていることを示している。
- 2025年5月:Accentureは欧州のクラウド移行能力を強化するため、Cloudifyを4.2億米ドルで買収した。この動きにより、Accentureはクラウド主導の提供モデルにおいてアプリケーション近代化プログラムを実行する能力を強化し、コンプライアンスおよび提供の現地化要件が高まっている複数国にまたがる欧州エンゲージメントの拡大を支援した。
アプリケーションアウトソーシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
アプリケーションアウトソーシング市場は、企業がアプリケーション開発、メンテナンス、モダナイゼーション、またはマネージドアプリケーション運用をオンショア、ニアショア、またはオフショアで外部サービスプロバイダーに移管する手数料ベースの契約の価値として定義します。規模は特定のアプリケーション範囲に紐づくサービス収益として把握されます。
対象範囲の除外事項:社内共有サービス、純粋なインフラホスティング、一時的なソフトウェアライセンス、純粋なビジネスプロセスアウトソーシング、ハードウェアの修理・保守、および汎用クラウドホスティングサースは除外します。
セグメンテーション概要
- サービスタイプ別
- アプリケーション開発・統合
- アプリケーションメンテナンス&サポート
- アプリケーションテスト&QA
- アプリケーションモダナイゼーション・移行
- アプリケーションセキュリティサービス
- その他
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- エンドユーザー産業別
- BFSI
- ヘルスケア・ライフサイエンス
- メディア・エンターテインメント
- 物流・輸送
- 小売・電子商取引
- 製造
- 政府・公共部門
- ITおよび通信
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業(SME)
- 契約モデル別
- 固定価格
- タイム&マテリアル
- 成果連動型・マネージドサービス
- ビルド・オペレート・トランスファー(BOT)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- マレーシア
- シンガポール
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、エンタープライズソフトウェアサービスにおける需要の形成状況と予算の使途を説明する公開シグナルから始まります。マクロ的な文脈については世界銀行、OECD、IMFなどのソースを使用し、国境を越えたデリバリーパターンを検証するためにITおよびサービス貿易統計も参照します。
サービス範囲を確立するために、ITサービスの雇用および賃金動向については米国労働統計局、一般的に使用されるサービス管理用語については国際標準化機構などのソースも参照します。年次報告書、決算説明会のトランスクリプト、投資家向け資料は、開発、メンテナンス、モダナイゼーション業務にわたるサービスミックスの変化をマッピングし、価格設定の表現と契約期間のパターンを相互確認するのに役立ちます。一部では、企業財務情報やニュースインテリジェンスを提供する有料サブスクリプション、およびモダナイゼーションとアプリケーションライフサイクルツールが加速している箇所を特定するめの特許データベースも使用しています。これらのデスクソースはあくまで例示であり、前提条件の収集、検証、明確化のために多数の追加公開文書およびデータセットを精査しました。
一次インタビューおよびサーベイ
一次ディスカッションは、大規模なアプリケーションポートフォリオの構築、運用、モダナイゼーションを担うサービスプロバイダー、エンタープライズバイヤー、およびチャネルまたはアドバイザリー参加者を対象に実施しました。これらのインタビューを通じて、アプリケーションアウトソーシングと隣接するITアウトソーシングの区別を確認し、契約規模、更新サイクル、および地域をまたいだ運用業務と変更業務の典型的な分割比率について実務的な範囲を確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:19% | アジア太平洋:43% |
| 中堅層:47% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:22% | マネージャー:42% | 南北アメリカ:20% |
市場規模算定と予測
モデルはトップダウンとボトムアップのブレンドを用いて構築されており、需要プールはエンタープライズITおよびアプリケーションサービス支出から再構築され、採用率とデリバリーミックスの確認を通じてアウトソーシングされたアプリケーション業務へと絞り込まれます。数値の現実性を保つために、サンプリングされたプロバイダーの収益分割、典型的な契約価値に関するチャネルチェック、および検証済みの数量指標に適用されたASP(平均販売価格)対工数プロキシ(レートカードおよびマネージドサービス手数料)を用いた選択的なボトムアップ近似値で合計を裏付けています。
規模算定に大きく影響するいくつかの変数には、アプリケーション開発・メンテナンス予算のアウトソーシング比率、マネージドアプリケーションサービスの更新・再入札サイクル、アプリケーションモダナイゼーションプログラムのペース、アプリケーション業務におけるクラウドおよびハイブリッドデリバリーへのシフト、ならびに実現価格に影響する地域別のコストと稼働率の差異が含まれます。ボトアップの視点にギャップがある場合、欠落部分はインタビューで確認されたピアグループ比率を用いた保守的な補間によって処理され、需要主導の上限に調整されます。
予測については、マクロ指標、エンタープライズIT支出の方向性、およびモダナイゼーション強度の間の単純な回帰スタイルの関係に支えられたシナリオ分析に依拠しています。その後、最終的な成長経路を、実務家が今後数年間の案件パイプラインと更新について期待することと照合します。インプットが一致しない場合、予測は予算、デリバリーミックス、および契約サイクルに遡ることができる最も再現性の高いドライバーに固定されます。
データ検証と更新サイクル
アウトプットは、需要プール構築、プロバイダー側の妥当性確認、および予算コメンタリー、ITサービスの雇用動向、可視化されたモダナイゼーションサイクルなどの独立したシグナルによるトライアングレーションを通じて確認されます。大きな乖離が生じた場合は前提条件に立ち返り、定義、通貨タイミング、および対象範囲の項目がインフラやビジスプロセスアウトソーシングに誤って分類されていないかを再確認します。
承認前に、モデルは別のアナリストによって論理的一貫性が審査され、地域合計がグローバ数値と隠れた重複なく整合することを確認するための二次確認が実施されます。レポートは年次で更新され、市場の軌道を変えるような形で予算やデリバリーモデルに重大な変化をもたらすイベントが発生した場合には中間更新が行われます。納品直前に最終更新パスを実施し、最新の公開開示と検証済みの一次フィードバックを反映した見解となるようにしています。
Mordor Intelligenceのグローバルアプリケーションアウトソーシング市場規模と他の公表推計との比較
アプリケーションアウトソーシングの公表市場規模は、トピック名が類似していても大きく異なって見えることがあります。これは、集計ルールが必ずしも統一されていないためです。差異は通常、アプリケーション業務として含まれる内容、契約価値の認識方法、およびデリバリーモデルの変化に伴う前提条件の更新速度に起因します。
Mordor Intelligenceは、モデルにおいて契約構造、通貨タイミング、およびサービス境界の確認を追跡することで、アプリケーションアウトソーシングを手数料ベースのアプリケーション範囲務に限定し、インフラホスティングや純粋なビジネスプロセスアウトソーシングとの混在を回避しています。これは一部の出版物で合計が上方に乖離する一般的な原因です。乖離はまた、推計がモダナイゼーションを別のバケツとして扱うかどうか、シェア前提を用いて広範なITアウトソーシングからアプリケーションアウトソーシングへどのようにステップダウンするか、およびASPの進行が賃金・稼働率シグナルに連動しているか地域をまたいで固定されているかによっても異なります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,312.2億米ドル(2025年) | |
| グローバルコンサルタンシーA | 1,598.0億米ドル(2025年) | より広範なITアウトソーシングの枠組みを使用してアプリケーションへのシェアを配分しており、アプリケーション範囲のアウトソーシングではないインフラマネージドサービスやバンドルされたクラウド運用を意図せず取り込む可能性があります。 |
| 業界団体B | 1,184.0億米ドル(2025年) | 主に大規模で報告可能な契約受注と更新を集計しており、小規模なネージドアプリケーション契約やマルチベンダーパネルを通じて提供される分散型モダナイゼーション業務を過小評価する可能性があります。 |
この表は主に、需要の方向性に関する見解の相違ではなく、境界と認識の選択を示しています。対象範囲をアプリケーション開発、メンテナンス、モダナイゼーション、およびマネージドアプリケーション運用に厳密に限定し、価格と更新サイクルをインタビューで検証した場合、算出された規模は地域をまたいで再現・説明しやすいものとなります。
レポートで回答されている主要な質問
アプリケーションアウトソーシング市場の現在の市場規模はいくらですか?
市場は2026年に1,425億3,000万米ドルと評価されており、2031年までに2,154億6,000万米ドルに達すると予測されています。
最も急速に成長しているサービスセグメントはどれですか?
アプリケーションセキュリティサービスは、企業がサイバーリスクの軽減を優先する中、12.61%の年平均成長率で成長をリードしています。
ハイブリッド展開モデルが普及している理由は何ですか?
ハイブリッドモデルはクラウドのスケーラビリティとオンプレミスのコンプライアンスのバランスを取り、データ主権の義務を満たすために9.81%の年平均成長率で拡大しています。
成果連動型契約はベンダー関係をどのように変えていますか?
成果連動型契約はリリース速度などのビジネス成果に報酬を連動させ、マネージドサービスに13.68%の年平均成長率の機会をもたらしています。
最も高い成長率を示している地域はどこですか?
アジア太平洋は急速なデジタル普及と確立されたアウトソーシング人材基盤により11.85%の年平均成長率で拡大しています。
中小企業によるアプリケーションアウトソーシングの採用を促進しているものは何ですか?
専門スキルへのアクセス、クラウドファースト価格設定、急速なデジタルトランスフォーメーションの必要性が、中小企業のアウトソーシングを10.62%の年平均成長率で推進しています。