
Tamaño y Participación del Mercado de Externalización de Aplicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 142.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 215.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.62 % |
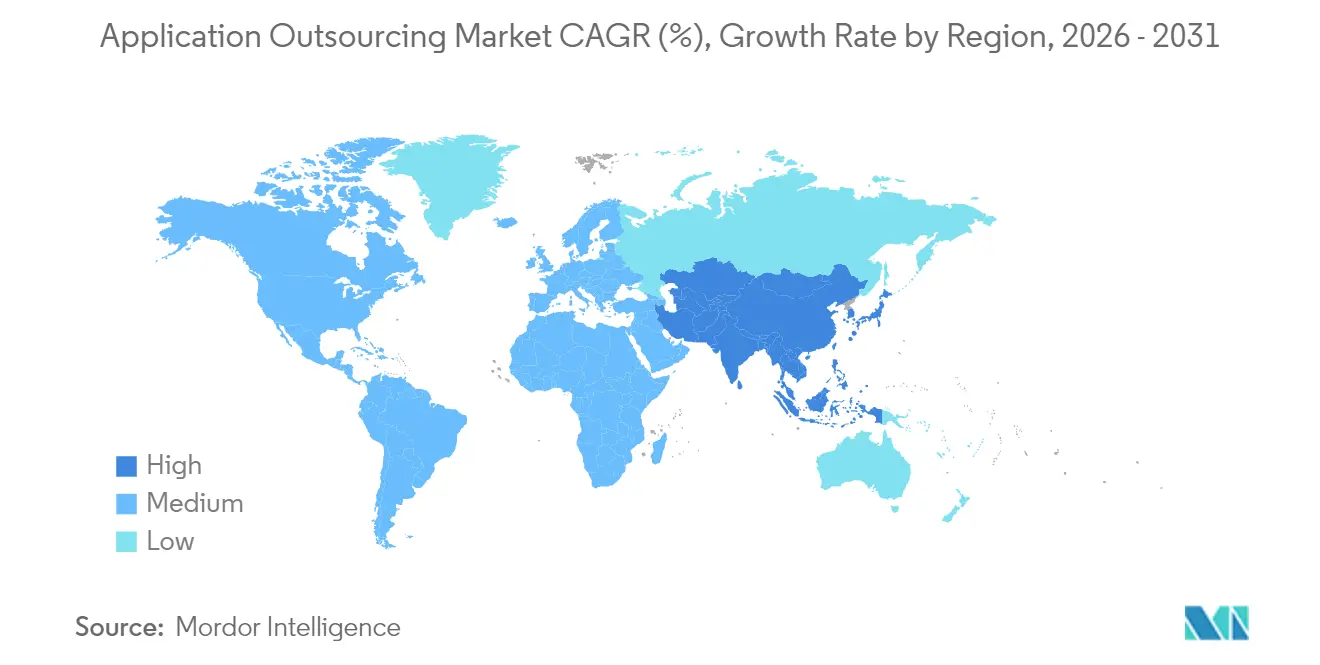
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
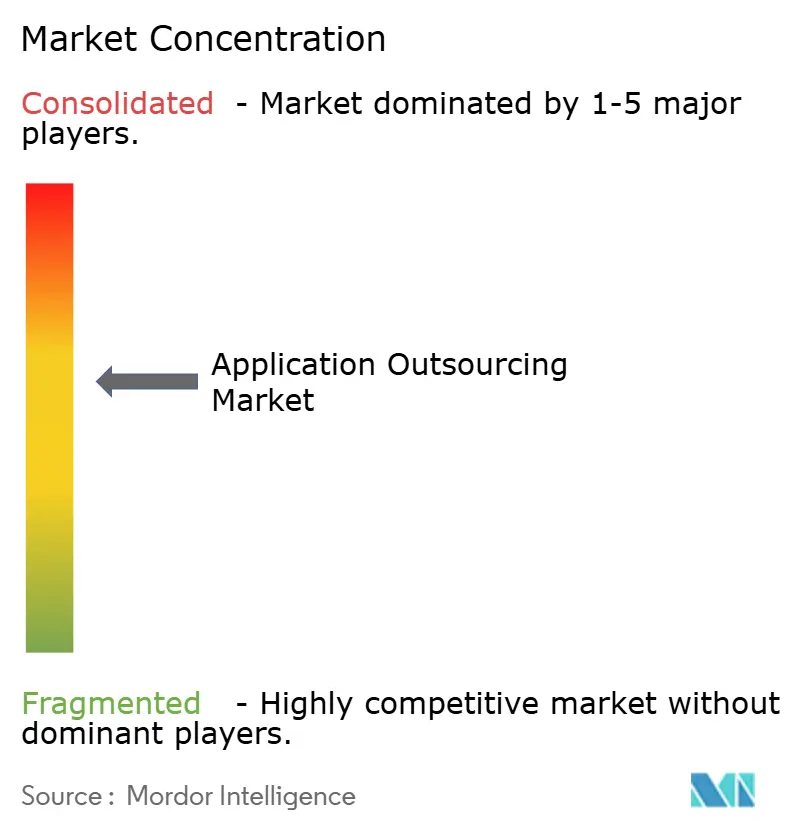
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Externalización de Aplicaciones por Mordor Intelligence
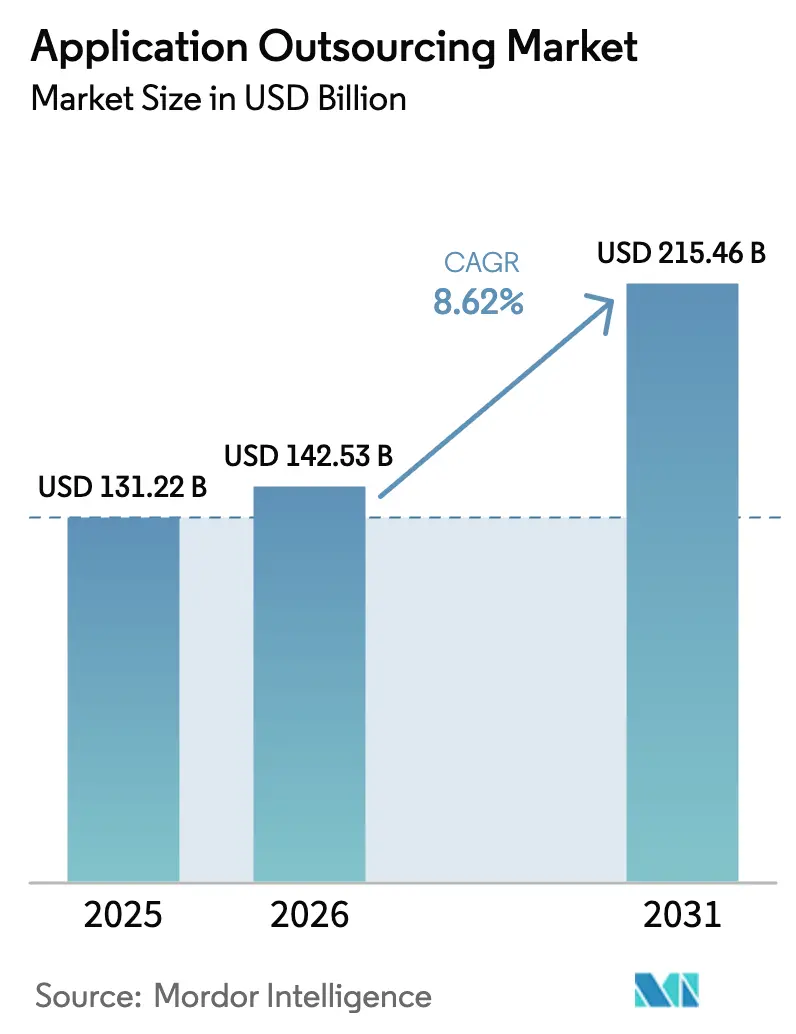
Se espera que el tamaño del Mercado de Externalización de Aplicaciones crezca desde 131,22 mil millones de USD en 2025 hasta 142,53 mil millones de USD en 2026, y se prevé que alcance los 215,46 mil millones de USD en 2031 a una CAGR del 8,62% durante el período 2026-2031.
Este crecimiento refleja cómo las empresas tratan actualmente la experiencia externa en aplicaciones como un elemento central de la estrategia digital, en lugar de un ejercicio de reducción de costes. La demanda es más visible en proyectos de mantenimiento, seguridad y modernización que mantienen las cargas de trabajo críticas resilientes. Las implementaciones en nube y los contratos basados en resultados están ampliando la oportunidad total direccionable, mientras que la externalización de proximidad y la multifuente hacen que los modelos de entrega sean más diversos. Los proveedores de servicios están mejorando rápidamente sus capacidades en inteligencia artificial generativa y ciberseguridad para mantener su relevancia. Las empresas del mercado medio con ingresos de entre 1.000 y 5.000 millones de USD añaden un nuevo nivel de volumen, dando al mercado de externalización de aplicaciones margen de crecimiento en todas las regiones principales.
Conclusiones Clave del Informe
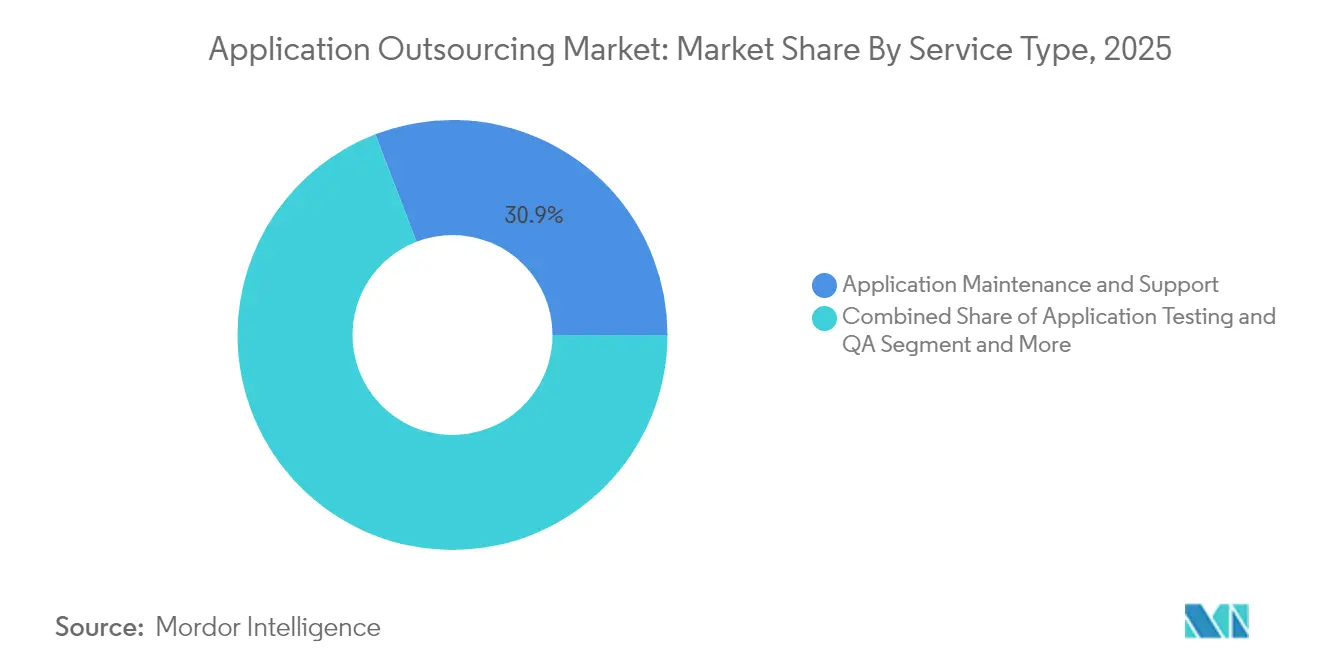
- Por tipo de servicio, el Mantenimiento y Soporte de Aplicaciones lideró con el 30,85% de la participación del mercado de externalización de aplicaciones en 2025, mientras que los Servicios de Seguridad registraron la CAGR más rápida del 12,61%.
- Por modelo de implementación, las soluciones basadas en nube capturaron el 56,35% del tamaño del mercado de externalización de aplicaciones en 2025; los entornos híbridos crecen a una CAGR del 9,81% hasta 2031.
- Por industria de usuario final, BFSI representó el 28,10% de los ingresos de 2025; se prevé que Salud y Ciencias de la Vida crezca a una CAGR del 12,55% hasta 2031.
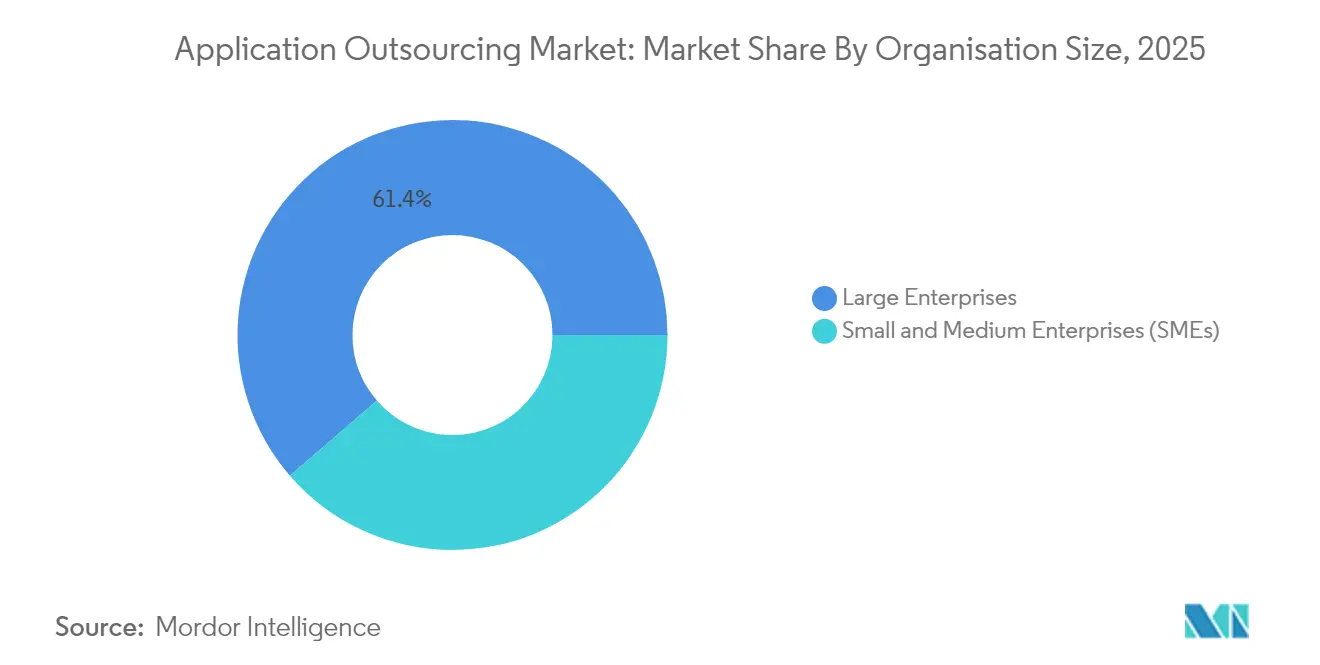
- Por tamaño de organización, las grandes empresas controlaron el 61,35% de los ingresos de 2025; el segmento de PYME se expande a una CAGR del 10,62%.
- Por modelo de contrato, los contratos de precio fijo representaron el 47,35% de los ingresos en 2025; los acuerdos basados en resultados avanzan a una CAGR del 13,68%.
- Por geografía, América del Norte mantuvo el 41,95% de los ingresos en 2025; Asia-Pacífico se encamina hacia una CAGR del 11,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los programas de transformación digital entre las PYME | +5.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Pivote del BFSI hacia la banca de plataforma y las API abiertas | +5.0% | Global | Mediano plazo (2-4 años) |
| Demanda nativa de nube para cargas de trabajo de IA/ML | +4.5% | América del Norte, APAC | Corto plazo (≤ 2 años) |
| Presión de optimización de costes tras el ajuste de márgenes tecnológicos de 2022 | +4.1% | Global | Corto plazo (≤ 2 años) |
| Consolidación de proveedores hacia socios de servicio de panel único | 3.6% | Global, con mayor impacto en mercados maduros | Mediano plazo (2-4 años) |
| Expansión de la entrega de proximidad hacia centros de segundo nivel en América Latina | 3.2% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los programas de transformación digital entre las PYME
Las PYME tratan ahora la externalización como el camino más rápido hacia aplicaciones modernas que mejoran la productividad y el alcance hacia los clientes. En Estados Unidos, el 60% de las empresas más pequeñas planea externalizar el desarrollo de software en 2025, atraídas por modelos de consumo flexible que eliminan las barreras de capital inicial. Con más de 40.000 empresas en todo el mundo que generan entre 500 millones y 5.000 millones de USD en ingresos, el segmento ofrece un fondo de entre 300.000 y 400.000 millones de USD para los proveedores de servicios. Los proveedores responden empaquetando ofertas basadas en nube y orientadas a API que se ajustan a presupuestos limitados pero escalan fácilmente. Como resultado, se espera que los ingresos de las PYME superen el crecimiento general del mercado de externalización de aplicaciones hasta 2030.
Pivote del BFSI hacia la banca de plataforma y las API de finanzas abiertas
Los bancos y las aseguradoras aceleran el gasto en aplicaciones para respaldar las finanzas integradas, los ecosistemas de API abiertas y las arquitecturas nativas de nube. JPMorgan Chase informa que trasladar las cargas de trabajo a la nube desbloquea capacidades de datos avanzadas y consolida su liderazgo en IA. [2]JPMorgan Chase, "Informe Anual 2023," jpmorganchase.com Casi el 72% de las instituciones financieras ya externalizan funciones sustanciales de TI, y esa intensidad aumenta cuando los plazos regulatorios presionan hacia cambios rápidos de plataforma. Los proveedores con conocimiento del dominio en riesgo, cumplimiento e integración de pagos obtienen una ventaja competitiva, ya que BFSI aporta la mayor parte individual del mercado de externalización de aplicaciones.
Demanda de aplicaciones nativas de nube para cargas de trabajo de IA/ML
Más de la mitad de los contratos de servicios digitales de 2024 incluyeron una prueba de concepto de IA, lo que confirma que las empresas desean aplicaciones de aprendizaje automático de grado productivo. [3]Nasscom, "Empresa Digital 2025: Avanzando hacia una Empresa con IA en el Centro," nasscom.in El diseño nativo de nube es obligatorio para ejecutar canalizaciones de IA escalables e integrar datos en tiempo real. Empresas de servicios lideradas por TCS han reentrenado a cientos de miles de empleados en IA generativa para mantenerse al día. [1]Tata Consultancy Services, "Informe Anual Integrado 2023-2024," tcs.com La convergencia de la urgencia de IA y la economía de nube amplía el mercado de externalización de aplicaciones mucho más allá de los presupuestos tradicionales de ADM.
Presión de optimización de costes tras el ajuste de márgenes tecnológicos de 2022
La compresión de márgenes en 2022 dejó a los directores de información buscando ahorros rápidos. La externalización apunta ahora a la eficiencia operacional en lugar del coste laboral puro. Los contratos basados en resultados vinculan los honorarios a métricas de negocio medibles y reducen el tiempo dedicado a órdenes de cambio. Los proveedores de salud, por ejemplo, externalizan las aplicaciones del ciclo de ingresos para reducir las tasas de deudas incobrables y mejorar la experiencia del paciente. Al atacar tanto el coste como la agilidad, las empresas consolidan el mercado de externalización de aplicaciones como una partida presupuestaria central hasta 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los costes de cumplimiento por transferencia transfronteriza de datos | -3.6% | Global, con mayor impacto en la UE, China y Rusia | Mediano plazo (2-4 años) |
| Desgaste del talento e inflación salarial en los centros de deslocalización consolidados | -3.2% | India, Filipinas, Europa del Este | Corto plazo (≤ 2 años) |
| Mayor incidencia de brechas en la cadena de suministro cibernético | -2.7% | Global | Mediano plazo (2-4 años) |
| Plataformas de bajo código impulsadas por IA que canibalizan el ADM tradicional | -2.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los costes de cumplimiento por transferencia transfronteriza de datos
Reglas más estrictas de soberanía de datos, como el GDPR, la CCPA y los mandatos sectoriales específicos, obligan a las empresas a rediseñar los modelos de entrega y, en ocasiones, a dividir las cargas de trabajo por región. Los asesores legales advierten que las multas por incumplimiento y la remediación pueden contrarrestar las ganancias del arbitraje laboral. [4]Morgan Lewis, "Externalización y Tecnología 2025: Conclusiones Clave," morganlewis.com Los proveedores responden con zonas de nube regionales y centros de proximidad; sin embargo, el cifrado adicional, las auditorías y las evaluaciones del impacto de las transferencias siguen elevando los costes de los proyectos y ralentizando los ciclos de negociación.
Desgaste del talento e inflación salarial en los centros de deslocalización consolidados
La intensa contratación de perfiles de nube, ciberseguridad e IA se origina en un conjunto de talento global limitado. Los centros de primer nivel en India reportan incrementos salariales anuales del 8-12% para roles avanzados, y la rotación supera los promedios históricos. Algunos clientes trasladan el trabajo a Europa del Este o América Latina para estabilizar las tarifas. Otros presionan a los proveedores para que inviertan en automatización que compense los salarios más elevados. La presión continua sobre los márgenes puede forzar nuevas estructuras de precios dentro del mercado de externalización de aplicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Servicio:
La Seguridad Gana Terreno frente al MantenimientoEl Mantenimiento y Soporte de Aplicaciones aportó 40,49 mil millones de USD en 2025, lo que equivale al 30,85% del mercado global de externalización de aplicaciones. Las plataformas de ERP, CRM y cadena de suministro de larga data aún requieren una disponibilidad confiable y actualizaciones incrementales, lo que mantiene una demanda constante de servicios gestionados. Sin embargo, los ataques de día cero en aumento y las multas regulatorias convierten la seguridad de un servicio auxiliar en un motor de crecimiento.
Los Servicios de Seguridad de Aplicaciones se expanden a una CAGR del 12,61% a medida que los consejos de administración elevan el riesgo cibernético. Las empresas prefieren especialistas externos que combinen herramientas de análisis de código con talento de SOC disponible las 24 horas, los 7 días de la semana. Como resultado, se prevé que el tamaño del mercado de externalización de aplicaciones para proyectos de seguridad aumente de forma pronunciada, mientras que la participación del mantenimiento se contrae lentamente. Los servicios de desarrollo, integración, modernización y pruebas completan el portafolio, con el 92% de las empresas planeando algún nivel de refactorización de sistemas heredados antes de 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Modelo de Implementación:
El Híbrido se Convierte en el Estándar PragmáticoLas implementaciones en nube representan el 56,35% de los ingresos de 2025, equivalente a 73,96 mil millones de USD, lo que subraya cómo la infraestructura por suscripción y el escalado automatizado definen ahora las hojas de ruta de modernización. Las empresas que trasladan análisis, comercio digital y cargas de trabajo de colaboración a la nube constituyen el mayor contribuyente individual al mercado de externalización de aplicaciones.
Los modelos híbridos crecen a una CAGR del 9,81% porque las industrias reguladas no pueden abandonar los sistemas locales de la noche a la mañana. Los proveedores ofrecen cadenas de herramientas basadas en Kubernetes que conectan los centros de datos y las regiones de los hiperproveedores, manteniendo bajo control la latencia y el cumplimiento normativo. A medida que este equilibrio madura, la participación del mercado de externalización de aplicaciones para entornos locales disminuye gradualmente; no obstante, los entornos locales siguen siendo relevantes para tareas de latencia ultrabaja o de datos soberanos. El segmento mantiene ocupados a los proveedores en la gobernanza de las capas de red, identidad y observabilidad en entornos mixtos.
Por Industria de Usuario Final:
La Salud Acelera tras el BFSIBFSI genera 36,86 mil millones de USD en 2025 y sigue siendo el sector ancla, impulsado por ecosistemas de API abiertas y estrictos estándares de disponibilidad. Sus considerables presupuestos otorgan a los bancos influencia para exigir contratos vinculados a resultados que mejoren la detección del fraude y la velocidad de incorporación de clientes. Con el 28,10% de los ingresos de 2025, BFSI sigue siendo el referente para los acuerdos a gran escala dentro del mercado de externalización de aplicaciones.
Salud y Ciencias de la Vida crece al ritmo más rápido con una CAGR del 12,55%, a medida que los proveedores digitalizan los recorridos de los pacientes y protegen los registros sensibles. La rápida adopción de la telemedicina, las plataformas de datos de ensayos clínicos y los diagnósticos habilitados por IA incrementan la demanda de arquitecturas en nube conformes con la HIPAA. Se proyecta que el tamaño del mercado de externalización de aplicaciones comprometido por hospitales y empresas farmacéuticas supere los 16.200 millones de USD en 2031. Los sectores minorista, manufacturero, de telecomunicaciones y público generan un crecimiento incremental, cada uno de los cuales requiere aceleradores verticalizados que compriman el tiempo de obtención de valor.
Por Tamaño de Organización:
Las PYME Pasan de lo Puntual a lo EstratégicoLas grandes empresas representaron 80,49 mil millones de USD en 2025, o el 61,35% de los ingresos, porque gestionan portafolios extensos a través de múltiples unidades de negocio. Sus proyectos suelen abarcar modernización, pilotos de IA y ciberseguridad en un único acuerdo plurianual, lo que proporciona escala a los proveedores de primer nivel.
Las PYME exhiben una CAGR del 10,62%, la más alta del mercado de externalización de aplicaciones, a medida que las plataformas en nube reducen los umbrales de entrada. La facturación moderna permite a las empresas más pequeñas convertir los costes de capital fijo en gastos operativos predecibles. Los proveedores diseñan microservicios estandarizados y canalizaciones de DevOps que se ajustan a los presupuestos del mercado medio y, al mismo tiempo, cumplen con la seguridad de grado empresarial. El énfasis en la facilidad de contratación transforma los movimientos de comercialización y amplía el volumen total.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Contrato:
Los Resultados Superan a los InsumosLos contratos de precio fijo siguen dominando con el 47,35% de los ingresos de 2025, porque los directores financieros valoran la precisión presupuestaria. Aun así, los acuerdos basados en resultados crecen a una CAGR del 13,68% y podrían representar una cuarta parte del tamaño del mercado de externalización de aplicaciones en 2031. Estos acuerdos vinculan los ingresos a métricas de rendimiento como la adopción por parte del usuario, la velocidad de lanzamiento o el coste por reclamación procesada.
Los acuerdos por tiempo y materiales siguen siendo útiles para desarrollos exploratorios, y las estructuras Construir-Operar-Transferir (BOT) atraen a empresas que buscan una eventual internalización. Un cambio hacia los acuerdos de nivel de experiencia se centra en las puntuaciones de satisfacción de los empleados en lugar de la disponibilidad pura. Los proveedores actualizan los marcos de gobernanza para supervisar los KPI de forma continua, utilizando herramientas de observabilidad para demostrar el valor entregado.
Análisis Geográfico
Mercado de Externalización de Aplicaciones en las Américas
América del Norte generó 55,05 mil millones de USD, lo que equivale al 41,95% de los ingresos de 2025 dentro del mercado de externalización de aplicaciones. Las empresas adoptan IA, arquitecturas orientadas a eventos y seguridad de confianza cero a escala. Los centros nearshore en México, Colombia y Costa Rica crecen cerca de un 20% anual, reduciendo la fricción de zona horaria para los equipos ágiles.
Mercado de Externalización de Aplicaciones en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 11,85%, con India, Vietnam y Filipinas como pilares de la prestación de servicios. Solo India apunta a 20,81 mil millones de USD en exportaciones de software para 2029. El impulso de la nube doméstica de China abre nuevos trabajos de consultoría, mientras que Australia y Singapur se convierten en centros regionales para cargas de trabajo reguladas. La inflación salarial y la rotación de personal mantienen a los proveedores invirtiendo en automatización y ciudades de segundo nivel.
Mercado de Externalización de Aplicaciones en Europa
Europa muestra una demanda estable, moldeada por las directivas de soberanía de datos. Alemania y el Reino Unido siguen siendo los principales compradores, y Polonia, Rumanía y Ucrania atraen presupuestos nearshore de clientes occidentales gracias a la afinidad lingüística. El mercado de BPO de los Países Bajos registra un CAGR del 6,7% hasta 2025. Las regiones de nube locales construidas por los hiperescaladores eliminan las barreras de latencia anteriores y respaldan los acuerdos de análisis en el borde.
Mercado de Externalización de Aplicaciones en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África representan nuevos escenarios de crecimiento. Brasil, Chile y Argentina ofrecen equipos ágiles competitivos en costos para empresas norteamericanas. Los gobiernos del Golfo financian grandes programas de servicios digitales, creando demanda de conocimientos en nube y ciberseguridad, mientras que Sudáfrica y Nigeria desarrollan bases de codificación en fintech y telecomunicaciones. La claridad regulatoria y las mejoras en la capacidad de red determinarán cuánto del mercado más amplio de externalización de aplicaciones captarán estas regiones para 2030.

Panorama regulatorio
La regulación para la externalización de aplicaciones se está endureciendo en torno a la soberanía de datos, el riesgo de terceros y la garantía de la nube en el sector público, lo que está moldeando tanto las decisiones de ubicación de entrega como la forma en que se gobiernan los contratos. En la Unión Europea, la Ley de Resiliencia Operativa Digital (DORA) se está poniendo en práctica a través de normas técnicas detalladas, incluido el Reglamento Delegado (UE) 2025/532 de la Comisión (marzo de 2025) para la subcontratación de servicios de TIC por parte de entidades financieras, lo que aumenta los requisitos de documentación y supervisión en las cadenas de entrega multiproveedor.
En 2026, múltiples acciones de política reforzaron el cambio hacia una entrega transfronteriza controlada. La Comisión Europea introdujo la Ley de Desarrollo de la Nube y la IA (CADA) el 3 de junio de 2026, estableciendo niveles de garantía obligatorios de la Unión para los servicios en la nube utilizados por las autoridades del sector público y elevando el listón para los proveedores que atienden cargas de trabajo gubernamentales. En India, el Banco de la Reserva de India estableció el 10 de abril de 2026 como fecha límite de cumplimiento para que las entidades reguladas alinearan los acuerdos de externalización de TI existentes con las Directrices Maestras actualizadas. En la ASEAN, se publicó en febrero de 2026 un marco sobre principios de computación en la nube transfronteriza (incluido un concepto de Corredor de Datos de Confianza) para formalizar los flujos de datos regulados entre los estados miembros participantes.
Análisis de la cadena de valor
La cadena de valor de la externalización de aplicaciones comienza con los propietarios de la demanda del cliente (CIO, CISO y equipos de producto empresarial) que definen el alcance de la modernización, el mantenimiento, la seguridad y las operaciones gestionadas, seguido de la contratación y la gobernanza, que cada vez incorporan más KPI vinculados a resultados. Los proveedores de servicios principales, incluidos los integradores de sistemas globales y las firmas de servicios gestionados, orquestan la entrega utilizando una combinación de consultoría local, equipos ágiles nearshore e ingeniería offshore, mientras que los hiperescaladores de la nube y los proveedores de plataformas suministran las capas subyacentes de entorno de ejecución, seguridad y observabilidad.
La ejecución también depende de un ecosistema de socios de nube y plataforma, especialistas verticales y canales de suministro de talento. Transacciones recientes apuntan a una integración más profunda a lo largo de la cadena, como el acuerdo entre CGI y Telia para transferir servicios de nube y capacidad, con casi 250 empleados pasando a CGI (junio de 2026). Los acuerdos más grandes, plurianuales e impulsados por la automatización también muestran la dirección del cambio, incluido el contrato de 1.14 mil millones de USD de HCLTech para un modelo operativo impulsado por IA para el lugar de trabajo digital y las redes empresariales (julio de 2026). Los cuellos de botella se centran en la escasez de habilidades en IA, seguridad en la nube y cumplimiento normativo, junto con mayores exigencias de garantía y auditoría que impulsan a los proveedores a estandarizar herramientas, fortalecer los controles de terceros y ampliar la capacidad nearshore para el trabajo regulado y sensible a la zona horaria.
Panorama Competitivo
El mercado sigue moderadamente concentrado: los 10 principales proveedores representan aproximadamente el 45% de los ingresos de 2024. Accenture lidera, con 64.900 millones de USD provenientes de trabajos que combinan migración a la nube, seguridad gestionada y aceleradores de IA generativa. NTT Data y Tata Consultancy Services les siguen, cada uno cerca de los 30.000 millones de USD. Sus amplias relaciones de canal y la entrega en múltiples continentes les otorgan una escala sin igual entre los especialistas en aplicaciones de nicho.
Los actores de nivel medio como EPAM, LTI y Luxoft se centran en la profundidad sectorial en automoción, banca o ingeniería integrada. Ganan aportando capacidades de nicho que los proveedores más grandes integran en programas de extremo a extremo. Las alianzas estratégicas con hiperproveedores se vuelven clave: TCS creó su unidad AI.Cloud para agrupar servicios de IA generativa específicos por dominio con zonas de aterrizaje en nube. La adquisición de HashiCorp por 6.400 millones de USD por parte de IBM impulsa la política como código y la automatización multinube.
La intensidad competitiva también aumenta en seguridad, pruebas y diseño. Empresas especializadas como Cloudify, Mav3rik y CloudDev están siendo absorbidas para enriquecer los equipos de consultoría. Los proveedores de proximidad comercializan la afinidad cultural y el dominio del inglés para captar el desbordamiento de sprints ágiles de clientes estadounidenses. La rivalidad basada en precios disminuye a medida que los KPI orientados a resultados impulsan la diferenciación hacia la propiedad intelectual y las arquitecturas de referencia.
Líderes del Sector de Externalización de Aplicaciones
Accenture Plc
IBM Consulting (IBM Corporation)
Tata Consultancy Services (TCS) Ltd.
Cognizant Technology Solutions Corporation
Wipro Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Externalización de Aplicaciones
- Accenture Plc
- IBM Consulting (IBM Corporation)
- Tata Consultancy Services (TCS) Ltd.
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Capgemini SE
- DXC Technology
- HCL Technologies
- Infosys Limited
- NTT DATA Group Corporation
- Atos SE
- CGI Inc.
- Fujitsu Limited
- Tech Mahindra Limited
- LTIMindtree Limited
- Sopra Steria Group SA
- EPAM Systems Inc.
- Endava PLC
- Globant S.A
- Persistent Systems Limited
- Softtek Ltd.
- UST Global
- Hexaware Technologies Limited
- Virtusa Corporation
- Mphasis Limited
- Unisys Corporation
Lea el análisis de las empresas de externalización de aplicaciones

Oportunidades de mercado y perspectivas futuras
Los servicios de aplicaciones gestionados basados en resultados y habilitados por IA generan espacio en blanco para los proveedores que puedan empaquetar la modernización, la seguridad y la automatización operativa en una única oferta comercial. La firma de HCLTech de un acuerdo de cinco años y medio por 1.14 mil millones de USD (vigente desde julio de 2026) para operar un modelo operativo impulsado por IA para el lugar de trabajo digital global y las redes empresariales, y la entrada de CGI en una asociación estratégica con Telia en junio de 2026 que traslada la responsabilidad de los servicios de nube y capacidad empresarial mientras transfiere casi 250 empleados, indican que los compradores están dispuestos a ceder la responsabilidad operativa junto con los activos y el talento.
La soberanía y la entrega transfronteriza regulada también están abriendo oportunidades específicas vinculadas a arquitecturas conformes y modelos operativos regionales, no solo a la externalización genérica. La introducción de CADA por parte de la Comisión Europea en junio de 2026 (niveles de garantía de la Unión para la nube del sector público) y la alineación de los acuerdos de externalización impulsada por el RBI (fecha límite de cumplimiento en abril de 2026) aumentan la demanda de socios de externalización de aplicaciones que puedan demostrar controles, gestionar la gobernanza de subcontratistas y segmentar cargas de trabajo en entornos híbridos. Dentro de la entrega, el nearshoring y los modelos estructurados de transferencia de talento, incluido CGI-Telia, apoyan la continuidad del servicio mientras se moderniza los entornos heredados y se refuerzan los controles de la cadena de suministro cibernética.
Recent Industry Developments in Mercado de Externalización de Aplicaciones
- Julio de 2026: Accenture recibió una orden de tarea de cinco años por un valor de hasta 821 millones de USD para apoyar la integración de la Plataforma de Datos de Guerra del Departamento de Defensa de EE. UU. bajo el vehículo contractual GSA ALLIANT 2. El trabajo se centra en la integración de datos y aplicaciones a gran escala en un entorno de alta seguridad, lo que eleva el listón para los proveedores que posicionan la externalización de aplicaciones en torno a la modernización de misión crítica y las operaciones seguras.
- Abril de 2026: Wipro obtuvo un compromiso estratégico de transformación plurianual con Olam Group para ofrecer servicios de transformación integrales respaldados por las plataformas impulsadas por IA de Wipro Intelligence. El compromiso destaca cómo los grandes compradores están agrupando el cambio de aplicaciones, las operaciones y la productividad impulsada por IA en menos asociaciones estratégicas en lugar de una externalización fragmentada, proyecto por proyecto.
- Mayo de 2025: Accenture adquirió Cloudify por 420 millones de USD para profundizar sus capacidades de migración a la nube en Europa. El movimiento fortaleció la capacidad de Accenture para ejecutar programas de modernización de aplicaciones en modelos de entrega basados en la nube y respaldó la ampliación de compromisos multinacionales europeos donde los requisitos de cumplimiento y localización de la entrega están aumentando.


Mercado de Externalización de Aplicaciones Alcance del informe y metodología de investigación
Definición y alcance del mercado
Definimos el mercado de externalización de aplicaciones como el valor de los contratos basados en honorarios en los que las empresas trasladan el desarrollo, mantenimiento, modernización u operaciones gestionadas de aplicaciones a un proveedor de servicios externo, entregado en el propio país, en países cercanos (nearshore) o en el extranjero (offshore). El dimensionamiento se capta como ingresos por servicios vinculados a un alcance de aplicación específico.
Exclusiones del alcance: excluimos los servicios compartidos internos, el alojamiento de infraestructura pura, las licencias de software de pago único, la externalización pura de procesos de negocio, la reparación de hardware y los servicios genéricos de alojamiento en la nube.
Descripción general de la segmentación
- Por Tipo de Servicio
- Desarrollo e Integración de Aplicaciones
- Mantenimiento y Soporte de Aplicaciones
- Pruebas y Control de Calidad de Aplicaciones
- Modernización y Migración de Aplicaciones
- Servicios de Seguridad de Aplicaciones
- Otros
- Por Modelo de Implementación
- Local
- Nube
- Híbrido
- Por Industria de Usuario Final
- BFSI
- Salud y Ciencias de la Vida
- Medios y Entretenimiento
- Logística y Transporte
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Gobierno y Sector Público
- TI y Telecomunicaciones
- Otras Industrias de Usuario Final
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYME)
- Por Modelo de Contrato
- Precio Fijo
- Tiempo y Materiales
- Basado en Resultados / Servicios Gestionados
- Construir-Operar-Transferir (BOT)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Malasia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza con señales públicas que explican cómo se está formando la demanda y dónde se están gastando los presupuestos en servicios de software empresarial. Utilizamos fuentes como el Banco Mundial, la OCDE y el FMI para el contexto macro, junto con estadísticas comerciales de TI y servicios cuando están disponibles, para verificar los patrones de entrega transfronteriza.
Para fundamentar el alcance del servicio, también recurrimos a fuentes como la Oficina de Estadísticas Laborales de EE. UU. para las tendencias de empleo y salarios en servicios de TI, y la Organización Internacional de Normalización para la terminología de gestión de servicios comúnmente utilizada. Los informes anuales, las transcripciones de las llamadas de resultados y las presentaciones a inversores ayudan a mapear los cambios en la combinación de servicios entre el desarrollo, el mantenimiento y el trabajo de modernización, para luego verificar cruzadamente el lenguaje de precios y los patrones de duración de los contratos. En algunos casos, también utilizamos suscripciones de pago que proporcionan datos financieros de empresas e inteligencia de noticias, además de bases de datos de patentes para detectar dónde se está acelerando la modernización y las herramientas de ciclo de vida de aplicaciones. Estas fuentes documentales son solo ilustrativas, y revisamos muchos documentos y conjuntos de datos públicos adicionales para recopilar, validar y aclarar los supuestos.
Entrevistas y encuestas primarias
Se realizaron conversaciones primarias con proveedores de servicios, compradores empresariales y participantes de canal o asesoría que observan cómo se construyen, operan y modernizan grandes carteras de aplicaciones. Utilizamos estas entrevistas para confirmar qué se contabiliza como externalización de aplicaciones frente a la externalización de TI adyacente, y para fijar rangos prácticos para el tamaño de los contratos, los ciclos de renovación y la división típica entre trabajo de operación y de cambio en las distintas regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos ejecutivos (CXO): 19% | APAC: 43% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 39% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 42% | América: 20% |
Dimensionamiento y previsión de mercado
El modelo se construye utilizando una combinación de enfoques descendente (top-down) y ascendente (bottom-up), donde el conjunto de demanda se reconstruye a partir del gasto en TI empresarial y servicios de aplicaciones, y luego se filtra en trabajo de aplicaciones externalizado utilizando controles de adopción y de combinación de entrega. Para mantener las cifras realistas, corroboramos los totales con aproximaciones ascendentes selectivas utilizando divisiones de ingresos de proveedores muestreados, verificaciones de canal sobre valores de contrato típicos y proxies de ASP por esfuerzo (tarifarios y honorarios de servicios gestionados) aplicados a indicadores de volumen validados.
Algunas variables que moldean fuertemente el dimensionamiento incluyen la participación externalizada de los presupuestos de desarrollo y mantenimiento de aplicaciones, los ciclos de renovación y re-licitación para los servicios de aplicaciones gestionados, el ritmo de los programas de modernización de aplicaciones, los cambios hacia la entrega en la nube e híbrida en el trabajo de aplicaciones, y las diferencias regionales de costos y utilización que afectan los precios realizados. Cuando una vista ascendente tiene lagunas, las piezas faltantes se manejan mediante una interpolación conservadora utilizando ratios de grupos de pares confirmados en entrevistas, y luego se ajustan al techo impulsado por la demanda.
Para la previsión, nos basamos en el análisis de escenarios respaldado por relaciones de tipo regresión simple entre los indicadores macro, la dirección del gasto en TI empresarial y la intensidad de modernización. Luego revisamos las trayectorias de crecimiento finales frente a lo que los profesionales esperan para las carteras de acuerdos y renovaciones en los próximos años. Cuando los insumos discrepan, la previsión se ajusta a los impulsores más repetibles que se pueden rastrear hasta los presupuestos, la combinación de entrega y la cadencia de contratos.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación entre la construcción del conjunto de demanda, las verificaciones de razonabilidad del lado de los proveedores y señales independientes como comentarios sobre presupuestos, tendencias de empleo en servicios de TI y ciclos de modernización visibles. Cualquier variación grande desencadena un retroceso hacia los supuestos, donde volvemos a revisar las definiciones, el momento de las divisas y si un elemento de alcance se desvió por error hacia infraestructura o BPO.
Antes de la aprobación final, el modelo es revisado por otro analista para verificar la coherencia lógica, y se realiza una segunda pasada para asegurar que los totales regionales cuadren con las cifras globales sin superposiciones ocultas. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales modifican los presupuestos o los modelos de entrega de una manera que cambiaría la trayectoria del mercado. Justo antes de la entrega, realizamos una pasada de actualización final para que la vista refleje las divulgaciones públicas más recientes y la retroalimentación primaria validada.
Dimensionamiento del mercado global de externalización de aplicaciones de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la externalización de aplicaciones pueden parecer muy distantes entre sí, incluso cuando el nombre del tema parece similar, porque las reglas de conteo no siempre están alineadas. Las diferencias suelen provenir de qué se incluye como trabajo de aplicaciones, cómo se reconoce el valor del contrato y con qué rapidez se actualizan los supuestos a medida que cambian los modelos de entrega.
Al rastrear las estructuras de acuerdos, el momento de las divisas y las verificaciones de límites de servicio en el modelo, Mordor Intelligence mantiene la externalización de aplicaciones limitada al trabajo de alcance de aplicaciones basado en honorarios y evita mezclar el alojamiento de infraestructura o el BPO puro, lo cual es una razón común por la que los totales se desvían al alza en algunas publicaciones. La dispersión también depende de si las estimaciones tratan la modernización como una categoría separada, de cómo pasan de la externalización de TI en general a la externalización de aplicaciones utilizando supuestos de participación, y de si la progresión del ASP está vinculada a señales de salarios y utilización o se mantiene constante entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 131.22 mil millones de USD (2025) | |
| Consultora Global A | 159.80 mil millones de USD (2025) | Utiliza un marco más amplio de externalización de TI y asigna una participación a las aplicaciones, lo que puede incorporar involuntariamente servicios gestionados de infraestructura y operaciones de nube agrupadas que no son externalización de alcance de aplicaciones. |
| Asociación de la Industria B | 118.40 mil millones de USD (2025) | Cuenta principalmente las adjudicaciones y renovaciones de contratos grandes y reportables, lo que puede subestimar los contratos de aplicaciones gestionadas más pequeños y el trabajo de modernización distribuido entregado a través de paneles multiproveedor. |
La tabla apunta principalmente a decisiones de límites y reconocimiento, más que a un desacuerdo sobre la dirección de la demanda. Cuando el alcance se mantiene ajustado al desarrollo, mantenimiento, modernización y operaciones gestionadas de aplicaciones, y cuando el precio y la cadencia de renovación se validan con entrevistas, el tamaño resultante sigue siendo más fácil de replicar y explicar entre regiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de externalización de aplicaciones?
El mercado está valorado en 142,53 mil millones de USD en 2026 y se prevé que alcance los 215,46 mil millones de USD en 2031.
¿Qué segmento de servicios crece más rápido?
Los Servicios de Seguridad de Aplicaciones lideran el crecimiento con una CAGR del 12,61% a medida que las empresas priorizan la mitigación del riesgo cibernético.
¿Por qué los modelos de implementación híbrida están ganando terreno?
Los modelos híbridos equilibran la escalabilidad de la nube con el cumplimiento normativo local, expandiéndose a una CAGR del 9,81% para satisfacer los mandatos de soberanía de datos.
¿Cómo están cambiando los contratos basados en resultados las relaciones con los proveedores?
Vinculan los honorarios a los resultados de negocio, como la velocidad de lanzamiento, abriendo una oportunidad de CAGR del 13,68% para los servicios gestionados.
¿Qué región muestra la tasa de crecimiento más alta?
Asia-Pacífico se expande a una CAGR del 11,85% gracias a la rápida adopción digital y su consolidada base de talento en externalización.
¿Qué impulsa la adopción de la externalización de aplicaciones en las PYME?
El acceso a habilidades especializadas, los precios orientados a la nube y la necesidad de una transformación digital rápida impulsan la externalización en las PYME a una CAGR del 10,62%.
Última actualización de la página el:



