
Tamanho e Participação do Mercado de Terceirização de Aplicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
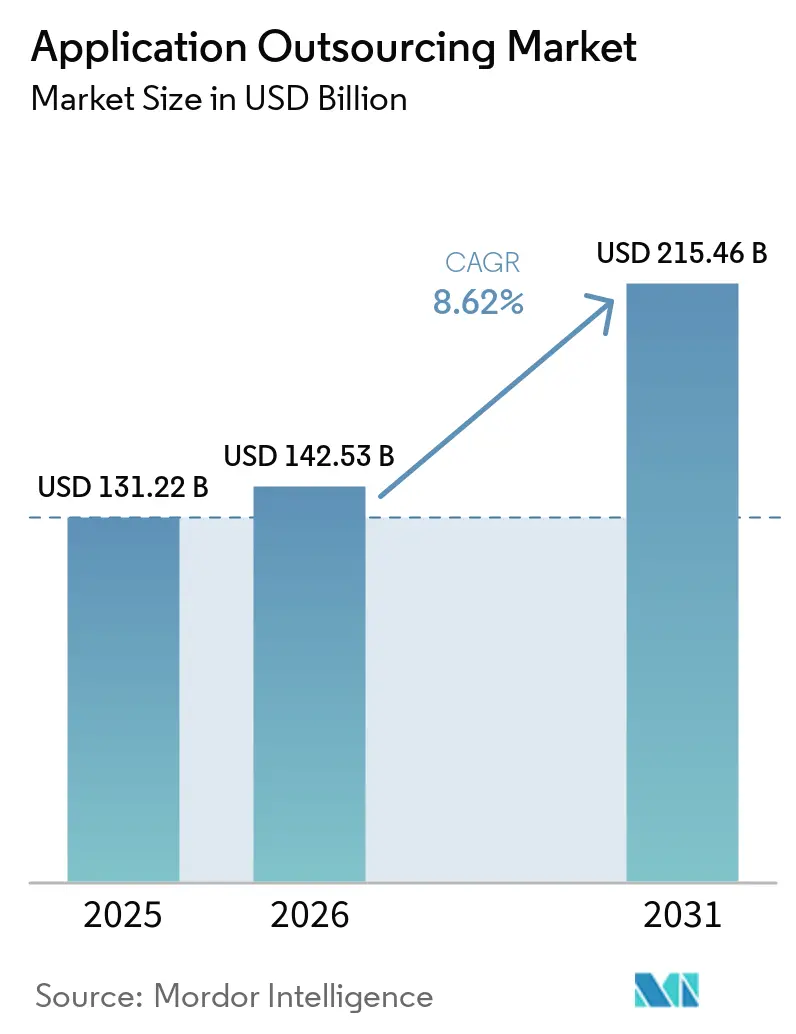
| Tamanho do Mercado (2026) | 142.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 215.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.62 % |
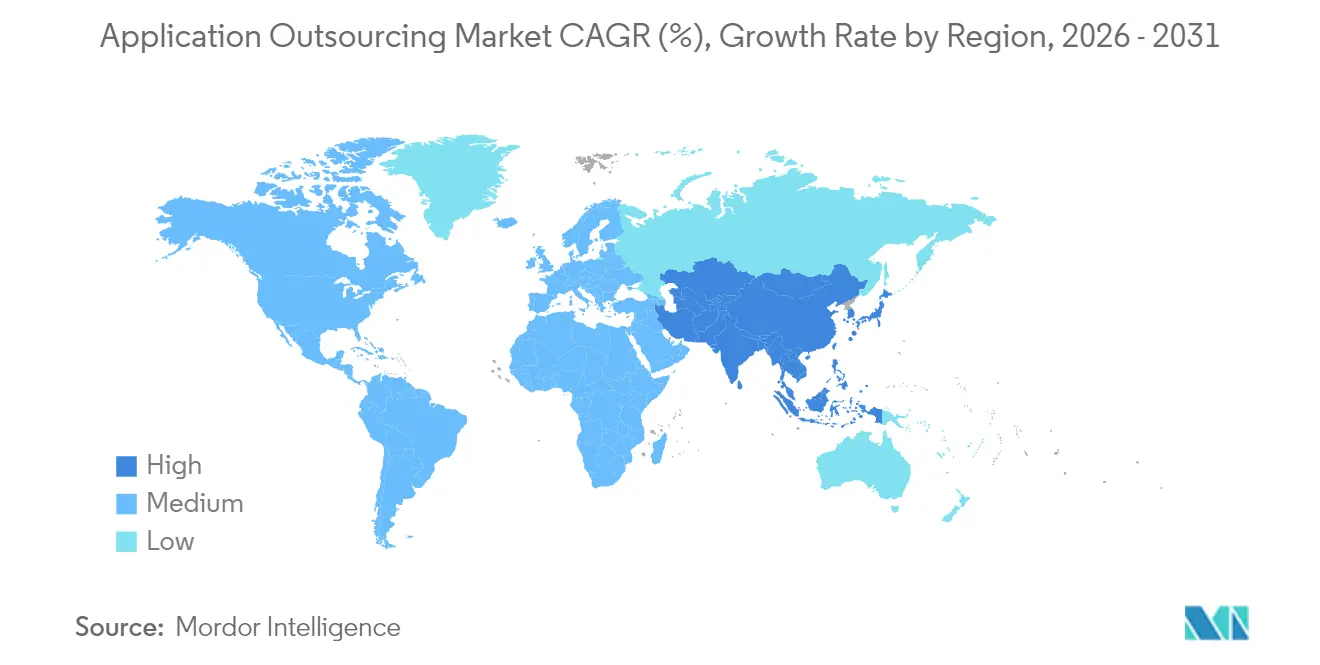
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terceirização de Aplicações pela Mordor Intelligence
O tamanho do Mercado de Terceirização de Aplicações deve crescer de 131,22 bilhões de USD em 2025 para 142,53 bilhões de USD em 2026 e está previsto para atingir 215,46 bilhões de USD até 2031, a um CAGR de 8,62% no período de 2026 a 2031. Esse crescimento reflete como as empresas passaram a tratar a expertise externa em aplicações como um elemento central da estratégia digital, e não apenas como um exercício de redução de custos. A demanda é mais visível em projetos de manutenção, segurança e modernização que mantêm as cargas de trabalho críticas resilientes. As implantações em nuvem e os contratos baseados em resultados estão expandindo a oportunidade total endereçável, enquanto o nearshoring e o multisourcing tornam os modelos de entrega mais diversificados. Os provedores de serviços estão se qualificando rapidamente em IA generativa e cibersegurança para manter sua relevância. Empresas do mercado intermediário com receita entre 1 e 5 bilhões de USD adicionam uma nova camada de volume, conferindo ao mercado de terceirização de aplicações espaço de crescimento em todas as principais regiões.
Principais Conclusões do Relatório
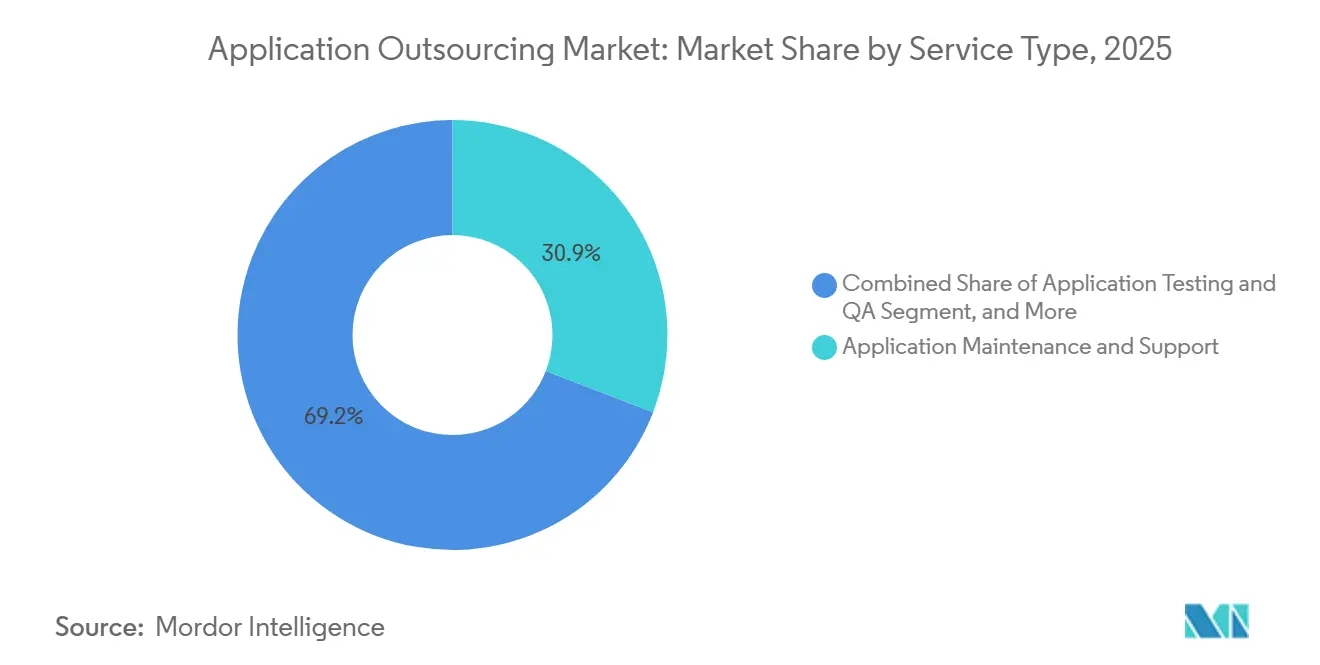
- Por tipo de serviço, Manutenção e Suporte de Aplicações liderou com 30,85% da participação do mercado de terceirização de aplicações em 2025, enquanto os Serviços de Segurança registraram o CAGR mais rápido, de 12,61%.
- Por modelo de implantação, as soluções baseadas em nuvem capturaram 56,35% do tamanho do mercado de terceirização de aplicações em 2025; os ambientes híbridos estão crescendo a um CAGR de 9,81% até 2031.
- Por setor de usuário final, o BFSI respondeu por 28,10% da receita de 2025; Saúde e Ciências da Vida está previsto para crescer a um CAGR de 12,55% até 2031.
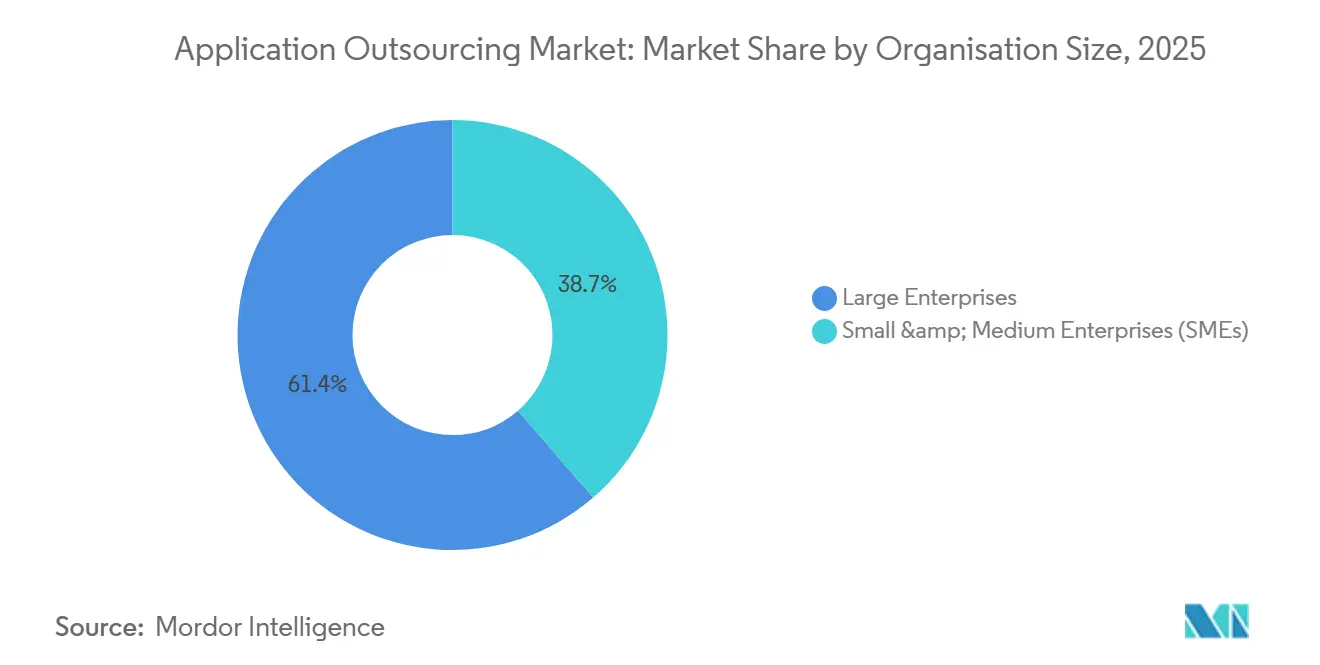
- Por porte organizacional, as grandes empresas controlaram 61,35% da receita de 2025; o segmento de PMEs está se expandindo a um CAGR de 10,62%.
- Por modelo de contrato, os contratos de preço fixo detiveram 47,35% da receita em 2025; os contratos baseados em resultados estão avançando a um CAGR de 13,68%.
- Por geografia, a América do Norte deteve 41,95% da receita em 2025; a Ásia-Pacífico está posicionada para um CAGR de 11,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento acelerado de programas de transformação digital entre PMEs | +5.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Pivô do BFSI para o banco de plataforma e APIs abertas | +5.0% | Global | Médio prazo (2-4 anos) |
| Demanda nativa em nuvem para cargas de trabalho de IA/ML | +4.5% | América do Norte, APAC | Curto prazo (≤ 2 anos) |
| Pressão de otimização de custos após a compressão de margens tecnológicas de 2022 | +4.1% | Global | Curto prazo (≤ 2 anos) |
| Consolidação de fornecedores em parceiros de serviço de painel único | +3.6% | Global, com maior impacto em mercados maduros | Médio prazo (2-4 anos) |
| Expansão da entrega nearshore para polos de segundo nível na América Latina | +3.2% | América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado de programas de transformação digital entre PMEs
As PMEs passaram a tratar a terceirização como o caminho mais rápido para aplicações modernas que melhoram a produtividade e o alcance junto aos clientes. Nos Estados Unidos, 60% das empresas de menor porte planejam terceirizar o desenvolvimento de software em 2025, atraídas por modelos de consumo flexíveis que eliminam barreiras de capital inicial. Com mais de 40.000 empresas em todo o mundo gerando entre 500 milhões e 5 bilhões de USD em receita, o segmento oferece um conjunto de oportunidades de 300 a 400 bilhões de USD para os provedores de serviços. Os provedores respondem empacotando ofertas baseadas em nuvem e orientadas por API que se adequam a orçamentos limitados, mas escalam com facilidade. Como resultado, espera-se que a receita das PMEs supere o crescimento geral do mercado de terceirização de aplicações até 2031.
Pivô do BFSI para o banco de plataforma e APIs de finanças abertas
Bancos e seguradoras aceleram os gastos com aplicações para suportar finanças integradas, ecossistemas de API abertas e arquiteturas nativas em nuvem. O JPMorgan Chase relata que a migração de cargas de trabalho para a nuvem desbloqueia capacidades avançadas de dados e consolida sua liderança em IA. [1] Cerca de 72% das instituições financeiras já terceirizam funções substanciais de TI, e essa intensidade aumenta quando prazos regulatórios exigem mudanças rápidas de plataforma. Provedores com conhecimento especializado em risco, conformidade e integração de pagamentos ganham vantagem competitiva à medida que o BFSI contribui com a maior fatia individual do mercado de terceirização de aplicações.
Demanda nativa em nuvem para cargas de trabalho de IA/ML
Mais da metade dos contratos de serviços digitais de 2024 incluiu uma prova de conceito de IA, confirmando que as empresas querem aplicações de aprendizado de máquina em nível de produção. [2] O design nativo em nuvem é obrigatório para executar pipelines de IA escaláveis e integrar dados em tempo real. Empresas de serviços lideradas pela TCS requalificaram centenas de milhares de funcionários em IA generativa para acompanhar o ritmo. [3] A convergência da urgência em IA com a economia da nuvem amplia o mercado de terceirização de aplicações muito além dos orçamentos tradicionais de ADM.
Pressão de otimização de custos após a compressão de margens tecnológicas de 2022
A compressão de margens em 2022 levou os CIOs a buscar economias rápidas. A terceirização agora tem como alvo a eficiência operacional, e não apenas o custo de mão de obra. Os contratos baseados em resultados vinculam as taxas a métricas de negócios mensuráveis e reduzem o tempo gasto em ordens de mudança. Os provedores de saúde, por exemplo, terceirizam aplicações de ciclo de receita para reduzir as taxas de inadimplência e, ao mesmo tempo, melhorar a experiência do paciente. Ao atacar tanto o custo quanto a agilidade, as empresas consolidam o mercado de terceirização de aplicações como um item de linha central até 2031.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento dos custos de conformidade para transferência de dados transfronteiriça | -3.6% | Global, com maior impacto na UE, China e Rússia | Médio prazo (2-4 anos) |
| Rotatividade de talentos e inflação salarial nos polos offshore | -3.2% | Índia, Filipinas, Europa Oriental | Curto prazo (≤ 2 anos) |
| Aumento de incidentes de violação na cadeia de suprimentos cibernética | -2.7% | Global | Médio prazo (2-4 anos) |
| Plataformas de baixo código impulsionadas por IA canibalizando o ADM tradicional | -2.3% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos custos de conformidade para transferência de dados transfronteiriça
Regras mais rígidas de soberania de dados, como o GDPR, o CCPA e mandatos setoriais específicos, obrigam as empresas a redesenhar os modelos de entrega e, por vezes, a dividir as cargas de trabalho por região. Assessores jurídicos alertam que multas por não conformidade e custos de remediação podem anular os ganhos de arbitragem de mão de obra. [4] Os provedores respondem com zonas regionais de nuvem e centros nearshore, mas avaliações adicionais de criptografia, auditoria e impacto de transferência ainda elevam os custos dos projetos e retardam os ciclos de negociação.
Rotatividade de talentos e inflação salarial nos polos offshore
A contratação intensa para nuvem, cibersegurança e IA decorre de um conjunto global limitado de talentos. Os principais polos na Índia registram aumentos salariais anuais de 8% a 12% para funções avançadas, e a rotatividade supera as médias históricas. Alguns clientes transferem trabalho para a Europa Oriental ou América Latina para estabilizar os custos. Outros pressionam os fornecedores a investir em automação que compense os salários mais elevados. A pressão contínua sobre as margens pode forçar novas estruturas de precificação dentro do mercado de terceirização de aplicações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Segurança Ganha Espaço em Relação à ManutençãoManutenção e Suporte de Aplicações contribuiu com 40,49 bilhões de USD em 2025, representando 30,85% do mercado geral de terceirização de aplicações. Plataformas de ERP, CRM e cadeia de suprimentos de longa data ainda exigem disponibilidade confiável e atualizações incrementais, o que mantém uma demanda estável por serviços gerenciados. No entanto, a crescente exploração de vulnerabilidades zero-day e as multas regulatórias estão transformando a segurança de um serviço auxiliar em um motor de crescimento.
Os Serviços de Segurança de Aplicações se expandem a um CAGR de 12,61%, à medida que os conselhos elevam o risco cibernético. As empresas preferem especialistas externos que combinam ferramentas de varredura de código com talentos de SOC disponíveis 24 horas por dia, 7 dias por semana. Como resultado, o tamanho do mercado de terceirização de aplicações para projetos de segurança está previsto para crescer acentuadamente, enquanto a participação da manutenção se contrai lentamente. Serviços de desenvolvimento, integração, modernização e testes completam o portfólio, com 92% das empresas planejando algum nível de refatoração de sistemas legados antes de 2031.



Por Modelo de Implantação:
O Híbrido Torna-se o Padrão PragmáticoAs implantações em nuvem detêm 56,35% da receita de 2025, equivalentes a USD 73,96 bilhões, ressaltando como a infraestrutura de assinatura e o dimensionamento automatizado agora definem os roteiros de modernização. As empresas que migram cargas de trabalho de análise de dados, comércio digital e colaboração para a nuvem constituem o maior contribuinte individual do mercado de terceirização de aplicações.
Os modelos híbridos crescem a um CAGR de 9,81% porque as indústrias reguladas não conseguem abandonar os sistemas locais de imediato. Os provedores entregam cadeias de ferramentas baseadas em Kubernetes que fazem a ponte entre os centros de dados e as regiões de hiperescaladores, mantendo a latência e a conformidade sob controle. À medida que esse equilíbrio amadurece, a participação do mercado de terceirização de aplicações para ambientes locais diminui gradualmente, mas o ambiente local permanece relevante para tarefas de latência ultrabaixa ou dados soberanos. O segmento mantém os provedores ocupados gerenciando as camadas de rede, identidade e observabilidade em ambientes mistos.
Por Indústria do Usuário Final:
Saúde Acelera Após o BFSIO BFSI gera USD 36,86 bilhões em 2025 e permanece o segmento vertical âncora, impulsionado por ecossistemas de API abertas e rígidos padrões de disponibilidade. Seus orçamentos expressivos conferem aos bancos alavancagem para exigir contratos vinculados a resultados que melhorem a detecção de fraudes e a velocidade de integração de clientes. Com 28,10% da receita de 2025, o BFSI permanece o padrão de referência para negócios de grande escala dentro do mercado de terceirização de aplicações.
Saúde e Ciências da Vida cresce mais rapidamente, a um CAGR de 12,55%, à medida que os provedores digitalizam as jornadas dos pacientes e protegem registros sensíveis. A rápida adoção da telessaúde, plataformas de dados de ensaios clínicos e diagnósticos habilitados por IA elevam a demanda por arquiteturas de nuvem em conformidade com a HIPAA. O tamanho do mercado de terceirização de aplicações comprometido por hospitais e empresas farmacêuticas deve superar USD 16,2 bilhões até 2031. Varejo, manufatura, telecomunicações e setor público geram crescimento incremental, cada um exigindo aceleradores verticalizados que comprimem o tempo de obtenção de valor.
Por Tamanho da Organização:
As PMEs Passam do Ad Hoc ao EstratégicoAs grandes empresas responderam por USD 80,49 bilhões em 2025, ou 61,35% da receita, por gerenciarem portfólios extensos em múltiplas unidades de negócios. Seus projetos frequentemente abrangem modernização, pilotos de IA e cibersegurança em um único acordo plurianual, alimentando a escala dos fornecedores de primeiro nível.
As PMEs exibem um CAGR de 10,62%, o mais alto do mercado de terceirização de aplicações, à medida que as plataformas de nuvem reduzem as barreiras de entrada. A cobrança moderna permite que empresas menores convertam custos de capital fixo em despesas operacionais previsíveis. Os provedores desenvolvem microsserviços padronizados e pipelines de DevOps que se adequam a orçamentos de médio porte, mas atendem a padrões de segurança de nível empresarial. A ênfase na facilidade de engajamento reformula as estratégias de entrada no mercado e expande o volume total.

Por Modelo de Contrato:
Resultados Superam InsumosOs contratos de preço fixo ainda dominam com 47,35% da receita de 2025, pois os CFOs valorizam a precisão orçamentária. Ainda assim, os acordos baseados em resultados crescem a um CAGR de 13,68% e podem representar um quarto do tamanho do mercado de terceirização de aplicações até 2031. Esses acordos vinculam a receita a métricas de desempenho, como adoção pelos usuários, velocidade de lançamento ou custo por sinistro processado.
Os arranjos de tempo e material permanecem úteis para desenvolvimentos exploratórios, e as estruturas de Construção-Operação-Transferência (BOT) atraem empresas que buscam eventual internalização. Uma mudança em direção a acordos de nível de experiência foca nas pontuações de satisfação dos funcionários em vez da simples disponibilidade do sistema. Os provedores aprimoram as estruturas de governança para monitorar os KPIs continuamente, utilizando ferramentas de observabilidade para comprovar o valor entregue.
Análise Geográfica
Mercado de Terceirização de Aplicações das Américas
A América do Norte gerou 55,05 bilhões de USD, equivalendo a 41,95% da receita de 2025 no mercado de terceirização de aplicações. As empresas adotam IA, arquiteturas orientadas a eventos e segurança de confiança zero em escala. Os centros nearshore no México, na Colômbia e na Costa Rica crescem cerca de 20% ao ano, reduzindo o atrito de fuso horário para equipes ágeis.
Mercado de Terceirização de Aplicações da APAC
A Ásia-Pacífico registra o CAGR mais rápido de 11,85%, com Índia, Vietnã e Filipinas ancorando a entrega. Somente a Índia tem como meta 20,81 bilhões de USD em exportações de software até 2029. O impulso doméstico de nuvem da China abre novos trabalhos de consultoria, enquanto Austrália e Singapura se tornam hubs regionais para cargas de trabalho regulamentadas. A inflação salarial e a rotatividade mantêm os fornecedores investindo em automação e cidades de segundo nível.
Mercado de Terceirização de Aplicações da Europa
A Europa apresenta demanda estável, moldada por diretrizes de soberania de dados. Alemanha e Reino Unido permanecem os principais compradores, e Polônia, Romênia e Ucrânia atraem orçamentos de nearshore de clientes ocidentais graças ao alinhamento linguístico. As regiões de nuvem locais construídas por hiperescaladores eliminam as barreiras de latência anteriores e apoiam negócios de análise de borda. Esses fatores fortalecem coletivamente o apelo da região para investimentos em tecnologia de nearshore.
Mercado de Terceirização de Aplicações da LATAM e MEA
América Latina, Oriente Médio e África representam novos mercados em crescimento. Brasil, Chile e Argentina oferecem equipes ágeis competitivas em custo para empresas norte-americanas. Os governos do Golfo financiam grandes programas de serviços digitais, criando demanda por conhecimento em nuvem e cibersegurança, enquanto África do Sul e Nigéria desenvolvem bases de codificação em fintech e telecomunicações. A clareza regulatória e as melhorias na capacidade de rede determinarão quanto do mercado mais amplo de terceirização de aplicações essas regiões capturarão até 2031.
Panorama regulatório
A regulamentação para a terceirização de aplicações está se tornando mais restritiva em relação à soberania de dados, ao risco de terceiros e à garantia de nuvem para o setor público, moldando tanto as escolhas de local de entrega quanto a forma como os contratos são regidos. Na União Europeia, a Lei de Resiliência Operacional Digital (DORA) está sendo operacionalizada por meio de normas técnicas detalhadas, incluindo o Regulamento Delegado (UE) 2025/532 da Comissão (março de 2025) para a subcontratação de serviços de TIC por entidades financeiras, o que aumenta os requisitos de documentação e supervisão em cadeias de entrega com múltiplos fornecedores.
Em 2026, diversas ações regulatórias reforçaram a mudança em direção a uma entrega transfronteiriça controlada. A Comissão Europeia introduziu a Lei de Desenvolvimento de Nuvem e IA (CADA) em 3 de junho de 2026, estabelecendo níveis obrigatórios de garantia da União para serviços em nuvem utilizados por autoridades do setor público e elevando o padrão exigido dos provedores que atendem cargas de trabalho governamentais. Na Índia, o Reserve Bank of India estabeleceu 10 de abril de 2026 como prazo de conformidade para que entidades regulamentadas alinhem seus contratos existentes de terceirização de TI às Diretrizes Mestras atualizadas. Na ASEAN, um marco de fevereiro de 2026 sobre princípios de computação em nuvem transfronteiriça (incluindo o conceito de Corredor de Dados Confiável) foi publicado para formalizar fluxos de dados regulamentados entre os Estados-membros participantes.
Análise da cadeia de valor
A cadeia de valor da terceirização de aplicações começa com os proprietários da demanda do cliente (CIO, CISO e equipes de produto de negócios), que definem o escopo de modernização, manutenção, segurança e operações gerenciadas, seguido pela contratação e governança, que cada vez mais incorporam KPIs vinculados a resultados. Os principais provedores de serviços, incluindo integradores de sistemas globais e empresas de serviços gerenciados, orquestram a entrega usando uma combinação de consultoria onshore, equipes ágeis nearshore e engenharia offshore, enquanto os hyperscalers de nuvem e fornecedores de plataformas fornecem as camadas subjacentes de runtime, segurança e observabilidade.
A execução também depende de um ecossistema de parceiros de nuvem e plataforma, especialistas verticais e canais de fornecimento de talentos. Transações recentes indicam uma integração mais profunda em toda a cadeia, como o acordo entre CGI e Telia para transferir serviços de nuvem e capacidade, com quase 250 funcionários migrando para a CGI (junho de 2026). Contratos maiores, plurianuais e voltados à automação, também indicam essa direção, incluindo o contrato de 1,14 bilhão de dólares da HCLTech para um modelo operacional impulsionado por IA voltado ao local de trabalho digital e às redes corporativas (julho de 2026). Os pontos de estrangulamento centram-se na escassez de competências em IA, segurança em nuvem e conformidade, além de exigências mais elevadas de garantia e auditoria, que levam os fornecedores a padronizar ferramentas, fortalecer os controles de terceiros e expandir a capacidade nearshore para trabalhos regulamentados e sensíveis a fuso horário.
Cenário Competitivo
Concentração do Mercado
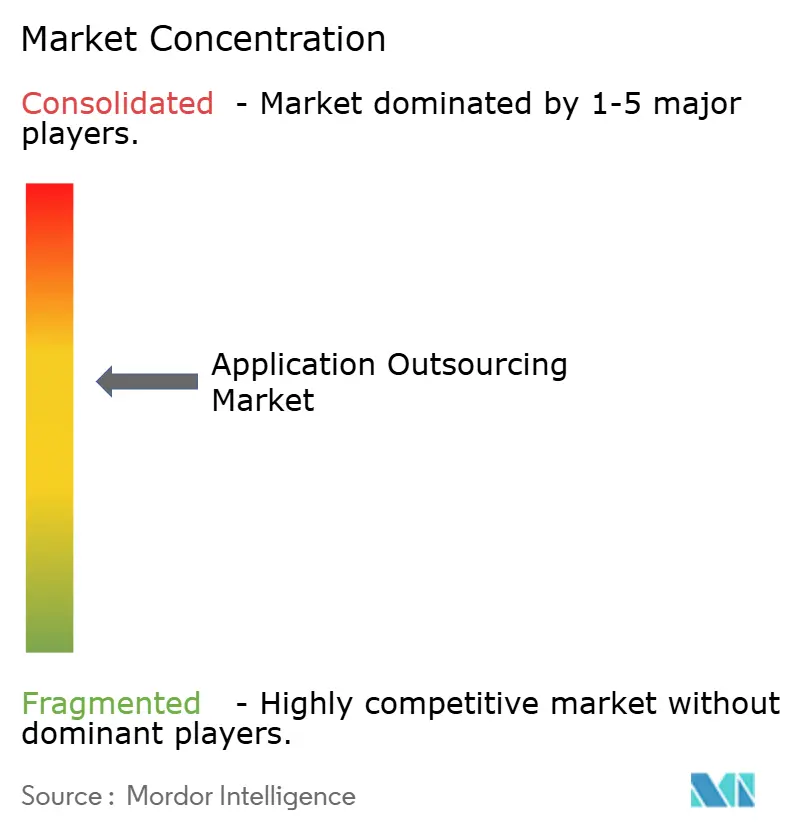
O mercado permanece moderadamente concentrado: os 10 principais fornecedores respondem por aproximadamente 45% da receita de 2025. A Accenture lidera, obtendo 64,9 bilhões de USD de trabalhos que combinam migração para nuvem, segurança gerenciada e aceleradores de IA generativa. NTT Data e Tata Consultancy Services seguem, cada uma próxima de 30 bilhões de USD. Seus amplos relacionamentos de canal e entrega em múltiplos continentes conferem-lhes uma escala incomparável para especialistas em aplicações de nicho.
Players de médio porte, como EPAM, LTI e Luxoft, concentram-se em profundidade setorial em automotivo, bancário ou engenharia embarcada. Eles vencem fornecendo capacidades de nicho que provedores maiores integram em programas de ponta a ponta. As alianças estratégicas com hiperescaladores tornam-se fundamentais: a TCS formou sua unidade AI.Cloud para agrupar serviços de IA generativa específicos de domínio com zonas de aterrissagem em nuvem. A aquisição de 6,4 bilhões de USD da HashiCorp pela IBM impulsiona a política como código e a automação multinuvem.
A intensidade competitiva também aumenta em segurança, testes e design. Empresas especializadas como Cloudify, Mav3rik e CloudDev estão sendo absorvidas para enriquecer as equipes de consultoria. Os provedores de nearshore comercializam alinhamento cultural e fluência em inglês para absorver o excesso de sprints ágeis de clientes norte-americanos. A rivalidade baseada em preço diminui à medida que os KPIs orientados a resultados impulsionam a diferenciação em direção à propriedade intelectual e às arquiteturas de referência.
Líderes do Setor de Terceirização de Aplicações
-
Accenture Plc
-
IBM Consulting (IBM Corporation)
-
Tata Consultancy Services (TCS) Ltd.
-
Cognizant Technology Solutions Corporation
-
Wipro Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terceirização de Aplicações Empresas cobertas neste relatório
- Accenture Plc
- IBM Consulting (IBM Corporation)
- Tata Consultancy Services (TCS) Ltd.
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Capgemini SE
- DXC Technology
- HCL Technologies
- Infosys Limited
- NTT DATA Group Corporation
- Atos SE
- CGI Inc.
- Fujitsu Limited
- Tech Mahindra Limited
- LTIMindtree Limited
- Sopra Steria Group SA
- EPAM Systems Inc.
- Endava PLC
- Globant S.A
- Persistent Systems Limited
- Softtek Ltd.
- UST Global
- Hexaware Technologies Limited
- Virtusa Corporation
- Mphasis Limited
- Unisys Corporation
Oportunidades de mercado e perspectivas futuras
Os serviços de aplicações gerenciados, baseados em resultados e habilitados por IA, criam espaço em branco para provedores capazes de empacotar modernização, segurança e automação operacional em uma única oferta comercial. A assinatura pela HCLTech de um contrato de cinco anos e meio, no valor de 1,14 bilhão de dólares (vigente a partir de julho de 2026), para operar um modelo operacional impulsionado por IA para locais de trabalho digitais globais e redes corporativas, e a entrada da CGI em uma parceria estratégica com a Telia em junho de 2026, que transfere a responsabilidade por serviços de nuvem corporativa e capacidade e transfere quase 250 funcionários, indicam que os compradores estão dispostos a transferir a responsabilidade operacional juntamente com ativos e talentos.
A soberania e a entrega transfronteiriça regulamentada também estão abrindo oportunidades específicas ligadas a arquiteturas em conformidade e modelos operacionais regionais, não apenas ao offshoring genérico. A introdução da CADA pela Comissão Europeia em junho de 2026 (níveis de garantia da União para nuvem do setor público) e o alinhamento dos contratos de terceirização impulsionado pelo RBI (prazo de conformidade de abril de 2026) aumentam a demanda por parceiros de terceirização de aplicações capazes de comprovar controles, gerenciar a governança de subcontratados e segmentar cargas de trabalho em ambientes híbridos. Dentro da entrega, o nearshoring e os modelos estruturados de transferência de talentos, incluindo CGI-Telia, sustentam a continuidade do serviço enquanto modernizam ambientes legados e reforçam os controles da cadeia de suprimentos cibernética.
Desenvolvimentos industriais recentes em Mercado de Terceirização de Aplicações
- Julho de 2026: A Accenture recebeu uma ordem de tarefa de cinco anos, com valor de até 821 milhões de dólares, para apoiar a integração da War Data Platform do Departamento de Defesa dos EUA, sob o mecanismo contratual GSA ALLIANT 2. O trabalho centra-se na integração de dados e aplicações em escala, em um ambiente de alta segurança, elevando o padrão exigido dos fornecedores que posicionam a terceirização de aplicações em torno da modernização de missão crítica e de operações seguras.
- Abril de 2026: A Wipro garantiu um contrato estratégico de transformação plurianual com o Olam Group para fornecer serviços de transformação de ponta a ponta, apoiados pelas plataformas Wipro Intelligence com IA. O contrato destaca como grandes compradores estão agrupando mudanças de aplicações, operações e produtividade impulsionada por IA em menos parcerias estratégicas, em vez de terceirização fragmentada, projeto a projeto.
- Maio de 2025: A Accenture adquiriu a Cloudify por 420 milhões de dólares para aprofundar suas capacidades europeias de migração para a nuvem. O movimento fortaleceu a capacidade da Accenture de executar programas de modernização de aplicações em modelos de entrega orientados para a nuvem e apoiou a expansão de contratos multinacionais europeus, onde os requisitos de conformidade e localização da entrega estão aumentando.
Mercado de Terceirização de Aplicações Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Definimos o mercado de terceirização de aplicações como o valor dos contratos baseados em honorários nos quais as empresas transferem o desenvolvimento, a manutenção, a modernização ou as operações gerenciadas de aplicações para um provedor de serviços externo, entregues onshore, nearshore ou offshore. O dimensionamento é capturado como receita de serviços vinculada a um escopo específico de aplicações.
Exclusões de escopo: Excluímos serviços compartilhados internos, hospedagem de infraestrutura pura, licenças de software únicas, terceirização de processos de negócios pura, manutenção de hardware e serviços genéricos de hospedagem em nuvem.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Desenvolvimento e Integração de Aplicações
- Manutenção e Suporte de Aplicações
- Testes e QA de Aplicações
- Modernização e Migração de Aplicações
- Serviços de Segurança de Aplicações
- Outros
- Por Modelo de Implantação
- Local (On-premise)
- Nuvem
- Híbrido
- Por Indústria do Usuário Final
- BFSI
- Saúde e Ciências da Vida
- Mídia e Entretenimento
- Logística e Transporte
- Varejo e Comércio Eletrônico
- Manufatura
- Governo e Setor Público
- TI e Telecomunicações
- Outras Indústrias de Usuários Finais
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Modelo de Contrato
- Preço Fixo
- Tempo e Material
- Baseado em Resultados / Serviços Gerenciados
- Construção-Operação-Transferência (BOT)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Malásia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com sinais públicos que explicam como a demanda está se formando e onde os orçamentos estão sendo gastos em serviços de software empresarial. Utilizamos fontes como o Banco Mundial, a OCDE e o FMI para contexto macroeconômico, juntamente com estatísticas de comércio de TI e serviços, quando disponíveis, para verificar os padrões de entrega transfronteiriça.
Para fundamentar o escopo do serviço, também recorremos a fontes como o Bureau of Labor Statistics dos Estados Unidos para tendências de emprego e salários em serviços de TI, e a Organização Internacional de Normalização para terminologia de gestão de serviços comumente utilizada. Relatórios anuais, transcrições de chamadas de resultados e materiais para investidores ajudam a mapear as mudanças no mix de serviços entre desenvolvimento, manutenção e trabalhos de modernização, além de verificar cruzadamente a linguagem de precificação e os padrões de duração de contratos. Em alguns casos, também utilizamos assinaturas pagas que fornecem dados financeiros de empresas e inteligência de notícias, além de bases de dados de patentes para identificar onde a modernização e as ferramentas de ciclo de vida de aplicações estão se acelerando. Essas fontes documentais são meramente ilustrativas, e revisamos muitos documentos e conjuntos de dados públicos adicionais para coletar, validar e esclarecer premissas.
Entrevistas e Pesquisas Primárias
As discussões primárias foram conduzidas com provedores de serviços, compradores empresariais e participantes de canais ou consultoria que acompanham grandes portfólios de aplicações sendo construídos, operados e modernizados. Utilizamos essas entrevistas para confirmar o que é contabilizado como terceirização de aplicações em comparação com a terceirização de TI adjacente, e para estabelecer faixas práticas para tamanhos de contratos, ciclos de renovação e a divisão típica entre trabalho de operação e mudança nas diferentes regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 19% | APAC: 43% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 39% | EMEA: 37% |
| Players menores: 22% | Gerentes: 42% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O modelo é construído utilizando uma combinação de abordagens top-down e bottom-up, em que o conjunto de demanda é reconstruído a partir dos gastos empresariais com TI e serviços de aplicações, e então filtrado para o trabalho de aplicações terceirizadas por meio de verificações de adoção e mix de entrega. Para manter os números realistas, corroboramos os totais com aproximações bottom-up seletivas utilizando divisões de receita de provedores amostrados, verificações de canal sobre valores típicos de contratos e proxies de preço médio por esforo (tabelas de tarifas e taxas de serviços gerenciados) aplicados a indicadores de volume validados.
Algumas variáveis que influenciam fortemente o dimensionamento incluem a participação terceirizada dos orçamentos de desenvolvimento e manutenção de aplicações, os ciclos de renovação e relicitação para serviços gerenciados de aplicações, o ritmo dos programas de modernização de aplicações, as mudanças em direção à entrega em nuvem e híbrida no trabalho de aplicações, e as diferenças regionais de custo e utilização que afetam a precificação realizada. Quando uma visão bottom-up apresenta lacunas, as peças faltantes são tratadas por meio de interpolação conservadora utilizando índices de grupos de pares confirmados em entrevistas, e então ajustados de volta ao teto orientado pela demanda.
Para as previsões, baseamo-nos em análises de cenários apoiadas por relações simples do tipo regressão entre indicadores macroeconômicos, a direção dos gastos empresariais com TI e a intensidade da modernização. Em seguida, revisamos os caminhos de crescimento finais em relação ao que os profissionais esperam para os pipelines de negócios e renovações nos próximos anos. Quando os dados divergem, a previsão é mantida nos fatores mais repetíveis que podem ser rastreados até orçamentos, mix de entrega e cadência de contratos.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados por meio de triangulação entre a construção do conjunto de demanda, verificações de razoabilidade do lado dos provedores e sinais independentes, como comentários sobre orçamentos, tendências de emprego em serviços de TI e ciclos de modernização visíveis. Qualquer grande variação aciona um retorno às premissas, onde verificamos novamente as definições, o timing cambial e se algum item de escopo migrou inadvertidamente para infraestrutura ou BPO.
Antes da aprovação final, o modelo é revisado por outro analista para verificar a consistência lógica, e uma segunda passagem é realizada para garantir que os totais regionais se reconciliem com os números globais sem sobreposições ocultas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram orçamentos ou modelos de entrega de forma que possa modificar a trajetória do mercado. Imediatamente antes da entrega, realizamos uma atualização final para que a visão reflita as divulgações públicas mais recentes e o feedback primário validado.
Dimensionamento do Mercado Global de Terceirização de Aplicações da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para terceirização de aplicações podem parecer muito diferentes, mesmo quando o nome do tema parece semelhante, porque as regras de contagem nem sempre estão alinhadas. As diferenças geralmente decorrem do que é incluído como trabalho de aplicações, de como o valor do contrato é reconhecido e da rapidez com que as premissas são atualizadas à medida que os modelos de entrega mudam.
Ao acompanhar as estruturas de negócios, o timing cambial e as verificações de limites de serviço no modelo, a Mordor Intelligence mantém a terceirização de aplicações limitada ao trabalho de escopo de aplicações baseado em honorários e evita misturar hospedagem de infraestrutura ou BPO puro, o que é uma razão comum para os totais aumentarem em algumas publicações. A diferença também depende de se as estimativas tratam a modernização como um segmento separado, de como elas avançam da terceirização ampla de TI para a terceirização de aplicações utilizando premissas de participação, e de se a progressão do preço médio está vinculada a sinais de salários e utilização ou mantida constante entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 131,22 bilhões de USD (2025) | |
| Consultoria Global A | 159,80 bilhões de USD (2025) | Utiliza um enquadramento mais amplo de terceirização de TI e aloca uma participação para aplicações, o que pode inadvertidamente incluir serviços gerenciados de infraestrutura e operações de nuvem agrupadas que não são terceirização de escopo de aplicações. |
| Associação Setorial B | 118,40 bilhões de USD (2025) | Contabiliza principalmente grandes contratos reportáveis e renovações, o que pode subestimar contratos menores de aplicações gerenciadas e trabalhos de modernização distribuídos entregues por meio de painéis de múltiplos fornecedores. |
A tabela aponta principalmente para escolhas de limites e reconhecimento, e não para uma divergência sobre a direção da demanda. Quando o escopo é mantido restrito ao desenvolvimento, manutenção, modernização e operações gerenciadas de aplicações, e quando o preço e a cadência de renovação são validados com entrevistas, o tamanho resultante permanece mais fácil de replicar e explicar entre as regiões.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de terceirização de aplicações?
O mercado está avaliado em USD 142,53 bilhões em 2026 e tem previsão de atingir USD 215,46 bilhões até 2031.
Qual segmento de serviço cresce mais rapidamente?
Os Serviços de Segurança de Aplicações lideram o crescimento com um CAGR de 12,61%, à medida que as empresas priorizam a mitigação de riscos cibernéticos.
Por que os modelos de implantação híbrida estão ganhando espaço?
Os modelos híbridos equilibram a escalabilidade da nuvem com a conformidade local, expandindo-se a um CAGR de 9,81% para atender aos mandatos de soberania de dados.
Como os contratos baseados em resultados estão mudando as relações com os fornecedores?
Eles vinculam os honorários aos resultados de negócios, como a velocidade de lançamento, abrindo uma oportunidade de CAGR de 13,68% para serviços gerenciados.
Qual região apresenta a maior taxa de crescimento?
A Ásia-Pacífico se expande a um CAGR de 11,85% devido à rápida adoção digital e à sua consolidada base de talentos em terceirização.
O que impulsiona a adoção da terceirização de aplicações pelas PMEs?
O acesso a competências especializadas, a precificação orientada à nuvem e a necessidade de rápida transformação digital impulsionam a terceirização pelas PMEs a um CAGR de 10,62%.