
Taille et part du marché de l'externalisation des applications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 142.53 Milliards de dollars |
| Taille du Marché (2031) | 215.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.62 % |
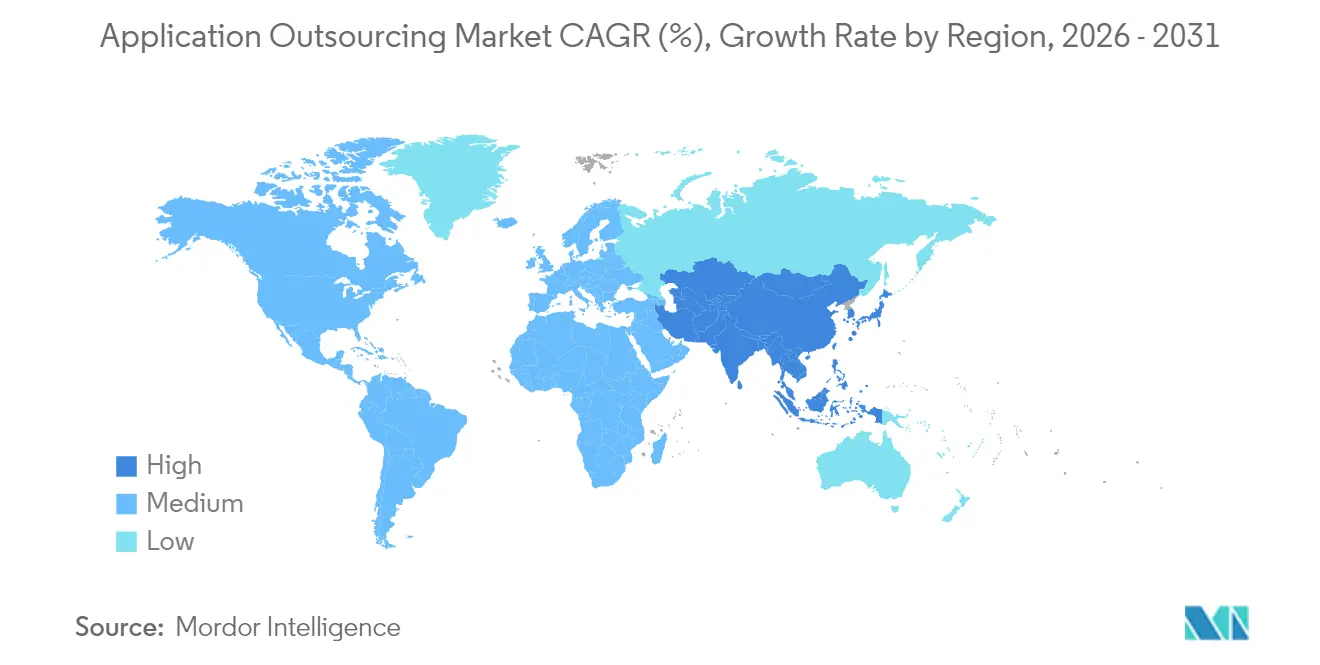
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'externalisation des applications par Mordor Intelligence
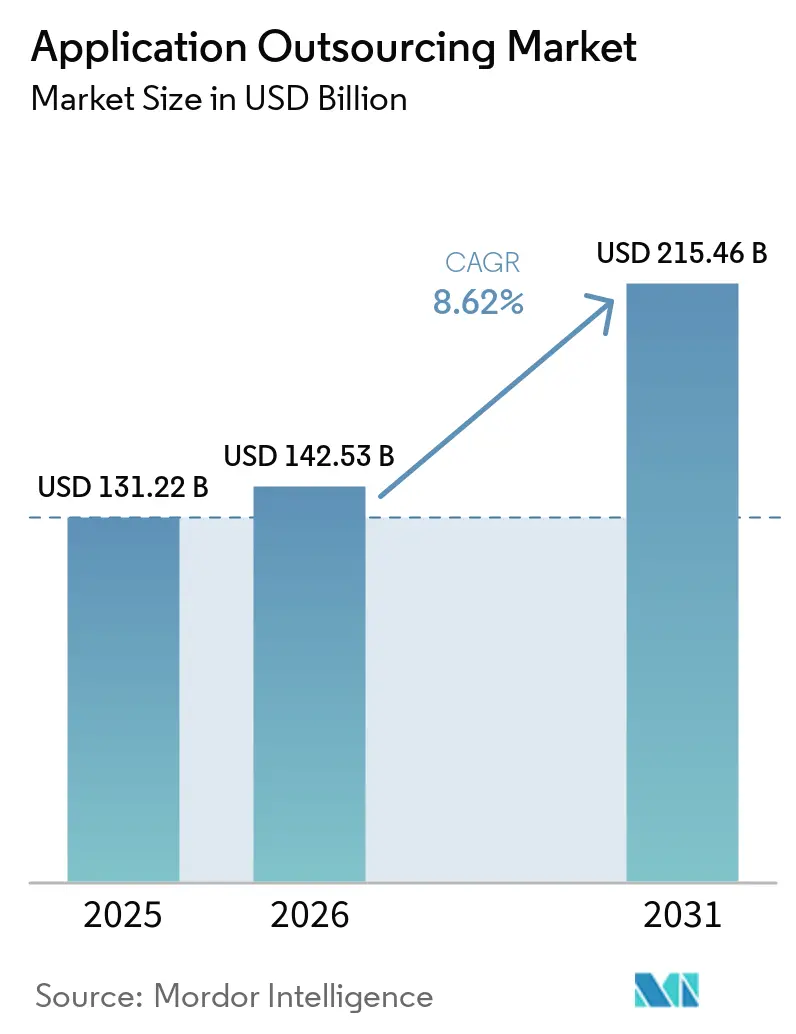
La taille du marché de l'externalisation des applications devrait passer de 131,22 milliards USD en 2025 à 142,53 milliards USD en 2026 et devrait atteindre 215,46 milliards USD d'ici 2031, avec un CAGR de 8,62 % sur la période 2026-2031. Cette croissance reflète la manière dont les entreprises considèrent désormais l'expertise applicative externe comme un élément central de leur stratégie numérique plutôt que comme un simple exercice de réduction des coûts. La demande est la plus visible dans les projets de maintenance, de sécurité et de modernisation qui maintiennent la résilience des charges de travail critiques. Les déploiements cloud et les contrats basés sur les résultats élargissent l'opportunité totale adressable, tandis que le nearshoring et le multisourcing diversifient les modèles de prestation. Les prestataires de services se perfectionnent rapidement en IA générative et en cybersécurité pour rester pertinents. Les entreprises du marché intermédiaire dont le chiffre d'affaires est compris entre 1 et 5 milliards USD apportent un nouveau volume, offrant au marché de l'externalisation des applications une marge de progression dans toutes les grandes régions.
Principaux enseignements du rapport
- Par type de service, la maintenance et le support applicatifs ont représenté 30,85 % de la part de marché de l'externalisation des applications en 2025, tandis que les services de sécurité ont affiché le CAGR le plus rapide à 12,61 %.
- Par modèle de déploiement, les solutions basées sur le cloud ont capturé 56,35 % de la taille du marché de l'externalisation des applications en 2025 ; les environnements hybrides progressent à un CAGR de 9,81 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le BFSI a représenté 28,10 % du chiffre d'affaires 2025 ; le secteur de la santé et des sciences de la vie devrait croître à un CAGR de 12,55 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont contrôlé 61,35 % du chiffre d'affaires 2025 ; le segment des PME se développe à un CAGR de 10,62 %.
- Par modèle contractuel, les engagements à prix fixe ont représenté 47,35 % du chiffre d'affaires en 2025 ; les contrats basés sur les résultats progressent à un CAGR de 13,68 %.
- Par zone géographique, l'Amérique du Nord a représenté 41,95 % du chiffre d'affaires en 2025 ; l'Asie-Pacifique est positionnée pour un CAGR de 11,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Essor des programmes de transformation numérique auprès des PME | +5.4% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Pivot du BFSI vers la banque de plateforme et les API ouvertes | +5.0% | Mondial | Moyen terme (2 à 4 ans) |
| Demande d'applications cloud natives pour les charges de travail IA/ML | +4.5% | Amérique du Nord, APAC | Court terme (≤ 2 ans) |
| Pression sur l'optimisation des coûts après la compression des marges technologiques de 2022 | +4.1% | Mondial | Court terme (≤ 2 ans) |
| Consolidation des fournisseurs vers des partenaires de service à tableau de bord unique | +3.6% | Mondial, avec un impact plus élevé sur les marchés matures | Moyen terme (2 à 4 ans) |
| Expansion de la livraison en proximité géographique vers les pôles de niveau 2 d'Amérique latine | +3.2% | Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor des programmes de transformation numérique auprès des PME
Les PME considèrent désormais l'externalisation comme la voie la plus rapide vers des applications modernes qui améliorent la productivité et la portée client. Aux États-Unis, 60 % des petites entreprises prévoient d'externaliser le développement de logiciels en 2025, attirées par des modèles de consommation flexibles qui suppriment les barrières en capital initial. Avec plus de 40 000 entreprises dans le monde générant entre 500 millions et 5 milliards USD de chiffre d'affaires, le segment offre un vivier de 300 à 400 milliards USD pour les prestataires de services. Ces derniers répondent en proposant des offres cloud-first pilotées par API qui s'adaptent aux budgets limités tout en étant facilement évolutives. En conséquence, le chiffre d'affaires des PME devrait dépasser la croissance globale du marché de l'externalisation des applications jusqu'en 2031.
Pivot du BFSI vers la banque de plateforme et les API de finance ouverte
Les banques et les assureurs accélèrent leurs dépenses applicatives pour soutenir la finance intégrée, les écosystèmes d'API ouvertes et les architectures cloud natives. JPMorgan Chase rapporte que le transfert des charges de travail vers le cloud libère des capacités avancées en matière de données et consolide son leadership en IA. [1] Près de 72 % des institutions financières externalisent déjà une part substantielle de leurs fonctions informatiques, et cette intensité augmente lorsque les délais réglementaires imposent des changements rapides de plateforme. Les prestataires dotés d'une expertise sectorielle en matière de risque, de conformité et d'intégration des paiements acquièrent un avantage concurrentiel, le BFSI représentant la plus grande part unique du marché de l'externalisation des applications.
Demande d'applications cloud natives pour les charges de travail IA/ML
Plus de la moitié des contrats de services numériques de 2024 incluaient une preuve de concept en IA, confirmant que les entreprises souhaitent des applications d'apprentissage automatique de niveau production. [2] La conception cloud native est indispensable pour exécuter des pipelines d'IA évolutifs et intégrer des données en temps réel. Des entreprises de services, à l'image de TCS, ont recyclé des centaines de milliers de collaborateurs sur l'IA générative pour rester dans la course. [3] La convergence de l'urgence liée à l'IA et des économies du cloud élargit le marché de l'externalisation des applications bien au-delà des budgets traditionnels de développement, maintenance et support d'applications.
Pression sur l'optimisation des coûts après la compression des marges technologiques de 2022
La compression des marges en 2022 a conduit les directeurs des systèmes d'information à rechercher des économies rapides. L'externalisation cible désormais l'efficacité opérationnelle plutôt que le seul coût de la main-d'œuvre. Les contrats basés sur les résultats lient les honoraires à des indicateurs commerciaux mesurables et réduisent le temps consacré aux avenants. Les prestataires de soins de santé, par exemple, externalisent les applications de gestion du cycle des revenus pour réduire les taux de créances irrécouvrables tout en améliorant l'expérience patient. En s'attaquant à la fois aux coûts et à l'agilité, les entreprises consolident le marché de l'externalisation des applications comme un poste budgétaire central jusqu'en 2031.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des coûts de conformité liés aux transferts transfrontaliers de données | -3.6% | Mondial, avec un impact plus élevé dans l'UE, en Chine et en Russie | Moyen terme (2 à 4 ans) |
| Attrition des talents et inflation salariale dans les pôles offshore | -3.2% | Inde, Philippines, Europe de l'Est | Court terme (≤ 2 ans) |
| Augmentation des incidents de violation de la chaîne d'approvisionnement cyber | -2.7% | Mondial | Moyen terme (2 à 4 ans) |
| Plateformes low-code pilotées par l'IA cannibalisant le développement, maintenance et support d'applications traditionnel | -2.3% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de conformité liés aux transferts transfrontaliers de données
Des règles de souveraineté des données plus strictes, telles que le RGPD, le CCPA et les mandats sectoriels, obligent les entreprises à repenser leurs modèles de livraison et, parfois, à répartir les charges de travail par région. Les conseils juridiques avertissent que les amendes pour non-conformité et les mesures correctives peuvent annuler les gains issus de l'arbitrage de la main-d'œuvre. [4] Les prestataires répondent avec des zones cloud régionales et des centres en proximité géographique, mais le chiffrement supplémentaire, les audits et les évaluations d'impact sur les transferts alourdissent malgré tout les coûts de projet et ralentissent les cycles commerciaux.
Attrition des talents et inflation salariale dans les pôles offshore
L'intense recrutement dans les domaines du cloud, de la cybersécurité et de l'IA provient d'un vivier mondial de talents limité. Les principaux pôles indiens font état de hausses salariales annuelles de 8 à 12 % pour les profils avancés, et l'attrition dépasse les moyennes historiques. Certains clients transfèrent leurs activités vers l'Europe de l'Est ou l'Amérique latine pour stabiliser les coûts. D'autres poussent leurs fournisseurs à investir dans l'automatisation afin de compenser la hausse des salaires. La pression continue sur les marges pourrait imposer de nouvelles structures tarifaires au sein du marché de l'externalisation des applications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
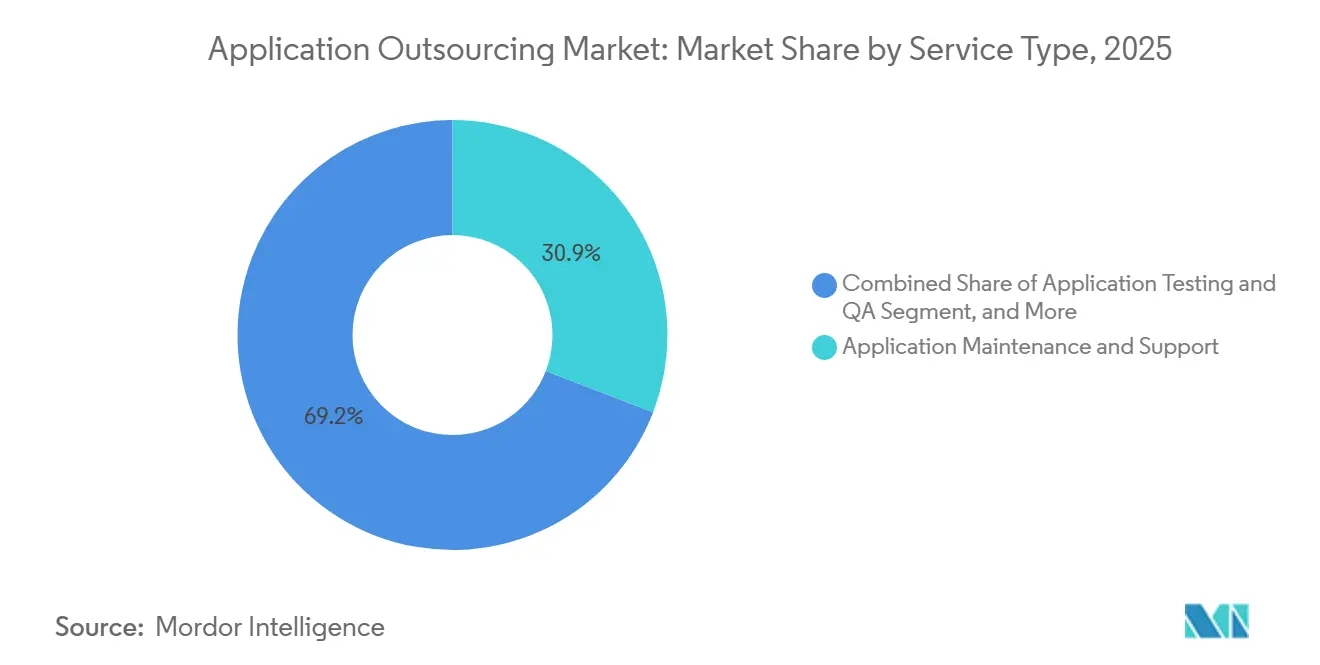
La sécurité gagne du terrain sur la maintenanceLa maintenance et le support applicatifs ont contribué à hauteur de 40,49 milliards USD en 2025, représentant 30,85 % du marché global de l'externalisation des applications. Les plateformes ERP, CRM et de gestion de la chaîne d'approvisionnement de longue date nécessitent toujours une disponibilité fiable et des mises à niveau progressives, ce qui maintient une demande stable pour les services gérés. Cependant, la multiplication des exploits zero-day et les amendes réglementaires font passer la sécurité d'un service annexe à un moteur de croissance.
Les services de sécurité applicative progressent à un CAGR de 12,61 % à mesure que les conseils d'administration élèvent le risque cyber. Les entreprises préfèrent des spécialistes externes qui combinent des outils d'analyse de code avec des talents SOC disponibles 24h/24 et 7j/7. En conséquence, la taille du marché de l'externalisation des applications pour les projets de sécurité devrait augmenter fortement, tandis que la part de la maintenance se contracte lentement. Les services de développement, d'intégration, de modernisation et de test complètent le portefeuille, avec 92 % des entreprises planifiant un certain niveau de refactorisation des systèmes hérités avant 2031.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par modèle de déploiement :
L'hybride devient la solution pragmatique par défautLes déploiements cloud représentent 56,35 % du chiffre d'affaires 2025, soit 73,96 milliards USD, soulignant comment l'infrastructure en abonnement et la mise à l'échelle automatisée définissent désormais les feuilles de route de modernisation. Les entreprises qui migrent leurs charges de travail d'analyse, de commerce numérique et de collaboration vers le cloud constituent le principal contributeur au marché de l'externalisation des applications.
Les modèles hybrides progressent à un TCAC de 9,81 % car les secteurs réglementés ne peuvent pas abandonner leurs systèmes sur site du jour au lendemain. Les prestataires fournissent des chaînes d'outils basées sur Kubernetes qui font le lien entre les centres de données et les régions des hyperscaleurs, en maintenant la latence et la conformité sous contrôle. À mesure que cet équilibre se stabilise, la part de marché de l'externalisation des applications pour les environnements sur site diminue progressivement, mais ces environnements restent pertinents pour les tâches à ultra-faible latence ou à données souveraines. Le segment maintient les prestataires occupés à gérer les couches réseau, identité et observabilité dans des parcs mixtes.
Par secteur d'activité des utilisateurs finaux :
La santé accélère après le BFSILe BFSI génère 36,86 milliards USD en 2025 et demeure le secteur pivot, porté par les écosystèmes d'API ouvertes et des normes de disponibilité strictes. Ses budgets conséquents donnent aux banques le levier nécessaire pour exiger des contrats basés sur les résultats qui améliorent la détection des fraudes et la rapidité d'intégration des clients. Avec 28,10 % du chiffre d'affaires 2025, le BFSI reste la référence pour les contrats à grande échelle au sein du marché de l'externalisation des applications.
La santé et les sciences de la vie enregistre la croissance la plus rapide, à un TCAC de 12,55 %, à mesure que les prestataires numérisent les parcours patients et sécurisent les données sensibles. L'adoption rapide de la télésanté, les plateformes de données d'essais cliniques et les diagnostics activés par l'IA stimulent la demande d'architectures cloud conformes à la norme HIPAA. La taille du marché de l'externalisation des applications mobilisée par les hôpitaux et les entreprises pharmaceutiques devrait dépasser 16,2 milliards USD d'ici 2031. La vente au détail, l'industrie manufacturière, les télécommunications et le secteur public génèrent une croissance incrémentale, chacun nécessitant des accélérateurs verticalisés qui réduisent le délai de rentabilisation.
Par taille d'organisation :
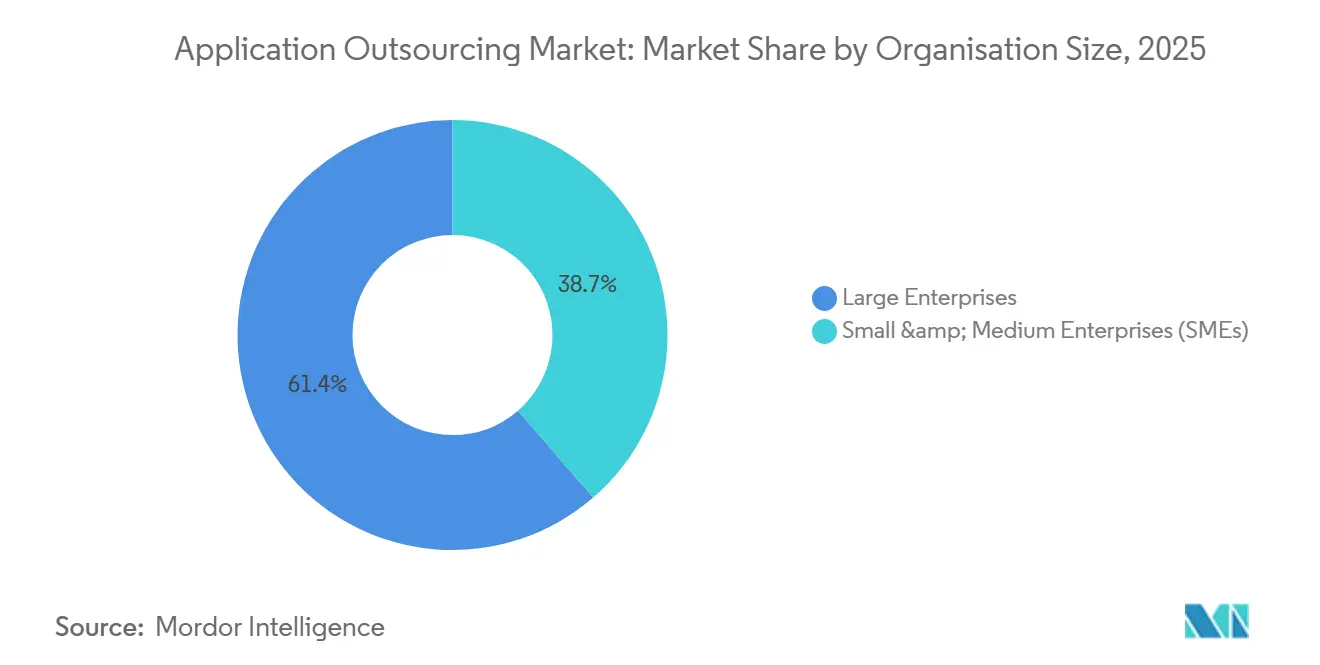
Les PME passent de l'improvisation à la stratégieLes grandes entreprises ont représenté 80,49 milliards USD en 2025, soit 61,35 % du chiffre d'affaires, car elles gèrent des portefeuilles étendus dans plusieurs unités opérationnelles. Leurs projets couvrent souvent la modernisation, les pilotes d'IA et la cybersécurité dans un seul accord pluriannuel, alimentant en volume les fournisseurs de premier rang.
Les PME affichent un TCAC de 10,62 %, le plus élevé du marché de l'externalisation des applications, à mesure que les plateformes cloud abaissent les seuils d'entrée. La facturation moderne permet aux petites entreprises de convertir des coûts d'investissement fixes en dépenses d'exploitation prévisibles. Les prestataires conçoivent des microservices standardisés et des pipelines DevOps adaptés aux budgets du marché intermédiaire, tout en répondant aux exigences de sécurité de niveau entreprise. L'accent mis sur la facilité d'engagement redéfinit les stratégies commerciales et élargit le volume total.

Par modèle contractuel :
Les résultats priment sur les intrantsLes contrats à prix fixe dominent encore avec 47,35 % du chiffre d'affaires 2025, car les directeurs financiers accordent une grande importance à la précision budgétaire. Néanmoins, les contrats basés sur les résultats progressent à un TCAC de 13,68 % et pourraient représenter un quart de la taille du marché de l'externalisation des applications d'ici 2031. Ces contrats lient le chiffre d'affaires à des indicateurs de performance tels que l'adoption par les utilisateurs, la vélocité des livraisons ou le coût par dossier traité.
Les arrangements en temps et matériaux restent utiles pour les développements exploratoires, et les structures Build-Operate-Transfer (BOT) attirent les entreprises souhaitant une réinternalisation ultérieure. Un glissement vers les accords de niveau d'expérience se concentre sur les scores de satisfaction des employés plutôt que sur la simple disponibilité. Les prestataires améliorent leurs cadres de gouvernance pour surveiller en continu les KPI, en utilisant des outils d'observabilité pour démontrer la valeur délivrée.
Analyse géographique
Marché de l'externalisation des applications dans les Amériques
L'Amérique du Nord a généré 55,05 milliards USD, soit 41,95 % des revenus de 2025 dans le marché de l'externalisation des applications. Les entreprises adoptent l'IA, les architectures événementielles et la sécurité zéro confiance à grande échelle. Les centres nearshore au Mexique, en Colombie et au Costa Rica connaissent une croissance proche de 20 % par an, réduisant les frictions liées aux fuseaux horaires pour les équipes agiles.
Marché de l'externalisation des applications en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 11,85 %, avec l'Inde, le Vietnam et les Philippines comme piliers de la prestation. L'Inde seule vise 20,81 milliards USD d'exportations de logiciels d'ici 2029. L'essor du cloud domestique en Chine ouvre de nouvelles missions de conseil, tandis que l'Australie et Singapour deviennent des pôles régionaux pour les charges de travail réglementées. L'inflation salariale et le taux d'attrition poussent les prestataires à investir dans l'automatisation et les villes de second rang.
Marché de l'externalisation des applications en Europe
L'Europe affiche une demande stable, façonnée par les directives sur la souveraineté des données. L'Allemagne et le Royaume-Uni restent les principaux acheteurs, et la Pologne, la Roumanie et l'Ukraine attirent les budgets nearshore des clients occidentaux grâce à leur alignement linguistique. Les régions cloud locales construites par les hyperscalers suppriment les barrières de latence antérieures et soutiennent les contrats d'analytique en périphérie. Ces facteurs renforcent collectivement l'attrait de la région pour les investissements technologiques nearshore.
Marché de l'externalisation des applications en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique représentent de nouveaux théâtres de croissance. Le Brésil, le Chili et l'Argentine offrent des équipes agiles compétitives en termes de coûts pour les entreprises nord-américaines. Les gouvernements du Golfe financent de vastes programmes de services numériques, créant une demande en matière de cloud et de cybersécurité, tandis que l'Afrique du Sud et le Nigéria développent des bases de codage dans les domaines de la fintech et des télécommunications. La clarté réglementaire et les améliorations de la capacité réseau détermineront la part du marché global de l'externalisation des applications que ces régions capteront d'ici 2031.
Paysage réglementaire
La réglementation relative à l'externalisation applicative se durcit autour de la souveraineté des données, du risque lié aux tiers et de l'assurance cloud pour le secteur public, ce qui influence à la fois les choix de localisation de la prestation et les modalités de gouvernance des contrats. Dans l'Union européenne, le règlement sur la résilience opérationnelle numérique (DORA) est mis en œuvre à travers des normes techniques détaillées, notamment le règlement délégué (UE) 2025/532 de la Commission (mars 2025) relatif à la sous-traitance des services TIC par les entités financières, ce qui accroît les exigences en matière de documentation et de supervision au sein des chaînes de prestation multi-fournisseurs.
En 2026, plusieurs mesures politiques ont renforcé le mouvement vers une prestation transfrontalière contrôlée. La Commission européenne a introduit le Cloud and AI Development Act (CADA) le 3 juin 2026, établissant des niveaux d'assurance obligatoires à l'échelle de l'Union pour les services cloud utilisés par les autorités du secteur public et relevant les exigences pour les fournisseurs desservant les charges de travail gouvernementales. En Inde, la Reserve Bank of India a fixé au 10 avril 2026 la date limite de mise en conformité pour les entités réglementées afin d'aligner les accords d'externalisation informatique existants sur les Master Directions mises à jour. Au sein de l'ASEAN, un cadre publié en février 2026 sur les principes de l'informatique en cloud transfrontalière (incluant un concept de Trusted Data Corridor) a été mis en place pour formaliser les flux de données réglementés entre les États membres participants.
Analyse de la chaîne de valeur
La chaîne de valeur de l'externalisation applicative commence par les responsables de la demande client (CIO, CISO et équipes produit métier) qui définissent le périmètre de modernisation, de maintenance, de sécurité et d'opérations gérées, suivi par la contractualisation et la gouvernance qui intègrent de plus en plus des KPI liés aux résultats. Les principaux prestataires de services, notamment les intégrateurs de systèmes mondiaux et les entreprises de services gérés, orchestrent la prestation en combinant conseil onshore, équipes agiles nearshore et ingénierie offshore, tandis que les hyperscalers du cloud et les éditeurs de plateformes fournissent les couches sous-jacentes d'exécution, de sécurité et d'observabilité.
L'exécution s'appuie également sur un écosystème de partenaires cloud et plateformes, de spécialistes sectoriels et de canaux d'approvisionnement en talents. Des transactions récentes témoignent d'une intégration plus profonde tout au long de la chaîne, comme l'accord entre CGI et Telia pour le transfert des services cloud et de capacité, avec près de 250 employés rejoignant CGI (juin 2026). Des engagements pluriannuels de plus grande envergure axés sur l'automatisation illustrent également cette tendance, notamment le contrat de 1,14 milliard USD conclu par HCLTech pour un modèle opérationnel piloté par l'IA destiné au poste de travail numérique et aux réseaux d'entreprise (juillet 2026). Les principaux goulets d'étranglement concernent la rareté des compétences en IA, en sécurité cloud et en conformité, ainsi que des exigences accrues en matière d'assurance et d'audit, qui poussent les fournisseurs à standardiser leurs outils, à renforcer les contrôles des tiers et à étendre leur capacité nearshore pour les travaux réglementés et sensibles au fuseau horaire.
Paysage concurrentiel
Concentration du Marché
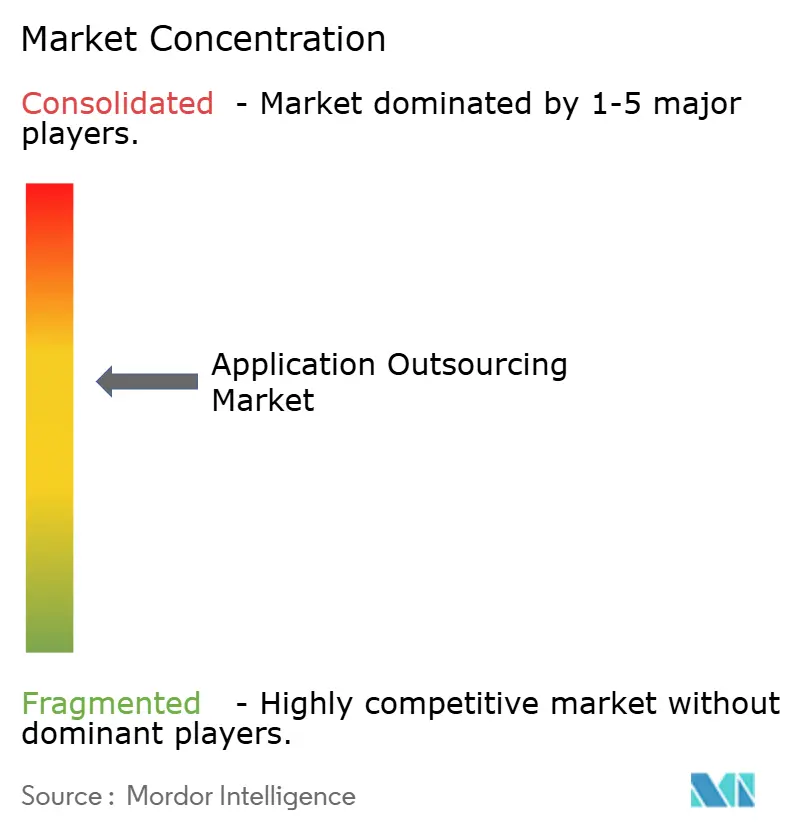
Le marché reste modérément concentré : les 10 premiers fournisseurs représentent environ 45 % du chiffre d'affaires 2025. Accenture est en tête, tirant 64,9 milliards USD de travaux qui combinent migration cloud, sécurité gérée et accélérateurs d'IA générative. NTT Data et Tata Consultancy Services suivent, chacun proche de 30 milliards USD. Leurs larges relations de distribution et leur prestation multi-continents leur confèrent une échelle inégalée par les spécialistes purement applicatifs.
Les acteurs de niveau intermédiaire tels qu'EPAM, LTI et Luxoft se concentrent sur la profondeur sectorielle dans l'automobile, la banque ou l'ingénierie embarquée. Ils se démarquent en fournissant des capacités de niche que les grands prestataires intègrent dans des programmes de bout en bout. Les alliances stratégiques avec les hyperscalers deviennent essentielles : TCS a créé son unité AI.Cloud pour regrouper des services GenAI spécifiques à un domaine avec des zones d'atterrissage cloud. L'acquisition de HashiCorp par IBM pour 6,4 milliards USD renforce la politique en tant que code et l'automatisation multi-cloud.
L'intensité concurrentielle augmente également dans les domaines de la sécurité, des tests et du design. Des entreprises spécialisées telles que Cloudify, Mav3rik et CloudDev sont absorbées pour enrichir les équipes de conseil. Les prestataires nearshore mettent en avant leur alignement culturel et leur maîtrise de l'anglais pour capter les débordements de sprints agiles des clients américains. La concurrence par les prix diminue à mesure que les KPI axés sur les résultats poussent la différenciation vers la propriété intellectuelle et les architectures de référence.
Leaders du secteur de l'externalisation des applications
-
Accenture Plc
-
IBM Consulting (IBM Corporation)
-
Tata Consultancy Services (TCS) Ltd.
-
Cognizant Technology Solutions Corporation
-
Wipro Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'externalisation des applications Entreprises couvertes dans ce rapport
- Accenture Plc
- IBM Consulting (IBM Corporation)
- Tata Consultancy Services (TCS) Ltd.
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Capgemini SE
- DXC Technology
- HCL Technologies
- Infosys Limited
- NTT DATA Group Corporation
- Atos SE
- CGI Inc.
- Fujitsu Limited
- Tech Mahindra Limited
- LTIMindtree Limited
- Sopra Steria Group SA
- EPAM Systems Inc.
- Endava PLC
- Globant S.A
- Persistent Systems Limited
- Softtek Ltd.
- UST Global
- Hexaware Technologies Limited
- Virtusa Corporation
- Mphasis Limited
- Unisys Corporation
Lire l’analyse des entreprises de externalisation des applications
Opportunités de marché et perspectives d'avenir
Les services applicatifs gérés basés sur les résultats et alimentés par l'IA créent un espace pour les fournisseurs capables d'intégrer modernisation, sécurité et automatisation opérationnelle en une seule offre commerciale. La signature par HCLTech d'un engagement de cinq ans et demi d'un montant de 1,14 milliard USD (effectif à partir de juillet 2026) pour gérer un modèle opérationnel piloté par l'IA pour le poste de travail numérique mondial et les réseaux d'entreprise, ainsi que le partenariat stratégique conclu par CGI avec Telia en juin 2026, qui transfère la responsabilité des services cloud et de capacité d'entreprise tout en déplaçant près de 250 employés, indiquent tous deux que les acheteurs sont prêts à céder la responsabilité opérationnelle en même temps que les actifs et les talents.
La souveraineté et la prestation transfrontalière réglementée ouvrent également des opportunités ciblées liées à des architectures conformes et à des modèles opérationnels régionaux, et non plus seulement à l'offshoring générique. L'introduction du CADA par la Commission européenne en juin 2026 (niveaux d'assurance à l'échelle de l'Union pour le cloud du secteur public) et l'alignement des accords d'externalisation piloté par la RBI (échéance de conformité en avril 2026) accroissent la demande de partenaires d'externalisation applicative capables de démontrer leurs contrôles, de gérer la gouvernance des sous-traitants et de segmenter les charges de travail au sein des environnements hybrides. Dans le cadre de la prestation, le nearshoring et les modèles structurés de transfert de talents, y compris celui de CGI-Telia, soutiennent la continuité de service tout en modernisant les environnements hérités et en renforçant les contrôles de la chaîne d'approvisionnement cyber.
Développements industriels récents dans Marché de l'externalisation des applications
- Juillet 2026 : Accenture a reçu un bon de commande de cinq ans d'une valeur pouvant atteindre 821 millions USD pour soutenir l'intégration de la War Data Platform du Département de la Défense des États-Unis dans le cadre du véhicule contractuel GSA ALLIANT 2. Ce travail porte sur l'intégration à grande échelle des données et des applications dans un environnement à haute sécurité, relevant les exigences pour les fournisseurs qui positionnent l'externalisation applicative autour de la modernisation critique et des opérations sécurisées.
- Avril 2026 : Wipro a conclu un engagement de transformation stratégique pluriannuel avec Olam Group pour fournir des services de transformation de bout en bout soutenus par les plateformes Wipro Intelligence alimentées par l'IA. Cet engagement illustre comment les grands acheteurs regroupent le changement applicatif, les opérations et la productivité pilotée par l'IA au sein de partenariats stratégiques moins nombreux plutôt que dans une externalisation fragmentée, projet par projet.
- Mai 2025 : Accenture a acquis Cloudify pour 420 millions USD afin de renforcer ses capacités de migration cloud en Europe. Cette opération a renforcé la capacité d'Accenture à exécuter des programmes de modernisation applicative dans des modèles de prestation orientés cloud et a soutenu la montée en puissance des engagements multi-pays en Europe, où les exigences de conformité et de localisation de la prestation sont croissantes.
Marché de l'externalisation des applications Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous définissons le marché de l'externalisation des applications comme la valeur des contrats à honoraires par lesquels les entreprises confient le développement, la maintenance, la modernisation ou les opérations applicatives gérées à un prestataire de services externe, en mode onshore, nearshore ou offshore. La valorisation est capturée en tant que chiffre d'affaires de services lié à un périmètre applicatif spécifique.
Exclusions du périmètre : nous excluons les services partagés internes, l'hébergement d'infrastructure pur, les licences logicielles ponctuelles, l'externalisation des processus métier pure, la maintenance matérielle et les services d'hébergement cloud génériques.
Aperçu de la segmentation
- Par type de service
- Développement et intégration d'applications
- Maintenance et support d'applications
- Tests et assurance qualité d'applications
- Modernisation et migration d'applications
- Services de sécurité des applications
- Autres
- Par modèle de déploiement
- Sur site
- Cloud
- Hybride
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Santé et sciences de la vie
- Médias et divertissement
- Logistique et transport
- Commerce de détail et commerce électronique
- Industrie manufacturière
- Gouvernement et secteur public
- Technologies de l'information et télécommunications
- Autres secteurs d'activité des utilisateurs finaux
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par modèle contractuel
- Prix fixe
- Temps et matériaux
- Basé sur les résultats / Services gérés
- Build-Operate-Transfer (BOT)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Malaisie
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des signaux publics qui expliquent comment la demande se forme et où les budgets sont dépensés dans les services logiciels d'entreprise. Nous utilisons des sources telles que la Banque mondiale, l'OCDE et le FMI pour le contexte macroéconomique, ainsi que des statistiques sur le commerce des services informatiques lorsqu'elles sont disponibles pour vérifier les schémas de prestation transfrontalière.
Pour ancrer le périmètre des services, nous nous référons également à des sources telles que le Bureau of Labor Statistics des États-Unis pour les tendances en matière d'emploi et de salaires dans les services informatiques, et à l'Organisation internationale de normalisation pour la terminologie couramment utilisée en gestion des services. Les rapports annuels, les transcriptions d'appels de résultats et les présentations aux investisseurs aident à cartographier les évolutions du mix de services entre le développement, la maintenance et la modernisation, puis à recouper les formulations tarifaires et les schémas de durée des contrats. Dans quelques cas, nous utilisons également des abonnements payants qui fournissent des données financières d'entreprises et des informations de veille, ainsi que des bases de données de brevets pour repérer où la modernisation et les outils de cycle de vie applicatif s'accélèrent. Ces sources documentaires sont uniquement illustratives, et nous avons examiné de nombreux documents et ensembles de données publics supplémentaires pour collecter, valider et clarifier les hypothèses.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des prestataires de services, des acheteurs d'entreprise et des participants aux canaux de distribution ou au conseil qui gèrent de larges portefeuilles applicatifs en cours de construction, d'exploitation et de modernisation. Nous utilisons ces entretiens pour confirmer ce qui est comptabilisé comme externalisation des applications par rapport à l'externalisation informatique adjacente, et pour établir des fourchettes pratiques pour les tailles de contrats, les cycles de renouvellement et la répartition typique entre les travaux de fonctionnement et de transformation selon les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 19 % | APAC : 43 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 37 % |
| Acteurs plus petits : 22 % | Managers : 42 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le modèle est construit en combinant une approche descendante et ascendante, où le vivier de demande est reconstitué à partir des dépenses des entreprises en services informatiques et applicatifs, puis filtré vers les travaux applicatifs externalisés à l'aide de vérifications du taux d'adoption et du mix de prestation. Pour maintenir le réalisme des chiffres, nous corroborons les totaux avec des approximations ascendantes sélectives utilisant des ventilations de chiffre d'affaires de prestataires échantillonnés, des vérifications de canal sur les valeurs contractuelles typiques et des proxies de prix moyen de vente par effort (grilles tarifaires et honoraires de services gérés) appliqués à des indicateurs de volume validés.
Parmi les variables qui influencent fortement le dimensionnement, on trouve la part externalisée des budgets de développement et de maintenance applicatifs, les cycles de renouvellement et de remise en appel d'offres pour les services applicatifs gérés, le rythme des programmes de modernisation applicative, les évolutions vers la prestation cloud et hybride dans les travaux applicatifs, et les différences régionales de coût et d'utilisation qui affectent les prix réalisés. Lorsqu'une vue ascendante présente des lacunes, les éléments manquants sont traités par interpolation conservatrice à l'aide de ratios de groupes de pairs confirmés lors des entretiens, puis ajustés en fonction du plafond déterminé par la demande.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par des relations de type régression simple entre les indicateurs macroéconomiques, la direction des dépenses informatiques des entreprises et l'intensité de la modernisation. Nous examinons ensuite les trajectoires de croissance finales par rapport aux attentes des praticiens concernant les pipelines de contrats et les renouvellements au cours des prochaines années. Lorsque les données divergent, la prévision est maintenue sur les facteurs les plus reproductibles qui peuvent être retracés jusqu'aux budgets, au mix de prestation et au calendrier des contrats.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation entre la construction du vivier de demande, les vérifications de vraisemblance côté prestataire et des signaux indépendants tels que les commentaires budgétaires, les tendances de l'emploi dans les services informatiques et les cycles de modernisation visibles. Tout écart important déclenche un retour aux hypothèses, où nous revérifions les définitions, le calendrier des devises et si un élément du périmètre a dérivé vers l'infrastructure ou l'externalisation des processus métier par erreur.
Avant la validation finale, le modèle est examiné par un autre analyste pour la cohérence logique, et une seconde passe est effectuée pour s'assurer que les totaux régionaux se réconcilent avec les chiffres mondiaux sans chevauchements cachés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les budgets ou les modèles de prestation d'une manière qui affecterait la trajectoire du marché. Juste avant la livraison, nous effectuons une dernière passe d'actualisation afin que la vue reflète les divulgations publiques les plus récentes et les retours primaires validés.
Comparaison du dimensionnement du marché mondial de l'externalisation des applications par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'externalisation des applications peuvent sembler très différentes, même lorsque le nom du sujet paraît similaire, car les règles de comptage ne sont pas toujours alignées. Les différences proviennent généralement de ce qui est inclus comme travail applicatif, de la manière dont la valeur contractuelle est reconnue et de la rapidité avec laquelle les hypothèses sont actualisées à mesure que les modèles de prestation évoluent.
En suivant les structures des contrats, le calendrier des devises et les vérifications des limites de service dans le modèle, Mordor Intelligence maintient l'externalisation des applications limitée aux travaux applicatifs à honoraires et évite de mélanger l'hébergement d'infrastructure ou l'externalisation des processus métier pure, ce qui est une raison courante pour laquelle les totaux dérivent à la hausse dans certaines publications. L'écart dépend également de la manière dont les estimations traitent la modernisation comme un compartiment distinct, de la façon dont elles passent de l'externalisation informatique globale à l'externalisation des applications en utilisant des hypothèses de part, et de si la progression du prix moyen de vente est liée aux signaux de salaires et d'utilisation ou maintenue constante selon les régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 131,22 milliards USD (2025) | |
| Cabinet de conseil mondial A | 159,80 milliards USD (2025) | Utilise un cadre d'externalisation informatique plus large et alloue une part aux applications, ce qui peut involontairement inclure des services d'infrastructure gérée et des opérations cloud groupées qui ne relèvent pas de l'externalisation applicative. |
| Association professionnelle du secteur B | 118,40 milliards USD (2025) | Comptabilise principalement les attributions de contrats importants et les renouvellements déclarables, ce qui peut sous-estimer les contrats applicatifs gérés de plus petite taille et les travaux de modernisation distribués réalisés via des panels multi-fournisseurs. |
Le tableau pointe principalement vers des choix de périmètre et de reconnaissance, plutôt que vers un désaccord sur la direction de la demande. Lorsque le périmètre est maintenu strictement au développement applicatif, à la maintenance, à la modernisation et aux opérations applicatives gérées, et lorsque le prix et le calendrier de renouvellement sont validés par des entretiens, la taille résultante reste plus facile à reproduire et à expliquer selon les régions.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'externalisation des applications ?
Le marché est évalué à 142,53 milliards USD en 2026 et devrait atteindre 215,46 milliards USD d'ici 2031.
Quel segment de service connaît la croissance la plus rapide ?
Les services de sécurité des applications enregistrent la croissance la plus rapide, avec un TCAC de 12,61 %, à mesure que les entreprises font de la gestion du risque cyber une priorité.
Pourquoi les modèles de déploiement hybrides gagnent-ils du terrain ?
Les modèles hybrides équilibrent l'évolutivité du cloud avec la conformité sur site, progressant à un TCAC de 9,81 % pour répondre aux mandats de souveraineté des données.
Comment les contrats basés sur les résultats transforment-ils les relations avec les fournisseurs ?
Ils lient les honoraires aux résultats commerciaux tels que la vélocité des livraisons, ouvrant une opportunité à un TCAC de 13,68 % pour les services gérés.
Quelle région affiche le taux de croissance le plus élevé ?
L'Asie-Pacifique progresse à un TCAC de 11,85 % grâce à l'adoption numérique rapide et à son vivier établi de talents en externalisation.
Qu'est-ce qui stimule l'adoption de l'externalisation des applications par les PME ?
L'accès à des compétences spécialisées, une tarification cloud-first et le besoin de transformation numérique rapide poussent l'externalisation par les PME à un TCAC de 10,62 %.