
ジオポリマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
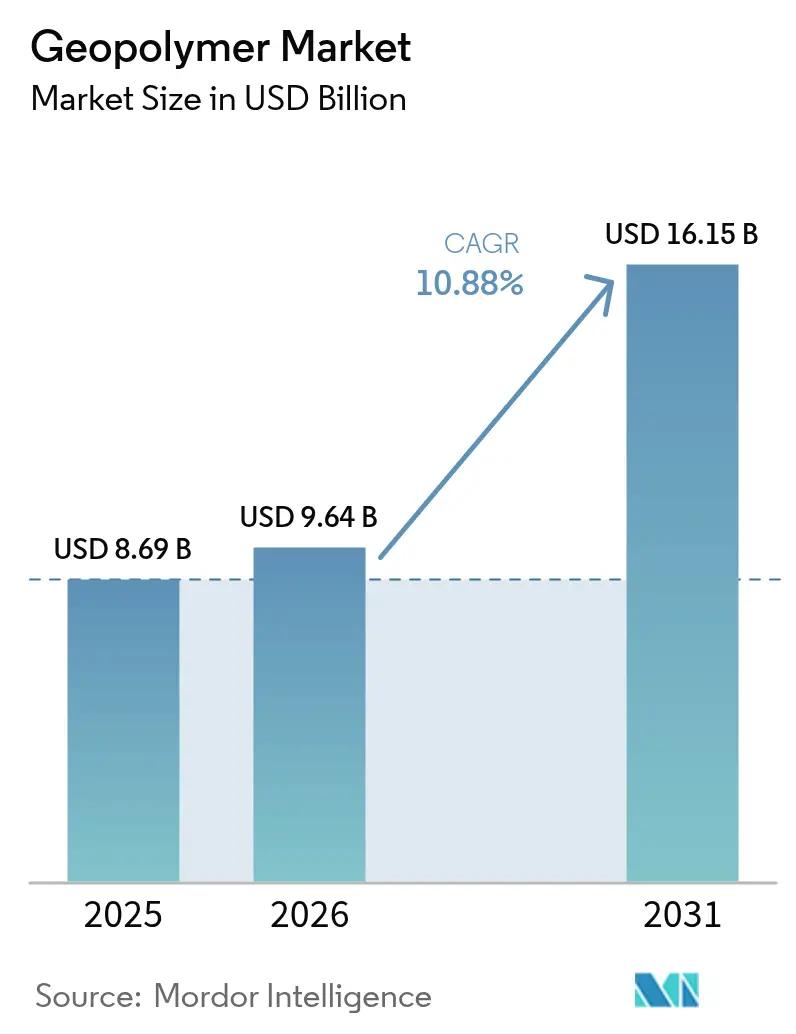
| 市場規模 (2026) | 9.64 十億米ドル |
| 市場規模 (2031) | 16.15 十億米ドル |
| Growth Rate (2026 - 2031) | 10.88 % |
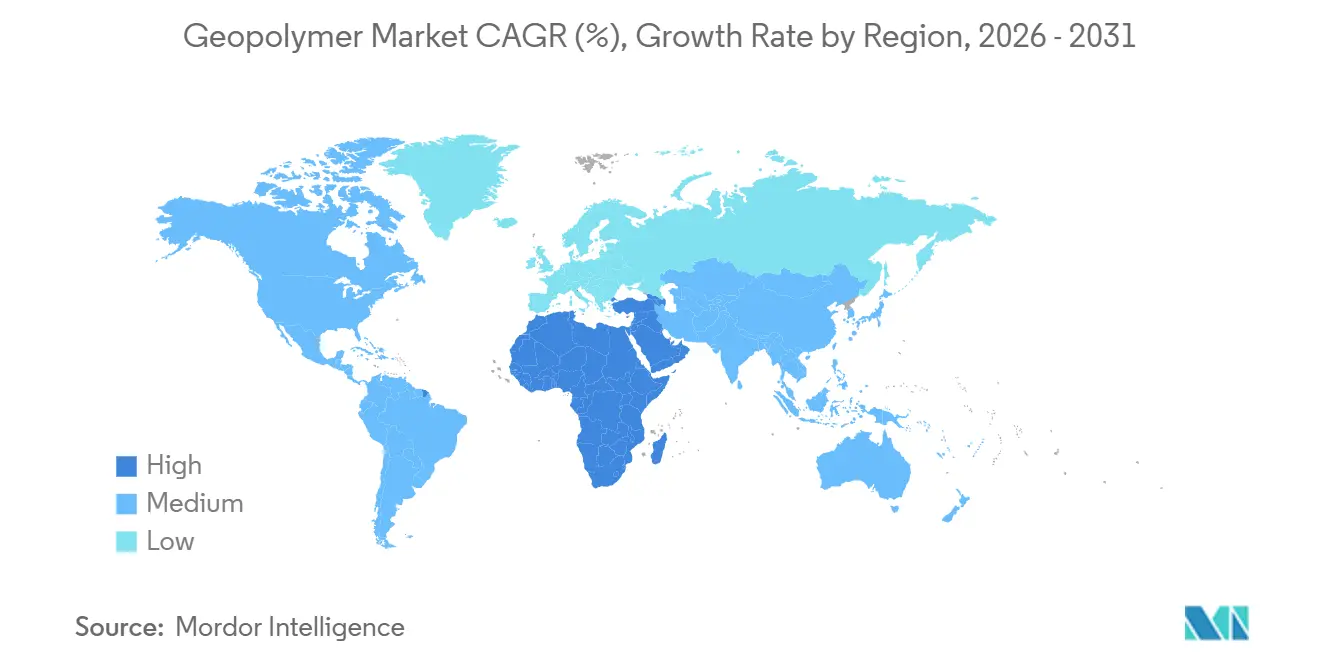
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
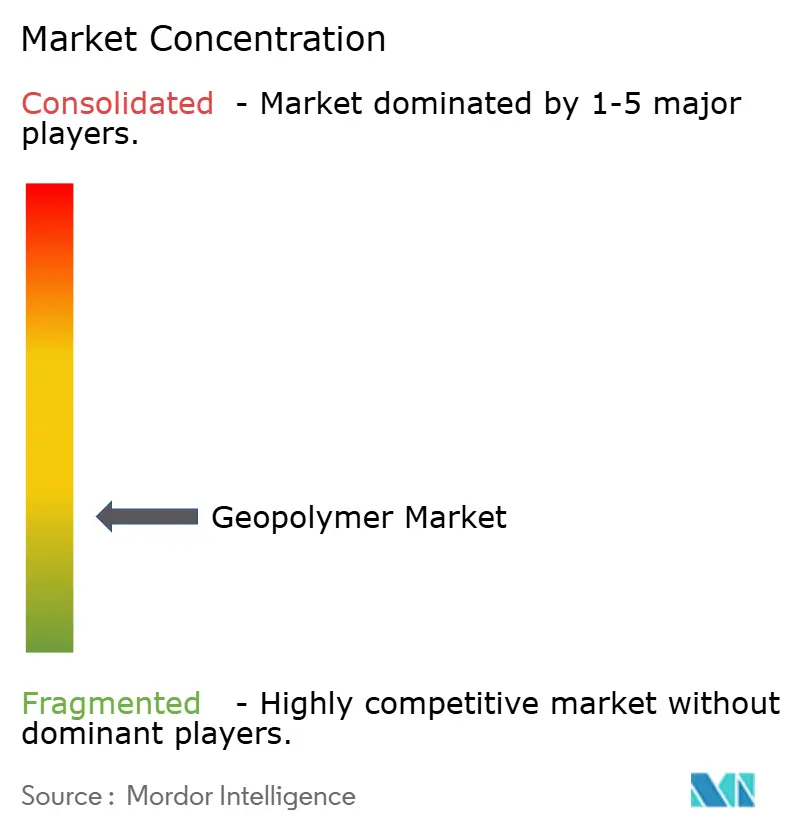
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジオポリマー市場分析
ジオポリマー市場規模は、2025年の86億9,000万米ドルから2026年には96億4,000万米ドルへと成長し、2026年~2031年にかけてCAGR 10.88%で2031年までに161億5,000万米ドルに達すると予測されています。炭素価格制度のもとでポルトランドセメントのコスト競争力が低下していること、フライアッシュやスラグなどの産業副産物へのアクセスが拡大していること、そして一液型配合の急速な成熟が、調達担当者をアルミノシリケート系バインダーへと誘導しています。ジオポリマー市場はまた、米国、欧州連合、湾岸諸国における環境配慮型建築義務化の恩恵を受けており、これらの国々はいずれも公共入札に内包炭素の閾値を組み込んでいます。レディーミクスメーカーはこれらの政策を活用して製品ポートフォリオを拡充しており、深海エネルギー事業者は従来のセメントシステムの2倍の硫酸塩攻撃耐性を持つジオポリマーグラウトを指定するようになっています。世界的なセメント大手が依然としてクリンカーの流通を支配し、設計基準の移行ペースを左右しているため、競争の激しさは中程度にとどまっていますが、独立系配合メーカーは廃棄物固化や耐火被覆において高マージンのニッチ市場を開拓しています。
主要レポートのポイント
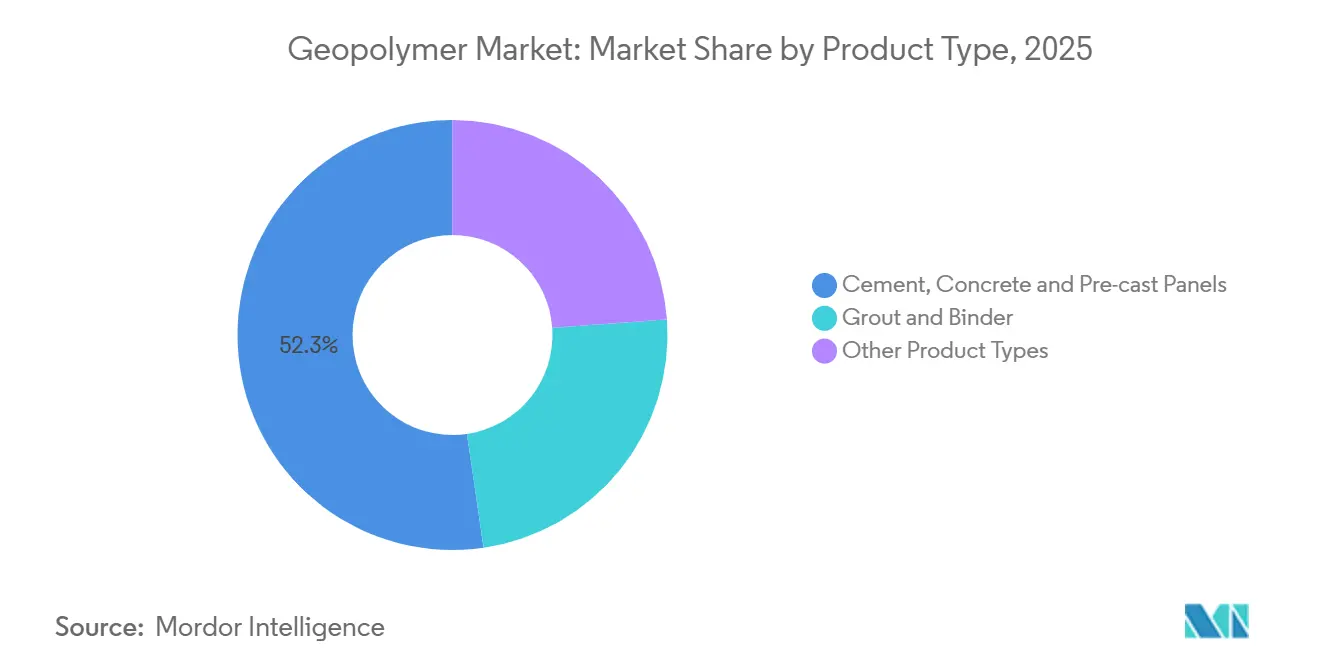
- 製品タイプ別では、セメント・コンクリート・プレキャストパネルが2025年のジオポリマー市場シェアの52.31%を占め、グラウト・バインダー用途は2031年にかけてCAGR 11.12%で拡大すると予測されています。
- 用途別では、建築工事が2025年のジオポリマー市場規模の34.45%を占め、核廃棄物・有害廃棄物固化用途は2031年にかけてCAGR 11.25%で拡大しています。
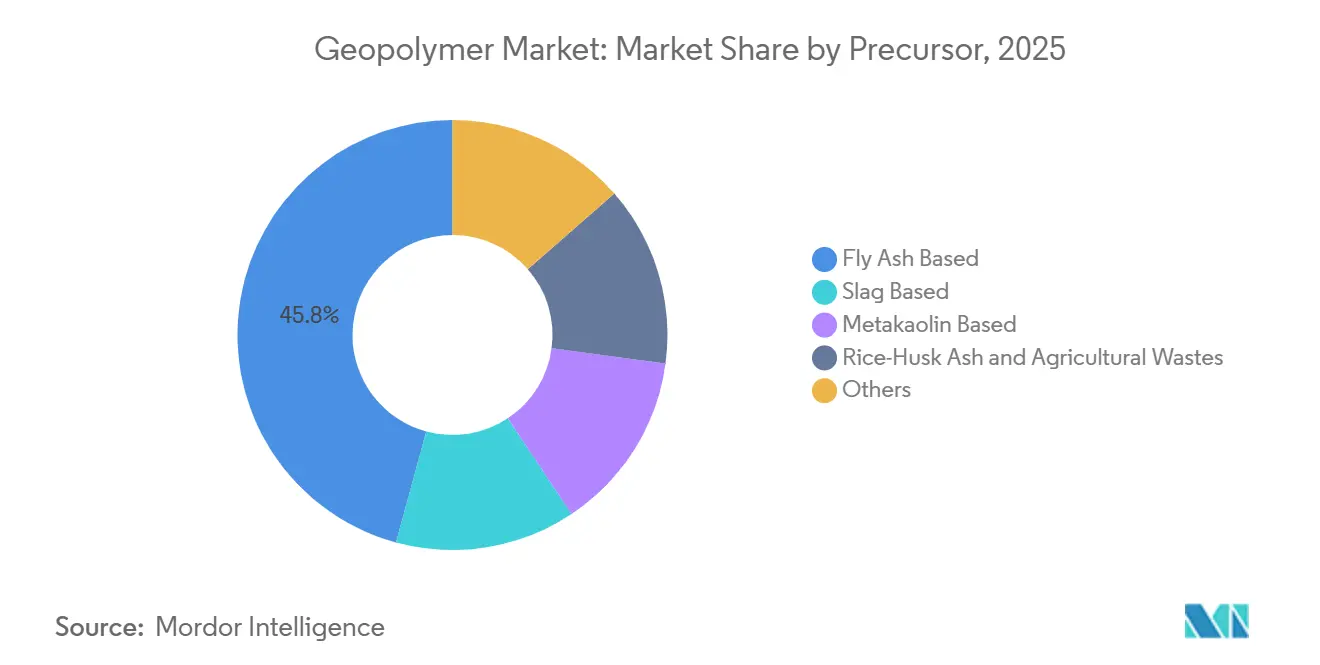
- 前駆体別では、フライアッシュ系システムが2025年のジオポリマー市場シェアの45.78%を占め、メタカオリン系配合は同期間にCAGR 11.67%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の市場の44.31%を占め、中東・アフリカ地域は2031年にかけて最高のCAGR 10.92%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セメント業界に対する厳格なCO₂排出規制 | +3.2% | 世界全体、特にEU、英国、中国、カリフォルニア州で強度が高い | 中期(2~4年) |
| フライアッシュおよびスラグ原料の入手可能性の拡大 | +2.4% | アジア太平洋中核(中国、インド、ASEAN)、北米への波及 | 短期(2年以内) |
| 環境配慮型建築認証材料への需要 | +2.1% | 北米、EU、中東(UAE、サウジアラビア) | 中期(2~4年) |
| 一液型ジオポリマー配合の急速な普及 | +1.8% | 世界全体、オーストラリア・北欧諸国・日本での早期普及 | 短期(2年以内) |
| 深海エネルギーおよび鉱業インフラへの採用 | +1.4% | 北海、メキシコ湾、南シナ海、西アフリカ沖合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セメント業界に対する厳格なCO₂排出規制
2026年より、炭素国境調整メカニズムが輸入クリンカーに追加課金を課すことになります。この動きにより、ポルトランドセメントとジオポリマー系バインダーのコスト格差が拡大する見込みです[1]欧州委員会、「EU排出量取引制度」、europa.eu。中国では、一部の省がクリンカー1トン当たりのCO₂排出量に上限を設けており、この規制が冬季の生産制限につながり、補助的バインダーの魅力を高めています。一方、カリフォルニア州のBuy Clean法は、圧縮強度1単位当たりのCO₂換算排出量に上限を義務付けており、フライアッシュジオポリマー混合物は炭素回収を必要とせずにこの基準を達成できます。さらに、ISO 14067認証がTier-1ゼネコンの間で普及しており、ジオポリマー仕様が数十億ドル規模のインフラポートフォリオに組み込まれています。国際エネルギー機関の予測によれば、2030年までに炭素価格制度が世界のセメント生産量の相当部分をカバーするようになり、これらの規制変化の勢いがさらに強まるとされています。
フライアッシュおよびスラグ原料の入手可能性の拡大
2025年、インドはフライアッシュを生産し、政策的な義務化が利用促進を後押しし、前駆体価格が前年比で下落しました。中国の鉄鋼セクターは2025年にスラグを大量生産し、余剰が生じました。この余剰はジオポリマー用途向けに割り当てられており、輸入メタカオリンより低価格で提供されています。ベトナムとインドネシアは精製ハブを開設し、強熱減量5%未満の原料を実現しました。この進歩により、圧縮強度のばらつきが低減されました。北米では、石炭火力発電所の廃止により年間フライアッシュ供給量が減少しました。この不足により、配合メーカーはコストが高いにもかかわらず粉砕ガラスポゾランへの転換を余儀なくされています。一方、五大湖周辺の電気アーク製鋼所は安定したスラグ供給を確保し、同地域のコスト優位性を維持しています。
環境配慮型建築認証材料への需要
LEED v5は、内包炭素を大幅に削減した混合物に対してクレジットを付与しており、この奨励策により北米の商業プロジェクトにおけるジオポリマー仕様の採用が促進されると予測されています。アブダビのEstidamaシステムはISO 21930環境製品宣言を義務付けており、認証済みジオポリマーサプライヤーはExpo 2030の大規模受注残を狙っています。一方、サウジアラビアのグリーンビルディングコードは公共建築物の内包炭素削減を目標とし、医療施設向けジオポリマーパネルの需要を喚起しています。さらに、BREEAM InternationalおよびEUのLevel(s)フレームワークはいずれも産業廃棄物を活用したコンクリートを奨励しており、ジオポリマー技術と完全に整合しています。
一液型ジオポリマー配合の急速な普及
乾燥アルカリ活性剤を内蔵した一液型システムは、現場での加水のみで使用でき、労務コストを削減できます。2025年、CEMEXはモンテレイの工業団地にこのようなコンクリートを納入しました。2025年末までに、Heidelberg Materialsはハノーバーの生産ラインを増強し、このような材料を月次で生産する体制を整えます。査読済み学術誌に掲載された研究によれば、アルミン酸ナトリウム活性化一液型混合物は、硫酸塩および塩化物暴露環境において二液型システムと同等の耐久性を発揮することが示されています。一方、日本の特許はこの革新をさらに発展させ、低温でも6時間以内に強度を発現するカルシウムスルホアルミネートブレンドを導入しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統一設計基準・規格の欠如 | -1.6% | 世界全体、特に北米・中東・南米で深刻 | 中期(2~4年) |
| アルカリ活性剤(NaOH / Na₂SiO₃)の価格変動 | -1.2% | 世界全体、輸入珪酸ナトリウムに依存する地域(南米・アフリカ)で最大のエクスポージャー | 短期(2年以内) |
| 品質管理を損なう原料の化学的変動性 | -0.9% | アジア太平洋(中国、インド、ASEAN)、東欧 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
統一設計基準・規格の欠如
ジオポリマーコンクリートはASTM C94およびACI 318に認定されておらず、エンジニアはプロジェクト固有の承認を求める必要があり、許可サイクルが長期化しています[2]米国コンクリート協会、「建築基準要件」、concrete.org。2024年に改訂されたオーストラリアのAS 3600性能条項は唯一の国家規格であり、研究開発の取り組みが主にその市場に集中しています。ISO 19596は2028年まで制定が見込まれないため、仕様担当者はリスク軽減のためにポルトランドセメントに戻ることが多い状況です。英国規格は耐久性試験後にのみジオポリマー混合物を認定しており、中東での普及を妨げています。さらに、ドイツとフランスのトンネル耐火規制の相違が、両国に対応するサプライヤーのコンプライアンスコストを押し上げています。
アルカリ活性剤の価格変動
2024年後半、欧州でのガス不足により珪酸ナトリウム価格が急騰し、ジオポリマーコンクリートのコストが上昇しました。2025年を通じて、アジアにおける水酸化ナトリウムのスポット価格が変動し、生産者は相当量のボリュームをヘッジせざるを得ませんでした。輸入活性剤に依存する南米のサプライヤーは高い着地コストに直面し、ジオポリマー混合物が地域のセメントより割高になる状況が生じました。世界市場を支配する3社が生産能力の相当シェアを握り、エネルギーコストのほぼ全額を買い手に転嫁しています。一方、アフリカのプロジェクトはコスト変動に悩まされており、通貨下落と輸入への完全依存がこの課題を悪化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プレキャストパネルが数量成長を牽引2025年、セメント・コンクリート・プレキャストパネルがジオポリマー市場を支配し、売上高の52.31%を占めました。この急増は主に、レディーミクス企業が一液型システムを採用し、現場でのバッチ処理を効率化したことによるものです。2031年までに、このセグメントは低炭素橋梁・学校・高層ビルファサードなどの公共プロジェクトに支えられ、ジオポリマー市場の相当部分を占めると見込まれています。これらのパネルの品質は工場管理養生によってさらに向上しています。一方、グラウト・バインダー製品はトンネル補修や海底ケーブル工事に牽引されて11.12%の成長を示しており、急速な強度発現に対してプレミアム価格が付いています。
ジオポリマー市場のニッチ用途として、耐火被覆や耐薬品ライニング向けのコーティング・接着剤が台頭しています。ただし、配合コストの高さが数量成長を抑制しています。以前は課題であった低温時の性能は現在対応が進んでいます。カルシウムスルホアルミネート促進剤を使用したノルウェーの現場試験では、5℃において8時間以内に15 MPaを達成できることが実証されました。特に欧州とオーストラリアで製品認証が増加するにつれ、多くのプレキャストメーカーが常温養生混合物に移行し、エネルギーコストの削減を実現しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:
廃棄物固化が特殊需要を牽引建築工事は2025年の市場売上高の34.45%を占め、低炭素コンクリートを重視する地方自治体のグリーンボンド資金調達に後押しされました。核廃棄物・有害廃棄物固化は絶対量では小規模ながら、2031年にかけてCAGR 11.25%で最も速い成長が予測されています。特筆すべきは、セラフィールドでの契約受注がジオポリマー封入による中レベル廃棄物処理に焦点を当てていることです。重要な動きとして、日本の規制当局が福島での土壌安定化にこの技術を承認し、各地域に先例を示しました。
道路の長寿命化を図るため、オーストラリアとインドのインフラ機関は膨張性粘土地盤での硫酸塩攻撃に強いジオポリマー舗装の試験導入を進めています。塩化物拡散係数が2×10⁻¹² m²/s未満の橋梁デッキ・橋脚ジャケット・海洋杭は「極めて低い」透水性基準を満たすだけでなく、維持管理間隔の延長も実現しています。石油化学プラントでは、耐火被覆ソリューションが1,100℃で4時間の完全性を誇り、従来の膨張型コーティングを凌駕し、2031年までの交換市場への参入が見込まれています。
前駆体・原料別:
フライアッシュ不足を背景にメタカオリンが台頭2025年、フライアッシュ系システムが前駆体需要の45.78%を占めていますが、OECD市場での石炭火力発電所の閉鎖に伴い、その優位性は年々低下しています。2031年までに、メタカオリン製品はCAGR 11.67%で成長し、ジオポリマー市場の注目すべきシェアを獲得する見込みです。ラップランドにあるBetolarの焼成施設は、地域粘土の豊富な供給を背景に経済的実行可能性を裏付けています。韓国では、電気アーク炉が安定した原料化学組成を確保し、研究開発費の一部を補助する政府補助金に支えられ、スラグ系混合物が普及しています。
インドとベトナムでは、籾殻灰ブレンドが農村住宅イニシアチブに対応しており、制御燃焼後に高いシリカ含有量を誇るゼロコストの農業廃棄物を活用しています。赤泥や廃ガラスは循環経済上の利点を提供しますが、アルカリ性とアルカリシリカ反応性を抑制するための追加工程が必要となり、処理コストが増加します。フライアッシュの物流インフラを持たない火山島では、非構造部材に適した強度を達成できる玄武岩粉末が普及しつつあります。品質管理措置が強化されており、中国メーカーはF種フライアッシュにメタカオリンをブレンドすることで、バッチ不合格率を大幅に削減しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ジオポリマー市場
2025年、アジア太平洋地域は収益の44.31%のシェアを占め、中国の固体廃棄物利用割当制度およびインドの野心的なグリーンセメントミッションが牽引した。注目すべき成果として、江蘇省および浙江省がフライアッシュジオポリマーを使用した低廉な住宅を展開し、クリンカー輸入を回避することでコスト削減を実現した。インドのIS 18417:2024規格の施行により、国道における採用が加速した。日本は耐震安全性を優先し、橋脚補強にジオポリマーグラウトを指定する一方、韓国のグリーンニューディールは港湾および地下鉄におけるパイロットプロジェクトを支援した。
北米および欧州ジオポリマー市場
北米は、インフラ投資・雇用法に基づく低炭素コンクリートへの配分を活用している。初期契約は、沿岸堤防の強化および重量削減が重要な意味を持つ大型木材ハイブリドタワーに集中している。欧州では、ドイツがノルトライン・ヴェストファーレン州に所在するジオポリマーパイロットプラントに投資した。一方、英国は2030年までに公共プロジェクト全体でエンボディドカーボンの削減を意欲的に目指している。フランスのRE2020規制が需要の急増を促し、グレーターパリの住宅において2025年に施工事例が確認された。
中東・アフリカジオポリマー市場
中東およびアフリカは10.92%のCAGRをもって市場をリードしている。NEOMの革新的なリニアシティは、すべての基礎打設に低炭素コンクリートを義務付け、地元のジオポリマーサプライヤーと長期契約を締結している。重要な動きとして、サウジアラムコが高温環境のジャフラシェールプレイにおいてジオポリマー坑井セメントの試験に成功し、優れたアイソレーション結果を達成した。UAEのマスダールシティフェーズIIは、構造コンクリートにジオポリマー混合物を統合している。南アフリカの学校建設イニシアチブおよびエジプトの新行政首都のファサードは、現地産のフライアッシュや粘土資源と頻繁に結びついたこれらの材料に対するアフリカ大陸の高まる受容を示している。

規制環境
ジオポリマーの採用は、建築基準の承認と、エンボディドカーボン(体現炭素)調達に紐づく新興の製品規格が入り混じった状況によって形作られ続けている。欧州連合では、2026年に開始される炭素国境調整メカニズムによってクリンカーへの炭素コスト圧力が高まっており、公共事業プログラムやグリーンディールに沿った建設政策のもとで、低炭素バインダーへの入札主導型の需要が強化されている。同時に、規格に関する動きが技術的な曖昧さを減らしている。ASTM C1948-24はジオポリマーコンクリートの規格枠組みを提供し、オーストラリアはSA TS 199:2023によって、ジオポリマーおよびアルカリ活性化バインダーコンクリート構造物の設計・建設をカバーし、他の多くの市場よりも先進的な対応を進めている。
多くの市場では、地域および事業単位での承認が依然として構造用途において主流であるが、地域限定のルール制定がより頻繁に登場してきている。中国では、山西省のDB14/T 3532-2025のような省レベルの要件があり、フライアッシュ系ジオポリマーモルタルおよびコンクリートについて、配合設計、施工、品質検査を規定している。欧州および建設製品の第三者認証に依存する近隣法域でも、コンプライアンスの経路が明確になってきている。例えば、Geobearは、自社のジオポリマー注入技術についてBritish Board of Agrément(BBA)認証を取得することで、アイルランドの建築規制への準拠を確認した(2026年7月)。これにより、規制対象の地盤改良・補修分野での広範な活用が後押しされている。
バリューチェーン分析
ジオポリマーのバリューチェーンは、前駆体の調達と適格性評価から始まる。典型的には石炭フライアッシュ、スラグ(GGBFSおよびその他の産業スラグを含む)、メタカオリンであり、続いてケイ酸ナトリウム/カリウムや水酸化物などのアルカリ活性化剤の調達が行われる。上流のダイナミクスは、原料の供給可能性と一貫性によってますます規定されている。石炭火力発電所の廃止により、複数のOECD市場でフライアッシュの供給が減少し、配合設計者はメタカオリン、粉末ガラスポゾランのブレンド前駆体戦略に向かっている。一方、電炉鋼生産能力を有する地域ではスラグの供給はより安定している。活性化剤は依然としてコストと物流の課題点であり、重量があり、エネルギーに結びついており、南米やアフリカの一部地域では輸入に依存することが多いため、着地コストが上昇し、取り扱いが複雑になる。
中流の転換工程には、バインダー配合(ワンパート乾式活性化システムを含む)、レディーミクストコンクリートへのバッチング、および管理された養生と品質管理によって性能のばらつきを抑える工業化されたプレキャスト生産が含まれる。商業規模の拡大は、技術保有企業と既存の建設資材グループとの提携を通じてますます進んでいる。ConsolisはBetolarと3年間のライセンス・供給契約を締結し(2025年1月)、Geoprimeバインダーを使用した低炭素中空床版を生産する。一方、EcocemはTITAN Groupと提携し、ギリシャで低炭素セメント技術ACTを開発・展開している(2025年4月)。TITANはまた、Carbon Upcyclingと2つのセメント工場での実現可能性調査に関する了解覚書を締結した(2025年6月)。下流の流通経路は従来のコンクリート流通チャネル(レディーミクスネットワーク、プレキャスト販売、専門施工業者)を反映しているが、厳格なエンボディドカーボン文書化と耐久性要件を伴うプロジェクトは、コストとスコープ3排出量の両方を管理するため、サプライヤーを適格な廃棄物ストリームの近くでの現地生産に向かわせている。
競合環境
ジオポリマー市場は断片化しています。機械学習プラットフォームが配合サイクルを短縮しています。原料統合も差別化要因の一つであり、垂直統合型プレイヤーは安定したフライアッシュやスラグの流れの近くに工場を配置し、以前は不合格率の原因となっていた品質変動を軽減しています。設計基準が遅れている地域では市場参入障壁が残存していますが、性能基準条項に基づくパイロット承認が先行参入者に地域独占を解放しています。石油化学タンクの耐火被覆、高速回廊向け鉄道まくらぎ、浮体式洋上風力向け海底グラウトは、いずれも普及が進んでいないものの収益性の高い分野です。第三者耐久性データを提供できるサプライヤーは、2030年以前にこれらのホワイトスペースセグメントを獲得すると期待されています。循環経済型インプットと特殊流通を確保するため、製鉄所・電力会社・油田サービス会社との戦略的パートナーシップが形成されています。
ジオポリマー業界のリーダー企業
Wagners
CEMEX SAB de CV
Schlumberger Limited
PCI Augsburg GmbH
Betolar PLC
- *免責事項:主要選手の並び順不同
ジオポリマー市場
- Banah UK Ltd
- Betolar PLC
- CEMEX SAB de CV
- Českých Lupkových Závodech AS
- ClockSpring|NRI
- GCP Saint Gobain
- Geopolymer Solutions LLC
- Green 360 Technologies
- Heidelberg Materials
- IPR
- Murray & Roberts
- PCI Augsburg GmbH
- RENCA Inc
- Rocla Pty Limited
- Schlumberger Limited
- Wagners
- Zeobond Pty Ltd

市場機会と将来展望
最も直接的な空白領域は、正式化された性能規格と工業規模での展開が交差する地点にあり、ジオポリマーサプライヤーはパイロット承認を構造用途およびインフラ用途向けの再現可能な仕様に転換できる。規格化と認証の勢いは複数の経路で高まっている。中国はフライアッシュ系ジオポリマーモルタルおよびコンクリートの適用規格としてDB14/T 3532-2025を有し、インドではBureau of Indian Standardsがアルカリ活性化バインダーの性能規格を策定中であり(2026年5月)、これによりグリーンビルディングや公共調達の枠組みへの組み込みが広がっている。欧州でも、建築規制に直接対応する第三者認証が商業化の推進力となっており、Geobearがジオポリマー注入技術についてアイルランド建築規制への準拠として認められるBBA認証を取得した例(2026年7月)がこれを示している。
工業化の取り組みは、安定した現地の前駆体供給を確保し、証明された耐久性を提供できるサプライヤーにも機会をもたらしている。NGE Groupは2026年1月に、52か月間にわたるGeoliant研究プロジェクトを711万ユーロの投資で開始し、建設廃棄物由来のジオポリマーバインダーを用いた低炭素コンクリートの工業化を進めている。これにより、ジオポリマーの展開が石炭灰の入手可能性だけに依存するのではなく、解体廃棄物の循環利用と結びつけられている。用途全体を見ると、短期的な機会は、事業主が急速な強度発現、硫酸塩・塩化物耐性、耐火性能を重視する補修および専門性能ニッチ分野に集中しており、一方で大量需要のある建築・輸送分野は、認められた規格のもとでの受容拡大と、レディーミクスおよびプレキャストのサプライチェーン全体での再現可能な配合認証に依存している。
Recent Industry Developments in ジオポリマー市場
- 2026年7月:Geobearは、自社のジオポリマー注入技術についてBritish Board of Agrément認証を取得することで、アイルランド建築規制への準拠を確認した。この認証により、規制対象のアイルランドの建設分野でジオポリマーベースの地盤改良・補修を指定するための、より明確な経路が提供され、単発のプロジェクト承認への依存が減少する。
- 2025年6月:TITAN GroupはCarbon Upcyclingと了解覚書を締結し、CO2アップサイクル建設材料に関する技術的実現可能性調査を2つのセメント工場で実施する。この取り組みは、セメント工場の設備を代替バインダーおよび鉱化添加剤と結びつけ、ジオポリマー配合と競合または補完する低炭素セメント化システムのより迅速な商業化経路を後押しする。
- 2024年12月:Suvo Strategic Mineralsは、PT Huadi Bantaeng Industry Parkとの合弁事業設立に関する法的拘束力のない契約に達し、インドネシアでニッケルスラグを使用した低炭素セメントを製造する。地域で入手可能な産業副産物を活用することで、アジア太平洋地域の主要地域における前駆体の安定確保が強化され、低炭素バインダーのサプライチェーンにおける廃棄物由来のアルミノシリケートおよびスラグ原料へのより広範な移行が後押しされる。


ジオポリマー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ジオポリマー市場は、建設およびその他の産業用途において、普通ポルトランドセメントおよび従来の樹脂システムの代替として使用されるジオポリマーバインダーおよびジオポリマーベース製品から生じる収益として定義され、サプライヤーの販売時点で計上される。
対象範囲の除外事項:ジオポリマー化学組成を伴わずに販売される普通ポルトランドセメントおよび従来の樹脂システム、並びにジオポリマー製品として販売されない一般的な建設サービスおよび機器を除外する。
セグメンテーション概要
- 製品タイプ別
- セメント・コンクリート・プレキャストパネル
- グラウト・バインダー
- その他の製品タイプ
- 用途別
- 建築
- 道路・舗装
- 滑走路
- 管路・コンクリート補修
- 橋梁
- トンネルライニング
- 鉄道まくらぎ
- コーティング用途
- 耐火被覆
- 核廃棄物・有害廃棄物固化
- 特殊型枠製品
- 前駆体・原料別
- フライアッシュ系
- スラグ系
- メタカオリン系
- 籾殻灰・農業廃棄物
- その他(赤泥・ボーキサイト残渣・廃ガラス・玄武岩粉末)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何を計上し何を計上しないかを明確にすることから始まる。これにより、後の数値が標準的なセメント、従来型コンクリート、汎用コーティングと混同されないようにする。需要に影響を与える公開資料や持続可能性規格を確認し、それを建築、道路・舗装、トンネル覆装、コーティング、耐火処理などの用途分野に対応付ける。
基礎データについては、鉱物・セメントに関する背景情報としてUS Geological Survey、セメント代替に関連する脱炭素化の指標としてInternational Energy Agency、材料定義および試験経路についてASTMおよびISO規格ページなど、有料の壁がない情報源を利用する。また、政府のインフラ・建設統計(各国統計局)も利用する。補完的なクロスチェックのために、企業開示資料、投資家向け説明資料、特許、貿易・出荷指標を参照する。これには、輸出入の出荷レベルデータをカバーする有料サブスクリプション、および特許データベースの有料サブスクリプションが含まれる。これらの例は網羅的なものではなく、データ収集、クロスチェック、および調査の明確化のために、他の多くの公開情報源も確認された。
一次インタビューおよび調査
一次調査は、ジオポリマーとして商業的に販売されているものが何か、バインダーと完成品との間で価格がどのように提示されているか、そして建設および選定された産業用途における採用状況がどのようなものかを検証するために実施された。APAC、EMEA、アメリカ地域にわたる材料生産者、配合設計者、流通業者、施工業者、および仕様策定関係者の組み合わせと対話を行い、デスクリサーチからの前提を最終的な市場構築の前に修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | CXO:19% | APAC:52% |
| ミドルティア:48% | 機能/部門責任者:26% | EMEA:30% |
| 小規模事業者:19% | マネージャー:55% | アメリカ地域:18% |
市場規模算定と予測
基本となる規模算定のロジックは、建設活動と代替需要から需要を再構築するトップダウン方式を用い、その需要プールをインタビューで確認された採用率と価格の前提を通じてジオポリマー収益に変換する。総額を現実的なものにするため、サプライヤー収益帯、サンプル調査されたプロジェクトの利用率、主要な製品形態における平均販売価格(ASP)×数量チェックなど、選択的なボトムアップ近似によって結果を裏付ける。
モデルで使用される入力には、インフラおよび建築支出の傾向、公共事業における低炭素材料仕様の割合、フライアッシュ、スラグ、メタカオリンなどのアルミノシリケート前駆体の入手可能性と価格動向といった指標が含まれる。また、コンクリート用途における典型的なバインダー対骨材の使用比率、ジオポリマーバインダー、ジオポリマーコンクリート、および関連コーティング間の平均販売価格の差異も組み込む。ある変数について国別の一貫した公開時系列データが存在しない場合は、より広範なセメント・コンクリート活動や建設出来高などの代理指標を用いてギャップを補い、その後、現地専門家のフィードバックを用いて示唆される採用率を再検証する。
予測はシナリオ分析を用いて生成され、採用経路は政策の推進力、前駆体供給の安定性、規格・基準における認証の進展速度を軸に設定される。最終的な年次カーブは、直線的な成長を仮定するのではなく、回答者が説明する立ち上がりのタイミングに合致するように平滑化される。
データ検証と更新サイクル
各推定値は、建設出来高の動向、前駆体の入手可能性、バインダーおよび完成品の観測された価格変動を含む独立した指標に対するクロスチェックを経る。ある国や用途で急激な変化が見られる場合、計算を再確認し、前提を再検討し、既知の事象で説明できない変動がある場合には情報源に再度連絡を取る。
最終承認の前に、モデルおよび記述内容は段階的にレビューされ、単位の論理、通貨換算のタイミング、および年次の整合性が各章にわたって一貫していることを確認する。レポートは年次で更新され、需要または価格に大きな影響を与える事象が発生した場合には中間更新が行われる。納品直前には、最新の見解をクライアントに提供するため、アナリストによる最終確認が行われる。
Mordor Intelligenceのジオポリマー市場推定値と他の公表推定値との比較
異なる発行元がしばしば異なるジオポリマー市場の値を報告するのは、対象とする製品範囲が同一でないこと、異なる採用曲線を適用していること、そして価格の前提を異なる時点で更新していることが理由である。開始年によっても結果が変わり得る。特に建設活動や前駆体の入手可能性が変動している場合はその影響が大きい。
公表されている数値の一部は、隣接する低炭素バインダーやより広範な最終用途を含み得る、より広い化学的範囲を重視する傾向があり、これが初期数年間の総額をより速く押し上げる可能性がある。Mordor Intelligenceでは、総額は定義された用途に販売されるジオポリマーバインダーおよびジオポリマーベース製品に限定され、最終的な数値が確定する前に、建設需要の指標およびインタビューで検証されたASP範囲に紐づけられる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上の相違点 |
|---|---|---|
| Mordor Intelligence | USD 9.64 B (2026) | |
| 業界誌A | USD 9.70 B (2023) | より早い基準年を用い、より速い採用の進展を適用しており、製品レベルでの範囲の提示がより広く、プロジェクト調達においてジオポリマーとして一貫して指定されていない隣接バインダー用途を含む可能性がある。 |
| グローバルコンサルティング会社B | USD 8.99 B (2024) | 規模算定の基準年が異なり、より広範な最終用途産業群を重視しているため、計上される収益ミックスが非建設用途に偏る可能性があり、建設主導の需要プールと比較してASPのブレンド方法が変化する可能性がある。 |
この比較は、差異が主に年の選定、対象とする製品および最終用途の範囲の広さ、採用およびASPの進展の適用方法によって説明されることを示している。明確に定義されたジオポリマー製品に紐づけて計上を維持し、建設活動および現実的な価格帯と照らし合わせて妥当性を確認することで、この推定値は、状況の変化に応じて再検証および更新が可能な入力データに追跡可能な状態を維持する。


レポートで回答される主要な質問
2031年のジオポリマー市場の予測値は?
市場は2026年の96億4,000万米ドルからCAGR 10.88%で成長し、2031年までに161億5,000万米ドルに達すると予測されています。
ジオポリマーはポルトランドセメントと比較して内包炭素をどのように削減しますか?
ライフサイクル研究によりCO₂排出量が低いことが示されており、公共プロジェクトが積極的な炭素閾値を達成するのに役立ちます。
2031年にかけて最も急速に拡大している用途は何ですか?
老朽化した原子炉が廃炉段階に入るにつれ、核廃棄物・有害廃棄物固化がCAGR 11.25%で成長すると予測されています。
メタカオリンが好まれる前駆体になりつつある理由は何ですか?
石炭火力発電所の閉鎖によりフライアッシュの供給が制限されており、メタカオリンは常温養生を可能にし、プレキャスト工程のエネルギーコストを削減します。
2026年以降に最も高い成長ポテンシャルを持つ地域はどこですか?
中東・アフリカ地域はNEOMや沖合改修などの大型プロジェクトに牽引され、CAGR 10.92%が見込まれています。
建築物へのジオポリマーコンクリートの広範な普及を妨げているものは何ですか?
特にASTMおよびACI基準における統一設計基準の欠如が、許可取得に数カ月を要し、エンジニアリングコストを押し上げています。
最終更新日:



