
Tamaño y Cuota del Mercado de Etiquetas y Liners de Liberación del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
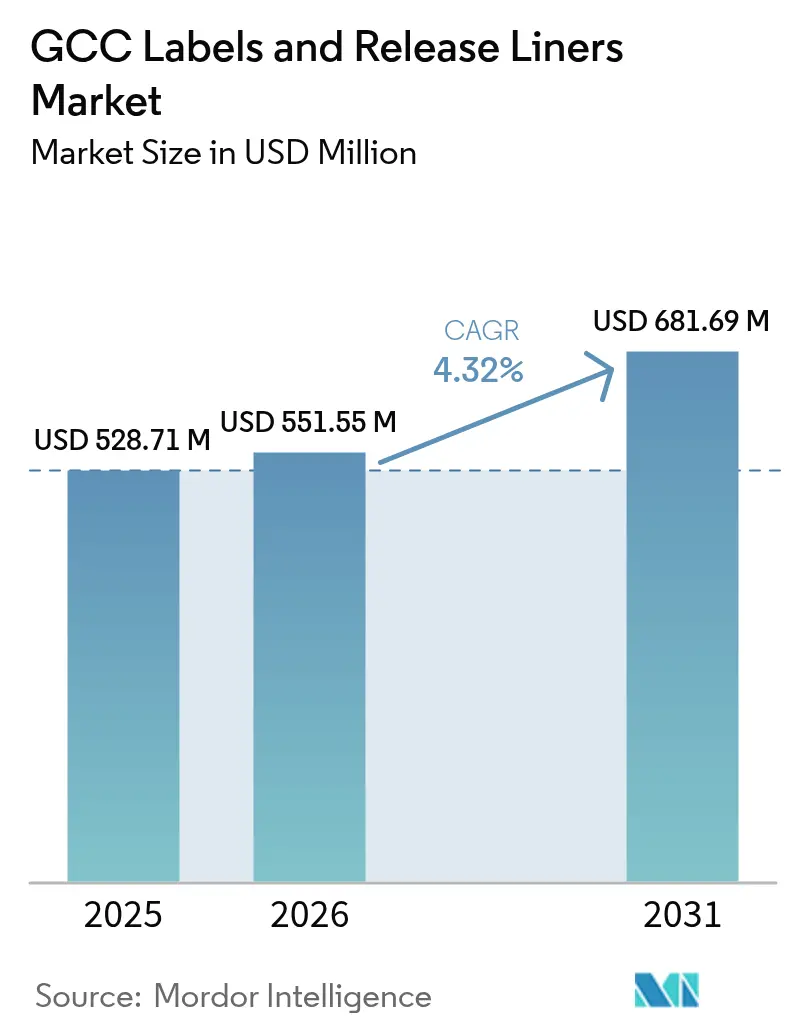
| Tamaño del mercado en el año base (2025) | 528.71 Millones de dólares |
| Tamaño del Mercado (2026) | 551.55 Millones de dólares |
| Tamaño del Mercado (2031) | 681.69 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.32 % |
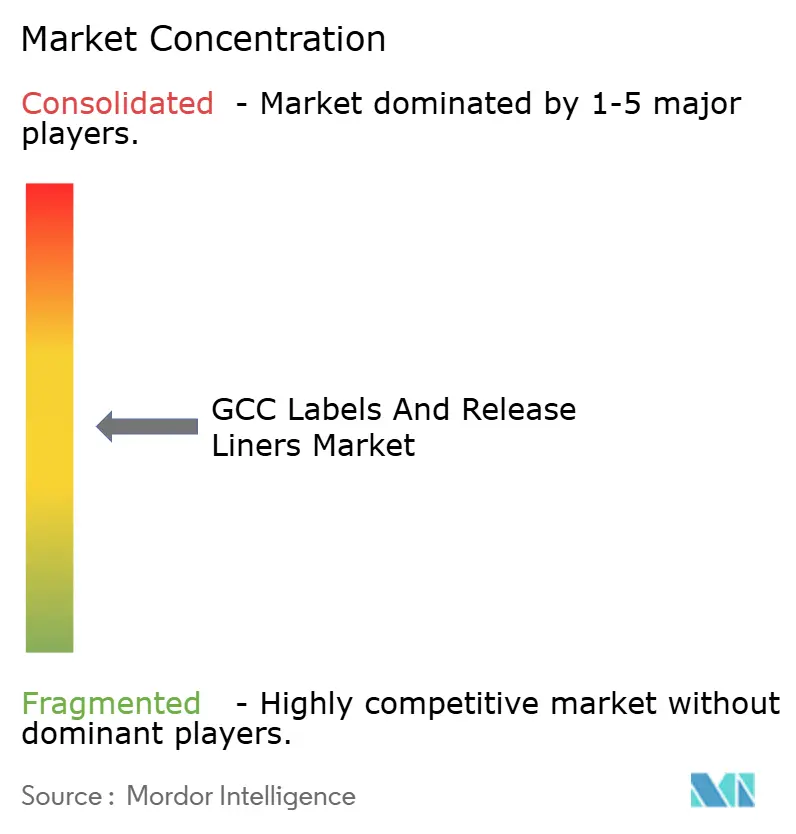
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Etiquetas y Liners de Liberación del CCG por Mordor Intelligence
El tamaño del mercado de etiquetas y liners de liberación del CCG se valoró en USD 528,71 millones en 2025 y se estima que crecerá desde USD 551,55 millones en 2026 hasta alcanzar USD 681,69 millones en 2031, a una CAGR del 4,32% durante el período de previsión (2026-2031). Esta expansión se alinea con los programas nacionales de diversificación que canalizan capital industrial hacia líneas de alimentación, bebidas, cosméticos y productos farmacéuticos, todos los cuales requieren etiquetas multilingües con datos enriquecidos. La demanda también se beneficia del rápido crecimiento de las operaciones de comercio electrónico que necesitan etiquetas de envío con datos variables y de las inversiones petroquímicas que aseguran el suministro regional de películas. Los mandatos técnicos, como las normas de serialización por código QR de las autoridades sanitarias del Golfo para 2025, añaden volumen adicional al aumentar el número de etiquetas por dosis unitaria. En este contexto, las construcciones sensibles a la presión siguen siendo dominantes; sin embargo, las mangas retráctiles, los liners de película y las tiradas cortas impresas digitalmente registran las ganancias más rápidas a medida que los convertidores se orientan hacia una estética premium, la sostenibilidad y el cumplimiento justo a tiempo. Las oportunidades estratégicas se concentran, por tanto, en prensas híbridas, películas de material único y plataformas de etiquetado electrónico llave en mano que conectan los códigos QR con las instrucciones alojadas por los reguladores.
Conclusiones Clave del Informe
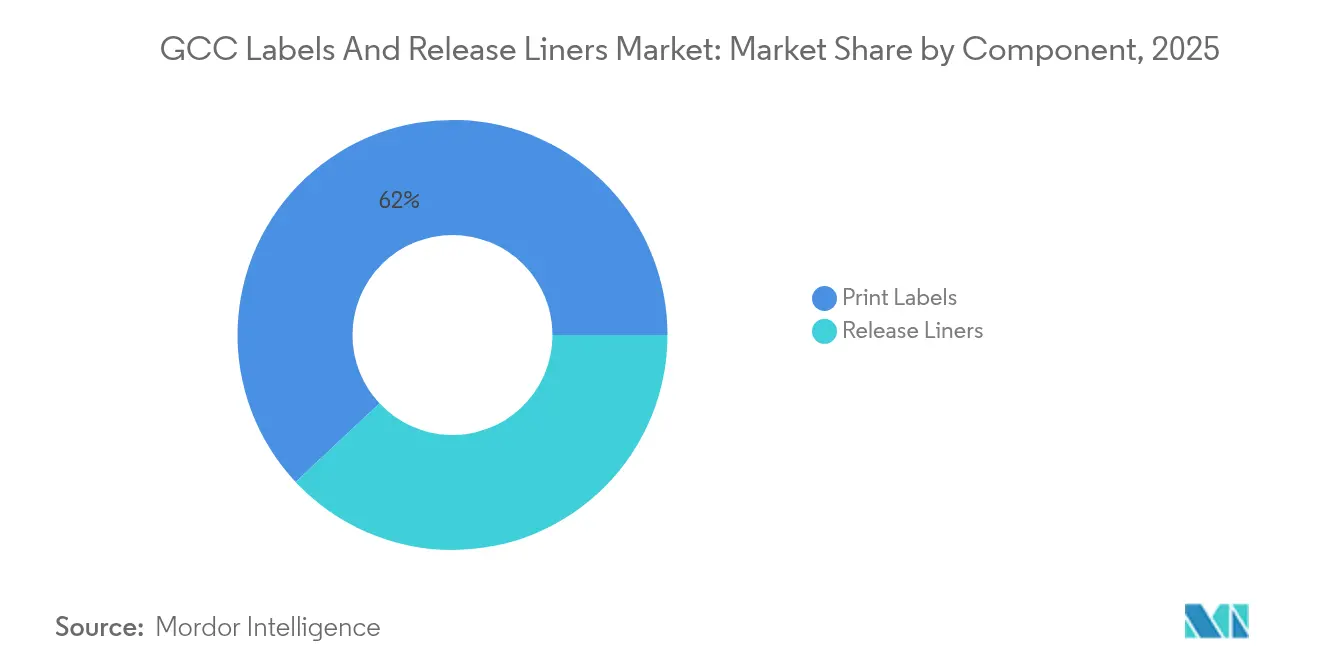
- Por componente, las etiquetas impresas representaron el 61,98% de la cuota del mercado de etiquetas y liners de liberación del CCG en 2025, mientras que se proyecta que los liners de liberación avancen a una CAGR del 5,42% hasta 2031.
- Por material de la cara, el papel representó el 53,92% del tamaño del mercado de etiquetas y liners de liberación del CCG en 2025, mientras que se espera que los liners de película se expandan a una CAGR del 5,86% hasta 2031.
- Por proceso de impresión, la flexografía lideró con una cuota de ingresos del 35,21% en 2025; se proyecta que las prensas digitales registren la CAGR más alta del 6,61% hasta 2031.
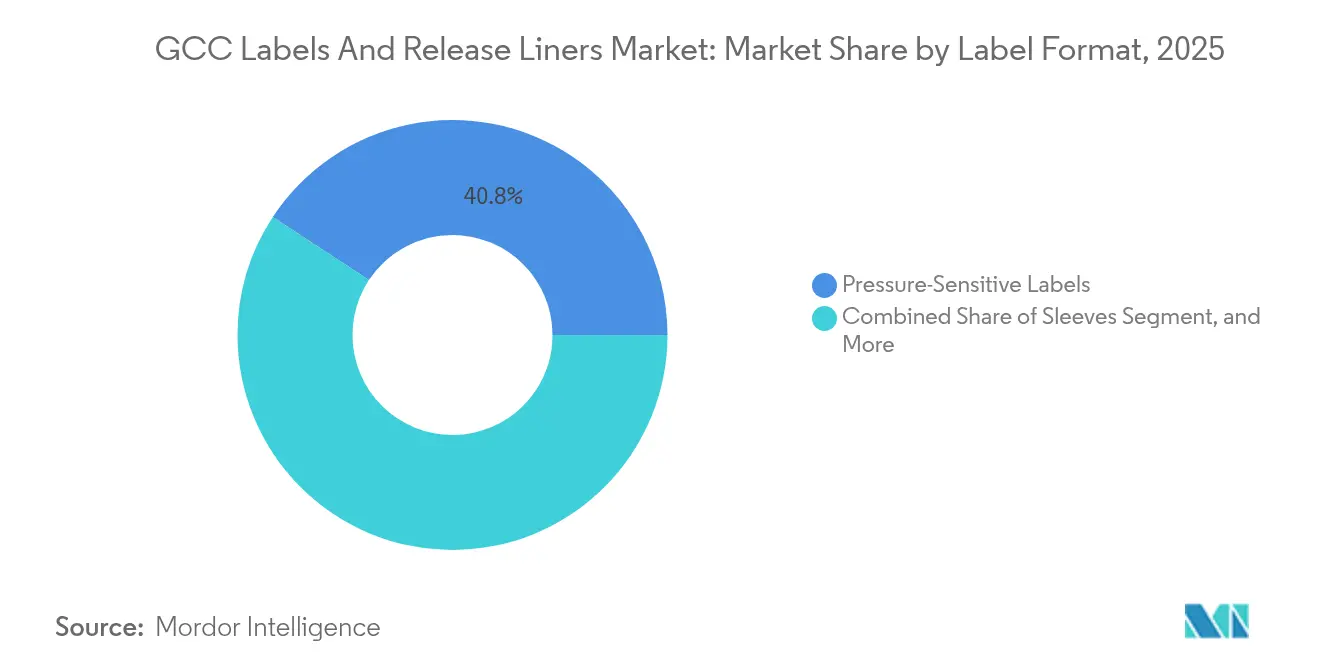
- Por formato de etiqueta, las etiquetas sensibles a la presión representaron el 40,75% del tamaño del mercado de etiquetas y liners de liberación del CCG en 2025; se proyecta que las mangas retráctiles crezcan un 5,21% anualmente hasta 2031.
- Por usuario final, la alimentación retuvo una cuota del 28,15% del tamaño del mercado de etiquetas y liners de liberación del CCG en 2025; mientras que los cosméticos es el segmento de más rápido crecimiento con una CAGR del 6,44% entre 2026 y 2031.
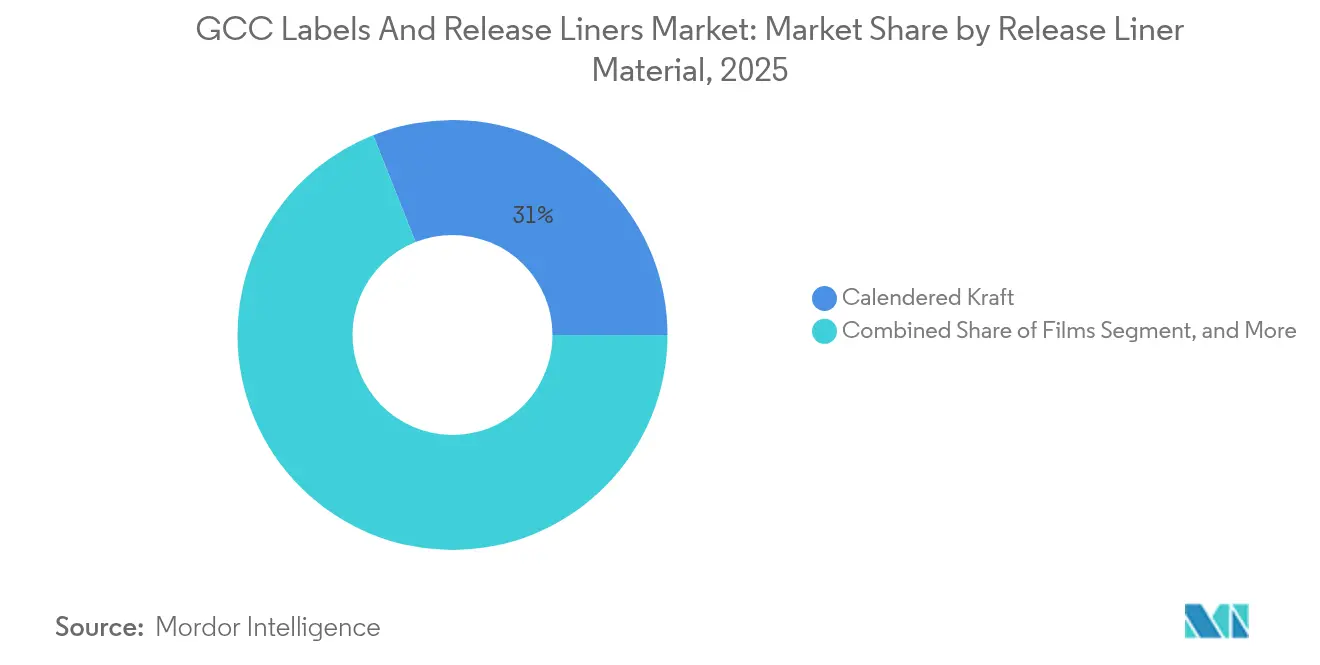
- Por material de liner de liberación, el papel kraft calandrado capturó una cuota del 31,02% del tamaño del mercado de etiquetas y liners de liberación del CCG en 2025; mientras que se proyecta que las películas aumenten a una CAGR del 5,61% hasta 2031.
- Por aplicación de liner de liberación, las etiquetas representaron el 46,21% del tamaño del mercado de etiquetas y liners de liberación del CCG en 2025; se proyecta que los casos de uso médico registren una CAGR del 6,73% hasta 2031.
- Por país, Arabia Saudí representó el 59,97% de la cuota del mercado de etiquetas y liners de liberación del CCG en 2025; sin embargo, los Emiratos Árabes Unidos mostraron el ritmo más rápido con una CAGR del 6,58% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápido Crecimiento de los Sectores de Cosméticos, Alimentos y Bebidas | +1.2% | Arabia Saudí, Emiratos Árabes Unidos, Catar | Mediano plazo (2-4 años) |
| Expansión de la Demanda de Embalaje para Comercio Electrónico | +0.9% | Emiratos Árabes Unidos, Arabia Saudí, Catar, Baréin | Corto plazo (≤ 2 años) |
| Auge de las Etiquetas Inteligentes para Rastreo y Seguimiento | +0.8% | Arabia Saudí, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Iniciativas de Diversificación de la Visión 2030 del Gobierno | +1.1% | Arabia Saudí, Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Auge del Etiquetado de Exportaciones con Certificación Halal | +0.5% | Arabia Saudí, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Inversiones en Capacidad de Películas Petroquímicas en el CCG | +0.7% | Arabia Saudí, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de los Sectores de Cosméticos, Alimentos y Bebidas
Las ventas de productos de belleza en Oriente Medio y Norte de África están en camino de alcanzar USD 60 mil millones en 2025, frente a USD 46 mil millones, lo que se espera que impulse la demanda regional de mangas premium, láminas metálicas y etiquetas sensibles a la presión con certificación halal.[1]PwC Oriente Medio, "Informe de Belleza MENA," PWC.COM La Autoridad Saudí de Alimentos y Medicamentos redujo los plazos de registro de productos en 2024, permitiendo a marcas como Asteri obtener autorización de exportación a 15 mercados en seis meses. Las inversiones paralelas en alimentación amplifican el volumen: Almarai asignó USD 4.800 millones para nuevas líneas de lácteos, jugos y panadería hasta 2028, y Nestlé inauguró una planta de USD 72 millones en Yeda en 2025. Dubai Industrial City añadió AED 350 millones (USD 95,3 millones) en capital de alimentos y bebidas durante 2024, incorporando 25 nuevos inquilinos y millones de metros cuadrados en arrendamiento. En conjunto, estas expansiones garantizan un flujo de producción fiable para el mercado de etiquetas y liners de liberación del CCG, a medida que las marcas buscan paneles nutricionales multilingües, embalajes a prueba de manipulaciones y un atractivo premium en los puntos de venta.
Expansión de la Demanda de Embalaje para Comercio Electrónico
Se prevé que las ventas minoristas en línea del Golfo alcancen USD 63 mil millones en 2027, con Arabia Saudí contribuyendo USD 24 mil millones en 2029.[2]McKinsey and Company, "Previsión de Crecimiento del Comercio Electrónico en el CCG," MCKINSEY.COM Los minoristas en línea necesitan etiquetas de envío duraderas que incluyan códigos QR, identificadores de pedidos y mensajes personalizados. Saudi Graphco instaló prensas digitales Durst, Xeikon y Gallus en 2024, prometiendo un plazo de entrega de 24 horas para tiradas de menos de 1.000 unidades. Los Emiratos Árabes Unidos aprovechan el Aeropuerto Internacional Al Maktoum, el Puerto de Yebel Ali y Etihad Rail para consolidar el cumplimiento de pedidos, atrayendo a convertidores que agrupan impresión, ensamblaje y etiquetado conforme a aduanas bajo un mismo techo. Las nuevas normas aduaneras, que amplían las líneas arancelarias a 13.400 artículos en 2025, intensifican la necesidad de declaraciones de aranceles precisas en cada paquete. Estas dinámicas orientan a los convertidores hacia flujos de trabajo digitales de alta velocidad, reforzando el crecimiento del mercado de etiquetas y liners de liberación del CCG.
Auge de las Etiquetas Inteligentes para Rastreo y Seguimiento
Los reguladores del Golfo exigen ahora prospectos electrónicos con código QR para medicamentos y dispositivos, con la plataforma Tatmeen de los Emiratos Árabes Unidos que insiste en identificadores únicos para cada dosis unitaria.[3]Ministerio de Salud y Prevención de los Emiratos Árabes Unidos, "Plataforma Tatmeen," MOHAP.GOV.AE Los convertidores invierten, por tanto, en verificación de códigos 2D, creación de enlaces cortos seguros e impresión de alta resolución que garantice legibilidad a 600 ppp. El uso de RFID se extiende más allá de la sanidad: Landmark Group equipó más de 600 tiendas con etiquetas inteligentes en 2024, reduciendo las mermas e inspirando proyectos similares en los sectores de alimentación y moda. Los proveedores logísticos añaden chips NFC a las etiquetas de palés para automatizar el despacho aduanero, en línea con el objetivo de Arabia Saudí de situarse entre los 25 mejores operadores logísticos del mundo en 2030. Estos requisitos favorecen los liners de película que toleran amplias variaciones de temperatura y resisten la humedad, estimulando flujos de ingresos premium dentro del mercado de etiquetas y liners de liberación del CCG.
Iniciativas de Diversificación de la Visión 2030 del Gobierno
Arabia Saudí planea escalar a 36.000 fábricas para 2035, respaldada por el fondo Alat de USD 100 mil millones para clústeres de electrónica, energías renovables y automoción. La iniciativa Fabricado en los Emiratos Árabes Unidos y la Agenda D33 de Dubái otorgan períodos de exención fiscal de 10 años y plena propiedad extranjera, atrayendo a más de 1.100 inquilinos a Dubai Industrial City en 2024. Cada nueva instalación necesita etiquetas de seguridad, etiquetas de activos y rastreo de la cadena de suministro que se ajusten a las normas GS1 e ISO. La Escuela de Gobierno Mohammed bin Rashid señaló mejoras de dos dígitos en las puntuaciones de diversificación de Arabia Saudí y Omán entre 2000 y 2022, confirmando el impulso estructural. Los convertidores que ofrecen servicios de diseño, impresión y cumplimiento normativo en un único flujo de trabajo están bien posicionados para ganar contratos a largo plazo, anclando así el crecimiento del mercado de etiquetas y liners de liberación del CCG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas Derivadas del Crudo | -0.6% | Arabia Saudí, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Presión Competitiva de los Medios Digitales | -0.3% | Emiratos Árabes Unidos, Arabia Saudí | Mediano plazo (2-4 años) |
| Derechos de Importación sobre Adhesivos y Productos Químicos | -0.4% | A nivel del CCG | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Cualificada para la Conversión Avanzada | -0.5% | Arabia Saudí, Emiratos Árabes Unidos, Catar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas Derivadas del Crudo
Arabia Saudí elevó los precios de los insumos petroquímicos en 2024, comprimiendo los márgenes de adhesivos y películas y generando una caída de beneficios del 92,5% en la Empresa Nacional de Fabricación de Materiales de Embalaje. El petróleo crudo subió de USD 70 a USD 90 por barril durante 2024, elevando los costes de las resinas acrílicas adhesivas y de PET hasta un 20%. Las interrupciones en el transporte marítimo por el Mar Rojo añadieron aproximadamente un 60% a los fletes y ampliaron los tiempos de tránsito hasta 14 días, obligando a los convertidores a reconsiderar sus estrategias de aprovisionamiento global. Los grandes operadores con integración vertical hacia atrás, como Borouge, que alcanzará una capacidad de 6,6 millones de toneladas anuales de polímeros en 2028, pueden amortiguar la volatilidad, pero los pequeños convertidores siguen expuestos. Aunque los derechos antidumping sobre las importaciones de películas asiáticas pueden estabilizar los precios, es poco probable que haya alivio antes de que se liquiden los inventarios existentes.
Presión Competitiva de los Medios Digitales
Domino Printing Sciences presentó en julio de 2024 una impresora para el cierre de botellas que graba códigos QR directamente en los tapones a una velocidad de 44.000 unidades por hora, lo que podría desplazar a las etiquetas externas en las categorías de bebidas. Las marcas de electrónica de consumo están incorporando chips NFC en los envases para facilitar manuales y guías de reciclaje, reduciendo así la necesidad de etiquetas de papel. Gulf Print and Pack 2024 presentó flujos de trabajo de IA y prensas de impresión directa sobre sustrato capaces de decorar sustratos de cartón ondulado, metal y vidrio, erosionando los volúmenes de etiquetas de cola húmeda de uso general. Los convertidores responden con hologramas a prueba de manipulaciones, tintas reactivas a la temperatura y disparadores de realidad aumentada, pero la presión sobre los márgenes persiste a medida que algunos propietarios de marcas prueban el embalaje sin etiquetas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Liners de Liberación Ganan Terreno a Medida que se Acelera la Serialización MédicaLos liners de liberación captaron una atención incremental en 2025 a medida que los productores farmacéuticos y de dispositivos médicos se preparaban para la serialización a nivel de unidad. Aunque las etiquetas impresas representaron el 61,98% de los ingresos, el consumo de liners creció más rápido porque cada etiqueta farmacéutica a prueba de manipulaciones incluye un respaldo con recubrimiento de silicona. Las normas de serialización de Arabia Saudí han añadido millones de blísteres, viales y jeringas a la producción anual, cada uno de los cuales requiere liners de liberación de alta calidad que puedan soportar la manipulación en salas limpias. Los convertidores con certificación ISO 13485 procesan ahora entre 10 y 15 toneladas de liner por cada nueva línea de embalaje, impulsando una adopción constante dentro del mercado de etiquetas y liners de liberación del CCG.
De cara al futuro, el cambio hacia liners más delgados y películas de polipropileno reciclable favorecerá a los proveedores integrados que controlen el recubrimiento de silicona, el corte y el troquelado bajo un mismo techo. Los impresores más pequeños podrán seguir concentrándose en etiquetas de gran volumen para alimentos y bebidas, pero los márgenes se verán limitados por las fluctuaciones de los precios de los productos básicos. La inversión estratégica tiende, por tanto, a concentrarse en recubrimientos especiales y en instalaciones médicas de sala limpia, donde las barreras de entrada son elevadas y la duración de los contratos es prolongada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material de la Cara:
Las Películas Aprovechan las Tendencias de Sostenibilidad y DurabilidadEl papel retuvo una cuota del 53,92% en 2025 gracias a su capacidad de impresión y ventaja en costes, mientras que los liners de película alcanzaron una CAGR del 5,86%, impulsados por su fortaleza en resistencia a la humedad, transparencia y reciclabilidad. Las resinas TRUCIRCLE de SABIC y el BOPP con contenido reciclado de Taghleef ayudan a los propietarios de marcas a cumplir los mandatos emergentes de responsabilidad ampliada del productor en los mercados de exportación. Los laminados de material único de Borealis simplifican el reciclaje mecánico, una característica apreciada por las industrias de bebidas y cosméticos que buscan credenciales de economía circular.
La demanda futura se centra en mangas retráctiles, etiquetas en molde y etiquetas logísticas expuestas a variaciones de temperatura y condensación. Las películas de polietileno se adaptan a formas complejas de botellas en los túneles de retracción, mientras que las películas de PET ofrecen estabilidad dimensional para el troquelado de alta velocidad. El mercado de etiquetas y liners de liberación del CCG muestra, por tanto, un desplazamiento gradual del papel, aunque este seguirá arraigado en la alimentación de almacenamiento en condiciones ambientales, donde el atractivo táctil y las opciones compostables siguen resonando entre los consumidores.
Por Proceso de Impresión:
Las Prensas Digitales Capturan la Demanda de Tiradas Cortas y Datos VariablesLa flexografía lideró con el 35,21% de los ingresos en 2025, aunque las prensas digitales registraron una CAGR del 6,61%, impulsadas por el comercio electrónico, la personalización y los códigos QR obligatorios. Las líneas Durst y Xeikon de Saudi Graphco gestionan ahora pedidos en menos de 24 horas, reduciendo los plazos de entrega que antes desalentaban a los centros de distribución regionales. Los últimos equipos digitales funcionan a casi 40 metros por minuto con inspección en línea, siendo competitivos en costes para lotes de hasta 5.000 metros lineales.
El huecograbado mantiene un estatus de nicho para tiradas ultralargadas de mangas retráctiles, mientras que el offset da soporte a los cosméticos de lujo que requieren tintas metálicas y tramas finas. Los procesos de serigrafía y estampado en caliente representan menos del 5% de la demanda, posicionando las prensas híbridas —color analógico con cabezales de datos variables digitales— como la solución para volúmenes medios. A medida que los requisitos de datos variables se amplíen, la cuota digital del mercado de etiquetas y liners de liberación del CCG está llamada a crecer aún más rápido después de 2027.
Por Formato de Etiqueta:
Las Mangas Ganan Presencia Premium en el Punto de VentaLos formatos sensibles a la presión controlaron el 40,75% del valor en 2025, debido a su velocidad de aplicación y compatibilidad con las líneas de llenado convencionales. Las mangas retráctiles, sin embargo, registran una CAGR del 5,21% porque las bebidas y los cosméticos valoran los gráficos de 360 grados y la evidencia de inviolabilidad integrada. La próxima instalación de Pure Ice Cream en Dubái ilustra este cambio, asignando nuevas líneas a cubos premium envueltos en mangas de cuerpo completo. Las etiquetas de cola húmeda siguen siendo la opción de bajo coste para las botellas de agua producidas en masa, aunque su ventaja se reduce a medida que los adhesivos sensibles a la presión funcionan ahora a velocidades de línea comparables.
El etiquetado en molde permite un reciclaje sin discontinuidades al incorporar los gráficos durante el proceso de moldeo. SABIC ha sido pionero en resinas de PP que permiten reintroducir el contenedor completo y la etiqueta en el flujo de residuos de poliolefinas, una ventaja distintiva ante los inminentes impuestos sobre el plástico. De cara al futuro, los convertidores que dominen carteras multiFormato captarán el crecimiento a medida que las marcas combinen soluciones sensibles a la presión, mangas retráctiles y etiquetado en molde en sus rangos de referencias dentro del mercado de etiquetas y liners de liberación del CCG.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria del Usuario Final:
Los Cosméticos Superan a la Alimentación como Segmento de Mayor CrecimientoLa alimentación retuvo una cuota del 28,15% en 2025 y continúa generando el mayor volumen en metros cuadrados de etiquetas. Los cosméticos, sin embargo, se expanden a una tasa del 6,44% anual, beneficiándose del gasto regional en belleza, las ambiciones exportadoras y las normas de certificación halal. Las nuevas líneas de cosméticos suelen exigir imágenes de alta definición, barniz táctil y detalles metálicos que alcanzan precios premium sobre las etiquetas de uso general. El embalaje de bebidas goza de vientos de cola demográficos, en particular para el agua saborizada y las bebidas energéticas que utilizan mangas retráctiles para destacar en estantes abarrotados.
Las etiquetas sanitarias crecen de forma constante gracias a los mandatos de serialización. Avalon Pharma, Acino y otros productores especifican ahora construcciones a prueba de manipulaciones con tinta fluorescente ultravioleta y microtexto, elevando la complejidad técnica. Los usos industriales finales, como lubricantes, productos químicos para la construcción y logística, requieren adhesivos resistentes a disolventes y películas duraderas, lo que proporciona una cobertura frente a las fluctuaciones económicas en las categorías de consumo.
Por Material de Liner de Liberación:
Las Películas Avanzan Gracias a la Eficiencia del Recubrimiento de SiliconaEl papel kraft calandrado aseguró una cuota del 31,02% en 2025 gracias a su bajo coste y rigidez aceptable en etiquetas de alimentación. Los liners de película, aunque menores hoy en día, exhiben una CAGR del 5,61% a medida que los convertidores utilizan calibres más delgados que reducen los residuos y aumentan las velocidades de prensa. Las películas de PET y PP mantienen la estabilidad dimensional, permitiendo un troquelado preciso a 200 metros por minuto, un requisito indispensable para las líneas farmacéuticas de alto rendimiento. El acuerdo de Borouge para suministrar polipropileno 100% reciclado subraya el impulso hacia alternativas circulares que satisfacen los cuadros de mando de sostenibilidad de las multinacionales.
Los papeles especiales con recubrimientos de fluoropolímero o tratamientos antiestáticos sirven a nichos de electrónica y medicina donde la tolerancia a la fuerza de despegue es crítica. La barrera de inversión para el recubrimiento de silicona en películas delgadas tiende a filtrar a los operadores más pequeños, intensificando la consolidación. A medida que se ponen en marcha más plantas de sanidad y electrónica, se espera que las películas ganen cuota dentro del mercado de etiquetas y liners de liberación del CCG.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación de Liner de Liberación:
La Serialización Médica Impulsa el Crecimiento Más RápidoLas etiquetas representaron el 46,21% del tonelaje de liners de liberación en 2025, lo que refleja su uso generalizado en productos de consumo e industriales. Las aplicaciones médicas, sin embargo, exhiben el crecimiento más rápido, del 6,73%, impulsadas por las normas de serialización del Golfo que exigen la adición de identificadores únicos a cada blíster y vial. Cada envase estéril suele requerir una etiqueta multicapa con características de seguridad manifiestas y encubiertas, lo que incrementa la demanda de liners.
Las cintas encuentran una demanda estable en la construcción, la automoción y el ensamblaje de productos electrónicos, donde los adhesivos de doble cara unen plásticos, metales y materiales compuestos. Las películas protectoras industriales salvaguardan el vidrio, los metales y los paneles compuestos durante la fabricación y el envío, un segmento que probablemente crecerá a medida que surjan nuevas fábricas en el marco de la Visión 2030. Las películas gráficas completan la demanda con vinilos para vehículos y señalización minorista que aprovechan los liners de vinilo fundido para adaptarse a curvas complejas.
Análisis Geográfico
Mercado de Etiquetas y Revestimientos Antiadherentes de Arabia Saudita
Arabia Saudita generó el 59,97% de los ingresos del mercado de etiquetas y revestimientos antiadherentes del CCG en 2025, impulsado por grandes proyectos de alimentos y bebidas y por el Programa Nacional de Desarrollo Industrial y Logística. Las aprobaciones simplificadas de la SFDA ayudan a las marcas locales a acelerar sus exportaciones, incrementando aún más las tiradas de impresión locales. La nueva planta de envasado de Zahra Al-Waha inició operaciones en marzo de 2025, añadiendo capacidad doméstica incluso cuando los aumentos en los precios de las materias primas presionan a los pequeños convertidores. Los corredores logísticos en la Ciudad Económica Rey Abdullah y el puente terrestre de Yeda posicionan al Reino como un centro de reetiquetado para envíos hacia África y Asia del Sur.
Mercado de Etiquetas y Revestimientos Antiadherentes de los Emiratos Árabes Unidos
Se proyecta que los Emiratos Árabes Unidos crecerán a la tasa más rápida del 6,58% hasta 2031. Dubai Industrial City añadió 350 millones de AED (95,3 millones de USD) en inversiones alimentarias en 2024 y actualmente alberga a más de 1.100 inquilinos industriales. La expansión de polímeros de Borouge hasta 6,6 millones de toneladas por año para 2028 ancla el suministro local de resinas, mientras que la plataforma Tatmeen obliga a las imprentas farmacéuticas a instalar hardware de verificación. La proximidad a puertos de aguas profundas y ferrocarriles de carga permite una logística multimodal fluida, atrayendo a clientes de envasado de comercio electrónico que buscan servicio en 24 horas.
Mercado de Etiquetas y Revestimientos Antiadherentes del CCG
Qatar, Baréin, Omán y Kuwait conforman la porción restante del valor de mercado. Qatar aprovecha la demanda impulsada por el turismo y los eventos, mientras que la red Madayn de Omán apoya las iniciativas de envasado flexible, y Baréin planea introducir prospectos electrónicos con código QR para 2025. Los nuevos códigos aduaneros de 12 dígitos de la región añaden complejidad, beneficiando a los convertidores que agrupan las declaraciones arancelarias con el envasado impreso. En conjunto, los estados más pequeños del Golfo crean oportunidades de nicho centradas en la certificación halal, las exportaciones especializadas y la logística de cadena de frío, todas las cuales dependen de un etiquetado conforme a la normativa.
Panorama regulatorio
Los convertidores de etiquetas del CCG operan dentro de una combinación de mandatos de etiquetado de productos y esquemas de conformidad de embalaje que determinan la información obligatoria en el envase y qué sustratos pueden comercializarse. En Arabia Saudita, el reglamento técnico de SASO para embalaje (notificado a través del proceso OTC de la OMC, incluido G/TBT/N/SAU/1257) abarca embalajes de materiales como plásticos y papel, vinculando el acceso al mercado con evaluaciones de conformidad documentadas y normas de referencia (incluida la SASO-ISO 18602 sobre optimización de embalajes y la guía de SASO relacionada con la información de etiquetas autoadhesivas). Junto a esto, los requisitos de trazabilidad sanitaria y de prospectos electrónicos basados en códigos QR mencionados en el contexto del informe (incluida la plataforma Tatmeen de los EAU) aumentan la proporción de contenido de datos variables y los requisitos de verificación para las etiquetas farmacéuticas.
En los EAU, el Ministerio de Industria y Tecnología Avanzada (MoIAT) actualizó las marcas de conformidad nacionales y las etiquetas de eficiencia en abril de 2025, con ventanas de transición de 12 meses para productos de producción local y de 6 meses para productos importados. Esa actualización requirió cambios en los diseños de embalaje y etiquetas en múltiples categorías. El MoIAT también administra vías de certificados de conformidad para productos regulados y mantiene flujos de trabajo relacionados con la autorización de plástico reciclado en embalajes alimentarios en virtud del Decreto Ley Federal N.º 20 de 2015, lo que refuerza la necesidad de cumplimiento documentado en el etiquetado en contacto con alimentos y en las estructuras de embalaje utilizadas por los propietarios de marcas de bienes de consumo masivo y salud.
Análisis de la cadena de valor
La cadena de valor de etiquetas y liners de despegue del CCG comienza con insumos y materias primas especializadas en las etapas iniciales, incluidos papel, películas de polímero (BOPP, PET, PE), adhesivos sensibles a la presión, recubrimientos de liberación de silicona, tintas y componentes de seguridad o inteligentes (códigos 2D, inlays RFID/NFC). Los productores regionales de polímeros y las plataformas de resinas mencionados en el contexto del informe (incluidos los planes de expansión de Borouge y los programas de resinas circulares de SABIC) respaldan los materiales de etiquetas basados en películas y las películas de liner, mientras que los convertidores y recubridores proporcionan recubrimiento de silicona, corte/rebobinado, troquelado y acabado. La impresión y conversión abarcan luego la flexografía y los flujos de trabajo digitales e híbridos en crecimiento, seguidos de pasos de inspección y verificación que cada vez más respaldan la serialización y la legibilidad de códigos QR en el sector sanitario.
Aguas abajo, las etiquetas y construcciones con liner llegan a usuarios de bienes de consumo masivo, cosmética, salud, industria y logística, con una distribución determinada por las necesidades de etiquetado aduanero y las normas de comercio transfronterizo. Los cambios en el Arancel Aduanero Integrado del CCG (códigos de 12 dígitos y líneas arancelarias ampliadas implementadas en 2025) aumentan el volumen de etiquetas de envío y cumplimiento con datos variables, ajustando los plazos de entrega para los convertidores que atienden al comercio electrónico y a los centros de reetiquetado cerca de los principales puertos y zonas francas. Los puntos de fricción clave incluyen la mano de obra calificada para la conversión avanzada, el acceso a materiales conformes y pruebas para embalajes regulados, y el tiempo de actividad de las flotas digitales, lo que lleva a los fabricantes de equipos originales y a los socios de servicio regionales a ampliar el soporte local para reducir el tiempo de inactividad y respaldar el cumplimiento justo a tiempo.
Panorama Competitivo
Las multinacionales, entre ellas Avery Dennison, CCL Industries, UPM Raflatac, 3M y Brady, anclan la cadena de suministro con adhesivos, películas y material base de etiquetas. Los convertidores regionales, como Sigma Middle East Labels, RAK Labels y Lawaseq, complementan el ecosistema con producción de corto plazo de entrega. PwC registró 475 fusiones y adquisiciones en Oriente Medio en 2024, incluidas cinco operaciones superiores a USD 1.000 millones, lo que indica un apetito persistente por la escala a pesar de la desaceleración global. La integración vertical hacia atrás de Borouge ejemplifica una estrategia vertical que asegura el suministro de polímeros y establece una referencia de costes.
Los fabricantes de equipos también están ampliando su presencia regional. Rotocon nombró a ITM como su distribuidor para el CCG en marzo de 2025, y los fabricantes originales de equipos de prensas abrieron centros de servicio en Dubái y Riad para reducir el tiempo de inactividad de los equipos digitales. Los disruptores digitales como Saudi Graphco aprovechan las inversiones en fases tardías para prometer la entrega en un día, arrebatando cuota a los talleres de flexografía tradicionales. Mientras tanto, la impresora de tapas de Domino amenaza los volúmenes de etiquetas en bebidas si los embotelladores del Golfo adoptan diseños sin etiquetas.
La calidad y el cumplimiento normativo ahora separan a los líderes de los seguidores. Menos del 30% de los convertidores cuentan con las certificaciones ISO 14001 y FSSC 22000, lo que representa una oportunidad para los nuevos participantes con capital suficiente. Los proveedores de nicho que dominan la impresión híbrida, las películas de material único reciclables y los ecosistemas de etiquetado electrónico pueden capturar pedidos de alto margen, mientras que los operadores de productos básicos enfrentan una presión de precios continua a medida que convergen la volatilidad de las resinas y las tecnologías sin etiquetas.
Líderes de la Industria de Etiquetas y Liners de Liberación del CCG
Avery Dennison Corporation
Taghleef Industries LLC
3M Company
UPM Raflatac Oy
Brady Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Etiquetas y Revestimientos Antiadherentes del CCG
- Avery Dennison Corporation
- CCL Industries Inc. (Pacman CCL)
- Taghleef Industries LLC
- 3M Company
- UPM Raflatac Oy
- Brady Corporation
- Sigma Middle East Labels Industries LLC
- Sticker Products Company (Lawaseq)
- Print Pack LLC
- Labels UAE (Mustansir Labels LLC)
- Label Tech UAE LLC
- SoluWise Labels LLC
- Ravenwood Packaging Ltd.
- Fuji Seal International Inc.
- Interlabels Gulf LLC
- Al-Mal Polymer Ltd.
- RAK Labels FZC
- Gulf Printing and Packaging Company
- Saudi Print and Pack Company
- Skanem AS
Lea el análisis de las empresas de mercado de etiquetas y revestimientos antiadherentes del ccg

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde los requisitos de cumplimiento y los programas de localización aumentan la complejidad de las etiquetas por unidad y atraen más actividad de embalaje hacia las zonas industriales del CCG. En el sector sanitario, la identificación a nivel de unidad y los prospectos electrónicos vinculados a códigos QR (incluida la plataforma Tatmeen de los EAU señalada en el contexto del informe) amplían la demanda de impresión de datos variables de alta resolución, inspección en línea y gestión segura de enlaces. Esto respalda la inversión en prensas híbridas y equipos de verificación. En comercio y logística, la ampliación del Arancel Aduanero Integrado del CCG en 2025 a 13.400 líneas arancelarias aumenta la necesidad de datos variables precisos y específicos por derechos en paquetes y cajas, creando espacio en blanco para los convertidores que combinan el etiquetado con la formación de kits y los flujos de datos listos para aduanas.
La innovación de materiales y los proyectos de materias primas locales también respaldan las etiquetas basadas en películas, las mangas termorretráctiles y las películas de liner de despegue. En mayo de 2026, TA'ZIZ y Alpha Dhabi Holding anunciaron una colaboración estimada en 10.000 millones de USD para la producción de químicos industriales en Abu Dabi, incluidas resinas y recubrimientos relacionados con el embalaje, lo que refuerza el argumento a favor de estructuras de película y química de recubrimiento de origen local. Los memorandos de entendimiento y las iniciativas de suministro de mayo de 2026 que involucran a Borouge (por ejemplo, un memorando de entendimiento con Al Ain Farms Group para aumentar el suministro de resina HDPE de producción local) y múltiples propuestas de fabricación de embalajes en Abu Dabi también indican una mayor localización de las cadenas de suministro de embalaje, lo que normalmente eleva la demanda de materiales de etiquetas, liners y soluciones inteligentes/de trazabilidad conformes que puedan implementarse más cerca de las líneas de llenado. A medida que las evaluaciones de sostenibilidad y las aprobaciones de reciclabilidad se convierten en requisitos de adquisición para los propietarios de marcas multinacionales, las tecnologías de etiquetas desmontables y flotables y las soluciones de película sin PFAS respaldan la premiumización en mangas termorretráctiles y en formatos de moldeo en molde y sensibles a la presión.
Recent Industry Developments in Mercado de Etiquetas y Revestimientos Antiadherentes del CCG
- Julio de 2026: Avery Dennison recibió la aprobación tecnológica RecyClass para sus etiquetas RFID AD CleanFlake, que favorecen la reciclabilidad de botellas de PET al permitir la eliminación de componentes de la etiqueta durante el reciclaje mecánico. Esto refuerza el argumento comercial a favor de las etiquetas inteligentes habilitadas con RFID en bienes de consumo masivo, alineándose con los requisitos de adquisición de embalajes impulsados por la reciclabilidad.
- Febrero de 2026: Avery Dennison amplió su portafolio NFC Connect mediante la integración a gran escala de circuitos integrados flexibles de Pragmatic Semiconductor para embalajes inteligentes. Esta medida reduce las barreras para que los convertidores y propietarios de marcas implementen etiquetas conectadas vinculadas a contenido digital, autenticación y funciones de trazabilidad sin cambiar los formatos de embalaje primario.
- Septiembre de 2025: Taghleef Industries lanzó una tecnología de película de etiquetas desmontables para moldeo en molde, diseñada para separarse limpiamente durante el reciclaje mecánico de envases rígidos de polipropileno. Esto ofrece a los propietarios de marcas y moldeadores una vía para mantener una decoración premium mientras reducen la contaminación en los flujos de reciclaje, aumentando el atractivo de las películas de etiquetas avanzadas en los programas de embalaje circular.


Mercado de Etiquetas y Revestimientos Antiadherentes del CCG Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de las etiquetas y liners de despegue utilizados en los países del CCG, contabilizado desde el punto en que estos productos se venden para su uso final y la demanda de conversión, y expresado en USD para una visión coherente.
Exclusiones del alcance: no incluye sustratos de embalaje sin función de etiquetado, maquinaria de impresión, tintas ni adhesivos vendidos como insumos independientes.
Descripción general de la segmentación
- Por Componente
- Etiquetas Impresas
- Liners de Liberación
- Por Material de la Cara
- Papel
- Liner de Película
- Tereftalato de Polietileno Biorientado (BOPP)
- Tereftalato de Polietileno (PET)
- Polietileno (PE)
- Otros Materiales de la Cara
- Por Proceso de Impresión
- Litografía Offset
- Huecograbado
- Flexografía
- Digital
- Otros Procesos de Impresión
- Por Formato de Etiqueta
- Etiquetas de Cola Húmeda
- Etiquetas Sensibles a la Presión
- Etiquetas en Molde
- Mangas Retráctiles
- Otros Formatos de Etiqueta
- Por Industria del Usuario Final
- Alimentación
- Bebidas
- Sanidad
- Cosméticos
- Hogar
- Industrial
- Otras Industrias de Usuario Final
- Por Material de Liner de Liberación
- Kraft Calandrado
- Papel Estucado con Arcilla
- Papel Recubierto de Poliolefina
- Películas
- Otros Materiales de Liner de Liberación
- Por Aplicación de Liner de Liberación
- Etiquetas
- Cintas
- Médico
- Industrial
- Películas Gráficas/Señalización
- Otras Aplicaciones de Liner de Liberación
- Por País
- Emiratos Árabes Unidos
- Arabia Saudí
- Catar
- Resto del CCG
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir el mapa básico de demanda del uso de etiquetas y liners en el CCG, y para establecer rangos realistas de crecimiento del consumo por industrias de uso final. Se hizo referencia a indicadores públicos de comercio y producción cuando estaban disponibles, y luego se vincularon a la intensidad de embalaje y a los requisitos de etiquetado que aparecen en las publicaciones gubernamentales y de asociaciones.
Las fuentes habituales incluyeron estadísticas oficiales y portales de comercio, como las autoridades nacionales de estadística del CCG, UN Comtrade para los flujos aduaneros de artículos de papel y película relevantes, series macroeconómicas del Banco Mundial, y referencias normativas o regulatorias que influyen en el cumplimiento del etiquetado. También se revisaron informes anuales de empresas, presentaciones para inversores y coberturas de prensa de buena reputación para comprender las adiciones de capacidad, la presión de precios y los cambios tecnológicos (por ejemplo, la adopción de impresión digital y el uso de película). En algunas áreas, se utilizaron suscripciones de pago únicamente para datos financieros de empresas y análisis de patentes con fines de verificación cruzada direccional. Estas fuentes son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validarlos y aclarar dudas.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se compran, fijan precios y especifican las etiquetas y liners de despegue en el CCG, ya que las estadísticas publicadas rara vez separan claramente estos grupos de productos. Se habló con convertidores, distribuidores de materiales y equipos de adquisición y embalaje de uso final en todo el CCG para confirmar el movimiento de volúmenes, los términos contractuales habituales y dónde se materializaron realmente los cambios de precio durante el año.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 12% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 45% |
Dimensionamiento del mercado y previsión
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que la producción de embalajes y la actividad clave de uso final se tradujeron en grupos de demanda de etiquetas y liners, que luego se filtraron según las tasas de adopción de formatos sensibles a la presión, formatos de adhesivo húmedo y construcciones basadas en liner. Una vez establecido ese grupo de demanda, se corroboraron los totales mediante verificaciones selectivas de abajo hacia arriba, como rangos de ingresos muestreados de convertidores, comentarios de canal sobre categorías con alta presencia de importaciones y bandas de precios habituales por material y formato, lo que ayudó a ajustar los sectores subrepresentados.
Los insumos utilizados en el modelo incluyeron cambios en la combinación de formatos de etiquetas (sensible a la presión frente a adhesivo húmedo y mangas), la división del material de la cara entre papel y película, la combinación de materiales de liner de despegue (papeles kraft y recubiertos frente a películas), la adopción de procesos de impresión (flexografía y digital en particular) y las señales de demanda de uso final de las actividades de alimentos, bebidas, salud e industria. Cuando faltaban datos directos de volumen, las brechas se abordaron mediante indicadores sustitutos como el movimiento comercial, los anuncios de capacidad y el consumo normalizado por unidad de producción envasada, que luego se sometieron a pruebas de estrés en entrevistas.
La previsión se basó principalmente en el análisis de escenarios, ya que los precios y la sustitución de materiales pueden moverse más rápido que los volúmenes en este mercado. Las hipótesis de crecimiento, transferencia de precios y cambio de combinación se establecieron en rangos y luego se acotaron en función de lo que los encuestados consideraron alcanzable bajo los ciclos de adquisición y las regulaciones actuales.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación entre señales independientes, incluida la dirección del comercio, las tendencias de producción de uso final y la intensidad de etiquetado implícita por unidad según el sector. Las variaciones que superaron los rangos esperados desencadenaron una segunda revisión de las hipótesis de los factores determinantes, seguida de recontactos específicos para confirmar si la brecha se debía a la sincronización de precios, al movimiento de la combinación o a un problema de límite de alcance.
Antes de la aprobación final, el modelo se revisa en varios pasos para garantizar la coherencia de la aritmética, las conversiones de unidades y la agregación por país. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como fuertes variaciones en los precios de las materias primas o cambios importantes de capacidad. Justo antes de la entrega, se realiza una nueva revisión para garantizar que los últimos indicadores públicos se reflejen en la versión final.
Comparación del tamaño del mercado de etiquetas y liners de despegue del CCG de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las etiquetas y liners de despegue del CCG pueden parecer muy distantes entre sí, incluso cuando el título suena idéntico, porque los límites y las decisiones de temporalidad no son uniformes. En la práctica, las diferencias suelen provenir de lo que se cuenta como etiqueta frente a un trabajo de impresión de embalaje, si los liners se limitan a usos relacionados con etiquetas, y cómo se convierten los precios a USD a lo largo del año.
Los principales factores de discrepancia aquí son la periodicidad de actualización y la sincronización cambiaria, además de cómo se escalonan los precios de venta promedio a lo largo del año cuando los insumos de papel y película se mueven rápidamente. Por esa razón, el valor de 2025 se volvió a verificar frente a la realidad de precios específica del año y las señales comerciales antes de finalizarse en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 528,71 M USD (2025) | |
| Portal del sector A | 1500,00 M USD (2023) | Utiliza una definición más amplia de etiquetas y liners y parece combinar demanda no perteneciente al CCG o no comparable, y no queda claro cómo se separaron los formatos de etiquetas y los usos exclusivos de liner, ni cómo se convirtieron a una temporalidad de USD coherente. |
| Boletín de mercado B | 21200,00 M USD (2025) | Es probable que la cifra no se limite a las etiquetas y liners de despegue como productos, y puede estar captando un conjunto más amplio de gasto en embalaje o impresión, lo que infla los totales frente a un modelo vinculado a los factores determinantes de la demanda de etiquetas y liners. |
La tabla muestra que la dispersión se explica principalmente por el control del alcance y por si el precio y la moneda están anclados al mismo año. Cuando se mantiene el recuento vinculado a límites de producto claros y se verifica de forma cruzada con señales independientes de demanda y precios, la cifra resultante sigue siendo trazable a insumos repetibles en lugar de a un amplio conjunto de gasto.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de etiquetas y liners de liberación del CCG?
El mercado se valora en USD 551,55 millones en 2026 y se prevé que alcance USD 681,69 millones en 2031.
¿Qué segmento muestra el crecimiento más rápido en los formatos de etiqueta?
Las mangas retráctiles crecen un 5,21% anualmente, ya que las marcas de bebidas y cosméticos buscan gráficos de 360 grados y evidencia de inviolabilidad.
¿Por qué las prensas de impresión digital están ganando cuota en el CCG?
Los mandatos de comercio electrónico y serialización requieren tiradas cortas y datos variables, lo que permite a las prensas digitales alcanzar una CAGR del 6,61% hasta 2031.
¿Cómo influye Arabia Saudí en la demanda regional?
Arabia Saudí representa el 59,97% de los ingresos, impulsada por grandes inversiones en alimentación, bebidas e industria en el marco de la Visión 2030.
¿Qué tendencia de materiales apoya los objetivos de sostenibilidad?
Los liners de película fabricados con polipropileno reciclable y PET se expanden a una CAGR del 5,86%, apoyados por el suministro local de resinas de Borouge y SABIC.
¿Qué impulsor potencia más la expansión del mercado?
Las iniciativas de diversificación en el marco de la Visión 2030 de Arabia Saudí y el programa Fabricado en los Emiratos Árabes Unidos añaden fábricas que necesitan etiquetas industriales y de consumo conformes a la normativa.
Última actualización de la página el:



