
GCC貨物・物流市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 83.24 十億米ドル |
| 市場規模 (2026) | 89.32 十億米ドル |
| 市場規模 (2031) | 120.21 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC貨物・物流市場分析
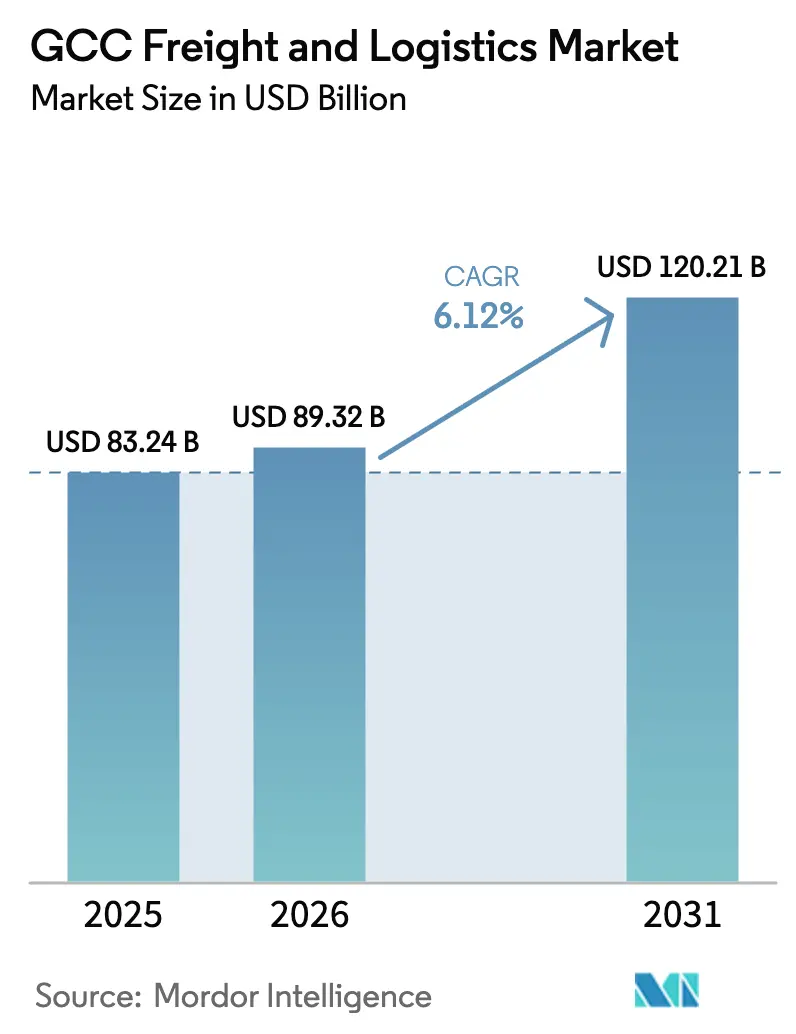
GCC貨物・物流市場規模は、2025年の830億2,400万USD、2026年の890億3,200万USDから2031年には1,202億1,000万USDへと拡大し、2026年から2031年にかけてCAGR 6.12%を記録する見込みです。
国家主権による物流投資の拡大、越境電子商取引の成長、アジア・欧州・アフリカを結ぶ地域の役割が相まって、GCC貨物・物流市場における中一桁台の成長が持続しています。貨物輸送は引き続き収益の中核を担い、宅配・速達・小包サービスはGCC貨物・物流市場において大規模なラストマイル配送に連動した漸進的な成長を取り込んでいます。医薬品や生鮮品を支援するための温度管理倉庫への投資が加速しており、より高い品質基準とコンプライアンス成果の向上が促進されています。グローバルインテグレーターと地域の有力企業がネットワークを拡大しデジタル化を進める中、GCC貨物・物流市場における競争の激しさは依然として高い水準にあります。
主要レポートのポイント
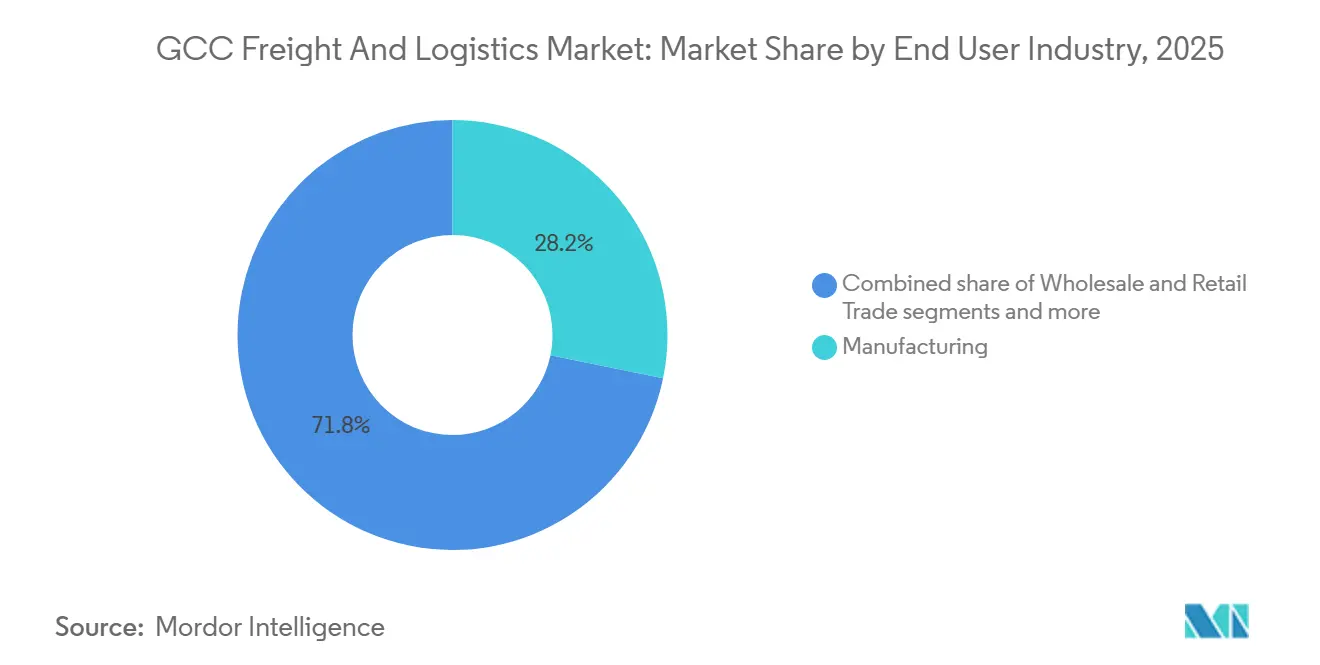
- 最終ユーザー産業別では、製造業が2025年のGCC貨物・物流市場シェアで28.23%を占めてトップとなり、卸売・小売業は2026年から2031年にかけてCAGR 7.43%で最も速く拡大すると予測されています。
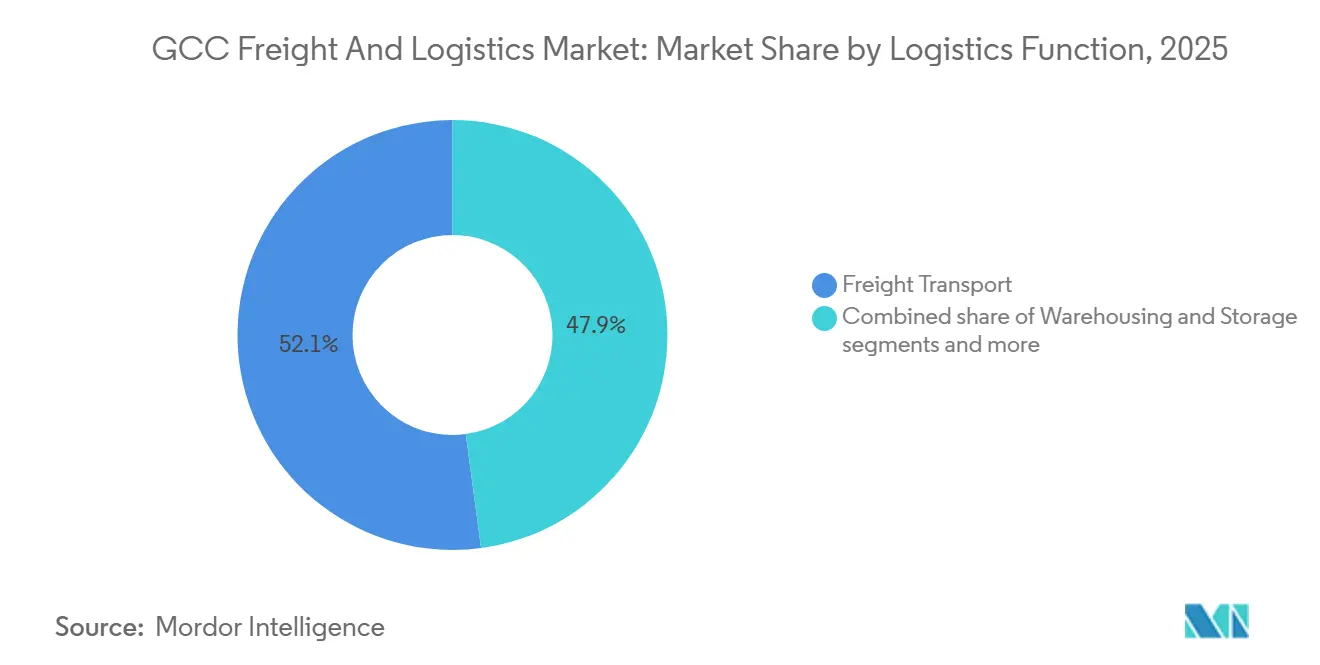
- 物流機能別では、貨物輸送が2025年のGCC貨物・物流市場規模で52.12%を占めて首位となり、宅配・速達・小包セグメントは2026年から2031年にかけてCAGR 7.14%で最も速く成長すると予測されています。
- ジェベル・アリ、キング・アブドゥルアジーズ、サラーラの各ハブを中核とするGCCの統合港湾・航空・鉄道回廊は、アジア・欧州・アフリカの貿易多様化に向けた強靭なマルチモーダルゲートウェイとしての地域の役割を強化しています。
- 国家ビジョンに牽引された物流フリーゾーン、通関の調和化、デジタル貿易プラットフォームへの投資が、GCCを分断された国内市場の集合体から一体的な付加価値物流エコシステムへと変革しています。ただし、GCC域内の競争と地政学的ダイナミクスから、きめ細かな市場参入戦略の必要性が生じています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型空港貨物ハブの拡張による地域トランシップ競争の激化 | +1.3% | UAE、サウジアラビア、カタール | 中期(2〜4年) |
| GCC関税同盟の調和化による越境通関時間の短縮 | +0.8% | GCC加盟6カ国全体 | 短期(2年以内) |
| 食料安全保障戦略によるコールドチェーンおよび倉庫投資の促進 | +1.1% | サウジアラビア、UAE、カタール;バーレーン、オマーン、クウェートへの波及 | 中期(2〜4年) |
| 石油化学・LNG輸出の成長による特殊重量貨物物流の需要拡大 | +1.4% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| スマート港湾自動化とAI主導のターミナル運営の展開 | +0.9% | UAE、サウジアラビア、カタール | 中期(2〜4年) |
| 観光・ホスピタリティセクターの回復による航空貨物および速達配送の促進 | +0.7% | UAE、サウジアラビア、バーレーン、オマーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大型空港貨物ハブの拡張による地域トランシップ競争の激化
ドバイ、アブダビ、リヤド、ドーハにおける主要空港プログラムが貨物容量を拡大し、GCC貨物・物流市場全体のトランシップダイナミクスを再編しています。ドバイのアル・マクトゥーム国際空港は数十億ドル規模の拡張工事が進行中であり、新たなFedEx施設とドバイサウスにおける統合コールドチェーン取り扱いのためのインフラが整備され、速達小包の接続性と時間厳守の貨物対応能力が強化されています。アブダビはザイード国際空港の貨物インフラを拡張し、医薬品グレードの取り扱いの強化と折り返し時間の短縮を支援するターミナル容量を増強しています。ネットワーク航空会社は専用貨物機の容量を引き続き追加しながらベリーホールドスペースを活用しており、この組み合わせが2025年後半に旅客数の回復とナローボディ機材のスケジュール再調整に伴い中東アジア路線のパフォーマンスを押し上げました。[1]その結果生じる競争は取り扱い手数料を圧縮し、サービス水準を引き上げ、GCC貨物・物流市場における電子商取引フルフィルメントと高付加価値貨物輸送を支援しています。
GCC関税同盟の調和化:越境通関時間の短縮
GCC統合関税関税率表とデジタルデータ交換の拡大により、書類手続きが簡素化され重複検査が削減され、GCC貨物・物流市場における域内GCC通過時間の短縮と物流滞留コストの低下が実現しています。加盟国間でのリアルタイムな税関申告の交換により国内国境での処理が迅速化し、3PLの車両稼働率と資産回転率が向上しています。貿易行政におけるシングルウィンドウプラットフォームの整合化とブロックチェーンの試験導入が、高流量回廊における書類処理サイクルをさらに短縮しています。[2]統合された通関プロトコルは、国別施設を複製する代わりに地域ハブでブレークバルクと再輸出フローを集中させるコンソリデーターの規模拡大も支援しています。GCCを拠点とする事業者はこれらの規制上の利点を越境M&Aと組み合わせて海上・航空ネットワークを拡大しており、ADNOC Logistics & ServicesによるNavig8の段階的買収にその動きが見られ、長距離エネルギー輸送の範囲とスケジュールの柔軟性が拡大しています。
食料安全保障戦略によるコールドチェーンおよび倉庫投資の促進
高い輸入依存度と国家食料備蓄義務が、GCC貨物・物流市場全体における温度管理保管、冷蔵車両、品質認証への投資を加速させています。政府と事業者は医薬品グレードの容量を整備し、ワクチン備蓄や高付加価値生鮮品をより厳格な温度許容範囲で取り扱うための新たなエネルギー管理システムを導入しています。エネルギーは冷蔵保管の運営コストの大部分を占めており、ダウンタイムとエネルギー消費を削減するための効率的な冷凍技術と予知保全の採用が進んでいます。[3]カタールの数十億ドル規模の農業・食品イニシアチブと物流フリーゾーンは、温度逸脱と食品ロスを削減するために設計された農場から食卓までの統合回廊を創出しています。これらの変化は医薬品、乳製品、生鮮農産物のサプライチェーンにおけるコンプライアンスとサービスレベルを向上させ、GCC貨物・物流市場における温度管理物流の需要を拡大しています。
石油化学・LNG輸出の成長による特殊重量貨物物流の需要拡大
サウジアラビア、UAE、カタールにおける大規模な上流・中流プロジェクトが、GCC貨物・物流市場全体でプロジェクト貨物、重量物輸送、特殊海上サービスの需要を拡大しています。サウジアラムコの段階的なガス生産能力の増強とコンデンセート物流は、大型モジュール輸送、深喫水バース、産業港湾における厳格なHSEコンプライアンスの必要性を高めています。ADNOCのルワイスLNGプロジェクトと既存施設は継続的な船舶から陸上への調整と新たなタンカー容量を必要とし、ADNOC Logistics & Servicesの船隊拡張とネットワーク統合によって支援されています。QatarEnergyの北部ガス田拡張と大規模な新造LNG船プログラムは、同国のグローバルLNGリーダーシップを強化し、予測可能な長距離輸送量を生み出しています。アブダビとサウジアラビアの港湾中心型産業ゾーンは、GCC貨物・物流市場における石油化学輸出の内陸輸送と滞留時間を削減する統合回廊を提供しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極端な気候条件による冷蔵・機器メンテナンスコストの増加 | -0.7% | GCC全加盟国 | 中期(2〜4年) |
| 道路貨物への過度な依存によるインターモーダル効率化の制限 | -0.5% | サウジアラビア、UAE、オマーン、バーレーン | 長期(4年以上) |
| 主要都市部の高い倉庫コストによるマージン拡大の制約 | -0.4% | UAE、サウジアラビア、カタール | 短期(2年以内) |
| 地域の地政学的緊張による貿易フロー予測可能性の混乱 | -0.6% | 紅海、ホルムズ海峡回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
極端な気候条件による冷蔵・機器メンテナンスコストの増加
夏季の非常に高い気温が冷却負荷を増大させ機器の寿命を短縮し、GCC貨物・物流市場におけるコールドチェーン事業者のコストを押し上げています。エネルギーは地域の冷蔵保管運営コストの大部分を占める可能性があり、持続的な高温と海水淡水化の需要が電力需要を増大させています。これらの圧力により、事業者はエネルギー消費とダウンタイムを削減するためにより効率的な冷凍技術とメンテナンスセンサーへの投資を進めています。物流プロバイダーは、燃料消費の増加と腐敗リスク管理のため、ピーク時の高温期における冷蔵輸送の料金上昇を報告しています。グレードAのコールドチェーン施設に必要な資本要件は相当なものであり、GCC貨物・物流市場における新規参入者を制限し、既存プレーヤーへの容量集中をもたらす可能性があります。
道路貨物への過度な依存によるインターモーダル効率化の制限
道路貨物が地域フローを支配しており、GCC貨物・物流市場における脱炭素化を制約し、港湾ゲートと国境越えの渋滞を悪化させています。賃金インフレと運転手不足が、UAEとサウジアラビアにおける建設・観光のピーク期に幹線輸送業務への摩擦を加えています。GCC鉄道プロジェクトは遅延が生じており、鉄道貨物への大規模なモーダルシフトの即時選択肢が減少しています。エティハド鉄道のネットワークは一部の品目を鉄道に転換することで貨物量を増加させ排出量を削減しており、越境相互運用性が拡大した際の潜在的な利点を示しています。地域の鉄道リンクが拡大するまで、道路優先ネットワークがGCC貨物・物流市場全体の大部分の内陸配送を支え続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終ユーザー産業別:
製造業がシェアを固め、卸売・小売業が成長を加速製造業は2025年の収益の28.23%を占め、GCC貨物・物流市場シェアにおける中心的な役割を裏付けています。サウジアラビアとUAEの産業プログラムは、石油化学、金属、川下製造業向けの持続的な入出荷フローを生み出しており、重量物輸送、保税倉庫、越境流通の需要を高めています。化学、鉱業、自動車組立における大型プロジェクトは輸送計画と書類作成の複雑性を増大させており、特殊機器とコンプライアンスシステムを持つ大規模プレーヤーに優位性をもたらしています。鉄道は特定の回廊において役割を拡大しており、長期輸送枠組みの下での沿岸工場から内陸ハブへのポリマー流通などが含まれます。これらの動向はGCC貨物・物流市場において産業GDPの単位当たりの物流集約度を深め、製造業の中核的地位を強化しています。
卸売・小売業はCAGR 7.43%で最も速く成長すると予測されており、GCC貨物・物流市場規模全体で小包・パレットフローを促進するオムニチャネルフルフィルメント、ダークストア、越境電子商取引によって支えられています。ブランドとマーケットプレイスは在庫を最終顧客に近づけ、地域流通に保税ゾーンを活用しており、自動化と付加価値サービスを備えたマルチユーザー倉庫の需要を牽引しています。ラストマイル車両と仕分けハブへの新たな資本投入が注文サイクルタイムを改善し、当日または翌日配送の約束を支援しています。建設、石油・ガス、農業はバルク輸送とプロジェクト物流の安定した基盤を形成しており、大型トン数の移動はギガプロジェクトと資源開発に結びついています。コールドチェーンと危険物取り扱いにおける垂直特化は、GCC貨物・物流産業においてサービス品質と認証が車両規模と同様に重要な防御可能なニッチを提供しています。

物流機能別:
貨物輸送が首位を維持し、CEPが漸進的成長を取り込む貨物輸送は2025年に52.12%のシェアを占め、GCC貨物・物流市場の根幹としての役割を裏付けています。貨物輸送内の道路は、湾岸の消費・生産拠点を結ぶ確立された高速道路ネットワークと高頻度の越境トラック輸送路線により、収益の39.05%を占めました。貨物輸送内の航空貨物は、空港が容量を拡大し航空会社がベリーホールドと貨物機リフトのバランスを取りながら時間厳守路線に対応するため、2031年にかけてCAGR 6.45%で成長すると予測されています。海港はコンテナとバルク貨物において優位性を維持しており、深水施設と港湾中心型物流ゾーンが内陸輸送を削減しています。GCC貨物・物流産業において越境相互運用性が進展するにつれ、鉄道回廊は特定の品目と路線に冗長性を加えています。
宅配・速達・小包はCAGR 7.14%で2031年にかけて最も速く成長する機能として予測されており、オンライン消費の拡大、より速い配送の約束、湾岸ハブを経由した越境小包によって牽引されています。国際サービスは2025年のCEP収益の大部分を占め、海外バイヤー向けの再輸出・フルフィルメント拠点としての地域の役割を反映しています。倉庫・保管は大きな収益プールを維持しており、非温度管理施設が大部分のスペースを占める一方、温度管理ゾーンは医薬品と生鮮品の需要を背景に速く成長しています。貨物フォワーディングは可視性と自動化された書類処理を中心に集約が進んでおり、GCC貨物・物流産業においてエンドツーエンドのフローを合理化する統合プラットフォームと事業者パートナーシップが優位に立っています。
地域分析
サウジアラビアおよびアラブ首長国連邦のフレートおよびロジスティクス市場
サウジアラビアは2025年の収益の推定33.18%を占め、アラブ首長国連邦はGCCフレートおよびロジスティクス市場規模において2026年から2031年にかけて6.78%のCAGRで最も速い成長が見込まれています。サウジアラビアは2025年、国家輸送・ロジスティクス計画の一環として、航空・港湾・鉄道資産全体にわたるロジスティクス関連の雇用創出と輸送量の増加を記録しました。同国は、グローバル競争力の向上と民間セクターの参加促進を目的として、鉄道、港湾能力、およびロジスティクスゾーンへの大規模な投資を行っています。初期段階のランドブリッジ実装は、稼働後に東西トランジット時間を短縮することを目指しており、アジア・ヨーロッパ間の一部の物流を統合された鉄道・海上回廊へとシフトさせる可能性があります。これらのプログラムは、サウジアラビアをGCCフレートおよびロジスティクス市場における成長と能力の主要な原動力として位置づけています。
ドバイおよびアブダビのフレートおよびロジスティクス市場
アラブ首長国連邦は、ドバイの主要な海運・航空ハブとしての役割とアブダビの産業多角化を組み合わせ、GCCフレートおよびロジスティクス市場において高付加価値の物流を取り込んでいます。空港は2025年に非常に高い旅客数を処理する一方、アジア航路でカーゴが回復し、時間に敏感な貨物およびeコマースの補充向けの輸送能力が増加しました。ジェベル・アリ港とハリファ港は、マルチモーダルの冗長性と港湾中心の産業ゾーンを提供し、製造から輸出回廊を支援しています。アブダビのKEZADは2025年に高い倉庫稼働率と賃貸活動の増加を記録し、鉄道接続と港湾業務全体のプロセス自動化によって支えられています。アラブ首長国連邦の貿易デジタル化イニシアチブおよびロジスティクス協議会は、一貫性とスピードの向上を目的として設計されており、GCCフレートおよびロジスティクス市場における差別化を強化しています。
カタールのフレートおよびロジスティクス市場
カタールは地域貿易ハブとしての役割を強化しており、ハマド港のトランシップメント活動が大きな取扱量シェアに貢献し、グローバル効率ベンチマークにおいて高いパフォーマンスを示しています。統一レジストリを通じた通関の合理化とデジタルライセンス発行により、海運・ロジスティクス企業のビジネス環境が改善されています。フリーゾーンにおける自動車ロジスティクスハブなどのセクター固有のプロジェクトは、OEMおよびアフターマーケットの流通能力を拡大しています。これらのプラットフォームはLNG輸出のリーダーシップおよびより広範な産業活動を補完し、GCCフレートおよびロジスティクス市場内のカーゴフローの維持に貢献しています。
競争環境
競争環境は、GCC貨物・物流市場においてネットワーク範囲、自動化、コンプライアンスで差別化するグローバルインテグレーターと地域の有力企業が混在しています。2025年にはDSVとDB Schenkerの取引により統合が進み、ADNOC Logistics & ServicesはNavig8の段階的買収を通じて海上フットプリントを拡大しました。ADNOC Logistics & Servicesは2026年2月に2025年の過去最高の業績を報告し、エネルギー輸送とチャーター活動全体でのスループット強化を確認しました。DHL はリヤドの特別統合物流ゾーンにおける大規模な新規投資を発表し、マルチユーザー流通を支援しています。これらの動きはGCC貨物・物流市場における規模、技術、垂直特化へのシフトを示しています。
自動化とAIは港湾・ターミナル事業者にとって重要なレバーであり、AD Ports Groupはハリーファ港でAIエージェントと半自動化を拡大してスループットと信頼性を向上させています。荷主、税関、航空会社を接続する統合デジタルプラットフォームは、ティア1契約の必須条件となりつつあります。持続可能性プログラムは現在標準的な要件となっており、事業者は顧客の排出目標を達成するために再生可能エネルギーとEV車両を採用しています。速達・電子商取引の専門業者は、GCC貨物・物流市場において取扱量が拡大する中でサービスレベルを維持するために仕分け容量とラストマイル車両への投資を継続しています。その結果、スピード、可視性、カーボンパフォーマンスをめぐる競争が激化しています。
中堅プロバイダーは、GCC貨物・物流市場においてネットワーク規模よりも品質システムと機器の深さが重視されるコールドチェーン、危険物、プロジェクト貨物に特化することで競争しています。強固な海上・航空パートナーシップを持つ貨物フォワーダーは、エラーとサイクルタイムを削減するエンドツーエンドの可視性と自動化された書類処理から恩恵を受けています。GDP、IMDG、HSE認証において早期にコンプライアンスを達成した事業者は、複雑な垂直市場においてより有利な立場にあります。統合とデジタル化が進む中、差別化はソリューションの深さと運営の予測可能性にかかっています。
GCC貨物・物流産業リーダー
-
Agility Logistics
-
Al Madina Logistics
-
Al-Futtaim Logistics
-
Almajdouie Group
-
Aramex
- 注:主要企業の掲載順は順位を示すものではありません。

GCCフレートおよびロジスティクス市場 このレポートでカバーされる企業
- Agility Logistics
- Al Madina Logistics
- Al-Futtaim Logistics
- Almajdouie Group
- Aramex
- Asyad
- Bahri
- Batic Investment & Logistics Company (Including Mubarrad)
- DHL Group
- DP World
- DSV A/S (Including DB Schenker)
- Elite Express Cargo LLC
- FedEx
- Flow Progressive Logistics
- Freight Systems
- Gulf Agency Company (GAC)
- Globelink West Star Shipping
- Gulf Warehousing Company (GWC)
- Hala Supply Chain Services
- JAS Worldwide
最近の産業開発事情 GCCフレートおよびロジスティクス市場
- 2026年2月:ADNOC Logistics & Servicesは、Navig8の統合と堅調な海運パフォーマンスに支えられ、収益50億2,000万USD、EBITDA 15億1,500万USD、純利益8億6,300万USDという2025年の過去最高業績を報告しました。
- 2026年2月:Gulf Warehousing Companyは、Quivoへの戦略的出資に続き、WORLDEF Dubai 2026において統合電子商取引物流プラットフォームを発表し、GCCブランドの主要な欧州・米国マーケットプレイスへのアクセスを拡大しました。
- 2026年2月:Oylz Terminalsは、ハリーファ港において初期容量154,500立方メートル、総承認容量660,000立方メートルの石油製品貯蔵ターミナルの起工式を行い、喫水16メートルの新設専用桟橋を含みます。
- 2026年1月:Emirates SkyCargo は、地域容量とトランシップ能力を強化するため、2026年戦略の下でボーイング777F貨物機を最大10機追加する計画を発表しました。
GCC貨物・物流市場レポートの範囲
農業・漁業・林業、建設、製造業、石油・ガス、鉱業・採石業、卸売・小売業、その他が最終ユーザー産業別セグメントとしてカバーされています。宅配・速達・小包(CEP)、貨物フォワーディング、貨物輸送、倉庫・保管、その他サービスが物流機能別セグメントとしてカバーされています。カタール、サウジアラビア、UAE、GCCその他がGCC貨物・物流市場において国別セグメントとしてカバーされています。
セグメンテーション概要
| 農業・漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| 宅配・速達・小包(CEP) | 国内 |
| 国際 | |
| 貨物フォワーディング | |
| 貨物輸送 | 航空 |
| パイプライン | |
| 鉄道 | |
| 道路 | |
| 海上・内陸水路 | |
| 倉庫・保管 | 非温度管理 |
| 温度管理 | |
| その他サービス |
| カタール |
| サウジアラビア |
| アラブ首長国連邦 |
| GCCその他 |
| 最終ユーザー産業 | 農業・漁業・林業 | |
| 建設 | ||
| 製造業 | ||
| 石油・ガス、鉱業・採石業 | ||
| 卸売・小売業 | ||
| その他 | ||
| 物流機能 | 宅配・速達・小包(CEP) | 国内 |
| 国際 | ||
| 貨物フォワーディング | ||
| 貨物輸送 | 航空 | |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫・保管 | 非温度管理 | |
| 温度管理 | ||
| その他サービス | ||
| 国 | カタール | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| GCCその他 | ||
市場の定義
- 農業・漁業・林業(AFF) - この最終ユーザー産業セグメントは、AFF産業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となる最終ユーザープレーヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の収穫、および関連する支援活動に従事する事業所です。ここでは、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業製品)の円滑な流れのための調達、保管、取り扱い、輸送、流通活動において重要な役割を果たしています。これには、輸送または保管される商品の保存期間に応じて必要に応じた温度管理および非温度管理物流の両方が含まれます。
- 建設 - この最終ユーザー産業セグメントは、建設業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となる最終ユーザープレーヤーは、主に住宅・商業ビルの建設・修繕・改修、インフラ、土木工事、土地の区画整理・開発に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間厳守の供給、効果的なプロジェクト管理のためのその他の付加価値サービスの提供を通じて、建設プロジェクトの収益性向上において重要な役割を果たしています。
- 宅配・速達・小包 - 宅配・速達・小包サービス(CEPマーケットとも呼ばれる)とは、小型商品(小包・パッケージ)の輸送を専門とする物流・郵便サービスプロバイダーを指します。これは(1)70キログラム/154ポンド以下の重量の出荷物・小包・パッケージ、(2)企業顧客パッケージ(企業間(B2B)および企業対消費者(B2C))および個人顧客パッケージ(C2C)、(3)非速達小包配送サービス(標準・繰延)および速達小包配送サービス(日付指定速達・時間指定速達)、(4)国内および国際小包の全体的な市場規模(USD)と市場取扱量(小包数)を捉えています。
- 人口統計 - 総アドレス可能市場需要を分析するため、人口成長と予測がこの業界トレンドで調査・提示されています。性別(男性/女性)、開発地域(都市/農村)、主要都市などのカテゴリー別の人口分布と、人口密度や最終消費支出(成長率とGDP比シェア%)などの主要パラメーターが示されています。このデータは、需要・消費支出の変動と潜在的需要の主要ホットスポット(都市)の評価に使用されています。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的)相関があります。したがって、この業界トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資と規制環境の影響とともに分析されています。
- 貨物フォワーディング - ここでは貨物輸送手配(FTA)産業を指す貨物フォワーディングは、荷主と運送業者の間の貨物輸送の手配・追跡に主に従事する事業所を含みます。対象となる物流サービスプロバイダー(LSP)は、貨物フォワーダー、NVOCC、通関業者、海上輸送代理店です。貨物フォワーディングのその他セグメントは、通関・通関手続き活動、貨物関連書類の作成、商品の混載・分割、貨物保険・コンプライアンス、倉庫・保管の手配、荷主との連絡、道路・鉄道などその他の輸送モードによる貨物フォワーディングなど、FTAの付加価値サービスを通じて得られる収益を捉えています。
- 貨物価格動向 - 輸送モード別の貨物価格(USD/トンキロ)が、調査期間にわたってこの業界トレンドで提示されています。このデータは、インフレ環境の評価、貿易への影響、貨物回転量(トンキロ)、輸送モードセグメント別の貨物・物流市場需要、ひいては全体的な貨物・物流市場規模の評価に使用されています。
- 貨物トン数動向 - 輸送モード別の取扱貨物トン数(商品の重量、トン)が、調査期間にわたってこの業界トレンドで提示されています。このデータは、平均輸送距離(キロメートル)、貨物量(トンキロ)、貨物価格(USD/トンキロ)などのパラメーターとともに、貨物輸送市場規模を評価するためのパラメーターの一つとして使用されています。
- 貨物輸送 - 貨物輸送とは、国内(ドメスティック)または越境(国際)で、原産地から目的地まで商品(原材料・最終品・中間品・完成品(固体・液体を含む))を輸送するための物流サービスプロバイダー(アウトソーシング物流)の雇用を指します。
- 貨物・物流 - 国内(ドメスティック)または越境(国際)で、道路、鉄道、海上、航空、パイプラインなど一つ以上の輸送モードを通じて、原産地から目的地まで商品(原材料または完成品(固体・液体を含む))を輸送するための、貨物輸送(貨物輸送サービス)の外部支出(またはアウトソーシング)、代理店を通じた貨物輸送の手配(貨物フォワーディング)、倉庫・保管(温度管理または非温度管理)、CEP(国内または国際宅配・速達・小包)、その他の付加価値物流サービスが貨物・物流市場を構成します。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で燃料価格の下落は短期的な収益性の向上と消費者への最良の取引提供をめぐる市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動が調査期間にわたって調査され、その原因と市場への影響とともに提示されています。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)の名目国内総生産とその主要経済セクター別の分布が、この業界トレンドで調査・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への主要な貢献セクターを分析するための産業連関表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長率 - 調査対象地域(レポートの範囲に応じた国または地域)の主要経済セクター別の名目国内総生産の成長率が、この業界トレンドで提示されています。このデータは、すべての市場最終ユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレ - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この業界トレンドで提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤ価格、運転手の賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関手数料、フォワーディング料金、宅配料金など物流運営コスト要素に直接影響し、ひいては全体的な貨物・物流市場に影響を与えます。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面区分別(舗装/未舗装)道路延長の分布、道路区分別(高速道路/幹線道路/その他道路)道路延長の分布、鉄道延長、主要港湾でのコンテナ取扱量、主要空港での取扱トン数などの変数が分析され、この業界トレンドで提示されています。
- 主要業界トレンド - 「主要業界トレンド」と題されたレポートセクションには、市場規模の推計と予測をより適切に分析するために調査されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)について、データポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーによるパラメーターの分析とともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには(1)合意、(2)拡張、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品イノベーションが含まれます。市場の主要プレーヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが調査されてこのセクションで提示されています。
- 定期船輸送二国間接続性指数 - これは国ペアのグローバル定期船輸送ネットワークへの統合レベルを示し、二国間貿易の決定において重要な役割を果たし、ひいては国とその周辺地域の繁栄に潜在的に貢献します。したがって、レポートの範囲に応じた国・地域に接続する主要経済国が「定期船輸送接続性」業界トレンドで分析・提示されています。
- 定期船輸送接続性 - この業界トレンドは、海上輸送セクターの状況に基づくグローバル海運ネットワークへの接続性の状態を分析します。調査期間にわたって、調査対象地域(レポートの範囲に応じた国・地域)の定期船輸送接続性、二国間海運接続性、港湾定期船輸送接続性指数の分析が含まれています。
- 定期船輸送接続性指数 - これは、海上輸送セクターの状況に基づいて、国がグローバル海運ネットワークにどれだけ接続されているかを示します。海上輸送セクターの5つの構成要素に基づいています:(1)国にサービスを提供する海運会社の数、(2)これらのサービスで使用される最大船舶のサイズ(TEU)、(3)国を他の国に接続するサービスの数、(4)国に配備された船舶の総数、(5)それらの船舶の総容量(TEU)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国のグローバル競争力を左右します。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この業界トレンドでは、調査対象地域(レポートの範囲に応じた国・地域)の物流パフォーマンスが調査期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的嗜好、トラック種類のポートフォリオ、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及率、顧客サポート、技術革新(電気自動車、デジタル化、自律型トラックなど)、燃費、ファイナンスオプション、年間メンテナンスコスト、代替品の入手可能性、マーケティング戦略などの要因に影響されます。したがって、主要トラックブランドのトラック販売台数の分布(調査基準年のシェア%)と現在の市場状況・予測期間における市場見通しに関するコメンタリーが、この業界トレンドで提示されています。
- 製造業 - この最終ユーザー産業セグメントは、製造業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となる最終ユーザープレーヤーは、主に材料または物質を化学的、機械的または物理的に変換して新製品を製造することに従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体での原材料の円滑な流れの維持、流通業者または最終顧客への完成品の適時配送、ジャストインタイム製造のための顧客への原材料の保管・供給において重要な役割を果たしています。
- 海上船隊積載能力 - 海上船隊積載能力は、経済の海上インフラと貿易の発展状態を示します。生産量、国際貿易、主要最終ユーザー産業、海上接続性、環境規制、港湾インフラ開発への投資、港湾コンテナ貨物取り扱い能力などの要因に影響されます。この業界トレンドは、調査対象地域(レポートの範囲に応じた国・地域)について、調査期間にわたって、コンテナ船、タンカー、バルクキャリア、一般貨物船などの船種別の海上船隊積載能力と影響要因を示しています。
- モーダルシェア - 貨物モーダルシェアは、モーダル生産性、政府規制、コンテナ化、輸送距離、温度管理要件、商品の種類、国際貿易、地形、配送速度、出荷重量、バルク出荷などの要因に影響されます。また、トン別モーダルシェアとトンキロ別モーダルシェアは、平均輸送距離、経済で輸送される主要商品グループの重量、輸送回数によって異なります。この業界トレンドは、調査基準年について、輸送モード別(トンおよびトンキロ)の貨物輸送の分布を示しています。
- 石油・ガス、鉱業・採石業 - この最終ユーザー産業セグメントは、採掘産業プレーヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となる最終ユーザープレーヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしています。
- その他最終ユーザー - その他最終ユーザーセグメントは、金融サービス(BFSI)、不動産、教育サービス、ヘルスケア、専門サービス(行政、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が負担する外部(アウトソーシング)物流支出を捉えています。物流サービスプロバイダー(LSP)は、機器や資源の輸送、機密文書・ファイルの輸送、医療品・医療用品(手袋、マスク、注射器、機器などの外科用品・器具を含む)の移動など、これらの産業への・からの物資や文書の確実な移動において重要な役割を果たしています。
- その他サービス - その他サービスセグメントは、(1)道路、鉄道、航空、海上・内陸水路による貨物輸送の付加価値サービス(VAS)、(2)海上貨物輸送のVAS(港湾・桟橋などのターミナル施設の運営、水路閘門の運営、航行・水先案内・係留活動、はしけ輸送、サルベージ活動、灯台活動、その他の雑多な支援活動)、(3)陸上貨物輸送のVAS(鉄道駅、貨物取り扱い施設などのターミナル施設の運営、鉄道インフラの運営、入換・操車、牽引・路上支援、輸送目的のガスの液化、その他の雑多な支援活動)、(4)航空貨物輸送のVAS(航空ターミナル、空港・航空交通管制活動などのターミナル施設の運営、飛行場での地上サービス活動、滑走路メンテナンス、航空機の検査・フェリー・メンテナンス・テスト、航空機燃料補給サービス、その他の雑多な支援活動)、(5)倉庫・保管サービスのVAS(穀物サイロ、一般商品倉庫、冷蔵倉庫、貯蔵タンクなどの運営、外国貿易ゾーンでの商品保管、急速冷凍、輸送のための商品の梱包、輸送のための商品の梱包・準備、ラベリング・印刷、キット組み立て・包装サービス、その他の雑多な支援活動)、(6)宅配・速達・小包サービスのVAS(集荷、仕分け)を通じて得られる収益を捉えています。
- 港湾寄港と港湾パフォーマンス - 港湾のパフォーマンスは、経済の貨物移動、貿易、グローバル接続性、成功した成長戦略、生産・流通システムへの投資魅力にとって重要であり、GDP、雇用、一人当たり所得、産業成長に影響を与えます。したがって、港湾内での船舶の滞在時間の中央値、港湾に入港する船舶の平均船齢・サイズ・貨物積載能力・コンテナ積載能力、港湾寄港回数、コンテナ港湾スループットなどの港湾パフォーマンスパラメーターが分析され、この業界トレンドで提示されています。
- 港湾定期船輸送接続性指数 - これはグローバル定期船輸送ネットワークにおける港湾の位置を反映しており、指数の値が高いほど接続性が良好であることを示します。効率的で接続性の高い港湾は(1)輸送コストの最小化、サプライチェーンの連携、国際貿易の支援に貢献し、(2)生産者が国内外の市場での可能性をより良く活用できるようにすることで規模の経済と専門知識の発展を促進します。したがって、レポートの範囲に応じた国・地域の戦略的に重要な主要港湾が「定期船輸送接続性」業界トレンドで分析・提示されています。
- 港湾スループット - これは港湾が年間に取り扱う貨物量または船舶数を反映しています。(1)貨物トン数、(2)コンテナTEU、(3)船舶寄港回数に関連付けることができます。取り扱いコンテナ総数(TEU)による港湾スループットが「港湾寄港と港湾パフォーマンス」業界トレンドで提示されています。
- 生産者物価インフレ - これは生産者の観点からのインフレを示し、一定期間にわたって産出物に対して受け取る平均販売価格を示します。生産者価格指数の年間変化(前年比)は「インフレ」業界トレンドで卸売物価インフレとして報告されています。WPIは最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業界、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて使用されています。
- GCCその他 - GCCその他は、(1)バーレーン、(2)オマーン、(3)クウェートのアウトソーシング物流市場を捉えています。
- セグメント別収益 - セグメント別収益は、市場の主要プレーヤー全員について三角測量または算出され提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査基準年に企業が獲得した貨物・物流市場固有の収益を指します。財務情報、サービスポートフォリオ、従業員数、車両規模、投資、進出国数、主要関心経済国など、企業が年次報告書やウェブページで報告した主要パラメーターの調査・分析を通じて算出されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが活用され、業界・専門家とのインタラクションを通じて検証されています。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は、貨物・物流市場規模と直接的な関係があります。したがって、この変数は調査期間にわたって、価値(USD)および総GDPに占めるシェア%として調査・提示されており、投資、動向、現在の市場状況に関する簡潔で関連性の高いコメンタリーによって支援されています。
- 電子商取引産業のトレンド - インターネット接続の強化とスマートフォン普及率の急上昇、可処分所得の増加が相まって、世界的に電子商取引市場の目覚ましい成長をもたらしています。オンライン購買者は注文の迅速かつ効率的な配送を求めており、特に電子商取引フルフィルメントサービスを中心に物流サービスの需要増加につながっています。したがって、調査対象地域(レポートの範囲に応じた国または地域)の電子商取引産業における総商品取引額(GMV)、過去の成長と予測成長、主要商品グループの内訳が分析され、この業界トレンドで提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと、製造された製品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連関しており、シームレスなサプライチェーンにとって重要です。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、調査期間にわたる製造業の成長が分析され、この業界トレンドで提示されています。
- 種類別トラック車両規模 - トラック種類の市場シェアは、地理的嗜好、主要最終ユーザー産業、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及率、顧客サポート、技術的破壊(電気自動車、デジタル化、自律型トラックなど)などの要因に影響されます。したがって、トラック種類別のトラック保有台数の分布(調査基準年のシェア%)、市場の破壊要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、予測期間における市場見通しが、この業界トレンドで提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストを削減し収益性を向上させることです。一方、運営コストを測定することで、費用を管理しパフォーマンス改善の領域を特定するために運営上の変更を行うべきかどうか、またどこで行うべきかを特定するのに役立ちます。したがって、この業界トレンドでは、トラック輸送の運営コストと関連変数(運転手の賃金・福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が調査基準年にわたって調査され、調査対象地域(レポートの範囲に応じた国または地域)について提示されています。
- 倉庫・保管 - 倉庫・保管セグメントは、一般商品、冷蔵、その他の種類の倉庫・保管施設の運営を通じて得られる収益を捉えています。これらの事業所は、料金と引き換えに商品を保管し安全に保つ責任を負います。提供する可能性のある付加価値サービス(VAS)は「その他サービス」セグメントの一部とみなされます。ここでのVASとは、顧客の商品の流通に関連するサービスの範囲を指し、ラベリング、バルク分割、在庫管理、軽組み立て、注文入力・フルフィルメント、包装、ピック・アンド・パック、価格表示・タグ付け、輸送手配などが含まれます。
- 卸売・小売業 - この最終ユーザー産業セグメントは、卸売業者と小売業者が負担する外部(アウトソーシング)物流支出を捉えています。対象となる最終ユーザープレーヤーは、主に商品の変換なしに卸売または小売を行い、商品の販売に付随するサービスを提供することに従事する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文フルフィルメント、倉庫・保管、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終顧客への物資と完成品の確実な移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 車軸荷重 | 車輪付き車両の車軸荷重とは、特定の車軸に接続されたすべての車輪が路面に与える総重量です。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点に戻る帰り輸送のことです。 |
| 船荷証券 | 船荷証券とは、運送業者が荷主に発行する法的文書であり、輸送される商品の種類、数量、目的地を詳述するものです。 |
| バンカリング | バンカリングとは、船舶の推進システムを動かすために使用される燃料・軽油を供給するプロセスです(このような燃料はバンカーと呼ばれます)。船内の利用可能なタンクへの燃料の積み込みと分配の物流が含まれます。バンカー(燃料)の取引を行う人物はバンカートレーダーと呼ばれます。 |
| バンカリングサービス | バンカリングサービスとは、要求された品質と数量のバンカーを船舶に供給することです。 |
| コラボレーティブコマース | コラボレーティブコマース(協調商取引)とは、企業の内部人員、ビジネスパートナー、顧客間の電子的に可能にされたビジネスインタラクションを、取引コミュニティ全体にわたって説明するものです。取引コミュニティは、産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメントである可能性があります。 |
| カボタージュ | ある国に登録された車両が別の国の国内領土で行う輸送。 |
| カーテージエージェント | 航空または海上運送業者が直接サービスを提供していない場所での貨物の集荷・配達を提供する地上輸送サービス。 |
| 契約物流 | 契約物流とは、輸送、倉庫保管、注文フルフィルメントなどの物流事項を専門とするサードパーティ企業への、ある企業によるリソース管理タスクのアウトソーシングを指します。 |
| 宅配業者 | メッセージ、パッケージなどの送付に使用されるビジネス。宅配サービスとは、商品や文書の迅速なドアツードアの集荷・配達サービスを指します。国内または国際的なものがあります。このような配達サービスを提供する会社は宅配会社と呼ばれます。宅配会社はサービスを提供するために人を雇用します。宅配サービス会社に雇用されたそのような人物は宅配員と呼ばれます。 |
| クロスドッキング | クロスドッキングとは、入荷配送車両から荷降ろしし、材料を直接出荷配送車両に積み込む物流管理の実践であり、従来の倉庫物流の実践を省略し、時間とコストを節約します。 |
| クロストレード | 第三国に登録された車両によって行われる2つの異なる国間の国際輸送。第三国とは、積み込み・乗船国および荷降ろし・下船国以外の国です。 |
| 通関 | 指定された手続き(輸入許可証・許可書の提示、輸入関税の支払い、FCC・FDA承認などの貨物の性質に応じたその他の必要書類)を通じて、税関から貨物の通関を受けるための手続き。 |
| 税関封印 | 税関封印とは、商品、商業輸送手段、倉庫の不可侵性を確保するために税関職員が貼付する封印、スタンプ、またはその他の予防手段を意味します。 |
| 危険物 | 危険物(または有害物質またはHAZMAT)には、可燃性液体・固体、ガス(圧縮、液化、加圧溶解)、腐食性物質、酸化性物質、爆発性物質・製品、水と接触すると可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の雑多な危険物・製品が含まれます。 |
| 直送 | 直送とは、サプライヤーまたは製品所有者から顧客に直接商品を届ける配送方法です。ほとんどの場合、顧客は製品所有者から商品を注文します。この配送スキームは輸送・保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレイジ | ドレイジとは、海上貨物や航空貨物などの異なる輸送モードを接続するトラック輸送サービスの一形態です。長距離輸送プロセスの前後に、商品をある場所から別の場所に輸送する短距離輸送です。ドレイジトラックは、コンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなど、さまざまな目的地との間で貨物を移動させます。通常、ドレイジは短距離のみで商品を輸送し、一つの都市圏内でのみ運営されます。また、一回のシフトで一人のトラック運転手のみを必要とします。 |
| ドライドッキング | ドライドッキングとは、修理のため、または船舶がサービスヤードに持ち込まれる際に使用される用語です。ドライドッキング中、船体の水没部分を清掃または検査できるよう、船全体が乾燥した陸地に持ち込まれます。 |
| ドライバン | ドライバンとは、外部の要素から積み荷を保護するために完全に密閉された半トレーラーの一種です。パレット積み、箱詰め、またはばら積み貨物を運ぶように設計されており、温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、大型貨物を運ぶことができません(フラットベッドトレーラーとは異なり)。 |
| フィーダリング | 地域内の積み荷または空のコンテナを長距離海上航行のための「マザーシップ」に積み替える輸送サービス。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合があります。最終使用として消費されるすべての種類の商品(財およびサービス)が含まれ、個人消費、政府による消費、企業による資本投資としての消費、輸出が含まれる場合があります。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指します。これは、小包が販売者の倉庫を出発し、宅配業者の集荷担当者によって処理または倉庫への持ち込みが行われる段階です。パッケージが郵便局または宅配業者のハブに到達すると、仕分けられてさらに輸送され、最終的に顧客の玄関先に届けられます。 |
| 財政保管サービス | これは、権限を与えられた寄託者が、税関当局が定めた条件の下、その事業の過程において、物品税対象商品が免税措置の下で生産、加工、保管、受け取り、または発送される、他の施設から明確に分離された施設を意味します。 |
| フラットベッド | 商品の積み降ろしが容易なように平らな形状の荷台を持ちます。フラットベッドトラックは主に重量物、大型品、幅広品、繊細でない商品の輸送に使用されます。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性設計のトラックの一種です。商品の積み降ろしが容易なように平らな形状の荷台を持ちます。フラットベッドトラックは主に機械、建設資材、機器などの重量物、大型品、幅広品、繊細でない商品の輸送に使用されます。トラックのオープンボディのため、輸送される商品は雨に弱くてはなりません。機能的には、フラットベッドトラックはフラットベッドトレーラーに匹敵します。 |
| 貨物通過時間 | 通過時間とは、指定された集荷地点から集荷された後、最終目的地に配達されるまでにかかる時間です。 |
| ハラール物流 | これは、消費時点でのハラール製品の完全性を確保するために、シャリーア法の原則に従って、フリート管理、保管・倉庫保管、材料取り扱いなどの物流業務を管理するプロセスを指します。 |
| 輸送 | 商品の商業的輸送。 |
| 入荷物流 | 入荷物流とは、材料やその他の商品が企業に持ち込まれる方法です。このプロセスには、入荷する供給品の注文、受け取り、保管、輸送、管理のステップが含まれます。入荷物流は、需要と供給の方程式の供給部分に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される財、サービス、メンテナンス・修理建設が含まれます。 |
| 国際積み込み | 報告国(すなわち輸送を行う車両が登録されている国)での商品の積み込み地と、異なる国での荷降ろし地。 |
| 国際荷降ろし | 報告国(すなわち輸送を行う車両が登録されている国)での商品の荷降ろし地と、異なる国での積み込み地。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人の住居または小売店)に移動される配送プロセスの最後のステップを指します。 |
| 小口混載(LTL) | 小口混載(LTL)とは、比較的小さな積み荷または少量の貨物向けの輸送サービスです。LTLプロバイダーは、ハブアンドスポークシステムを使用して、複数の異なる企業の積み荷と輸送要件をトラックに組み合わせ、商品を目的地に届けます。 |
| 機関車牽引 | 機関車牽引された鉱山車両による地下での石炭、鉱石、作業員、材料の輸送。機関車はバッテリー、ディーゼル、圧縮空気、トロリー、またはバッテリートロリーやトロリーケーブルリールなどの組み合わせで動力を供給される場合があります。 |
| ミルクラン | ミルクランとは、さまざまなサプライヤーから一人の顧客に混載貨物を輸送するために使用される配送方法です。各サプライヤーが毎週一人の顧客のニーズを満たすためにトラックを送る代わりに、一台のトラック(または車両)がサプライヤーを訪問してその顧客の積み荷を集荷します。この輸送方法は、一台のタンカーが複数の酪農場から牛乳を集荷して牛乳加工会社に配達するという酪農業界の慣行からその名前が付けられました。 |
| 多国間混載 | 多国間混載(MCC)は、複数の原産国からの貨物を統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入しているが、より経済的なFCL運賃を活用したい企業に最も適しています。 |
| マルチモーダル物流 | マルチモーダル輸送またはマルチモーダル海運とは、複数の輸送モードを必要とする物流・貨物プロセスを指します。 |
| オムニチャネル物流 | オムニチャネル流通とは、企業が顧客に複数の販売チャネルから注文を購入・受け取る方法を提供するために取るマルチチャネルアプローチです。方法の一部には、1. オンラインで購入し、実店舗で受け取る、2. オンラインで購入し、自宅または別の場所に配達する、3. 店内購入し、自宅または別の場所に配達する、4. 倉庫または製造センターから店舗、自宅、または別の場所にドロップシップする、5. オンラインで購入し、店舗またはオンラインで返品する、6. オンラインで購入し、オンラインで返品するなどがあります。 |
| 超過寸法貨物 | 超過寸法(OOG)貨物とは、大きすぎるために6面の輸送コンテナに積み込むことができない貨物です。この用語は、最大40HCコンテナ寸法を超えるすべての貨物の非常に大まかな分類です。すなわち、長さが12.05メートルを超えるもの、幅が2.33メートルを超えるもの、または高さが2.59メートルを超えるものです。 |
| その他の船舶 | その他の船舶には、液化石油ガス運搬船、液化天然ガス運搬船、パーセル(化学品)タンカー、特殊タンカー、冷蔵船、オフショア支援船、タグボート、浚渫船、クルーズ船、フェリー、その他の非貨物船が含まれます。 |
| その他の特殊貨物 | その他の特殊商品には、スリング付き商品(スリングまたは複数のスリングが付いた商品、一つまたは複数の品目)、移動ユニット(自走式移動ユニット、非自走式ユニット、展開されていない車両)、大型機器積み荷(しばしば大きすぎるまたは重すぎる軽・重機械)、電子機器、金融サービス道路貨物などの追加保護が必要な高価値貨物が含まれます。 |
| アウトソーシング貨物輸送 | 報酬のための雇用または報酬による輸送;報酬のための商品の運送。 |
| パレット | 商品の持ち上げと積み重ねを容易にするための高床式プラットフォーム。 |
| 部分積み荷 | 部分積み荷とは、トラックを部分的にしか満たさない商品を指します。本質的に、出荷量は小口混載(LTL)出荷よりも大きいです。また、出荷はトラックを完全に占有することができず、すなわちその容量は満載(FTL)出荷よりもはるかに少ないです。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装された道路。 |
| クイックコマース | クイックコマース(Qコマースとも呼ばれる)とは、通常1時間以内の迅速な配送に重点を置く電子商取引の一種です。 |
| 岸壁 | 船舶の積み降ろしのために水辺に沿って、または水中に突き出た石またはコンクリートのプラットフォーム。 |
| リコマース | リコマースとは、以前に所有されていた商品をオンラインマーケットプレイスを通じて、再利用、リサイクル、または転売する購買者に販売することです。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造者に商品を戻すサプライチェーン管理の一種です。 |
| 道路貨物輸送サービス | 国内(ドメスティック)または越境(国際)で、原産地から目的地まで商品(原材料または製造品(固体・液体を含む))を輸送するためのトラック輸送会社の雇用が道路貨物輸送市場を構成します。サービスは満載(FTL)または小口混載(LTL)、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離のいずれかである場合があります。 |
| ロールオン・ロールオフ貨物 | ロールオン・ロールオフ(RORoまたはro-ro)船は、自動車、オートバイ、トラック、セミトレーラートラック、バス、トレーラー、鉄道車両などの車輪付き貨物を運ぶように設計された貨物船であり、自走または自走式モジュール輸送機などのプラットフォーム車両を使用して船に乗り降りします。 |
| スワップボディ | スワップボディ(交換可能コンテナまたは互換ユニット)は、道路・鉄道輸送用の標準貨物コンテナの種類の一つです。 |
| タンクバージ | 主に河川・内陸水路を通じて液体、固体、またはガス状の商品・貨物をバルクで貨物スペース(またはタンク)に積んで輸送するために建造または改造された非自走式船舶であり、一つの内陸水路から別の内陸水路への通過時に海洋・海上を通じて商品・貨物を輸送することもあります。輸送される商品・貨物はタンク内部と直接接触しています。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイド型トラック・トレーラーの総称として使用されます。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを側面全体で使用できるため、容易かつ効率的な積み降ろしが可能です。走行のために閉じると、垂直荷重拘束ストラップがトラックベッド下のロープレールに取り付けられ、両側でトラックベッドとカーテンを接続します。カーテンの両端のウインチがカーテンを張り、これが「タウトライナー」という名前の由来です。これにより、カーテンが風でばたついたり太鼓のように鳴ったりするのを防ぎ、軽い積み荷が横にずれるのを防ぐのにも役立ちます。 |
| トランスローディング | トランスローディングとは、最終目的地への途中で商品をある輸送モードから別の輸送モードに移し替えることを指す輸送用語です。 |
| 坪 | 35.58平方フィートに等しい日本の面積単位。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン剤、コンクリート、石畳で舗装されていない安定化基盤を持つ道路。 |
| 船舶管理サービス | 船舶のメンテナンス、修理、清掃、船体・索具・機器の維持管理が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で表示されます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




