
フランスモバイル決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
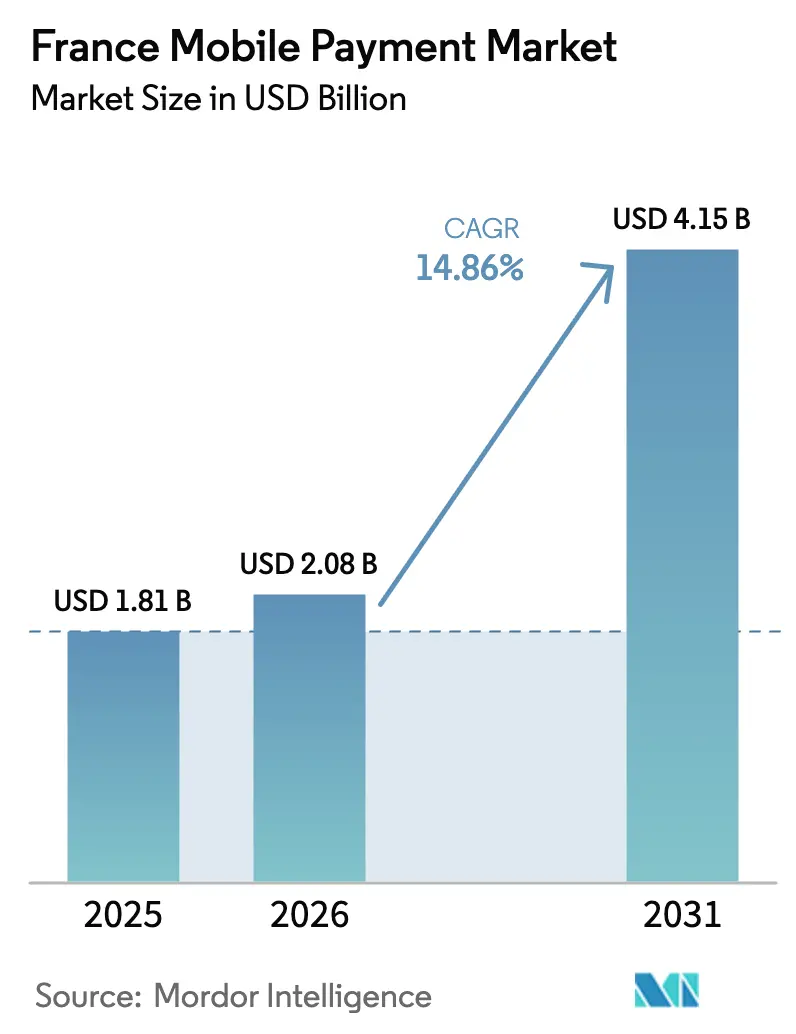
| 基準年の市場規模 (2025) | 1.81 十億米ドル |
| 市場規模 (2026) | 2.08 十億米ドル |
| 市場規模 (2031) | 4.15 十億米ドル |
| Growth Rate (2026 - 2031) | 14.86 % |
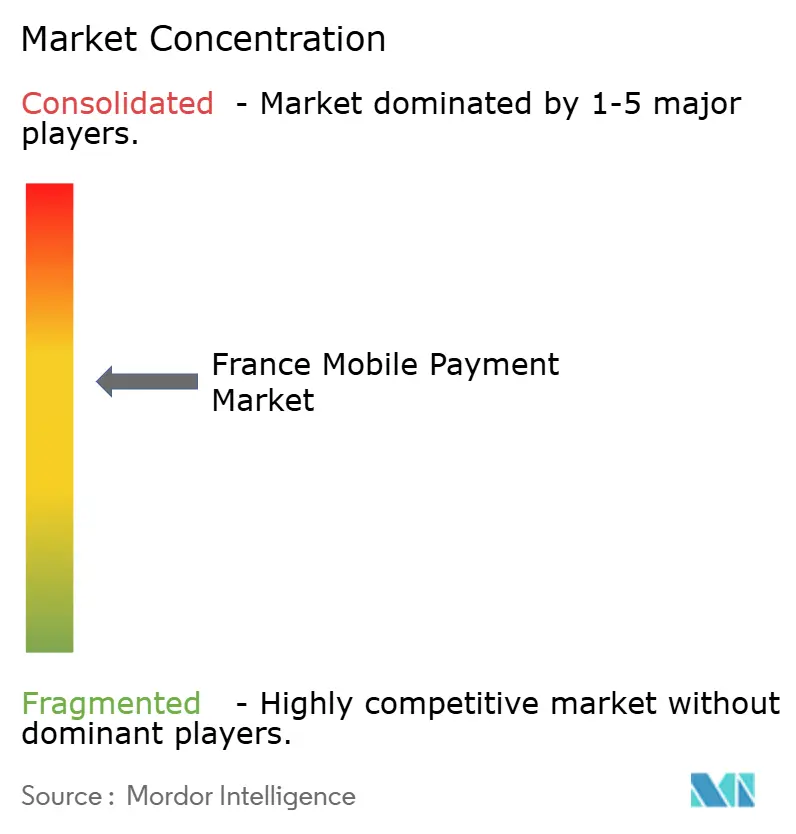
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランスモバイル決済市場分析
フランスのモバイル決済市場規模は2025年に18億1,000万米ドルと評価され、2026年の20億8,000万米ドルから2031年には41億5,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中に14.86%のCAGRで成長する見込みです。フランスのモバイル決済市場は、同国の急速なキャッシュレス商取引への移行から恩恵を受けており、2024年には初めてカード決済が現金を上回り、コンタクトレス取引量が2年間で倍増しました。NFCターミナルの継続的な拡大、電子商取引の加速、および支持的なオープンバンキング規則が需要を強化する一方、生体認証セキュリティの進歩により不正利用に関連する摩擦が軽減されています。Weroなどのヨーロッパの決済主権推進の取り組みが新たな競争エネルギーをもたらし、SoftPOSの展開がマイクロ加盟店での受け入れを拡大し、フランスのモバイル決済市場のアドレサブルベースを拡大しています。即時決済インフラの普及拡大がさらなる成長を促進し、国内プロバイダーがグローバルウォレットとより均等に競争できるポジションを確立する見込みです。
主要レポートのポイント
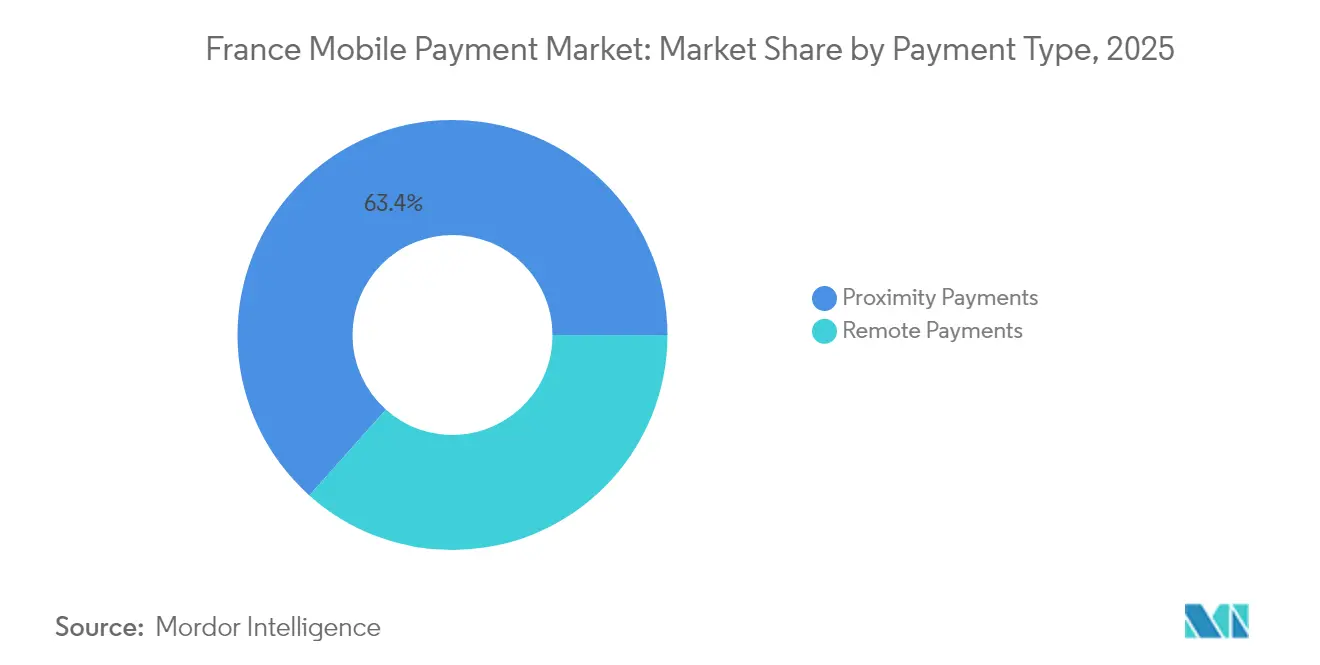
- 決済タイプ別では、近接サービスが2025年に63.40%の収益シェアでリードし、遠隔サービスは2031年まで18.08%のCAGRで拡大すると予測されています。
- 取引タイプ別では、P2Pが2025年にフランスのモバイル決済市場シェアの53.20%を占め、店舗内POSが2031年まで17.12%で最も速い成長を示すと予測されています。
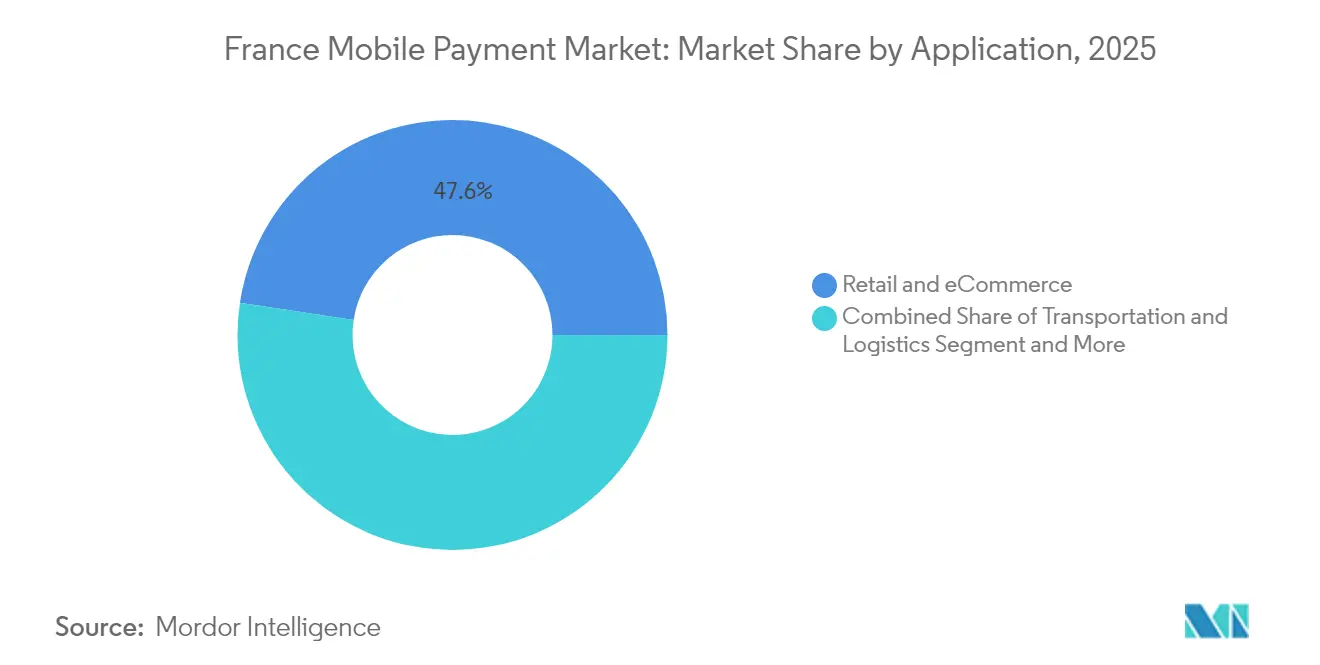
- アプリケーション別では、小売および電子商取引が2025年にフランスのモバイル決済市場規模の47.60%を占め、輸送および物流が2031年まで19.24%のCAGRで拡大しています。
- エンドユーザー別では、個人顧客が2025年に81.20%のシェアを保持していますが、企業がB2B決済のデジタル化を進めるにつれ、法人の採用は16.18%のCAGRで増加しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランスモバイル決済市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インターネット普及率の向上と電子商取引の急成長 | 6.1% | 全国的、特に都市部での影響が高い | 短期(2年以内) |
| フランス小売全体でのNFC/コンタクトレスインフラの普及 | 4.5% | 全国的、主要都市への集中 | 短期(2年以内) |
| PSD2主導のオープンバンキングと政府のキャッシュレス推進 | 3.8% | 全国的、EU規制に整合 | 中期(2〜4年) |
| FIDO2生体認証による不正利用と摩擦の削減 | 3.0% | 全国的、銀行セクターでの早期採用 | 中期(2〜4年) |
| SoftPOSの展開によるロングテールマイクロ加盟店の開拓 | 2.3% | 全国的、農村部への影響が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インターネット普及率の向上と電子商取引の急成長
インターネットリーチは2024年にフランスの人口の88%に達し、モバイルコマースはすでにオンラインショッピングの55%を占め、2023年より5ポイント高い水準となっています。[2]Quable、「フランスの電子商取引数値:2024年上半期」、quable.comこの勢いにより、2024年のウェブ販売は23億件の取引によって生み出された1,500億ユーロ(1,620億米ドル)に達しました。若年層はアプリへと決定的にシフトしており、18〜24歳の購買者が今やオンラインショッパー全体の22%を占め、モバイルウォレットの受容層を形成しています。小売業者は、最小限の摩擦で閲覧を購入に転換するワンクリックチェックアウトとトークン化されたクレデンシャルを統合することで対応しています。フランスの電子商取引は2030年まで年間8〜10%成長すると予測されており、このトレンドがフランスのモバイル決済市場の持続的な拡大を支えています。
フランス小売全体でのNFC/コンタクトレスインフラの普及
カルト・バンケール(Cartes Bancaires)ネットワーク上のすべてのアクティブなターミナルがコンタクトレスに対応しており、2022年には6,850億ユーロ(7,390億米ドル)相当の150億件の取引を生み出しました。[4]Stripe、「カルト・バンケールガイド」、stripe.comコンタクトレス上限額が50ユーロ(54米ドル)へと恒久的に引き上げられたことで、タップアンドゴーの習慣が定着し、モバイルウォレットの利用が2年間で倍増しました。グローバルウォレットは同じインフラを活用しているため、加盟店が新たなハードウェアに投資する必要がなく、フランスの150万か所の販売時点での受け入れ拡大が加速しています。NFCの普及はSoftPOSも可能にし、マイクロ加盟店がスマートフォンで決済を受け付けられるようにすることで、地理的なカバレッジを拡大し、迅速かつシームレスなチェックアウトへの顧客の期待を強化しています。これらの変化が相まって、フランスのモバイル決済市場に対する消費者の親しみと依存度を高めています。
PSD2主導のオープンバンキングと政府のキャッシュレス推進
改訂されたPSD2規則によりアカウント間送金が開放され、データ共有APIが促進され、オープンバンキングのユーザー普及率は2021年の8.5%から2027年には36%に達すると予想されています。銀行は2025年からSEPAインスタント決済を追加費用なしで処理しなければならず、決済時間が数日から数秒へと短縮され、モバイルオプションが実質的により魅力的になります。フランス銀行(Banque de France)の2025年〜2030年国家小売決済戦略は、イノベーション、不正防止、およびB2Bの近代化に重点を置いています。[1]フランス銀行、「フランス国民は現金の利用が減少しているにもかかわらず、依然として現金を重視している」、banque-france.frこれらの協調した取り組みにより、企業やフィンテック企業がスケールするために必要な規制上の確実性が向上し、消費者および企業向けのフランスのモバイル決済市場サービスの成長見通しが強固になっています。
FIDO2生体認証による不正利用と摩擦の削減
FIDO2標準の採用により、2023年のモバイル決済不正利用率は0.021%に低下し、前年比で3分の2減少し、カード不正利用率をはるかに下回っています。ANSSIはゼロトラストフレームワーク内でFIDOトークンを承認し、機関の信頼性を高めています。タレス(Thales)のOneWelcomeプラットフォームにより、発行体はパスキーのライフサイクル管理を大規模に実施でき、強力な顧客認証をコンプライアンスコストから競争上の差別化要因へと転換します。信頼性の高い生体認証はモバイルウォレットを通じた高額取引を促進し、ユーザーの信頼を強化し、ビッグテック大手と競合することを目指す国内プロバイダーの価値提案を鮮明にします。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢ユーザーの間での持続的な不正利用およびプライバシーへの懸念 | -3.8% | 全国的、農村部でより顕著 | 中期(2〜4年) |
| インターチェンジ手数料上限によるプロバイダーマージンの圧迫 | -3.0% | 全国的、EU規制に整合 | 長期(4年以上) |
| QR規格の断片化による遠隔店舗内普及の妨げ | -2.3% | 全国的、観光地での影響が高い | 中期(2〜4年) |
| 農村地域でのオフライン対応機能の制限 | -1.5% | 接続性が制限された農村地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢ユーザーの間での持続的な不正利用およびプライバシーへの懸念
2024年のECB SPACEサーベイでは、回答者の58%がデジタル決済のプライバシーについて依然として不安を感じており、55歳以上の年齢層で最も高い不安が見られました。[3]欧州中央銀行、「消費者の決済態度に関する調査2024」、ecb.europa.eu規制当局はこれに対応し、疑わしい取引に対して2024年6月の500ユーロ(540米ドル)から2026年1月には0.01ユーロ(0.01米ドル)へと縮小する速度制限を命じました。この措置は保護的ではありますが、チェックアウト時のステップを増やす可能性があり、モバイルウォレットの採用に消極的な層の普及を遅らせる恐れがあります。フランスのモバイル決済市場における認識格差を解消し、進展を維持するためには、ターゲットを絞った啓発キャンペーンと簡略化された生体認証フローが必要です。
インターチェンジ手数料上限によるプロバイダーマージンの圧迫
EU規則によりインターチェンジ手数料はデビットで0.2%、クレジットで0.3%に上限が設けられており、収益が制限され、新興機能への投資能力が低下する可能性があります。フランスでは、競争当局の過去の裁定によりVisa Inc.およびMastercard Incorporatedはすでに0.28%以下に抑えられています。プロバイダーは加盟店サービス料金を引き上げることで対応しており、2018年から2022年にかけて0.27%から0.44%に上昇していますが、小規模なフィンテック企業はマージン圧力を吸収するスケールを欠くことが多いです。合併・統合やマルチサービスプラットフォーム戦略が続く可能性があり、予測期間にわたってフランスのモバイル決済市場の競争環境を再形成する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済タイプ別:近接決済が主導し遠隔決済が加速
近接決済は、全国規模のNFCバックボーンが既存のタップ習慣をモバイルウォレットに直接変換するため、2025年の売上高の63.40%を占めました。このセグメントに起因するフランスのモバイル決済市場規模は、買い物客が日常購入において利便性を重視するにつれ、高一桁台の割合で着実に前進すると予測されています。150万台のターミナルにわたる広範なNFCサポートに加え、マイクロ企業間でのSoftPOS採用が受け入れポイントをハイパーマーケットチャネルを超えて拡大しています。iPhoneおよびAndroidでのタップ・トゥ・ペイの並行展開により、ハードウェアアップグレードの必要性が最小限に抑えられ、加盟店の経済性が保護されています。
遠隔決済は現在より小さいシェアを保持していますが、2031年までの18.08%のCAGRは突出した勢いを示しています。急増するモバイルコマース量と組み込み生体認証が過去のセキュリティ上の懸念を軽減し、高額の裁量的購入品をオンラインに引き寄せています。PSD2 APIによってサポートされたワンクリックA2Aフローがさらにスキーム手数料を削減し、企業を直接銀行ベースのチェックアウトへと誘導しています。モバイルアプリショッピングがすでに電子商取引の55%を占めることから、遠隔フローはフランスのモバイル決済市場内の取引ミックスを徐々に再バランスさせるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


取引タイプ別:P2Pが主導し店舗内POSが勢いを増す
ピア・ツー・ピア送金は、大手フランス銀行のアプリを通じて提供されるWeroのインスタントA2A機能に助けられ、2025年に53.20%のシェアを維持しました。このユースケースにおけるフランスのモバイル決済市場シェアの優位性は、消費者の親しみやすさと手数料無料の決済、およびリアルタイムRIBルックアップによるサポートに起因しています。若年層は電話番号による送金を現金の規範的な代替手段と見なしており、休暇シーズンなど消費の多い社交的な時期に取引頻度が上昇します。
店舗内POSフローは追いついており、2031年まで17.12%で複利成長すると予想されています。小売業者はNFC受け入れとロイヤルティ統合を組み合わせ、チェックアウト時のウォレット普及を加速しています。SoftPOSがスタンドアロンターミナルに置き換わることで加盟店のリース費用が削減され、アップデートが簡素化されるため、加盟店の熱意が高まっています。デジタルユーロのラボテストがプログラマブル機能をテストするにつれ、将来の店舗取引には条件付きクーポンや分割払いが組み込まれ、フランスのモバイル決済市場が取り込む効用と取引量が拡大する可能性があります。
アプリケーション別:小売が主導し輸送が加速
小売および電子商取引は2025年の収益の47.60%を占めました。高いカート転換率は、保存済みクレデンシャル、トークン化されたカードセキュリティ、および後払い(バイナウペイレイター)オーケストレーションから生まれています。2023年には推定65%の消費者がデジタルウォレットを少なくとも1回利用しました。オムニチャネル販売業者はオンラインと店舗内のインタラクションを同期させ、リピート行動を強化し、エンゲージメントを深めています。
輸送および物流は最も急成長している垂直分野であり、オペレーターが閉鎖ループチケットをEMVおよびモバイルウォレットに置き換えるにつれ、19.24%のCAGR見通しとなっています。レンヌ・メトロポール(Rennes Métropole)のEMVバリデーターはすでに353,000人の1日乗客に対してApple PayおよびSamsung Payを受け入れています。物流プロバイダーはタップ・オン・モバイルを配送料収集に導入し、現金取り扱いをなくして照合を改善しています。これらのイノベーションにより、輸送および運送シナリオにおけるフランスのモバイル決済市場規模が拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:個人ユーザーが主導し法人採用が加速
個人ユーザーは2025年の取引額の81.20%を占め、端末メーカーおよび銀行による消費者中心のウォレット促進を反映しています。コーヒーショップ、交通機関の乗車、割り勘などの頻繁な少額利用ケースが日常的な依存度を高めています。Apple Payの店舗内利用率は2024年初頭までにウォレットユーザーの約60%に達しました。
法人ユーザーはペースを上げており、16.18%のCAGRが予測されています。ステーブルコインは24時間365日の決済と国境を越えたB2Bで最大80%のコスト削減を提供し、輸出業者やフリーランサーを惹きつけています。フランスの2026年からの電子インボイス義務化展開により、企業は売掛金/買掛金ワークフローのデジタル化を義務付けられ、インボイスと決済データが自然に連携します。倫理的チャレンジャーのQileoは経費管理にエコカードレールを組み込み、ニッチな価値提案がフランスのモバイル決済業界全体の中で新たな回廊を切り開く方法を例示しています。
地理的分析
特にパリ・リヨン・マルセイユの三角地帯を中心とする都市フランスは、NFCターミナルとモバイルウォレット普及率が最も高い地域です。2024年に販売時点でのカード取引が現金の43%に対して48%に達したとき、大都市の消費者はキャッシュレスモードへと決定的にシフトしました。これらの密集地域におけるフランスのモバイル決済市場規模は、マルチモーダル交通ウォレットと高いスマートフォン所有率により、全国平均より速く拡大すると予測されています。
レンヌ、リール、トゥールーズなどの地方都市は、公共交通機関オペレーターがコンタクトレスEMVおよびSoftPOSへ移行し、小規模加盟店での受け入れを解放するため、二桁成長を示しています。農村部は接続性で遅れをとっていますが、タップ・トゥ・フォンがハードウェアコストを排除し、今後10年末までに採用格差が縮小する可能性を示しています。政府は2027年までに人口の95%への5Gカバレッジ改善を計画しており、アクセスをさらに民主化する見込みです。
ヨーロッパの決済主権ロードマップ内でのフランスの位置付けが、その影響力を増大させています。2025年5月に開始されたデジタルユーロイノベーションプラットフォームには70の民間セクター参加者が関与しており、その多くがフランスに本社を置き、プログラマブルマネー機能の実験を行っています。ここで開発された国境を越えたユースケースはユーロ圏全体の基準に反映され、国内イノベーションを海外に拡大し、フランスのモバイル決済市場を安定させる学びをフィードバックします。
規制環境
フランスのモバイル決済は、PSD2を基盤としてEU主導の決済ルールブックが現地で施行される形で運用されており、ACPRがライセンス供与、行為規範、強力な顧客認証(SCA)義務の監督を行い、フランス銀行(Banque de France)のエコシステム内で調整されている。セキュリティおよび不正監視については、フランス銀行が決済手段セキュリティ観測機構(OSMP)の議長を務め、非現金決済手段の監督を提供している。また、同行の「小口決済戦略2025-2030」は、イノベーション、不正防止、小口決済の近代化に関する政策優先事項を定めている。
監督当局の関心は、特にモバイル決済フローで使用される認証・セキュリティ層に関して、より技術特化型になりつつある。フランスの国家サイバーセキュリティ機関であるANSSIは、認証基準を厳格化する姿勢を示しており、2026年6月には量子耐性暗号を含まないセキュリティ製品の認証を停止すると発表している。この変更により、規制対象の実装において認証済みセキュリティモジュールに依存するウォレット、トークン化、認証コンポーネントに対するコンプライアンスの基準が引き上げられる。
バリューチェーン分析
フランスのモバイル決済バリューチェーンは、NFC、アプリ内、またはQR体験を利用する消費者と加盟店から始まり、デバイスエコシステム(スマートフォンとセキュアエレメント)、ウォレットプロバイダー(銀行ウォレットとビッグテックウォレット)、決済開始レイヤーへと続く。これらのレイヤーには、カードベースのトークン化決済と、オープンバンキングおよびインスタント送金によって実現される口座間フローが含まれる。処理と加盟店受け入れは、アクワイアラー、PSP、国内カードインフラを中心とし、特に国内カード処理を担うGroupement des Cartes Bancaires(CB)が中心となり、共同ブランドおよびクロスボーダー受け入れに用いられる国際スキームがこれを補完する。
上流のガバナンスとリスク管理は、決済サービスおよび決済手段に対するACPRおよびフランス銀行の監督、OSMPによる不正監視、SCAおよび認証慣行に関連するセキュリティ要件など、チェーン全体の運用慣行を形作っている。決済インフラの側面では、EUインスタント決済規制のマイルストーン(ユーロ圏における2025年1月までの受取対応、2025年10月までの送金対応)が、スキームベースのチェックアウトに対抗する経路としてインスタントA2A決済を強化している。一方、「小口決済戦略2025-2030」は、CBを中核的な国内ネットワークとして維持しつつ、モバイルおよびインスタント振込などの革新的なユースケースを統合することを重視している。仲介業者やウォレット間の競争圧力も明らかであり、大手ウォレットとの競争およびWeroの台頭を受けて、Lyf Payが2026年2月に事業を停止したことがエコシステムの再編を象徴しており、加盟店および消費者の集約は規模の大きいプラットフォームへとシフトしている。
競争環境
市場はグローバルウォレット、欧州連合、および国内銀行による均衡のとれた競争分野を擁し、多層的な競争を形成しています。Apple PayおよびGoogle Payはハードウェアエコシステムの優位性を享受していますが、銀行が二国間手数料取り決めを評価する中でその価格設定が精査されています。BNP Paribas SA、Crédit Agricole SAおよびSociété Générale SAが推進するWeroはヨーロッパの自律性に向けた戦略的取り組みを代表しており、2026年までにQRおよびBNPL機能を約束しています。
従来の銀行は生体認証カードとインスタントクレジットオーバーレイで顧客の優位性を維持するために対応しています。J.P. Morganの2025年3月のカルト・バンケール(Cartes Bancaires)への加盟は、ローカル処理効率を求める外国の既存企業にとってのフランス決済市場の魅力を示しています。Lydiaなどのフィンテックスペシャリストはソーシャルマイクロ決済や若年層向け予算管理などのニッチな需要をターゲットにし、Swileは従業員福利厚生フローを取り込んでいます。戦略的パートナーシップは一般的であり、Worldline SAはタップ・オン・モバイルをGPXロジスティクスに統合して企業関係を強化し、取得手数料を超えた多様化を図っています。
インターチェンジ上限によるマージン圧縮が規模主導の統合を促進し、買収パイプラインを活発にしています。プロバイダーはデータ分析サービス、BNPLオーケストレーション、および国際送金回廊を通じて収益を拡大しています。銀行は設備投資を共有するためにテレコムおよびビッグテックと提携し、フィンテック企業は収益率の締め付けを相殺するために加盟店向けサービスとしてのソフトウェア(Software as a Service)へとピボットしています。これらの戦略は穏やかな断片化を維持する可能性が高いですが、欧州全域プラットフォームの台頭により、2027年以降にフランスのモバイル決済市場全体で集中度スコアが上昇する可能性があります。
フランスモバイル決済業界リーダー
Google LLC
PayPal Holdings, Inc.
Visa Inc.
Mastercard Incorporated
American Express Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な空白地帯は、日常的なカード決済がモバイル形態の利用や、顧客を国内銀行アプリ内に留める銀行主導のウォレットチェックアウトへと移行することである。フランス銀行のデータによれば、モバイル決済は2024年中に件数で53.6%増加して24億件、金額で57.6%増加して560億ユーロに達した。Groupe BPCEの2026年1月版デジタル・決済バロメーターでも、2025年にモバイル決済がクレジットカード決済の20%以上を占めると報告されており、加盟店およびPSPにとってウォレット連携チェックアウトとロイヤルティ統合への継続的な需要を裏付けている。
もう一つの機会の回廊は、インスタント決済、トークン化、プログラマブル決済が融合し、小売および法人向けの新たな決済商品が生まれることである。「小口決済戦略2025-2030」はインスタント振込を明確に支援し、モバイルおよびオンライン決済に関するイノベーションを後押しする一方、CBの役割を強化しており、A2Aベースのモバイルチェックオウト、請求書払いリンク、端末依存を減らす加盟店受け入れツール(SoftPOS/Tap-to-Phone)の余地を生み出している。同時に、トークン化された決済資産に関するフランス銀行の取り組みは、より長期的な道筋を作り出している。2026年3月の市場インフラグループの要約では、ユーロシステムが2026年秋にPontesプロジェクトを通じてトークン化された卸売中央銀行デジタル通貨を提供することを確認している。別途、フランス銀行とユーロクリアのPythagoreプロジェクトは、2026年末までにトークン化されたNEU CPの初の本番発行を目標としており、企業の流動性、決済、決済開始がより統合された製品設計の余地を開いている。
最近の業界動向
- 2026年6月:Worldline、Credit Agricole、Mastercardが、フランスにおける初のエージェント型決済取引の本番稼働を発表した。この取り組みにより、参加各社はセキュリティおよびトレーサビリティ要件を備えた自動購買フローの標準策定を主導する立場となり、モバイル決済の対象範囲を人間主導のチェックアウトを超え、エージェント主導のコマースへと拡大している。
- 2026年4月:Groupe BPCEは、Banque PopulaireおよびCaisse d'Epargneの顧客向けに、フランスでWeroによるeコマース決済を有効化し、参加加盟店サイトでのオンライン決済を可能にした。この動きにより、Weroの加盟店側受け入れ範囲が拡大し、国内オンライン取引における既存のグローバルウォレットおよびカードベースのチェックアウトに対する競争圧力が高まっている。
- 2025年5月:欧州中央銀行は70の市場参加者を招集し、条件付き決済や金融包摂ソリューションを含むデジタルユーロのユースケースの試作を行った。この試作トラックにより、銀行、PSP、ウォレット事業者は、カードおよびインスタント決済と共存し得る将来のユーロ圏決済インフラに向けて、モバイル決済のUXおよびコンプライアンスワークフローを整合させるためのサンドボックスを得ている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、フランスのモバイル決済市場は、フランス国内でモバイル端末を通じて開始される決済の価値と定義され、電話またはウェアラブル端末が店舗内、アプリ内、個人間の各ユースケースにおいて取引の承認または完了に使用される場合を対象とする。
対象範囲の除外事項:資金送金業者を介したクロスボーダー送金、および純粋に仮想的なゲーム内マイクロペイメントは除外する。
セグメンテーション概要
- 決済タイプ別
- 近接決済
- 遠隔決済
- 取引タイプ別
- ピア・ツー・ピア(P2P)
- 店舗内販売時点情報管理(POS)
- 個人間決済(P2M/チェックアウト)
- その他の取引タイプ
- アプリケーション別
- 小売および電子商取引
- 輸送および物流
- ホスピタリティおよびフードサービス
- 政府および公共セクター
- その他のアプリケーション(教育、医療)
- エンドユーザー別
- 個人
- 法人
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フランスにおいて消費者と加盟店がどれほど急速に非接触型およびアプリベースの決済へ移行しているか、また規制当局や決済スキームがどのような決済インフラを推進しているかに関する公開情報から開始した。マクロ的な全体像を把握するため、フランス銀行の公表資料、欧州中央銀行の決済統計、Eurostatのデータセット、国際決済銀行(BIS)の決済指標などを参照した。
これらの傾向を実用的な市場モデルに落とし込むため、決済ネットワークおよび銀行協会の発表、ならびに加盟店受け入れ、処理、デジタルバンキングに関わるステークホルダーの年次報告書や投資家向け資料も確認した。一部では、有料購読制の企業財務情報およびビジネスインテリジェンスを使用し、ウォレット、認証、トークン化における製品動向を特許データベースを用いて確認した。ここに挙げたソースは例示であり網羅的なものではなく、データ収集、検証、確認のために他にも多数の公開文書を使用した。
一次インタビューおよび調査
一次調査では、日常的な決済のうちどの程度が真にモバイル端末を通じて開始されているか、また対面型および遠隔型チェックアウトにおいて行動がどれほど急速に変化しているかを検証することに重点を置いた。アクワイアラー、加盟店、決済代行業者、銀行のチームおよびプロダクトリーダーなどのエコシステム参加者に聞き取りを行い、公開情報で埋まらないギャップを解消するため独立系専門家に対して入力内容を再確認した。本調査はフランス単独市場であるため、聞き取りは小売、交通、飲食サービス、オンラインコマース間の違いを含む、国内の受け入れ実態を重視した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):15% |
| ミドルティア:58% | 機能/事業部門責任者:38% |
| 中小規模プレイヤー:16% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップのロジックを組み合わせて構築され、フランス全体の決済活動から出発し、モバイル起点のフローによって実行される部分へと絞り込んでいった。トップダウンの構築では、公表されている決済統計および普及指標を用いて需要プールを再構築し、その後モバイル端末が使用される場面(店舗内非接触決済、アプリ内チェックアウト、個人間送金)によって分割した。
モデルの妥当性を保つため、非接触取引比率、スマートフォンおよびウォレット対応デバイスの普及率、タップ決済に対する加盟店の受け入れ準備状況、アプリ内で行われるeコマースチェックアウトの割合など、複数の市場指標を入力として追跡した。また、認証ルールの変更やトークン化された認証情報の利用状況など、コンバージョンやリピート購入行動に影響し得る代替トレンド指標も監視した。直接的な数値が欠けている場合は、該当する変数に保守的な範囲を適用し、専門家によるチェックと感度分析を通じて絞り込むことでギャップに対応した。
予測は、成長が単一の線形要因ではなく行動の変化や受け入れの拡大に依存するため、主要ドライバーに対する単純な時系列平滑化を併用したシナリオ分析を用いて策定した。普及速度と平均取引額に関する前提はチャネルチェックを通じて検証され、その後、主要ユースケースにおけるサンプル取引量と観測された平均チケットサイズを掛け合わせるなど、選択的なボトムアップ近似値と照合された。
データ検証と更新サイクル
算出結果は、より広範な決済成長、非接触決済比率の推移、加盟店受け入れの進展などの独立した指標とモデル化されたモバイル決済総額を比較することで検証した。分割または成長のステップに異常が見られた場合は、ドライバーとなる入力値まで遡って追跡し、元となるソースを再確認した上で、差異が明確に説明できない場合は選定した専門家に再度連絡を取った。
最終承認の前に、モデルは複数段階のアナリストレビューを経ることで、前提、計算、定義が年をまたいで一貫性を保つようにしている。レポートは毎年更新され、主要な規制変更、受け入れインフラの段階的変化、消費者利用における顕著な変化など、重大な出来事が発生した場合には中間更新が行われる。納品直前には、最新の公開情報がナラティブおよび数値に反映されているかを確認するための最終チェックを実施する。
他の公表推計値と比較したMordor Intelligenceのフランスモバイル決済市場規模
フランスのモバイル決済に関する公表市場価値がしばしば一致しないのは、基礎となる測定単位が異なる場合があるためであり、一部の調査は取引の額面価値を追跡する一方、他の調査ではより広範なデジタル決済活動やプロバイダー側の収益までも混在させている場合がある。予測が非接触決済の普及速度、アプリ内チェックアウトの成長、コンバージョンに影響し得る認証の変化について異なる前提を置く場合にも、差異が生じる。
主な差異は、推計値がモバイル起点の国内決済価値のみをカウントしているか、より広範なデジタル決済インフラにまで拡張しているかという点に起因する。Mordor Intelligenceは、対象範囲をモバイル端末上で開始された取引に限定し、主にモバイル決済とは言えないクロスボーダー送金フローを除外している。基準年のタイミングと更新頻度も第二の要因であり、より新しい基準年のデータは、古いモデルでは平滑化されてしまう可能性のある最近の普及急増を捉えることになる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.81 B (2025) | |
| 業界調査会社A | USD 1.39 B (2023) | より早い基準年を使用し、モバイル決済を他のデジタル決済手法と混合し得るより広範な定義を採用しており、これによりカウントされる取引プールおよび平均チケットの前提が変化する可能性がある。 |
| 業界誌B | USD 2.05 B (2025) | 多くの場合、消費者調査での意向やウォレット利用者数から単純化されたユーザー当たり支出の前提を用いて導出されており、加盟店受け入れやアプリ内コンバージョンの制約が十分に調整されていない場合、実現された取引価値を過大評価する可能性がある。 |
全体として、この差異は主に市場がどの程度狭く定義されているか、また取引価値がどのように再構築されているかによって説明され、次いで基準年の入力値がどの程度最新であるかが影響している。観測可能な決済活動の指標を用い、主要な普及率およびチケットサイズの前提をフィールドワークを通じて検証することで、当社の推計は明確なドライバーに紐づけて追跡可能であり、同じ手順を用いて毎年再現することができる。


レポートで回答される主要な質問
フランスのモバイル決済市場の現在の価値は?
市場は2026年に20億8,000万米ドル相当であり、14.86%のCAGRで2031年までに41億5,000万米ドルに達する見込みです。
フランスで最大のシェアを持つ決済タイプはどれですか?
近接決済は取引額の63.40%を占めており、小売店舗における広範なNFCインフラに支えられています。
遠隔モバイル決済はどの程度の成長が見込まれますか?
遠隔決済は、急増するモバイルコマースに牽引されて、2031年まで18.08%のCAGRで拡大すると予測されています。
輸送が高成長アプリケーションである理由は何ですか?
公共交通機関でのコンタクトレスEMVの展開と物流でのタップ・オン・モバイルの導入により、このセグメントで19.24%のCAGRが実現しています。
Weroは競争環境においてどのような役割を果たしていますか?
Weroは、決済主権を強化し、インスタントP2PおよびQRの将来機能を提供するために、主要なフランスおよびEUの銀行によって立ち上げられた汎欧州ウォレットです。
インターチェンジ手数料上限はプロバイダーにどのような影響を与えていますか?
デビットで0.2%、クレジットで0.3%の上限がマージンを圧迫し、プロバイダーは収益の多様化と規模主導の統合を検討しています。
最終更新日:



