
フランスのコンテナガラス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6 百万トン |
| 市場取引高 (2026) | 6.13 百万トン |
| 市場取引高 (2031) | 6.84 百万トン |
| 成長率 (2026 - 2031) | 2.21 % |
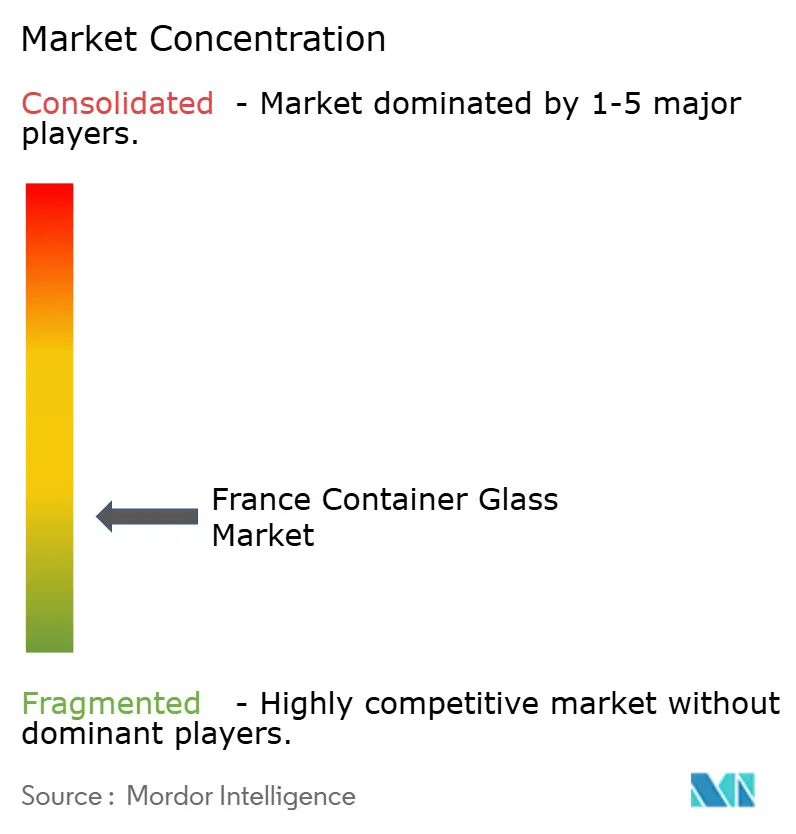
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランスのコンテナガラス市場分析
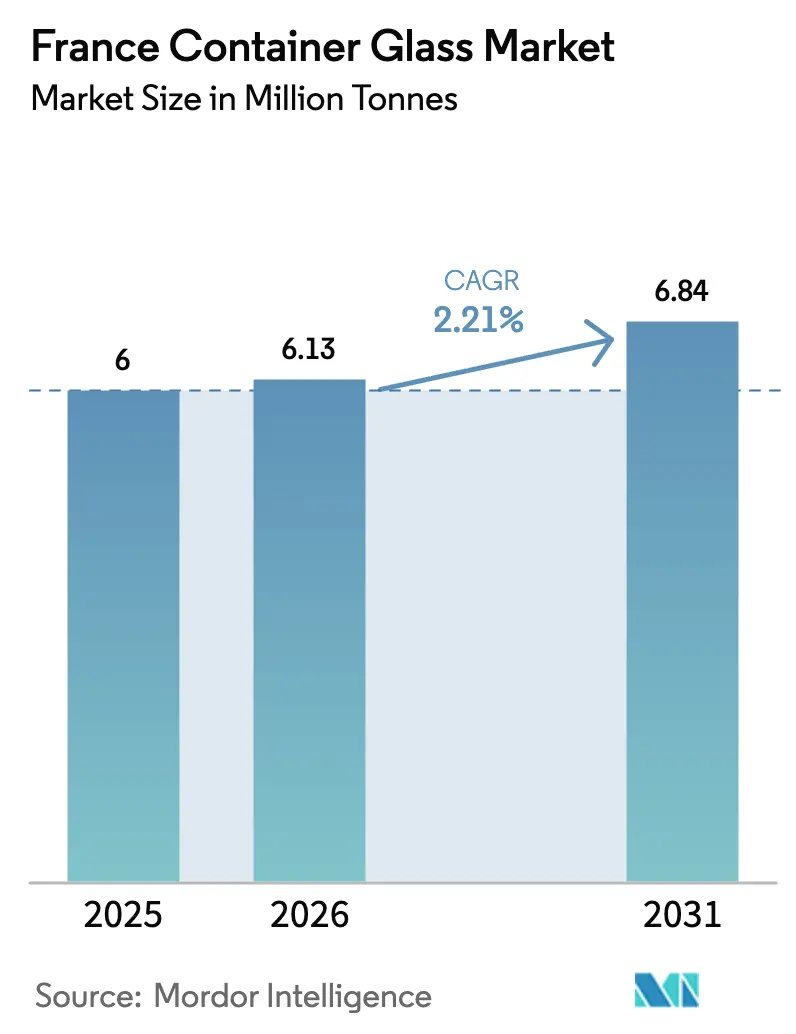
フランスのコンテナガラス市場規模は2025年に600万トンと評価され、2026年の613万トンから2031年には684万トンに達すると推定されており、予測期間(2026年〜2031年)のCAGRは2.21%です。安定した成長は、プレミアムアルコール飲料、高級化粧品、および高級食品セグメントを基盤とした成熟しながらも回復力のあるエコシステムを反映しています。2025年6月に施行されたデポジット返却制度では、容器1個あたりEUR 0.20〜0.30(USD 0.23〜0.34)のデポジットが設定されており、逆物流の経済性を改善し、実質的なリサイクル率を向上させています。一方、フランスのEUR 56億(USD 63.3億)の産業脱炭素化プログラムは、炉の電化およびハイブリッド燃料試験を加速させており、CO₂強度の低減が期待されますが、多大な資本投資が必要です。需要は飲料に集中しており、2024年の出荷量の60.28%を占めていますが、化粧品およびパーソナルケアチャネルはより速い2.83%のCAGRで拡大しており、ガラスの高級感および特定プラスチックに対する規制圧力がその要因となっています。競争上のポジショニングは、VeralliaのコニャックにおけるフルエレクトリックファーネスおよびO-IのフランスにおけるUSD 6,500万のハイブリッドプロジェクトに示されるように、炉の改修投資を中心に展開されています。[1]
主要レポートのポイント
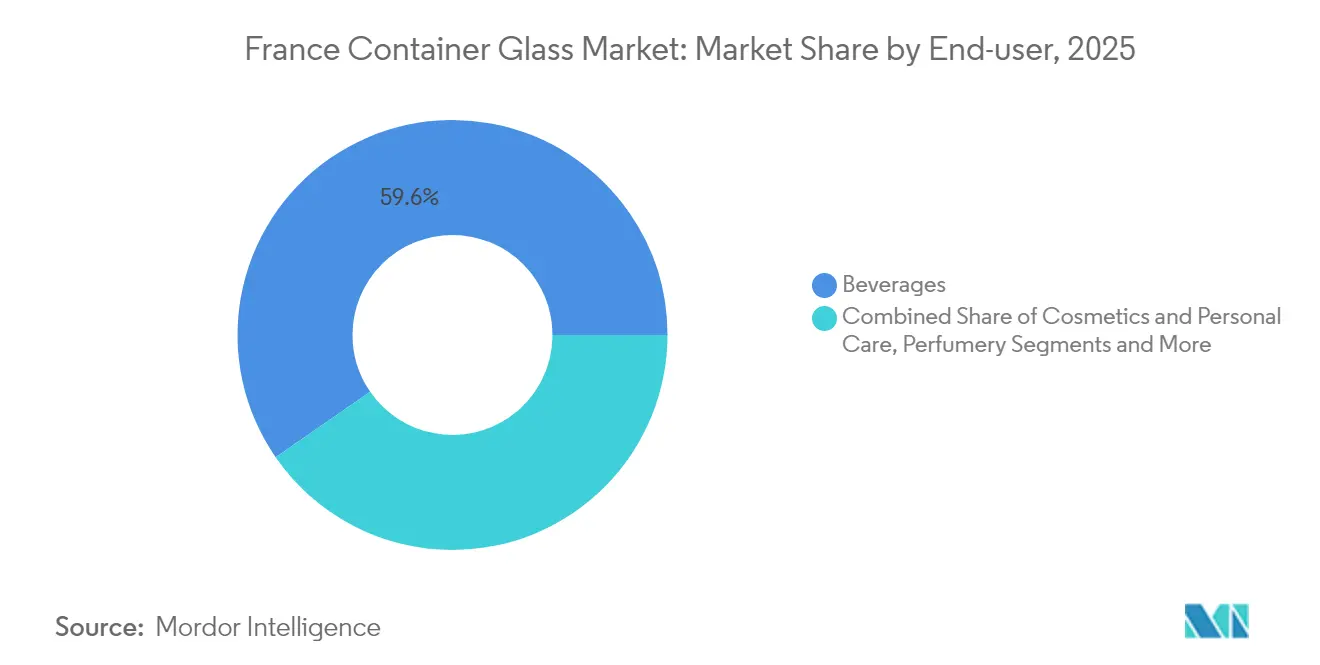
- エンドユーザー別では、飲料が2025年のフランスのコンテナガラス市場シェアの59.62%を占めました。
- 色別では、アンバーガラスのフランスのコンテナガラス市場規模は2026年〜2031年の間に2.74%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランスのコンテナガラス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムアルコール飲料の成長 | +0.8% | シャンパーニュ、コニャック、輸出拠点 | 長期(4年以上) |
| 化粧品および高級香水の拡大 | +0.5% | イル=ド=フランス、プロヴァンス=アルプ=コート・ダジュール、EU輸出 | 中期(2〜4年) |
| 非毒性包装に対する消費者の嗜好 | +0.4% | 全国、EU | 中期(2〜4年) |
| 軽量ガラス製造における技術的進歩 | +0.3% | ヌーヴェル=アキテーヌ、グラン・テスト | 長期(4年以上) |
| 環境意識の高い消費者行動の増加 | +0.3% | 全国、EU | 長期(4年以上) |
| フランス製パッケージ商品の輸出需要 | +0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムアルコール飲料の成長
シャンパーニュおよびコニャックのメゾンは、ブランドの伝統を強化するために厚壁フリントおよびスペシャルティアンバーフラスクを引き続き指定しており、他の飲料ニッチにおける価格感度にもかかわらず、ガラスは事実上代替不可能となっています。ワインの輸出収益は2024年にEUR 95.8億(USD 108.3億)に上昇し、数量が横ばいとなった中でも、精巧なパンテッドボトルやエンボス加工が高い単位経済性を正当化するプレミアムSKUへの価値移行を示しています。ディアジオが2030年までにフランスのスピリッツ販売の12%を獲得するという目標は、ガラスを基盤とした高マージンフォーマットに対する外部からの需要を裏付けています。AOCの下での原産地呼称保護規則は、真正性確認におけるガラスの役割をさらに強固にし、構造的需要を固定化しています。
化粧品および高級香水セクターの拡大
グラースおよびパリの高級香水メゾンは、コンテナガラスのみが大規模に実現できる、金属化ネックおよびアシッドエッチングロゴを施した精巧な成形フラコンを好んでいます。このセグメントは2030年まで2.83%のCAGRで成長しており、フランスのコンテナガラス市場全体を上回っており、特定プラスチック成分に対する規制上の制限および再利用可能なプレステージ包装を求める消費者の動向が後押ししています。SGD Pharmaは2024年に化粧品フォーマット向けの国内炉2基の近代化にEUR 3,100万(USD 3,500万)を投資しており、根強い需要を示しています。SEALIANなどの内部シリコン化処理は、揮発性フレグランスベースとの相互作用を軽減しながら、さらなる軽量化を可能にしています。
非毒性包装に対する消費者の嗜好
フランスの小売業者によるCOVID後の調査では、不活性材料で包装された食品に対して最大6%のプレミアムを支払う意欲が示されており、保存食やグルメ調味料におけるガラスの魅力が高まっています。FEVEの2025年6月のマイクロプラスチック研究への対応は、ガラスの化学的安定性を改めて強調し、乳製品および非アルコール飲料におけるプライベートブランドへの転換を促進しています。新たなデポジット返却制度は循環経済のメッセージングを加速させ、小売業者に追加のマーケティング上の優位性を与えています。
軽量ガラス製造における技術的進歩
Veralliaのオールエレクトリックコニャック炉およびO-Iの70%電気ハイブリッド設備は熱エネルギー需要を少なくとも25%削減し、強度を損なうことなくボトル重量を400gから300gに削減する壁厚の低減を可能にしています。Ardaghの有限要素モデリングはガラスの分布をヒールおよびショルダーに向けてシフトさせ、ワインボトルが40gを削減しながらもASTM衝撃試験に合格することを可能にしています。輸送重量の低減に加え、Saverglass が2024年に73.3%のカレット率を達成するなど、高いカレット比率が電力料金の上昇を相殺しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ガラス生産における高エネルギー消費 | –0.6% | 全国工場、EU排出量取引制度ゾーン | 短期(2年以下) |
| 軽量代替品との競争 | –0.4% | 国内および輸出市場 | 中期(2〜4年) |
| 脆弱性および高い輸送コスト | –0.3% | 輸出回廊 | 長期(4年以上) |
| 原材料価格の変動 | –0.2% | 世界の砂およびソーダ灰の供給 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
ガラス生産における高エネルギー消費
1,600°Cの溶融温度はエネルギー強度を高い水準に保ち、2024年にフランスの産業向け電力価格がほぼ倍増したことへの露出を増幅させています。EU排出量取引制度のフェーズIVは無償割当を削減し、標準的なエンドファイヤード炉から排出されるCO₂ 1トンあたりのカーボンコンプライアンスコストをEUR 80〜90(USD 90〜102)引き上げています。Veralliaの2024年の売上高8.7%減は、エネルギーサーチャージを価格引き上げで完全にカバーできない場合の即時的な利益率の侵食を示しています。[2]
軽量代替品との競争
PETボトルは同等のガラス製品より85%軽く、特にスチルウォーターおよび炭酸飲料カテゴリーにおいて成熟したリサイクル経路を有しています。アルミ缶は迅速なライン変更の柔軟性を提供し、クラフト飲料の間で棚での訴求力を高めており、コモディティビールボトルの需要を侵食しています。プラスチックに組み込まれたスマートラベルはデジタルエンゲージメント機能を追加しており、ガラスへの組み込みはコストが高く、マーケティングチームの切り替え意欲を高めています。ただし、使い捨てプラスチックを規制する法規制がプレミアムSKUにおける脅威を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:プレミアム化の圧力にもかかわらず飲料が優位
飲料チャネルは2025年の出荷量の59.62%を生成し、フランスのコンテナガラス市場規模の3,577.2キロトンに相当します。シャンパーニュ、コニャック、プレミアムスチルワインの成長は、軽量PETがエントリーレベルのサイダーおよびジュースボトルを侵食する中でも基準量を確保しています。プレミアムアルコールラベルは、優れた酸素透過保護および高い棚価格を正当化する触覚的な手がかりのためにガラスを維持しています。国内のマイクロブルワリーは、クラフトの出所を強調するためにエンボス加工された返却可能なガラスを活用しており、マスマーケットラガーにおけるアルミニウムの急増を若干相殺しています。
食品、化粧品、医薬品はフランスのコンテナガラス市場量の残り40.38%を合計で占めていますが、化粧品およびパーソナルケアは高級輸出の好調を背景に2.69%のCAGRで拡大しています。カルティエ、ディオール、エルメスは彫刻的なフラコンで限定版の香水を発売し、カラーチェンジングフォアハースを備えたスペシャルティ炉への需要を刺激しています。製薬企業はバイオロジクス向けにタイプIホウケイ酸バイアルを遵守しており、飲料の景気循環性の中でも基準スループットを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
色別:アンバーガラスがプレミアム用途を通じて加速
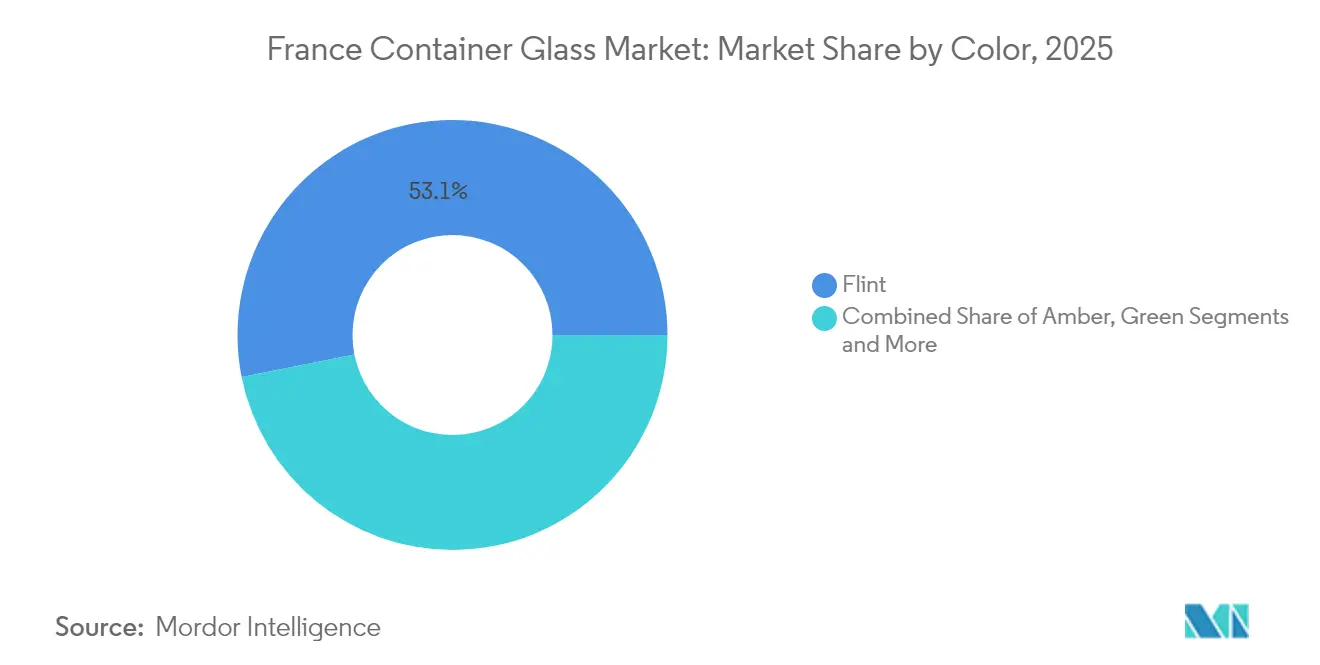
クリアフリントは、ワイン、食品、化粧品にわたる汎用性により2025年の生産量の53.12%を維持しました。バリューワイン層における値下がりトレンドの中、2031年までの成長期待は2.02%と緩やかです。アンバーガラスのフランスのコンテナガラス市場シェアは、UV感受性医薬品およびダークラムの展示に支えられ、2025年の27.25%から2031年には29.65%に達すると予測されています。
Saverglass の着色ラインにおける73.3%のカレット配合はエネルギー強度を3〜4%低下させ、アンバーが単位コストでより効果的に競争することを可能にしています。コバルトやアンティークグリーンなどのスペシャルティカラーは4%未満のニッチな数量を占めていますが、20%を超えるマージンを誇り、棚での差別化を求めるクラフトジンおよびアペリティフブランドに訴求しています。O-Iのモジュラーフォアハースは色調間の迅速な切り替えを可能にし、プロモーションランおよび季節限定版に合わせた生産能力の調整を実現しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
フランスの11基の稼働中コンテナガラス炉はヌーヴェル=アキテーヌ、オー=ド=フランス、グラン・テストに集中しており、製造業者に砂採石場およびプレミアム飲料クライアントへの近接性を提供しています。シャンパーニュおよびコニャック回廊は2025年の国内消費量の38%を合計で占めており、根強い高級飲料クラスターを反映しています。これらの地区は、プレミアムワインの成長軌跡およびAOC生産割当と一致した2.07%のCAGRを記録すると予測されています。
オー=ド=フランスはフランス最大のカレット処理センターを有しており、フリント生産者が平均60%のリサイクル含有量を達成し、ソーダ灰の高騰を回避することを可能にしています。この地域は2026年〜2031年の間に2.45%のCAGRで拡大すると予測されており、産業脱炭素化プロジェクトを対象とした政府補助金に支えられ、全国平均を上回っています。
輸出動向は国内スループットをさらに押し上げています。2024年には、EUR 1億8,980万(USD 2億1,450万)相当のコンテナガラス輸出が英国に向けられ、北ヨーロッパ全域の高級包装におけるフランスのハブとしての役割を確認しています。低炭素の原子力および再生可能エネルギーへのアクセスは、ガスに大きく依存するドイツの競合他社と比較してフランスの工場に排出係数上の優位性を与えており、多国籍飲料ブランドの間でスコープ3報告が普及するにつれてこれが差別化要因となっています。
競争環境
競争の激しさは中程度であり、上位5社が国内生産能力の約80%を占めています。Veralliaはコニャックおよびエペルネにおける深い顧客関係を通じてプレミアムスピリッツボトルで優位を占め、O-Iはビール、食品、清涼飲料を提供するハイブリッド炉に特化しています。Saverglass はマルチカラーフォアハースおよびマイクロエンボス加工を活用し、超プレミアムの小ロット設計を強調して高い平均販売価格を実現しています。
戦略的投資は脱炭素化および軽量化に集中しています。Veralliaは2019年ベースラインと比較してCO₂を46%削減することを目標に、電化および水素対応溶融炉のために2028年までにEUR 4億2,000万(USD 4億7,400万)を配分しています。O-Iはハーロウ施設で100%バイオ燃料試験を完了し、スコープ1排出量を90%削減しており、原料供給を条件にフランスの炉への複製の可能性を示しています。Saverglass はFives Groupと次世代電気フォアハースに関するパートナーシップを結んでおり、切り替えダウンタイムを30%削減できる可能性があります。
M&Aが生産能力の分布を再形成しています。VeralliaによるVidralaのイタリア工場のEUR 2億3,000万(USD 2億5,900万)の買収は南ヨーロッパのカバレッジを強化し、カレット調達における規模の経済を強化しています。BWGIの2025年8月のVerallia株式77.05%の買収は、長期的な設備投資の野心を支える財務力を加えています。Q-Techなどの新興の破壊的企業は、工具製作のリードタイムを40%削減する積層造形金型を試験中ですが、現時点では上位シェアランキングの外にとどまっています。
フランスのコンテナガラス産業リーダー
-
O-I Glass, Inc.
-
Verallia Packaging
-
Gerresheimer AG
-
SGD S.A.
-
Stoelzle Glass Group
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2025年6月に施行されたフランスのデポジット返却制度(コンテナ1個当たり0.20~0.30ユーロ)は、回収の経済性を改善し、カレット(ガラスくず)の入手可能性を高める。これにより、工場やブランドがリサイクル含有率を高め、低炭素パッケージ表示を支持する余地が生まれている。同時に、脱炭素化への資本支出は試験段階から稼働資産へと移行しており、O-Iは2026年6月7日にヴォシュ工場でエアガスハイブリッド炉の生産を開始した(Fives社の技術、従来炉と比較したCO2削減が示されている)。また、ヴェラリア社のサン=ロマン=ル=ピュイにおけるハイブリッド融解炉(電力80%、ガス20%)は、2026年までの稼働開始が目標とされている。これらの取り組みは、飲料、化粧品、医薬品分野における軽量化および高カレット比率のフリントおよびアンバーガラスの需要を後押ししており、これらの分野の購買者はスコープ3要件を厳格化している。
プレミアム飲料フォーマット(シャンパンおよびコニャックの領域)や、特殊な化粧品・香水用フラコンは、ガラスの代替が難しい価値主導型の仕様のままである。エネルギーコストの変動性とEU排出量取引制度(ETS)への対応は、効率改善への投資意欲を維持させている。ヴェラリア社とダルキア社によるラニュー工場での廃熱回収プロジェクト(2026年10月に稼働開始予定、CO2削減目標が発表されている)は、電化以外の第2の機会軸を示しており、運用コストの削減とコンプライアンス上の位置付けを支える、サイト単位のエネルギー統合に重点を置いている。別途、ヴェラリア社が2026年2月に発表した産業フットプリントの調整計画は、生産能力配分の積極的な見直しを示しており、ヴォシュ方式(高カレット調達の近接性)に沿った柔軟なフォアハース、短期生産対応、地域カレット調達モデルを提供するサプライヤーにとって商業的な機会が生まれている。
最近の業界動向
- 2026年6月:O-I Glassは、新しいエアガスハイブリッド炉技術を用いてヴォシュ工場での生産を開始した。この立ち上げにより、フランスの主要拠点でハイブリッド炉による生産能力が追加され、同社の電化・効率化への取り組みに直結する。コンテナ1個当たりのCO2排出強度を低減することで、O-I Glassのプレミアム飲料分野における地位を強化する。
- 2026年2月:ヴェラリア社は、フランスおよび欧州における産業フットプリントの調整プロジェクトを発表した。この発表は、コンテナガラス市場における同社の拠点構成を再編するものであり、地域間の生産能力配分に影響を与える可能性がある。需要の変化に対応するものであり、飲料・化粧品向け供給の地域的な回復力を改善する可能性がある。
- 2026年1月:ヴェラリア社は、ラニュー工場の炉からの廃熱回収に関してダルキア社と6年間の提携を発表。建設は2026年4月開始、稼働は2026年10月予定。この提携は、廃熱回収を通じて主要拠点における脱炭素化とカレット利用を推進する。また、規制当局主導の排出目標にも合致し、プロジェクトのライフサイクルにわたるエネルギーコストの削減につながる可能性がある。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、フランスで生産・使用される包装用途向け容器ガラスを対象とし、トン単位の数量で測定される。飲料、食品、化粧品、およびその他の関連用途けのエンドユーザーに供給されるガラス容器を、一般的な容器の色別に含む。
対象外の範囲:フラットガラス、ガラス繊維、実験用ガラス器具、および包装容器として使用されないその他の非容器ガラス製品は除外する。
セグメンテーション概要
- エンドユーザー別
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料(サイダーおよびその他の発酵飲料)
- 非アルコール飲料
- ジュース
- 炭酸飲料(CSD)
- 乳製品ベース飲料
- その他の非アルコール飲料
- アルコール飲料
- 食品(ジャム、ゼリー、マーマレード、ハチミツ、ソーセージおよび調味料、油、ピクルス)
- 化粧品およびパーソナルケア
- 医薬品(バイアルおよびアンプルを除く)
- 香水
- 飲料
- 色別
- グリーン
- アンバー
- フリント
- その他の色
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フランスの生産および需要シグナルに関する事実的な基盤を構築し、モデル全体を通じて単位と定義の一貫性を保つために使用された。INSEE産業統計、ユーロスタットの生産・貿易シリーズ、フランス税関の貿易表、および包装・リサイクルに関連する欧州委員会の政策ノートなどの公開ソースを精査した。
市場の動向を観察可能な活動と結びつけるため、カレット使用、リサイクル率、および炉の転換に関するFEVEの刊行物、ADEMEの資料・リサイクル参考文献、ならびに査読済みの包装・材料ジャーナルも確認した。次に、企業の年次報告書、投資家向け資料、および信頼性の高いビジネス報道を用いて、設備能力の変化、工場の操業停止、および価格動向を検証し、必要に応じて企業財務、特許調査、および輸出入の船積みレベルの確認のために有料サブスクリプションを選択的に活用した。ここに記載されているソースは例示であり、データ収集、前提条件の検証、および未解決の問題の明確化のために、他の多くの公開・有料参考文献も使用された。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチのインプットを検証し、特に飲料と非飲料包装の需要構成比など、公開データセットでは明確に把握できないギャップを補完するために使用された。製造、流通、調達、および包装意思決定の各役割の関係者と対話し、フランス全体の需要センターにわたって得られた情報を照合することで、最終モデルが実際の数量と典型的な出荷パターンを反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | 最高経営幹部(CXO):14% |
| 中位層:48% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:22% | マネージャー:51% |
市場規模算定と予測
規模算定は、公式統計で入手可能な生産状況、貿易フロー、およびエンドユーズ需要シグナルから国内容器ガラス数量を再構築するトップダウン方式から始まる。その後、サンプル工場・ラインの設備能力参考値、典型的な稼働率範囲、主要包装タイプ別のサンプル容器重量などの選択的なボトムアップ近似値と照合し、一つのインプットシリーズにノイズがある場合に合計値を調整する。
モデルでは、トン数の結果に目に見える形で影響を与える実際の指標を追跡する。これには、飲料充填活動と包装強度、リターナブル形式と一方向形式の比率、カレット含有量とリサイクル回収率、炉のアップグレードまたは廃止のタイムライン、および飲料需要の季節性が含まれる。サブエリアのデータポイントが欠落している場合は、近接する指標(例えば、密接に関連するエンドユーズ産出量を代理指標として使用し、既知の国内合計に再調整する)を用いて補完する。
予測においては、エネルギーコスト、規制主導の包装シフト、および工場の変化が年度ごとに不均等に数量を変動させる可能性があるため、シナリオ分析を使用する。前提条件はインタビューからのンセンサス範囲を用いて設定され、その後、フランスの製造基盤と需要プロファイルに対して現実的であることを確認するために、示唆される成長経路と照合して見通しを検証する。
データ検証と更新サイクル
検証は、貿易動向、報告された生産トレンド、エンドユーズ活動指標などの独立したシグナルに対してアウトプットを三角測量し、その後、合計および主要用途レベルで分散チェックを行うことで実施される。モデルが異常な急変を示した場合、インプットドライバーを見直し、工場イベント、代替トレンド、または短期的なショックがそれを説明するかどうかを確認するためにソースに再連絡することがある。
承認前に、単位換算、時間的整合性、および主要な前提条件が複数のアナリストによって確認されるよう、作業は段階的にレビューされる。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう、最終的な納品前レビューが完了する。
Mordor Intelligenceのフランス容器ガラス市場規模他の公表推計値との比較
フランス容器ガラスの公表市場数値は、一部のソースが金額を報告し、他のソースがトン数を報告するため、また容器ガラスとより広義のガラス包装の定義が常に一致しているわけではないため、しばしば異なる。基準年が同一でない場合や、プラスチックからの代替に関する積極的な前提条件によって成長が牽引される場合にも差異が生じる。
バイアルやアンプルなどのガラス包装品目は、より広義の包装ガラス合計に含まれることが多いが、本調査がトン単位の容器ガラス数量として設定されているため、Mordor Intelligenceの対象範囲外となる。このフレーミングにより、報告される規模は金額ベースの合計値と異なる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 600万トン(2025年) | |
| 業界出版社A | 22億米ドル(2024年) | フランスのより広範なガラス包装活動の収益を使用し、容器ガラスを超えた製品タイプを混在させているため、トンベースの容器のみのビューとは直接比較できない。 |
| グローバルデータ企業B | 24.8億米ドル(2025年) | 異なる価格設定および通貨タイミングの前提条件でUSD建ての金額を報告しており、通常、より広範な容器・包装ガラスの定義を含むため、純粋な容器ガラストン数指標と比較して合計値が膨らむ可能性がある。 |
この表は、最大の乖離が単位の選択と製品カバレッジから生じ、次に金額を使用する際の価格適用方法から生じることを示している。モデルをトン数、貿易シグナル、およびエンドユーズ活動チェックに対して追跡可能な状態に保つことで、隠れた価格前提条件に依存することなく、各ステップを説明し差異を調整することができる。
レポートで回答される主要な質問
2031年までのフランスのコンテナガラスセクターの予測数量は?
生産量は2031年までに684万トンに達すると予想されており、2026年からのCAGRは2.21%(2026年〜2031年)です。
フランスの新しいデポジット返却制度はガラス需要にどのような影響を与えますか?
EUR 0.20〜0.30(USD 0.23〜0.34)のデポジットが返却を促進し、カレットの入手可能性を高め、ガラスの循環経済としての信頼性を強化します。
最も急速に拡大しているエンドユーズカテゴリーはどれですか?
化粧品およびパーソナルケアの出荷量は、高級輸出の勢いを背景に2031年まで2.69%のCAGRで成長しています。
アンバーガラスがシェアを拡大している理由は何ですか?
UV遮断特性が医薬品およびプレミアムスピリッツに適しており、クリアおよびグリーンバリアントを上回る2.74%のCAGRを牽引しています。
フランスの工場が採用している脱炭素化技術は何ですか?
製造業者はオールエレクトリック炉、ハイブリッドバイオ燃料溶融炉、および水素補助燃焼を試験しており、スコープ1排出量を最大90%削減することを目指しています。
フランスのコンテナガラス分野におけるサプライヤーの集中度はどの程度ですか?
上位5社が生産能力の約80%を占めており、中〜高程度の集中スコア3を示しています。