
食品安全検査市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
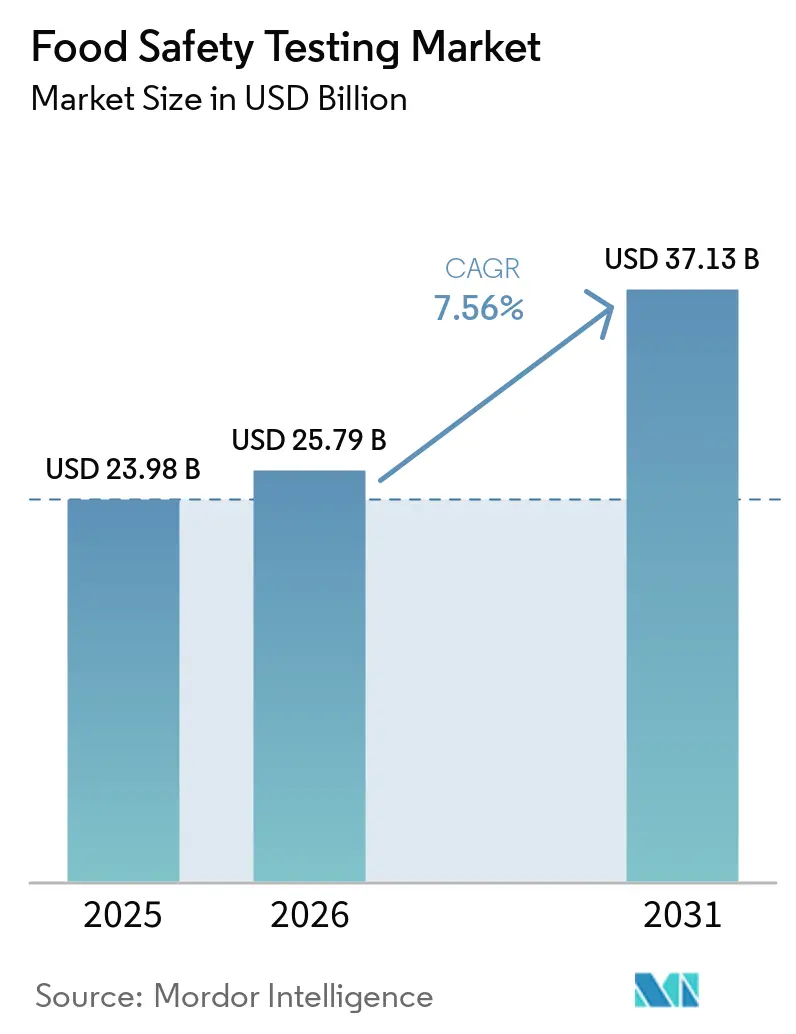
| 市場規模 (2026) | 25.79 十億米ドル |
| 市場規模 (2031) | 37.13 十億米ドル |
| 成長率 (2026 - 2031) | 7.56 % |
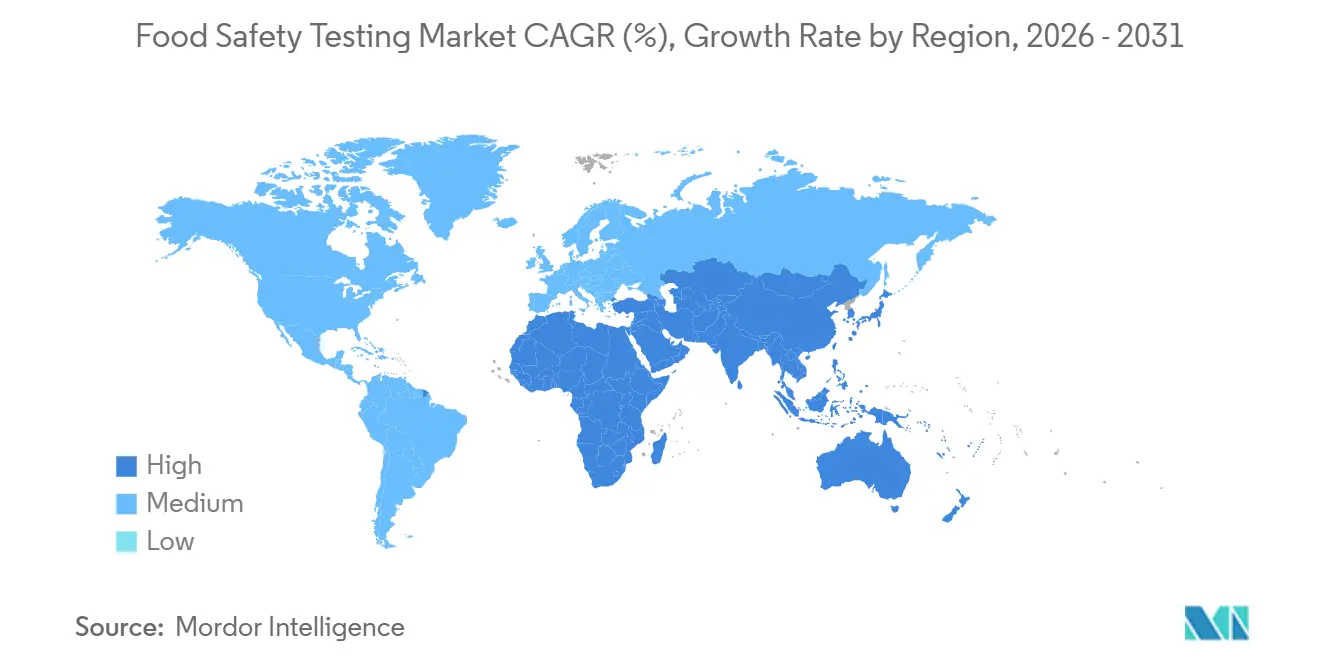
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
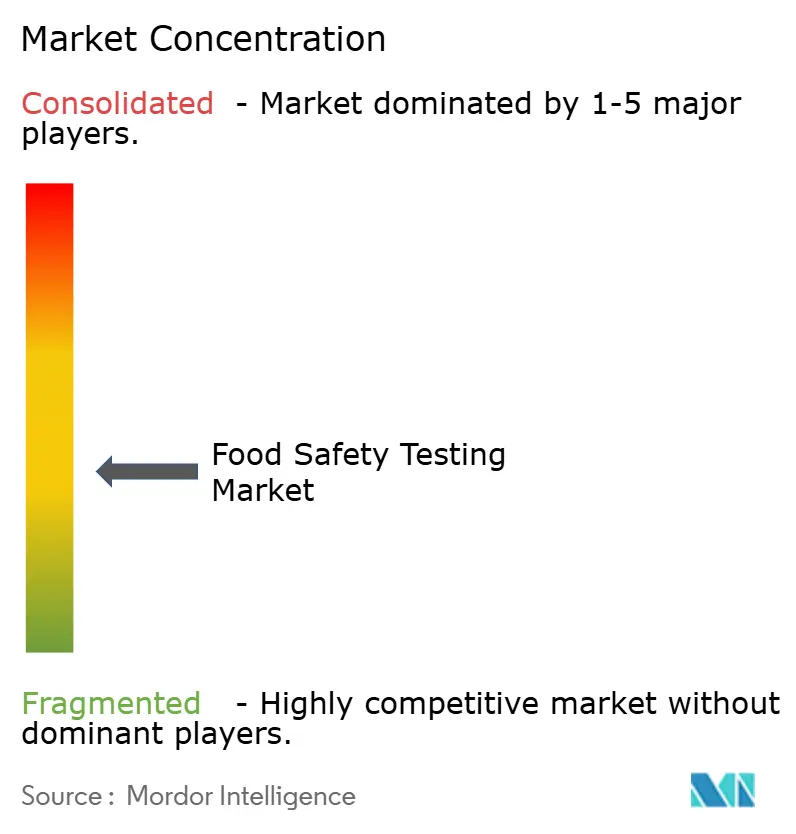
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品安全検査市場分析
食品安全検査市場規模は2025年に239億8,000万米ドルであり、2026年には257億9,000万米ドルと評価され、7.56%のCAGRで2031年までに371億3,000万米ドルに達すると予測されています。世界中の規制当局がリアルタイムのデジタルトレーサビリティ、当日中の分子診断、透明なデータ共有を求める中、焦点は断続的なコンプライアンスから予測的リスク軽減へと移行しています。2026年までに、米国FDAの「スマート食品安全の新時代」ブループリントは、高リスク食品に対する相互運用可能な電子記録を義務付けます。一方、欧州の規則(EC)第178/2002号の2025年改正は小売業者の責任を強化しており、より頻繁な現場での迅速検査につながっています。検査機関は現在、全ゲノムシーケンシング、クラウドベースのLIMS、マルチ残留LC-MS/MSワークフローなどの先進技術に投資しており、農薬、マイコトキシン、PFASを1回の分析で検出できるようになっています。同時に、中国、インド、日本などの国々は、PCR装備の検査ステーションやブロックチェーンの試験導入に投資することで、アジア太平洋地域全体の高度な検査能力を強化しています。
主要レポートのポイント
- 汚染物質タイプ別では、病原体検査が2025年の食品安全検査市場シェアの51.50%をリードし、GMOスクリーニングは2031年まで8.35%のCAGRで成長すると予測されています。
- 技術別では、PCRプラットフォームが2025年の収益の46.40%を占め、クロマトグラフィーおよびスペクトロメトリーは2031年まで8.53%のCAGRで進展しています。
- 用途別では、食品セグメントが2025年の収益の83.66%を占め、ペットフードおよび動物飼料は2031年まで8.13%のCAGRで拡大しています。
- 地域別では、北米が2025年の収益の33.91%を占め、アジア太平洋地域は2026年から2031年にかけて8.45%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なグローバル食品安全規制と執行 | +1.8% | 北米、欧州 | 中期(2〜4年) |
| 食品由来疾患の発生増加とコストのかかるリコール | +1.5% | 北米、アジア太平洋 | 短期(2年以内) |
| 国境を越えた食品貿易の拡大と複雑なサプライチェーン | +1.2% | グローバル、アジア太平洋および中東で強い | 長期(4年以上) |
| 全ゲノムシーケンシングと予測分析の採用 | +1.4% | 北米、欧州 | 中期(2〜4年) |
| 小売業者の責任条項が現場での迅速検査の普及を促進 | +1.0% | 欧州、北米 | 短期(2年以内) |
| 高感度検査を必要とするコールドチェーン耐性病原体変異株 | +0.9% | 熱帯・亜熱帯地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なグローバル食品安全規制と執行
世界的な規制の枠組みはますます厳格化しており、食品安全検査市場全体で高度かつ頻繁な食品検査ソリューションへの需要を牽引しています。2024年10月に発足したFDAのヒューマンフーズプログラム(HFP)は、2025年度の戦略的優先事項として、微生物学的食品安全、化学的安全性、栄養に焦点を当てています。[1] 各国政府は定期的な監査から継続的なデジタルモニタリングへと移行しています。FSMAセクション204の下、葉物野菜、ナッツバター、フィンフィッシュの米国サプライヤーは、ロットレベルのPCR結果を電子的に記録することが義務付けられており、事実上すべての段階での検査が義務化されています。この規制はトレーサビリティを確保し、サプライチェーンの早期段階で汚染リスクを特定することで食品安全を強化します。2025年、欧州食品安全機関は基準を厳格化し、即席食品中のリステリア・モノサイトゲネスの閾値を100 CFU/gから10 CFU/gに引き下げ、高感度PCRアッセイへの需要急増を促しました。この変更は、食品由来病原体に関連する健康リスクを最小化することへの高まる重点を反映しています。同年、インドは近代的な小売における包装食品の第三者検査を義務付け、ISO/IEC 17025認定取得への動きを加速させました。この措置は検査プロトコルの標準化と食品品質に対する消費者の信頼向上を目的としています。これらの規制は現在、24時間以内の処理時間を要求しており、検査機関はサンプル前処理の自動化とクラウドベースのLIMSの導入を進めています。これらの技術の採用は効率を向上させるだけでなく、厳格な期限へのコンプライアンスも確保します。全体として、これらの厳格な規制は食品安全検査市場に大きな後押しをもたらしています。
食品由来疾患の発生増加とコストのかかるリコール
2025年、米国CDCは1,000件を超えるアウトブレイクを報告しました。サルモネラ菌と大腸菌がこれらの事例の大半を占めていました。これらのアウトブレイクは、食品由来病原体がもたらす公衆衛生上および経済的な課題の深刻化を浮き彫りにしています。2025年の米国政府説明責任局(GAO)の報告書は緊急性を強調し、医療費、生産性の損失、早期死亡を考慮した食品由来疾患の米国への年間経済的損失を約750億米ドルと推計しました[3]。同年の欧州における大規模な乳製品リコールは財務的リスクをさらに強調し、費用は1億8,000万ユーロに上りました。これを受け、小売業者は契約に補償条項を盛り込み始め、リコール責任をサプライヤーやメーカーへ上流に移転させています。この変化は、リスク軽減のための出荷前病原体スクリーニングの重要性の高まりを示しています。2025年のWHOの報告書は、低・中所得国が不均衡な疾病負担に苦しむ一方、これらの課題に効果的に対処するための必要な検査能力が不足していることを強調しました。その結果、多国籍輸出業者はグローバルな安全基準へのコンプライアンスを確保するため、第三者検証・認証への投資を増やしており、グローバルブランドの保護、消費者の信頼維持、利益率の確保を図っています。
国境を越えた食品貿易の拡大と複雑なサプライチェーン
2025年、食品貿易は1兆9,000億米ドルという印象的な規模に達し、途上国が輸出の42%を担いました。15カ国から調達されることも多い多成分製品は、複雑なサプライチェーンと各国の規制基準の相違により、重大なトレーサビリティ上の課題に直面しています。米国通商代表部による2025年国家貿易見積もり報告書は、グローバルな食品貿易における食品安全規制と技術的貿易障壁がもたらす障害を強調しています[2]。アフリカ大陸自由貿易地域は貿易を簡素化するための基準調和を目指していますが、その不均一な実施により輸入業者はアフリカからの輸送品に対して独自の検査を実施せざるを得ず、時間とコストの両方が増加しています。中国の一帯一路構想は中央アジアにおけるコールドチェーンの脆弱性を高めています。ここでは、不十分なインフラと極端な気象が腐敗リスクを高め、食品安全を確保するための国境での携帯型PCR検査需要の急増につながっています。ウォルマートの食品台帳のようなブロックチェーンの取り組みは、リコールプロセスを変革しています。病原体証明書を各バッチに紐付けることで、これらの高度なシステムはトレースバック時間を数日から数秒に短縮し、食品安全管理における透明性と効率性を高めています。
全ゲノムシーケンシングと予測分析の採用
2025年、GenomeTrakrは50万件を超えるアイソレートを処理し、24時間以内のアウトブレイク発生源照合を達成し、食品由来疾患調査の速度と精度を大幅に向上させました。シーケンシングコストは細菌ゲノム1件あたり50米ドルまで低下し、エリート施設だけでなく幅広い検査機関にとって日常的なサーベイランスがより利用しやすく実用的なものとなりました。環境センサーとWGSデータを重ね合わせた予測AIは、積極的な食品安全対策における可能性を示しました。欧州疾病予防管理センターのパイロット試験では、家禽施設におけるサルモネラのホットスポットを82%の成功率で正確に予測し、アウトブレイク防止における有用性を示しました。プライバシーや競争に関する懸念からデータ共有への躊躇が続く中、垂直統合企業は独自データを活用することで分析上の優位性を獲得しました。それにもかかわらず、WGSの広範な採用は食品安全検査市場における基準を一貫して引き上げ、イノベーションを推進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な検査機器および検査機関への高い資本コスト | -0.8% | 新興市場、中小検査機関 | 中期(2〜4年) |
| 訓練を受けた食品微生物学の専門家の不足 | -0.6% | 北米、欧州 | 長期(4年以上) |
| クラウドベースのLIMSにおけるサイバーセキュリティおよびデータプライバシーリスク | -0.4% | グローバル、欧州および米国で最も厳格 | 短期(2年以内) |
| 気候変動による新規汚染物質の出現が検証を複雑化 | -0.5% | 熱帯・亜熱帯地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な検査機器および検査機関への高い資本コスト
LC-MS/MSシステムおよびハイスループットPCRプラットフォームの価格は15万〜50万米ドルであり、サービス契約として年間10〜15%の追加費用が発生します。ILACの調査によると、サブサハラアフリカおよび南アジアの検査機関の62%が、ISO/IEC 17025認定取得の主な障壁として機器コストを挙げています。リースおよびテスト単位課金のサブスクリプションはより利用しやすい参入手段を提供しており、Eurofinsは2025年にシーケンシングサブスクリプションを導入し、コストを月次支払いに分散できるようにしました。しかし、方法の検証は6〜12カ月を要し、消耗品に5万〜10万米ドルのコストがかかる長いプロセスであり、技術更新サイクルを遅らせています。その結果、これらのシステムの資本集約的な性質は、価格に敏感な地域での拡大努力を制約しています。
訓練を受けた食品微生物学の専門家の不足
2025年、米国の検査機関は分子診断微生物学者の欠員率23%に苦しみました。これは、臨床部門が高い給与とより良いキャリア成長機会を提供することで食品検査分野より優秀な人材を獲得しているためです。欧州では、食品微生物学のキャリアへの関心低下により、2028年までに8,000人の専門家不足が見込まれており、関連プログラムへの大学入学者数は2020年から2024年にかけて14%減少しています。Thermo FisherのSureTectカートリッジがオンボーディング期間を12週間からわずか2週間に短縮したことに示されるように、自動化はある程度の緩和をもたらしていますが、WGSツリーの解釈には依然として大学院レベルの専門知識が必要であり、ボトルネックとなっています。これらのスキル不足は、結果の検証やコンプライアンス報告を遅らせるだけでなく、検査機関の能力を圧迫し、業務全体の効率に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
汚染物質タイプ別:
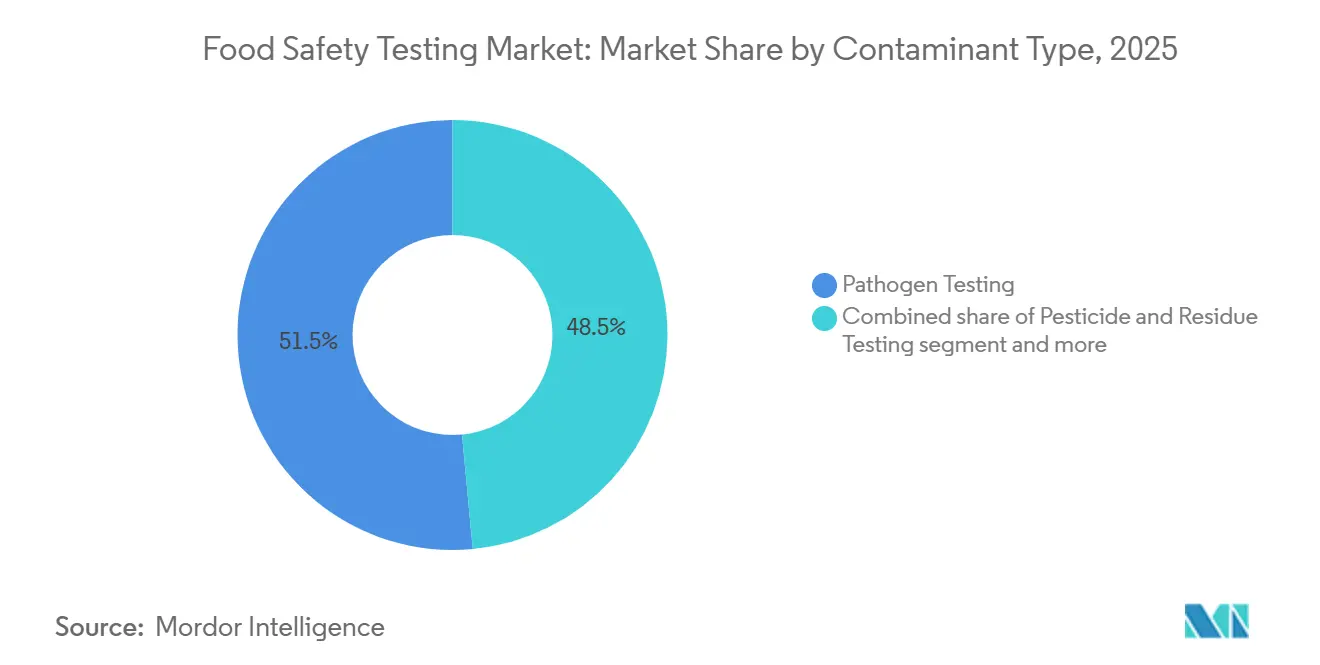
病原体検査が主導、GMOスクリーニングが加速2025年、病原体アッセイは食品安全検査市場をリードし、総収益の51.50%を占めました。この優位性は、食肉、乳製品、生鮮農産物のサプライチェーン全体でのサルモネラ、リステリア、大腸菌に対する義務的な検査から生じています。このセグメントの成長は、規制当局が微生物閾値を厳格化し、小売業者が食品安全基準へのコンプライアンスを確保するために当日証明書を要求することで後押しされています。検査機関は業務を合理化し、濃縮とPCRプロセスを自動化し、処理時間を2日間からわずか8時間に短縮しています。これらの進歩は効率を高めるだけでなく、迅速で信頼性の高い検査への需要増加に対応するのにも役立っています。その結果、病原体検出市場は、これらの厳格なコンプライアンス要件と堅牢な食品安全対策の必要性に牽引され、安定した成長が見込まれています。
GMOスクリーニングはより小さなニッチを占めていますが、2031年まで8.35%のCAGRという最も速い成長率を誇っています。この急増は主に、EU輸入業者が厳格な0.9%の表示閾値を執行し、アジア太平洋の輸出業者が厳格な規制へのコンプライアンスが市場参入に不可欠なプレミアム欧州食料品市場を狙っていることに起因しています。遺伝子編集技術に関する世界的な規制の多様性により、承認済みおよび意図しない遺伝的事象の両方を識別できるマルチプレックスPCRキットへの需要が高く維持されており、多様な規制の枠組みへの準拠を確保しています。さらに、農薬残留物検査などの第2層セグメントも進化しており、コーデックス限度値の引き下げにより700種類以上の化合物をカバーするLC-MS/MSスイートを活用しています。マイコトキシンスクリーニングは、汚染リスクを高める穀物の干ばつ時に急増します。アレルゲン検証は、カナダとオーストラリアでのゴマとマスタードに関する新たな義務付けにより拡大しており、消費者安全への高まる重点を反映しています。さらに、重金属および動物用医薬品残留物の検査は、水産物および家畜輸出認証からの安定した収益を確保し、政策変動に対するバッファーを提供し、安全でコンプライアンスに準拠した食品のグローバル貿易を支援しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
技術別:
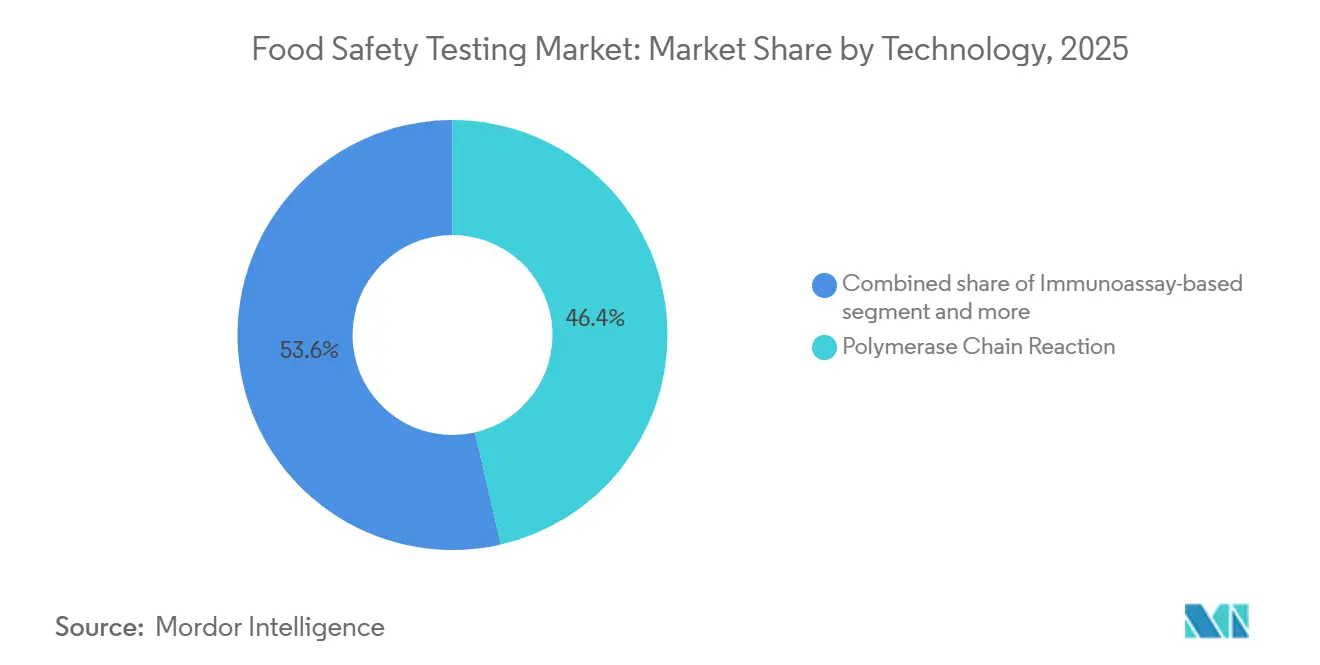
PCRが主導、クロマトグラフィーがマルチ残留需要で台頭2025年、PCRプラットフォームは食品安全検査市場収益の46.40%を占め、優れた検出閾値、特異性、さまざまな病原体やGMOへの適応性に牽引されました。これらのプラットフォームはサブサイクルレベルでの汚染物質の特定に非常に効率的であり、結果の精度と信頼性を確保しています。現在4万米ドル以下に価格設定された中級リアルタイム機器は利用しやすくなり、地域の検査機関が分子診断を広く採用できるようになりました。自動化の進歩により、検査機関はサンプルから回答まで4時間の処理時間を達成し、人件費を30%削減し、業務効率を大幅に向上させています。この優位性は、食品安全とコンプライアンスを確保することを目的とした規制要件の厳格化の中で、迅速で信頼性の高い検査におけるPCRの中枢的な役割を示しています。
クロマトグラフィーおよびスペクトロメトリーは8.53%のCAGRで上昇しており、LC-MS/MSが複数の農薬残留物とマイコトキシンのスクリーニングに好まれる選択肢としてリードしています。これらの技術は比類のない感度と精度を提供し、複雑な食品マトリックス中の汚染物質の検出に不可欠です。Agilentの6495Dトリプル四重極システムは、パーツパートリリオンレベルでPFASを検出でき、米国と欧州の新たなコンプライアンス基準に合致し、化学汚染物質に関する高まる懸念に対応しています。フィールドアプリケーションでは、イムノアッセイおよびラテラルフローデバイスが引き続き人気を博しており、サンプルあたり5〜15米ドルのコストで携帯性と使いやすさを提供し、小規模農家や予算の限られた検査機関に対応しています。一方、バイオセンサー、次世代シーケンシング、CRISPRダイアグノスティクスなどの最先端技術は欧州で規制当局の承認を得ています。これらのイノベーションは、いくつかの検証上の課題があるものの、5年以内に試薬コストをPCRレベル以下に削減する可能性があり、市場に革命をもたらすことが期待されています。これらの採用は検査効率と手頃さをさらに高め、食品安全検査の進化するニーズに応えることができます。
用途別:
食品が収益を支え、ペットフードが急増2025年、食品アプリケーションが収益の景観を支配し、83.66%という大きなシェアを占めました。食肉・家禽、乳製品、生鮮農産物、加工食品などのセクターが牽引役となっています。食肉・家禽セグメントは食品安全検査市場において注目すべきシェアを占めており、これはUSDA FSISが挽き肉製品に対してサルモネラ菌および大腸菌の日次スクリーニングを義務付けていることが主な要因です。これにより、厳格な安全基準への準拠が確保され、食中毒のリスクが最小化されます。一方、乳製品加工業者は病原体検査だけでなく、抗生物質残留検査も重ねて実施し、EUの動物用医薬品限度値への準拠を確保しています。これらの措置は、乳製品セクターにおける品質保証と規制遵守への高まる重視を反映しています。輸入ベリー類に関連したサイクロスポラの集団発生が最近起きたことで、果物輸出業者の検査需要が高まっており、消費者の健康を守り輸出基準を維持することを目指しています。さらに、複数ラインを持つスナック製造施設では、食物アレルギーの増加に対応し、アレルゲン検プログラムの導入が進んでいます。
ペットフードおよび動物用飼料は比較的小さなセグメントを占めますが、8.13%のCAGRで力強い成長を遂げています。この急増は主に、病原体フリー認証を追求するプレミアムブランドや、人間用グレードの品質保証を求めるペットオーナーによって牽引されており、より高品質なペット製品への消費者嗜好の変化を反映しています。2024年にFDAの動物用飼料規制プログラム基準が完全施行されたことで、製造業者は原材料と完成品の両方に対して週次のサルモネラPCR検査の実施が義務付けられました。2024年に発行されたFDAガイダンスにより、動物用飼料生産者は定期的なサンプリングが義務付けられ、USDA-FSISは月産わずか約453キログラムの工場も検査対象とするようになり、サルモネラ検査市場が大幅に拡大しています。この規制の推進により、サプライチェーン全体で一貫した安全基準が確保されます。さに、畜産用飼料工場では転換率を守るためにマイコトキシン検査を強化しており、アフラトキシンおよびDONアッセイへの安定した需要が生まれています。これらの検査措置は、家畜の健康維持と飼料効率の最適化に不可欠です。この成長軌道は、サプライヤーの収益源を多様化するだけでなく、より成熟した食品検査カテゴリーへの依存を軽減し、ペットフードおよび動物用飼料市場における新興機会の活用を可能にします。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米食品安全検査市場
2025年、北米は世界収益の33.91%を占め、FSMA施行および高度なPCRとLC-MS/MSシステムへの資金提供を目的とした3億米ドルのUSDAイニシアチブによって支えられた。食品安全近代化法(FSMA)は食品安全技術への多大な投資を促進し、厳格な規制への準拠を確保している。カナダが食肉、水産物、乳製品におけるデジタルトレーサビリティの推進を加速させており、クラウドベースのLIMSの採用が進み、サプライチェーン全体にわたる追跡と品質保証の向上が実している。一方、メキシコでは認定ラボの拡充により、国際安全基準を満たすことで生鮮農産物の輸出強化と世界市場における競争力向上を目指している。成長は継続しているものの、既存設備の成熟と統合による価格競争の抑制により、市場環境はより安定した状態へと移行しつつある。
アジア太平洋食品安全検査市場
アジア太平洋地域は2031年までに8.45%のCAGRが見込まれる。2025年、中国は1,200か所の新たな検査ステーションを導入し、培養法からPCRへの移行を進めることで、病原体検出の速度と精度を大幅に向上させた。同時に、インドは輸出市場を対象とした乳業協同組合に対して四半期ごとの病原体監査を義務付け、国際安全基準への準拠を確保するとともに、インド産乳製品のグローバルな評価を高めている。輸入水産物を対象としたブロックチェーン駆動のトレーサビリティ試験は、エンドツーエンドの可視性によりリコールリスクを軽減するものであり、日本が先行して取り組んでいるこの取り組みは現在、韓国やシンガポールにも波及しており、食品安全のためにテクノロジーを活用る地域全体の姿勢を示している。中国では、国内の機器メーカーが欧米製品の半額でPCRシステムを提供することで存在感を高め、競争的な市場環境を形成するとともに、高度な検査ソリューションへのアクセスを拡大している。さらに、2025年のSGSによるラボ買収などの合併・統合が、インドにおける規模拡大を加速させ、サービスカバレッジの向上と業務効率化を実現している。東南アジアにおけるコールドチェーンインフラの整備強化は、国境検問所での携帯型迅速検査の需要急増を牽引しており、輸送中の生鮮品の品質と安全性の確保に貢献している。
EMEAおよび南米食品安全検査市場
欧州では厳格なEFSA基準への準拠が小売業者に上流側の責任を負わせる方向に働いており、コンプライアンス確保とリスク最小化を目的として、物流ハブでのオンサイト迅速検査が増加している。ブレグジット後の状況において、英国の輸出業者は二重の検査要件への対応を迫られているが、これはEurofinsやIntertekのような複数法域に対応できる企業にとって、包括的な検査ソリューションを提供する上での優位性となっている。東欧諸国はEUの結束基金を活用してラボの近代化を進めており、ポーランドやチェコ共和国では顕著な能力拡充が行われ、食品安全検査の増大する需要への対応力が強化されている。南米では、農薬残留物やマイコトキシンを専門とするラボが規模を拡大し、ブラジルの大豆・牛肉輸出の強化を支援するとともに、国際基準への準拠と世界市場における地位の強化を図っている。中東では集中型ハブの整備が進んでおり、2025年にドバイ市がLC-MS/MS能力を40%拡張したことが象徴的であり、高スループット検査の実施能力と拡大する食品貿易の支援が強化されている。アフリカの成長は一様ではなく、南アフリカの柑橘類輸出検査が高度な検査ソリューションへの需要を牽引している一方、ナイジェリアやエジプトは依然として外部資金による取り組みに依存しており、食品安全インフラの自立的な拡充が制限されている。
規制環境
食品安全検査の需要は、規制当局や標準化団体がより迅速な検証、より強固なトレーサビリティ、そしてより広範な化学リスク監視へと動く中で形作られている。米国では、2024年10月に発足したFDAヒューマンフーズプログラム(HFP)が2026年の優先実施項目を提示し、GRAS枠組みの改革を含め、従来の病原体管理と並んで原材料安全性の実証における遵守水準を高めている。別途、USDA FSISは2026年4月に新たな科学的能力強化策を発表し、アイオワ州アーバンデールにナショナル食品安全センターを設立するとともに、ジョージア州アセンズの新科学センターの能力を拡充し、執行および手法採用を支える政府系検査機関の能力を強化した。
欧州では、EUは委員会実施規則(EU)2026/765(2026年4月1日発効)を通じて検査手法の調和を進めた。同規則は、食品および飼料中の農薬残留物のサンプリング、分析、解釈に関する更新された手法を定めており(適用開始は2027年1月1日)。国際的には、2026年7月に開催されたコーデックス委員会第49回会合の成果、すなわちアレルゲンの予防的表示および緊急表示規定に関する指針が、多くの国内規制当局や輸入プログラムが検査・文書化要件へと転換する際の参照点となっており、特にアレルゲンおよび表示の検証において重要となっている。
バリューチェーン分析
食品安全検査のバリューチェーンは、手法・試薬開発者、機器供給者(PCRおよびLC-MS/MSプラットフォーム)、サンプル収集ロジスティクス、検査機関運営者(中央検査室および移動式・オンサイトユニット)、データシステム(LIMSおよびトレーサビリティプラットフォーム)、そして食品、ペットフード、飼料にわたる最終利用者までを網羅する。規制上の手法策定は、検査業務ワークフローへの直接的な上流インプットとなる度合いを増しており、2026年4月のEUによる委員会実施規則(EU)2026/765の農薬残留物サンプリング・分析への採用がその例である。これにより検査機関は、2027年1月1日の適用開始前にSOP、QA管理、報告書式を整合させる必要がある。需要側では、輸出入プログラムが市場アクセスを、認定された検査能力および認定資格(例:ISO/IEC 17025)と結び付けており、これにより所要時間、保管管理連鎖、および立証可能な解釈基準がサービスの中核的な差別化要因となっている。
通関および国境地点における滞留も、検査能力と規制上の移行がかみ合っていない状況を示している。2026年初頭、ベトナムでは新たな検査手続きが利用可能な検査能力を上回ったため、港湾および国境における深刻な混雑が発生した。政府は2026年2月4日付の決議第09/2026/NQ-CP号で対応し、政令46号を一時停止するとともに、期限を2026年4月15日まで調整した。このような混乱は、業務を第三者検査機関へと移行させ、物流拠点での検査を増加させる一方、他地域における期限延長(例:米国FDAの食品トレーサビリティ規則の遵守期限が30か月延長され2028年7月となった)は、サプライチェーン参加者に対し、検査結果を電子トレーサビリティ記録およびデータ共有プロセスと統合するための時間的余裕を与えている。
競合環境
食品安全検査市場は中程度の集中度を示しています。2025年、Eurofins Scientificは12の地域検査機関を追加し、11月にFoodChain IDの欧州ネットワークを買収することでグローバルプレゼンスを強化し、世界900以上の施設でのリーダーシップを確固たるものにしました。この拡大により、Eurofinsはより広いクライアントベースに対応し、サービス提供を強化し、競争上の地位をさらに強固にしています。SGS SAは地理的リーチとデジタルイノベーションを融合させ、IBMとの協力でブロックチェーントレーサビリティプラットフォームを展開し、業界大手のNestléとUnileverとともにデビューしました。このプラットフォームはサプライチェーン全体の透明性とトレーサビリティを高め、食品安全と品質保証に対する消費者の高まる需要に応えています。Bureau VeritasとIntertekは戦略的買収を通じて地域的な存在感を高めており、Bureau VeritasによるFera ScienceのUK部門の買収とIntertekの上海での2,200万米ドルの拡大が際立っています。これらの動きはサービスのアクセシビリティを向上させ、主要市場での食品安全検査への高まる需要に応えることを目的としています。
技術的な破壊者が競争を激化させています。Neogenは2026年1月に電池駆動のPCRシステムを発表し、90分でリステリアの結果を提供し、ワイヤレスデータアップロードを備え、現場の食肉工場をターゲットにしています。このイノベーションは、病原体の適時検出が重要な食肉加工業界での迅速で信頼性の高い検査ソリューションへの需要に応えています。Mérieux NutriSciencesは環境モニタリングを活用し、四半期ごとのスワブ採取とWGSを組み合わせたサブスクリプションモデルを導入し、初年度に1,800万米ドルを生み出しました。このモデルは継続的な収益を生み出すだけでなく、クライアントに積極的な食品安全管理へのアプローチを提供します。一方、AgilentとThermo Fisherは垂直統合を強化し、機器、試薬、データソフトウェアのバンドルソリューションを提供することで利益率を守っています。この戦略はコスト効率と業務管理を維持しながら顧客にシームレスな体験を確保します。
2024〜2025年の特許出願は研究開発投資の明確なトレンドを示しています。42%が迅速分子診断、28%がマルチ残留法、18%がブロックチェーントレーサビリティに集中しています。これらのトレンドは、進化する規制基準と消費者の期待に応えるための検査技術の進歩に対する業界の注目を示しています。新興経済国における重要な市場参入障壁であるISO/IEC 17025認定は、5万〜15万米ドルの投資と12〜18カ月のコミットメントを必要とします。この認定は検査機関の信頼性と精度を確保し、市場での信頼性と信用を確立しようとする企業にとって重要な要素となっています。
食品安全検査業界のリーダー
-
SGS Group
-
Eurofins Scientific SE
-
Bureau Veritas Group
-
Intertek Group Plc
-
ALS Global
- 注:主要企業の掲載順は順位を示すものではありません。
食品安全検査市場 このレポートでカバーされる企業
- Eurofins Scientific
- SGS SA
- Bureau Veritas Group
- Intertek Group plc
- Institut Mérieux
- ALS Global
- TÜV SÜD
- NSF International
- AsureQuality Limited
- UL LLC
- Neogen Corporation
- Microbac Laboratories, Inc
- Dsm-Firmenich (Romer Labs)
- Charm Sciences, Inc.
- Fera Science Limited
- FoodChain ID
- Cotecna Group
- AGQ Labs Group
- Agilent Technologies
- Thermo Fisher Scientific Inc.
市場機会と将来展望
規制当局および顧客がより短いリリース所要時間とより強固な文書化を求める中、微生物検査における迅速な意思決定とデジタルワークフロー統合の交差点に、短期的な機会が存在する。GRAS制度改革の取り組みを含むFDAヒューマンフーズプログラム2026年優先実施項目は、立証可能な化学的安全性資料および関連する分析的検証の必要性を拡大し、結果を原材料、ロット、供入業者に結びつけることができる多残留物LC-MS/MSおよび最新のデータシステムへの需要を支えている。同時に、増菌ステップを排除したり、より高解像度の特性評価を追加する技術のアップグレードは、環境モニタリングおよび根本原因分析における用途を強化している。例えば、Neogenは2026年4月に迅速環境モニタリング検査「Listeria Right Now」に対しAOAC性能試験済み手法認証を取得し、bioMerieyuxは2026年6月に「GENE-UP TYPER SLM」を発表し、より迅速なサルモネラ菌株特性評価を支援している。
能力拡張および地域ハブもまた、貿易成長が限られた認定検査機関インフラと衝突する場所で新たな余白を生み出している。AmSpecが2026年2月にドバイ・サイエンス・パークに開設した新しい検査機関は、LC-MS/MS、ICP-MS、RT-PCRを備え、食品輸入・再輸出を支える物流集約型回廊における第三者検査能力を拡大している。Kersiaが2026年5月にベルギー・スネフに開設した食品安全エクセレンスセンターは、産業現場における衛生検証と実装を加速できる研究開発・研修の拠点を追加している。同時に、GAOによる義務検査目標達成における継続的な不足の指摘は、規制当局の能力が制約される中で、国内遵守および国境を越えた出荷を支えることができる、拡張可能な民間検査・文書化サービスへの持続的な需要を示している。
最近の産業開発事情 食品安全検査市場
- 2026年6月:bioMerieyuxがリアルタイムPCRソリューション「GENE-UP TYPER SLM」を発表し、迅速なサルモネラ菌株特性評価と根本原因分析支援を実現した。株レベルの知見の追加は、存在・不存在スクリーニングを超えて、アウトブレイク調査および供入業者の修正措置を強化する。また、複数拠点にわたる事業でより迅速かつ実用的な結果を求める製造業者にとって、分子プラットフォームの価値を高める。
- 2026年4月:SGSがマダガスカルのアンタナナリボに新たな検査機関を開設し、食品微生物学および水質検査サービスを提供している。この地域拠点は、遠方の地域ハブへサンプルを送ることなく、国際的に整合した検査を必要とする輸出業者・輸入業者を支援する。また、国境および港湾通関が検査証明書の迅速な発行に依存する新興市場のサプライチェーンへのSGSの対応力を拡大する。
- 2024年10月:SGSノースアメリカが、北米の食品、ペットフード、栄養補助食品市場全体において、食品安全および品質保証の検査能力を拡張した。この動きは、業種を超えてより厳格な病原体、残留物、表示要件に直面する顧客に対するサービスの幅を拡大した。また、リコールリスク管理および小売業者の文書化要求に対応するブランドにとって、TIC提供者が外部委託先能力としての役割を果たすことを強化した。
食品安全検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、食品安全検査市場は、食品、飲料、ペットフード、および飼料が市場に出回る前に、生物学的・化学的・物理的ハザードを検出するために使用さる分析検査サービスから得られる収益を対象としています。
対象外の範囲:機器・装置の販売、工場内の定常的なインプロセス検査、および食品生産ラインの外に位置する水質・環境モニタリングは計上されません。
セグメンテーション概要
- 汚染物質タイプ別
- 病原体検査
- 農薬・残留物検査
- マイコトキシン検査
- GMO検査
- アレルゲン検査
- その他の汚染物質検査
- 技術別
- ポリメラーゼ連鎖反応
- イムノアッセイベース
- クロマトグラフィーおよびスペクトロメトリー
- その他
- 用途別
- ペットフードおよび動物飼料
- 食品
- 食肉・家禽
- 乳製品
- 果物・野菜
- 加工食品
- 農作物
- その他の食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の境界を設定し、ジュニアアナリストが再確認できる初期の需要・供給シグナルを構築するために使用されました。米国FDA、USDA、CDC、EFSA、コーデックス・アリメンタリウスなどの公的情報源をレビューし、検査要件、一般的なハザード、および公式アラートやリコールの発生頻度を把握しました。
また、関連する通関・検査リリースをレビューするとともに、典型的な汚染物質の有病率と認められた手法について、査読済みの食品科学ジャーナルも参照しました。商業化シグナルについては、企業の年次報告書や投資家向けプレゼンテーション、業界団体のウェブサイト、ならびにラボの拡張や新手法の採用に関する信頼性の高い報道を活用しました。一部では、企業財務情報や特許データースの有料サブスクリプションを利用して、収益マッピングと技術トレンドの確認を効率化しました。これらの例はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公的情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、主要地域のラボリーダー、メーカーの品質・食品安全責任者、ならびに調達・コンプライアンスチームを対象として実施し、デスクリサーチからの仮定を確認または修正できるようにしました。これらの対話は、検査頻度、外部委託の割合、典型的なターンアラウンドニーズ、および手法の選択と認定要件に応じた価格変動を検証するために活用されました。その後、食品カテゴリーおよび汚染物質の優先順位にわたってインプットを三角測量し、地域間でモデルの一貫性を保ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋:53% |
| 中位層:57% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:14% | マージャー:51% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、食品生産・貿易フロー、リコールおよびアラートの発生強度、ならびに製品カテゴリー別の規制検査要件を用いて需要プールを再構築するトップダウン方式から開始しました。これらの需要シグナルは、専門家が共有した実際の頻度仮定を用いて検査量に変換され、次いで手法およびパネル別(例:病原体、アレルゲン、農薬残留物、マイコトキシン、GMO)のサービス価格を用いて金額に換算した後、グローバル合計に集計されました。
次に、選択的なボトムアップ検証を用いて合計値の現実性を確保しました。これには、検査サービス収益のサンプルからの積み上げ、ラボとの能力・稼働率に関する議論、および迅速手法と検査室ベースの確認手法の一般的な価格帯に関するチャネルチェックが含まれます。開示が不完全な場合は、インタビューで再確認した地域固有の稼働率範囲とミックス仮定を適用してギャップを処理しました。
予測は、加工食品生産量、国境を越えた食品貿易、より迅速な分子検査への手法シフト、たな安全規制と施行のペースなど、いくつかの主要ドライバーに関する短期トレンドフィットに支えられたシナリオ分析を用いて作成されました。検査頻度と外部委託がどの程度の速さで変化するかについての専門家フィードバックを受けた後、ベースケースが確定されました。
データ検証と更新サイクル
結果は独立したシグナル間の三角測量によって検証され、推定検査量、平均価格、および地域ミックスが信頼できる範囲内に収まるようにしました。大きな乖離はフラグが立てられ、基礎となるインプットに対して再確認が行われ、その後、承認前に仮定と計算が複製される内部レビューパスが実施されます。
モデルは毎年更新され、大規模な集団発生、新たな施行措置、または大規模なラボ能力増強などの重大なイベントが発生した場合には中間チェックが実施されます。納品前に最終更新パスが完了し、クライアントは最新の公開情報と専門家フィードバックに基づく最新の見解を受け取ります。
Mordor Intelligenceの食品安全検査市場推計と他の公表推計との比較
食品安全検査公表値は、各出版社が何を計上するかについて異なる線引きをしているため、また価格・量の仮定が異なるタイミングで更新されるため、しばしば異なります。一つの推計が単一の地域または単一の食品カテゴリーに大きく依存している場合にも差異が生じ、成長のストーリーが似ていても合計値がずれることがあります。
本調査において、最大の差異要因は通常、収益が完成した食品、飲料、ペットフード、および飼料の出荷前検査サービスのみを対象としているか、それとも機器販売や広範な環境モニタリングなどの隣接項目も含まれているかという点です。その他の差異は、通常期と集団発生期における検査頻度の仮定の違い、迅速ツールの拡大に伴う手法ミックスの価格設定の違い、および通貨換算を年間平均で行うか特定時点で行うかによって生じます。後者はグローバル合計を顕著に変動させる可能性があり、Mordor Intelligenceが適用する範囲の選択です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 230.98 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 262.70 ビリオン 米ドル(2025年) | この数値は、より広い計上範囲を使用しているようであり、より広範なコンプライアンスプログラムに関連する一部の支出と、より積極的な手法ミックスの上乗せが、同年に捕捉されるサービス価値を押し上げる可能性があります。 |
| 業界出版社B | 254.00 ビリオン 米ドル(2025年) | この推計は水準的には近いですが、基準年の調整と価格更新タイミングが異なる可能性が高く、迅速検査の普及がより速く進むと仮定した場合に2025年の数値がずれることがあります。 |
3つの数値にわたる差異は、需要の方向性よりも、何が含まれているか、および価格とミックスがどのように更新されているかによって説明されます。計上対象を完成品の検査サービスに限定し、頻度と価格の仮定をフィールドインプットで再確認することで、最終合計は明確なドライバーと再現可能なステップに追跡可能な状態を保っています。
レポートで回答される主要な質問
食品安全検査市場の現在の価値はいくらですか?
市場は2026年に257億9,000万米ドルの価値があり、2031年までに371億3,000万米ドルに達すると予測されています。
最大の収益を生み出す汚染物質タイプはどれですか?
2025年、病原体検査は総収益の51.50%を占め、サルモネラ、リステリア、大腸菌に関する厳格な義務を反映しています。
最も速く成長している技術セグメントはどれですか?
クロマトグラフィーおよびスペクトロメトリーは、検査機関が農薬とPFASのためのマルチ残留LC-MS/MSを採用するにつれて8.53%のCAGRで進展しています。
アジア太平洋が最も速く成長している地域である理由は何ですか?
検査ステーションへの政府投資、四半期ごとの監査の義務化、ブロックチェーントレーサビリティの試験導入が2031年まで8.45%のCAGRを牽引しています。