
蛍光インサイチュハイブリダイゼーション市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
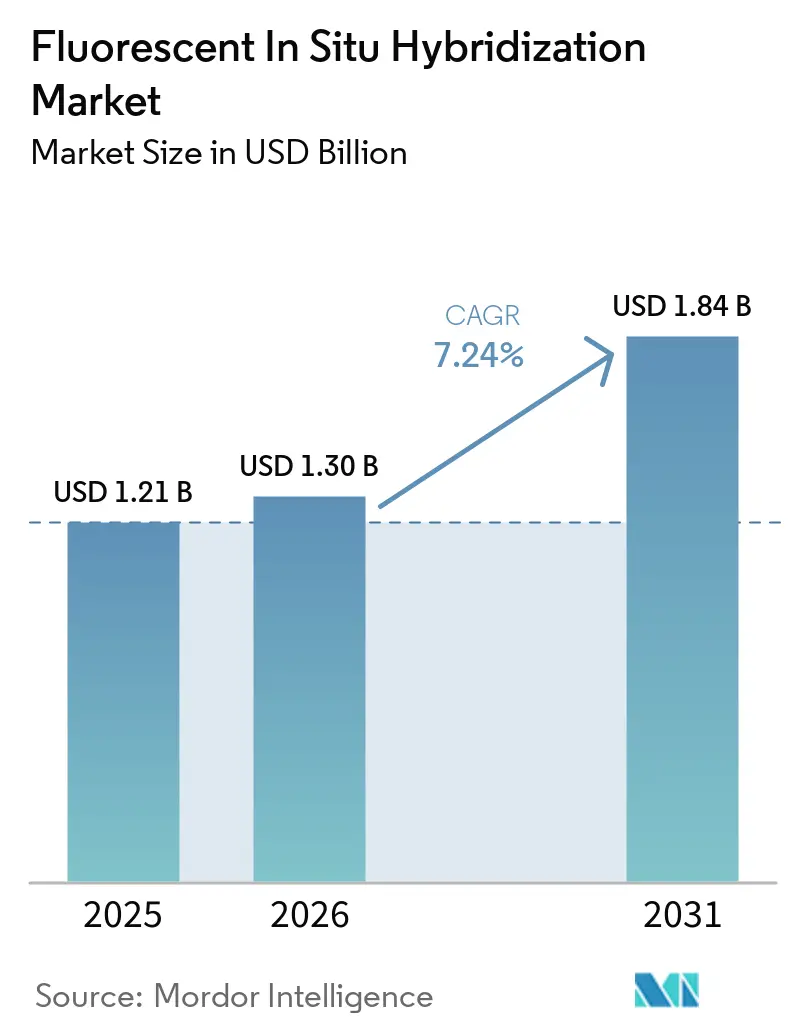
| 市場規模 (2026) | 1.30 十億米ドル |
| 市場規模 (2031) | 1.84 十億米ドル |
| 成長率 (2026 - 2031) | 7.24 % |
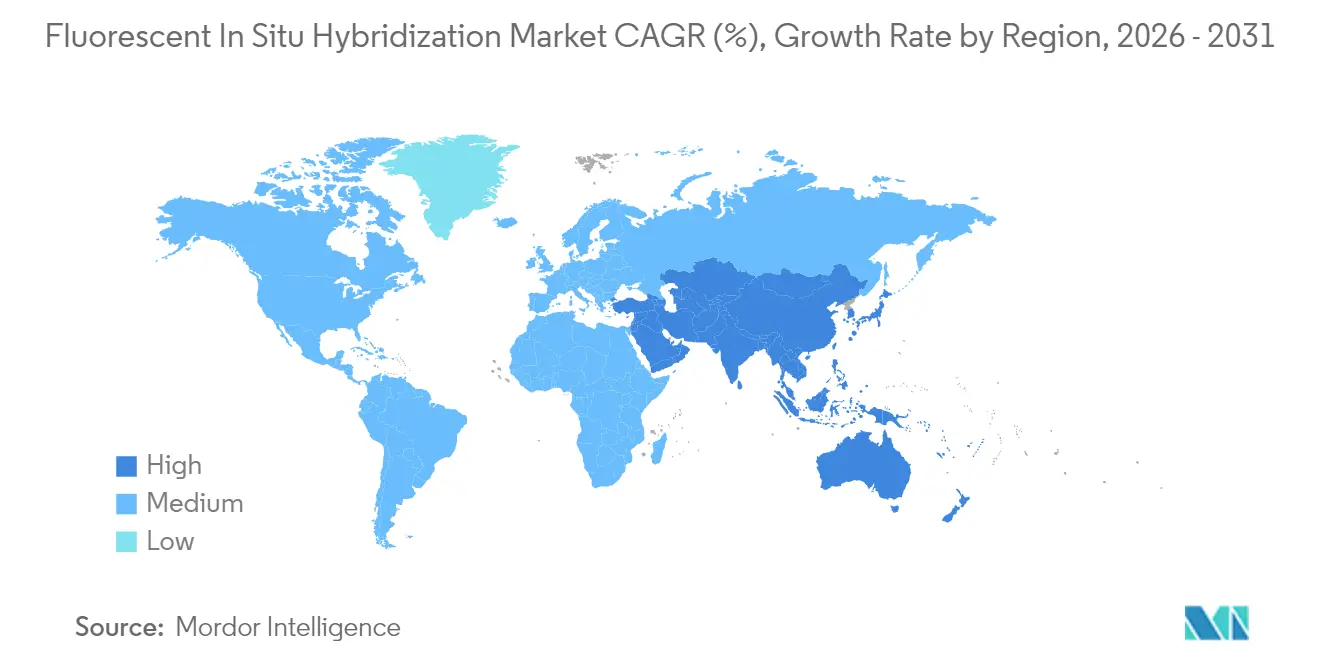
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
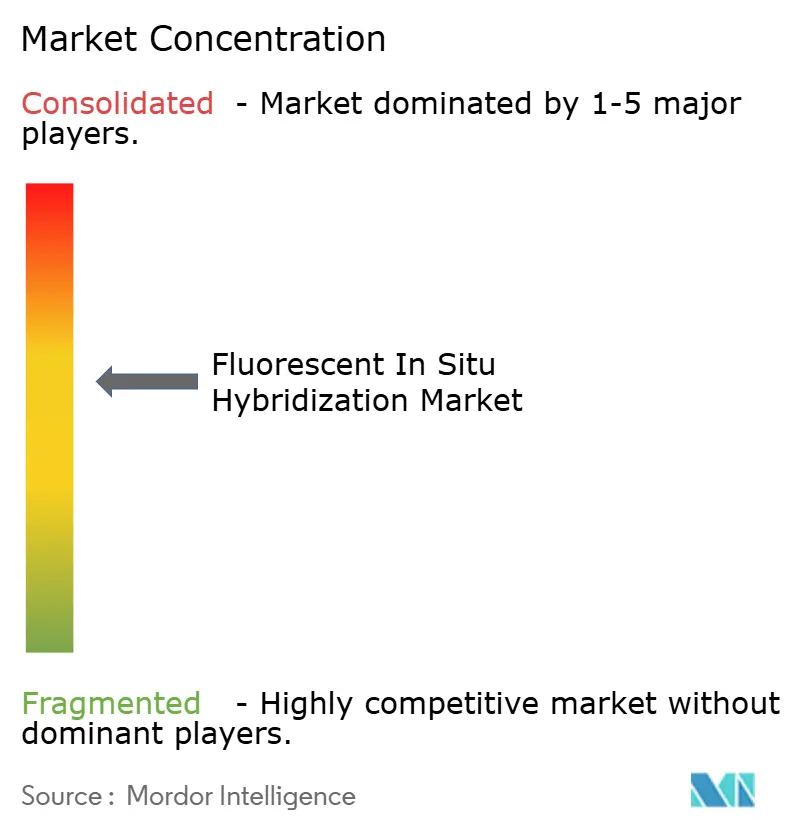
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる蛍光インサイチュハイブリダイゼーション市場分析
蛍光インサイチュハイブリダイゼーション市場規模は2025年にUSD 12.1億と評価され、2026年のUSD 13.0億から2031年にはUSD 18.4億に達すると推定され、予測期間(2026年~2031年)におけるCAGRは7.24%です。
この進展は、がん罹患率の上昇、ゲノム検査に対する償還範囲の拡大、そして手動の細胞遺伝学からAI対応のデジタルパソロジーへの移行を反映しています。コンパニオン診断向けのFISHアッセイへの製薬業界の依存、プローブ製造コストの低下、細胞・遺伝子治療製品を検証するシングルセル応用の拡大が需要をさらに押し上げています。サプライヤーは、ターンアラウンドタイムを短縮しつつ検査室の人員不足を緩和する統合イメージングシステムを活用しており、支払者は非効果的な治療選択を回避できる場合にFISHをコスト効果の高い手段として評価しています。地域別では、精密医療プログラム、国内プローブ生産、ポータブルリーダーがアクセスを加速するアジア太平洋地域が最も強い勢いを維持しています。
主要レポートのポイント
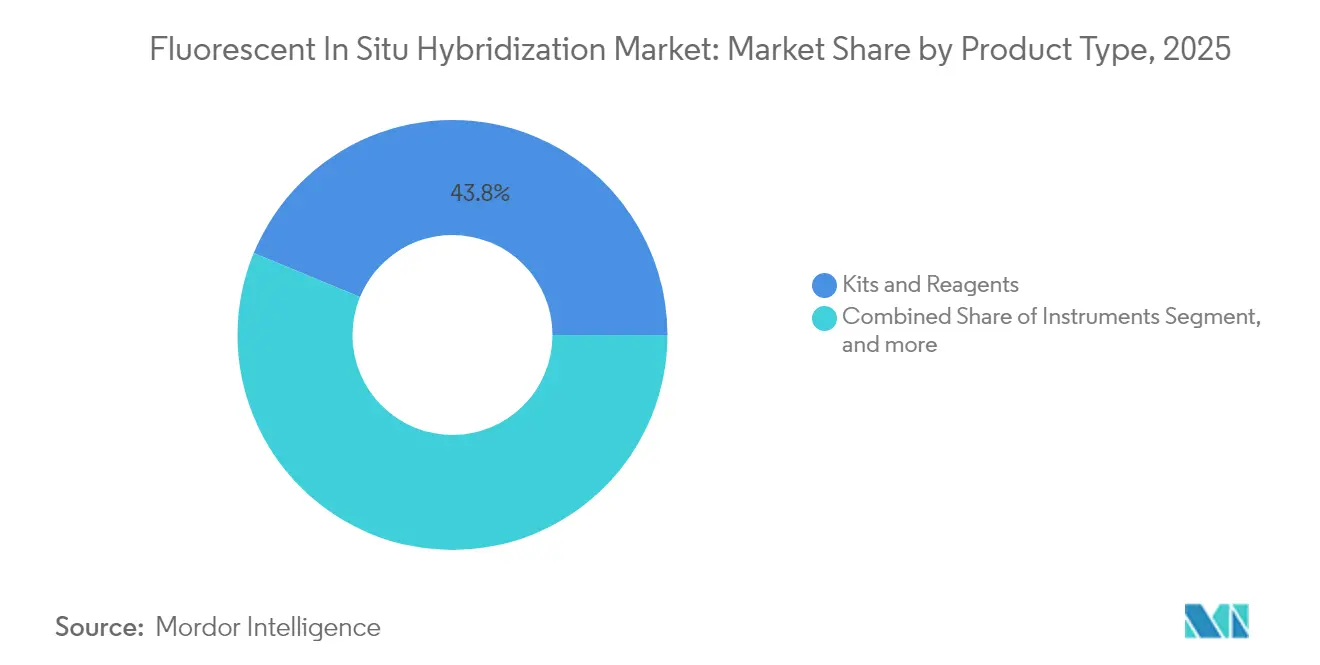
- 製品タイプ別では、キット&試薬が2025年の蛍光インサイチュハイブリダイゼーション市場シェアの43.78%を占め、デジタルイメージング・分析システムは2031年までに9.32%のCAGRで成長すると予測されます。
- 用途別では、がん診断が2025年の蛍光インサイチュハイブリダイゼーション市場規模の61.85%のシェアを占め、細胞・遺伝子治療の品質管理は2031年まで10.36%のCAGRで拡大すると見込まれます。
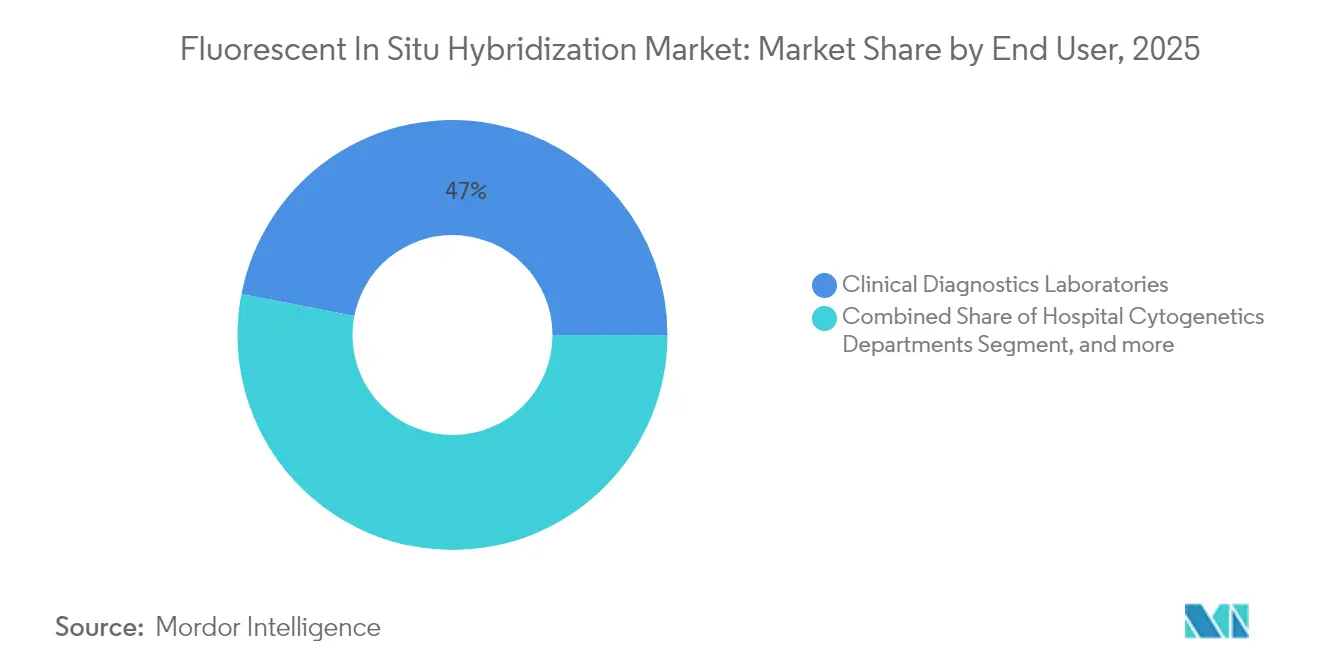
- エンドユーザー別では、臨床診断検査室が2025年に46.95%の収益シェアをリードし、製薬・バイオテク企業は2031年までに10.91%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に42.55%の収益シェアで首位を占め、アジア太平洋地域は2026年から2031年にかけて最速の9.83%のCAGRを記録すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 世界的ながん罹患率の上昇 とゲノム検査償還の拡大 | +1.8% | 世界規模、北米・欧州で 最も強い影響 | 中期 (2〜4年) |
| 標的がん薬剤のコンパニオン診断における FISHの採用加速 | +1.5% | 北米主導、 アジア太平洋地域へ拡大 | 短期( 2年以内) |
| インクジェット・オリゴ合成による プローブ製造コストの急速な低下 | +1.2% | 世界の製造拠点、 特にアジア太平洋地域 | 長期( 4年以上) |
| AI増強FISHイメージ解析を統合した デジタルパソロジープラットフォームの拡大 | +1.4% | 当初は北米・欧州、 アジア太平洋地域へ拡大 | 中期 (2〜4年) |
| 細胞・遺伝子治療プロセスの品質管理における シングルセル細胞ゲノミクス需要の増大 | +0.9% | 北米・欧州、 アジア太平洋地域で台頭 | 長期( 4年以上) |
| 低資源環境向けポータブル・バッテリー駆動 FISHリーダーの商業化 | +0.5% | アジア太平洋、中東・アフリカ、 ラテンアメリカ | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
世界的ながん罹患率の上昇とゲノム検査償還の拡大
支払者が乳がん、肺がん、血液悪性腫瘍に対するより広範なゲノムパネルを承認するにつれ、がん関連のFISH検査量が増加しています。2024年における胆道がんに対するRocheのPATHWAY HER2検査のFDA承認は、規制当局の認定が従来の適用範囲を超えて患者プールを拡大する方法を示しました。[1] 保険会社は、マッチした治療法が非効果的なレジメンを回避できる場合に精密診断をコスト削減手段として評価しています。検査室はFISHと次世代シーケンシングを組み合わせて診断精度を高めながら償還を確保しています。この好循環が、北米と欧州の病院および基準検査室全体での安定した普及を支えています。
標的がん薬剤のコンパニオン診断におけるFISHの採用加速
医薬品パイプラインは、治験コホートの適格性確認に染色体転座および遺伝子増幅アッセイを活用しています。FISHベースのコンパニオン診断薬に裏付けられたHER2陽性胆道がんに対するザニダタマブのFDA承認は、ニッチなオンコロジー市場を開拓するうえでのFISHの役割を強調するものでした。[2] 共同開発モデルは医薬品とアッセイのタイムラインを整合させ、双方の臨床リスクを低減します。アッセイの高い特異性は偽陽性を抑制し、治療効果の主張を保護します。試験スポンサーが研究サイクルを短縮するために社内細胞遺伝学グループを設立するにつれ、インサイチュハイブリダイゼーション市場は持続的な収益源を獲得しています。蛍光検査は、より広範なインサイチュハイブリダイゼーション市場における技術の一つです。
インクジェット・オリゴ合成によるプローブ製造コストの急速な低下
工業用インクジェットシステムは現在、塩基あたりUSD 0.002のコストで99.5%のカップリング効率を実現し、新興の検査室環境において手頃な高品質プローブの製造を可能にしています。中国とインドでの現地生産は輸入関税と輸送遅延を削減し、アジア太平洋地域の9.96%のCAGRを促進しています。学術グループは、ユニットコストをさらに引き下げる3Dプリント合成装置を実証しており、まれな細胞遺伝学的標的向けにカスタマイズされたプローブへのアクセスを拡大しています。これらの構造的なコスト削減は、中規模病院や研究機関の参入障壁を低下させることで蛍光インサイチュハイブリダイゼーション市場を拡大します。
AI増強FISHイメージ解析を統合したデジタルパソロジープラットフォームの拡大
AI対応アルゴリズムは、乳がんにおける核分裂検出精度を62%から76%に向上させ、判読時間を40%短縮します。[3] 欧州のガイドラインは現在、標準化された品質チェックポイントを備えた完全デジタルワークフローを推進しています。HL7インターフェースを通じた統合により、FISHイメージの出力が電子医療記録に直接ストリーミングされ、より迅速な臨床医レポートが生成されます。スキャナー、イメージ解析、LIS接続をバンドルするベンダーは、したがって、蛍光インサイチュハイブリダイゼーション市場においてプレミアムポジションを獲得します。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 先進国経済における細胞遺伝学技術者 の不足 | -0.8% | 主に北米・ 欧州 | 短期( 2年以内) |
| 完全自動化FISHワークステーションの 高い初期投資 | -0.6% | 世界規模、新興国市場で 最も深刻 | 中期 (2〜4年) |
| 多重化RNA-FISHプローブにおける 再現性の課題 | -0.4% | 世界規模の研究および 臨床応用 | 長期( 4年以上) |
| IVDR(EU)に基づく実験室開発FISH検査の 厳格な検証ハードル | -0.7% | 欧州連合、 世界的な波及効果あり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
先進国経済における細胞遺伝学技術者の不足
米国の細胞遺伝学検査室における欠員率は2024年に13.2%に達し、現役技術者の約27%が5年以内に退職する見込みです。自動化はスライド調製とスコアリングを容易にするものの、最終的な症例サインオフには依然として認定スタッフが必要です。そのため検査室は残業コストとターンアラウンドの遅延に直面しており、これが北米と欧州における蛍光インサイチュハイブリダイゼーション市場の近期成長を鈍化させる可能性があります。ベンダーのトレーニングプログラムやリモートエキスパートネットワークが部分的な緩和策を提供していますが、資格取得パイプラインは依然として逼迫しています。
完全自動化FISHワークステーションの高い初期投資
統合された染色、ハイブリダイゼーション、イメージングプラットフォームのコストはUSD 350,000〜400,000であり、ラテンアメリカや東南アジアの中規模病院にとって障壁となっています。リース契約や試薬レンタル契約はコスト負担を軽減できますが、公共医療システムにおける予算サイクルが導入を遅らせています。ポータブルリーダーはポイント・オブ・ケア検査を容易にしますが、高容量のがん領域スクリーニングにはまだ対応できません。この価格の緊張は、スケールエコノミーがシステムコストを引き下げるまで蛍光インサイチュハイブリダイゼーション産業を制約します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
デジタルシステムがイノベーションを牽引このセグメントは2025年にキット&試薬が43.78%の収益を供給することで幕を開け、蛍光インサイチュハイブリダイゼーション市場の消耗品基盤の重要性を強調しています。DNAプローブはHER2とALKの定常検査で主流を占め、RNAプローブは空間トランスクリプトミクスでの採用が進んでいます。機器は売上のおよそ3分の1を占め、低容量検査室向けの手動蛍光顕微鏡と高スループット自動化ステーションに分かれています。ソフトウェア&サービスは残りを形成し、クラウドベースの解析が規制上の受け入れを得るにつれて拡大しています。
AIアルゴリズムに支えられたデジタルイメージングシステムが9.32%のCAGRで最速の成長を遂げています。超解像プラットフォームでは、HER2シグナルの中央値が核あたり4.0から7.5に上昇し、診断上のメリットが実証されています。自動化は化学薬品への曝露とターンアラウンドタイムを削減し、人員不足の検査室スタッフから支持を得ています。消耗品とスキャナーをクローズドループエコシステムで連携させるベンダーは顧客ロックインを深め、製品レベルでの蛍光インサイチュハイブリダイゼーション市場規模を安定させます。デジタルプラットフォームはまた、技術者の負担を軽減するリモート読み取りの機会を開きます。クラウドアーキテクチャは品質を損なうことなくサイト間でイメージデータを転送し、AIは上級者レビューに向けてハイリスクのスライドをトリアージします。このワークフローにより、地域の病院は地理的な制約なしに専門家の知見にアクセスでき、農村地域における蛍光インサイチュハイブリダイゼーション市場のリーチを拡大します。プローブとイメージングサプライヤーがターンキーバンドルを共同開発するにつれ、価格設定はレポート量に連動したアウトカムベースモデルへと移行し、ベンダーと検査室のインセンティブが一致します。
注記: 各セグメントのシェアはレポート購入時に入手可能
用途別:
細胞治療の品質管理が成長を加速がん診断は2025年の蛍光インサイチュハイブリダイゼーション市場シェアの61.85%を占めるアンカーであり続け、乳がん、肺がん、血液アッセイにわたっています。乳がん検査は成熟した償還制度とASCO-CAPガイドラインの明確性により恩恵を受け、肺融合検査は次世代シーケンシングと競合しますが、迅速な術中場面での価値を保持しています。出生前および先天性遺伝子スクリーニングは安定した検査量をもたらしますが、その成長は腫瘍科に比べて遅れています。規制当局がゲノム安定性の要求を強化するにつれ、細胞・遺伝子治療の品質管理向けの蛍光インサイチュハイブリダイゼーション市場規模が拡大しています。遺伝子編集されたCAR-T(キメラ抗原受容体T細胞)プロセスは、ロットリリース前にベクター統合ホットスポットを検出するために多色FISHパネルを組み込んでいます。シングルセルアプローチはクローン多様性をマッピングし、有効性と安全性を守ります。
生きた医薬品が成熟するにつれ、ロットリリース検査の窓が圧縮され、検査室はハイブリダイゼーションとスコアリングを自動化せざるを得なくなります。ベンダーは現在、規制申請用の分析証明書付きGMPグレードのプローブキットを供給しています。治療開発者と診断企業のパートナーシップは検証タイムラインを短縮し、アッセイの展開をフェーズ3試験のマイルストーンに合わせます。この相乗効果は蛍光インサイチュハイブリダイゼーション産業に新たな資本を呼び込み、ベストプラクティスの品質管理プロトコールのグローバルな標準化を加速させます。
エンドユーザー別:
製薬企業が成長をリード臨床診断検査室は2025年収益の46.95%を供給し、集中化モデルで管理される定常的ながん検査により支えられています。病院の細胞遺伝学部門は検査量の約4分の1を占め、複雑な核型解析に焦点を当てています。学術センターおよび受託研究機関は合わせてニッチな研究と繁忙期対応の能力を供給しています。しかし、製薬・バイオテク企業はバイオマーカー主導の試験向けにFISHを内製化するにつれ、最速の10.91%のCAGRに向けて態勢を整えています。AgilentによるBioVectraのUSD 9.25億の買収は、社内オリゴヌクレオチド管理の重要性を強調しました。創薬スポンサーはデータ主権、より迅速なイテレーション、規制申請パッケージとの整合性を求めています。その結果、プロセス開発スイートに自動イメージャーと検証済みプローブを装備し、産業キャンパス内の蛍光インサイチュハイブリダイゼーション市場のフットプリントを拡大しています。
ベンダーのサービス部門は現在、スポンサー施設内に埋め込み検査室を運営し、診断ノウハウを治療ワークフローと融合させています。このモデルは検体ロジスティクスを削減し、知的財産を保護しつつ、サブスクリプション契約が設備投資を運営予算に転換します。ポートフォリオパイプラインが固形腫瘍や希少疾患へと多様化するにつれ、FISHアッセイのメニューが拡大し、ベンダー関係を強化し蛍光インサイチュハイブリダイゼーション市場を拡大します。
注記: 各セグメントのシェアはレポート購入時に入手可能
地域分析
北米蛍光インサイチュハイブリダイゼーション市場
北米は2025年に42.55%の収益シェアを占め、包括的な保険適用範囲、大規模ながんセンターネットワーク、および基準検査機関のエコシステムによって支えられています。米国は明確なFDA承認経路と、アッセイ品を確保する全国的な技能試験プログラムの恩恵を受けています。カナダは国民皆保険制度を通じて安定した成長を提供し、メキシコの民間病院セグメントは腫瘍学スクリーニング向けにポータブルFISHリーダーを採用しています。また、この地域には既存のラボ情報システムにアルゴリズムをライセンス提供するAIスタートアップが多数存在し、プラットフォームの価値を高めています。
欧州蛍光インサイチュハイブリダイゼーション市場
欧州はドイツ、英国、フランスが牽引し、世界需要に貢献しました。IVDR適合により短期的なコストは上昇しましたが、堅牢なドキュメントを持つベンダーに有利な標準品質基準が設定されました。イタリアではデジタルスライドへのディープラーニングの導入が進み、テレパソロジーサービスの償還に関する議論が前進しました。スペインおよびその他の南欧市場は、コンパニオン診断を国家がん戦略に統合し、患者アクセスを拡大しています。通貨圧力にもかかわらず、公衆衛生のデジタル化資金が自動化FISHシステムの調達を支援しています。
アジア太平蛍光インサイチュハイブリダイゼーション市場
アジア太平洋地域は最高の9.83%のCAGRを記録すると予測されています。中国の公的保険改革により複数のFISHアッセイが保険適用リストに追加され、農村部での普及が進んでいます。インドの主要研究機関は、レポート作成時間を短縮し解釈を標準化するAIツールを試験導入しています。日本では高齢化人口によりスクリーニング件数が増加し、オーストラリアと韓国は発達した償還モデルと活発なバイオテクノロジーパイプラインを組み合わせています。現地のプローブ工場がコストを低減し物流の遅延を回避することで、東南アジアでの普及が持続しています。ポータブルかつバッテリー駆動のリーダーがインドネシアとベトナムの現地腫瘍学プログラムに対応し、蛍光インサイチュハイブリダイゼーション市場のリーチを拡大しています。
競争環境
蛍光インサイチュハイブリダイゼーション市場は中程度の集約を示しています。少数のグローバルサプライヤーがプローブ製造、機器、分析ソフトウェアを統合し、プレミアム価格を命じるバンドルソリューションを提供しています。Abbottは300種類以上のVysisアッセイを含む最大規模の市販プローブライブラリの1つを維持し、一般的かつまれな腫瘍形成標的をカバーしています。Roche、Agilent、Thermo Fisher Scientificはデジタルパソロジーのロールアウトを加速するためにAI買収に投資しています。垂直統合はコンポーネント品質を確保し、特にIVDRの下での規制申請を簡素化します。
コンパニオン診断の共同開発に向けた製薬企業との戦略的コラボレーションは引き続き主要テーマです。このようなパートナーシップはアッセイ検証と薬剤登録タイムラインを一致させ、治療法が市場に到達した際の初期検査量を保証します。市場参入者は差別化されたニッチに注力しています。空間トランスクリプトミクス向けに多重化FISHを開発する企業は、数千の遺伝子標的を必要とする研究クライアントに対応しています。その他の企業は、低資源環境における分散型がんプログラム向けにポータブルシステムを構築しています。買収活動は自動化、クラウド解析、GMPプローブ生産におけるポートフォリオギャップの埋め合わせに集中しています。
規制上の精査が競争力学を形成しています。ISO 13485認証を受け、EU IVDRに準拠したベンダーは病院入札において迅速な承認を得ます。中小企業は急峻な文書化コストに直面し、大手プレーヤーとのライセンス契約が促進されています。人員不足はオペレーターの手順を最小化するターンキー自動化ラインへの需要を促進しています。この環境はロボティクス、AI、新規蛍光体に関するR&D支出を持続させ、知的財産とサービスネットワークを巡る競争上の障壁を強化しています。
蛍光インサイチュハイブリダイゼーション産業リーダー
-
Agilent Technologies
-
Genemed Technologies Inc.
-
Thermo Fisher Scientific Inc.
-
PerkinElmer
-
F. Hoffmann-La Roche Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
蛍光インサイチュハイブリダイゼーション市場
- Agilent Technologies
- Abbott Molecular
- Thermo Fisher Scientific
- Roche
- PerkinElmer
- Bio-Rad Laboratories
- Merck
- QIAGEN
- Oxford Gene Technology
- BioView
- Biocare Medical
- Genemed Biotechnologies
- OPKO Diagnostics
- Advanced Cell Diagnostics
- Abnova
- Biodot
- Cytocell Ltd
- Danaher
- Empire Genomics
- ZytoVision
市場機会と将来展望
HER2層別化に関するコンパニオン診断の拡大は、病理検査室全体で標準化された治療関連ワークフローを提供できるISH/FISHベンダーにとって新たな余地を生み出している。規制および市場アクセスに関する動きとしては、VENTANA HER2 Dual ISHおよび関連するHER2検査使用例(HER2-ultralowおよびENHERTUラベリングとの整合を含む転移性乳がんへの対応を含む)に関するRoche/Ventanaのマイルストーン、そして対応する承認済み治療用製品と併用するin situハイブリダイゼーション(ISH)検査システムの再分類を提案するFDAの動き(2025年6月)があり、これにより文書化がしっかりなされた治療紐付けアッセイの価値が高まっている。検査室にとっては、CLSIガイドラインMM07がプローブ開発、バリデーション、品質保証の機会の拠り所となり、拠点間の一貫した性能と監査対応可能な文書化を必要とするネットワークでの採用を後押ししている。
FISHの検査量が拡大する一方で技術者の確保が制約されているため、デジタル対応と自動化が主要な実行上の優先事項となっている。AACR 2026では、HALO、QuPath、Visiopharmといったデジタルパソロジーツールを用いたFFPE組織におけるHER2およびゲノムバイオマーカー評価向けのスケーラブルなデジタル対応FISHワークフローが自動スコアリングと拠点間の一致性とともに紹介され、統合されたスキャナー、ソフトウェア、LIS/EMR連携ワークフローへの需要を後押ししている。供給側では、現地化されたプローブ製造とすぐに使えるアッセイライブラリーがトップクラスの施設を超えたアクセスを拡大しており、アジア太平洋地域や新興市場での腫瘍学プログラムが、中堅病院にとって35万〜40万米ドルの自動化障壁を下げる携帯型リーダーや試薬レンタル・従量課金モデルの余地を生み出している。
Recent Industry Developments in 蛍光インサイチュハイブリダイゼーション市場
- 2026年3月:Agilent Technologiesは、Biocare Medicalを9億5,000万米ドルで買収する最終契約を発表し、免疫組織化学およびFISH病理ソリューションをポートフォリオに追加した。この買収により、染色、プローブ、判定を組み合わせたエンドツーエンドの解剖病理ワークフローにおけるAgilentの地位が強化され、臨床検査室向けのバンドル提供を後押しする。
- 2025年9月:Rocheは、VENTANA HER2 (4B5)アッセイについてCE IVDR承認を取得したと発表し、欧州におけるHER2-ultralow乳がんおよび胆道がん患者の特定を支援する。IVDR準拠のラベリングと文書化は、準拠したコンパニオン診断ワークフローへの移行を進める検査室にとって、入札参加や複数拠点での標準化を簡素化できる。
- 2024年6月:Ikonisys社とUlisse BioMed社は、がん診断のイノベーションを支援するための戦略的パートナーシップを発表した。この協業は自動顕微鏡・解析技術とアッセイ開発能力を結びつけるものであり、より自動化され再現性の高い腫瘍学検査ワークフローへのベンダーの継続的な取り組みを反映している。
蛍光インサイチュハイブリダイゼーション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床および研究ワークフローにおいて蛍光プローブを用いてDNAまたはRNAターゲットを検出または局在化する蛍光インサイチュハイブリダイゼーション(FISH)検査ソリューションから生じる収益、およびFISHアッセイの実施と解釈に必要な支援ツールを対象としています。
対象外の範囲:FISHに使用されない単独の組織病理学的染色用品、およびFISHプローブハイブリダイゼーションを使用しない広範なゲノム検査は含まれません。
セグメンテーション概要
- 製品タイプ別
- 機器
- 自動化FISHワークステーション
- 手動蛍光顕微鏡
- デジタルイメージング・分析システム
- キット&試薬
- DNAプローブ
- RNAプローブ
- PNA / LNAプローブ
- ソフトウェア&サービス
- 機器
- 用途別
- がん診断
- 乳がん
- 肺がん
- 血液悪性腫瘍
- 遺伝性疾患スクリーニング
- 神経障害
- コンパニオン診断
- 細胞・遺伝子治療製造の品質管理
- その他
- がん診断
- エンドユーザー別
- 臨床診断検査室
- 病院細胞遺伝学部門
- 学術・研究機関
- 製薬・バイオテク企業
- 受託研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルの基盤となる初期需要像と運用上の前提条件を構築するために使用されました。世界保健機関、米国国立がん研究所、CDCの刊行物によるがん罹患率およびスクリーニングガイダンスなどの公衆衛生・研究シグナルを活用し、FDAデータベースおよび細胞遺伝学・分子診断に関する査読済み学術誌からの検査・診断コンテキストを追加しました。
需要を支出に換算するため、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い報道記事、細胞遺伝学的検査の実践と償還の方向性を論じる協会・学会のページも調査しました。必要に応じて、標準化された企業財務データ、ニュース・財務情報、特許データベースの出力を活用し、製品発売、アッセイ採用、価格動向の妥当性を確認しました。このリストはあくまで例示であり、データ収集、検証、および明確化のために他の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるFISHワークフローに携わる細胞遺伝学検査室リーダー、病院・基準検査室マネージャー、販売代理店、技術専門家へのインタビューおよび構造化アンケートに重点を置きました。彼らの意見は、典型的な検査の組み合わせ、分析機器の交換頻度、キット・プローブ・サービスバンドル別の価格水準、シェアを拡大している臨床ユースケースの確認に役立てられました。その後、回答者の説明を反映するかたちで、デスクリサーチから得た前提条件を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋地域:43% |
| 中位層:46% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:16% | マネージャー:50% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定は、疾患負荷と検査強度を用いたトップダウン需要プールから始まり、診断・モニタリングコホートが主要適応症および医療現場別のFISH検査見込み件数に換算されます。これらの件数は、キット・試薬、プローブ、機器、ソフトウェア・サービスにわたる平均販売価格ラダーを用いて支出に結び付けられ、サプライヤーおよびチャネルからの導入台数稼働率・補充パターンに関するフィードバックなど、選択的なボトムアップ推計によって合計値が相互検証されます。
モデルで使用される主要インプットには、オンコロジーおよび遺伝性疾患の検査件数、細胞遺伝学検査室のスループットおよびターンアラウンド目標、分析機器の導入台数交換サイクル、検査あたりの試薬・プローブ消費量、高付加価値プローブパネルへのミックスシフトを含む製品カテゴリー別の価格動向が含まれます。予測はシナリオ分析を用いて実施され、新しいプローブ設計の採用、検査室キャパシティの拡大、マクロ資金調達の方向性が専門家のコンセンサスによってストレステストされ、過去の成長パターンに照らして整合性が確認されます。小規模国においてボトムアップの要素が不完全な場合、検証済みの検査室あたり・検査あたりのベンチマークを適用し、人口および診断症例数のプロキシを用いてスケーリングすることでギャップを補完します。
データ検証と更新サイクル
アウトプットは段階的なチェックによって検証されます。まず件数・価格・推定稼働率の内部整合性を確認し、次に診断支出の方向性、検査室キャパシティの拡大、最近の製品承認・発売動向などの独立したシグナルとの比較を行います。ある国の結果に異常な急増が見られた場合、前提条件の連鎖が見直され、文書化されたイベントによって差異が説明できない場合は回答者に再確認を行います。
最終承認前に、別のアナリストがモデルをレビューし、ロジック・単位・通貨処理が地域間で一貫していることを確認します。データセットは年次で更新され、価格ショック、主要な償還変更、検査行動の急激な変化などの重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認が行われ、クライアントは利用可能な最新の見解を受け取ります。
Mordor Intelligenceのインサイチュハイブリダイゼーション蛍光市場規模と他の公表推計値との比較
FISHの市場規模は情報源によって異なることが多く、これは対象製品の範囲が必ずしも同一ではなく、基準年・価格水準・通貨換算タイミングも異なるためです。一方の推計がプローブのみの収益に近く、他方がより広なワークフロー支出を含む場合、その差はさらに大きくなります。
主な差異の要因は通常、アッセイワークフロー周辺の対象範囲、キット・プローブ・機器・サービス要素にわたる平均販売価格の段階的な繰り越し方法、およびそれらの価格と為替レートが最新の購買実態を反映するために更新される頻度にあります。為替換算タイミングと製品レベルの平均販売価格更新を一貫した年次更新サイクルで維持し、検査室稼働率と導入台数シグナルに照らしてアウトプットを再確認することで、Mordor Intelligenceは古い価格デッキや混在した年度の通貨処理によって蓄積されるドリフトを低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.30 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 1.02 ビリオン 米ドル(2025年) | この数値はプローブ中心の見方に近いと考えられ、機器やワークフローソフトウェア・サービスを過小評価している可能性があり、また異なる基準年を使用しているため、推定価格水準が変わります。 |
| 産業出版社B | 0.95 ビリオン 米ドル(2024年) | この低い数値は、より早い年度の価格設定とプローブ市場の範囲に対応しており、検査件数の成長は認識されているものの、より広範なFISHワークフロー支出とその後の平均販売価格の進展が十分に捉えられていない可能性があります。 |
3つの数値を比較すると、差異は主に対象範囲とタイミングによって説明され、特にFISHワークフロー全体が計上されているかどうか、および価格と通貨が同一年度に揃えられているかどうかが重要です。当社のアプローチは、検査需要・導入台数・カテゴリーレベルの価格設定にドライバーを追跡可能な状態に保つことで、最終的な数値の再現と更新を容易にしています。
レポートで回答される主要な質問
蛍光インサイチュハイブリダイゼーション市場の現在の規模はどのくらいですか?
市場は2026年にUSD 13.0億規模であり、2031年までにUSD 18.4億に達する見込みで、CAGR 7.24%を記録しています。
蛍光インサイチュハイブリダイゼーション市場で最大のシェアを持つ製品カテゴリーはどれですか?
キット&試薬が43.78%の市場シェアをリードし、診断検査室からの継続的な消耗品需要を反映しています。
アジア太平洋地域が最速成長地域である理由は何ですか?
医療インフラへの投資、現地プローブ製造、国家精密医療イニシアチブが、中国、インド、日本にわたる9.83%のCAGRを牽引しています。
AIツールは蛍光インサイチュハイブリダイゼーション産業にどのような影響を与えていますか?
AI増強イメージ解析は診断精度を向上させ、判読時間を短縮し、検査室の人員不足管理を支援する自動化ワークフローを実現します。
細胞・遺伝子治療製造におけるFISHアッセイの需要を促進する要因は何ですか?
規制当局はロットリリース前に厳格なゲノム安定性検査を要求しており、多色FISHパネルは操作された細胞における染色体異常を検出し、この用途において10.36%のCAGRを促進しています。
最速成長のエンドユーザーセグメントはどれですか?
製薬・バイオテク企業がFISHをコンパニオン診断開発および細胞治療品質管理に統合するにつれ、10.91%のCAGRでリードしています。