
Taille et parts du marché de l'hybridation fluorescente in situ
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.3 Milliards de dollars |
| Taille du Marché (2031) | 1.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
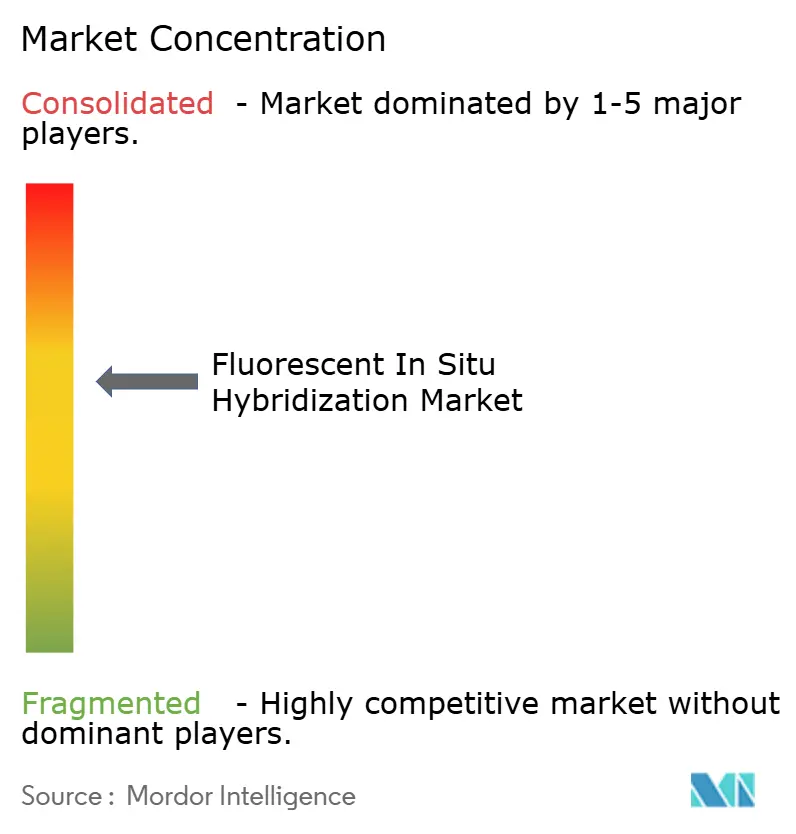
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hybridation fluorescente in situ par Mordor Intelligence
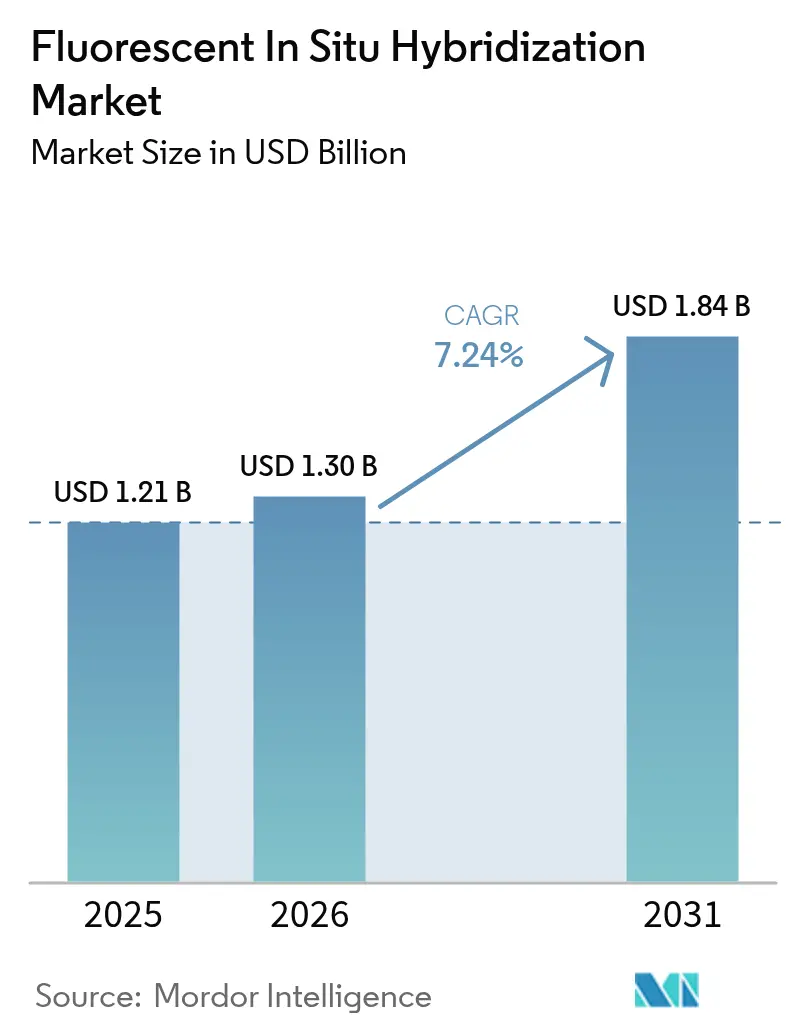
La taille du marché de l'hybridation fluorescente in situ était évaluée à 1,21 milliard USD en 2025 et devrait croître de 1,30 milliard USD en 2026 pour atteindre 1,84 milliard USD d'ici 2031, à un CAGR de 7,24 % durant la période de prévision (2026-2031).
Cette progression reflète l'augmentation de l'incidence du cancer, un remboursement plus large des tests génomiques et la transition de la cytogénétique manuelle vers l'anatomopathologie numérique assistée par l'IA. La demande est renforcée par la dépendance de l'industrie pharmaceutique aux dosages d'hybridation fluorescente in situ pour les diagnostics compagnons, la baisse des coûts de fabrication des sondes et l'expansion des applications unicellulaires qui valident les produits de thérapie cellulaire et génique. Les fournisseurs s'appuient sur des systèmes d'imagerie intégrés qui réduisent les délais d'exécution tout en palliant les pénuries de personnel de laboratoire, et les payeurs considèrent l'hybridation fluorescente in situ comme rentable lorsqu'elle évite des sélections thérapeutiques inefficaces. La dynamique régionale reste la plus forte en Asie-Pacifique, où les programmes de médecine de précision, la production locale de sondes et les lecteurs portables accélèrent l'accès.
Points clés du rapport
- Par type de produit, les kits et réactifs détenaient 43,78 % de la part de marché de l'hybridation fluorescente in situ en 2025, tandis que les systèmes d'imagerie numérique et d'analyse devraient croître à un CAGR de 9,32 % jusqu'en 2031.
- Par application, le diagnostic du cancer représentait 61,85 % de la taille du marché de l'hybridation fluorescente in situ en 2025 ; le contrôle qualité en thérapie cellulaire et génique devrait se développer à un CAGR de 10,36 % jusqu'en 2031.
- Par utilisateur final, les laboratoires de diagnostic clinique étaient en tête avec 46,95 % de part de revenus en 2025, tandis que les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 10,91 % jusqu'en 2031.
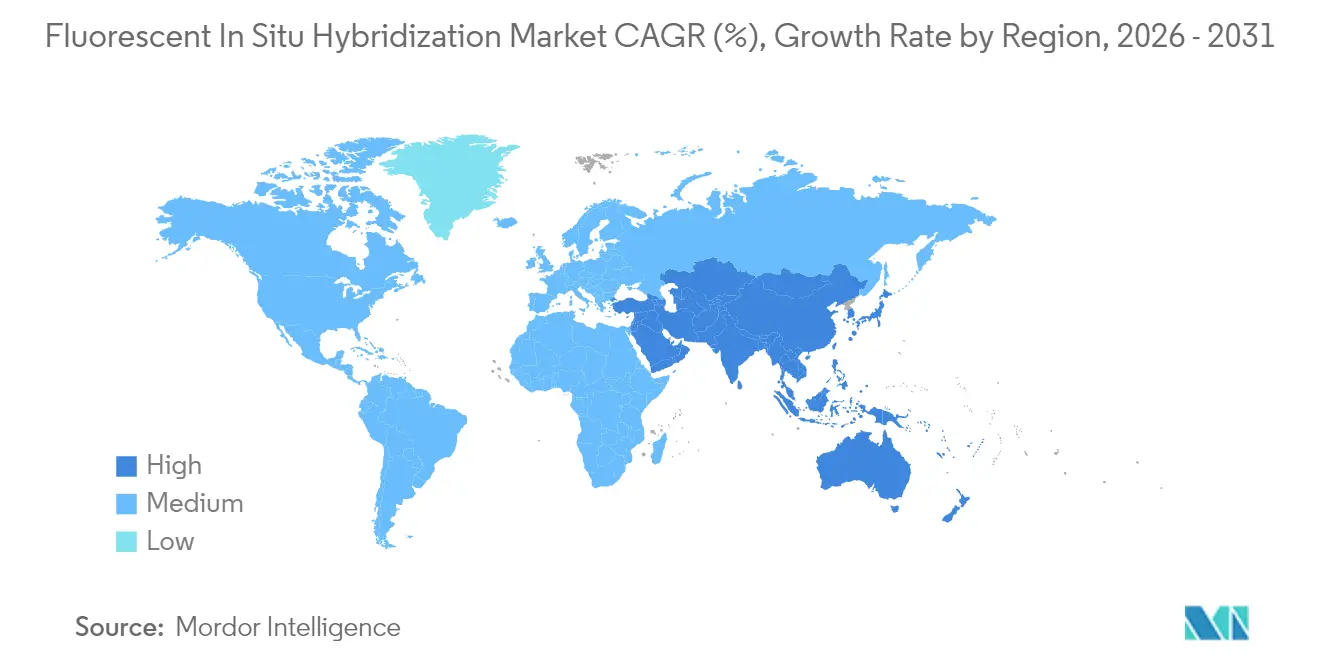
- Par géographie, l'Amérique du Nord dominait avec 42,55 % de part de revenus en 2025 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, à 9,83 %, entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Augmentation mondiale de l'incidence du cancer et élargissement du remboursement des tests génomiques | +1.8% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante de l'hybridation fluorescente in situ dans les diagnostics compagnons pour les médicaments oncologiques ciblés | +1.5% | Mondial, porté par l'Amérique du Nord, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Forte baisse des coûts de fabrication des sondes grâce à la synthèse oligonucléotidique par jet d'encre | +1.2% | Centres de fabrication mondiaux, notamment en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des plateformes d'anatomopathologie numérique intégrant l'analyse d'images d'hybridation fluorescente in situ augmentée par l'IA | +1.4% | Amérique du Nord et Europe dans un premier temps, avec extension à l'APAC | Moyen terme (2-4 ans) |
| Demande croissante de cytogénomique unicellulaire pour le contrôle qualité des processus de thérapie cellulaire et génique | +0.9% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Commercialisation de lecteurs d'hybridation fluorescente in situ portables et alimentés par batterie pour les environnements à ressources limitées | +0.5% | APAC, MEA, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation mondiale de l'incidence du cancer et élargissement du remboursement des tests génomiques
Les volumes d'hybridation fluorescente in situ liés au cancer augmentent à mesure que les payeurs approuvent des panels génomiques plus larges pour les cancers du sein, du poumon et les hémopathies malignes. L'approbation par la FDA du test PATHWAY HER2 de Roche pour le cancer des voies biliaires en 2024 a montré comment la reconnaissance réglementaire élargit les bassins de patients au-delà des cadres traditionnels.[1]Roche Communications, "La FDA approuve le test PATHWAY HER2 pour le cancer des voies biliaires," roche.com Les assureurs considèrent les diagnostics de précision comme un facteur d'économies lorsque les thérapies ciblées évitent des traitements inefficaces. Les laboratoires associent l'hybridation fluorescente in situ au séquençage de nouvelle génération pour renforcer la précision diagnostique tout en maintenant le remboursement. Ce cercle vertueux soutient une adoption régulière dans les hôpitaux et les laboratoires de référence en Amérique du Nord et en Europe.
Adoption croissante de l'hybridation fluorescente in situ dans les diagnostics compagnons pour les médicaments oncologiques ciblés
Les pipelines pharmaceutiques dépendent des dosages de translocation chromosomique et d'amplification génique pour qualifier les cohortes d'essais. L'approbation par la FDA du zanidatamab pour le cancer des voies biliaires HER2-positif, soutenue par un diagnostic compagnon basé sur l'hybridation fluorescente in situ, a mis en évidence le rôle de celle-ci dans l'ouverture de marchés oncologiques de niche.[2]Équipe éditoriale OncLive, "La FDA autorise le diagnostic compagnon du zanidatamab," onclive.com Les modèles de co-développement alignent les calendriers du médicament et du dosage, réduisant le risque clinique pour les deux parties. La haute spécificité des dosages limite les faux positifs, protégeant les revendications d'effet thérapeutique. À mesure que les promoteurs d'essais constituent des groupes de cytogénétique internes pour raccourcir les cycles d'étude, le marché de l'hybridation fluorescente in situ bénéficie d'un flux de revenus durable.
Forte baisse des coûts de fabrication des sondes grâce à la synthèse oligonucléotidique par jet d'encre
Les systèmes industriels à jet d'encre atteignent désormais des efficacités de couplage de 99,5 % avec des coûts réduits à 0,002 USD par base, permettant la production de sondes de haute qualité à coût abordable dans des environnements de laboratoire émergents. La production localisée en Chine et en Inde réduit les droits de douane à l'importation et les délais d'expédition, alimentant le CAGR de 9,96 % de l'Asie-Pacifique. Des groupes académiques ont mis au point des synthétiseurs imprimés en 3D qui réduisent encore davantage les coûts unitaires, élargissant l'accès aux sondes personnalisées pour des cibles cytogénétiques rares. Ces économies structurelles élargissent le marché de l'hybridation fluorescente in situ en abaissant les barrières d'entrée pour les hôpitaux de taille moyenne et les instituts de recherche.
Expansion des plateformes d'anatomopathologie numérique intégrant l'analyse d'images d'hybridation fluorescente in situ augmentée par l'IA
Les algorithmes assistés par l'IA améliorent la précision de détection des mitoses dans le carcinome mammaire de 62 % à 76 % et réduisent le temps d'interprétation de 40 %.[3]Collectif MDPI Diagnostics, "Le comptage mitotique assisté par l'IA améliore l'anatomopathologie mammaire," mdpi.com Les directives européennes promeuvent désormais des flux de travail entièrement numériques avec des points de contrôle qualité standardisés. L'intégration via les interfaces HL7 permet aux résultats des images d'hybridation fluorescente in situ d'être transmis directement dans les dossiers médicaux électroniques, produisant des rapports cliniciens plus rapides. Les fournisseurs qui regroupent scanners, analyse d'images et connectivité au système d'information de laboratoire occupent ainsi des positions premium sur le marché de l'hybridation fluorescente in situ.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Pénurie de technologues en cytogénétique dans les économies développées | -0.8% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Investissement en capital élevé pour les stations de travail d'hybridation fluorescente in situ entièrement automatisées | -0.6% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Défis de reproductibilité dans les sondes d'hybridation fluorescente in situ ARN multiplexées | -0.4% | Applications mondiales de recherche et cliniques | Long terme (≥ 4 ans) |
| Obstacles de validation stricts pour les tests d'hybridation fluorescente in situ développés en laboratoire dans le cadre du RDIV (UE) | -0.7% | Union européenne, avec des effets d'entraînement à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de technologues en cytogénétique dans les économies développées
Les taux de postes vacants dans les laboratoires de cytogénétique américains ont atteint 13,2 % en 2024 et près de 27 % des technologues actuels prévoient de prendre leur retraite dans les cinq prochaines années. L'automatisation facilite la préparation et la lecture des lames, mais la validation finale des cas requiert toujours du personnel certifié. Les laboratoires font donc face à des coûts d'heures supplémentaires et à des délais d'exécution prolongés, ce qui peut freiner la croissance à court terme du marché de l'hybridation fluorescente in situ en Amérique du Nord et en Europe. Les programmes de formation des fournisseurs et les réseaux d'experts à distance offrent un soulagement partiel, mais les filières de certification restent sous tension.
Investissement en capital élevé pour les stations de travail d'hybridation fluorescente in situ entièrement automatisées
Les plateformes intégrées de coloration, d'hybridation et d'imagerie coûtent entre 350 000 et 400 000 USD, ce qui constitue un obstacle pour les hôpitaux de niveau intermédiaire en Amérique latine et en Asie du Sud-Est. Les modèles de location et les contrats de location de réactifs peuvent atténuer l'impact, mais les cycles budgétaires des systèmes de santé publique ralentissent l'adoption. Les lecteurs portables facilitent les tests au point de soins, mais ne peuvent pas encore gérer les dépistages oncologiques à haut volume. Cette tension tarifaire contraint le secteur de l'hybridation fluorescente in situ jusqu'à ce que les économies d'échelle abaissent les coûts des systèmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes numériques stimulent l'innovationLe segment a débuté 2025 avec les kits et réactifs représentant 43,78 % des revenus, soulignant la base consommable du marché de l'hybridation fluorescente in situ. Les sondes ADN dominent les tests de routine HER2 et ALK, tandis que les sondes ARN gagnent du terrain dans la transcriptomique spatiale. Les instruments représentent environ un tiers des ventes, répartis entre les microscopes manuels pour les laboratoires à faible volume et les stations automatisées à haut débit. Les logiciels et services constituent le solde, en expansion à mesure que les analyses basées sur le cloud gagnent l'acceptation réglementaire.
Les systèmes d'imagerie numérique, portés par les algorithmes d'IA, affichent la croissance la plus rapide avec un CAGR de 9,32 %. Le nombre médian de signaux HER2 est passé de 4,0 à 7,5 par noyau sur une plateforme de super-résolution, prouvant la valeur ajoutée diagnostique. L'automatisation réduit l'exposition aux produits chimiques et les délais d'exécution, ce qui séduit un personnel de laboratoire surchargé. Les fournisseurs qui alignent les consommables avec les scanners via des écosystèmes en boucle fermée approfondissent la fidélisation des clients et stabilisent la taille du marché de l'hybridation fluorescente in situ au niveau des produits. Les plateformes numériques ouvrent également des opportunités de lecture à distance qui allègent la charge des technologues. Les architectures cloud transfèrent les données d'image entre sites sans perte de qualité, tandis que l'IA trie les lames à haut risque pour examen par des seniors. Ce flux de travail permet aux hôpitaux régionaux d'accéder à une expertise sous-spécialisée sans contraintes géographiques, élargissant la portée du marché de l'hybridation fluorescente in situ dans les environnements ruraux. À mesure que les fournisseurs de sondes et d'imagerie co-développent des offres clés en main, la tarification évolue vers des modèles basés sur les résultats liés aux volumes de rapports, alignant les incitations des fournisseurs et des laboratoires.

Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
le contrôle qualité en thérapie cellulaire accélère la croissanceLe diagnostic du cancer est resté le pilier avec 61,85 % de part de marché de l'hybridation fluorescente in situ en 2025, couvrant les dosages du sein, du poumon et des hémopathies. Les tests de cancer du sein bénéficient d'un remboursement mature et de directives claires de l'ASCO-CAP, tandis que les tests de fusion pulmonaire sont en concurrence avec le séquençage de nouvelle génération mais conservent leur valeur dans les contextes peropératoires rapides. Les dépistages génétiques prénataux et constitutionnels génèrent des volumes stables, bien que leur croissance soit en retrait par rapport à l'oncologie. La taille du marché de l'hybridation fluorescente in situ pour le contrôle qualité de la thérapie cellulaire et génique est en croissance à mesure que les régulateurs renforcent les exigences de stabilité génomique. Les processus CAR-T édités par le génie génétique intègrent des panels d'hybridation fluorescente in situ multicolores pour détecter les points d'intégration de vecteurs avant la libération des lots. Les approches unicellulaires cartographient la diversité clonale, préservant l'efficacité et la sécurité.
À mesure que les médicaments vivants arrivent à maturité, les fenêtres de tests de libération de lots se réduisent, obligeant les laboratoires à automatiser l'hybridation et la lecture. Les fournisseurs proposent désormais des kits de sondes de qualité BPF avec certificat d'analyse pour les dépôts réglementaires. Les partenariats entre les développeurs de thérapies et les entreprises de diagnostic raccourcissent les délais de validation, alignant le déploiement des dosages sur les jalons des études de phase 3. Cette synergie attire de nouveaux capitaux dans le secteur de l'hybridation fluorescente in situ et accélère la standardisation mondiale des protocoles de contrôle qualité de bonnes pratiques.
Par utilisateur final :
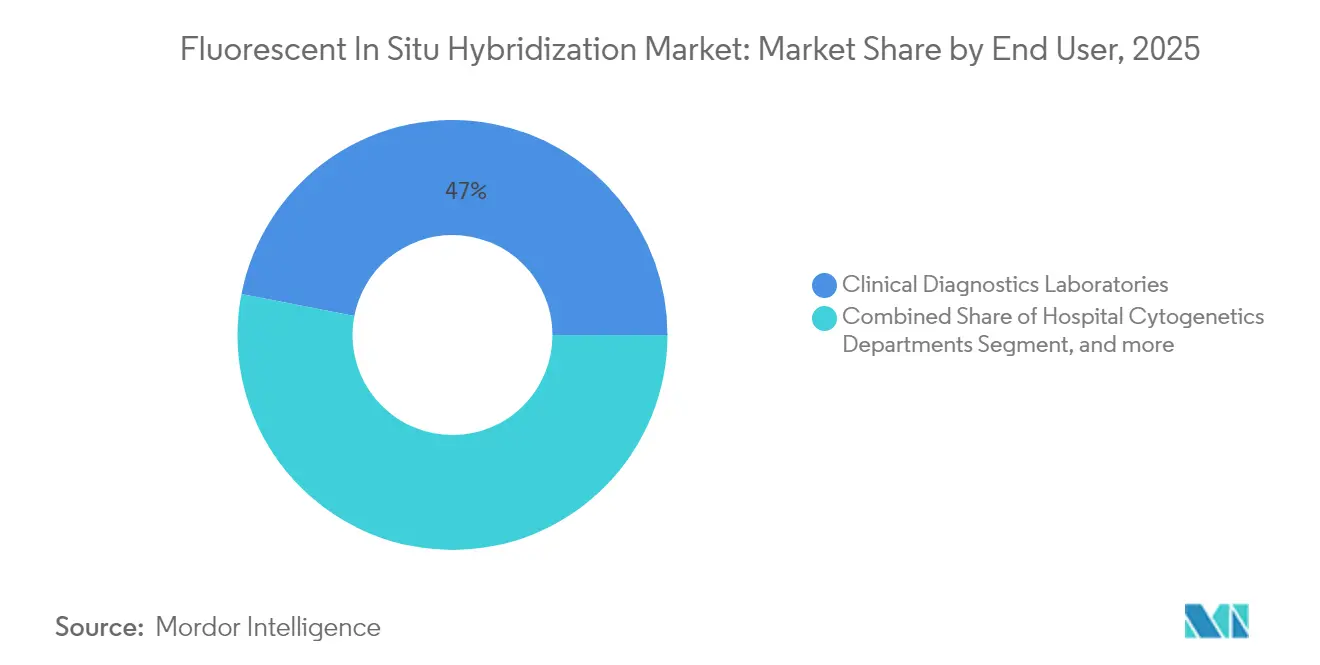
les entreprises pharmaceutiques mènent la croissanceLes laboratoires de diagnostic clinique ont fourni 46,95 % des revenus de 2025, soutenus par des tests oncologiques de routine gérés via des modèles centralisés. Les unités de cytogénétique hospitalière ont représenté environ un quart des volumes, axées sur l'interprétation de caryotypes complexes. Les centres académiques et les organisations de recherche sous contrat ont fourni ensemble des capacités de niche en recherche et de débordement. Les entreprises pharmaceutiques et biotechnologiques, cependant, sont positionnées pour le CAGR le plus rapide à 10,91 % en internalisant l'hybridation fluorescente in situ pour les essais guidés par des biomarqueurs. L'acquisition par Agilent de BioVectra pour 925 millions USD a souligné l'importance du contrôle interne des oligonucléotides. Les promoteurs de médicaments recherchent la souveraineté des données, une itération plus rapide et l'alignement avec les dossiers de soumission réglementaire. Par conséquent, ils équipent les suites de développement de procédés avec des imageurs automatisés et des sondes validées, élargissant l'empreinte du marché de l'hybridation fluorescente in situ au sein des campus industriels.
Les équipes de service des fournisseurs gèrent désormais des laboratoires intégrés au sein des installations des promoteurs pour combiner le savoir-faire en diagnostic avec les flux de travail thérapeutiques. Ce modèle réduit la logistique des échantillons et protège la propriété intellectuelle, tandis que les contrats d'abonnement convertissent les dépenses en capital en budgets opérationnels. À mesure que les pipelines de portefeuille se diversifient vers les tumeurs solides et les maladies rares, les menus de dosages d'hybridation fluorescente in situ s'élargissent, renforçant les relations avec les fournisseurs et élargissant le marché de l'hybridation fluorescente in situ.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'hybridation in situ par fluorescence en Amérique du Nord
L'Amérique du Nord a représenté 42,55 % des revenus en 2025, soutenue par une couverture d'assurance complète, de vastes réseaux de centres oncologiques et un écosystème de laboratoires de référence. Les États-Unis bénéficient de voies d'approbation claires de la FDA et de programmes nationaux de tests de compétence qui garantissent la qualité des dosages. Le Canada affiche une croissance stable grâce à son système de santé universel, tandis que le segment des hôpitaux privés au Mexique adopte des lecteurs FISH portables pour le dépistage en oncologie. La région abrite également de nombreuses start-ups spécialisées en intelligence artificielle qui concèdent sous licence des algorithmes dans les systèmes d'information de laboratoire existants, augmentant ainsi la valeur des plateformes.
Marché de l'hybridation in situ par fluorescence en Europe
L'Europe, portée par l'Allemagne, le Royaume-Uni et la France, a contribué à la demande mondiale. La conformité au règlement IVDR a engendré des coûts à court terme, tout en établissant des référentiels de qualité qui favorisent les fournisseurs disposant d'une documentation solide. Le déploiement en Italie de l'apprentissage profond pour les lames numériques a fait avancer les discussions sur le remboursement des services de téléanatomopathologie. L'Espagne et d'autres marchés du Sud intègrent les diagnostics compagnons dans les stratégies nationales de lutte contre le cancer, élargissant ainsi l'accès des patients. Malgré les pressions monétaires, les fonds de numérisation de la santé publique soutiennent l'acquisition de systèmes FISH automatisés.
Marché de l'hybridation in situ par fluorescence en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, à 9,83 %. Les réformes de l'assurance publique en Chine inscrivent désormais plusieurs dosages FISH à leur nomenclature, stimulant l'adoption en milieu rural. Les instituts de premier plan en Inde pilotent des outils d'intelligence artificielle qui réduisent les délais de rendu des résultats et standardisent l'interprétation. Le vieillissement de la population au Japon accroît les volumes de dépistage, tandis que l'Australie et la Corée du Sud combinent des modèles de remboursement développés avec des pipelines biotechnologiques dynamiques. Les fabricants locaux de sondes réduisent les coûts et contournent les délais logistiques, ce qui soutient l'adoption en Asie du Sud-Est. Des lecteurs portables à batterie servent les programmes d'oncologie de terrain en Indonésie et au Viêt Nam, élargissant la portée du marché de l'hybridation in situ par fluorescence.

Paysage concurrentiel
Le marché de l'hybridation fluorescente in situ présente une consolidation modérée. Un petit groupe de fournisseurs mondiaux intègre la fabrication de sondes, l'instrumentation et les logiciels d'analyse, permettant des solutions groupées qui commandent des prix premium. Abbott maintient l'une des bibliothèques de sondes commercialement disponibles les plus importantes avec plus de 300 dosages Vysis, couvrant des cibles oncogènes courantes et rares. Roche, Agilent et Thermo Fisher investissent dans des acquisitions d'IA pour accélérer les déploiements d'anatomopathologie numérique. L'intégration verticale garantit la qualité des composants et simplifie les dépôts réglementaires, ce qui est particulièrement important dans le cadre du RDIV.
Les collaborations stratégiques avec des entreprises pharmaceutiques pour le co-développement de diagnostics compagnons restent un thème central. Ces partenariats alignent la validation des dosages sur les calendriers d'enregistrement des médicaments et garantissent des volumes de tests initiaux une fois que les thérapies atteignent le marché. Les nouveaux entrants sur le marché se concentrent sur des niches différenciées. Les entreprises développant l'hybridation fluorescente in situ multiplexée pour la transcriptomique spatiale s'adressent aux clients de la recherche nécessitant des milliers de cibles géniques. D'autres construisent des systèmes portables pour les programmes de cancérologie décentralisés dans les environnements à ressources limitées. L'activité d'acquisition se concentre sur le comblement des lacunes du portefeuille en matière d'automatisation, d'analyses cloud et de production de sondes BPF.
La surveillance réglementaire façonne la dynamique concurrentielle. Les fournisseurs certifiés ISO 13485 et conformes au RDIV de l'UE obtiennent une acceptation accélérée dans les appels d'offres hospitaliers. Les petites entreprises font face à des coûts de documentation élevés, ce qui encourage les accords de licence avec de grands acteurs. Les pénuries de main-d'œuvre stimulent la demande de lignes automatisées clés en main qui minimisent les étapes opérateur. Cet environnement soutient les dépenses de R&D en robotique, en IA et en nouveaux fluorophores, renforçant les barrières concurrentielles autour de la propriété intellectuelle et des réseaux de services.
Leaders du secteur de l'hybridation fluorescente in situ
Agilent Technologies
Genemed Technologies Inc.
Thermo Fisher Scientific Inc.
PerkinElmer
F. Hoffmann-La Roche Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hybridation in situ par fluorescence
- Agilent Technologies
- Abbott Molecular
- Thermo Fisher Scientific
- Roche
- PerkinElmer
- Bio-Rad Laboratories
- Merck
- QIAGEN
- Oxford Gene Technology
- BioView
- Biocare Medical
- Genemed Biotechnologies
- OPKO Diagnostics
- Advanced Cell Diagnostics
- Abnova
- Biodot
- Cytocell Ltd
- Danaher
- Empire Genomics
- ZytoVision
Lire l’analyse des entreprises de hybridation in situ par fluorescence

Opportunités de marché et perspectives d'avenir
L'expansion des diagnostics compagnons autour de la stratification HER2 crée un espace pour les fournisseurs ISH/FISH capables de proposer des flux de travail standardisés et liés à la thérapie dans les laboratoires de pathologie. Les signaux réglementaires et d'accès incluent les jalons de Roche/Ventana autour du VENTANA HER2 Dual ISH et des cas d'usage connexes des tests HER2 (y compris l'HER2-ultralow et l'alignement du cancer du sein métastatique avec l'étiquetage d'ENHERTU), ainsi que la proposition de la FDA (juin 2025) de reclasser les systèmes de test d'hybridation in situ (ISH) destinés à être utilisés avec les produits thérapeutiques approuvés correspondants, ce qui rehausse la valeur des dosages bien documentés et liés à la thérapie. Pour les laboratoires, la ligne directrice CLSI MM07 ancre les opportunités dans le développement des sondes, la validation et l'assurance qualité, favorisant l'adoption dans les réseaux qui exigent une performance inter-sites cohérente et une documentation prête pour l'audit.
La numérisation et l'automatisation constituent les principales priorités d'exécution, alors que les volumes FISH augmentent tandis que la disponibilité des techniciens reste limitée. Lors de l'AACR 2026, des présentations ont mis en avant des flux de travail FISH numérisés et évolutifs pour l'évaluation du HER2 et des biomarqueurs génomiques dans les tissus FFPE, avec notation automatisée et concordance inter-sites à l'aide d'outils de pathologie numérique tels que HALO, QuPath et Visiopharm, renforçant la demande de flux de travail intégrés associant scanner, logiciel et connexion LIS/DME. Du côté de l'offre, la fabrication localisée de sondes et les bibliothèques de dosages prêts à l'emploi élargissent l'accès au-delà des centres de premier plan, tandis que les programmes d'oncologie en Asie-Pacifique et sur les marchés émergents créent de la place pour des lecteurs portables et des modèles de location de réactifs ou de paiement à l'usage, réduisant la barrière d'automatisation de 350 000 à 400 000 USD pour les hôpitaux de milieu de gamme.
Recent Industry Developments in Marché de l'hybridation in situ par fluorescence
- Mars 2026 : Agilent Technologies a annoncé un accord définitif pour acquérir Biocare Medical pour 950 millions USD, ajoutant des solutions de pathologie en immunohistochimie et FISH à son portefeuille. Cette acquisition renforce la position d'Agilent dans les flux de travail complets de pathologie anatomique combinant coloration, sondes et interprétation, favorisant des offres groupées pour les laboratoires cliniques.
- Septembre 2025 : Roche a annoncé l'approbation CE IVDR pour le dosage VENTANA HER2 (4B5), soutenant l'identification des patients atteints de cancer du sein HER2-ultralow et de cancer des voies biliaires en Europe. L'étiquetage et la documentation conformes à l'IVDR peuvent simplifier la participation aux appels d'offres et la standardisation multi-sites pour les laboratoires migrant vers des flux de travail de diagnostic compagnon conformes.
- Juin 2024 : Ikonisys et Ulisse BioMed ont annoncé un partenariat stratégique pour soutenir l'innovation dans le diagnostic du cancer. Cette collaboration associe la microscopie automatisée et l'analyse aux capacités de développement de dosages, reflétant la poussée continue des fournisseurs vers des flux de travail de test oncologique plus automatisés et reproductibles.


Marché de l'hybridation in situ par fluorescence Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les solutions de test d'hybridation in situ en fluorescence (FISH) qui détectent ou localisent des cibles ADN ou ARN à l'aide de sondes fluorescentes dans les flux de travail cliniques et de recherche, y compris les outils de soutien nécessaires pour exécuter et interpréter les dosages FISH.
Exclusions du périmètre : les fournitures de coloration histopathologique autonomes qui ne sont pas utilisées pour le FISH, ainsi que les tests génomiques plus larges qui n'utilisent pas l'hybridation par sonde FISH, ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de produit
- Instruments
- Stations de travail d'hybridation fluorescente in situ automatisées
- Microscopes à fluorescence manuels
- Systèmes d'imagerie numérique et d'analyse
- Kits et réactifs
- Sondes ADN
- Sondes ARN
- Sondes PNA / LNA
- Logiciels et services
- Instruments
- Par application
- Diagnostic du cancer
- Cancer du sein
- Cancer du poumon
- Hémopathies malignes
- Dépistage des maladies génétiques
- Troubles neurologiques
- Diagnostics compagnons
- Contrôle qualité de la fabrication de thérapies cellulaires et géniques
- Autres
- Diagnostic du cancer
- Par utilisateur final
- Laboratoires de diagnostic clinique
- Départements de cytogénétique hospitalière
- Instituts académiques et de recherche
- Entreprises pharmaceutiques et biotechnologiques
- Organisations de recherche sous contrat
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a servi à construire l'image initiale de la demande ainsi que les hypothèses opérationnelles qui ancrent le modèle. Nous nous sommes appuyés sur des signaux de santé publique et de recherche tels que l'incidence du cancer et les recommandations de dépistage de l'Organisation mondiale de la santé, du National Cancer Institute américain et des publications du CDC, puis avons ajouté le contexte des laboratoires et diagnostics issu des bases de données de la FDA et de revues à comité de lecture en cytogénétique et diagnostic moléculaire.
Pour traduire la demande en dépenses, nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, la couverture de presse fiable, et les pages d'associations ou de sociétés savantes abordant les pratiques de test en cytogénétique et l'orientation des remboursements. Lorsque cela était utile, nous avons extrait des données financières d'entreprises standardisées, des actualités et données financières, ainsi que des résultats de bases de données de brevets pour vérifier la cohérence des lancements de produits, l'adoption des dosages et l'évolution des prix. Cette liste est purement illustrative, et d'autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des questionnaires structurés avec des responsables de laboratoires de cytogénétique, des gestionnaires de laboratoires hospitaliers et de référence, des distributeurs et des spécialistes techniques impliqués dans les flux de travail FISH à travers l'APAC, l'EMEA et les Amériques. Leurs contributions nous ont aidés à confirmer les combinaisons de tests typiques, la fréquence de remplacement des instruments analytiques, la structure des prix par kit, sonde et offre de service groupée, ainsi que les cas d'usage cliniques qui gagnent en part de marché. Nous avons ensuite affiné les hypothèses issues de la recherche documentaire pour refléter les propos des répondants.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Cadres dirigeants : 12 % | APAC : 43 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 32 % |
| Petits acteurs : 16 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par un bassin de demande descendant construit à partir de la charge de morbidité et de l'intensité des tests, où les cohortes diagnostiquées et suivies sont traduites en volumes probables de tests FISH par indication majeure et cadre de soins. Ces volumes sont ensuite reliés aux dépenses à l'aide d'une échelle de prix de vente moyen couvrant les kits et réactifs, les sondes, les instruments et les logiciels ou services, et les totaux sont recoupés à l'aide d'approximations ascendantes sélectives telles que les retours des fournisseurs et des canaux sur la base installée, l'utilisation et les schémas de réapprovisionnement.
Les principales données utilisées dans le modèle incluent les volumes de tests en oncologie et en maladies génétiques, le débit et les objectifs de délai des laboratoires de cytogénétique, les cycles de remplacement de la base installée d'instruments analytiques, la consommation de réactifs et de sondes par test, ainsi que l'évolution des prix par catégorie de produit, y compris les évolutions du mix vers des panels de sondes à plus forte valeur. Les prévisions sont établies à l'aide d'une analyse de scénarios, où l'adoption de nouveaux modèles de sondes, l'expansion de la capacité des laboratoires et l'orientation macro du financement sont testées par consensus d'experts, puis réconciliées avec le schéma de croissance historique. Lorsque les éléments ascendants sont incomplets pour les pays plus petits, les écarts sont traités en appliquant des repères validés par laboratoire et par test, puis en les extrapolant à l'aide de la population et de proxys de cas diagnostiqués.
Validation des données et cycle de mise à jour
Les résultats sont validés par des vérifications successives, en commençant par la cohérence interne entre les volumes, les prix et l'utilisation implicite, suivie de comparaisons avec des signaux indépendants tels que l'orientation des dépenses en diagnostics, l'expansion de la capacité des laboratoires et l'activité récente d'approbation ou de lancement de produits. Si le résultat d'un pays présente un écart inhabituel, la chaîne d'hypothèses est réexaminée et les répondants sont recontactés lorsque la variance ne peut pas être expliquée par un événement documenté.
Avant validation finale, le modèle est examiné par un autre analyste afin de confirmer que la logique, les unités et le traitement des devises sont cohérents à travers les régions. L'ensemble de données est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des chocs de prix, des changements majeurs de remboursement ou des évolutions marquées du comportement de test. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché de l'hybridation in situ fluorescente selon Mordor Intelligence par rapport à d'autres estimations publiées
Différentes sources affichent souvent des tailles de marché différentes pour le FISH car elles ne retiennent pas toujours le même périmètre de produit et choisissent également des années de référence, des niveaux de prix et des moments de conversion de devises différents. L'écart s'accroît lorsqu'une estimation se rapproche davantage des seuls revenus des sondes, tandis qu'une autre inclut les dépenses de flux de travail plus larges.
Les principaux facteurs d'écart proviennent généralement de ce qui est inclus autour du flux de travail du dosage, de la façon dont les prix de vente moyens sont projetés à travers les kits, sondes, instruments et éléments de service, et de la fréquence à laquelle ces prix et taux de change sont actualisés pour refléter la réalité d'achat la plus récente. En maintenant le calendrier de conversion des devises et les mises à jour des ASP au niveau produit sur un cycle d'actualisation annuel cohérent, puis en revérifiant les résultats par rapport aux signaux d'utilisation des laboratoires et de base installée, Mordor Intelligence réduit la dérive susceptible de s'accumuler dans les grilles de prix plus anciennes et le traitement des devises sur plusieurs années.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,30 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,02 milliard USD (2025) | Ce chiffre semble plus proche d'une vision centrée sur les sondes, ce qui peut sous-estimer les instruments et les logiciels ou services de flux de travail, et il utilise également une année de référence différente qui modifie le niveau de prix implicite. |
| Éditeur sectoriel B | 0,95 milliard USD (2024) | La valeur inférieure correspond à une tarification d'année antérieure et à un périmètre de marché des sondes, où la croissance du volume de tests peut être reconnue mais où les dépenses plus larges de flux de travail FISH et la progression ultérieure des ASP ne sont pas pleinement prises en compte. |
En examinant les trois chiffres, la différence s'explique principalement par le périmètre et le calendrier, notamment le fait que l'ensemble du flux de travail FISH soit comptabilisé ou non et que les prix et devises soient alignés sur la même année. Notre approche maintient les facteurs traçables jusqu'à la demande de test, la base installée et la tarification au niveau des catégories, ce qui rend le chiffre final plus facile à reproduire et à actualiser.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'hybridation fluorescente in situ ?
Le marché s'élève à 1,30 milliard USD en 2026 et devrait atteindre 1,84 milliard USD d'ici 2031, affichant un CAGR de 7,24 %.
Quelle catégorie de produits détient la plus grande part du marché de l'hybridation fluorescente in situ ?
Les kits et réactifs sont en tête avec 43,78 % de part de marché, reflétant la demande constante en consommables des laboratoires de diagnostic.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les investissements dans les infrastructures de santé, la fabrication locale de sondes et les initiatives nationales de médecine de précision stimulent un CAGR de 9,83 % en Chine, en Inde et au Japon.
Comment les outils d'IA influencent-ils le secteur de l'hybridation fluorescente in situ ?
L'analyse d'images augmentée par l'IA améliore la précision diagnostique, réduit le temps d'interprétation et soutient des flux de travail automatisés qui aident les laboratoires à gérer les pénuries de personnel.
Quels facteurs alimentent la demande de dosages d'hybridation fluorescente in situ dans la fabrication de thérapies cellulaires et géniques ?
Les régulateurs exigent des tests de stabilité génomique rigoureux avant la libération des lots, et les panels d'hybridation fluorescente in situ multicolores détectent les aberrations chromosomiques dans les cellules modifiées, stimulant un CAGR de 10,36 % pour cette application.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Les entreprises pharmaceutiques et biotechnologiques mènent avec un CAGR de 10,91 % en intégrant l'hybridation fluorescente in situ dans le développement des diagnostics compagnons et le contrôle qualité des thérapies cellulaires.
Dernière mise à jour de la page le:



