
Tamanho e Participação do Mercado de Hibridização Fluorescente In Situ
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
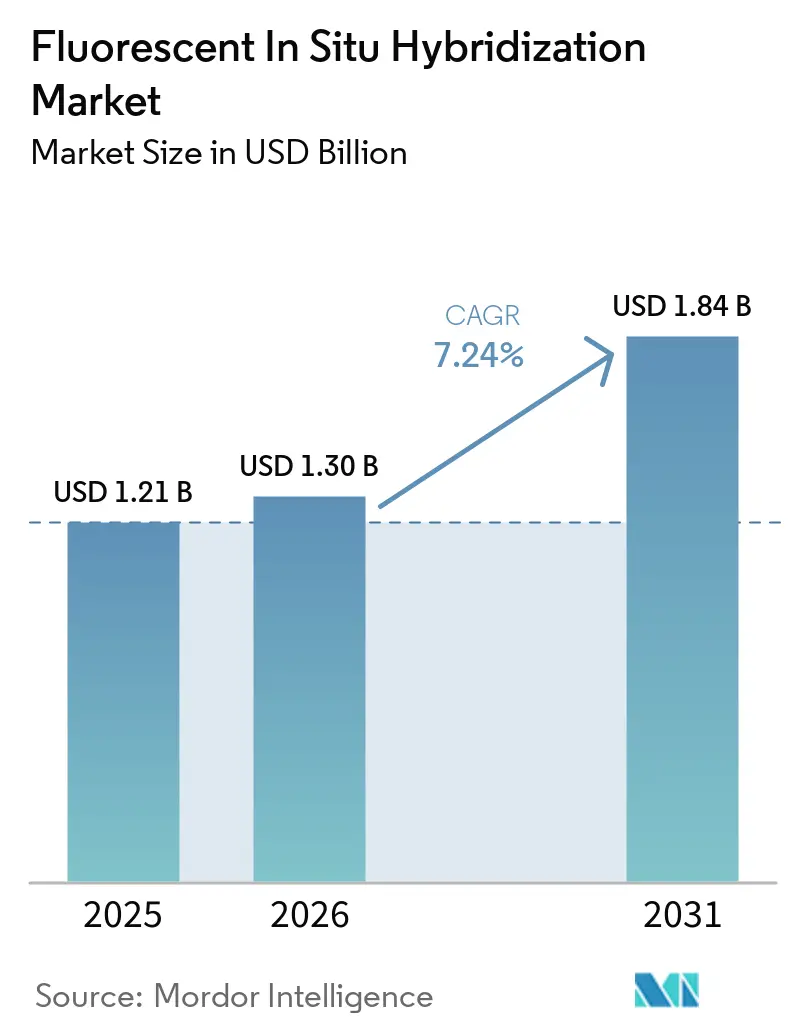
| Tamanho do Mercado (2026) | 1.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.24 % |
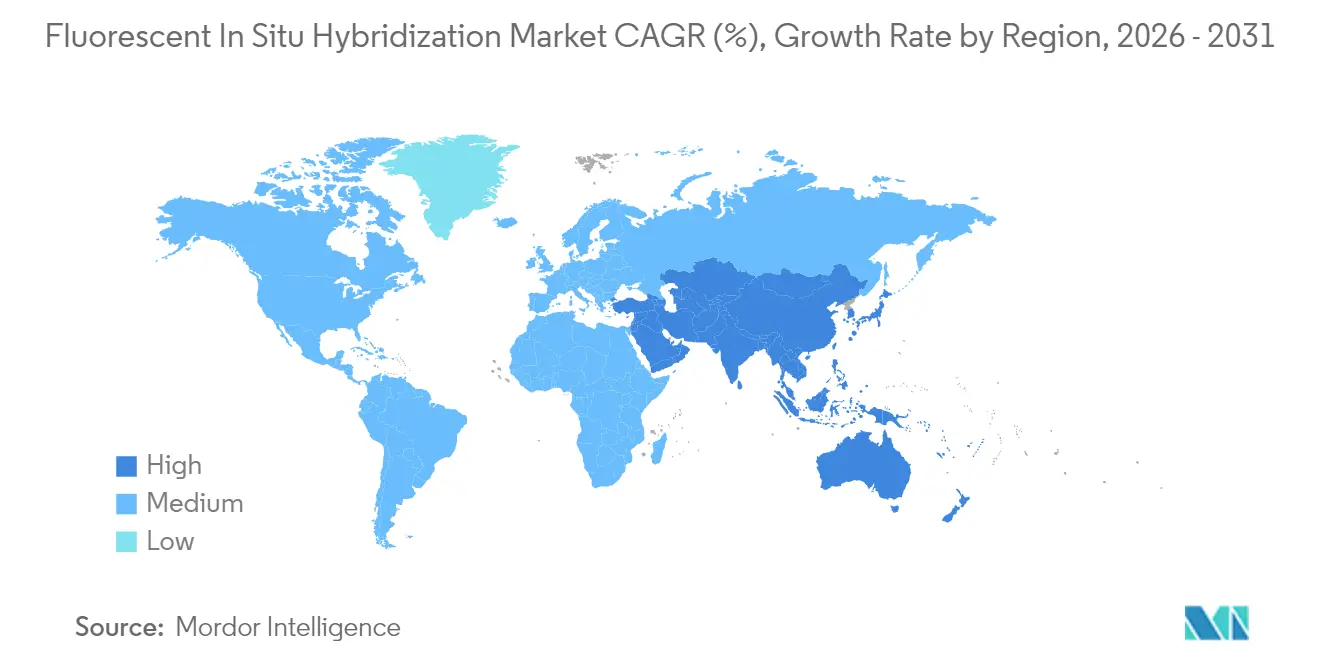
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hibridização Fluorescente In Situ por Mordor Intelligence
O tamanho do Mercado de Hibridização Fluorescente In Situ foi avaliado em USD 1,21 bilhão em 2025 e estima-se que cresça de USD 1,30 bilhão em 2026 para atingir USD 1,84 bilhão até 2031, a um CAGR de 7,24% durante o período de previsão (2026-2031).
Este avanço reflete o aumento da incidência de câncer, a ampliação do reembolso para testes genômicos e a transição da citogenética manual para a patologia digital habilitada por IA. A demanda é reforçada pela dependência farmacêutica dos ensaios de FISH para diagnósticos complementares, pela redução dos custos de fabricação de sondas e pela expansão das aplicações de célula única que validam produtos de terapia celular e gênica. Os fornecedores aproveitam sistemas de imagem integrados que encurtam os tempos de resposta enquanto atenuam as lacunas de pessoal laboratorial, e os pagadores consideram o FISH custo-efetivo quando previne seleções de terapias ineficazes. O impulso regional permanece mais forte na Ásia-Pacífico, onde programas de medicina de precisão, produção local de sondas e leitores portáteis aceleram o acesso.
Principais Conclusões do Relatório
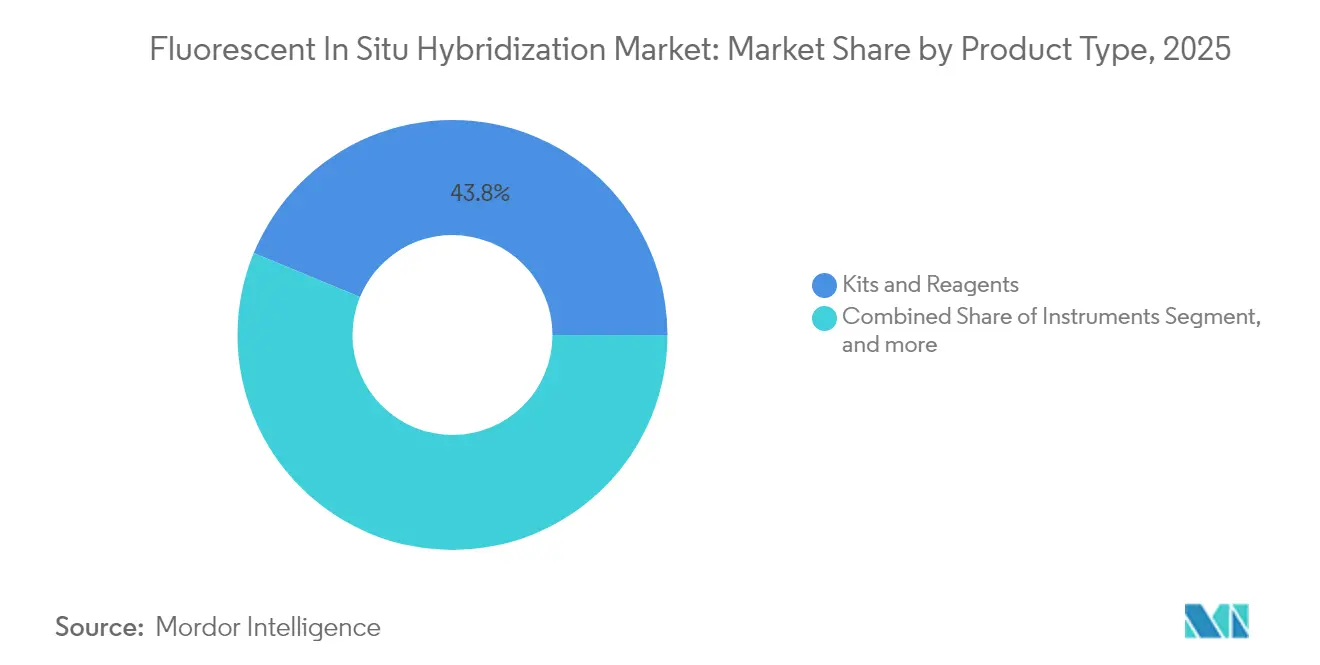
- Por tipo de produto, kits e reagentes detinham 43,78% da participação no mercado de hibridização fluorescente in situ em 2025, enquanto os sistemas de imagem digital e análise estão projetados para crescer a um CAGR de 9,32% até 2031.
- Por aplicação, o diagnóstico de câncer representou 61,85% da participação no tamanho do mercado de hibridização fluorescente in situ em 2025; o controle de qualidade de terapia celular e gênica deverá expandir a um CAGR de 10,36% até 2031.
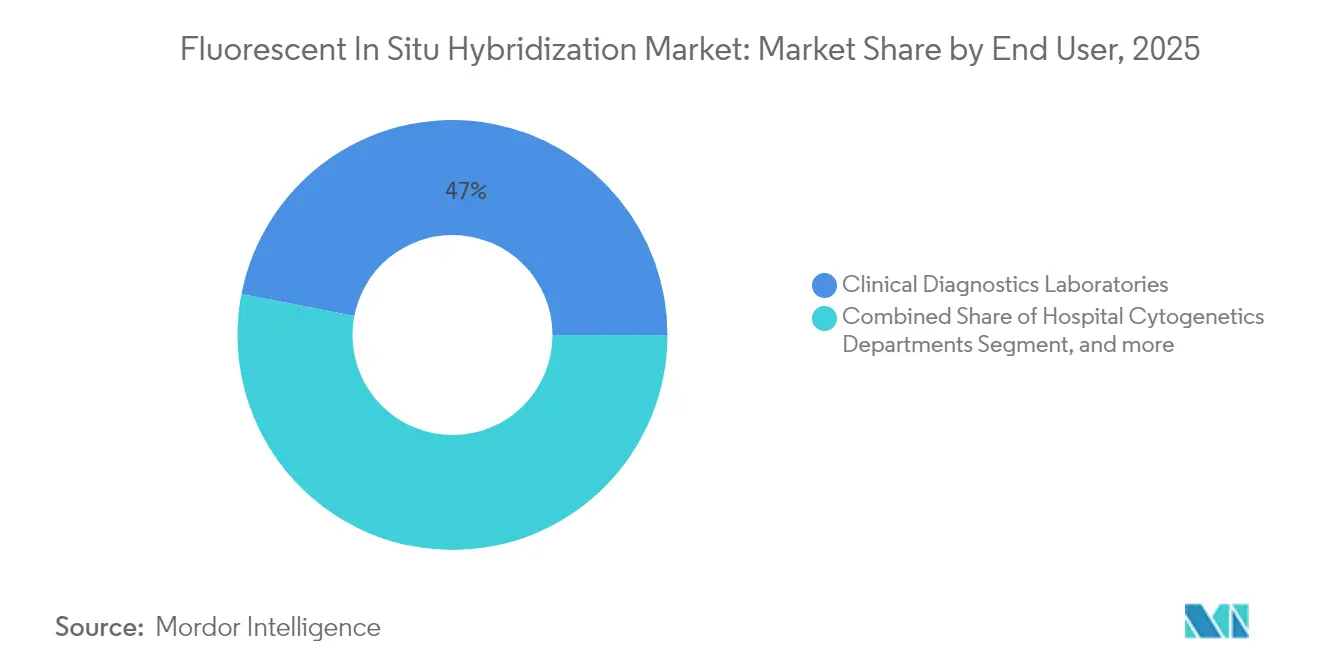
- Por usuário final, os laboratórios de diagnóstico clínico lideraram com 46,95% de participação na receita em 2025, enquanto as empresas farmacêuticas e de biotecnologia estão definidas para crescer a um CAGR de 10,91% até 2031.
- Por geografia, a América do Norte dominou com 42,55% de participação na receita em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 9,83% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Global da Incidência de Câncer e Ampliação do Reembolso para Testes Genômicos | +1.8% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção Crescente do FISH em Diagnósticos Complementares para Medicamentos Oncológicos Direcionados | +1.5% | Global, liderado pela América do Norte, expandindo-se para APAC | Curto prazo (≤ 2 anos) |
| Queda Rápida nos Custos de Fabricação de Sondas Devido à Síntese de Oligonucleotídeos por Jato de Tinta | +1.2% | Centros de fabricação global, particularmente Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de Plataformas de Patologia Digital Integrando Análise de Imagens de FISH Aumentada por IA | +1.4% | América do Norte e Europa inicialmente, escalando para APAC | Médio prazo (2-4 anos) |
| Demanda Crescente por Citogenômica de Célula Única no Controle de Qualidade de Processos de Terapia Celular e Gênica | +0.9% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Comercialização de Leitores de FISH Portáteis Alimentados por Bateria para Ambientes com Poucos Recursos | +0.5% | APAC, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Câncer e Ampliação do Reembolso para Testes Genômicos
Os volumes de FISH relacionados ao câncer crescem à medida que os pagadores aprovam painéis genômicos mais amplos para malignidades mamárias, pulmonares e hematológicas. O endosso da FDA ao teste PATHWAY HER2 da Roche para câncer do trato biliar em 2024 demonstrou como o reconhecimento regulatório amplia os grupos de pacientes além dos contextos tradicionais.[1] As seguradoras consideram os diagnósticos de precisão como uma economia de custos quando as terapias correspondentes evitam regimes ineficazes. Os laboratórios combinam o FISH com o sequenciamento de nova geração para aumentar a precisão diagnóstica e ainda garantir o reembolso. Este ciclo virtuoso sustenta uma adoção constante em hospitais e laboratórios de referência na América do Norte e na Europa.
Adoção Crescente do FISH em Diagnósticos Complementares para Medicamentos Oncológicos Direcionados
Os pipelines farmacêuticos dependem de ensaios de translocação cromossômica e amplificação gênica para qualificar coortes de ensaios clínicos. A aprovação pela FDA do zanidatamabe para o câncer do trato biliar HER2-positivo, respaldada por um diagnóstico complementar baseado em FISH, ressaltou o papel do FISH na abertura de mercados oncológicos de nicho.[2] Os modelos de codesenvolvimento alinham os cronogramas do medicamento e do ensaio, reduzindo o risco clínico para ambas as partes. A alta especificidade do ensaio limita os falsos positivos, protegendo as alegações de efeito terapêutico. À medida que os patrocinadores de ensaios clínicos constroem grupos internos de citogenética para encurtar os ciclos de estudo, o mercado de hibridização fluorescente in situ ganha um fluxo de receita duradouro. O teste fluorescente é uma técnica dentro do mercado mais amplo de hibridização in situ.
Queda Rápida nos Custos de Fabricação de Sondas Devido à Síntese de Oligonucleotídeos por Jato de Tinta
Os sistemas industriais de jato de tinta agora oferecem eficiências de acoplamento de 99,5% com custos de até USD 0,002 por base, possibilitando sondas acessíveis de alta qualidade em ambientes laboratoriais emergentes. A produção localizada na China e na Índia reduz as tarifas de importação e os atrasos no envio, impulsionando o CAGR de 9,96% da Ásia-Pacífico. Grupos acadêmicos demonstraram sintetizadores impressos em 3D que reduzem ainda mais os custos unitários, ampliando o acesso a sondas personalizadas para alvos citogenéticos raros. Essas economias estruturais ampliam o mercado de hibridização fluorescente in situ ao reduzir as barreiras de entrada para hospitais de médio porte e institutos de pesquisa.
Expansão de Plataformas de Patologia Digital Integrando Análise de Imagens de FISH Aumentada por IA
Os algoritmos habilitados por IA aumentam a precisão de detecção de mitose em carcinoma mamário de 62% para 76% e reduzem o tempo de interpretação em 40%.[3] As diretrizes europeias agora promovem fluxos de trabalho totalmente digitais com pontos de controle de qualidade padronizados. A integração por meio de interfaces HL7 permite que as saídas de imagens de FISH sejam transmitidas diretamente para prontuários eletrônicos, produzindo relatórios mais rápidos para os clínicos. Os fornecedores que agrupam scanners, análise de imagens e conectividade com o sistema de informação laboratorial, portanto, capturam posições premium no mercado de hibridização fluorescente in situ.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Tecnólogos em Citogenética em Economias Desenvolvidas | -0.8% | América do Norte e Europa principalmente | Curto prazo (≤ 2 anos) |
| Alto Desembolso de Capital para Estações de Trabalho de FISH Totalmente Automatizadas | -0.6% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Desafios de Reprodutibilidade em Sondas de RNA-FISH Multiplex | -0.4% | Pesquisa global e aplicações clínicas | Longo prazo (≥ 4 anos) |
| Obstáculos Rígidos de Validação para Testes de FISH Desenvolvidos em Laboratório sob o IVDR (UE) | -0.7% | União Europeia, com efeitos secundários globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Tecnólogos em Citogenética em Economias Desenvolvidas
As taxas de vagas em laboratórios de citogenética nos EUA atingiram 13,2% em 2024 e quase 27% dos tecnólogos atuais esperam se aposentar em cinco anos. A automação facilita a preparação e a pontuação de lâminas, mas a assinatura final do caso ainda exige pessoal certificado. Os laboratórios, portanto, enfrentam custos de horas extras e atrasos nos tempos de resposta, o que pode prejudicar o crescimento de curto prazo do mercado de hibridização fluorescente in situ na América do Norte e na Europa. Os programas de treinamento de fornecedores e as redes de especialistas remotos oferecem alívio parcial, mas os canais de credenciamento permanecem sobrecarregados.
Alto Desembolso de Capital para Estações de Trabalho de FISH Totalmente Automatizadas
As plataformas integradas de coloração, hibridização e imagem custam entre USD 350.000 e 400.000, um obstáculo para hospitais de médio porte na América Latina e no Sudeste Asiático. Os modelos de arrendamento e os contratos de aluguel de reagentes podem amenizar o impacto, mas os ciclos orçamentários nos sistemas de saúde pública desaceleram a adoção. Os leitores portáteis facilitam os testes no ponto de atendimento, mas ainda não conseguem lidar com as triagens de oncologia de alto volume. Essa tensão de preços restringe o setor de hibridização fluorescente in situ até que as economias de escala reduzam os custos do sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas Digitais Impulsionam a InovaçãoO segmento iniciou 2025 com kits e reagentes fornecendo 43,78% da receita, enfatizando a base consumível do mercado de hibridização fluorescente in situ. As sondas de DNA dominam os testes rotineiros de HER2 e ALK, enquanto as sondas de RNA ganham espaço na transcriptômica espacial. Os instrumentos representam aproximadamente um terço das vendas, divididos entre microscópios manuais para laboratórios de baixo volume e estações automatizadas de alto rendimento. Software e serviços compõem o restante, expandindo-se à medida que a análise baseada em nuvem ganha aceitação regulatória.
Os sistemas de imagem digital, impulsionados por algoritmos de IA, são os de crescimento mais rápido, com CAGR de 9,32%. A contagem mediana de sinais HER2 subiu de 4,0 para 7,5 por núcleo em uma plataforma de super-resolução, comprovando o ganho diagnóstico. A automação reduz a exposição química e os tempos de resposta, conquistando a preferência de equipes laboratoriais sobrecarregadas. Os fornecedores que alinham os consumíveis com os scanners por meio de ecossistemas de circuito fechado aprofundam o bloqueio do cliente e estabilizam o tamanho do mercado de hibridização fluorescente in situ no nível do produto. As plataformas digitais também abrem oportunidades de leitura remota que aliviam o encargo do tecnólogo. As arquiteturas em nuvem transferem dados de imagem entre locais sem perda de qualidade, enquanto a IA classifica as lâminas de alto risco para revisão sênior. Esse fluxo de trabalho permite que hospitais regionais acessem expertise de subespecialidade sem restrições geográficas, ampliando o alcance do mercado de hibridização fluorescente in situ em ambientes rurais. À medida que os fornecedores de sondas e imagens codesenvolvem pacotes completos, os preços migram para modelos baseados em resultados vinculados a volumes de relatórios, alinhando os incentivos do fornecedor e do laboratório.



Por Aplicação:
Controle de Qualidade de Terapia Celular Acelera o CrescimentoO diagnóstico de câncer permaneceu como âncora com 61,85% de participação no mercado de hibridização fluorescente in situ em 2025, abrangendo ensaios de mama, pulmão e doenças hematológicas. O teste de câncer de mama se beneficia de reembolso consolidado e diretrizes claras da ASCO-CAP, enquanto o teste de fusão pulmonar compete com o sequenciamento de nova geração, mas retém valor em ambientes intraoperatórios rápidos. As triagens genéticas pré-natais e constitucionais fornecem volumes constantes, embora seu crescimento fique atrás da oncologia. O tamanho do mercado de hibridização fluorescente in situ para controle de qualidade de terapia celular e gênica está crescendo à medida que os reguladores intensificam as exigências de estabilidade genômica. Os processos de CAR-T editados geneticamente incorporam painéis de FISH multicolor para detectar pontos quentes de integração vetorial antes da liberação de lotes. As abordagens de célula única mapeiam a diversidade clonal, protegendo a eficácia e a segurança.
À medida que os medicamentos vivos amadurecem, as janelas de teste para liberação de lotes se comprimem, forçando os laboratórios a automatizar a hibridização e a pontuação. Os fornecedores agora fornecem kits de sondas de grau GMP com certificado de análise para arquivamentos regulatórios. As parcerias entre desenvolvedores de terapias e empresas de diagnóstico encurtam os cronogramas de validação, alinhando a implantação do ensaio com os marcos do estudo de fase 3. Essa sinergia atrai novo capital para o setor de hibridização fluorescente in situ e acelera a padronização global dos melhores protocolos de controle de qualidade.
Por Usuário Final:
Empresas Farmacêuticas Lideram o CrescimentoOs laboratórios de diagnóstico clínico forneceram 46,95% da receita de 2025, sustentados por testes oncológicos rotineiros gerenciados por meio de modelos centralizados. As unidades de citogenética hospitalar comandavam cerca de um quarto dos volumes, concentrando-se na interpretação complexa de cariótipos. Os centros acadêmicos e as organizações de pesquisa contratada forneceram juntos capacidade de nicho e excedente para pesquisa. As empresas farmacêuticas e de biotecnologia, no entanto, estão posicionadas para o CAGR mais rápido de 10,91%, pois internalizam o FISH para ensaios orientados por biomarcadores. A aquisição de USD 925 milhões da BioVectra pela Agilent ressaltou a importância do controle interno de oligonucleotídeos. Os patrocinadores de medicamentos buscam soberania dos dados, iteração mais rápida e alinhamento com os pacotes de submissão regulatória. Consequentemente, eles equipam suítes de desenvolvimento de processos com imageadores automatizados e sondas validadas, expandindo a presença do mercado de hibridização fluorescente in situ dentro dos campi industriais.
Os braços de serviço dos fornecedores agora operam laboratórios incorporados nas instalações dos patrocinadores para combinar o conhecimento em diagnóstico com os fluxos de trabalho terapêuticos. Esse modelo reduz a logística de amostras e protege a propriedade intelectual, enquanto os contratos de assinatura convertem os gastos de capital em orçamentos operacionais. À medida que os pipelines de portfólio se diversificam em tumores sólidos e doenças raras, os menus de ensaios de FISH se expandem, reforçando as relações com os fornecedores e ampliando o mercado de hibridização fluorescente in situ.

Análise Geográfica
Mercado de Hibridização Fluorescente In Situ na América do Norte
A América do Norte deteve 42,55% da receita em 2025, sustentada por cobertura abrangente de seguros, grandes redes de centros oncológicos e um ecossistema de laboratórios de referência. Os Estados Unidos se beneficiam de vias regulatórias claras da FDA e de programas nacionais de testes de proficiência que garantem a qualidade dos ensaios. O Canadá proporciona crescimento estável por meio do sistema universal de saúde, enquanto o segmento de hospitais privados do México adota leitores portáteis de FISH para triagem oncológica. A região também abriga diversas startups de inteligência artificial que licenciam algoritmos para sistemas de informação laboratorial já existentes, elevando o valor das plataformas.
Mercado de Hibridização Fluorescente In Situ na Europa
A Europa, liderada pela Alemanha, pelo Reino Unido e pela França, contribuiu para a demanda global. A conformidade com o IVDR elevou os custos no curto prazo, mas estabeleceu padrões de qualidade que favorecem fornecedores com documentação robusta. A implantação de aprendizado profundo para lâminas digitais na Itália impulsionou as discussões sobre reembolso de serviços de telepatologia. A Espanha e outros mercados do sul integram diagnósticos complementares às estratégias nacionais de combate ao câncer, ampliando o acesso dos pacientes. Apesar das pressões cambiais, os fundos de digitalização da saúde pública apoiam a aquisição de sistemas automatizados de FISH.
Mercado de Hibridização Fluorescente In Situ na APAC
A Ásia-Pacífico deve registrar o maior CAGR, de 9,83%. As reformas no seguro público da China passaram a incluir múltiplos ensaios de FISH, impulsionando a adoção em áreas rurais. Os principais institutos da Índia estão pilotando ferramentas de inteligência artificial que reduzem o tempo de elaboração de laudos e padronizam a interpretação. O envelhecimento da população japonesa aumenta os volumes de triagem, enquanto Austrália e Coreia do Sul combinam modelos de reembolso consolidados com pipelines dinâmicos de biotecnologia. Fábricas locais de sondas reduzem custos e contornam atrasos logísticos, sustentando a adoção no Sudeste Asiático. Leitores portáteis movidos a bateria atendem programas de oncologia de campo na Indonésia e no Vietnã, ampliando o alcance do mercado de hibridização fluorescente in situ.
Cenário Competitivo
Concentração do Mercado
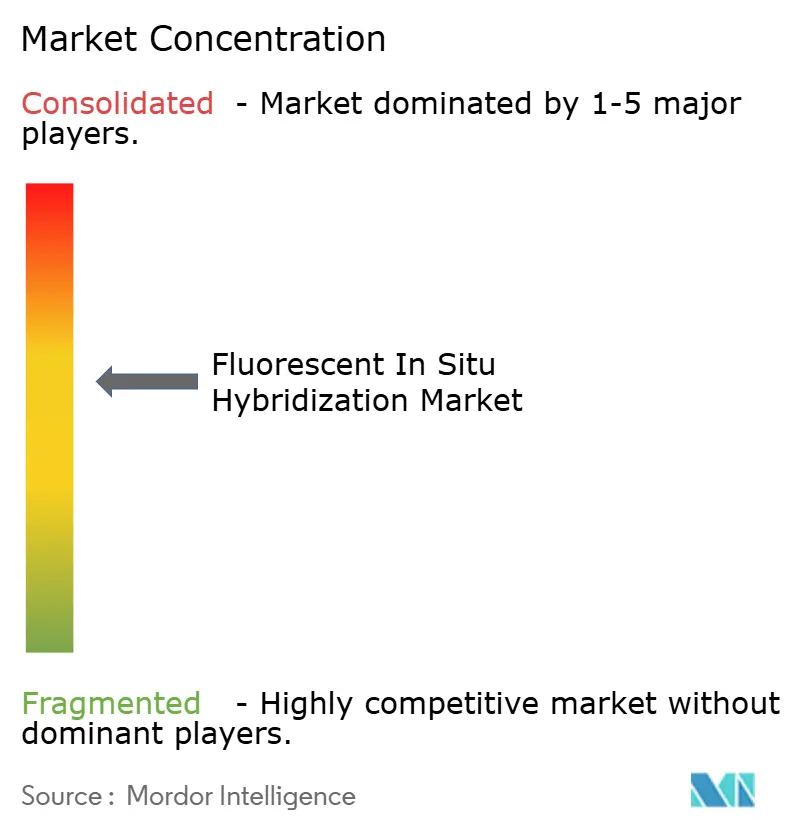
O mercado de hibridização fluorescente in situ apresenta consolidação moderada. Um pequeno conjunto de fornecedores globais integra a fabricação de sondas, instrumentação e software analítico, possibilitando soluções agrupadas que comandam preços premium. A Abbott mantém uma das maiores bibliotecas de sondas comercialmente disponíveis com mais de 300 ensaios Vysis, cobrindo alvos oncogênicos comuns e raros. Roche, Agilent e Thermo Fisher investem em aquisições de IA para acelerar as implantações de patologia digital. A integração vertical garante a qualidade dos componentes e simplifica os arquivamentos regulatórios, particularmente importante sob o IVDR.
As colaborações estratégicas com empresas farmacêuticas para o codesenvolvimento de diagnósticos complementares permanecem um tema central. Tais parcerias alinham a validação do ensaio com os cronogramas de registro de medicamentos e garantem volumes iniciais de teste assim que as terapias chegam ao mercado. Os novos entrantes no mercado focam em nichos diferenciados. As empresas que desenvolvem FISH multiplex para transcriptômica espacial atendem clientes de pesquisa que requerem milhares de alvos gênicos. Outros constroem sistemas portáteis para programas de câncer descentralizados em ambientes com poucos recursos. A atividade de aquisição se concentra no preenchimento de lacunas no portfólio em automação, análise em nuvem e produção de sondas GMP.
O escrutínio regulatório molda a dinâmica competitiva. Os fornecedores certificados pela ISO 13485 e em conformidade com o IVDR da UE obtêm aceitação acelerada em licitações hospitalares. As empresas menores enfrentam custos de documentação elevados, incentivando acordos de licenciamento com players maiores. A escassez de mão de obra impulsiona a demanda por linhas automatizadas completas que minimizam as etapas do operador. Esse ambiente sustenta os gastos em P&D em robótica, IA e novos fluoróforos, reforçando as barreiras competitivas em torno da propriedade intelectual e das redes de serviços.
Líderes do Setor de Hibridização Fluorescente In Situ
-
Agilent Technologies
-
Genemed Technologies Inc.
-
Thermo Fisher Scientific Inc.
-
PerkinElmer
-
F. Hoffmann-La Roche Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hibridização Fluorescente In Situ Empresas cobertas neste relatório
- Agilent Technologies
- Abbott Molecular
- Thermo Fisher Scientific
- Roche
- PerkinElmer
- Bio-Rad Laboratories
- Merck
- QIAGEN
- Oxford Gene Technology
- BioView
- Biocare Medical
- Genemed Biotechnologies
- OPKO Diagnostics
- Advanced Cell Diagnostics
- Abnova
- Biodot
- Cytocell Ltd
- Danaher
- Empire Genomics
- ZytoVision
Oportunidades de mercado e perspectivas futuras
A expansão dos diagnósticos complementares em torno da estratificação HER2 está criando espaço para fornecedores de ISH/FISH capazes de oferecer fluxos de trabalho padronizados e vinculados à terapia em laboratórios de patologia. Os sinais regulatórios e de acesso incluem marcos da Roche/Ventana relacionados ao VENTANA HER2 Dual ISH e casos de uso de testes HER2 relacionados (incluindo HER2-ultralow e alinhamento com câncer de mama metastático conforme a bula do ENHERTU), além da proposta da FDA (junho de 2025) para reclassificar sistemas de teste de hibridização in situ (ISH) para uso com os respectivos produtos terapêuticos aprovados, o que aumenta o valor de ensaios bem documentados e vinculados à terapia. Para os laboratórios, a diretriz CLSI MM07 ancora oportunidades no desenvolvimento, validação e garantia de qualidade de sondas, apoiando a adoção em redes que precisam de desempenho consistente entre unidades e documentação pronta para auditoria.
A habilitação digital e a automação são as principais prioridades de execução, à medida que os volumes de FISH aumentam enquanto a disponibilidade de técnicos permanece limitada. No AACR 2026, apresentações destacaram fluxos de trabalho FISH escaláveis e digitalmente habilitados para avaliação de HER2 e biomarcadores genômicos em tecido FFPE, com pontuação automatizada e concordância entre unidades usando ferramentas de patologia digital como HALO, QuPath e Visiopharm, reforçando a demanda por fluxos de trabalho integrados de scanner, software e conectados a LIS/EMR. No lado da oferta, a fabricação localizada de sondas e bibliotecas de ensaios prontos para uso ampliam o acesso além dos centros de ponta, enquanto programas de oncologia na Ásia-Pacífico e mercados emergentes criam espaço para leitores portáteis e modelos de aluguel de reagentes ou pagamento por teste que reduzem a barreira de automação de 350.000-400.000 USD para hospitais de nível intermediário.
Desenvolvimentos industriais recentes em Mercado de Hibridização Fluorescente In Situ
- Março de 2026: A Agilent Technologies anunciou um acordo definitivo para adquirir a Biocare Medical por 950 milhões de USD, adicionando soluções de imunohistoquímica e patologia FISH ao seu portfólio. A aquisição fortalece a posição da Agilent em fluxos de trabalho de patologia anatômica de ponta a ponta que combinam coloração, sondas e interpretação, apoiando ofertas em pacote para laboratórios clínicos.
- Setembro de 2025: A Roche anunciou a aprovação CE IVDR para o ensaio VENTANA HER2 (4B5), apoiando a identificação de pacientes com câncer de mama HER2-ultralow e câncer do trato biliar na Europa. Rotulagem e documentação alinhadas ao IVDR podem simplificar a participação em licitações e a padronização multissite para laboratórios que estão migrando para fluxos de trabalho de diagnóstico complementar em conformidade.
- Junho de 2024: A Ikonisys e a Ulisse BioMed anunciaram uma parceria estratégica para apoiar a inovação em diagnósticos oncológicos. A colaboração une microscopia e análise automatizadas com capacidades de desenvolvimento de ensaios, refletindo o contínuo impulso dos fornecedores para fluxos de trabalho de testes oncológicos mais automatizados e reprodutíveis.
Mercado de Hibridização Fluorescente In Situ Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por soluções de teste de hibridização fluorescente in situ (FISH) que detectam ou localizam alvos de DNA ou RNA utilizando sondas fluorescentes em fluxos de trabalho clínicos e de pesquisa, incluindo as ferramentas de suporte necessárias para executar e interpretar os ensaios de FISH.
Exclusões de escopo: Suprimentos de coloração histopatológica independentes que não são utilizados para FISH, e testes genômicos mais amplos que não utilizam hibridização de sondas FISH, não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Produto
- Instrumentos
- Estações de Trabalho de FISH Automatizadas
- Microscópios de Fluorescência Manuais
- Sistemas de Imagem Digital e Análise
- Kits e Reagentes
- Sondas de DNA
- Sondas de RNA
- Sondas de PNA / LNA
- Software e Serviços
- Instrumentos
- Por Aplicação
- Diagnóstico de Câncer
- Câncer de Mama
- Câncer de Pulmão
- Malignidades Hematológicas
- Triagem de Doenças Genéticas
- Distúrbios Neurológicos
- Diagnósticos Complementares
- Controle de Qualidade de Fabricação de Terapia Celular e Gênica
- Outros
- Diagnóstico de Câncer
- Por Usuário Final
- Laboratórios de Diagnóstico Clínico
- Departamentos de Citogenética Hospitalar
- Institutos Acadêmicos e de Pesquisa
- Empresas Farmacêuticas e de Biotecnologia
- Organizações de Pesquisa Contratada
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental foi utilizado para construir o quadro inicial de demanda e as premissas operacionais que ancoram o modelo. Baseamo-nos em sinais de saúde pública e pesquisa, como incidência de câncer e diretrizes de rastreamento da Organização Mundial da Saúde, do Instituto Nacional do Câncer dos Estados Unidos e de publicações do CDC, e adicionamos contexto laboratorial e de diagnóstico proveniente de bancos de dados da FDA e de periódicos revisados por pares sobre citogenética e diagnóstico molecular.
Para traduzir a demanda em gastos, também analisamos arquivamentos de empresas, apresentações a investidores, cobertura de imprensa de fontes confiáveis e páginas de associações ou sociedades que discutem práticas de testes de citogenética e direcionamento de reembolso. Quando útil, extraímos dados financeiros padronizados de empresas, notícias e dados financeiros, além de resultados de bancos de dados de patentes para verificar lançamentos de produtos, adoção de ensaios e movimentação de preços. Esta lista é meramente ilustrativa, e outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e questionários estruturados com líderes de laboratórios de citogenética, gestores de laboratórios hospitalares e de referência, distribuidores e especialistas técnicos envolvidos em fluxos de trabalho de FISH na região Ásia-Pacífico, EMEA e nas Américas. Suas contribuições nos ajudaram a confirmar os conjuntos típicos de testes, a frequência de substituição de instrumentos analíticos, como são os preços por kit, sonda e pacote de serviços, e quais casos de uso clínico estão ganhando participação. Em seguida, ajustamos as premissas extraídas dos achados documentais para refletir o que os respondentes descreveram.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 12% | Ásia-Pacífico: 43% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 38% | EMEA: 32% |
| Participantes menores: 16% | Gerentes: 50% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com um conjunto de demanda de cima para baixo construído com base na carga de doenças e na intensidade de testes, onde coortes diagnosticadas e monitoradas são traduzidas em volumes prováveis de testes FISH por indicação principal e ambiente de atendimento. Esses volumes são então vinculados aos gastos por meio de uma escala de preço médio de venda em kits e reagentes, sondas, instrumentos e software ou serviços, e os totais são verificados por meio de aproximações seletivas de baixo para cima, como feedback de fornecedores e canais sobre base instalada, utilização e padrões de reposição.
Os principais insumos utilizados no modelo incluem volumes de testes de doenças oncológicas e genéticas, capacidade de processamento e metas de tempo de resposta de laboratórios de citogenética, ciclos de substituição da base instalada de instrumentos analíticos, consumo de reagentes e sondas por teste e movimentação de preços por categoria de produto, incluindo mudanças de mix em direção a painéis de sondas de maior valor. A previsão é realizada por meio de análise de cenários, onde a adoção de novos designs de sondas, a expansão da capacidade laboratorial e a direção do financiamento macroeconômico são testadas sob pressão com o consenso de especialistas e, em seguida, reconciliadas com o padrão histórico de crescimento. Onde as peças de baixo para cima estão incompletas para países menores, as lacunas são tratadas pela aplicação de benchmarks validados por laboratório e por teste e, em seguida, dimensionadas usando proxies de população e casos diagnosticados.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de verificações escalonadas, começando com a consistência interna entre volumes, preços e utilização implícita, seguida de comparações com sinais independentes, como direção dos gastos com diagnósticos, expansão da capacidade laboratorial e atividade recente de aprovação ou lançamento de produtos. Se um resultado de país apresentar um salto incomum, a cadeia de premissas é revisada e os respondentes são recontactados quando a variação não pode ser explicada por um evento documentado.
Antes da aprovação final, o modelo é revisado por outro analista para confirmar que a lógica, as unidades e o tratamento de moedas são consistentes entre as regiões. O conjunto de dados é atualizado anualmente, e atualizações intermediárias são acionadas quando há eventos materiais, como choques de preços, mudanças significativas no reembolso ou mudanças abruptas no comportamento de testes. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Hibridização Fluorescente In Situ da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes fontes frequentemente apresentam tamanhos de mercado distintos para FISH porque nem sempre contabilizam o mesmo limite de produto e também escolhem diferentes anos-base, pontos de preço e momentos de conversão cambial. A diferença torna-se maior quando uma estimativa está mais próxima das receitas exclusivas de sondas, enquanto outra inclui os gastos mais amplos com o fluxo de trabalho.
Os principais fatores de divergência geralmente decorrem do que está incluído em torno do fluxo de trabalho do ensaio, de como os preços médios de venda são projetados ao longo do tempo em kits, sondas, instrumentos e elementos de serviço, e da frequência com que esses preços e taxas de câmbio são atualizados para refletir a realidade de compra mais recente. Ao manter o momento da conversão cambial e as atualizações do preço médio de venda por nível de produto em um ciclo de atualização anual consistente, e ao verificar novamente os resultados em relação à utilização laboratorial e aos sinais da base instalada, a Mordor Intelligence reduz a deriva que pode se acumular em tabelas de preços mais antigas e no tratamento de moedas de anos mistos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,30 bilhões de USD (2026) | |
| Consultoria Global A | 1,02 bilhões de USD (2025) | Este valor parece estar mais próximo de uma visão focada em sondas, o que pode subestimar instrumentos e software ou serviços de fluxo de trabalho, e também utiliza um ano-base diferente que altera o nível de preço implícito. |
| Editora do Setor B | 0,95 bilhões de USD (2024) | O valor mais baixo está alinhado com a precificação de anos anteriores e um limite de mercado de sondas, onde o crescimento do volume de testes pode ser reconhecido, mas os gastos mais amplos com o fluxo de trabalho FISH e a progressão posterior do preço médio de venda não são totalmente capturados. |
Analisando os três valores, a diferença é explicada principalmente pelo escopo e pelo momento, especialmente se o fluxo de trabalho total de FISH é contabilizado e se os preços e a moeda estão alinhados ao mesmo ano. Nossa abordagem mantém os fatores rastreáveis à demanda de testes, à base instalada e à precificação por nível de categoria, o que torna o número final mais fácil de reproduzir e atualizar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de hibridização fluorescente in situ?
O mercado está em USD 1,30 bilhão em 2026 e deve atingir USD 1,84 bilhão até 2031, registrando um CAGR de 7,24%.
Qual categoria de produto detém a maior participação no mercado de hibridização fluorescente in situ?
Kits e reagentes lideram com 43,78% de participação de mercado, refletindo a demanda constante por consumíveis dos laboratórios de diagnóstico.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Investimentos em infraestrutura de saúde, fabricação local de sondas e iniciativas nacionais de medicina de precisão impulsionam um CAGR de 9,83% na China, Índia e Japão.
Como as ferramentas de IA estão influenciando o setor de hibridização fluorescente in situ?
A análise de imagens aumentada por IA melhora a precisão diagnóstica, reduz o tempo de interpretação e suporta fluxos de trabalho automatizados que ajudam os laboratórios a gerenciar a escassez de pessoal.
Quais fatores estão impulsionando a demanda por ensaios de FISH na fabricação de terapia celular e gênica?
Os reguladores exigem testes rigorosos de estabilidade genômica antes da liberação de lotes, e os painéis de FISH multicolor detectam aberrações cromossômicas em células modificadas, impulsionando um CAGR de 10,36% para esta aplicação.
Qual segmento de usuário final está crescendo mais rapidamente?
As empresas farmacêuticas e de biotecnologia lideram com um CAGR de 10,91% à medida que integram o FISH no desenvolvimento de diagnósticos complementares e no controle de qualidade de terapia celular.