
Marktgröße und Marktanteil der Fluoreszenz-in-situ-Hybridisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
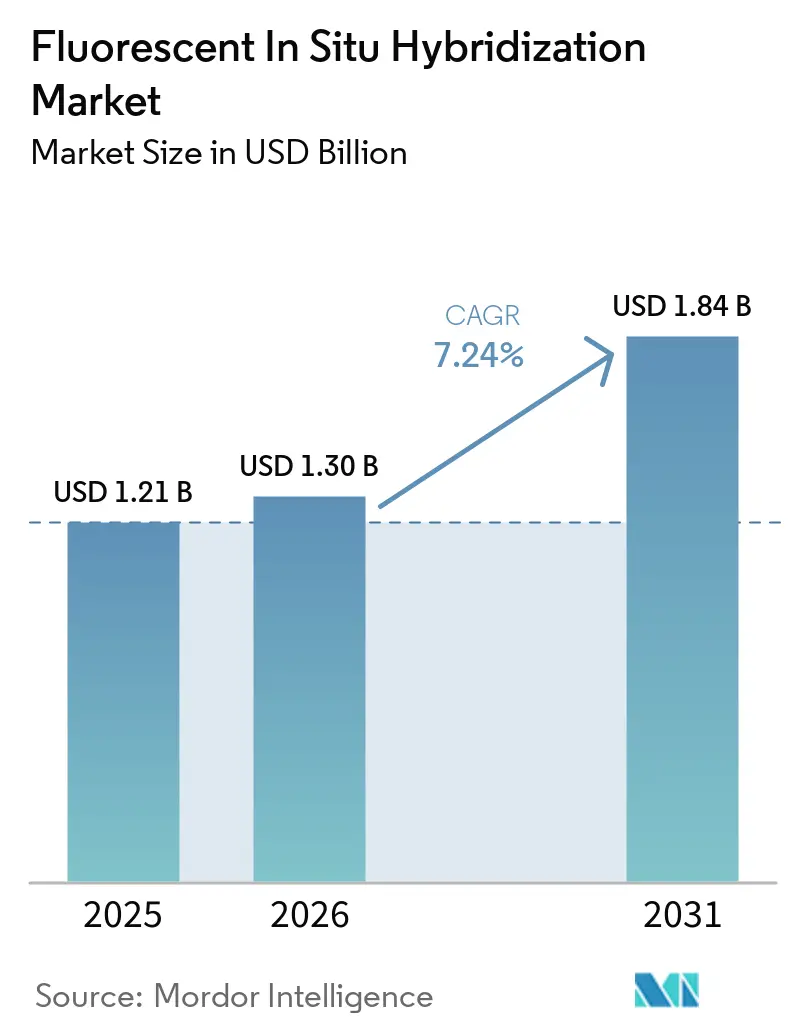
| Marktgröße (2026) | 1.30 Milliarden US-Dollar |
| Marktgröße (2031) | 1.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Fluoreszenz-in-situ-Hybridisierung von Mordor Intelligence
Die Marktgröße für Fluoreszenz-in-situ-Hybridisierung wurde im Jahr 2025 auf USD 1,21 Milliarden geschätzt und wird voraussichtlich von USD 1,30 Milliarden im Jahr 2026 auf USD 1,84 Milliarden bis 2031 wachsen, bei einer CAGR von 7,24 % während des Prognosezeitraums (2026–2031).
Dieser Fortschritt spiegelt die steigende Krebsinzidenz, eine breitere Kostenerstattung für genomische Tests und den Übergang von der manuellen Zytogenetik zur KI-gestützten digitalen Pathologie wider. Die Nachfrage wird durch die pharmazeutische Abhängigkeit von FISH-Assays für Begleitdiagnostika, niedrigere Herstellungskosten für Sonden und expandierende Einzelzell-Anwendungen gestärkt, die Zell- und Gentherapieprodukte validieren. Anbieter nutzen integrierte Bildgebungssysteme, die die Durchlaufzeiten verkürzen und gleichzeitig personelle Engpässe in Laboratorien überbrücken, und Kostenträger betrachten FISH als kosteneffektiv, wenn unwirksame Therapieauswahlen verhindert werden. Der regionale Schwung ist im asiatisch-pazifischen Raum am stärksten, wo Präzisionsmedizinprogramme, lokale Sondenproduktion und tragbare Lesegeräte den Zugang beschleunigen.
Wichtigste Erkenntnisse des Berichts
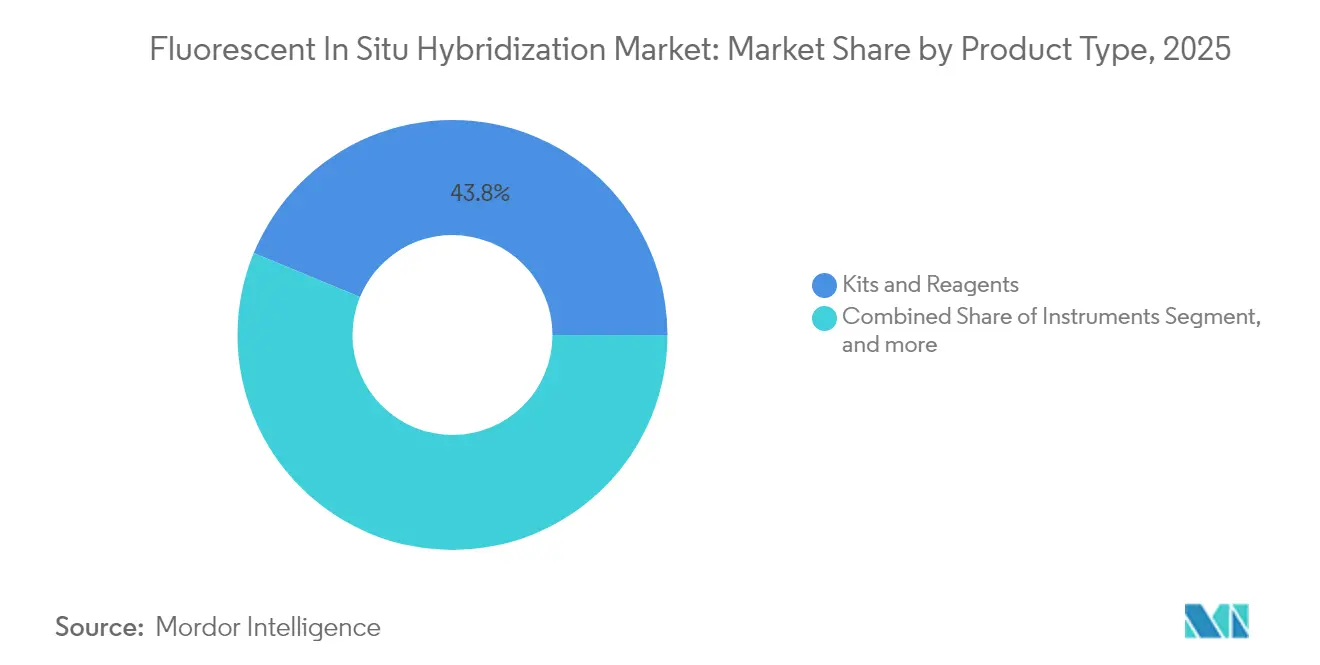
- Nach Produkttyp hielten Kits und Reagenzien im Jahr 2025 einen Marktanteil von 43,78 % am Markt für Fluoreszenz-in-situ-Hybridisierung, während digitale Bildgebungs- und Analysesysteme bis 2031 voraussichtlich mit einer CAGR von 9,32 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 61,85 % an der Marktgröße für Fluoreszenz-in-situ-Hybridisierung auf die Krebsdiagnostik; die Qualitätskontrolle in der Zell- und Gentherapie wird bis 2031 voraussichtlich mit einer CAGR von 10,36 % expandieren.
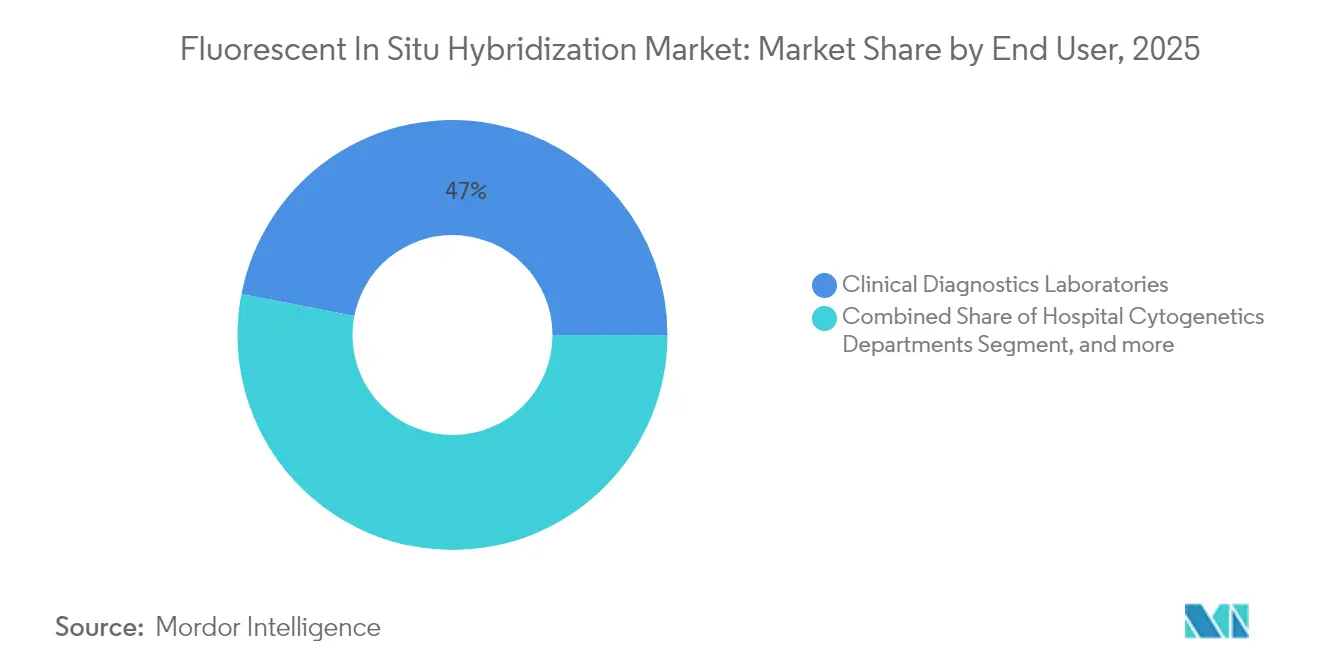
- Nach Endnutzer führten klinische Diagnoselabore im Jahr 2025 mit einem Umsatzanteil von 46,95 %, während Pharma- und Biotechnologieunternehmen bis 2031 voraussichtlich mit einer CAGR von 10,91 % wachsen werden.
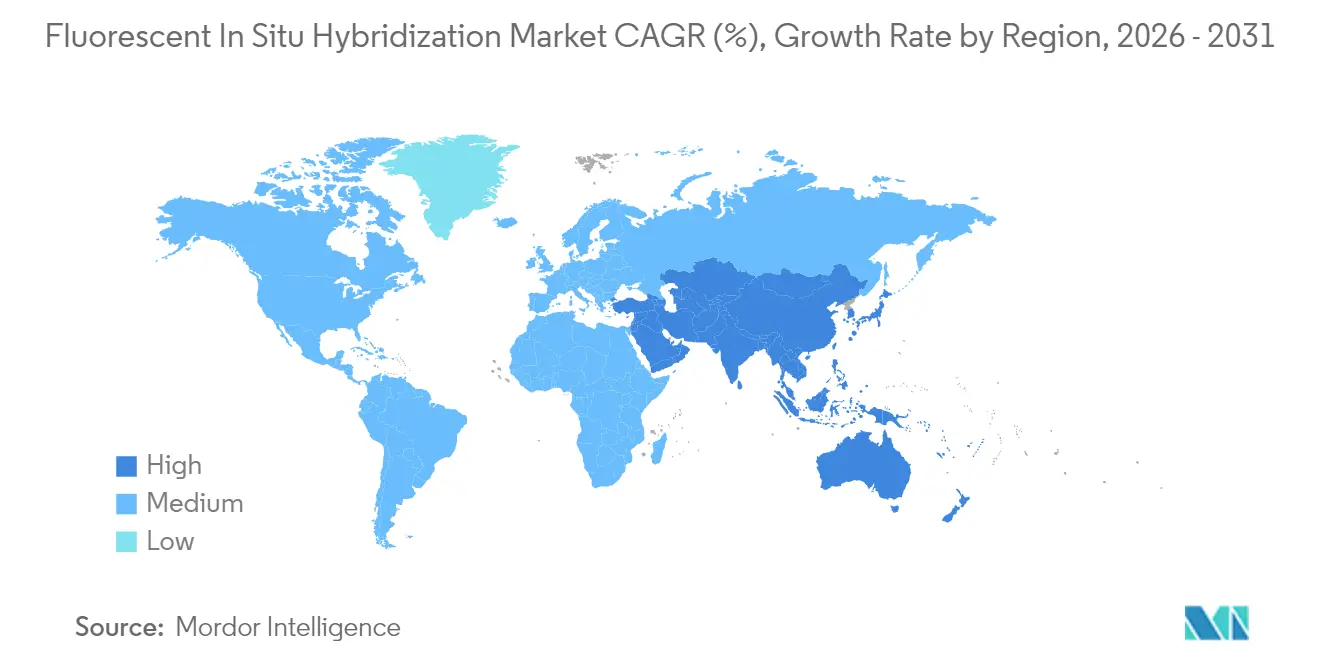
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 42,55 %; der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 9,83 % zwischen 2026 und 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Krebsinzidenz & breitere Kostenerstattung für genomische Tests | +1.8% | Global, mit stärkster Auswirkung in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von FISH in Begleitdiagnostika für gezielte Onkologika | +1.5% | Global, angeführt von Nordamerika, Expansion nach APAC | Kurzfristig (≤ 2 Jahre) |
| Rascher Rückgang der Herstellungskosten für Sonden durch Tintenstrahltechnologie für Oligonukleotid-Synthese | +1.2% | Globale Fertigungszentren, insbesondere Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion digitaler Pathologieplattformen mit KI-gestützter FISH-Bildanalyse | +1.4% | Nordamerika & Europa zunächst, Skalierung nach APAC | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Einzelzell-Zytogenomik in der Qualitätskontrolle von Zell- & Gentherapieprozessen | +0.9% | Nordamerika & Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung tragbarer, batteriebetriebener FISH-Lesegeräte für ressourcenarme Umgebungen | +0.5% | APAC, MEA, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Krebsinzidenz & breitere Kostenerstattung für genomische Tests
Die FISH-Volumina im Bereich Krebs wachsen, da Kostenträger breitere genomische Panels für Brust-, Lungen- und hämatologische Malignitäten genehmigen. Die FDA-Zulassung des PATHWAY HER2-Tests von Roche für Gallenwegskarzinome im Jahr 2024 zeigte, wie die regulatorische Anerkennung die Patientenpools über traditionelle Anwendungsbereiche hinaus erweitert.[1] Versicherer betrachten Präzisionsdiagnostik als Kostensparmaßnahme, wenn auf die Therapie abgestimmte Behandlungen unwirksame Therapieregimes vermeiden. Laboratorien kombinieren FISH mit Sequenzierung der nächsten Generation, um die Diagnosegenauigkeit zu erhöhen und dennoch Kostenerstattungen zu erhalten. Dieser positive Kreislauf unterstützt eine stetige Nutzung in Krankenhaus- und Referenzlaboratorien in Nordamerika und Europa.
Zunehmende Nutzung von FISH in Begleitdiagnostika für gezielte Onkologika
Pharmazeutische Pipelines sind auf Assays zur Chromosomentranslokation und Genamplifikation angewiesen, um Studienkohorten zu qualifizieren. Die FDA-Zulassung von Zanidatamab für HER2-positiven Gallengangskrebs, gestützt auf eine FISH-basierte Begleitdiagnostik, unterstrich die Rolle von FISH bei der Erschließung von Nischenmärkten in der Onkologie.[2] Ko-Entwicklungsmodelle stimmen die Zeitpläne von Arzneimittel und Assay aufeinander ab und senken so das klinische Risiko für beide Parteien. Die hohe Assay-Spezifität begrenzt falsch positive Ergebnisse und schützt die Wirksamkeitsansprüche der Therapie. Da Studiensponsoren interne Zytogenetikgruppen aufbauen, um Studienzyklen zu verkürzen, gewinnt der Fluorescent In-situ-Hybridisierungsmarkt einen dauerhaften Umsatzstrom. Fluoreszenzbasierte Tests sind eine Technik innerhalb des breiteren In-situ-Hybridisierungsmarktes.
Rascher Rückgang der Herstellungskosten für Sonden durch Tintenstrahltechnologie für Oligonukleotid-Synthese
Industrielle Tintenstrahlanlagen erzielen nun Kupplungseffizienzen von 99,5 % bei Kosten von USD 0,002 pro Base, was erschwingliche hochwertige Sonden in aufkommenden Laboratoriumsumgebungen ermöglicht. Lokalisierte Produktion in China und Indien senkt Importzölle und Versandverzögerungen und fördert die CAGR von 9,96 % im asiatisch-pazifischen Raum. Akademische Gruppen haben 3D-gedruckte Synthesizer demonstriert, die die Stückkosten weiter senken und den Zugang zu maßgeschneiderten Sonden für seltene zytogenetische Targets erweitern. Diese strukturellen Einsparungen verbreitern den Markt für Fluoreszenz-in-situ-Hybridisierung, indem sie die Einstiegshürden für mittelgroße Krankenhäuser und Forschungsinstitute senken.
Expansion digitaler Pathologieplattformen mit KI-gestützter FISH-Bildanalyse
KI-gestützte Algorithmen verbessern die Mitose-Erkennungsgenauigkeit bei Brustkarzinom von 62 % auf 76 % und reduzieren die Interpretationszeit um 40 %.[3] Europäische Leitlinien fördern nun vollständig digitale Arbeitsabläufe mit standardisierten Qualitätsprüfpunkten. Die Integration über HL7-Schnittstellen ermöglicht es, FISH-Bildausgaben direkt in elektronische Patientenakten zu übertragen und schnellere Arztberichte zu erstellen. Anbieter, die Scanner, Bildanalyse und LIS-Konnektivität bündeln, nehmen daher Premiumpositionen im Markt für Fluoreszenz-in-situ-Hybridisierung ein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zytogenetischen Technologen in entwickelten Volkswirtschaften | -0.8% | Vor allem Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Hoher Kapitalaufwand für vollautomatisierte FISH-Workstations | -0.6% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Reproduzierbarkeitsprobleme bei Multiplex-RNA-FISH-Sonden | -0.4% | Globale Forschungs- und klinische Anwendungen | Langfristig (≥ 4 Jahre) |
| Strenge Validierungs- hürden für laborentwickelte FISH-Tests gemäß IVDR (EU) | -0.7% | Europäische Union, mit globalen Spillover-Effekten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zytogenetischen Technologen in entwickelten Volkswirtschaften
Die Vakanzraten in US-amerikanischen Zytogenetiklaboratorien erreichten im Jahr 2024 13,2 %, und fast 27 % der aktuellen Technologen erwarten, innerhalb von fünf Jahren in den Ruhestand zu treten. Die Automatisierung erleichtert die Probenvorbereitung und Auswertung, doch die abschließende Fallfreigabe erfordert nach wie vor zertifiziertes Personal. Laboratorien sehen sich daher mit Überstundenkosten und verzögerten Durchlaufzeiten konfrontiert, was das kurzfristige Wachstum des Marktes für Fluoreszenz-in-situ-Hybridisierung in Nordamerika und Europa dämpfen kann. Schulungsprogramme von Anbietern und Netzwerke aus Fernexperten bieten partielle Entlastung, doch die Qualifikationspipelines bleiben angespannt.
Hoher Kapitalaufwand für vollautomatisierte FISH-Workstations
Integrierte Färbe-, Hybridisierungs- und Bildgebungsplattformen kosten USD 350.000–400.000, was für mittelgroße Krankenhäuser in Lateinamerika und Südostasien eine Hürde darstellt. Leasing-Modelle und Reagenzien-Mietverträge können die Belastung abmildern, doch Budgetzyklen im öffentlichen Gesundheitswesen verlangsamen die Übernahme. Tragbare Lesegeräte erleichtern Point-of-Care-Tests, können jedoch noch keine hochvolumigen Onkologie-Screenings bewältigen. Diese Preisanspannung schränkt die Branche der Fluoreszenz-in-situ-Hybridisierung ein, bis Skaleneffekte die Systemkosten senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Digitale Systeme treiben Innovation voranDas Segment eröffnete 2025 mit Kits und Reagenzien, die 43,78 % des Umsatzes ausmachten, und betonte damit die Verbrauchsmaterialgrundlage des Marktes für Fluoreszenz-in-situ-Hybridisierung. DNA-Sonden dominieren die routinemäßige HER2- und ALK-Testung, während RNA-Sonden in der räumlichen Transkriptomik an Bedeutung gewinnen. Instrumente machen etwa ein Drittel des Umsatzes aus, aufgeteilt zwischen manuellen Mikroskopen für Labors mit geringen Volumina und hochdurchsatzfähigen automatisierten Stationen. Software und Dienstleistungen bilden den Rest und expandieren, da cloud-basierte Analysen regulatorische Akzeptanz gewinnen.
Digitale Bildgebungssysteme, beflügelt durch KI-Algorithmen, sind mit einer CAGR von 9,32 % die am schnellsten wachsenden. Die mittlere HER2-Signalzählung stieg auf einer Superauflösungsplattform von 4,0 auf 7,5 pro Zellkern, was den diagnostischen Mehrwert belegt. Automatisierung reduziert die chemische Exposition und die Durchlaufzeiten und findet Anklang bei überlasteten Labormitarbeitern. Anbieter, die Verbrauchsmaterialien mit Scannern durch geschlossene Ökosysteme abstimmen, vertiefen die Kundenbindung und stabilisieren die Marktgröße für Fluoreszenz-in-situ-Hybridisierung auf Produktebene. Digitale Plattformen eröffnen zudem Fernableseoptionen, die die Last der Technologen erleichtern. Cloud-Architekturen übertragen Bilddaten ohne Qualitätsverlust zwischen Standorten, während KI risikoreiche Präparate zur Überprüfung durch Senioren priorisiert. Dieser Arbeitsablauf ermöglicht es regionalen Krankenhäusern, auf Subspezialitätsexpertise zuzugreifen, ohne geografischen Einschränkungen zu unterliegen, und erweitert die Reichweite des Marktes für Fluoreszenz-in-situ-Hybridisierung in ländlichen Gebieten. Da Sonden- und Bildgebungsanbieter schlüsselfertige Pakete gemeinsam entwickeln, entwickelt sich die Preisgestaltung in Richtung ergebnisbasierter Modelle, die an Berichtsvolumina geknüpft sind, was Anbieter- und Laboratoriumsanreize aneinander angleicht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Zelltherapie-Qualitätskontrolle beschleunigt WachstumDie Krebsdiagnostik blieb im Jahr 2025 mit einem Marktanteil von 61,85 % an der Fluoreszenz-in-situ-Hybridisierung der Anker und umfasste Brust-, Lungen- und hämatologische Assays. Die Brustkrebstestung profitiert von ausgereifter Kostenerstattung und klaren ASCO-CAP-Leitlinien, während Lungenfusionstests mit der Sequenzierung der nächsten Generation konkurrieren, aber in schnellen intraoperativen Umgebungen ihren Wert behalten. Pränatale und konstitutionelle genetische Screenings liefern stabile Volumina, obwohl ihr Wachstum hinter der Onkologie zurückbleibt. Die Marktgröße für Fluoreszenz-in-situ-Hybridisierung im Bereich der Qualitätskontrolle von Zell- und Gentherapien wächst, da Regulierungsbehörden die Anforderungen an die genomische Stabilität verschärfen. Geneditierte CAR-T-Prozesse integrieren Mehrfarben-FISH-Panels, um Vektorintegrationshotspots vor der Chargenfreigabe zu erkennen. Einzelzell-Ansätze kartieren die klonale Diversität und gewährleisten Wirksamkeit und Sicherheit.
Mit dem Reifen lebender Medizin komprimieren sich die Fenster für die Chargenfreigabetestung, was Laboratorien zwingt, Hybridisierung und Auswertung zu automatisieren. Anbieter liefern nun GMP-konforme Sonden-Kits mit Analysezertifikat für regulatorische Einreichungen. Partnerschaften zwischen Therapieentwicklern und Diagnostikunternehmen verkürzen die Validierungszeitpläne und stimmen den Assay-Einsatz auf die Meilensteine der Phase-3-Studie ab. Diese Synergie zieht neues Kapital in die Branche der Fluoreszenz-in-situ-Hybridisierung und beschleunigt die globale Standardisierung von Best-Practice-Qualitätskontrollprotokollen.
Nach Endnutzer:
Pharmaunternehmen führen Wachstum anKlinische Diagnoselabore lieferten 46,95 % des Umsatzes im Jahr 2025, gestützt durch routinemäßige Onkologietestung, die über zentralisierte Modelle verwaltet wird. Zytogenetik-Abteilungen in Krankenhäusern beherrschten etwa ein Viertel der Volumina, mit Fokus auf komplexe Karyotyp-Interpretation. Akademische Zentren und Auftragsforschungsorganisationen lieferten zusammen Nischenforschungs- und Überkapazitäten. Pharma- und Biotechnologieunternehmen stehen jedoch vor der schnellsten CAGR von 10,91 %, da sie FISH für biomarkergesteuerte Studien internalisieren. Die Übernahme von BioVectra durch Agilent für USD 925 Millionen unterstrich die Bedeutung der internen Kontrolle von Oligonukleotiden. Arzneimittelsponsoren streben Datensouveränität, schnellere Iteration und Abstimmung mit regulatorischen Einreichungspaketen an. Folglich rüsten sie Prozessentwicklungseinheiten mit automatisierten Bildgebungsgeräten und validierten Sonden aus, was die Präsenz des Marktes für Fluoreszenz-in-situ-Hybridisierung auf Industriegeländen erweitert.
Servicebereiche von Anbietern betreiben nun eingebettete Laboratorien innerhalb von Sponsor-Einrichtungen, um diagnostisches Know-how mit therapeutischen Arbeitsabläufen zu verbinden. Dieses Modell reduziert die Probenilogistik und schützt geistiges Eigentum, während Abonnementverträge Kapitalausgaben in Betriebsbudgets umwandeln. Da sich Portfolio-Pipelines in solide Tumore und seltene Erkrankungen diversifizieren, erweitern sich die FISH-Assay-Menüs, stärken Anbieterbeziehungen und vergrößern den Markt für Fluoreszenz-in-situ-Hybridisierung.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika-Markt für Fluoreszenz-in-situ-Hybridisierung
Nordamerika hielt 2025 einen Umsatzanteil von 42,55 %, gestützt durch eine umfassende Krankenversicherungsabdeckung, große Krebszentren-Netzwerke und ein Ökosystem aus Referenzlaboratorien. Die Vereinigten Staaten profitieren von klaren FDA-Zulassungswegen und nationalen Eignungsprüfprogrammen, die die Assay-Qualität sicherstellen. Kanada verzeichnet stabiles Wachstum durch das allgemeine Gesundheitssystem, während Mexikos Privatkliniksegment portable FISH-Lesegeräte für das onkologische Screening einsetzt. Die Region beherbergt zudem zahlreiche KI-Start-ups, die Algorithmen in bestehende Laborinformationssysteme lizenzieren und so den Plattformwert steigern.
Europa-Markt für Fluoreszenz-in-situ-Hybridisierung
Europa, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich, trug zur weltweiten Nachfrage bei. Die IVDR-Konformität erhöhte die kurzfristigen Kosten, setzte jedoch Qualitätsstandards, die Anbieter mit solider Dokumentation begünstigen. Italiens Einsatz von Deep Learning für digitale Schnitte förderte Erstattungsdiskussionen für Telepathologie-Dienste. Spanien und andere südeuropäische Märkte integrieren Begleitdiagnostika in nationale Krebsstrategien und erweitern so den Patientenzugang. Trotz Währungsdrucks unterstützen öffentliche Digitalisierungsmittel im Gesundheitswesen die Beschaffung automatisierter FISH-Systeme.
Asien-Pazifik-Markt für Fluoreszenz-in-situ-Hybridisierung
Asien-Pazifik wird voraussichtlich die höchste CAGR von 9,83 % verzeichnen. Chinas Reformen der öffentlichen Krankenversicherung listen nun mehrere FISH-Assays, was die Akzeptanz im ländlichen Raum fördert. Indiens führende Institute erproben KI-Tools, die Berichtszeiten verkürzen und die Interpretation standardisieren. Japans alternde Bevölkerung erhöht das Screening-Volumen, während Australien und Südkorea entwickelte Erstattungsmodelle mit lebhaften Biotech-Pipelines verbinden. Lokale Sondenfabriken senken die Kosten und umgehen Logistikverzögerungen, was die Akzeptanz in Südostasien aufrechterhält. Portable, batteriebetriebene Lesegeräte dienen onkologischen Feldprogrammen in Indonesien und Vietnam und erweitern die Reichweite des Marktes für Fluoreszenz-in-situ-Hybridisierung.
Wettbewerbslandschaft
Marktkonzentration
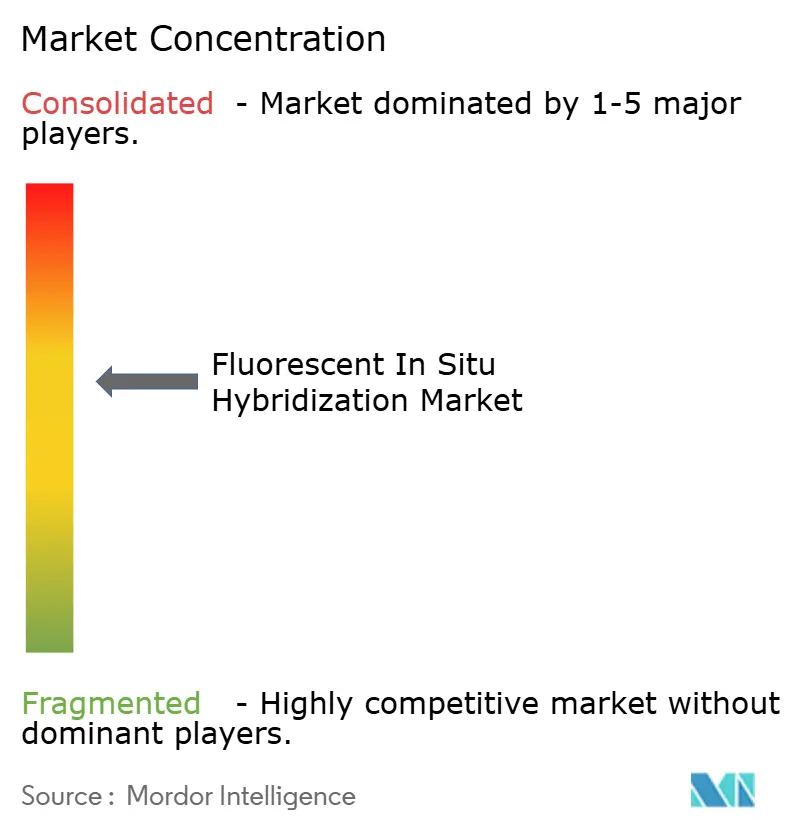
Der Markt für Fluoreszenz-in-situ-Hybridisierung zeigt eine moderate Konsolidierung. Eine kleine Gruppe globaler Anbieter integriert Sondenherstellung, Instrumentierung und Analysesoftware und ermöglicht so gebündelte Lösungen, die Premiumpreise erzielen. Abbott verfügt über eine der größten kommerziell verfügbaren Sondenbibliotheken mit mehr als 300 Vysis-Assays, die häufige und seltene onkogene Targets abdecken. Roche, Agilent und Thermo Fisher investieren in KI-Akquisitionen, um den Rollout der digitalen Pathologie zu beschleunigen. Vertikale Integration sichert die Komponentenqualität und vereinfacht regulatorische Einreichungen, was besonders unter IVDR wichtig ist.
Strategische Kooperationen mit Pharmaunternehmen für die Co-Entwicklung von Begleitdiagnostika bleiben ein zentrales Thema. Solche Partnerschaften stimmen die Assayvalidierung mit den Zeitplänen der Arzneimittelregistrierung ab und garantieren anfängliche Testvolumina, sobald Therapien den Markt erreichen. Markteinsteigende konzentrieren sich auf differenzierte Nischen. Unternehmen, die Multiplex-FISH für die räumliche Transkriptomik entwickeln, bedienen Forschungskunden, die Tausende von Genzielen benötigen. Andere bauen tragbare Systeme für dezentralisierte Krebsprogramme in ressourcenarmen Umgebungen. Akquisitionsaktivitäten konzentrieren sich auf die Schließung von Portfolio-Lücken in Automatisierung, Cloud-Analytik und GMP-Sondenproduktion.
Die regulatorische Kontrolle prägt die Wettbewerbsdynamik. Anbieter, die nach ISO 13485 zertifiziert und EU-IVDR-konform sind, erhalten schnellere Akzeptanz bei Krankenhausausschreibungen. Kleinere Unternehmen sehen sich mit hohen Dokumentationskosten konfrontiert, was Lizenzierungsvereinbarungen mit größeren Akteuren fördert. Der Fachkräftemangel treibt die Nachfrage nach schlüsselfertigen automatisierten Linien an, die die Bedienschritte minimieren. Dieses Umfeld hält die F&E-Ausgaben für Robotik, KI und neuartige Fluorophore aufrecht und stärkt Wettbewerbsbarrieren rund um geistiges Eigentum und Servicenetzwerke.
Marktführer in der Branche der Fluoreszenz-in-situ-Hybridisierung
-
Agilent Technologies
-
Genemed Technologies Inc.
-
Thermo Fisher Scientific Inc.
-
PerkinElmer
-
F. Hoffmann-La Roche Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fluorescent In Situ Hybridization Markt Unternehmen in diesem Bericht
- Agilent Technologies
- Abbott Molecular
- Thermo Fisher Scientific
- Roche
- PerkinElmer
- Bio-Rad Laboratories
- Merck
- QIAGEN
- Oxford Gene Technology
- BioView
- Biocare Medical
- Genemed Biotechnologies
- OPKO Diagnostics
- Advanced Cell Diagnostics
- Abnova
- Biodot
- Cytocell Ltd
- Danaher
- Empire Genomics
- ZytoVision
Lesen Sie die Analyse der Fluorescent In Situ Hybridization-Unternehmen
Marktchancen und Zukunftsaussichten
Die Ausweitung der Companion-Diagnostik im Bereich der HER2-Stratifizierung schafft Freiraum für ISH/FISH-Anbieter, die standardisierte, therapiegebundene Workflows in pathologischen Laboren bereitstellen können. Regulatorische und marktzugangsrelevante Signale umfassen Meilensteine von Roche/Ventana rund um VENTANA HER2 Dual ISH und verwandte HER2-Testanwendungen (einschließlich HER2-ultraniedrig und der Abstimmung mit der ENHERTU-Kennzeichnung bei metastasiertem Brustkrebs) sowie den FDA-Vorschlag (Juni 2025), In-situ-Hybridisierungs-Testsysteme (ISH) zur Verwendung mit entsprechenden zugelassenen therapeutischen Produkten neu zu klassifizieren, was den Wert gut dokumentierter, therapiegebundener Assays erhöht. Für Laboratorien bildet die CLSI-Richtlinie MM07 die Grundlage für Chancen in der Sondenentwicklung, Validierung und Qualitätssicherung und unterstützt die Einführung in Netzwerken, die eine konsistente standortübergreifende Leistung und auditfähige Dokumentation benötigen.
Digitalisierung und Automatisierung sind die wichtigsten Umsetzungsprioritäten, da die FISH-Volumina zunehmen, während die Verfügbarkeit von Fachpersonal begrenzt bleibt. Auf der AACR 2026 wurden in Präsentationen skalierbare, digital gestützte FISH-Workflows für die Bewertung von HER2 und genomischen Biomarkern in FFPE-Gewebe mit automatisierter Bewertung und standortübergreifender Konkordanz unter Verwendung digitaler Pathologie-Tools wie HALO, QuPath und Visiopharm hervorgehoben, was die Nachfrage nach integrierten Workflows aus Scanner, Software und LIS/EMR-Anbindung verstärkt. Auf der Angebotsseite erweitern lokalisierte Sondenherstellung und einsatzbereite Assay-Bibliotheken den Zugang über die Top-Zentren hinaus, während Onkologieprogramme im asiatisch-pazifischen Raum und in Schwellenmärkten Raum für tragbare Lesegeräte und Reagenzienmiet- oder Pay-per-Test-Modelle schaffen, die die Automatisierungsbarriere von 350.000-400.000 USD für Krankenhäuser der mittleren Kategorie senken.
Neueste Industrielle Entwicklungen in Fluorescent In Situ Hybridization Markt
- März 2026: Agilent Technologies gab eine endgültige Vereinbarung zum Erwerb von Biocare Medical für 950 Millionen USD bekannt, wodurch Immunhistochemie- und FISH-Pathologielösungen in das Portfolio aufgenommen werden. Die Übernahme stärkt Agilents Position bei End-to-End-Workflows der anatomischen Pathologie, die Färbung, Sonden und Interpretation kombinieren, und unterstützt Bündelangebote für klinische Laboratorien.
- September 2025: Roche gab die CE-IVDR-Zulassung für den VENTANA HER2 (4B5)-Assay bekannt, der die Identifizierung von Patienten mit HER2-ultraniedrigem Brustkrebs und Gallengangskrebs in Europa unterstützt. IVDR-konforme Kennzeichnung und Dokumentation können die Teilnahme an Ausschreibungen und die standortübergreifende Standardisierung für Laboratorien vereinfachen, die auf konforme Companion-Diagnostik-Workflows umsteigen.
- Juni 2024: Ikonisys und Ulisse BioMed gaben eine strategische Partnerschaft zur Unterstützung von Innovationen in der Krebsdiagnostik bekannt. Die Zusammenarbeit verbindet automatisierte Mikroskopie und Analyse mit Fähigkeiten zur Assay-Entwicklung und spiegelt den anhaltenden Vorstoß der Anbieter zu automatisierteren und reproduzierbareren Onkologie-Testworkflows wider.
Fluorescent In Situ Hybridization Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Fluorescent In Situ Hybridization (FISH)-Testlösungen, die DNA- oder RNA-Ziele mithilfe von Fluoreszenzsonden in klinischen und Forschungsabläufen erkennen oder lokalisieren, einschließlich der unterstützenden Werkzeuge, die zur Durchführung und Auswertung von FISH-Assays erforderlich sind.
Ausschlüsse aus dem Umfang: Eigenständige histopathologische Färbemittel, die nicht für FISH verwendet werden, sowie umfassendere Genomtests, die keine FISH-Sondenhybridisierung verwenden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Instrumente
- Vollautomatisierte FISH-Workstations
- Manuelle Fluoreszenzmikroskope
- Digitale Bildgebungs- & Analysesysteme
- Kits & Reagenzien
- DNA-Sonden
- RNA-Sonden
- PNA-/LNA-Sonden
- Software & Dienstleistungen
- Instrumente
- Nach Anwendung
- Krebsdiagnostik
- Brustkrebs
- Lungenkrebs
- Hämatologische Malignitäten
- Screening auf genetische Erkrankungen
- Neurologische Störungen
- Begleitdiagnostika
- Qualitätskontrolle bei der Herstellung von Zell- & Gentherapien
- Sonstiges
- Krebsdiagnostik
- Nach Endnutzer
- Klinische Diagnoselabore
- Zytogenetik-Abteilungen in Krankenhäusern
- Akademische & Forschungsinstitute
- Pharma- & Biotechnologieunternehmen
- Auftragsforschungsorganisationen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das anfängliche Nachfragebild und die Betriebsannahmen zu erstellen, die das Modell verankern. Wir stützten uns auf öffentliche Gesundheits- und Forschungssignale wie Krebsinzidenz und Screening-Leitlinien der Weltgesundheitsorganisation, des US-amerikanischen Nationalen Krebsinstituts und der Veröffentlichungen der Zentren für Krankheitskontrolle und -prävention und ergänzten diese durch Labor- und Diagnostikkontext aus FDA-Datenbanken sowie begutachteten Fachzeitschriften zu Zytogenetik und molekularer Diagnostik.
Um die Nachfrage in Ausgaben umzurechnen, haben wir außerdem Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichte sowie Verbands- und Gesellschaftsseiten ausgewertet, die zytogenetische Testpraktiken und Erstattungsrichtungen erörtern. Wo sinnvoll, haben wir standardisierte Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen sowie Patentdatenbankausgaben herangezogen, um Produkteinführungen, die Einführung von Assays und Preisbewegungen zu überprüfen. Diese Liste ist nur illustrativ; weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Fragebögen mit Leitern zytogenetischer Labore, Managern von Krankenhaus- und Referenzlaboren, Distributoren sowie technischen Spezialisten, die in FISH-Arbeitsabläufe in der Region Asien-Pazifik, EMEA und Amerika eingebunden sind. Ihre Beiträge halfen uns, typische Testmischungen zu bestätigen, wie häufig Analyseinstrumente ausgetauscht werden, wie die Preisgestaltung nach Kit, Sonde und Servicebündel aussieht und welche klinischen Anwendungsfälle Marktanteile gewinnen. Anschließend haben wir die aus der Sekundärforschung gewonnenen Annahmen präzisiert, um das widerzuspiegeln, was die Befragten beschrieben haben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 38 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der auf Krankheitslast und Testintensität basiert, wobei diagnostizierte und überwachte Kohorten in wahrscheinliche FISH-Testvolumina nach Hauptindikation und Versorgungsumfeld übersetzt werden. Diese Volumina werden dann über eine durchschnittliche Verkaufspreisleiter für Kits und Reagenzien, Sonden, Instrumente sowie Software oder Dienstleistungen mit Ausgaben verknüpft, und die Gesamtwerte werden durch selektive Bottom-up-Näherungen wie Lieferanten- und Kanalfeedback zu installierter Basis, Auslastung und Nachfüllmustern gegengeprüft.
Zu den wichtigsten Modelleingaben gehören Testvolumina für onkologische und genetische Erkrankungen, Durchsatz- und Bearbeitungsziele zytogenetischer Labore, Ersatzzyklen für die installierte Basis von Analyseinstrumenten, Reagenzien- und Sondenverbrauch pro Test sowie Preisbewegungen nach Produktkategorie, einschließlich Verschiebungen hin zu höherwertigen Sondenpanels. Die Prognose wird mittels Szenarioanalyse erstellt, bei der die Einführung neuer Sondendesigns, die Erweiterung der Laborkapazitäten und die makroökonomische Finanzierungsrichtung mit Expertenkonsens einem Stresstest unterzogen und anschließend mit dem historischen Wachstumsmuster abgeglichen werden. Wo Bottom-up-Elemente für kleinere Länder unvollständig sind, werden Lücken durch die Anwendung validierter Labor- und Testbenchmarks und anschließende Skalierung anhand von Bevölkerungs- und Fallzahlproxys geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Prüfungen validiert, beginnend mit der internen Konsistenz über Volumina, Preise und implizierte Auslastung, gefolgt von Vergleichen mit unabhängigen Signalen wie der Richtung der Diagnostikausgaben, der Erweiterung der Laborkapazitäten sowie aktuellen Produktzulassungs- oder Markteinführungsaktivitäten. Zeigt ein Länderergebnis einen ungewöhnlichen Sprung, wird die Annahmenkette überprüft und Befragte werden erneut kontaktiert, wenn die Abweichung nicht durch ein dokumentiertes Ereignis erklärt werden kann.
Vor der Freigabe wird das Modell von einem weiteren Analysten geprüft, um sicherzustellen, dass Logik, Einheiten und Währungsbehandlung über alle Regionen hinweg konsistent sind. Der Datensatz wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie Preisschocks, größere Erstattungsänderungen oder starke Verschiebungen im Testverhalten. Unmittelbar vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Mordor Intelligence Marktgröße für den Fluorescent In Situ Hybridization Markt im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Quellen weisen häufig unterschiedliche Marktgrößen für FISH aus, da sie nicht immer dieselbe Produktabgrenzung berücksichtigen und zudem unterschiedliche Basisjahre, Preispunkte und Zeitpunkte der Währungsumrechnung wählen. Die Spanne wird größer, wenn eine Schätzung eher den Umsätzen aus Sonden allein entspricht, während eine andere die breiteren Workflow-Ausgaben einschließt.
Die wesentlichen Treiber der Abweichungen ergeben sich typischerweise daraus, was rund um den Assay-Workflow einbezogen wird, wie die durchschnittlichen Verkaufspreise über Kits, Sonden, Instrumente und Serviceelemente hinweg fortgeschrieben werden und wie häufig diese Preise und Wechselkurse aktualisiert werden, um die aktuelle Einkaufsrealität widerzuspiegeln. Indem Mordor Intelligence den Zeitpunkt der Währungsumrechnung und die Aktualisierungen der durchschnittlichen Verkaufspreise auf Produktebene in einem konsistenten jährlichen Aktualisierungszyklus hält und die Ergebnisse anschließend anhand von Laborauslastungs- und Installationsbasisdaten überprüft, reduziert Mordor Intelligence die Abweichungen, die sich in älteren Preislisten und gemischten Jahreswährungsbehandlungen ansammeln können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,30 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,02 Milliarden USD (2025) | Diese Zahl erscheint eher einer sondenorientierten Betrachtung zu entsprechen, die Instrumente und Workflow-Software oder -Dienstleistungen untererfassen kann; zudem wird ein anderes Basisjahr verwendet, das das implizierte Preisniveau verändert. |
| Branchenpublikation B | 0,95 Milliarden USD (2024) | Der niedrigere Wert entspricht der Preisgestaltung eines früheren Jahres und einer auf den Sondenmarkt beschränkten Abgrenzung, bei der das Wachstum des Testvolumens zwar berücksichtigt werden kann, die breiteren FISH-Workflow-Ausgaben und die spätere Entwicklung der durchschnittlichen Verkaufspreise jedoch nicht vollständig erfasst werden. |
Ein Vergleich der drei Zahlen zeigt, dass die Unterschiede hauptsächlich durch Umfang und Zeitpunkt erklärt werden, insbesondere dadurch, ob der gesamte FISH-Workflow berücksichtigt wird und ob Preise und Währungen auf dasselbe Jahr abgestimmt sind. Unser Ansatz hält die Treiber auf Testbedarf, installierte Basis und Preisgestaltung auf Kategorieebene zurückverfolgbar, was die abschließende Zahl leichter reproduzierbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Fluoreszenz-in-situ-Hybridisierung?
Der Markt beläuft sich im Jahr 2026 auf USD 1,30 Milliarden und soll bis 2031 USD 1,84 Milliarden erreichen, bei einer CAGR von 7,24 %.
Welche Produktkategorie hat den größten Anteil am Markt für Fluoreszenz-in-situ-Hybridisierung?
Kits und Reagenzien führen mit einem Marktanteil von 43,78 % und spiegeln die konstante Verbrauchsmaterialnachfrage aus Diagnoselaboratorien wider.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Investitionen in die Gesundheitsinfrastruktur, lokale Sondenproduktion und nationale Präzisionsmedizininitiativen treiben eine CAGR von 9,83 % in China, Indien und Japan an.
Wie beeinflussen KI-Tools die Branche der Fluoreszenz-in-situ-Hybridisierung?
KI-gestützte Bildanalyse steigert die Diagnosegenauigkeit, verkürzt die Interpretationszeit und unterstützt automatisierte Arbeitsabläufe, die Laboratorien bei der Bewältigung von Personalengpässen helfen.
Welche Faktoren treiben die Nachfrage nach FISH-Assays in der Herstellung von Zell- und Gentherapien an?
Regulierungsbehörden verlangen strenge Tests der genomischen Stabilität vor der Chargenfreigabe, und Mehrfarben-FISH-Panels erkennen chromosomale Aberrationen in gentechnisch veränderten Zellen, was eine CAGR von 10,36 % für diese Anwendung antreibt.
Welches Endnutzersegment wächst am schnellsten?
Pharma- und Biotechnologieunternehmen führen mit einer CAGR von 10,91 %, da sie FISH in die Entwicklung von Begleitdiagnostika und die Qualitätskontrolle der Zelltherapie integrieren.