
フロック接着剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
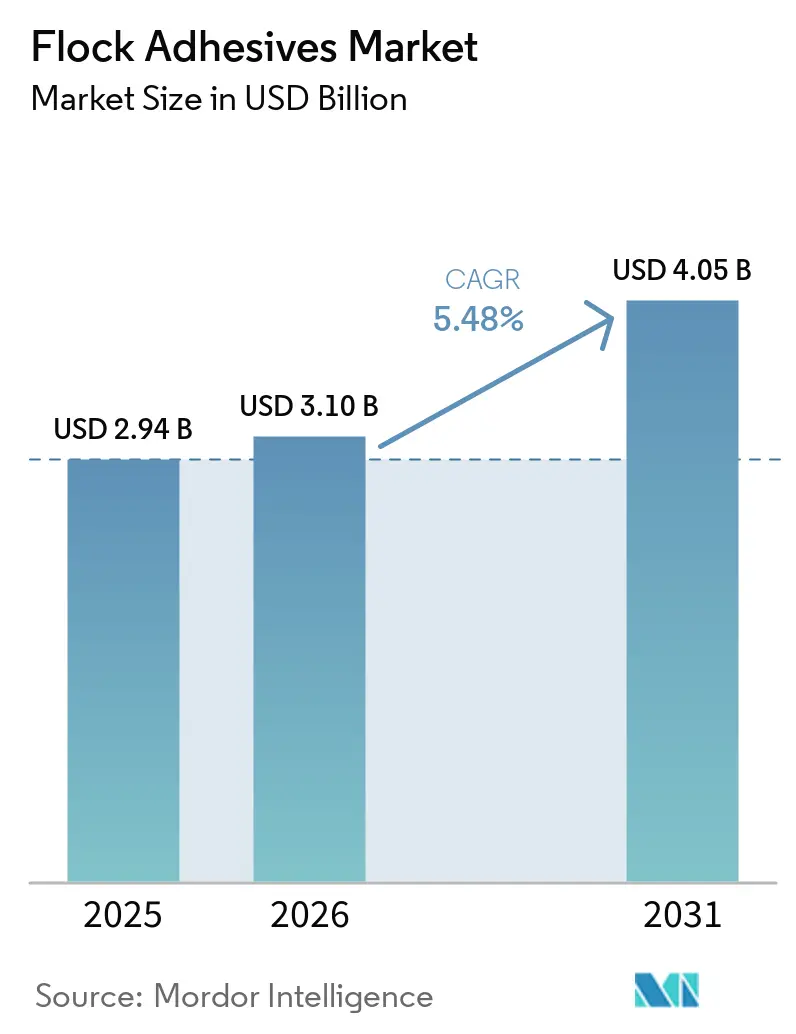
| 市場規模 (2026) | 3.10 十億米ドル |
| 市場規模 (2031) | 4.05 十億米ドル |
| 成長率 (2026 - 2031) | 5.48 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフロック接着剤市場分析
フロック接着剤市場規模は2025年に29.40億米ドルと評価され、2026年の31.00億米ドルから2031年には40.50億米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは5.48%です。成長は自動車内装需要に支えられており、電気自動車(EV)生産の拡大によって加速し、ソフトタッチの美観と熱機能性を重視するプレミアムパッケージング要件によって強化されています。水性・VOCフリー化学品への規制シフトが急速な製品再処方を促しており、特に欧州連合がジイソシアネートを規制し、中国が内装排出基準を強化する中でその傾向が顕著です。自動車用途は2025年のフロック接着剤市場において41.78%の最大シェアを占め、2031年にかけてCAGR 6.18%で最も速く拡大しており、ボリュームベースとイノベーションエンジンの二重の役割を担うセグメントであることを示しています。アジア太平洋地域は2025年に51.20%のシェアで地理的リーダーシップを維持し、2031年にかけてCAGR 6.05%の見通しあり、集中した自動車製造拠点と拡大するEVバッテリー生産能力から恩恵を受けています。一方、ポリウレタン樹脂システムは38.19%のシェアで支配的ですが、「その他」の化学品は最も強いCAGR 6.65%を示しており、規制強化に先手を打つためにアクリル、エポキシ、非イソシアネート代替品へと処方者がシフトしています。
主要レポートのポイント
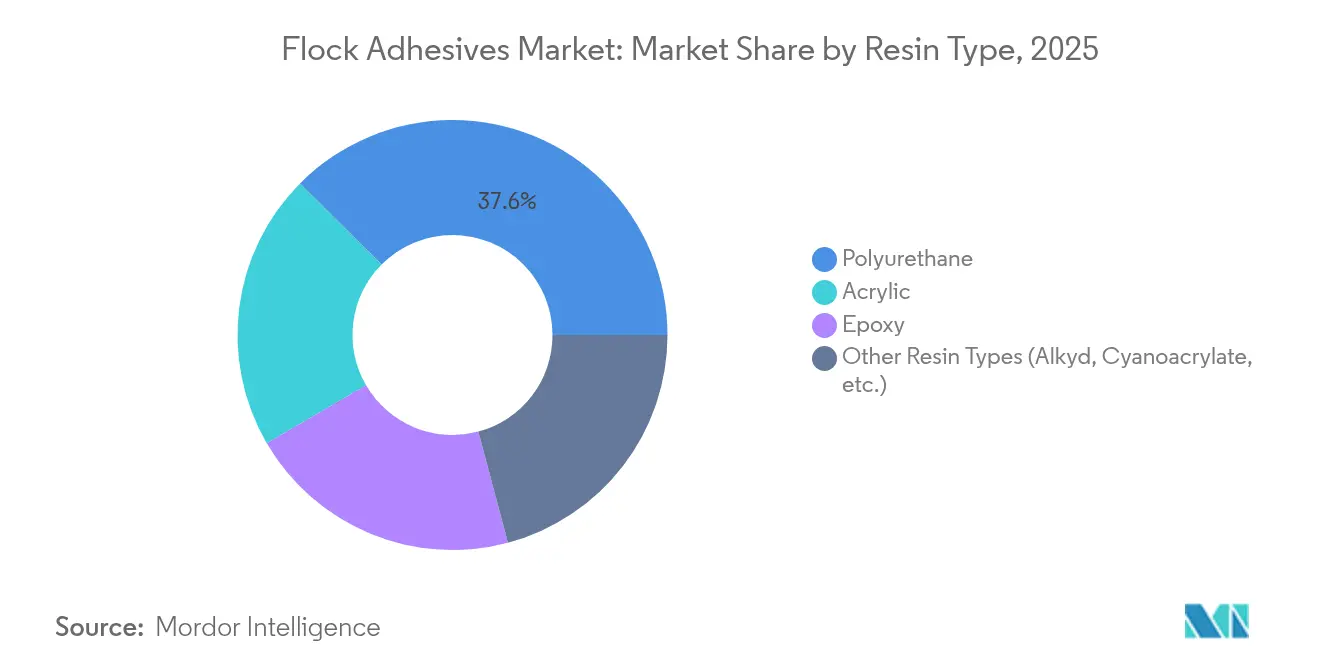
- 樹脂タイプ別では、ポリウレタンが2025年のフロック接着剤市場シェアの37.55%をリードし、一方でその他の樹脂タイプは2031年までに最高の6.53%のCAGRを記録すると予測されています。
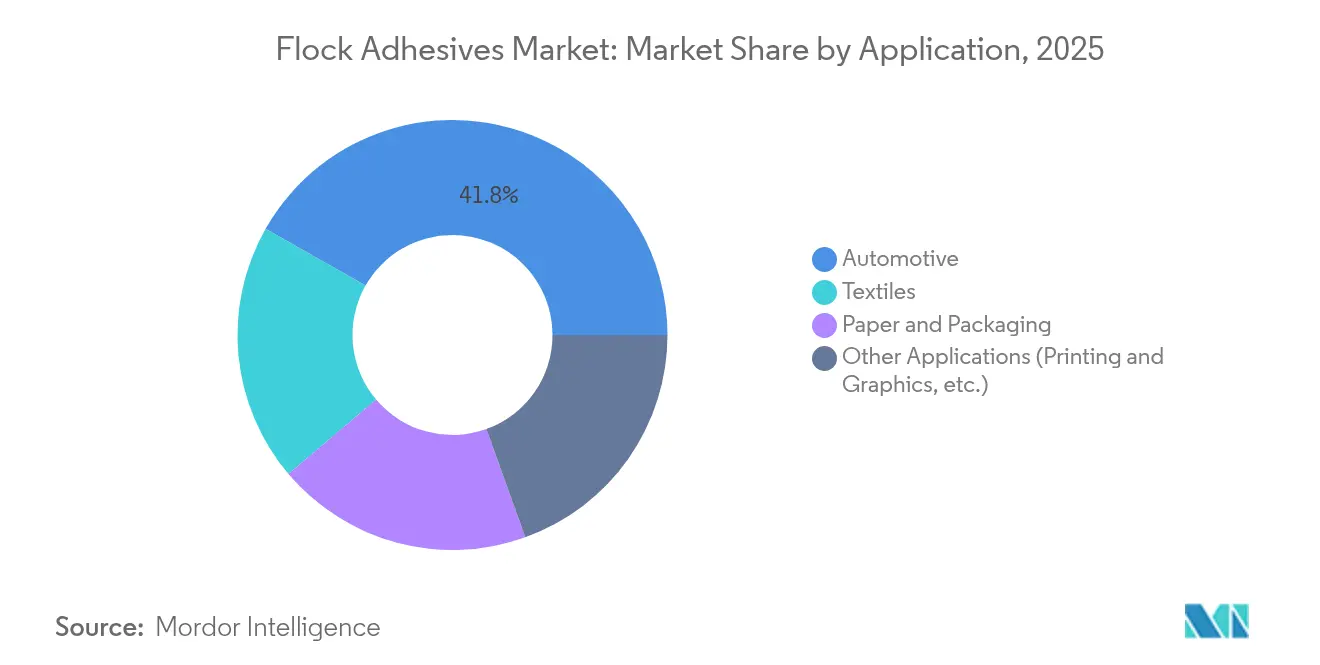
- 用途別では、自動車セグメントが2025年のフロック接着剤市場規模の41.78%のシェアを獲得し、2026年〜2031年の間に6.18%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のフロック接着剤市場シェアの51.20%を占め、同地域は2031年までに6.05%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルフロック接着剤市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コーティング生地および高級仕上げ製品への需要急増 | +1.2% | 北米・欧州のプレミアムセグメントを含むグローバル | 中期(2〜4年) |
| 軽量・低炭素車両内装部品の採用促進 | +1.8% | APACが中心、北米・欧州への波及 | 長期(4年以上) |
| 水性・VOCフリー化学品への規制シフト | +1.1% | EUおよび中国の規制が主導するグローバル | 短期(2年以内) |
| 電気自動車バッテリーパックにおけるフロック熱管理ライナー | +0.9% | APACおよび北米のEV製造拠点 | 中期(2〜4年) |
| 消費者向け電子機器包装におけるプレミアムアンボクシング美観 | +0.4% | 消費者向け電子機器市場に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コーティング生地および高級仕上げ製品への需要急増
自動車および高級品メーカーは、品質の高さを示すためにフロック素材の使用を強化しています。ダッシュボード、ピラー、収納トレイなどのキャビン部品は、グリップ感を高め、ガタつき音を低減するプラッシュな質感を得ています。プレミアム包装メーカーも同じ技術を採用し、ジュエリーボックスやスマートフォンケースが最初の触感から高級感を醸し出すようにしています。触覚的なアップグレードは小売価格の引き上げを支援し、ブランド差別化を強化します。これらの要因が合わさって、フロック接着剤に対するより広く安定した需要基盤が形成されています[1]。
軽量・低炭素車両内装部品の採用促進
自動車メーカーは、各モデルから数グラムを削減するために、重い締結具を接着剤接合複合パネルに置き換えています。フロック接着剤は薄いプラスチックと布地ラミネートを固定しながら、衝突、振動、耐久性試験に合格します。質量削減はEVの走行距離を直接延長し、消費者と規制当局が注目する指標です。クリップやネジが減ることでサイクルタイムが短縮され、リサイクルが簡素化されるため、組立ラインにも恩恵があります。電動化が広がるにつれ、軽量化の論拠がフロックソリューションをエンジニアリングの候補リストに留め続けています。
水性・VOCフリー化学品への規制シフト
欧州連合はジイソシアネートレベルを規制し、0.1%含有量を超える場合には追加の作業者訓練を義務付けており、中国は内装排出上限を低く設定しています。これらの政策により、処方者はアクリル分散液、非イソシアネートポリウレタン、その他の低溶剤システムへの移行を迫られています。早期に再設計したブランドは、グローバル調達入札において法令遵守の優位性を得ます。エンドユーザーは、より安全な職場環境とより環境に優しい製品ラベルの恩恵を受けます。したがって、規制変更は次世代フロック接着剤の成長触媒として機能します。
電気自動車バッテリーパックにおけるフロック熱管理ライナー
バッテリーモジュールは高温になり、熱を分散させながら電気的ショートを遮断するバリアが必要です。特殊接着剤で固定された短繊維が、セルハウジング上に絶縁性かつ導電性の層を形成します。この材料は防火安全試験と長期振動サイクルにも耐えなければなりません。性能への要求が高いため、自動車メーカーは実績ある処方に対してプレミアム価格を支払います。したがって、新しいEVが発売されるたびに、熱用途に特化したフロックサプライヤーの価値プールが拡大します。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| イソシアネートおよびアクリレート原料価格の変動 | -0.8% | 輸入依存地域で深刻な影響を受けるグローバル | 短期(2年以内) |
| 溶剤排出規制の強化 | -0.6% | EUおよび北米の規制管轄区域 | 中期(2〜4年) |
| レーザーテクスチャリングおよび代替仕上げとの競合 | -0.4% | グローバルのプレミアム自動車セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
イソシアネートおよびアクリレート原料価格の変動
接着剤メーカーは、石油化学誘導体に依存しており、そのコストは石油価格やサプライチェーンの混乱によって大きく変動します。最近のメタクリル酸の供給過剰により価格が12%下落しましたが、数週間後には樹脂メーカーが急激な値上げを実施しました。自動車OEMとの長期固定価格契約は、追加料金を転嫁する能力を制限します。小規模な処方者は、ヘッジ規模と多様化されたポートフォリオを欠くため、特に影響を受けやすい状況にあります。マージンの不確実性は、混乱期における大胆な設備投資を抑制します。
溶剤排出規制の強化
EUは2026年8月から車内のホルムアルデヒドを0.062 mg/m³に制限し、広範な試験と文書化を義務付けます。高VOC溶剤からの処方変更は、接着強度、耐老化性、硬化速度を変化させる可能性があります。追加のR&D支出は、新グレードが市場に出る前から収益性を圧迫します。規制承認の遅延により、エンドユーザーが代替品で対応しなければならない供給ギャップが生じる可能性があります。したがって、規制の枠組みは業界に直接的なコストと販売サイクルの摩擦の両方をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリウレタンの優位性が規制圧力に直面
ポリウレタンは2025年のフロック接着剤市場シェアの37.55%を獲得し、自動車基材との幅広い適合性と優れた熱耐性に支えられています。しかし、イソシアネートに対する規制上の精査が需要をシフトさせており、「その他」の樹脂タイプに予測される6.53%のCAGRがその証拠です。フロック接着剤市場規模において、非イソシアネート化学品はアクリルおよびエポキシ代替品が牽引力を増すにつれ、既存品を上回るペースで拡大すると予想されており、本質的に低いVOCと取り扱いの簡素化が主な要因です。Henkelの71%再生可能原料を含むバイオベースポリウレタンは、標準処方と比較して60%のCO₂削減を実証しており、持続可能性の訴求が購買基準にどのように転換されるかを示しています。
規制当局はジイソシアネート製品に対して作業者訓練と厳格な表示を義務付けており、OEMは適合する代替品を要求するようになっています。処方者は、ジイソシアネート閾値0.1%を超えることなく接着性、柔軟性、熱サイクル要件を満たすアクリル分散液および非イソシアネートポリウレタン(NIPU)化学品のスケールアップで対応しています。法令遵守、性能、コストのバランスを取れるサプライヤーは、従来品が段階的規制に直面する中でプレミアムマージンを獲得するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:自動車セクターが規模とイノベーションの両方を牽引
自動車内装は2025年に41.78%のフロック接着剤市場シェアで支配的であり、触覚的なダッシュボード、ドアトリム、バッテリーパックライナーへの需要に後押しされ、6.18%のCAGRで拡大します。自動車電子機器だけに割り当てられるフロック接着剤市場規模は、ワイヤーハーネス、シートセンサー、インフォテインメントモジュールが柔らかく耐摩耗性のあるハウジングを必要とするにつれて増加します。EV開発はこのトレンドを加速させており、フロックインターフェースがコンパクトなバッテリーコンパートメント内で熱を分散させ、騒音を低減するためです。
車両以外では、テキスタイルと高級包装が重要ではあるものの成長の遅い市場として残っています。テクニカルファブリックはスポーツウェアや医療用衣料品のグリップと断熱性を向上させるためにフロックを使用し、高級消費者向け電子機器ブランドはプレミアムアンボクシング体験のためにフロックインサートに依存しています。印刷・グラフィックスは特殊コーティングの必要性が少ないデジタル手法に徐々にシェアを奪われていますが、触覚的なマーケティング素材のニッチな需要は依然として吸収しています。したがって、自動車のイノベーション牽引力はすべてのセグメントに波及しており、FMVSS 302の燃焼速度制限が車両キャビンに使用されるすべてのフロック接着剤に厳格な火炎拡散基準を課しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
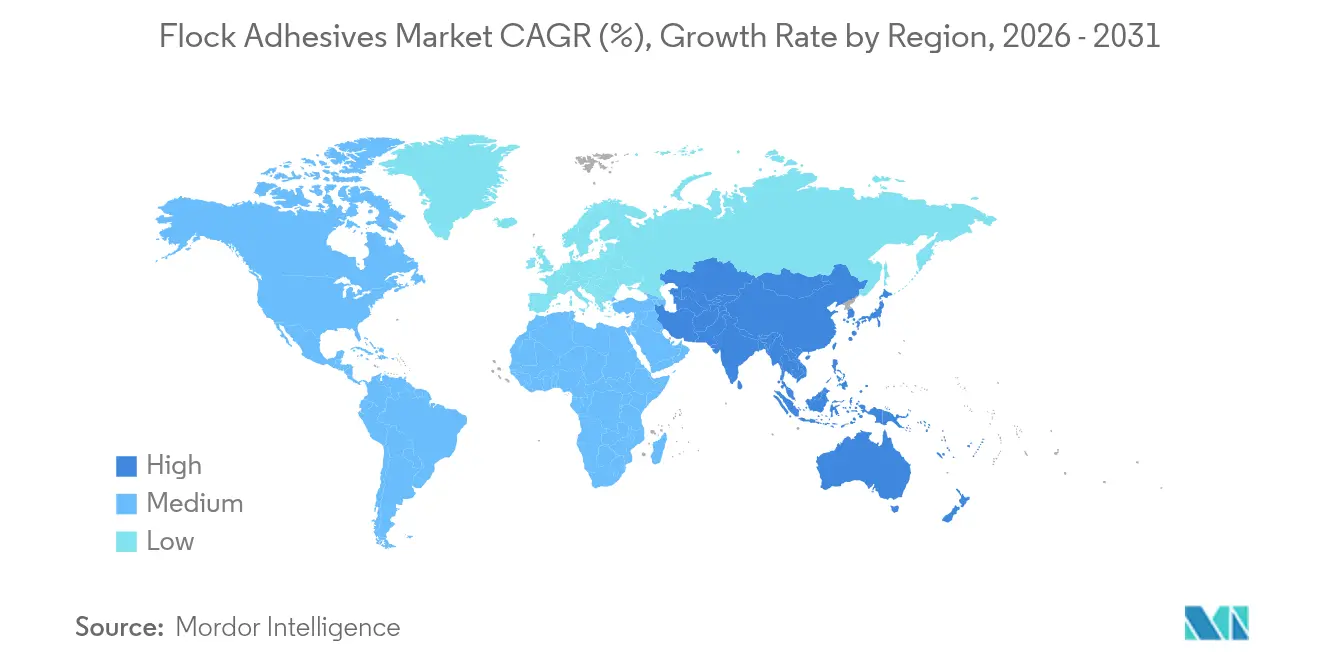
アジア太平洋は2025年のフロック接着剤市場シェアの51.20%を占め、2031年までに6.05%のCAGRで成長する見込みです。中国は、国内ブランドと輸出志向の組立業者が知覚品質を高め低VOC規制を満たすためにフロック内装を採用する中、地域需要の中核を担っています。SikaによるLiaoningおよびシンガポールの新工場は、リードタイムを短縮し新興バッテリー熱管理ニーズに合わせた化学品を提供することを目的とした現地設備投資を示しています。日本と韓国は、電子機器および自動車向けにエポキシベースおよび低ホルムアルデヒド排出システムをスケールアップする材料科学のリーダーシップで数量を補完しています。
北米は成熟しているが技術的に要求の高い消費で続いています。OEMは持続可能性とサプライチェーンの透明性に関する厳格な調達基準を施行しており、水性分散液とバイオベース原料の急速な採用を促進しています。公共インフラおよび軍の調達チャネルは、鉄道内装や航空宇宙キャビン設備のニッチなフロック用途を支援し、車両生産が横ばいであっても基本需要を維持しています。
欧州は厳格な規制とイノベーションのリーダーシップを融合させています。欧州大陸の循環経済行動計画は2027年までにデバイスの取り外し可能なバッテリーを義務付けており、フロックが使用済み時にきれいに分離しなければならない新たな剥離可能接着剤のニッチを生み出しています。Power Adhesivesは最近、44%のバイオベース原料を含む認定生分解性ホットメルトシステムを導入しており、これはフロック処方に広がる可能性のあるテンプレートです。
南米、中東、アフリカは合わせて控えめな数量を示しますが、サプライチェーンの多様化に伴い重要性が高まっています。ブラジルは現地調達のフロックトリムに依存する自動車組立能力を拡大しており、湾岸地域の石油化学統合は競争力のある樹脂原料を提供しています。アフリカ市場は初期段階にとどまっていますが、高成長の都市中心部への近接性を求める消費者向け電子機器包装業者からの投資を集めています。

規制環境
フロックアクセサリー用接着剤の規制遵守は、化学物質の分類、表示、および排出制限によってますます形作られており、配合者を水性および低VOC化学品へと押し進めている。欧州連合では、含有量0.1%を超えるジイソシアネートの制限と関連する作業者訓練要件が、自動車内装に使用されるポリウレタン系システムの調達・再配合の優先順位に影響を与えており、一方で中国は室内材料の車内排出上限を厳格化している。
排出および労働安全規則を超えて、より広範な化学物質のガバナンスと規格が市場アクセスに影響を及ぼしている。EUは2025年から2026年にかけて、CLPフレームワークに関連する更新を通じて化学物質の表示および包装要件の簡素化に関する作業を進めており、英国は化学物質分類や市場アクセス要件の一部を更新する「化学物質(健康及び安全)(改正、附随的及び経過規定)規則2026」を制定した。地域を問わず、REACH(EU)およびTSCA(米国)に基づく物質報告および文書化への期待は、グローバルサプライヤーにとって依然として中核的な関門項目である。性能検証には、技術用途向けにISO 4624引張付着強度などの標準化された試験がますます参照されている。
バリューチェーン分析
フロックアクセサリー用接着剤のバリューチェーンは、ポリウレタン、アクリル、エポキシ樹脂などの主要原料の川上サプライヤーから始まり、粘着付与剤、触媒、レオロジー調整剤などの添加剤、そして溶剤系システムにおいては粘度と塗布挙動を調整するために使用されるキャリアが加わる。専門接着剤の配合者は、繊維の固定、可使時間、硬化プロファイル、耐熱性、低排出性能などのフロッキング要件に合わせて製品を調合・調整し、接着強度と耐久性試験に基づく品質管理によって支えられている。
川下では、接着剤は直接のOEM供給と専門化学品ディストリビューターを通じて流通し、これらは自動車、繊維、包装の加工業者向けに、塗布装置の設定、プロセスウィンドウの管理、コンプライアンス文書化に関する技術サービスを提供する。ボトルネックは、原材料価格の変動性(特にイソシアネートおよびアクリレート関連の原料)、認証スケジュールを乱しかねないコンプライアンス主導の再配合サイクル、複数拠点の供給網全体で一貫したポリマーおよび繊維の適合性を確保する必要性の周辺に集中する傾向がある。低排出および非イソシアネート代替品を目指す取り組みを含む、大手化学企業と接着剤メーカーとの提携は、エンドユーザーが標準化されグローバルに展開可能な仕様を求める中で、差別化をますます形作っている。
競合環境
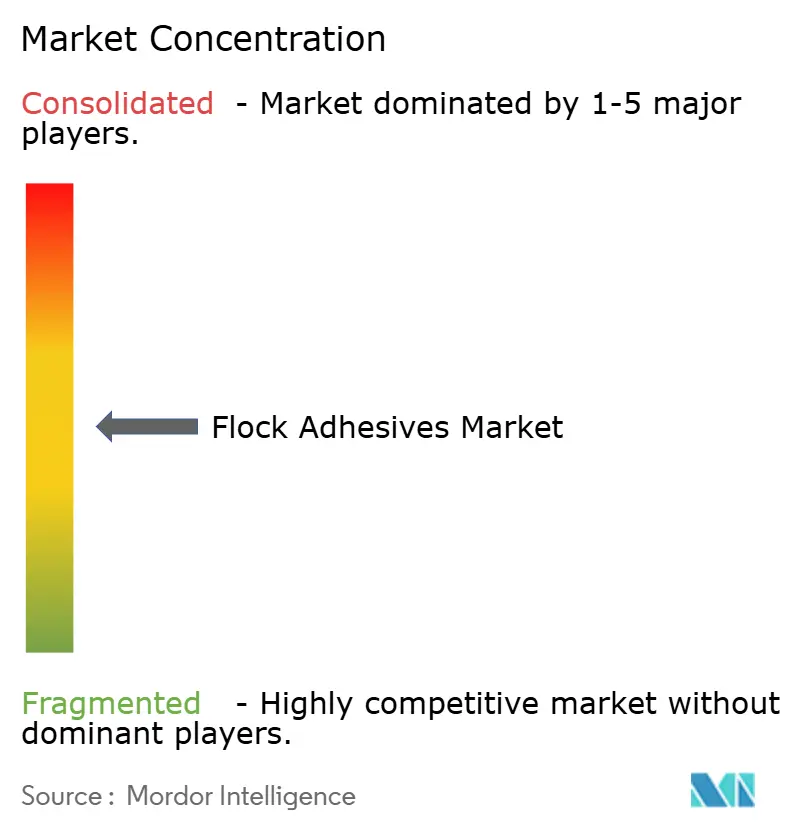
フロック接着剤産業は中程度に分散しています。3M、Henkel、Sikaがグローバルティアを構成し、幅広いポートフォリオ、複数地域での生産、多額のR&D支出によって差別化されています。DELOは年間収益の15%を研究に充てており、業界標準をはるかに上回るこの投資がバッテリー熱用途向けの新規化学品を支援しています。戦略は価格競争ではなく価値に重点を置いており、フロッキングは安全性が重要またはプレミアムな触覚的役割に使用されることが多く、性能プレミアムが受け入れられるためです。
技術パートナーシップが持続可能性への転換を加速させています。HenkelはCelaneseとCO₂回収原料で協力し、SikaはULTRA低VOCダッシュボード向けの分散液を開発しています。SwissFlock AGやNyatexなどの地域専門企業は、グローバル大手が見落とす中堅OEMにカスタムレオロジーとファイバーアンカーソリューションを提供することでニッチなシェアを確保しています。
脅威はレーザーテクスチャリング、プラズマコーティング、マイクロモールディングプロセスから生じており、これらは材料を最小化しリサイクルを合理化します。KEYENCEのレーザー構造化は、接着剤層と繊維を排除しながらエネルギー使用量を削減し、基材に直接触覚的なマイクロパターンをエッチングすることができます。既存企業は、純粋にテクスチャ加工されたプラスチックがまだ匹敵できない優れたソフトタッチ、グリップ、音響減衰に関する価値提案で対抗しています。原料の変動性はマージン管理を複雑にし、生産者が原材料をヘッジし、石油化学品から価格を切り離すバイオベースまたは廃棄物由来の原料を探索するよう圧力をかけています。
フロック接着剤産業リーダー
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
Dow
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
明確な機会は、OEMが内装材仕様をVOCおよびジイソシアネート規制の厳格化に合わせる中で、特に欧州と中国において、水性、無溶剤、非イソシアネート系システムへの代替が加速することにある。自動車は2025年に41.78%のシェアで最大の用途基盤であり続けており、フロックアクセサリー用接着剤は、防音やEVバッテリーパックライナー性能など、美観を超えた機能的役割にますます使用されている。これにより、耐熱性、耐摩耗性、耐久性の目標を満たしつつ検証済みの低排出配合が入り込む余地が生まれている。
コンプライアンスと標準化の要件が切り替えの契機を生む場面で、追加の空白領域が生まれつつある。ISO 4624引張付着検証などの文書化された試験体制と製品性能を組み合わせ、堅牢なSDSと物質報告を提供するサプライヤーは、複数地域での調達における認証上の摩擦を軽減できる。供給側では、アジア太平洋地域における能力増強と現地化投資が、EV関連の熱管理用途や高級内装トリムへのより迅速なカスタマイズを支えている。大手グローバル企業が強調するバイオベースおよびCO2削減含有量アプローチを含む、サステナビリティ志向の配合もまた、ブランド表示や低臭気性の主張が材料選定に影響する高級包装や耐久消費財セグメントへの道を提供する。
最近の業界動向
- 2026年6月:欧州連合理事会は、EUのCLPフレームワークを改正する妥協案を進め、化学製品の表示および包装要件の簡素化を目指した。国境を越えて販売するフロックアクセサリー用接着剤サプライヤーにとって、表示規則の簡素化は行政負担を軽減する一方で、イソシアネートおよび溶剤関連システムに関する正確な危険性伝達への圧力を維持することになる。
- 2025年6月:Sikaは、フロックアクセサリー用接着剤を含む接着剤・シーラントの製造を目的とした新しい技術センターおよび製造プラントをインド・マハラシュトラ州プネーに開設した。現地生産とR&D能力の組み合わせは、自動車および産業用途における顧客認証サイクルの迅速化を支え、世界需要の中心となる地域でのリードタイムを短縮する。
- 2024年7月:Henkel Adhesives Technologies India Private Limitedは、マハラシュトラ州プネー近郊のクルクムブ製造施設の第3期拡張を完了した。追加された生産能力と製造拠点は、インド産業界が使用する高性能接着剤グレードの供給継続性を強化し、一貫した品質とコンプライアンス文書化を必要とする用途向けの現地調達を強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、フロック接着剤市場は、工業用および消費者用途にわたって耐久性のあるフロック加工表面を実現するために基材にフロック繊維を接着するために使用される接着剤化学品からの収益として定義されます。規模の把握は金額ベースで行われ、主要地域にわたって一貫した形で整理されています。
対象範囲の除外事項:本規模の把握は、フロック繊維の価値、フロッキング装置、および接着剤コストが組み込まれているが個別に販売されていない川下の完成品の価値を除外しています。
セグメンテーション概要
- 樹脂タイプ別
- アクリル
- ポリウレタン
- エポキシ
- その他の樹脂タイプ(アルキド、シアノアクリレートなど)
- 用途別
- 自動車
- テキスタイル
- 紙・包装
- その他の用途(印刷・グラフィックスなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の把握、および検証
デスクリサーチ
デスクリサーチは、フロックコーティングおよび関連する接着剤使用が増加または減少している場所を説明するのに役立つ公開シグナルから始まり、それらのシグナルをモデルの需要ドライバーに変換しました。米国国勢調査局の製造データ、ユーロスタットの生産指標、国連コムトレードの貿易統計、および各国の税関ポータルなどのソースを参照し、関連する化学品およびコーティング材料カテゴリーの輸出入の方向性を把握しました。
前提条件を現実的に保つため、OSHA(労働安全衛生局)およびECHA(欧州化学品庁)の刊行物などの安全・規制参考資料、ならびに査読済みのポリマーおよびコーティング専門誌の技術論文を使用し、典型的な化学品、硬化システム、および使用パターンを確認しました。企業の提出書類、投資家向けプレゼンテーション、および報道は、生産能力の変化、製品発売、およびエンドマーケットへのエクスポージャーを追跡するために使用されました。財務および企業の関連性を相互確認するため、企業財務および情報に関する有料サブスクリプションを選択的に使用しました。ここに記されているデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの参考資料が使用されたため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次インプットは、原材料および処方の役割、コンバーター、ならびに自動車、テキスタイル、パッケージングにおいてフロック加工部品を指定するエンドユーザーを対象とした専門家インタビューおよび構造化サーベイを通じて収集されました。これらの対話を通じて、フロック接着剤として購入されるものと隣接する接着製品との区別を確認し、地域別の需要差異、価格動向、および典型的な代替行動を検証しました。
また、初期モデルの出力が樹脂タイプまたは用途別に異常な急変を示した場合には回答者に再確認を行い、最終的な前提条件が実際の購買パターンと一致するよう調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:16% | アジア太平洋:46% |
| 中位層:44% | 機能・ユニットリーダー:29% | 欧州・中東・フリカ:33% |
| 中小規模プレーヤー:22% | マネージャー:55% | 南北アメリカ:21% |
市場規模の把握と予測
コアモデルはトップダウンとボトムアップのロジックを組み合わせて使用しており、合計値が現実的であると同時に説明可能な状態を維持しています。トップダウン側では、関連する化学中間体および接着剤カテゴリーの生産・貿易指標を使用してアドレス可能な需要プールを再構築し、フロック接着用途に通常充当されるシェアでフィルタリングしています。
これらの合計値は、サンプリングされたサプライヤーの収益帯、用途分割に関するチャネルフィードバック、および自動車内装部品やテキスタイルコーティングなどの高使用量分野における平均販売価格×数量チェックなど、選択的なボトムアップ近似によって裏付けられています。追跡された主要インプットには、車両および内装部品のエンドユース生産動向、テキスタイルおよびアパレル生産の方向性、パッケージング活動、処方済み接着剤価格に影響を与える樹脂および溶剤の価格動向、ならびに規制強化に伴う水性または低VOCステムへの移行が含まれます。
予測については、インタビューで収集されたコンセンサス見解に基づくベースケースを軸にシナリオ分析を使用し、工業生産や車両生産見通しなどのマクロシグナルを用いて調整しました。ボトムアップチェックで小規模な地域処方業者をカバーできない場合、ギャップは輸入依存度、コンバーター活動、およびフィールドフィードバックで見られる典型的な断片化レベルから導出した地域固有の密度係数を使用して対処しました。
データ検証と更新サイクル
最終化の前に、地域合計、用途シェア、および含意される価格設定にわたって複数の分散チェックを実施し、出力が実際の購買行動から乖離しないようにしました。モデル結果は、貿易方向、工業生産サイクル、および既知の生産能力変化などの独立したシグナルと比較され、異常値は第二のアナリストによるパスを通じてレビューおよび修正されました。
樹脂価格の急激なリセット、溶剤システムに影響を与える規制シフト、または自動車生産の急激な変化など、主要なインプットが大幅に変化した合、回答者に再連絡して数量と価格への影響を確認します。レポートは年次で更新され、重要なイベントが特定された場合には中間更新が行われます。公開直前に最新のレビューが完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのフロック接着剤市場規模と他の公表推計との比較
フロック接着剤の公表市場規模がしばしば一致しないのは、各出版社が異なる方法で市場境界を設定し、価格設定と通貨換算のタイミングも異なるためです。本調査では、年次数値が定義の変更によってシフトしないよう、同一のコア需要プールを地域間で一貫して維持しています。
関連する化学カテゴリーの貿易方向、自動車内装およびテキスタイル生産からの用途レベルの需要チェック、および繰り返しのインタビュー検証が、Mordor Intelligenceの推計を広範な接着剤バスケットではなく、販売可能なフロック接着剤需要プールに結びつけるエビデンスポイントです。差異はまた、紙・パッケージングが完全なエンドユースブロックとして扱われるかどうか、樹脂ミックスの変化が年次でどのように価格設定されるか、および出版社がアジアでの採用についてより積極的なシナリオを使用するかどうかによっても生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.00億米ドル(2026年) | |
| 産業出版社A | 33.40億米ドル(2026年) | 自動車およびテキスタイルにおけるフロック接着を超えた隣接する特殊接着剤需要を取り込む可能性のある、より広い包含セットを使用しており、2026年の価値を引き上げるより高いベースイヤー価格水準を適用しています。 |
| 産業出版社B | 30.70億米ドル(2026年) | より低い2025年ベースから始まり、処方システムに対してより保守的な価格進行を引き継いでおり、数量が類似していても2026年の含意値を低下させています。 |
公表値の差異は主に境界の選択と価格が現在の年にどのように引き継がれるかによって説明され、フロック加工用途が使用される場所についての全く異なる見解によるものではありません。対象範囲を専用のフロック接着需要に結びつけ、外部活動シグナルおよびインタビューフィードバックに対して出力をチェックすることで、最終的な数値は透明性が高く、再現可能であり、年次間での照合が容易になっています。


レポートで回答される主要な質問
フロック接着剤市場の現在の規模はどのくらいですか?
フロック接着剤市場規模は2025年に29.40億米ドルと評価され、2026年の31.00億米ドルから2031年には40.50億米ドルに達すると推定されており、予測期間(20262031年)のCAGRは5.48%です。
フロック接着剤市場はどのくらいの速さで成長すると予想されますか?
市場は2026年から2031年の間に5.48%のCAGRで拡大すると予測されています。
フロック接着剤市場をリードする用途セグメントはどれですか?
自動車内装は2025年に41.78%のシェアを保有し、2031年まで最大かつ最も成長の速いセグメントであり続けます。
水性フロック接着剤が普及している理由は何ですか?
VOCとジイソシアネートを規制するEUおよび中国の規制が、メーカーに水性・無溶剤化学品の採用を促しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

