
フレキソ印刷市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
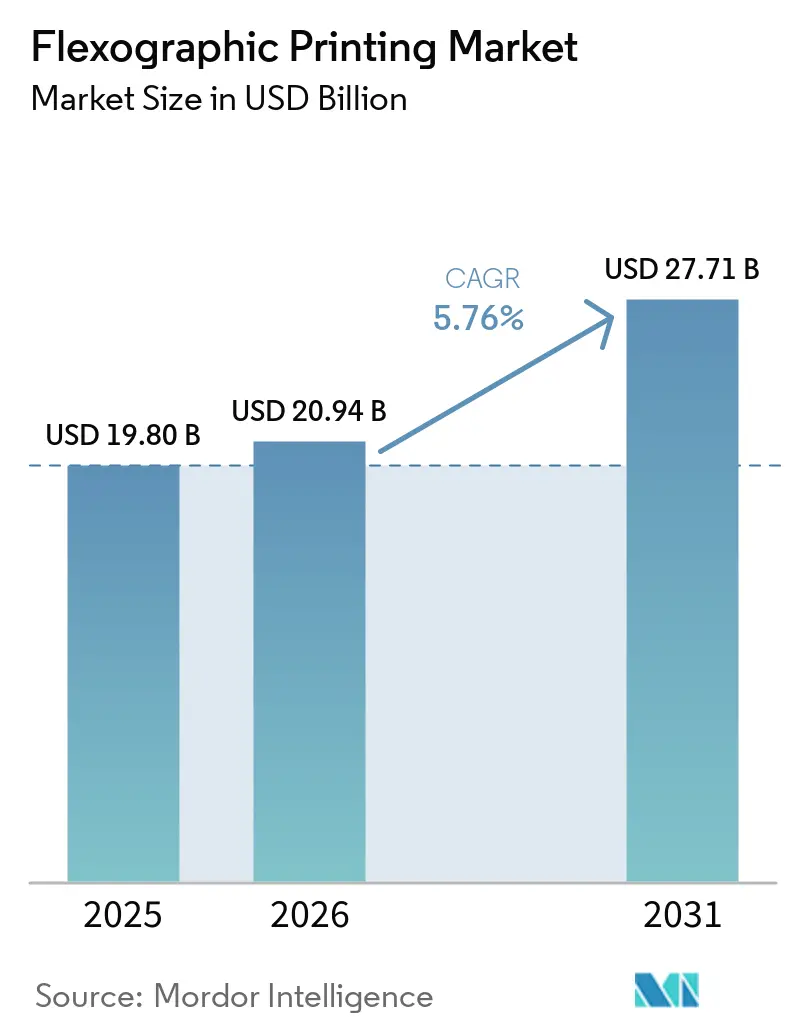
| 市場規模 (2026) | 20.94 十億米ドル |
| 市場規模 (2031) | 27.71 十億米ドル |
| Growth Rate (2026 - 2031) | 5.76 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフレキソ印刷市場分析
フレキソ印刷市場規模は2025年に198億米ドルと評価され、2026年の209億4,000万米ドルから2031年には277億1,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは5.76%です。eコマース取引量の増加、食品接触に関する厳格な規制、およびAI対応プレス自動化の継続的な改善が、フレキソ印刷市場におけるこの勢いを支えると予想されます。機器ベンダーは、SKUライフサイクルの短縮化に対応するブランドに向けて、ナローウェブおよびデジタルハイブリッドプレスを最適化しており、コンバーターはグローバルなVOC基準を遵守するために水性インクの採用を強化しています。持続可能な段ボール物流への需要の高まりと、迅速な版取り付けおよび検査システムへの投資が相まって、フレキソ印刷市場は競合するリソグラフィおよびグラビア方式に対して優位な位置を維持しています。アジア太平洋地域の製造能力と、循環型包装に対する政府のインセンティブが、フレキソ印刷市場における同地域のリーダーシップをさらに強固なものにしています。
主要レポートのポイント
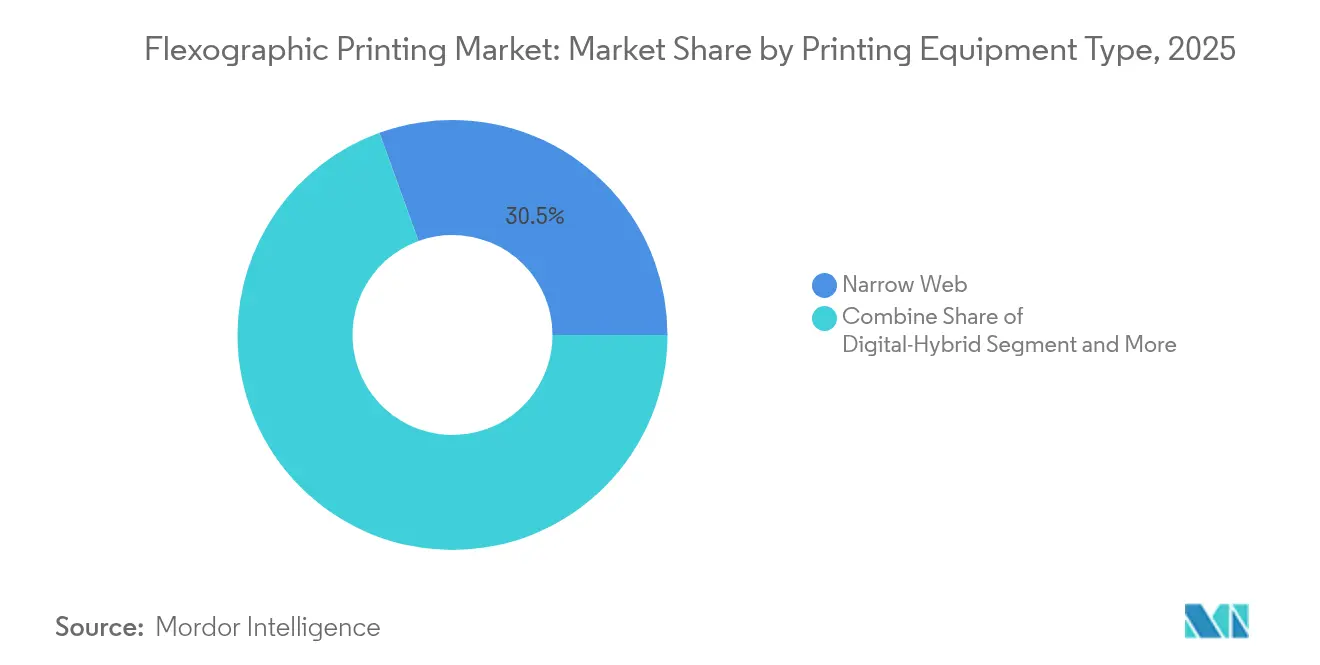
- 印刷機器別では、ナローウェブプレスが2025年に30.52%の収益シェアをリードし、デジタルハイブリッドシステムは9.09%のCAGRで成長すると予測されています。
- インクタイプ別では、水性配合が2025年のフレキソ印刷市場規模の40.42%を占め、UV硬化型インクは8.28%のCAGRで拡大する見込みです。
- 基材タイプ別では、紙および板紙が2025年に45.10%の収益シェアをリードし、フレキシブルプラスチックフィルムは7.86%のCAGRで成長すると予測されています。
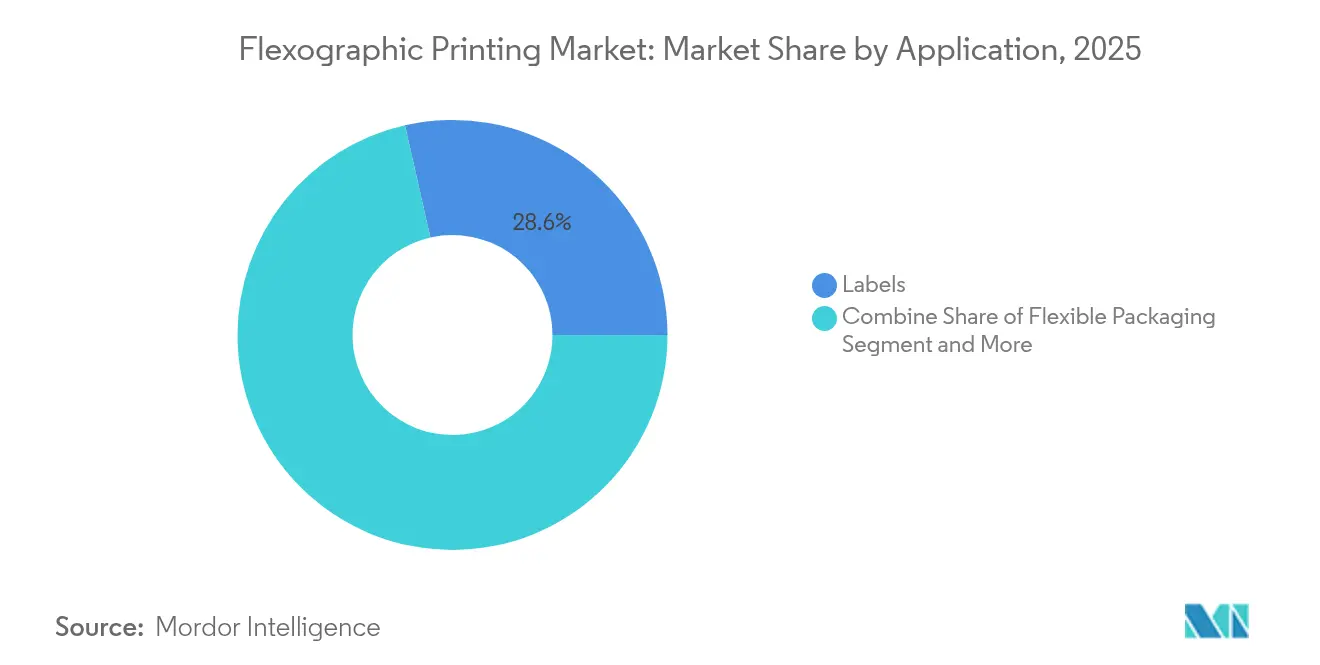
- 用途別では、フレキシブル包装が2031年に向けて8.05%のCAGRで成長し、2025年に28.55%の収益シェアを保持したラベルを上回ると予測されています。
- エンドユーザー産業別では、ヘルスケアおよび医薬品が最速の9.05%のCAGRを記録すると予想されており、食品・飲料は2025年のフレキソ印刷市場規模の34.10%のシェアを保持しています。
- 地域別では、アジア太平洋地域が2025年にフレキソ印刷市場シェアの38.05%を占め、同地域は2031年まで9.06%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルフレキソ印刷市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブランドオーナーによるSKUサイクル短縮化の需要 | +1.2% | グローバル;北米とEUが最も活発 | 中期(2〜4年) |
| コスト効率の高い長期パッケージ印刷 | +0.9% | アジア太平洋地域が中核;中東・アフリカへの波及 | 長期(4年以上) |
| 食品接触コンプライアンスのための水性インク採用 | +1.1% | グローバル;北米とEU規制が主導 | 短期(2年以内) |
| 持続可能な段ボール物流 | +0.8% | グローバル;欧州と北米で最も早く普及 | 中期(2〜4年) |
| AIによるプレス自動化 | +1.0% | アジア太平洋地域と北米、EUへ拡大中 | 長期(4年以上) |
| eコマース向けマルチウォールメーラー | +0.7% | グローバル;都市部のフルフィルメントハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブランドオーナーによるSKUサイクル短縮化の需要
消費者の嗜好がかつてないほど急速に変化しており、ブランドマネージャーは包装アートワークを頻繁に刷新することを余儀なくされています。コンバーターは、数分で版交換を完了できるナローウェブプレスを活用することで対応し、ダウンタイムと材料廃棄を抑制しています。Onyx GOなどのソリューションは、セットアップ時のスクラップを30%削減するアクティブレジスターコントロールを提供しています。[1]Uteco Converting S.p.a.、「Onyx GO」、uteco.com短納期の印刷は、小売業者が余剰在庫を抱えることなく季節限定版を試験的に展開することを可能にし、フレキソ印刷市場全体の運転資本負担を軽減します。並行して、クラウドベースのワークフローソフトウェアがアートワーク承認を加速し、新しいデザインがコンセプトから店頭に並ぶまでの期間を数週間以内に短縮しています。
コスト効率の高い長期パッケージ印刷
印刷枚数が数百万インプレッションを超える場合、フレキソ印刷は依然として最低の単位コストを提供します。フォトポリマー版は数十万サイクルの耐久性を持ち、省エネ型乾燥機が運営コストを削減します。DuPontのOrionの事例は、グラビアからフレキソへの移行後に溶剤使用量が30%削減され、作業環境も改善されたことを示しています。[2]DuPont、「Orionが先進フレキソ印刷を採用」、dupont.comこのような経済性により、既存の消費財ラインはフレキソ印刷市場に留まり続け、OEMのプレス稼働率とスペアパーツ販売を維持しています。アジアのコンバーターは、多くの場合3交代制で稼働し、輸出主導の需要を満たすためにこれらのコスト優位性を最大限に活用しています。
食品接触コンプライアンスのための水性インク採用
大西洋の両岸の規制当局は、一次包装における溶剤残留物の上限を設けており、印刷業者を水性または低マイグレーションUVインクセットへと誘導しています。これらの配合はVOCの危険性を排除し、紙および処理済みフィルムへの優れた密着性を示します。TROY GroupのUV/LED低マイグレーションインクは、FDA 21 CFR §175.300の基準を満たしながら、硬化エネルギーを最大60%削減します。[3]TROY Group、「食品包装用インク」、troygroup.com 早期採用者は多国籍食品メーカーからプレミアムサプライヤーとしての地位を享受し、その差別化がフレキソ印刷市場における価格実現を支えています。
持続可能な段ボール物流へのシフト
eコマースは、耐衝撃性が高く容易にリサイクルできる段ボール箱を好む小包量を生み出しています。高多孔性ライナー向けに最適化されたアニロックスロールを装備したフレキソプレスは、マイクロフルートを潰すことなく鮮明なグラフィックを実現します。EU循環経済行動計画は、再生材料含有量の閾値を規定することでこのシフトを加速しています。物流企業もパレット重量の削減を挙げており、サプライチェーン全体の排出量を削減しています。FSCまたはPEFCの下で紙の出所を認証できるコンバーターは、小売業者の「グリーンラベル」プログラムへのアクセスを獲得し、フレキソ印刷市場全体の需要を押し上げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短納期におけるデジタルインクジェットによる市場侵食 | -0.8% | グローバル;高度に自動化された経済圏で最も顕著 | 短期(2年以内) |
| フォトポリマー版価格の変動 | -0.6% | グローバル;サプライチェーンはアジアに集中 | 中期(2〜4年) |
| 溶剤系VOC規制の強化 | -0.7% | 北米とEU、APACへも徐々に影響 | 中期(2〜4年) |
| 熟練プレスオペレーターの不足 | -0.5% | グローバル;北米とEUで最も大きなギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
短納期におけるデジタルインクジェットによる市場侵食
ピエゾ電気ヘッドと水性分散インクの進歩により、競争力のあるクリック単価でバリアブルデータとオフセットに近い画質が実現可能になっています。製薬包装業者は、デジタルラインをERPソフトウェアと統合し、国別の添付文書をオンデマンドで生産することで、在庫をゼロに削減しています。これに対応して、フレキソ印刷市場はインラインインクジェットステーションと従来のユニットを統合したハイブリッドプレスへの転換を進めており、確立された仕上げワークフローを維持しながらシリアライゼーション機能を追加しています。
フォトポリマー版価格の変動
エラストマーおよび樹脂原料は、石油化学製品の価格変動と地政学的不確実性にさらされ続けています。2024年後半にはスポット割増料金が二桁台に達し、年間供給契約に縛られたコンバーターの粗利益率を圧迫しました。MacDermidが先駆けたリキッド版技術は、原材料の使用量削減と現地生産を約束していますが、採用率は依然として全新規版量の5%未満にとどまっています。安定した版価格はジョブコスト精度にとって重要であり、価格変動はフレキソ印刷市場における拡大計画を引き続き抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
印刷機器タイプ別:デジタルハイブリッドがイノベーションを牽引
デジタルハイブリッド印刷機は、コンバーターが大量生産モードとパーソナライズされたバッチ生産を切り替えられる一本のラインを求めたことで、新規設置における市場シェアを拡大し、フレキソ印刷機器市場の成長を支えた。ナローウェブ機は2025年に売上の30.52%を占めたが、ハイブリッド機群はフレキソ印刷市場全体を大きく上回る9.09%のCAGRで成長軌道にある。典型的な構成は、ブランドカラー用の10色フレキソデッキと、リワインダー直前に配置されたCMYKインクジェットバーを組み合わせたものである。このような設備によ、ジョブ切り替え時間を5分以内に短縮でき、平均注文数量が5,000直線メートルを下回っても収益性を維持できる。ミディアムウェブラインはティッシュ外装やスナック包装に引き続き好まれており、ワイドウェブCIフレキソはスタンドアップパウチにおける優位性を保っている。シートフェッド印刷機は、下流に精密な型抜きステーションを必要とする折りたたみカートンに対応している。
モジュール式プラットフォームを導入したコンバーターは、クライアントの需要構成が変化するにつれて、コロナ処理機、チルロール、または第2のインクジェットバーを後から追加することができる。SapphireLUCEはこのモジュール式アプローチの好例であり、1200×1200 DPIの解像度と毎分150メートルの速度を組み合わせている。サービスレベル契約には予知保全アナリティクスが組み込まれることが多く、計画外のダウンタイムを稼働時間の2%未満に抑えている。これらの機能は、新興経済圏における中古印刷機からの競争圧力にさらされるフレキソ印刷市場全体においても、OEMの価格競争力を維持させている。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


インクタイプ別:水性インクの優位性の中でUV硬化型が台頭
水性システムは、低臭気と大多数の法域における直接食品接触承認により、2025年の収益の40.42%を占めました。これらは段ボール箱、折りたたみカートン、紙包装の基本化学品を形成しています。しかしUV硬化型インクは、非多孔性フィルムでの高いライン速度と優れた耐擦傷性をサポートするため、2031年まで8.28%のCAGRを記録すると予測されています。エネルギー硬化型ソリューションは、水銀アークユニットより65%少ない電力を消費するコンパクトなLEDランプを必要とし、工場の電気代を削減します。米国EPA Part 59規制の下でVOC上限が強化されることで制約を受ける溶剤系インクは、シェアを失い続けています。電子線硬化型インクは2%未満の普及率でニッチにとどまっていますが、乳製品蓋材や無菌カートンでの可能性を示しています。
インクサプライヤーは、顔料分散安定性、レオロジー制御、および低マイグレーション添加剤パッケージによって差別化を図っています。INX InternationalのGelFlex EBインクは、特定のスナック用途でラミネーションを不要にし、ゲージ重量を削減してアルミ箔の使用量を削減します。このようなイノベーションは、フレキソ印刷市場全体に響く広範な持続可能性の流れを反映しています。
基材タイプ別:フレキシブルフィルムが紙の優位性に挑戦
紙および板紙は、eコマース向け配送材の需要急増に後押しされ、2025年の印刷面積の45.10%を依然として占めています。一方、多層PE、PP、PETフィルムは、食料品配達の拡大により以前の予測を上回り、7.86%のCAGRで成長すると予測されています。金属蒸着フォイルは、リサイクル可能性に関する議論にもかかわらず、香りや光に敏感な食品を保護し、その重要性を維持しています。プラズマ処理された高バリアフィルムはモノマテリアルパウチを可能にし、プラスチックの競争力を維持する新たな持続可能性の道を開いています。
ブランドオーナーは現在、化学的にリサイクルされた原料を試験的に使用しており、まもなく成熟するリサイクル材料含有量の義務に対応するドロップイングレードを可能にしています。National Flexibleの70%リサイクルPETを使用したプロテインバー包装は、この商業的現実を裏付けています。このような事例研究は、基材の進化がフレキソ印刷市場における設備投資計画を直接形成していることを示しています。
用途別:フレキシブル包装が従来セグメントを上回る成長
ラベルラインは2025年の収益の28.55%を生み出しましたが、フレキシブル包装はオムニチャネル小売が堅牢なメーラー保護を求めるため、8.05%のCAGRで成長する見込みです。段ボール配送材は物流の中核用途を維持しつつ、開封体験向上のためのプレミアム内側印刷グラフィックへと移行しています。折りたたみカートンは、基材代替の課題に直面しながらも、構造的剛性が不可欠な用途でシェアを維持しています。印刷メディアは、ブランドオーナーが予算をデジタルチャネルに振り向けるにつれて、長期的な縮小傾向を続けています。
生鮮農産物を扱うコンバーターは、バリアブルデータフレキソを活用して各シフトにトレーサビリティQRコードを印刷しています。Emerald Packagingは年間20億個のパウチにわたってこのモデルを展開しており、オンパックエンゲージメントへの広範な転換を反映しています。これらのユースケースは、従来の食品ブランディングを超えてフレキソ印刷市場内の価値獲得を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:ヘルスケアがプレミアム成長を牽引
食品・飲料メーカーは、安定した生活必需品の需要に支えられ、2025年の総プレス出力の34.10%を消費しました。しかし、ヘルスケアおよび医薬品は、シリアライゼーション規制が世界中に広がるにつれて、最高の9.05%のCAGRを記録する見込みです。OTC医薬品および医療機器ラベルには、マイクロテキスト、高コントラストバーコード、および改ざん防止ニスが必要であり、これらの機能は高線数アニロックスロールによって十分にサポートされています。パーソナルケアブランドは金属効果と天然繊維基材を優先し、安定したプレミアム量を提供しています。化学ドラムサプライヤーなどの産業企業は、屋外保管に耐えるUV耐性インクを重視しています。
WestRockはISO 13485プロトコルの下でブリスターカードと添付文書の生産を統合し、製薬会社のベンダー認定を簡素化するターンキーソリューションを提供しています。このような専門的な能力が、フレキソ印刷市場のヘルスケア分野における利益率の回復力を支えています。
地域分析
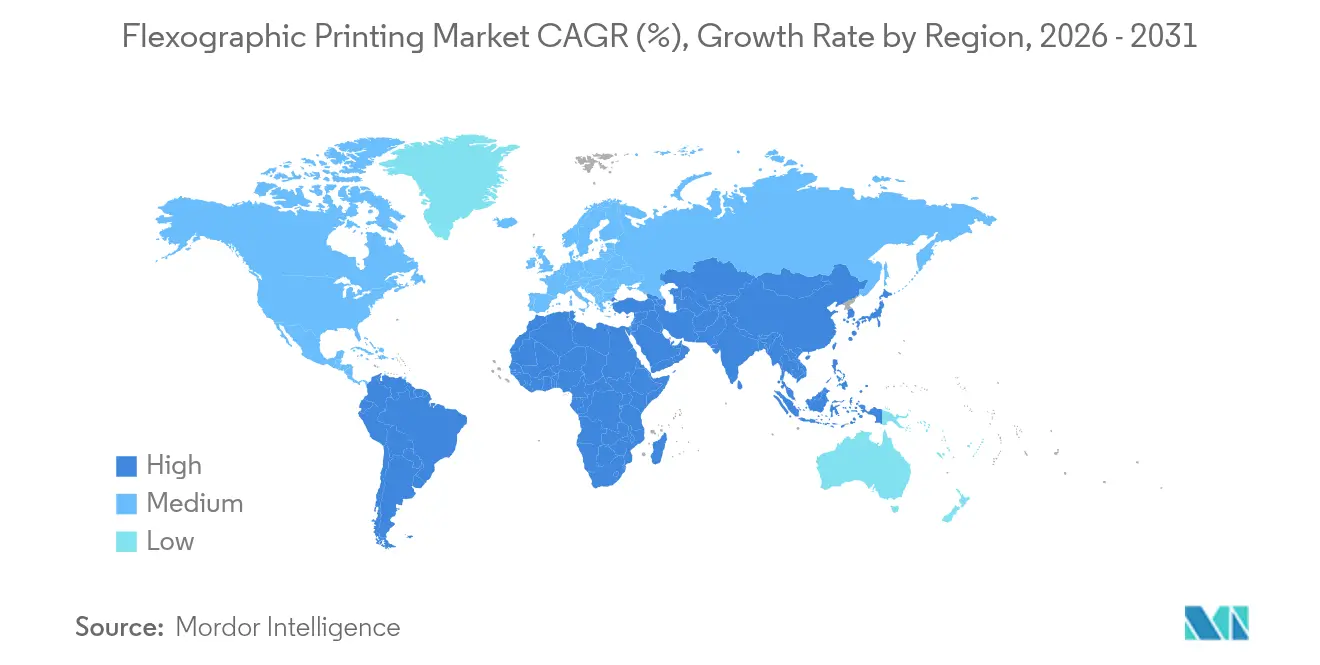
アジア太平洋地域は2025年に38.05%という最大の収益シェアを生み出し、2031年まで9.06%のCAGRで成長すると予測されています。中国は基材、インク、機械を供給し、統合されたコスト相乗効果を実現している一方、インドは国内包装需要を促進する二桁台のeコマース小包成長を記録しています。日本と韓国は自動化を重視し、コボット支援ロール交換を備えたプレスラインを先駆けています。ASEAN全域の政府リサイクル目標が水性インクとモノマテリアルパウチ設計を奨励し、フレキソ印刷市場全体の対応可能な機会を拡大しています。
北米は技術の先駆者であり続け、AIによる検査カメラとクラウド接続型粘度コントローラーのパイロット運用を主導しています。ブランドオーナーは、FDA準拠の低マイグレーションワークフローを実証したコンバーターに報酬を与え、1平方メートルあたりの高付加価値印刷を維持しています。労働力不足が続いており、RicohのAdvanced Career Educationプログラムなど、プレスサイドのデータ分析においてオペレーターを訓練するイニシアチブが促進されています。ニアショアリングのトレンドにより、消費財製造がアジアからメキシコへと移転し、北米内のCIフレキソラインへの新たな投資を促しています。
欧州は厳格な規制監視を維持し、ゼロ汚染フレームワークの下で植物由来の光開始剤と鉱物油フリーインクセットの迅速な採用を促しています。ドイツは工学的卓越性の拠点であり、フランスはバイオプラスチック包装を加速し、イタリアはBobstの1,200平方メートルのフィレンツェセンターなどのナローウェブ能力ハブを拡大しています。東欧のコンバーターは有利な賃金構造を活用してオーバーフロー注文を吸収し、フレキソ印刷市場における地域の多様な役割を強化しています。

規制環境
包装の持続可能性および食品接触要件は、フレキソ印刷インキ、基材、およびワークフローの選択、特にフレキシブルパッケージング紙基材フォーマットに関する選択に、ますます影響を及ぼしている。EUでは、包装および包装廃棄物規則(規則(EU)2025/40)が2025年2月11日に発効し、包装の持続可能性およびラベリング要件を導入しており、これらは一般的に2026年8月12日から適用される。これにより、コンバーターの間で低移行性化学品およびリサイクルストリームに適合した包装デザインへの需要が強まっている。
技術規格も、印刷層に関するリサイクル適合設計の制約を強化している。CENは2026年4月、PEおよびPPフレキシブルパッケージング向けのリサイクル適合設計ガイドラインを含むEN 18120-7:2026を発行し、印刷インキおよびそのリサイクル工程との適合性に関するガイダンスも含まれている。米国では、FDAが2025年1月6日、耐油性紙および板紙包装向けの35件のPFAS関連食品接触通知が、もはや有効ではないと決定し、最終遵守期限を2025年6月30日とした。これにより、食品接触包装向けにPFASフリーのバリアおよびインキシステムへの代替が加速している。
競合環境
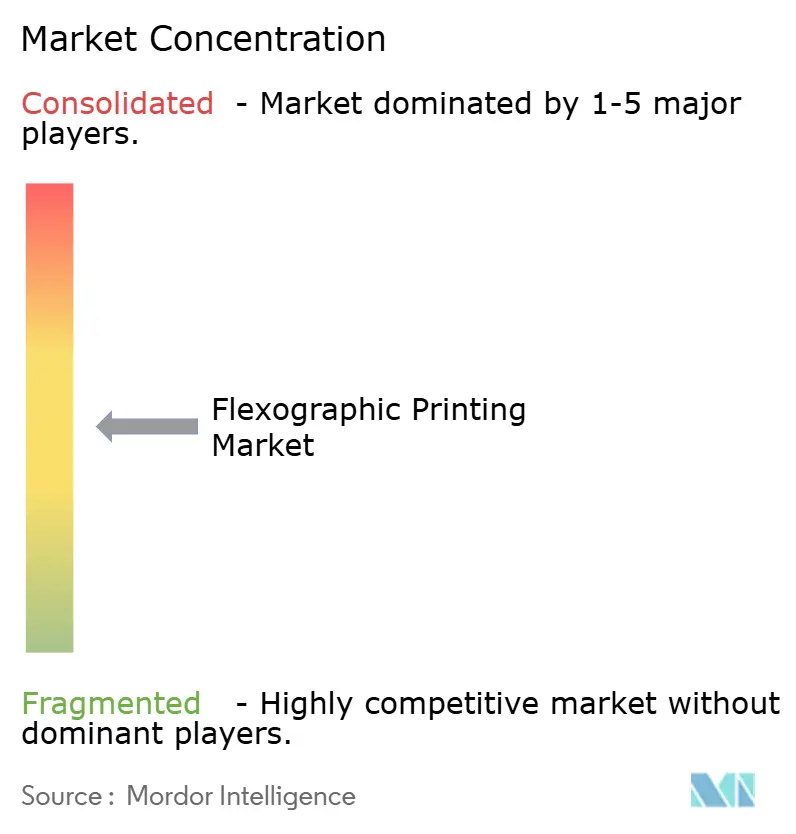
グローバルフレキソ印刷市場は適度に集中しており、上位5社のプレスおよびプリプレスサプライヤーが年間機器売上高の35〜45%をカバーしています。Bobst、Heidelberger Druckmaschinen、Mark Andy、Koenig & Bauer、SOMAは、統合ワークフローソフトウェア、リモート診断、および柔軟なサービス契約を通じて差別化を維持しています。各社はインクキーとテンション設定を動的に調整するAIモジュールを導入し、廃棄物を最大20%削減しています。XSYSによるMacDermid Graphics Solutionsの買収は、フォトポリマー版への垂直統合を拡大し、大規模コンバーターグループへの供給安定性を強化しました。
新規参入者は、シングルパスインクジェットアーキテクチャや、より迅速なスペアパーツ配送を約束する地域化されたサービスモデルに注力しています。しかし、購買者は依然として実績のあるカラーマネジメントライブラリと長寿命の機械フレームを重視しています。SOMAのOptimaプレスは機械学習ビジョンを使用してミリ秒単位で印刷変動を検出し、既存企業がソフトウェアとハードウェアを融合してシェアを守る方法を示しています。フレキソ印刷市場全体では、中級CIプレスで価格競争が激化していますが、プレミアムハイブリッドラインは二桁の利益率を維持しています。
戦略的提携も競争を形成しています。Bobstはアペックスローラースペシャリストと協力してセルジオメトリを最適化し、インクベンダーはOEMと提携して法規制に先立って低マイグレーション処方を認証しています。サプライヤーがR&Dへの資金調達とエンドユーザーの持続可能性スコアカードへの対応に必要な規模を求めるにつれて、統合は継続する見込みです。その結果生まれるエコシステムは、版イメージング、アニロックスクリーニング、デジタルツインシミュレーションにわたるクレードル・トゥ・クレードルソリューションを提供できる参加者に有利に働きます。
フレキソ印刷業界のリーダー企業
Bobst Group SA
OMET S.r.l
Comexi Group
Mark Andy Inc.
Edale Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制主導のリサイクル性要件やブランド保有企業の持続可能性スコアカードは、脱墨可能でリサイクル適合性のあるインキシステム、および版材作成と印刷機の自動化における工程アップグレードのホワイトスペースを拡大している。市場の動きはこの方向性を裏付けている:Siegwerkは2026年3月、リサイクル可能なPEおよびPP構造を支援するため、フレキソ印刷インキ「UR 62」についてRecyClass Technology Approvalを取得し、ActegaとLiving Ink Technologiesは2026年3月、従来のUVフレキソシステムとの互換性を意図したカーボンネガティブ顔料オプションとして「ACTExact UV Black Algae Ink」を発売した。これらの動きは、印刷性能を維持しつつバージン基材および高PCR基材の両方で低移行性かつリサイクル可能な構造を認定するための、インキサプライヤーおよびコンバーターにとっての対応可能領域を拡大している。
コンバーター側では、能力投資が、特に最新のCIフレキソおよびマルチステーションラインが一貫性と稼働率を改善する場面で、より高付加価値のフレキシブルパッケージングおよびラベルにおける近い将来の機会を示している。Amcorは2026年4月、オランダのハーデンベルクにおける新規フレキソ印刷ラインへの数百万ユーロ規模の投資を発表し、2026年夏の稼働開始を予定している。Tecnopack Univelも、2026年5月にモルタラでBobst VISION CIプレスを稼働させ、能力を拡大した。生産性およびエネルギー効率の面では、DuPont Cyrel FASTが2026年4月、溶剤ベースの版材作成と比較してエネルギー消費を削減したことに対してGreenCircle認証を取得し、コンバーターが顧客要件や規制要件を満たしながら運用コストを削減するのに役立つ、検証済み効率改善への需要拡大を支えている。
最近の業界動向
- 2026年6月:Bobstは、コルゲート加工向けに完全に再設計されたプラットフォーム上に構築された、再設計版MASTERFOLDフォルダーグルアーレンジを発売した。この更新は、フレキソ印刷されたコルゲートジョブがより高いスループット、自動化、および進化する欧州要件への準拠を求める場合における、包装ライン全体の統合を改善する。
- 2025年12月:Edaleは、Canonと連携したプレスポートフォリオの刷新を発表し、LabelLine(FL4e、FL4p)およびCartonLine(FL6p、FL7p)シリーズを導入した。この拡張は、ラベルおよびカートン用途の両方に対応するコンバーター向けのモジュール式フレキソプレスの選択肢を広げ、より短いSKUサイクルへの対応を可能にする、より迅速な構成マッチングを支援する。
- 2024年9月:Mark Andyは、Labelexpoにおいて次世代フレキソグラフィックソリューションを紹介し、顧客の導入が報告された。新しいプラットフォームおよびワークフローへの注力は、頻繁な切り替えにおいてセットアップの無駄を減らし、一貫性を向上させる生産性機能および品質管理へのコンバーター需要を反映している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、包装材およびラベル基材への印刷にフレキソ印刷機を使用して提供されるフレキソ印刷サースの価値を対象としており、収益は印刷活動およびそれに直接関連する作業(請求されるプリプレス設定および仕上げ)から計上される。
対象外の範囲:印刷機、インク、版の単独販売、およびフレキソが使用されない無関係な商業印刷プロセスは除外する。
セグメンテーション概要
- 印刷機器タイプ別
- ナローウェブ
- ミディアムウェブ
- ワイドウェブ
- シートフェッド
- デジタルハイブリッド
- インクタイプ別
- 水性
- 溶剤系
- UV硬化型
- 電子線硬化型
- 基材タイプ別
- 紙および板紙
- フレキシブルプラスチックフィルム
- 金属蒸着フォイル
- その他の基材タイプ
- 用途別
- 段ボール箱
- 折りたたみカートン
- フレキシブル包装
- ラベル
- 印刷メディア
- その他の用途
- エンドユーザー産業別
- 食品・飲料
- ヘルスケアおよび医薬品
- パーソナルケアおよび化粧品
- 産業用途
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、現実的な数量および価格のガードレールを設定するため、公開されている包装・印刷業界のシグナルから開始した。有用なインプットとして、米国国勢調査局の製造・貿易シリーズ、ユーロスタットの鉱工業生産リリース、包装材料の貿易フローに関するUN Comtrade、ならびにインクの選択とコンプライアンスコストに影響を与えるVOCおよび溶剤取り扱いに関する米国環境保護庁の公表資料などが活用された。
また、年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界専門誌における機器メーカーおよびコンバーターの開示情報を精査し、設備能力、稼働率、および顧客構成の変化がモデルに反映されるようにした。印刷機、版、および硬化技術の革新ペースを把握するためにパテントデータベースを参照したが、採用状況を過大評価しないよう留意した。企業財務・インテリジェンスサブスクリプションおよびニュース・財務サブスクリプションを選択的に活用し、収益の分割を正規化し、工場の拡張を追跡した。ここに記載されているソースはあくまで例示であり、データ収集、前提条件の相互確認、およびギャップの明確化のために他の多くの公開文書が使用された。
一次インタビューおよびサーベイ
一次インプットは、印刷サービスプロバイダー、包装コンバーター、材料サプライヤー、および印刷要件を規定する一部の川下バイヤーとの対話および構造化アンケートを通じて収集された。本市場はグローバル市場であるため、稼働率トレンド、典型的なランレングス、価格動向、および隣接する印刷方式に対してフレキソが優位性を獲得または失っている領域を確認するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってバランスよく意見を収集した。
一次調査フィールドワーク答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:14% | アジア太平洋地域:47% |
| 中位層:50% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:16% | マネージャー:45% | 南北アメリカ地域:23% |
市場規模算定と予測
規模算定は、包装印刷需要を包装生産量と貿易指標から再構築し、基材および用途別のフレキソ浸透率でフィルタリングした後に価値を適用するトップダウンアプローチを用いて構築された。主要なインプットとして、軟包装および段ボールの生産量トレンド、FMCG数量に連動したラベル需要、平均的な印刷機稼働率の範囲、短納期化に向けた典型的なジョブ構成の変化、ならびに規制やブランド要件が変化を促す領域における水性インクシステムへの移行が活用された。
トップダウンの合計値を作成した後、サンプリングされたコンバーターの収益範囲、印刷平方メートルスループットのチャネルチェック、ならびにラベルおよび軟包装の数量別平均販売価格の妥当性確認を含む選択的なボトムアップ近似値と照合した。小規模な地域でカバレッジのギャップが生じた場合は、包装生産成長率、輸入依存度、および設置済みコンバーティング能力などの代理指標を用いて前提条件を補完した。予測は、包装生産量、消費財需要、および貿易フローに関する軽量な多変量回帰に支えられたシナリオ分析を用いて作成され、その後インタビュー対象者が今後数年間の価格と稼働率について予測する内容を用いて調整された。
データ検証と更新サイクル
アウトプットは、包装生産シリーズ、コンバーターのマージンパターン、および報告された設備能力増強などの独立したシグナルと比較することで、示唆される印刷量および単位当たり収益を検証した。大きな乖離が生じた場合は前提条件を再検討し、変化が価格、構成、または稼働率に起因するものか、モデリングエラーによるものかを確認するために回答者に再連絡した。
承認前に、地域別分割、成長率、および通貨換算の整合性を確認する多段階のアナリストレビューをモデルが経る。本調査は年次で更新され、規制の変化、大規模な設備能力拡張、または印刷価に影響を与える原材料コストの急激な変動などの重大なイベントが発生した場合には中間更新が行われる。納品直前に最終レビューが実施され、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのフレキソ印刷市場規模と他の公表推計値との比較
フレキソ印刷の公表値が完全に一致することはほとんどない。これは、対象範囲および計上される収益ポイントが出版社によって異なる可能性があるためである。また、基準年の選択、通貨換算の方法、および稼働率と価格の前提条件を確認するために使用される一次検証の程度によっても差異が生じる。
実際には、ある推計が印刷済み包装生産量のみを計上する一方で、別の推計が機器、消耗品、またはより広範な印刷カテゴリーを同じラベルの下に含める場合に最大のギャップが生じる。一部のソースは単一の基準年に依存して一定のCAGRを適用しているが、構成の変化(ラベル対段ボール)、インクシステムの変化、および稼働率サイクルにより、価値の推移が不均一なステップで動く可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 20.94 ビリオン 米ドル(2026年) | |
| 産業調査機関A | 9.17 ビリオン 米ドル(2024年) | より早い基準年を使用しており、特定の用途セグメントに偏った狭い価値定義を適用しているようであり、フレキソサービス全体の視点と比較して計上される収益プールが縮小する可能性がある。 |
| 出版社B | 9.10 ビリオン 米ドル(2024年) | インクおよび基材別のセグメント化された分類体系を基に2024年を基準として推計を構築しており、コンバーターサービス、プリプレス、または仕上げの一部が地域をまたいで一貫して捕捉されていない場合、合計値が異なる可能性がある。 |
表中の乖離は主に使用された年と対象範囲内のフレキソ収益として扱われるものによって説明され、検証時の価格と稼働率の更新の積極性も影響している。これが、名称が言及される前にサービス主導の定義と2026年のアンカリングを明示した理由であり、その名称とはMordor Intelligenceである。


レポートで回答される主要な質問
フレキソ印刷市場の現在の価値はいくらですか?
フレキソ印刷市場規模は2026年に209億4,000万米ドルに達しました。
フレキソ印刷市場はどのくらいの速さで成長すると予想されますか?
市場は2026年から2031年の間に5.76%のCAGRを記録すると予測されています。
どの地域がフレキソ印刷市場をリードしていますか?
アジア太平洋地域が38.05%の収益シェアを保持し、2031年まで9.06%のCAGRで成長をリードする見込みです。
最も急速に拡大している機器セグメントはどれですか?
デジタルハイブリッドプレスは、長期および短期の印刷を効率的に処理できる能力により、9.09%のCAGRで成長すると予測されています。
フレキソ印刷において水性インクが重要視される理由は何ですか?
水性インクは、食品接触およびVOCに関する厳格化する規制を満たしながら持続可能な包装目標を支援し、2025年に40.42%の市場シェアを確保しています。
最も急速に成長すると予測されているエンドユーザー分野はどれですか?
ヘルスケアおよび医薬品は、シリアライゼーション義務が世界中に広がるにつれて、9.05%のCAGRで拡大する見込みです。
最終更新日:


