
ライフルスコープ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
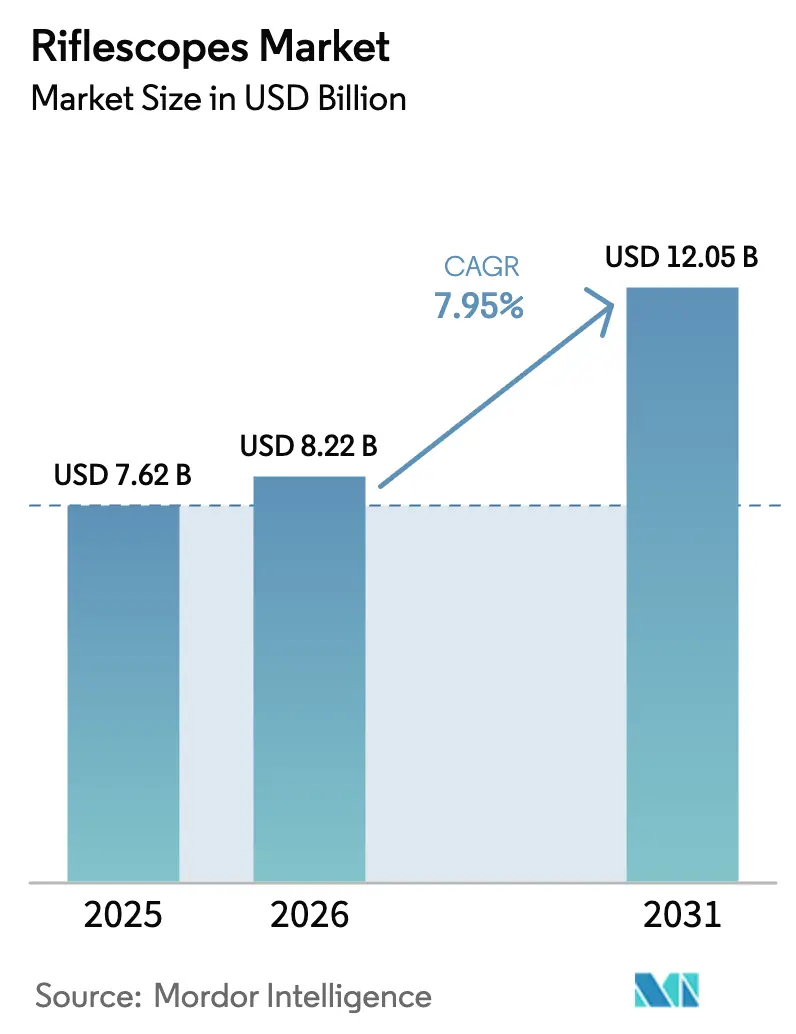
| 市場規模 (2026) | 8.22 十億米ドル |
| 市場規模 (2031) | 12.05 十億米ドル |
| Growth Rate (2026 - 2031) | 7.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライフルスコープ市場分析
ライフルスコープ市場規模は、2025年の76億2,000万米ドルから2026年には82億2,000万米ドルへと成長し、2026年から2031年にかけて7.95%のCAGRで2031年までに120億5,000万米ドルに達すると予測されています。この成長曲線は、世界的な国防予算の増加、レクリエーショナルシューティングへの安定した参加、および受動的なガラス光学系からデジタル対応の射撃管制光学系への急速な移行によって支えられています。米国および同盟国の歩兵近代化プログラムでは、レーザー測距、環境センシング、アクティブレティクルを融合したスマートスコープが仕様として求められており、消費者向けeコマースチャネルは中級および高級光学機器へのアクセスを拡大しています。同時に、サーマルセンサーのコスト低下と欧州および米国複数州における夜間狩猟規制の緩和が、サーマルイメージングの主流化を促進しています。競争力学においては、プレミアムな既存企業が軍事契約と保証差別化によってシェアを守る一方、東アジアの新規参入企業が機能豊富なリフレックスサイトで価格帯を圧縮しています。
主要レポートのポイント
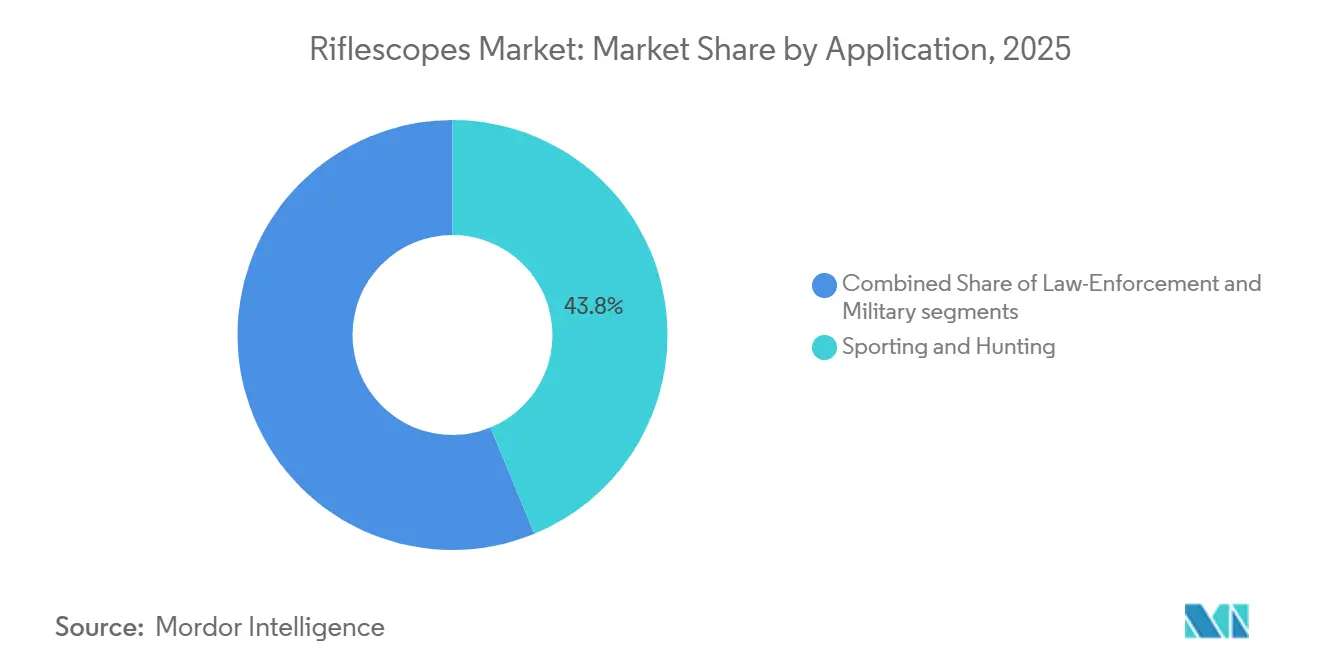
- 用途別では、スポーツ・狩猟が2025年のライフルスコープ市場において43.78%の市場シェアでトップとなり、法執行調達は2031年にかけて9.78%のCAGRで拡大しています。
- 照準タイプ別では、望遠式構成が2025年のライフルスコープ市場において74.78%を占め、リフレックスおよびレッドドットサイトは2031年にかけて10.94%のCAGRで成長しています。
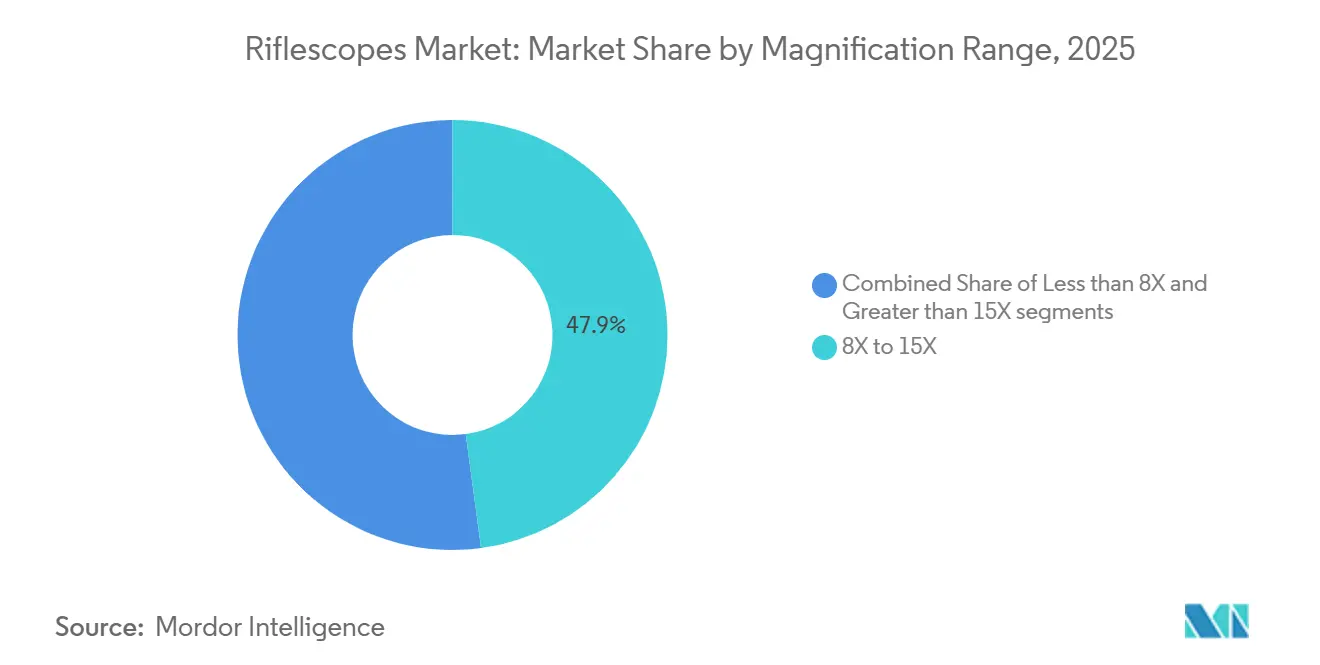
- 倍率範囲別では、8Xから15Xの光学機器が2025年のライフルスコープ市場規模の47.89%を占めており、15X超のスコープは8.94%のCAGRで拡大する見込みです。
- 技術別では、電気光学システムが2025年のライフルスコープ市場シェアの51.27%を占め、サーマルイメージングは2031年にかけて8.69%のCAGRで成長する見込みです。
- 地域別では、北米が2025年のライフルスコープ市場の40.12%を占め、アジア太平洋は2031年にかけて9.54%のCAGRを達成すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な国防支出の増加と歩兵近代化プログラム | +1.20% | 世界全体、特に北米およびアジア太平洋 | 長期(4年以上) |
| 光学技術の急速なアップグレード(高精細ガラス、統合型測距機能) | +1.10% | 世界全体 | 中期(2〜4年) |
| レクリエーショナルシューティングスポーツへの参加拡大 | +0.80% | 北米、欧州 | 中期(2〜4年) |
| 狩猟用光学機器向けeコマースチャネルの拡大 | +0.70% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| イノシシ個体数の増加による夜間狩猟需要の高まり | +0.60% | 欧州、北米 | 中期(2〜4年) |
| AI対応「スマートライフル」プラットフォームの台頭 | +0.30% | 北米、一部アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レクリエーショナルシューティングスポーツへの参加拡大
米国のターゲットシューティング参加者数は2022年に4,700万人で安定し、中級および高級スコープの安定したアップグレードサイクルを生み出しています。[1]米国魚類野生生物局、「2022年漁業・狩猟・野生生物関連レクリエーション全国調査」、fws.gov 多くのシューターが、エントリーレベルの3〜9倍ガラス光学系から、精密ライフル競技に対応した高倍率ファーストフォーカルプレーンモデルへと移行しています。欧州では、ドイツの140万人の公認シューターが定期的な許可証更新に直面しており、限られた銃器の価値を最大化するために光学機器への支出を増やす動機となっています。その結果、ライフルスコープ市場は中央欧州でプレミアム欧州ガラスへの堅調な需要を示す一方、北米の販売量は競争力のある中級ブランドを支えています。女性参加者の増加と大学シューティングプログラムが、軽量で低倍率可変光学機器を好む新たな顧客層を加えています。これらの要因が総合的に、ライフルスコープ市場全体の平均販売価格と販売数量を押し上げています。
世界的な国防支出の増加と歩兵近代化プログラム
世界の軍事支出は2024年に2兆7,180億米ドルへと急増し、記録開始以来最大の年間増加率を記録しました。その相当部分が兵士携行型光学機器に充当されています。米陸軍のXM157プログラムは、レーザー測距と大気センシングを融合した電気光学式射撃管制システムへの教義的な需要を示しています。[2]Army Technology、「米陸軍がXM157射撃管制システムの契約を授与」、army-technology.com 同盟国もこれに追随しており、日本は2025年の国防予算を16.4%増加させ、インドは国内設計の装備に1,300億米ドルを投入し、オーストラリアの2024〜2025年予算はAUKUS連携のライフル光学機器アップグレードを優先しています。昼間、サーマル、レーザーチャネルを統合したマルチスペクトラルソリューションは、特殊作戦の調達要件として標準化されており、NATOストック番号を持つ企業に対して高マージンの後続受注を保証しています。これらの調達の波は即時売上を押し上げるだけでなく、スペアパーツ、訓練、ライフサイクルアップグレードを通じた長期収益も促進します。
光学技術の急速なアップグレード(高精細ガラス、統合型測距機能)
高精細超低分散ガラス、搭載型弾道コンピューター、Bluetoothファームウェアアップデートは、わずか3年で軍事専用から主流のスポーツ向け製品へと移行しました。ライカの2024年製カロノックスサイトは640×480センサーと1,700メートルの検知距離を備え、4,500米ドルで提供されており、裕福なハンターにとってサーマルイメージングをアクセス可能なものにしています。[3]Leica Camera AG、「カロノックスサイト サーマルライフルスコープ」、leica-camera.com BurrisのEliminatorシリーズはホールドオーバーポイントを自動照明し、ラミネートされた弾道降下チャートの必要性を排除しています。部品コストの低下に牽引され、FLIRの12マイクロメートル検出器を搭載した小売用モノキュラーの価格は2020年から2024年にかけて800米ドルから599米ドルへと下落しました。この価格低下により、バリューブランドが1,000米ドル未満で機能豊富な電子機器をバンドル提供することが可能になりました。これに対抗して、プレミアムブランドは保証期間の延長と独自のレンズコーティングの強調に乗り出しています。ライフルスコープ市場は今や消費者電子機器のトレンドを反映し、従来の10年単位の購買パターンから短い買い替えサイクルへと移行しています。
狩猟用光学機器向けeコマースチャネルの拡大
OpticsPlanetの商品取扱高は2024年に3億4,700万米ドルに達し、光学機器が取引の約40%を占めています。ダイレクト・トゥ・コンシューマーのストアフロントにより、Vortexのようなブランドはより高いマージンを確保できており、オンライン収益は2024年に月平均283万米ドルを記録しました。デジタルストアフロントはまた、ディストリビューターを介さずに限定版の軍用クローンスコープを迅速にプロモーションすることを可能にし、プレミアム価格での販売を実現しています。しかし、オンライン注文の容易さが偽造品の蔓延を促進しており、Leupoldは世界のeマーケットプレイスで偽造VX-3光学機器を継続的に摘発しています。そのため、ブランドはシリアル番号管理、ブロックチェーンベースの出所証明、および独占オンラインバンドルに投資し、信頼性を維持して模倣品との差別化を図っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な銃器所持・狩猟規制 | –0.9% | 欧州、カナダ、アジア太平洋の一部 | 長期(4年以上) |
| 東アジアからの低コスト偽造スコープの蔓延 | –0.6% | 北米、欧州 | 短期(2年以内) |
| 現代スポーツライフルにおける非倍率レッドドットサイトへのシフト | –0.8% | 北米、欧州 | 中期(2〜4年) |
| 生産コストを引き上げる鉛ガラスに関する厳格な環境指令 | –0.4% | EU加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な銃器所持・狩猟規制
ドイツの狩猟免許取得には120時間のコースと2,000ユーロ(2,328.42米ドル)を超える費用が必要であり、潜在的な光学機器購入者の層を狭めています。フランスは年間150〜390ユーロ(174.63〜454.04米ドル)のライセンス費用を課し、弾倉容量を3発に制限しており、戦術スタイルのスコープへの需要を抑制しています。EUの2017/853指令は、より厳格な更新手続きと健康診断を統一化し、民間人のアクセスをさらに制限しています。[4]欧州連合、「REACH規則2015/628」、eur-lex.europa.eu これらの行政的・財政的障壁は販売数量を減少させますが、残存する購入者が高級光学機器を選択する傾向を強め、ライフルスコープ市場の拡大を制限しながらも収益を下支えしています。
東アジアからの低コスト偽造スコープの蔓延
Leupoldのシリアル番号照会システムは、AliExpressなどのプラットフォームにおける偽造品照会の割合が増加していることを示しており、偽造VX-3モデルは正規品の約4分の1の価格で販売されています。NRAは、反動で破損したMeprolightおよびMagpulサイトの偽造品を発見し、ユーザーや機関を法的責任にさらしました。Holosunの正規品159米ドルのレッドドットが価格差を曖昧にする一方、野放しの偽造品は消費者の信頼を損なっています。主要ブランドはホログラフィックステッカーとオンライン真正性確認ポータルで対抗していますが、管轄上の障壁により取り締まりが遅れています。そのため、ライフルスコープ市場はエントリーレベルの価格帯においてマージン圧縮と潜在的な安全リコールコストに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
法執行が既存セグメントを上回る成長電気光学およびサーマル融合サイトに対する法執行需要は、2026年から2031年にかけて9.78%のCAGRで成長し、ライフルスコープ市場全体を上回ると予測されています。スポーツ・狩猟は依然として2025年のライフルスコープ市場シェアの43.78%を占めており、米国の4,700万人のレクリエーショナルシューターと欧州の150万人の公認ハンターが牽引しています。機関調達は光学機器と新型制式ライフルをセットで調達しており、Nightforceスコープを含む129万米ドルのNYPD調達パッケージがその例として挙げられます。軍事契約は不規則ながらも高収益であり、2024年のSOCOMによる9,600万米ドルのマルチアプリケーションスコープ受注がプレミアム価格設定を証明しています。
法執行分野におけるライフルスコープ市場規模の拡大は、アクティブシューター対応シナリオ向けに低倍率可変デバイスおよびクリップオン式サーマルデバイスを優先する近代化予算を反映しています。スポーツ光学機器は二極化しており、コスト重視の購入者は中国製の500米ドル未満のスコープを選択する一方、裕福なハンターは2,000米ドル以上のスコープを購入しています。政府向け販売パイプラインはGSAスケジュールと実証済みの耐久性指標を持つベンダーを優遇しており、新興ブランドにとって参入障壁となっています。その結果、民間向け販売量と機関向け契約のバランスを取る光学機器メーカーが、ライフルスコープ市場において突出した市場シェアを獲得することになります。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


照準タイプ別:
リフレックスプラットフォームが望遠式を侵食望遠式モデルは2025年のライフルスコープ市場収益の74.78%を依然として占めていますが、リフレックスおよびレッドドットプラットフォームは2031年にかけて10.94%のCAGRで成長すると予測されています。Aimpointのグロックとの工場協業により、制式ピストルに密閉型レッドドットが搭載され、非倍率光学機器への機関的信頼が示されています。一方、Holosunの太陽光充電式ドットは235米ドルで提供され、メンテナンスの負担を軽減しています。
従来型スコープは狩猟および長距離ターゲットスポーツにおけるライフルスコープ市場規模の大部分を維持しています。しかし、エントリーレベルの3〜9倍SKUは、1〜8倍の低倍率可変光学機器とバジェットレッドドットに販売量を奪われています。そのため、市場リーダーは光ファイバー照明とクイックスロー機構を組み込んだハイブリッドデザインで多様化し、競争力を維持しています。ただし、望遠式セグメントのプレミアムサブカテゴリーは、頑丈なターレットと生涯保証を重視する精密ライフル競技者と高級ハンターの間で安定した需要を享受しています。
倍率範囲別:
超長距離射撃が牽引力を増す中倍率の8〜15倍光学機器は2025年のライフルスコープ市場において47.89%の市場シェアを占め、汎用性とコストのバランスを実現しています。しかし、キング・オブ・2マイルズのような競技が25倍以上の光学機器を普及させるにつれ、15倍超のスコープは8.94%のCAGRで拡大するでしょう。Nightforceの5〜25倍民間向けバリアントは2,800〜3,200米ドルで提供され、この需要増に対応しています。
低倍率の1〜4倍および1〜6倍製品は絶対数では成長していますが、シューターが倍率を完全に省略するか、倫理的な長距離射撃のために高倍率ガラスを選択するにつれ、市場シェアを失っています。スワロフスキーのdS Gen IIのようなデジタルオーバーレイはリアルタイムでホールドオーバーを計算し、超長距離製品をさらに差別化しています。そのため、ライフルスコープ市場はダイナミックなカービン競技、主流の狩猟、極距離競技という明確な購買層に階層化されています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
技術別:
サーマルイメージングが電気光学との差を縮める電気光学プラットフォームは2025年のライフルスコープ市場シェアの51.27%を依然として占めていますが、サーマルイメージングは8.69%のCAGRで進展しています。FLIRのスカウトTKの価格が599米ドルに引き下げられたことは、センサーコストの低下を示しています。フィンランドがサーマルイノシシ狩猟を法的に認可したことが普及を加速させており、ドイツの州別適用除外がさらなる勢いを加えています。
輸出管理の上限が国際出荷品の解像度とフレームレートを制限しており、ベンダーは二重製品ラインを維持することを余儀なくされています。それでも、既存の照準位置を維持するサーマルクリップオンは、プレミアム昼間スコープに投資したハンターの間で人気を博しています。その結果、サーマルデバイスに帰属するライフルスコープ市場規模は、中期的に電気光学デバイスのそれに着実に収束していくでしょう。
地域分析
北米ライフルスコープ市場
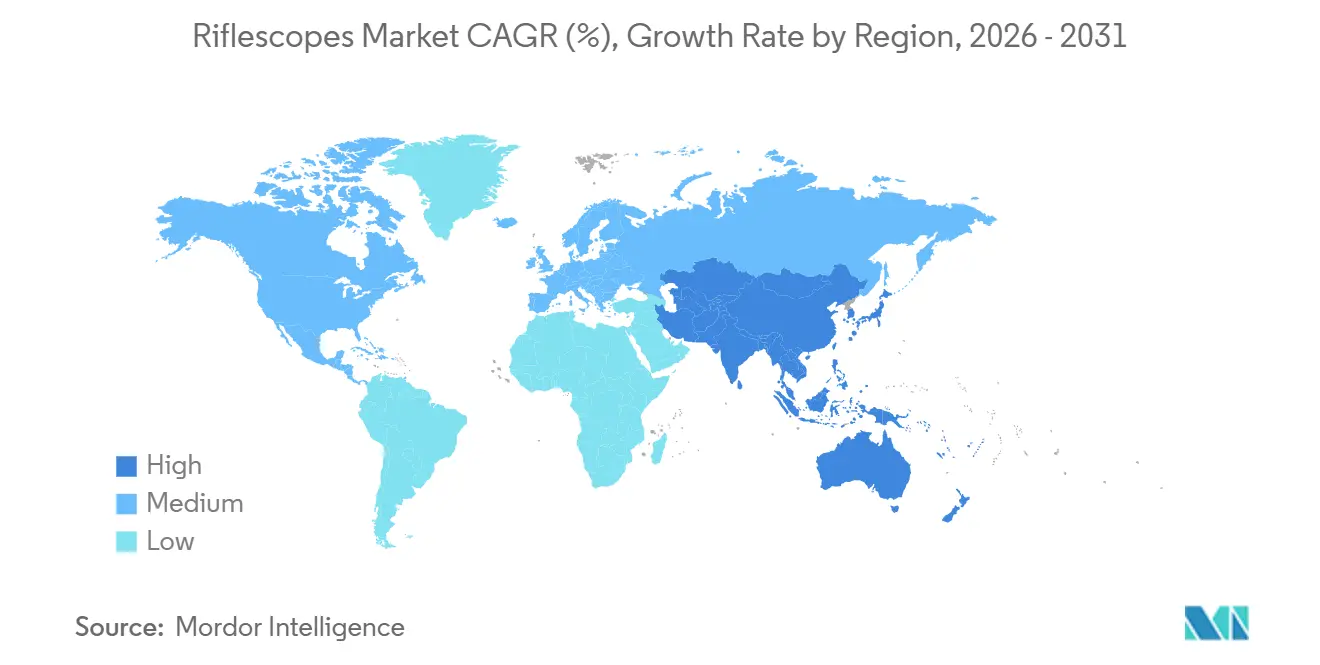
2025年における北米のライフルスコープ市場シェア40.12%は、米国の防衛調達パイプラインと4,700万人のレクリエーションシューターに支えられている。2026年以降に展開される米陸軍のXM157は継続的なスペア需要を確保し、2024年にSOCOMが実施した9,600万米ドルの夜間スコープ調達は多スペクトルシステムへの旺盛な需要を裏付けている。カナダでは免許販売が8%減少しており、人口動態の変化を反映しているが、狩猟に熱心なコアユーザー層に支えられ、プレミアム光学機器の販売は安定を維持している。メキシコの民間市場は厳格な所持規制により極めて限定的であり、光学機器の需要は公的機関に限られている。
アジア太平洋ライフルスコープ市場
アジア太平洋地域は、インドの1,300億米ドルの防衛予算、日本の16.4%の支出増加、およびAUKUSに沿ったオーストラリアの近代化計画に牽引され、2031年までに9.54%のCAGRを記録する見込みである。韓国は449億米ドルの防衛予算の一部を高度な射撃管制システムに充当しており、国内光学製造業の振興につながっている。中国の国内夜間視察市場は2019年に10億人民元(1億4,310万米ドル)を超え、国産検出器の生産に支えられ年率20%超の成長を続けている。
欧州・中東・アフリカおよび南米ライフルスコープ市場
欧州のライフルスコープ市場の拡大は厳格な免許制度によって抑制されており、ドイツには40万人、ランスには110万人の狩猟者が存在し、高いコンプライアンスコストを正当化するプレミアム光学機器への選好が見られる。フィンランドの規制変更およびドイツの州別適用除外措置を受け、サーマルスコープの普及が進んでいる一方、英国では銃器証明書の保有者がわずか71万人にとどまるにもかかわらず、競技射撃サーキットが高倍率光学機器の需要を支えている。欧州以外では、アラブ首長国連邦とサウジアラビアがそれぞれ2024年の防衛費として280億米ドルおよび758億米ドルを計上しており、歩兵用光学機器が調達リストの上位に位置している。南米市場はいまだ黎明期にあるが、ブラジルの規制緩和が法執行機関向け光学機器の購入を緩やかに押し上げている。アフリカは経済の分断により広範な普及が制限されており、南アフリカにおけるニッチな狩猟観光需要が例外的な需要源となっている。

規制環境
ライフルスコープ市場における規制は、民間最終利用者向けの銃器アクセス規則、および防衛グレードやデジタル対応光学機器向けの輸出管理・調達規則によって形成される。米国では、USMLに掲載される銃器専用設計の光学機器はITAR(武器輸出管理法に基づき国防貿易管制局が管轄)の対象となり、多くの民生用光学照準装置はBISを通じた輸出管理規則(EAR)の対象となる(商務省管理品目リストのECCN 0A504を含む)。これらの枠組みは、サーマルおよびデジタルモデルを含む輸出仕様バリアントに影響を与え、機関需要と民間需要の両方に対応するグローバルブランドの販路戦略に影響を及ぼす。
調達および産業政策は、軍事プログラムに供給するサプライヤーにさらなるコンプライアンス層を加える。2025年12月18日に署名されたFY2026 NDAAには、2030年1月1日までに対象国から調達される光学ガラス、赤外線材料、光学システムへの国防省の依存を排除することを目的とした要件が含まれている。このスケジュールにより、主要契約者および下位サプライヤーは原産地の文書化と代替材料の適格性確認を進める必要がある。別途、BISは2025年に光学照準装置に関するライセンス方針に影響する改正を公表し、光学機器の輸出許可がどのように変化し、米国メーカーのリードタイムおよび対象輸出市場に影響を与えるかを示した。
競争環境
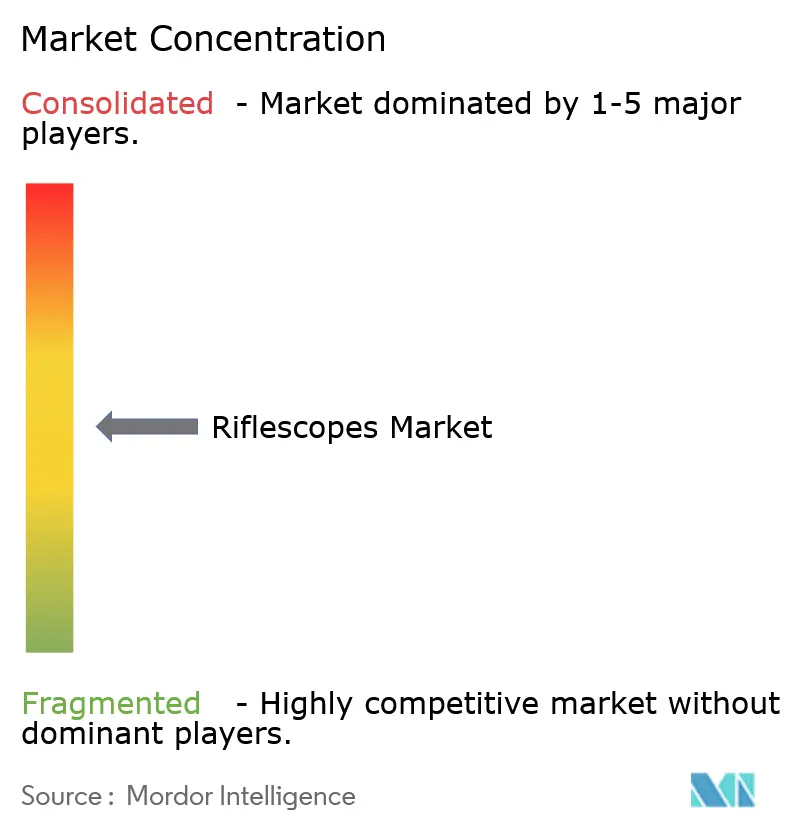
世界市場の集中度は中程度であり、上位5社であるLeupold & Stevens Inc.、Vista Outdoor、Vortex Optics、Burris Company、Nightforce Opticsが相当なシェアを占め、残りは地域プレミアムメーカーと価格競争力のあるアジア系新規参入企業の長いテールに分散しています。Leupold、Vortex、Nightforceなどのプレミアム既存企業は、軍事契約、生涯保証、高品質ガラスによって自社の地位を守り、1,500米ドル以上の価格帯における価格決定力を強化しています。HolosunやHIKMICROなどの東アジア系挑戦者は、太陽光充電式レッドドットと1,800米ドル未満のサーマル光学機器を提供することで、エントリーレベルおよび中級セグメントを侵食しています。
戦略的動向は垂直統合とダイレクト・トゥ・コンシューマー戦略に向かっています。Vortexのeコマースチャネル単独で年間約3,400万米ドルのオンライン売上を生み出しており、ディストリビューターを介さずに契約クローン光学機器を迅速に展開することを可能にしています。AimpontのグロックとのOEMパートナーシップにより、ACRO P-2レッドドットが工場出荷時のピストルに搭載され、機関向け販売量が保証されています。技術面では、スワロフスキーのdS Gen IIとツァイスのOLEDオーバーレイがプレミアム価格帯における高輝度光学機器への推進力を示しています。2022年から2024年にかけてVortexによる12件、Leupoldによる複数件の特許出願は、組み込みセンサーとモジュール式測距機能追加への転換を示しています。
規制コンプライアンスが参入障壁として台頭しており、EUの鉛フリー規制が低予算メーカーへの障壁を高める一方、米国の輸出管理体制が高解像度サーマル製品の販売を制限し、二重製品ラインを持つ企業を優遇しています。偽造リスクは依然として存在しますが、シリアル番号管理とブロックチェーン出所証明を採用するブランドが消費者の信頼を獲得しています。全体として、ライフルスコープ市場は製品サイクルの加速、機能密度の向上、オムニチャネル販売戦略によって特徴付けられています。
ライフルスコープ産業リーダー
Nightforce Optics
Leupold & Stevens, Inc.
Revelyst (Vista Outdoor Operations LLC)
Sheltered Wings, Inc. d/b/a Vortex Optics
Burris Company (Beretta Holding S.A.)
- *免責事項:主要選手の並び順不同
ライフルスコープ市場
- Leupold & Stevens, Inc.
- Sheltered Wings, Inc. d/b/a Vortex Optics
- Burris Company (Beretta Holding S.A.)
- Nightforce Optics
- HENSOLDT AG
- SIG SAUER, Inc.
- Carl Zeiss AG
- Swarovski-Optik AG & Co KG
- Steiner Optik GmbH (Beretta Holding S.A.)
- Trijicon, Inc.
- Aimpoint AB
- Holosun Technologies, Inc.
- KAHLES GmbH
- Meopta s.r.o.
- BSA Optics
- Revelyst (Vista Outdoor Operations LLC)
- The Kinetic Group (Czechoslovak Group)

市場機会と将来展望
防衛の近代化は、直視型光学機器とセンサー、照準レーザー、ソフトウェア中心のアップグレードを組み合わせた統合火器管制光学機器のための空白領域を生み出している。2026年3月、米陸軍は肩撃ち武器用のMIL-STD-1913(ピカティニー)レールに対応する市販の直視型光学機器、照準レーザー、マウント機材に関する市場調査を発行した。この調査では、モジュール式インターフェース、迅速な配備準備、確立されたマウントエコシステムを備えたベンダーが優先される。これは、単体スコープではなく光学機器、レーザー、マウントを相互運用可能なキットとしてパッケージ化できるサプライヤーの機会を拡大する、デジタル対応火器管制光学機器へのシフトというレポートの方向性とも一致する。
対ドローンおよび移動目標交戦要件も、スマートスコープ機能の利用をニッチな特殊作戦の範囲を超えて広げている。Smart Shooterは、SMASH火器管制システムについて2026年に米軍各部門から複数の追加受注を確保し、2026年5月の米陸軍追加契約、2026年6月の米海軍および米海兵隊の追加受注を含み、AI支援ライフル光学機器・火器管制需要の具体的な調達実績を示している。民生側では、メーカーがプレミアムおよび中価格帯のポートフォリオを新たな光学構造で更新し続けており、例えばFN Herstalは2026年4月にウェーブガイド技術を用いたホログラフィック小型レッドドットサイト「PUREVIEW」を発表した。これらの動向は、顧客が従来型のガラス光学機器からのアップグレードを進める中で、リフレックスおよびレッドドット分野における短期的な製品差別化を後押ししている。
Recent Industry Developments in ライフルスコープ市場
- 2026年7月:Leupold and Stevensは、Mark 4HDライフルスコープ向けの新しい発光レティクルオプションを発表し、このファミリーを低照度および任務対応用途に拡大した。この更新はスコープラインを強化し、法執行機関やタクティカルスタイルのスポーツ用途における迅速なレティクル捕捉需要に対応している。
- 2025年12月:Meprolight(SKグループ)は、南欧の国の軍から、短距離から中距離のタクティカル運用向けにMIL-SPEC MVO 1-8x28 LPVOライフルスコープを提供する契約を受注した。この受注は、堅牢な低倍率可変光学機器のプレミアム価格を支持し、NATO準拠の軍事要件が製品ロードマップと適格性確認プロセスの形成に果たす役割を強化するものである。
- 2024年7月:米特殊作戦司令部は、9,600万米ドル規模の多用途スコープ契約を発注し、先進的な兵士携行光学機器への継続的な機関支出を浮き立たせた。この受注は、スペアパーツ、トレーニング、ライフサイクルサポートを通じたロングテールのアフターマーケット機会を示すとともに、スコープサプライヤー間の耐久性、標準化、供給保証に関する競争基準を高めるものである。


ライフルスコープ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ライフルスコープ市場を、民間、法執行機関、軍事用途向けに販売されるライフル搭載型照準光学機器から生じる収益として定義し、従来型光学スコープおよび目標捕捉を支援する電子補助スコープを含む。
対象範囲の除外:銃器プラットフォーム、単体としてのマウントおよびリング、ならびにライフルスコープユニットの一部として販売される場合を除く非ライフル用携行型光学機器を除外する。
セグメンテーション概要
- 用途別
- スポーツ・狩猟
- 法執行
- 軍事
- 照準タイプ別
- 望遠式
- リフレックス/レッドドット
- 倍率範囲別
- 8X未満
- 8Xから15X
- 15X超
- 技術別
- 電気光学
- サーマルイメージング
- レーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定モデルの背景となる需要・供給の文脈を構築するために用いられた。公的な防衛予算文書や調達発表、さらにUN Comtradeおよび各国税関当局による光学機器の国際貿易統計を活用し、支出および出荷が方向性としてどこに向かっているかを把握した。
民間需要の裏付けとして、州の野生生物管理機関(狩猟免許やタグ)の参加・免許指標、およびレジャー参加が追跡されている国家統計機関の指標を確認し、その後ISOおよび関連する国家標準機関が公表する安全性・製品規格と照合した。また、特許データベースを用いて電気光学式およびサーマル照準における機能進化を追跡し、企業の年次報告書、投資家向け説明資料、信頼できる報道を精査して価格動向や製品構成に関する情報を収集した。可能な場合には、企業財務情報および輸出入出荷レベルのデータベースへの有料アクセスも一部利用し、結果の相互確認を行った。上記のソースは例示に過ぎず、データ収集、相互確認、明確化のために多数の追加的な公開資料が参照された。
一次インタビューおよび調査
一次調査は、公開情報から得られた知見を検証し、価格設定、販路構成、機能採用の分野で通常生じるギャップを埋めるために実施された。メーカー、ディストリビューターおよび小売業者、さらに民間シューティング、法執行機関の購買、防衛関連プログラムのエンドユーザー専門家への聞き取りを行った。これらのインタビューから得られた情報は、倍率構成、サーマルおよび電気光学機器の普及率、地域ごとの買い替えサイクルに関する前提の検証に役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):18% | アジア太平洋(APAC):46% |
| ミッド層:53% | 部門/ユニットリーダー:39% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模企業:20% | マネージャー:43% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、防衛調達の動向、民間参加指標、貿易フローを用いて地域別のライフル照準光学機器の対象支出を再構築するトップダウン方式から始まる。その総額は、サイトタイプおよび技術に関する観測された構成指標を用いて分割され、数量が安定している場合に価値が過大評価されないよう、年ごとの価格変動を調整する。
数値の信頼性を確保するため、チャネルチェックから得たサンプルASPと単位数量の積、および財務開示が可能な最大の製品ファミリーに対するサプライヤー収益の積み上げなど、選択的なボトムアップ近似値によって結果を裏付けている。主要なモデル入力には、望遠式とリフレックス式製品間のシェアシフト、倍率帯構成(8倍未満、8倍から15倍、15倍超)、サーマルおよび電気光学機能の採用率、多用途機器の買い替えサイクル、狩猟活動および機関調達サイクルによる地域レベルの需要の押し上げが含まれる。
予測には、軽度の多変量回帰チェックを併用したシナリオ分析を用い、防衛支出の方向性、民間参加レベル、想定されるASPの変動などのドライバーを変化させ、インタビューから得た専門家のコンセンサスと整合させた。小規模地域やニッチ技術に関するボトムアップの根拠が薄い場合は、保守的な普及曲線を適用してギャップを処理し、その結果として得られるシェアを貿易およびチャネル信号に対して検証する。
データ検証および更新サイクル
検証は複数のクロスチェックを通じて実施され、単一のデータストリームが全体の結果を左右しないようにしている。モデル化した総額を、関連光学カテゴリの貿易額動向、公的調達活動、チャネル価格から導き出した単位経済性などの独立した信号と比較し、大きな差異があれば承認前に調査する。
2人目の分析担当者によるレビューを実施して前提を検証し、地域別の分割、技術採用、価格の推移に外れ値が現れた場合には追跡調査の連絡が行われる。本レポートは年次サイクルで更新され、重要な事象が発生した場合には中間更新が行われ、クライアントが発行時点で入手可能な最新の見解を受け取れるよう、納品前の最終確認が完了する。
他の公表推定値と比較したMordor Intelligenceのライフルスコープ市場規模
ライフルスコープの公表市場規模は、各発行元が対象範囲、基準年、価格変動の予測への反映方法についてわずかに異なる判断を行うため、しばしば異なる結果となる。同じ製品ラベルが使用されていても、リフレックスサイトがスコープと合算されるかどうか、電気光学機能の扱い、地域間での通貨換算のタイミングの扱い方によって総額が変動しうる。
主な相違は、リフレックスおよびレッドドットサイト、さらにサーマルイメージングおよびレーザー対応サイトのカテゴリがライフルスコープ総額に完全に含まれているかどうか、そしてMordor Intelligenceがライフル搭載型照準光学機器に対象範囲を維持し、ASPを年ごとに進める前に一貫したサイトタイプおよび技術分割を適用している点にある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.22 B (2026) | |
| 業界調査発行元A | USD 7.02 B (2024) | より早い基準年を基点とし、異なる成長期間を用いており、その公開概要では、サイトタイプの包含方法と年ごとのASP変動が地域間でどのように標準化されているかが明確に示されていない。 |
| グローバルコンサルティング会社B | USD 8.23 B (2026) | ほぼ同じ年の値から始まるが、最終用途の重み付けや技術採用が価格設定に反映される方法の違いにより、より短い予測期間と比較して暗示される軌道が変わりうる。 |
この表全体を通じて、差異の大部分は、ライフルスコープ製品として何を計上するか、そして基準年と価格進行の前提によって説明される。当社の分析は、観測可能な需要信号と、サイトタイプ、倍率帯、技術による再現可能な分割に基づいて数値を追跡可能な状態に保っており、これにより年ごとの変化の整合性を確認しやすくしている。


レポートで回答される主要な質問
2026年のライフルスコープ市場規模はどのくらいで、どのくらいの速さで成長するか?
ライフルスコープ市場規模は2026年に82億2,000万米ドルに達し、7.95%超のCAGRで成長し、2031年までに120億5,000万米ドルに達すると予測されています。
2031年までに最も多くの新規収益を追加する用途はどれか?
法執行機関は、旧来のガラス光学機器をサーマル対応および迅速捕捉光学機器に置き換えるにつれ、9.78%のCAGRで他のすべてのセグメントを上回ると予測されています。
製品ポートフォリオを最も急速に再形成している技術トレンドは何か?
サーマルイメージングは、センサーコストの低下と欧州および米国の一部における夜間狩猟を認める規制変更により、8.69%のCAGRで進展しています。
最も強い成長見通しを提供する地域はどこか?
アジア太平洋は、インド、日本、韓国、オーストラリアの国防予算増加に牽引され、9.54%のCAGRを記録すると予測されています。
ブランドはどのようにして偽造光学機器から自社を守っているか?
主要メーカーは現在、シリアル番号照会ツール、ホログラフィックシール、ブロックチェーンベースの出所証明システムを組み込み、消費者が真正性を確認しブランド資産を守ることを支援しています。
なぜレッドドットサイトが従来の低倍率スコープに挑戦しているのか?
競技射撃規則、法執行機関の嗜好、およびアジアサプライヤーによる159〜300米ドルの積極的な価格設定が、100メートル以内の交戦における非倍率リフレックスサイトへの需要をシフトさせています。
最終更新日:



