
ヨーロッパポリカーボネートシート市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 108.53 キロトン |
| 市場取引高 (2026) | 111.44 キロトン |
| 市場取引高 (2031) | 127.21 キロトン |
| 成長率 (2026 - 2031) | 2.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパポリカーボネートシート市場分析
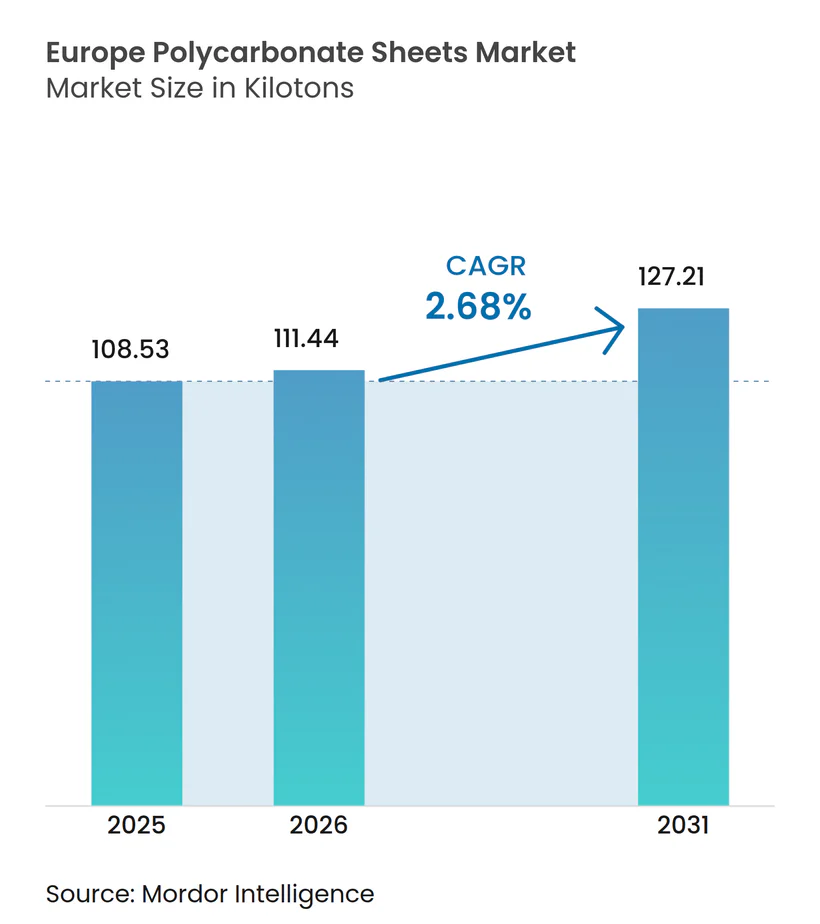
ヨーロッパポリカーボネートシート市場規模は2026年に111.44キロトンと推定され、2025年の108.53キロトンから成長しており、2031年には127.21キロトンとなる見通しで、2026年から2031年にかけてCAGR 2.68%で成長します。2024年の住宅改修活動が7.7%縮小し、2025年にはさらに3.9%の落ち込みが予測されているにもかかわらず、改訂されたエネルギー性能指令(EPBD(EU)2024/1275)に基づくエネルギー効率義務が建築家を採光最適化・熱効率に優れた屋根およびファサードソリューションへと誘導するため、需要は拡大を続けています。Ug値が0.85 W/m²Kまで低下するマルチウォールシートは、コンサーバトリー、産業用スカイライト、および温室グレージングの仕様において支配的な地位を占めています。コルゲート形式は、2024年の土木工学支出が5.8%急増したことによる恩恵を受けると予測されており、軽量で半透明の屋根材が設置工期を短縮し構造負荷を軽減する交通シェルターや騒音バリアに活用されています。農業は最も成長が速いエンドユーザーとして台頭しており、拡散型マルチウォールパネルがトマトの収量を約8%向上させることが、査読付き園芸学研究においてますます実証されています。競争の強度は中程度であり、上位10社が世界の体積のおよそ60〜70%を占めていますが、中堅ヨーロッパ押出業者はパネルシステム、キャッププロファイル、および特殊コーティングへの統合を継続し、コモディティシート供給を超えたマージン拡大を図っています。
レポートの主要なポイント
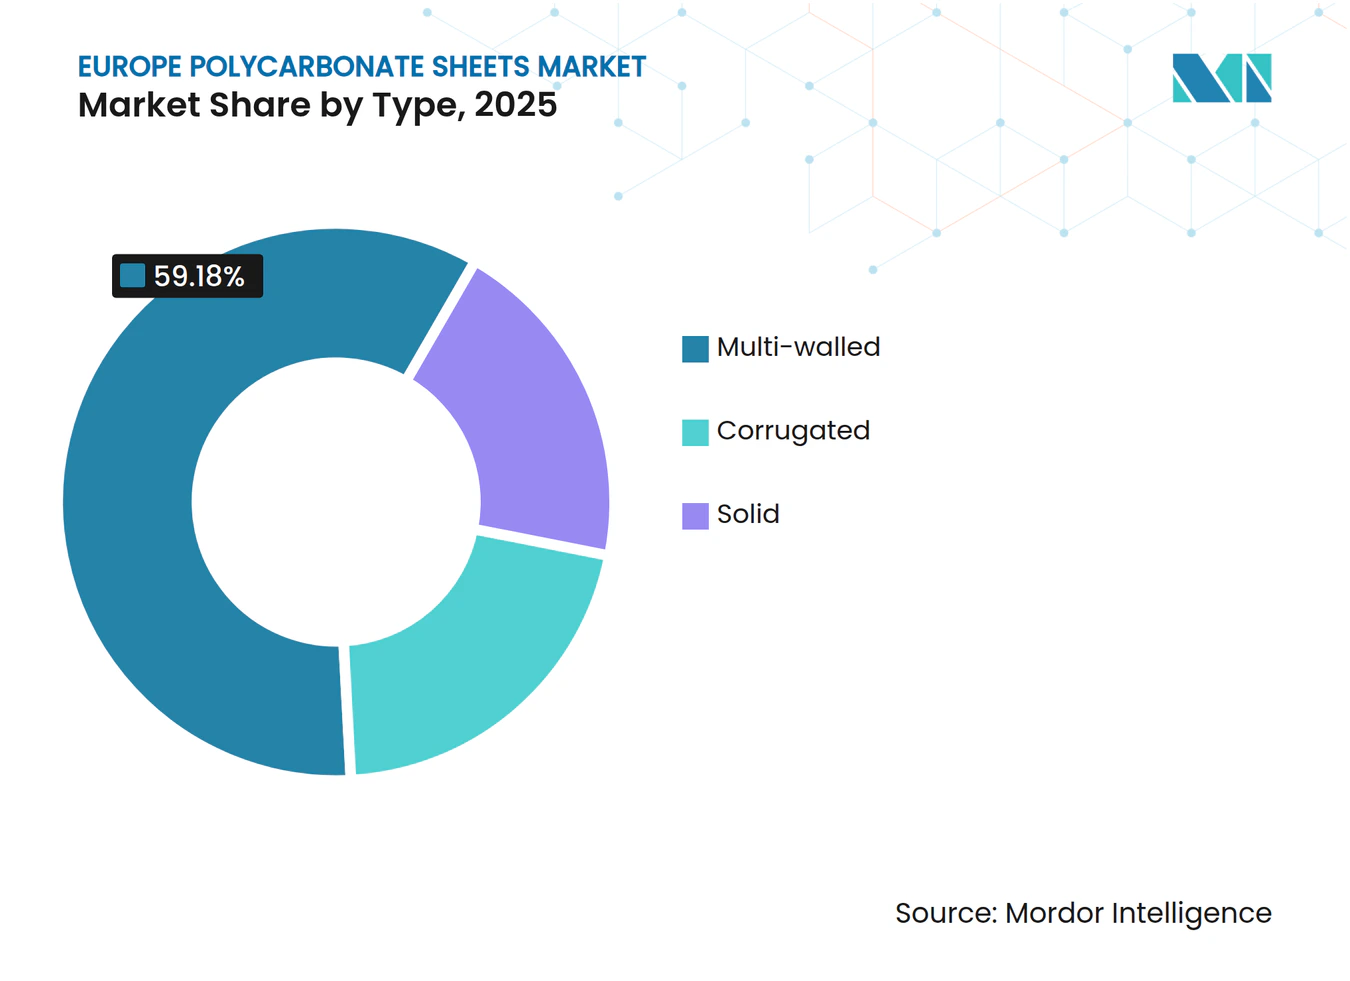
- マルチウォールシートは2025年にポリカーボネートシート市場シェアの59.18%を占め、コルゲートシートは2031年までにCAGR 3.12%で拡大する見通しです。
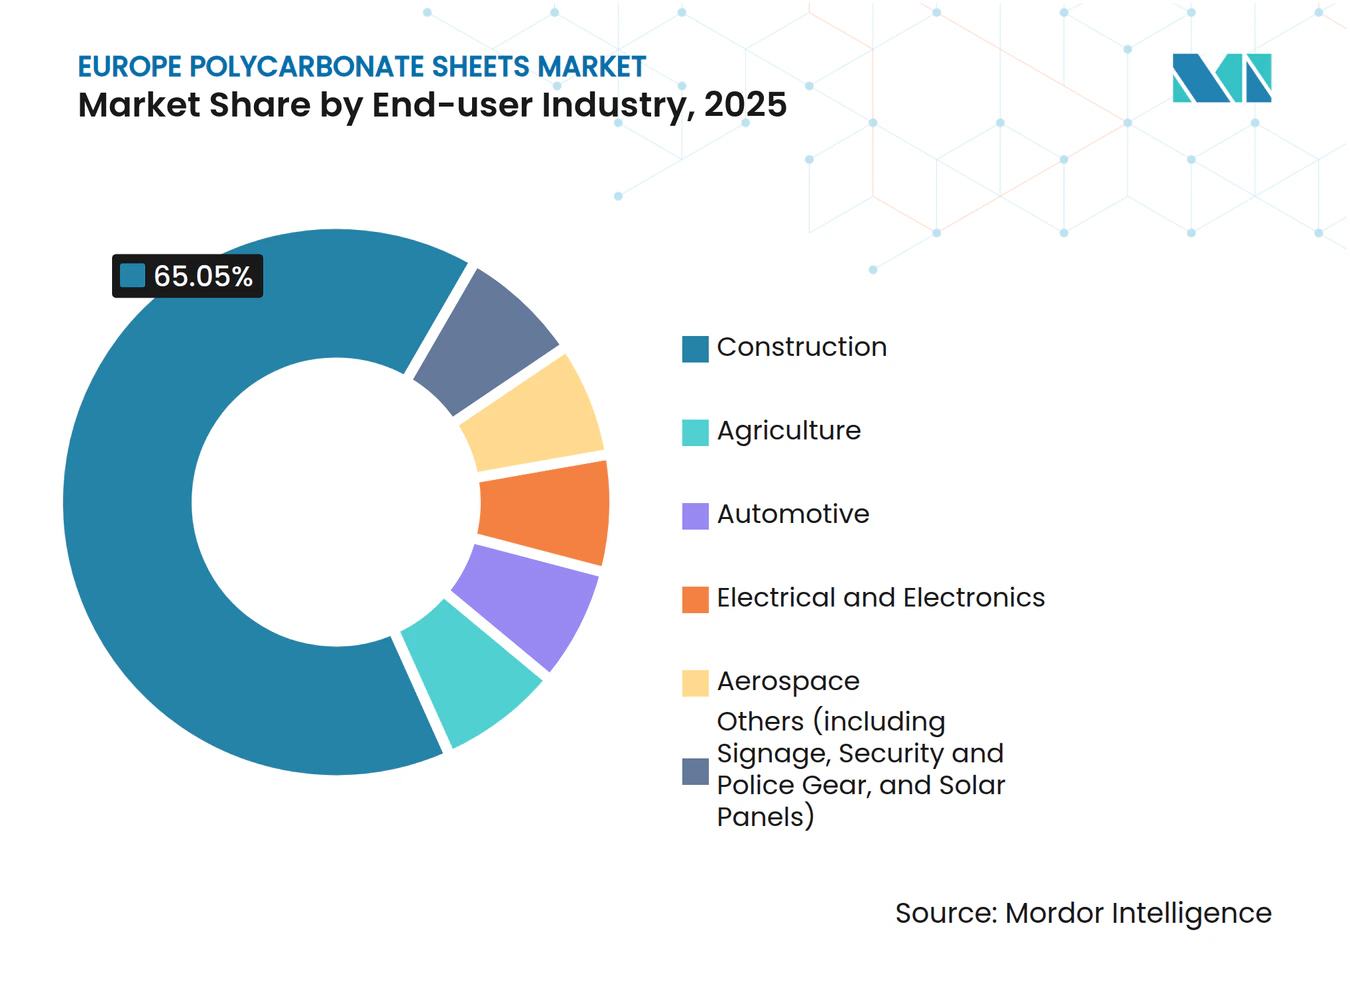
- 建設業は2025年のポリカーボネートシート市場規模の65.05%を占め、農業は2026年から2031年にかけてCAGR 2.92%で成長する見込みです。
- ドイツは2025年の地域需要の22.10%を占め、主要ヨーロッパ経済の中で最高となるCAGR 3.28%で2031年まで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コロナ禍後の商業用再屋根工事需要の回復 | +0.6% | 南欧、英国 | 中期(2〜4年) |
| 採光屋根利用を促進するEU義務的エネルギー効率基準 | +0.8% | EU加盟27カ国、特にドイツ、フランス、オランダ、北欧諸国 | 長期(4年以上) |
| 自動車の軽量化およびパノラマグレージングの採用 | +0.4% | ドイツ、フランス、イタリア | 中期(2〜4年) |
| ハイテク温室園芸に対する政府奨励策 | +0.5% | オランダ、スペイン、フランス、ベルギー | 中期(2〜4年) |
| 化学的リサイクルPCシートへのOEMシフト | +0.3% | ベルギー、ドイツ、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コロナ禍後の商業用再屋根工事需要の回復
2024年のEU非住宅建設投資は1兆4,220億ユーロに達し、0.1%の小幅な増加を記録しました。土木工事は5.8%増加し、物流ハブ、交通ターミナル、および小売センターにおけるスカイライトおよびルーフライトの改修工事の積み残しを再開させました[1]。南欧が主導しており、スペインの非住宅活動は5.5%拡大し、2020〜2022年から延期されたプロジェクトが進捗するにつれ、ポルトガルも成長を維持しました。コルゲートポリカーボネートシートは、老朽化したアスベストまたは金属屋根材のドロップイン代替品として施工業者に採用されており、重量を最大60%削減し、倉庫の電気代を削減する採光を可能にします。EUの景気回復・強靭化基金の資金援助がイタリアの2024年土木工学支出の21%増に寄与しており、この支援が2026年以降も延長されれば成長が加速する可能性があります。ただし、フランス(-1.4%)とドイツ(-1.9%)は減少に転じており、シートメーカーにとって地域ミックスの重要性が浮き彫りになっています。
採光屋根利用を促進するEU義務的エネルギー効率基準(EN 17037、EPBD)
EPBD(EU)2024/1275は現在、屋根グレージングについてライフサイクルの地球温暖化ポテンシャル開示および厳格なエネルギー性能閾値を義務付けています[2]。EN 17037採光基準は設計者に対し適切な自然光分布の実証を求めており、構造負荷を満たしながら光を拡散させる低Ugマルチウォールパネルへの需要を牽引しています。EXOLON GroupのHybrid-Xマルチウォールシートは、厚さ50 mmで熱伝導率0.85 W/m²Kを達成し、45%以上の光透過率を維持しています。この製品はドイツおよびオランダの建物保険要件に適合する20年の耐候保証を提供しています。同指令のリノベーションパスポートメカニズムは、1990年代および2000年代に設置されたレガシーのシングルスキンポリカーボネートの改修を義務付け、2030年までに周期的な交換需要を引き起こすことになります。
自動車の軽量化およびパノラマグレージングの採用
プレミアムOEMは、積層ガラスと比較して40〜50%の重量削減を実現するポリカーボネートパノラマルーフを採用しており、EVの航続距離を延ばし、LiDARハウジングを単一の成形部品に統合しています。Covestroのルーフセンサーモジュールコンセプトは2024年に発表され、カメラフィッティングをグレージングに直接組み込み、空力性能を向上させています。現在の採用はBMW iX、メルセデスEQSなどのハイエンドモデルに限定されており、シートコストは強化ガラスより15〜20%高くなっています。AGCは光起電ガラスルーフで対抗しており、マスマーケットにおけるポリカーボネートの代替リスクをさらします。フォルクスワーゲンとStellantisが2026〜2028年に計画しているコンパクトEVにポリカーボネートを採用した場合、年間シート需要は3倍になる可能性があります。
ハイテク温室園芸に対する政府奨励策
査読付きオランダ温室試験によると、拡散型マルチウォールパネルは入射放射を散乱させ、キャノピーへの透過を向上させ、透明グレージングと比較してトマトの収量を約8%増加させます。2024年に開始されたスペインの国家園芸戦略は温室近代化に対する補助金を提供しており、オランダおよびベルギーの栽培者は高いエネルギーコストを相殺するためにエンボディドカーボン削減を目指しています。Brett Martinの2025年版Marlon CS Longlife Diffuser Opalシートは、10年保証付きで85%透過率における50% PAR拡散を提供しており、地中海の雹リスクに適しています。東欧では補助金支援が限られているため依然として安価なポリエチレンフィルムが優先されており、補助金対象プロジェクト以外での高価な代替品の採用が妨げられています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ビスフェノールAの価格変動および原料供給ショック | -0.40% | EU加盟27カ国、特にドイツ、ポーランド、チェコ共和国(樹脂輸入依存) | 短期(2年以内) |
| 低スペック屋根における低コストPMMAおよびガラスとの競争 | -0.50% | 南欧(スペイン、イタリア、ギリシャ)、東欧 | 中期(2〜4年) |
| 多層シートにおけるリサイクルストリームの限界 | -0.30% | EU加盟27カ国、特にドイツ、フランス、オランダ(厳格な循環経済義務) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビスフェノールAの価格変動および原料供給ショック
ヨーロッパのBPAスポット価格は2025年3月に1,320米ドル/トンに達し、年内に20%変動しました。これは中国の供給過剰が低迷する樹脂需要と合わさり、固定価格建設契約に縛られた押出業者のマージンを圧迫したためです。ドイツ、ポーランド、チェコのシートメーカーはBPAおよびジフェニルカーボネートを輸入しており、ロッテルダムまたはハンブルク経由の運賃コスト急騰に対して脆弱です。Sinopecおよび万華化学(Wanhua)の2026年までの50万トン/年の設備増強は価格をさらに押し下げる可能性がありますが、いかなる操業停止もBPAコストを数週間以内に30〜40%押し上げる可能性があり、ヨーロッパのコンバーターは在庫を薄く維持しています。
低スペック屋根における低コストPMMAおよびガラスとの競争
2024年9月にRöhmのPlexiglasとSABICのFunctional Formsを統合して設立されたPolyvantisは、耐衝撃性がさほど重要でない住宅用コンサーバトリーにおけるアクリルの15〜20%のコスト優位性を強調しています。ガラスは価格感応度の高い南欧の平面グレージングで依然として支配的であり、施工業者が軽量化と耐割れ性を評価する場合にのみポリカーボネートコルゲートパネルが採用されています。Arla Plastは2024年に価格競争の激化を報告し、製品の多様化を進めているにもかかわらず、自動車および建設セクターからの需要が弱まったと指摘しました。耐傷性および長期的な透明性により、ガラスは低スペックの用途において競争力を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
熱的義務によって推進されるマルチウォールの優位性マルチウォールシートは2025年のポリカーボネートシート市場シェアの59.18%を占めており、EPBDの閾値を満たすUg ≤ 1.1 W/m²Kの性能に支えられています。EN 16153認定・20年保証のEXOLON Hybrid-Xシリーズは、断熱性と45%以上の光透過率を両立する5壁および7壁構成を例示しています。コルゲートシートは、土木工学資本支出の増加に伴い、交通シェルターや騒音バリアが高い剛性重量比を好むことから、2031年まで3.12% CAGRで成長をリードすると予測されています。ソリッドシートは依然としてニッチ市場にとどまっており、光学的透明性と難燃性がプレミアムを正当化する機械ガード、EN 45545-2鉄道内装、およびUL94 V-0電気エンクロージャーに使用されています。
コルゲート形式は地中海の園芸においてポリエチレンフィルムをますます代替しており、温室カバーの寿命を10〜15年に延長しています。Brett Martinの6〜10 mmマルチウォールシート用の新しいキャップアンドベースコネクタプロファイルは、高露出屋根工事での採用を制限してきた歴史的な水漏れ問題に対応しており、10年の止水保証を提供しています。ソリッドシートの推移はポリカーボネートグレージングのEV採用の拡大に依存しており、大衆市場モデルの2026〜2028年への発売延期が近期的な体積を制約していますが、ヨーロッパの鉄道近代化パイプラインにおける難燃シートへの需要増加が代替成長手段を提供しています。


注記: 全セグメントのセグメントシェアはレポート購入後に利用可能です
エンドユーザー産業別:
改修の鈍化により圧力がかかる建設セクターのシェア建設業は2025年のポリカーボネートシート市場規模の65.05%を占めましたが、2024年の住宅改修が7.7%落ち込み、2025年にはさらに3.9%の下落が見込まれるため、近期的な見通しが抑制されています。非住宅および土木工学セグメントは物流・交通ハブにおける半透明屋根材改修をEU復興資金が支援することでレジリエンスを提供しています。農業は拡散型マルチウォールパネルがトマトの収量を約8%向上させ、スペインおよびフランスの国家温室戦略が近代化を補助することから、2026〜2031年のCAGR 2.92%で最も速い成長を遂げる見通しです。
自動車グレージングはトン数においては小規模ながら戦略的な位置を保っており、2024年3月に開設されたCovestroのアントワープコポリマープラントはパノラマルーフ、センサーカバー、およびハプティックタッチパネルへのOEM需要を対象としています。Arla Plastは2024年の自動車需要が「さらに弱体化」したと指摘し、産業用LEDディフューザーおよび機械ガード用途への依存を強調しました。航空宇宙は、FAR 25.853承認の長期化および先進PMMAまたはアクリルシリコーンブレンドによる代替により、依然として無視できる規模にとどまっています。

注記: 全セグメントのセグメントシェアはレポート購入後に利用可能です
地理的分析
ヨーロッパ ポリカーボネート シート 市場
ドイツは2025年の消費量の22.10%を占め、2031年に向けて3.28%のCAGR成長が予測されており、ノルトライン=ヴェストファーレンおよびニーダーザクセン州における温室の改修、ならびに連邦高速道路沿いの遮音パネル向けの安定した調達が成長を牽引している。しかし、住宅市場の低迷(2024年に-1.9%)が、コンサバトリーおよびスカイライトの改修需要の成長を抑制している。フランスの建設投資は2024年に3.9%減少したが、公共インフラ工事が緩やかに継続したことでマルチウォール製品への需要が維持された。イタリアでは、EU復興基金を背景に非住宅部門で6.5%、土木工学部門で21%の成長が見られ、物流ターミナルにおける波板の採用増加につながった。
スペイン、ポルトガル、ギリシャは、2020年から2022年にかけて先送りされていたメンテナンス需要が屋根の葺き替え契約へと転換されることで、西欧諸国を上回るペースで成長している。スペインのアルメリアにある温室クラスターでは、内部温度が40°Cを超えないよう近赤外線反射型ポリカーボネートが採用されており、ポルトガルの施工業者はEPBD(建築物エネルギー性能指令)の要件を満たすためにアスベストパネルを波板シートに交換している。ベネルクス諸国はイノベションの拠点として機能しており、SABICのベルゲン・オプ・ズーム工場はISSC PLUSの認証を取得したTRUCIRCLEレジンを供給し、コベストロはアントワープにおけるコポリマー生産能力を強化している。北欧諸国はEN 17037を厳格に適用しており、民間住宅着工件数が急激に落ち込む中でも、北向きの天窓には拡散採光型グレージングが好まれている。 Sümer PlastikおよびIsik Plastikが主導するトルコの押出成形セクターは、低コストの波板シートを南欧に輸出している。英国はブレグジット後、EPBDではなく建築規制パートLに準拠しているが、Brett Martinの北アイルランド工場は両市場に供給しており、EU向け輸出の関税軽減の恩恵を受けている。ルーマニア、ポーランド、チェコ共和国などの中東欧諸国は、EUが資金提供するインフラ整備から恩恵を受けており、特にルーマニアでは2025年に建設業が21%成長すると予測されており、輸送回廊向けの波板パネル需要を押し上げている。
バリューチェーン分析
バリューチェーンは、ビスフェノールA(BPA)およびポリカーボネート樹脂生産に投入される上流の石油化学製品およびクロルアルカリ原料から始まり、続いてコンパウンディング(UV安定剤、難燃性パッケージ、着色剤)とシート押出成形(ソリッド、コルゲート、多層中空)へと進む。欧州の樹脂生産は、ドイツ、オランダ、ベルギー、スペインの大規模統合拠点に集中しており、コベストロ(ベルギー・アントワープおよびドイツ・クレーフェルト=ユルディンゲン)やSABIC(オランダ・ベルヘン・オプ・ゾーム、スペイン・カルタヘナ)などが中核を担う。コベストロは2024年3月、アントワープ拠点に新しいポリカーボネートコポリマー生産プラントを開設し、グレージングおよび特殊シート用途に供給される高付加価値グレードへの継続的な能力投資を示した。
中流では、欧州のシート押出加工業者が樹脂を標準品および用途特化パネル(共押出UV層、拡散/赤外線反射構造、EN 16153に準拠した認証多層中空製品)へと転換している。マージンを守るために、設置システム(プロファイル、コネクター、保証)を組み合わせる動きが増えている。流通は通常、建材卸売業者、プラスチック流通業者、加工業者、または屋根システムインテグレーターを通じて行われる一方、大規模な建設・モビリティ顧客は直接調達とプロジェクトベースの仕様策定を一段と活用している。主なボトルネックとリスク要因としては、BPA価格変動への感応度、ホスゲンなどの危険中間体の物流上の制約、防火性能・耐候性能のための専用添加剤パッケージへの依存が挙げられる。
競合環境
市場集中度
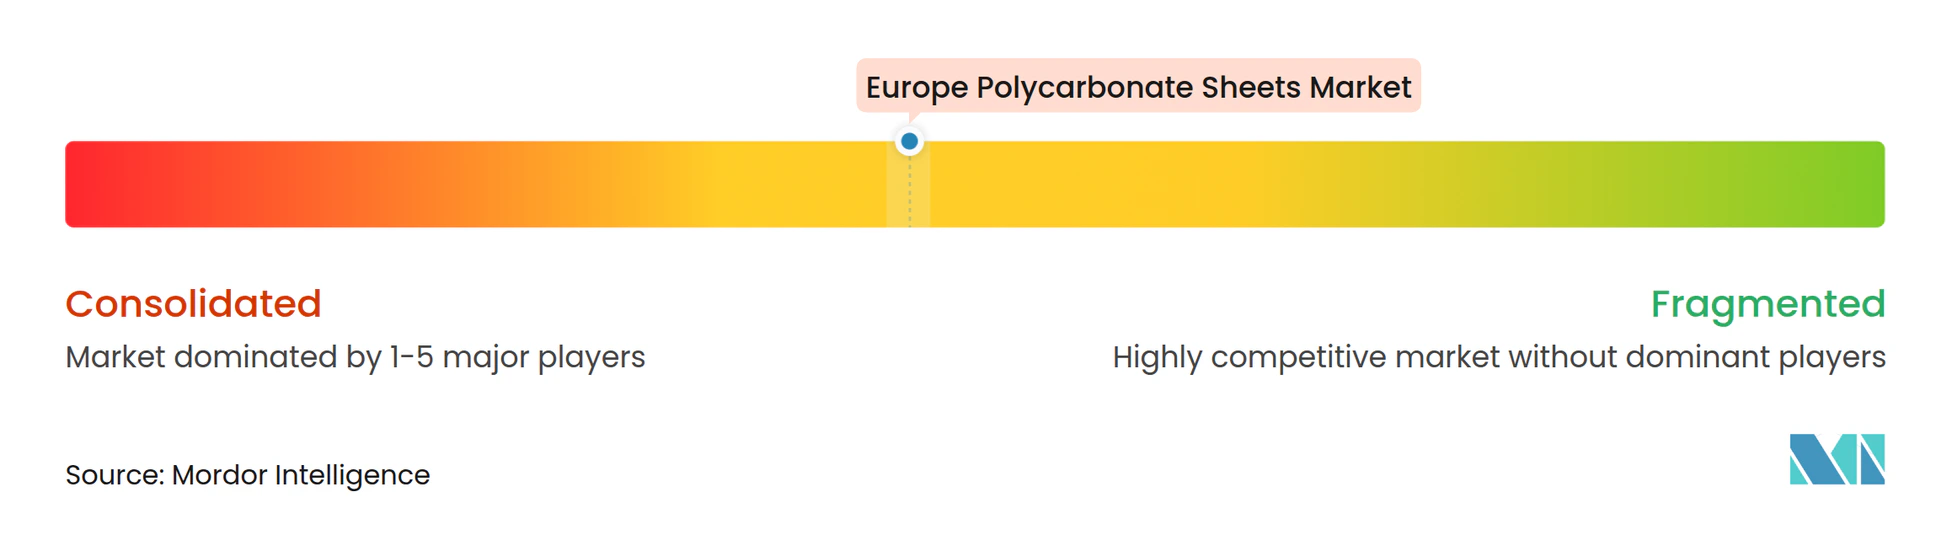
ヨーロッパポリカーボネートシート市場は中程度に集約されています。Covestro、SABIC、およびPalramは樹脂生産および大型押出をアンカーとしていますが、ヨーロッパの生産能力は分散化を続けています。2024年9月に設立されたPolyvantisはPlexiglasおよびLexanブランドを15サイトにわたって統合し、価格感応度の高い用途がより低コストのアクリルへ移行するにつれてポリカーボネートをPMMAでヘッジしています。Arla PlastによるスペインのスペインのNudecの950万ユーロの買収は、売上高を6億7,000万スウェーデンクローナ(約6,400万米ドル)増加させ、南欧でのリーチを強化しました。一方、EXOLONは持続可能なコンテンツを最大89%含むECOplus バリアントでポートフォリオをアップグレードしました。
ヨーロッパポリカーボネートシート産業のリーダー
-
SABIC
-
EXOLON GROUP GMBH
-
Brett Martin
-
Corplex
-
Palram Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ポリカーボネート シート 市場 このレポートでカバーされる企業
- 3A Composites GmbH
- AKRAPLAST Sistemi Srl
- Arla Plast
- Brett Martin
- Carboplak
- Corplex
- Danpal
- dott.gallina Srl
- EXOLON GROUP
- GI PLAST
- Isik Plastik
- NUDEC, S. A.
- Onduline
- Palram Industries Ltd.
- PLAZIT-POLYGAL
- Rodeca
- SABIC
- SafPlast Innovative
- Sintostamp SpA
- Sümer Plastik
- WZD Sp. z o.o.
市場機会と将来展望
建物外皮におけるエネルギー効率およびデイライティング規制への準拠は、特にEN 17037のデイライティング文書化やEPBD主導の改修経路が低Ug値かつ拡散性の屋根・ファサード要素を優遇する場合において、プレミアム多層中空品やシステムソリューション向けの仕様主導型の空白領域を維持している。建設分野が2025年の需要の65.05%を占め、多層中空品が59.18%のシェアを保持している中、メーカーは統合パネルシステム、より長期の保証、そして漏水や長期的な透明性維持といった施工業者の課題に対応する用途特化型コーティング(アンチドリップ、赤外線反射、UV保護強化)を通じて平方メートル当たりの価値を高めることができる。
循環性とコンプライアンスも、バリューチェーン全体で運用上の重要性を増しており、リサイクル材配合やマスバランス方式の製品提供、ペレット取扱い慣行の改善、OEMおよび流通業者向けのトレーサビリティサービスに機会を生み出している。規則(EU)2025/2365(2025年11月12日採択)は、サプライチェーン全体でのプラスチックペレット流出を防止するための厳格な要件を導入し、加工業者およびリサイクル業者に影響を及ぼすとともに、取扱い、封じ込め、監査の高度化に向けたビジネスケースを強化している。供給側では、能力・拠点の統合がサービス主導型競争の余地を生み出している。Exolon Groupは2025年7月、Corplex社のAkyVerポリカーボネートシート事業を取得し、生産をイタリアのネラ・モントーロに統合する契約を締結したが、これは建設・農業用グレージングプログラム向けに、地域化された供給、短縮されたリードタイム、一貫したシート品質を求める顧客の意向を反映している。
最近の産業開発事情 ヨーロッパ ポリカーボネート シート 市場
- 2026年6月:Brett Martin社は、屋外リビングおよびライトルーフ構造向けにダイヤモンドエンボス加工ポリカーボネートシートを使用したプレミアムキャノピーグレージングシステム、Marlon R-Glaze Diamondを発表した。この発売は、性能、美観、施工業者・加工業者向けのシステムレベルの適合性をパッケージ化することで、コモディティシート供給を超えた差別化を拡大するものである。
- 2025年8月:Brett Martin社は、北米での成長を支援するため、ウィスコンシン州デ・ピアに新たな製造合弁会社American Polycarbonate Company(APC)を設立すると発表した。欧州外での追加生産能力の構築は、供給の再バランスを助け、地域を横断してポリカーボネートシートソリューションを調達するグローバル顧客の耐性を向上させる。
- 2024年12月:SIA Ultraplast EU社は、多層中空ポリカーボネートシート専用の新しい押出ラインを発表し、同社の製造能力を倍増させた。現地生産能力の増強により、多層中空仕様が断熱性能やデイライティング要件に結び付いている建設・温室プロジェクトに対する対応の迅速化が支援される。
ヨーロッパ ポリカーボネート シート 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は建設、農業、自動車、電気・電子などの主要な最終用途全体で消費されるシートの量として測定された、ヨーロッパで販売されるポリカーボネート シート製品を対象としています。
対象外の範囲:シートとして加工・販売されていないポリカーボネート樹脂および化合物を除外し、代替品として使用される非ポリカーボネート シート材料も除外します。
セグメンテーション概要
- タイプ別
- ソリッド
- コルゲート
- マルチウォール
- エンドユーザー産業別
- 航空宇宙
- 農業
- 自動車
- 建設
- 電気・電子
- その他(サイネージ、セキュリティおよび警察用品、太陽光パネルを含む)
- 地域別
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス諸国
- 北欧諸国
- トルコ
- 英国
- その他のヨーロッパ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、ヨーロッパにおけるポリカーボネート シートの供給、貿易、および最終用途活動に関するファクトベースの構築か始まります。建設および産業指標についてはEurostat、貿易フローについてはUN Comtrade形式の税関統計、建物のエネルギー性能に関するEU規制公表物、住宅および インフラ活動については各国統計局などの公開情報を参照しています。
これらのシグナルを実用的なモデルに変換するため、製品ミックスおよび地域別エクスポージャーを把握するために企業の年次報告書および投資家向けプレゼンテーションも確認し、設備増強、プラント停止、および下流需要に関する注記については信頼性の高いプレスおよび業界団体のウェブサイトを活用しています。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータを活用し、方向性の確認および国別分割のギャップ解消に役立てています。ここに記載されているソースは例示であり、データ収集、検証、および明確化のために多数の追加的な公開・有料参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、種類および最終用途別のシート需要の検証、ならに典型的な厚みミックスや流通チャネルを通じた発注パターンなどの前提条件のストレステストに重点を置きました。実際の購買サイクルおよびプロジェクトパイプラインと照合して価格動向および数量変化を確認できるよう、主要なヨーロッパ諸国のメーカー、コンバーター、ディストリビューター、および大口最終ユーザーを対象にインタビューを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:17% |
| 中位層:54% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:18% | マネージャー:50% |
市場規模の算定と予測
規模の算定は、建設活動、温室カバレッジの追加、および産業生産指標をポリカーボネート シートの対応可能な需要プールに変換し、屋根葺き、ファサード、グレージング、保護パネルなどの典型的な用途における使用強度でフィルタリングするトップダウンアプローチを用いて構築されています。合計値を現実的に保つため、国別のサンプリングされたサプライヤー数量範囲、流通チャネルチェック、およびトン数を左右する平均シート厚みミックスのスポット検証を含む選択的なボトムアップチェックによって結果を裏付けています。
モデルを形成する主要なインプットには、新築および改修の強度、波形フォーマットを優先するインフラおよび土木工事支出、マルチウォール需要を支える農業用保護栽培の拡大、および一般的な用途におけるガラスおよびアクリルに対する代替トレンドが含まれます。予測については、主要国における建設着工、改修ペース、およびエネルギー効率主導の採用に関して業界参加者が期待することを指針として、シナリオ分析を実施しています。国別データが乏しい場合は、代理指標および貿易フローを使用してギャップを補完し、その後、国別合計が地域全体のストーリーと整合するよう一貫性チェックを行っています。
データ検証と更新サイクル
検証は、結果が単一のデータストリームに依存しないよう複数のチェックを通じて実施されます。モデル化された消費量を、輸出入の方向性、設備変更の発表、および最終用途のモメンタムなどの独立したシグナルと比較し大きな差異については変更内容を明確に記録した上でレビューおよび修正を行います。
最終承認前に、別のアナリストがモデルを段階的にレビューし、単位エラー、タイミングのミスマッチ、および異常な価格または数量の急変を検出します。レポートは年次で更新され、主要な設備変更、建物外皮に影響する規制変更、または急激な需要ショックなどの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終更新パスが完了し、クライアントは最新の調整済みビューを受け取ります。
Mordor Intelligenceのヨーロッパ ポリカーボネート シート市場規模の他の公表推計との比較
同一テーマに対して異なる市場規模が示されることは通常であり、これは出版社が必ずしも同じ対象を、同じ単位で、同じ期間について測定しているわけではないためです。差異はまた、価格と数量の扱い方、ヨーロッパに含まれる国、および対象範囲がシートに限定されているか隣接するプラスチックフォーマットまで広がっているかによっても生じます。
国別および最終用途別に単位一貫したン数を追跡し、モデル内のクロスチェックを更新することで、Mordor Intelligenceは推計を、短期的な価格サイクルによって変動し得る収益前提を混在させることなく、物理的なシート消費量に結び付けています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 108.53 キロトン(2025年) | |
| 業界出版社A | 1.89 ビリオン 米ドル(2024年) | 収益ベースのフレームを使用しており、厚み、コーティング、およびチャネルマージン別の平均販売価格の前提を内包する可能性があり、シートの基礎的なトン数を変化させない価格インフレ効果を捉える場合もあります。 |
| コンサルタンシーB | 0.55 ビリオン 米ドル(2020年) | 古い基準年と短い予測期間は、最近の建設改修需要を過小評価する可能性があり、ヨーロッパの境界および最終用途ミックスが異なる場合、製品タイプが類似して見えても合計値がずれることがあります。 |
表中のばらつきは主に単位の選択と時間軸の整合を反映しており、対象範囲がポリカーボネート シートに限定されているか、より広い収益プールに及んでいるか反映しています。インプットが明確な需要指標に基づき、供給および貿易シグナルで検証されている場合、最終的な数値は再現しやすく、計画上の議論においても説明しやすくなります。
レポートで回答されている主要な質問
2026年のヨーロッパにおけるポリカーボネートシート市場の規模はどのくらいですか?
市場は2026年に111.44キロトンであり、2031年までに127.21キロトンに達する見込みです。
ヨーロッパでは、どの製品タイプが需要をリードしていますか?
マルチウォールシートがEUエネルギー基準で要求される低Ug値に適していることから59.18%のシェアを占めています。
最も成長が速いエンドユース市場セグメントはどこですか?
農業が拡散グレージングによって温室作物収量が向上することからCAGR 2.92%を記録しています。
コルゲートシートはなぜ支持を集めているのですか?
土木工学支出の5.8%増加が、交通シェルターや騒音バリアにおける軽量屋根材への需要を牽引しています。
EU指令はシート需要にどのような影響を与えていますか?
改訂されたEPBDおよびEN 17037採光基準は、エネルギー効率が高く自然光を取り込む建物外皮を義務付けており、マルチウォールポリカーボネートを優位にしています。