
ヨーロッパ ハイパースケール データセンター 市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
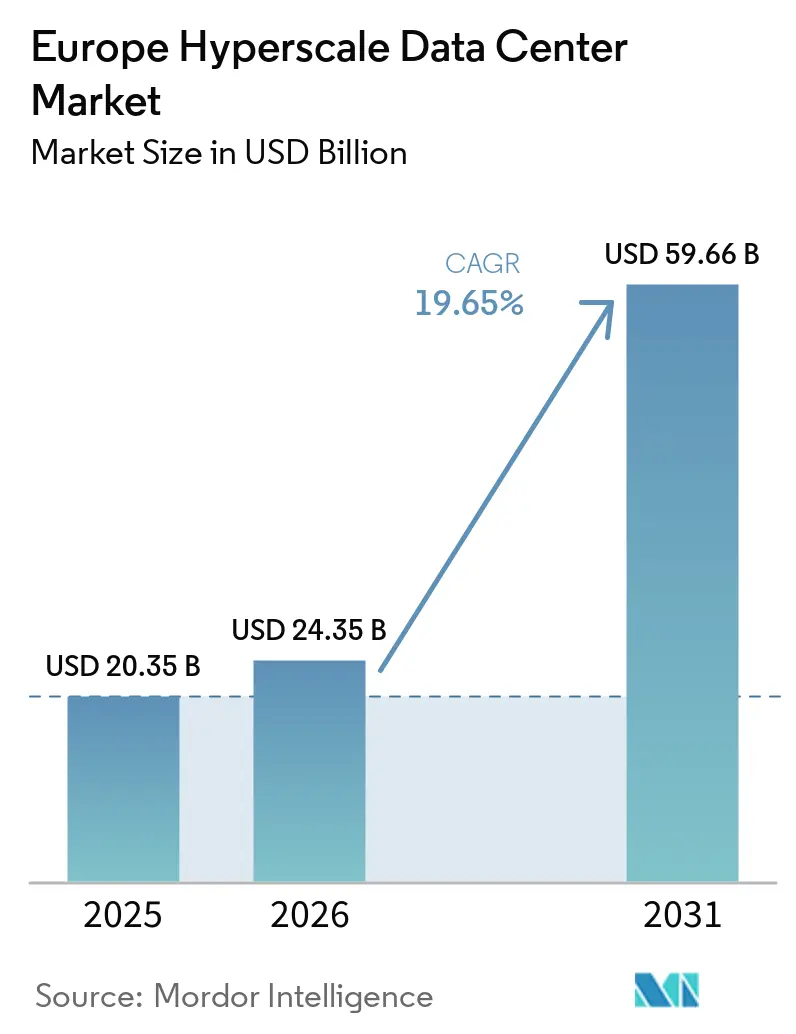
| 基準年の市場規模 (2025) | 20.35 十億米ドル |
| 市場規模 (2026) | 24.35 十億米ドル |
| 市場規模 (2031) | 59.66 十億米ドル |
| 成長率 (2026 - 2031) | 19.65 % |
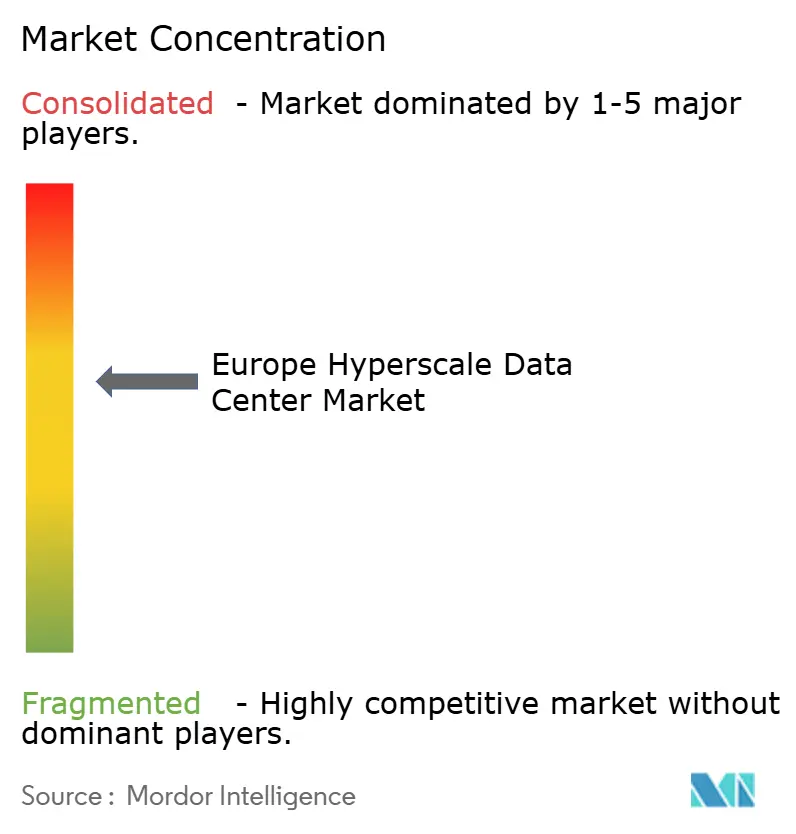
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ ハイパースケール データセンター 市場分析
ヨーロッパ ハイパースケール データセンター 市場規模は、2025年の20.35 ビリオン 米ドルから2026年には24.35 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 19.65%で2031年までに59.66 ビリオン 米ドルに達すると予測されています。生産量の観点では、市場は2025年に11.08千メガワットと評価され、2026年の12.84千メガワットから2031年には112.32千メガワットへと、予測期間(2026年~2031年)においてCAGR 54.28%で成長すると見込まれています。
欧州のデジタル主権保証を求めるハイパースケーラーからの投資加速、GPU需要の増大、ならびにローカルデータ処理に向けた継続的な規制推進が投資を牽引しています。特に液体冷却を中心とした熱管理技術の革新が、資本配分における決定的な要因として浮上しています。同時に、GPU、銅、光学モジュールにおけるサプライチェーンの摩擦が建設期間を長期化させており、事業者は戦略的在庫の確保に動いています。競争力学は現在、AIに対応したインフラ、自社保有の再生可能エネルギー、および信頼性の高い主権認証を持つプロバイダーを優遇しており、規模主導の合併がセクターの資本集約性を裏付けています。
主要レポートの要点
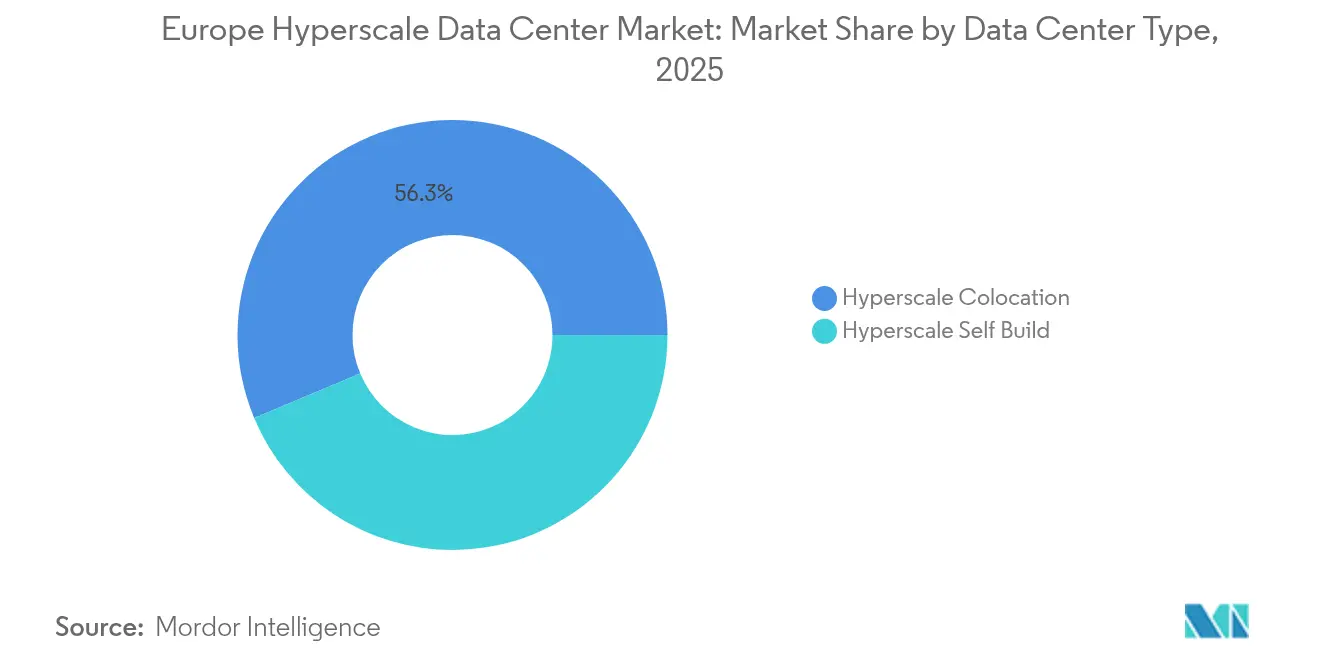
- データセンタータイプ別では、コロケーションが2025年に56.30%の収益シェアを占めてトップとなり、自社建設の展開は2031年にかけてCAGR 20.9%で拡大しています。
- コンポーネント別では、ITインフラが2025年のヨーロッパ ハイパースケール データセンター 市場シェアの40.55%を占め、液体冷却システムは2031年にかけてCAGR 24.1%で拡大しています。
- ティア規格別では、ティアIII施設が2025年のヨーロッパ ハイパースケール データセンター 市場規模の67.20%を占め、ティアIVの展開は2031年にかけてCAGR 21.4%で成長しています
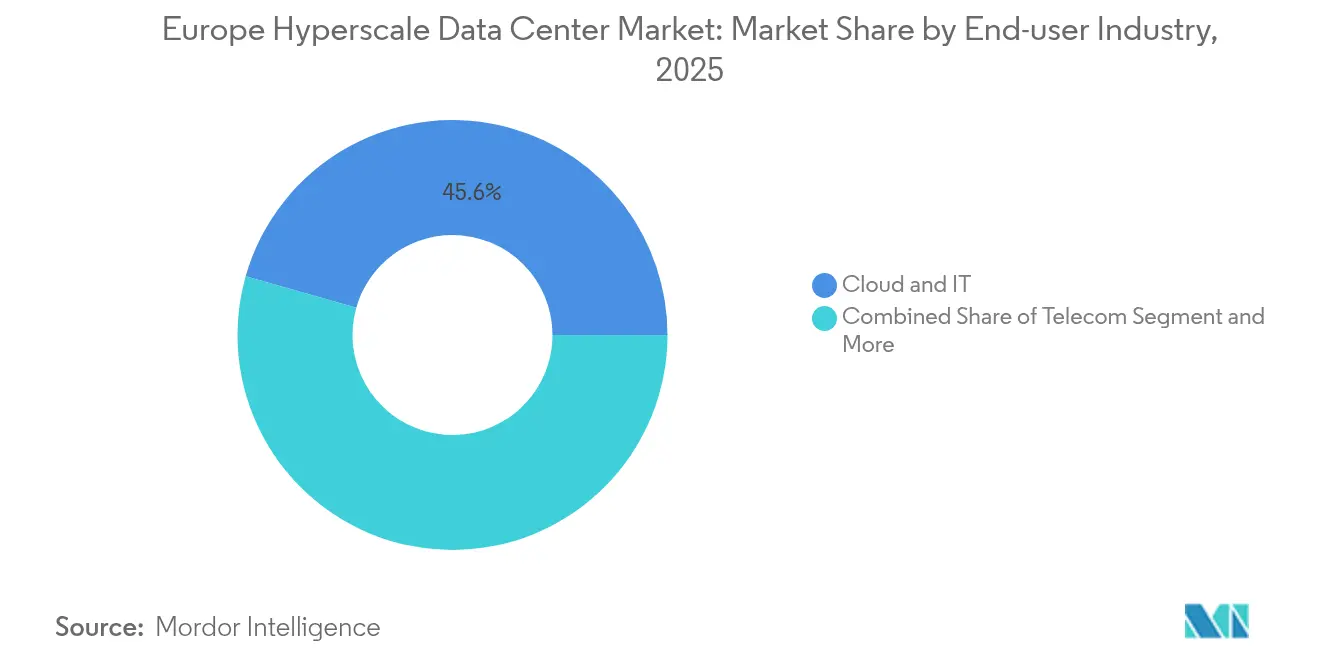
- エンドユーザー産業別では、クラウドおよびITプロバイダーが2025年に45.60%のシェアを保有し、生成AIスペシャリストは2031年にかけてCAGR 20.3%を記録すると予測されています。
- データセンターサイズ別では、大規模施設が2025年のヨーロッパ ハイパースケール データセンター 市場において51.35%のシェアを獲得し、メガサイトは2031年にかけてCAGR 21.8%で拡大しています。
- 地域別では、アイルランドが2025年に18.75%の市場シェアでトップとなり、スペインは2031年にかけて最速のCAGR 22.5%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析表*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 50 kW超ラックを牽引するGPU密集型AI/ML学習クラスター | +4.20% | アイルランド、ドイツ、オランダ | 短期(2年以内) |
| ソブリン・クラウドの展開(GAIA-X、各国クラウド) | +3.80% | EU全域;ドイツ、フランスで最も強い | 中期(2〜4年) |
| ティアIV構築を推進する即時決済およびPSD2 | +2.10% | ドイツ、オランダ | 中期(2〜4年) |
| 北欧ハブを優遇する5Gエッジ・コア統合 | +1.90% | 北欧およびバルト諸国 | 長期(4年以上) |
| 液冷キャンパスを要求する生成AI推論 | +3.50% | オランダ、ドイツ | 短期(2年以内) |
| 自社再生可能エネルギー向けアベイラビリティ型PPA | +2.70% | 北欧諸国、スペイン、ポルトガル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
50 kW超ラックを牽引するGPU密集型AI/ML学習クラスター
BMW、Mercedes-Benzなどの欧州メーカーがAIモデルのトレーニングを自社に取り込むにつれ、ラック電力密度は50 kWを突破し、データセンターの設計をチップ直結型液冷へと向かわせています [1]。ドイツにおけるNVIDIAの10,000基GPUを擁する産業AIクラウドが新たなベンチマークを支え、2024年半ば以降にSupermicroが2,000基以上の液冷ラックを展開したことはスケーリングの緊急性を示しています。密度のホットスポットは最初にアイルランド、ドイツ、オランダで生じ、再生可能エネルギーを多く使用する電力網と緩やかな税制が共存しています。持続的なGPUの希少性により、事業者はアクセラレーター在庫を事前購入せざるを得なくなり、先行容量予約が強化されて建設リードタイムが延長しています。液冷技術は資本を空調ユニットからポンプ、CDUスキッド、熱交換器へとシフトさせ、ヨーロッパ ハイパースケール データセンター 市場の機械インフラストラクチャーの部品表を押し上げています。
ソブリン・クラウドの展開(GAIA-X、各国クラウド)
GAIA-Xは欧州データ主権要件を制度化し、国内管理下でのハイパースケール構築を触媒しています。Deutsche Telekomの8raプログラムは2030年までに10,000のエッジ・クラウドノードを展開するものであり、国内に根ざしたプラットフォームへの構造的な再編成を示しています [2]。AWSのブランデンブルクにおける78億ユーロのソブリン・クラウドリージョンは、米国のハイパースケーラーが規制の要求するところで業務をローカル化するという投資家の信頼を強化しています。デジタルサービス法と施行予定のAI法は、監査可能性とトレーサビリティのルールを組み込み、GAIA-X準拠施設を優遇することで、規制圧力を直接的に設備投資配分に転換しています。中期的に見て、主権認証は価格やレイテンシーと同様に強力なプロバイダー差別化要素となり、リージョン内ハイパースケール容量の採用を加速させるでしょう。
液冷キャンパスを要求する生成AI推論
推論ワークロードは断続的なピーク電力よりも確定的なレイテンシーを優先するため、年間を通じた熱安定性が求められます。閉ループ型ダイレクト液冷は現在、最大30%のエネルギー削減を実現し、ラックあたり100 kW超をサポートしており、欧州のサイトの20%がすでに何らかの液冷技術を採用しています。パリ郊外のBSOのDataOneキャンパスは2028年までに400 MWを目標とし、イマージョン対応ラックとゼロカーボン運用に特化して構成されています。ドイツとオランダは水使用基準を厳格化しており、初期費用は高いものの液冷システムを経済的に有利にしています。キャンパス規模の建設は共有型廃熱回収ループを可能にし、事業者が地域熱供給グリッドに廃熱を売却して運用コストを相殺できるようにしており、ヨーロッパ ハイパースケール データセンター 市場のサステナビリティの方向性を強化しています。
自社再生可能エネルギー向けアベイラビリティ型PPA
ハイパースケーラーは現在、アベイラビリティ型で再生可能エネルギーの出力を契約し、ワークロードプロファイルを変動発電に合わせて調整することで電力系統の需給調整コストを軽減しています。Microsoftの32億米ドルのスウェーデンAI投資は北欧の水力発電と風力のみで賄われており、このモデルの実現可能性を示しています。ハイパースケール新規参入者にとってスペインが魅力的なのは、豊富な太陽光発電と進歩的な電力系統安定化インセンティブに合致しているからです。長期PPA(10〜15年)はエネルギー供給のリスクを低減し、現地バッテリー貯蔵への投資を正当化し、これまで見過ごされてきた地域にヨーロッパ ハイパースケール データセンター 市場プロジェクトを固定しています。廃熱引き取り契約は、避けられない熱副産物を収益化することで経済性をさらに高めます。
制約要因インパクト分析*
| 制約要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 蒸発冷却に対する水使用規制 | -2.80% | オランダ、ドイツ、デンマーク | 短期(2年以内) |
| GPUおよび光学モジュールのサプライチェーンのボトルネック | -3.20% | 全世界;EU成長拠点で深刻 | 短期(2年以内) |
| 熱税および炭素課税の上昇 | -1.90% | オランダ、ドイツ | 中期(2〜4年) |
| 30 MW超接続に対するローカル電力網の上限 | -2.40% | バルセロナ、ベルリンなどの第二の主要都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
蒸発冷却に対する水使用規制
オランダとドイツの規制当局は干ばつリスクを理由に新規蒸発冷却システムを制限しています。アムステルダムはハイパースケール建設を事前に区域指定された自治体に限定し、事業者を閉ループ型液冷アーキテクチャーへと追いやっています [3]. 既存サイトの改修費用は1,000万米ドルを超える場合があり、既存事業者のマージンを圧迫し、新規建設の液冷キャンパスを相対的に魅力的にしています。この政策転換により、水使用効率(WUE)はPUEと同様に重要なKPIとなり、ヨーロッパ ハイパースケール データセンター 市場全体のリース交渉においてサステナビリティプレミアムが組み込まれています。
GPUおよび光学モジュールのサプライチェーンのボトルネック
H100/H200 GPUのリードタイムは日本および台湾における基板不足により12ヶ月を超えています。光学モジュールの制約が400/800 GbEネットワークの展開を遅延させ、グリーンフィールドサイトの収益化までの期間を延長しています。複数年の割り当て契約を締結している事業者、特に大手3社のハイパースケーラーは優先出荷を確保しており、新興プロバイダーとの容量格差を拡大しています。供給不足は急速なスケールアウト戦略を妨げ、需要が加速する中でもヨーロッパ ハイパースケール データセンター 市場の短期的な成長の様相を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理的分析
アイルランド ハイパースケール データセンター 市場
アイルランドは2025年の市場シェア18.75%でトップに立ち、ダブリンの海底ケーブル密度と英語による運営基盤に支えられている。2023年以降のグリッド制約に関するモラトリアムにより、ダブリン周辺での規許可が遅延し、再生可能エネルギーの余剰が存在する西部および南部の州へとハイパースケールの関心が向かっている。サステナビリティへの圧力により廃熱回収パイロットプログラムが加速しており、ここでの政策的成果は同様の過密都市圏における動向の先行指標となっている。
スペイン ハイパースケール データセンター 市場
スペインは、330 ビリオン ユーロに上る発表済みのハイパースケール投資に牽引され、2031年にかけてCAGR 12.5%で最も急成長する地域として位置付けられています。アラゴン州の乾燥した気候は、可用性ベースのPPAによる豊富な太陽光発電によって補完され、AWSの157 ビリオン ユーロのクラスターを支えています。バルセロナはメデューサ海底ケーブルを通じてアフリカおよびラテンアメリカへの戦略的な接続拠点となっており、その低遅延プロファイルが地域の相互接続エコシステムを育成し、ヨーロッパ ハイパースケール データセンター 市場の南方へのシフトを加速させています。
北欧および西ヨーロッパ ハイパースケール データセンター 市場
北欧諸国は、100%再生可能エネルギーグリッド、フリーエアクーリング、安定した政策フレームワークという一貫した価値提案を示しています。MicrosoftのスウェーデンにおけるCAGR 3.2 ビリオン 米ドルのプログラムは、AIワークロードのカーボンニュートラルゾーンへのローカライゼーシンを体現しています。デンマークのティアIVパイプラインはノルウェーの水力発電余剰を補完し、フィンランドの廃熱再利用義務化は施設を地域地域暖房のネットポジティブな貢献者へと転換しています。ドイツとオランダは、より厳格な許認可規制や熱課税にもかかわらず、豊富なピアリングファブリックとヨーロッパ ハイパースケール データセンター 市場内における企業との近接性によってその地位を維持し、引き続き中核ハブとして機能しています。
セグメント分析
データセンタータイプ別:
コロケーションの優位性、自社構築の急増コロケーションは依然として2025年収益の56.30%を占めており、資本軽量型の拡張とハイブリッドクラウド戦略を支えるクロスコネクト密度を求める多国籍企業によって支持されています。コロケーションに帰属するヨーロッパ ハイパースケール データセンター 市場規模は着実に成長すると予測されていますが、ハイパースケーラーが容量を内製化するにつれてそのシェアは縮小しています。
自社建設の展開は2031年にかけてCAGR 20.9%で成長すると予測されています。非標準の電力系統、液体冷却ループ、および独自のセキュリティスタックを追求するハイパースケーラーは、従来のコロケーションサービスカタログを超えたカスタマイズを求めています。アイルランドおよび北欧諸国におけるメガキャンパス案件は、グリッド容量、再生可能エネルギー、および税制が自社建設の経済性に合致する場所を示しています。Digital Realtyのようなプロバイダーは、GPU高密度フットプリントに対応したパワードシェルモデルを提供することで境界を曖昧にしており、ヨーロッパ ハイパースケール データセンター 市場内におけるハイブリッドな進化を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ITインフラストラクチャーがリード、液冷が加速ITインフラストラクチャーは2025年支出の40.55%を維持しており、GPU、NVMeストレージ、400 GbEスイッチをめぐる競争を反映しています。AIワークロードが拡大するにつれ、サーバーボード単体のヨーロッパ ハイパースケール データセンター 市場シェアがIT総支出の25%を超えています。
液冷システムは最速の年平均成長率24.1%を記録しています。チップ直結型ループ、リアドア熱交換器、イマージョンタンクが機械インフラストラクチャーのRFPを席巻しています。電気系統は密度成長に伴って進化しており、800 A超のバスウェイ、3系統以上の分散UPSブロック、2n+1冗長性に対応したタイブレーカースキームが採用されています。一般建設のアップデートでは、頭上冷媒配管に対応するために床スラブ荷重2,000 kg/m²超と天井クリアランスの確保が強調されており、ヨーロッパ ハイパースケール データセンター 市場における部品表の進化を示しています。
ティア標準別:
ティアIIIが基盤、ティアIVが勢いティアIII施設は、事業者が稼働率とストのバランスを取る中で、2025年の設置容量の67.20%を占めました。コンテンツストリーミングやサービスとしてのソフトウェアといった弾力的なワークロードの基盤として引き続き機能しています。
ティアIVはCAGR 21.4%で成長しており、PSD2即時決済およびAI推論のSLAによって牽引されています。フランクフルト、ロンドン、アムステルダムは、金融および主権要件が集中するティアIVの建設拠点となっています。ハイブリッドレイアウトも登場しており、決済清算用のティアIVコアが分析バックテスト用のティアIIIホールに隣接して配置され、ヨーロッパ ハイパースケール データセンター 市場内でのコンプライアンス維持と設備投資の最適化を両立しています。
エンドユーザー産業別:
クラウドおよびITがリード、生成AIが台頭クラウドおよびITユーザーは2025年に45.60%のシェアを保有しており、AWS、Microsoft Azure、Google Cloudによる地域ローンチによって牽引されています。EUのデジタル主権規制が域内処理を義務付けるにつれて、このセグメントにおけるヨーロッパ ハイパースケール データセンター 市場規模の拡大は継続しています。
生成AI企業はCAGR 20.3%を記録しており、パラメータ数の急増とモデルの反復サイクルを反映しています。専業AIスタートアップおよび自動車OEMはいずれも、マルチテナントクラウドでは利用できないGPUクラスターを求めています。BFSI、通信、製造、eコマースは、インダストリー4.0および5Gの展開に連動した予測可能な前年比拡大を維持しており、ヨーロッパ ハイパースケール データセンター 市場全体にわたる需要の多様化を確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンターサイズ別:
マッシブサイトが優位、メガキャンパスが台頭大規模施設は2025年に51.35%のシェアを占め、グリッド相互接続の実現可能性とモジュール式フェーズ展開のバランスを取っています。このクラスのヨーロッパ ハイパースケール データセンター 市場規模は、ほとんどの主権クラウドリージョンを支えています。
60MWを超えるメガキャンパスはCAGR 21.8%を示しています。Start Campusの1.2GWシネスプロジェクトおよびAWSのアラゴン3リージョン投資がその野心を示しています。より大きなフットプリントは地域暖房との相乗効果と共設置型再生可能エネルギー資産を可能にし、均等化電力コストを低減します。遅延に敏感なユースケースには25MW以下のエッジ指向の大規模施設が引き続き有効であり、ヨーロッパ ハイパースケール データセンター 市場全体にわたる階層型トポロジーを形成しています。
競争環境
統合が現在の局面を特徴付けていますが、上位5社の合算市場シェアは55%を下回っており、中程度の集中度を示すアリーナとなっています。Digital RealtyによるInterxionの84億ユーロでの買収により同社は第2位に躍進し、マルセイユの主要海底ケーブル陸揚げサイトがポートフォリオに加わりました。Equinixはリテールコロケーションシェア22%でEMEAのリーダーシップを維持し、ファブリックインターコネクションとNVIDIA DGX対応バリデーションで差別化を図っています。
戦略的な動きはAI専用容量とソブリン・クラウドコンプライアンスに偏っています。Vantageは液冷と平均ラック密度75 kWに最適化されたフランクフルトとミラノの新キャンパスに14億ユーロを投じることを約束しました。EevrocのGAIA-Xネイティブな10のハイパースケールサイトネットワーク構築40億ユーロの計画は、再生可能エネルギーの余剰がある地域にワークロードを振り向けるロケーションエネルギー裁定を提供することで既存事業者を混乱させることを目指しています。
ハードウェアサプライヤーとのパートナーシップが激化しており、EquinixとNVIDIAはオンプレミスのDGXクラウドノードを共同開発し、Digital RealtyはEMEA拠点全体でシリコンフォトニクスを統合するためにIntelと連携しています。事業者はIntervionのスペインにおける300 MWの太陽光発電合弁会社とGreen Mountainの風力電源によるノルウェー拡張に示されるように、自社再生可能エネルギーポートフォリオを追求しています。設備投資の高騰の中、セールアンドリースバック取引とREIT転換が新たな資本流入を供給し、ヨーロッパ ハイパースケール データセンター 市場内の競争を継続的に再形成しています。
ヨーロッパ ハイパースケール データセンター 産業のリーダー
-
Amazon Web Services
-
Microsoft Azure
-
Google Cloud
-
Meta Platforms
-
Apple
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ハイパースケール データセンター 市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Digital Realty Trust Inc.
- Equinix Inc.
- Interxion (Digital Realty)
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- STACK Infrastructure
- Iron Mountain Data Centers
- Global Switch Holdings
- Colt Data Centre Services
- Telehouse (KDDI)
- Data4 Group
- OVHcloud
- Scaleway
- Green Data Center AG
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
最近の産業開発事情 ヨーロッパ ハイパースケール データセンター 市場
- 2025年5月:NTT DATAはAI主導の需要を満たすために、128 MWのミラノキャンパスを含む欧州建設に100億米ドルを超える計画を開示しました。
- 2025年4月:Apolloファンドが STACK Infrastructureの欧州ポートフォリオを取得し、5カ国にまたがる独立したハイパースケールプラットフォームを立ち上げました。
- 2025年1月:Digital RealtyとBlackstoneが欧州大陸のAIレディ施設に向けた70億米ドルの合弁事業を設立しました。
- 2025年1月:MicrosoftがグローバルなAI データセンター への800億米ドルの支出を発表し、欧州拡大を優先しました。
- 2024年8月:Digital Realtyが地域容量を強化するため、英国スラウの15 MWキャンパスを2億米ドルで購入しました。
- 2025年1月:Yondrがドイツのビショフスハイムキャンパスの最初の20 MWフェーズを完成させました。
ヨーロッパ ハイパースケール データセンター 市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査は、ハイパースケール ワークロードを収容するヨーロッパ施設内で生成される収益、クラウドネイティブ プラットフォームおよびソーシャルメディア大手が構築またはリースした 10 MW 超の展開、ならびにそれらが運用する電力・IT・機械システムを対象としています。本フレームは自社建設およびビルド・トゥ・スーツ型コロケーション ホールを含みますが、エンタープライズ、エッジ、またはサブスケール サーバールームは除外しています。
スコープ除外:10 MW 未満で稼働するエンタープライズおよびエッジ データセンターは、本サイジングの対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケーラー自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラストラクチャー
- サーバーインフラストラクチャー
- ストレージインフラストラクチャー
- ネットワークインフラストラクチャー
- 電気インフラストラクチャー
- 配電ユニット
- 切換スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラストラクチャー
- 機械インフラストラクチャー
- 冷却システム
- ラック
- その他の機械インフラストラクチャー
- 一般建設
- コアおよびシェル開発
- 設置および試運転
- 設計およびエンジニアリング
- 火災検知および物理的セキュリティ
- DCIM / BMSソリューション
- ITインフラストラクチャー
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府機関
- BFSI
- 製造業
- eコマース
- その他の産業
- データセンターサイズ別
- ラージ(25 MW以下)
- マッシブ(25 MW超かつ60 MW以下)
- メガ(60 MW超)
- 地域別
- イギリス
- ドイツ
- アイルランド
- オランダ
- フランス
- スペイン
- イタリア
- 北欧地域
- デンマーク
- フィンランド
- ノルウェー
- スウェーデン
- ロシア
- その他のヨーロッパ
詳細な調査方法論とデータ検証
一次調査
Mordor のアナリストは、FLAP-D ハブおよび北欧諸国において、ヨーロッパのコロ開発業者、グリッド オペレーター、冷却 OEM エンジニア、およびイパースケール調達マネージャーにインタビューを実施しました。これらの対話により、二次情報源では示唆にとどまる稼働率の上昇、平均ラック密度、およびソブリン クラウド契約のキューが検証されました。
デスク調査
Eurostat、ENTSO-E グリッド統計、各国土地登記所、および欧州データセンター協会などの業界団体が提供するパブリック ドメイン データセットを起点とし、サーバー(847141)およびスイッチ(851762)の税関コードを重ね合わせてハードウェア流入トレンドを把握しました。D&B Hoovers および Dow Jones Factiva に掲載された企業の 10-K 報告書、建設許可申請書、およびディール トラッカーにより、設備投資タイムラインを充実させました。IEEE Xplore の液冷 PUE に関する学術論文および Questel の特許ファミリーは、技術シフトの根拠固めに役立てました。この一覧は例示であり、デスク フェーズでは多数の追加オープンソースおよび有料ソースも参照しています。
市場規模算定と予測
まずトップダウン モデルを構築しました。年間ハイパースケール IT 負荷(MW)は、グリッド接開示情報と稼働率から再構築し、kW 当たりの平均ブレンド サービス価格を乗じて 2025 年収益を導出しました。選択的なボトムアップ チェック、スイッチギア出荷量のサプライヤー集計、およびサンプリングされた EUR/MW ターンキー コストにより、合計値を調整しました。追跡する主要変数には、GPU 高密度ラックのシェア、再生可能エネルギー PPA 普及率、MW 当たりの平均土地コスト、EU の熱再利用インセンティブ、および電力供給開始までの遅延時間が含まれます。これらのドライバーを用いた多変量回帰が 2026〜2031 年予測の基盤となっており、グリッド容量ボトルネックに対するシナリオ バッファーも設けています。小規模市場におけるデータ ギャップは、インタビューで検証した最近傍の価格・稼働率アナログを用いて補完しました。
データ検証と更新サイクル
アウトプットは三層レビューを経ます:モデルと指標の乖離チェック、シニア ピア監査、および乖離が 5% を超えた場合の回答者への再コンタクト。数値は年次で更新し、大規模キャンパス ローンチや政策変更などの重要事象が発生た際には中間アップデートを発行します。
信頼性の根拠:ヨーロッパ ハイパースケール データセンター ベースラインが信頼される理由
公表推計値が乖離するのは、各社が異なる収益ベース、資産クラス、および時点カットを採用しているためです。
主なギャップ要因として、一部の調査会社は経常サービス収益ではなく建設投資総額を対象とし、ハイパースケール テナントを収容するコロケーション ホールを除外するケースや、ハードウェア販売のみにスコープを限定するケースがあります。Mordor はスコープを早期に確定し、通貨を 2024 年 USD 固定値に統一し、年次で更新し、すべての前提を検証可能な MW および EUR/kW エビデンスに紐付けています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 20.35 ビリオン 米ドル(2025 年) | Mordor Intelligence | - |
| 31.39 ビリオン 米ドル(2023 年) | グローバル コンサルタンシー A | 経常サービス収益ではなく設備投資支出を計測 |
| 6.94 ビリオン 米ドル(2024 年) | 業界調査グループ B | ハードウェア コンポーネント販売のみを上し、運用費用を除外 |
| 30.78 ビリオン 米ドル(2023 年) | 地域コンサルタンシー C | 10 MW 未満のホールセール コロケーション容量をハイパースケール合計に加算 |
この比較は、スコープと指標の選択が数値をいかに大きく左右するかを示しています。Mordor の厳格なボトムライン収益視点は MW エビデンスとのクロスチェックを経ており、意思決定者に最もバランスが取れた透明性の高いベースラインを提供します。(現在の市場価値と予測:2025 年の 20.35 ビリオン 米ドルから 2031 年には 59.66 ビリオン 米ドルへ上昇)。
レポートで回答された主な質問
2031年のヨーロッパ ハイパースケール データセンター 市場規模の予測は?
年平均成長率19.65%で成長し、596億6,000万米ドルに達すると予測されています。
最も急成長しているヨーロッパのハイパースケール データセンター の目的地はどの国ですか?
スペインは330 ビリオン ユーロの発表済み投資に牽引され、2031年にかけてCAGR 22.5%という最速の成長が予測されています。
なぜ液冷は将来の欧州ハイパースケールサイトにとって重要なのですか?
GPU密集型AIワークロードがラック密度を50 kW超に押し上げており、液冷はエネルギー使用量を最大30%削減し、水使用規制を満たしています。
ソブリン・クラウド規制は容量展開をどのように形成していますか?
EU規制はデータ居住地と運用管理を義務付けており、AWSの78億ユーロのブランデンブルクリージョンのようなローカライズされた構築を促進しています。
ティアIV施設の市場シェアはどれくらいで、なぜ成長しているのですか?
ティアIVサイトは現在、新規パイプライン容量の32.80%を占めており、即時決済およびAIワークロードが99.995%の稼働率を要求する中でCAGR 21.4%で拡大しています。
欧州のハイパースケール データセンター で最も急成長しているコンポーネントセグメントはどれですか?
液冷システムは年平均成長率24.1%と予測されており、極端なラック電力密度のため他のすべてのコンポーネントを凌いでいます。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター冷却市場 世界の冷却需要を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- 欧州AI(人工知能)データセンター市場 欧州全域におけるAI施設需要を、施設タイプ、コンポーネント、ティア別に取り上げています。
- カナダ・データセンターストレージ市場 カナダのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。
- スペインの人工知能(AI)データセンター市場 スペインのAI施設を、施設タイプ、コンポーネント、ティア別に分類しています。