
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 8.06 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ高電圧直流(HVDC)送電システム市場分析
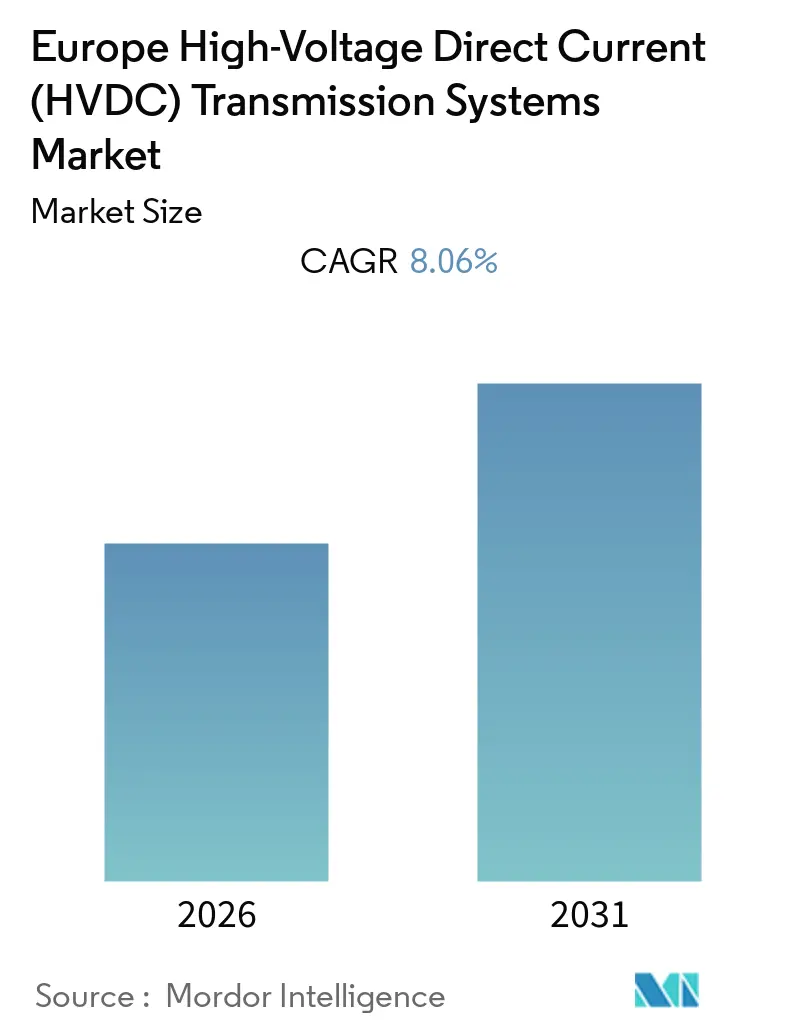
ヨーロッパ高電圧直流(HVDC)送電システム市場規模は、予測期間(2026年~2031年)においてCAGR 8.06%を記録する見込みです。
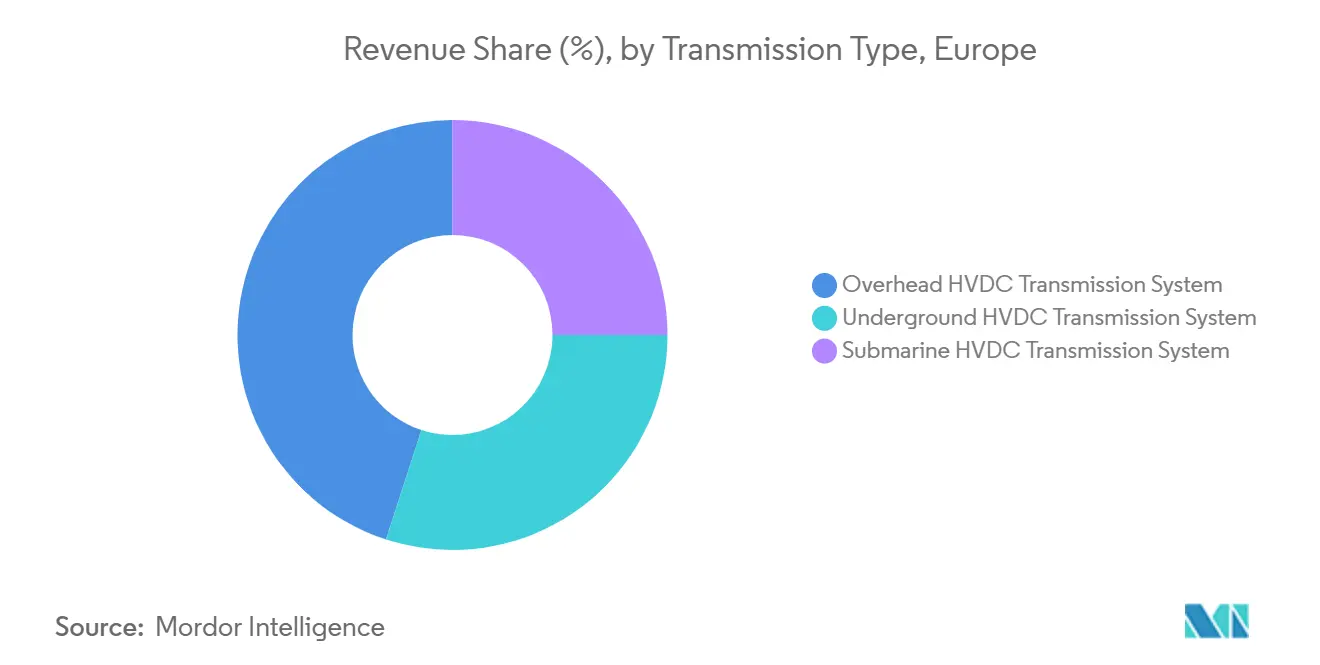
- 海底HVDC送電システムタイプは、同地域における海底電力送電システムの開発が増加していることから、市場において最大のシェアを占めると予測されています。
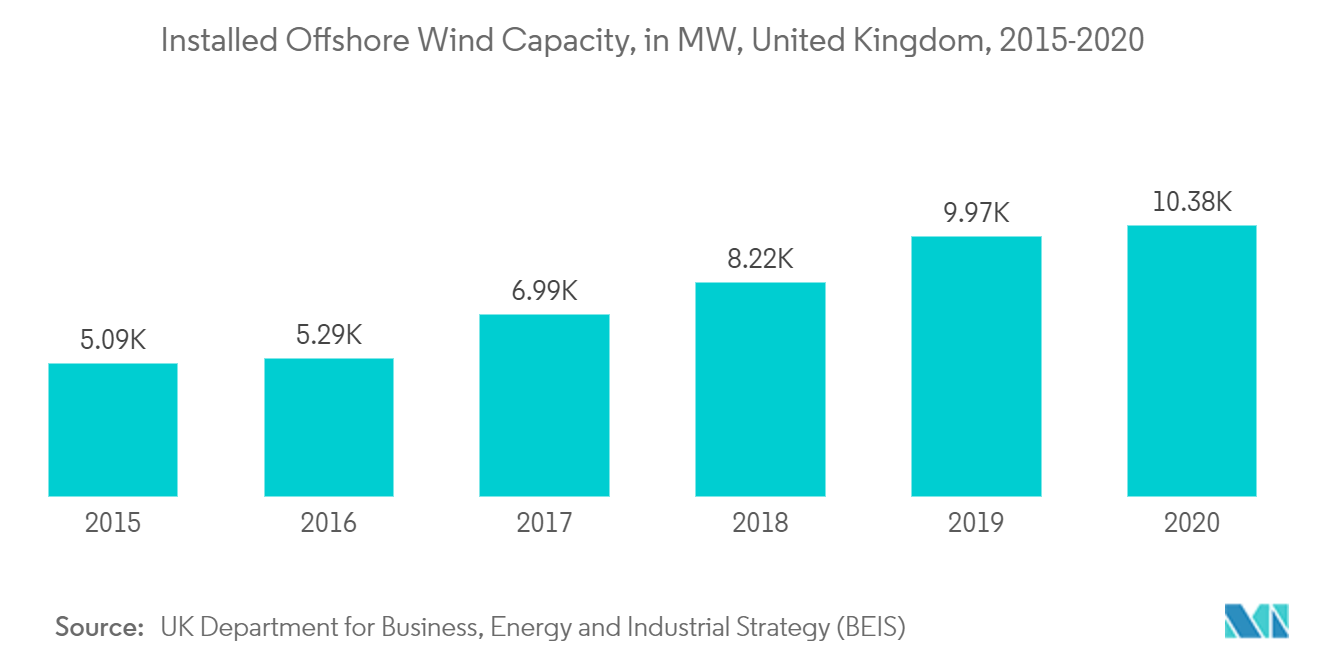
- ヨーロッパの沖合地域は大きな風力ポテンシャルを有しており、これはすでに設置された容量からも明らかです。排出量削減に向けて今後さらに多くの洋上風力発電所が建設される見込みであり、HVDC送電システム市場に関わる市場参加者に多大な機会をもたらすと期待されています。
- 英国は、予測期間中にヨーロッパのHVDC送電システム市場において大幅な成長を遂げると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
海底HVDC送電システムタイプが市場を支配
- 再生可能エネルギー(風力など)への注目の高まりや、ヨーロッパ地域内の国々間における電力取引の拡大を背景に、海底による電力送電の重要性が増しています。
- 海底直流送電では、DC電力をAC系統網と相互作用させるために、両端に変換器ステーションが必要です。HVDC送電システムにおいて、海底電力ケーブルは導体のみで構成される架空送電線と比較して、はるかに複雑な構造を有しています。
- これらの海底HVDCケーブルは、石油・ガスセクターの生産プラットフォームや洋上風力セクターの変電所プラットフォームなどの洋上設備を、当該地域の本土系統に接続するために使用できます。
- さらに、2021年11月、NexansとTernaはサルデーニャ島とシチリア島を結ぶ初の海底HVDC送電システムに関して6億5,000万ユーロ超の大型契約を締結しました。Nexansはノルウェーのハルデン工場で製造される500kV HVDC質量含浸海底ケーブルリンク500kmをプロジェクトに提供します。
- また、2021年9月時点で、ギリシャとエジプトは地中海の海底に2GWの海底HVDC送電システムを敷設し、それぞれの電力系統を接続する可能性について協議中でした。ギリシャはイオニア海の海底に1GWの海底ケーブルリンクを敷設するイタリアとの協力も進めています。
- 以上の点を踏まえると、海底HVDC送電システムタイプは予測期間中にヨーロッパのHVDC送電システム市場を支配すると予測されます。

英国が大幅な成長を記録
- 英国の電力供給ミックスは今後数年間で再生可能エネルギーを大幅に優遇する方向に変化すると予測されており、同国は低炭素経済への移行を着実に進めています。また、低炭素エネルギーシステムへの移行を支援する国家再生可能エネルギー行動計画などの政策も複数整備されています。
- 再生可能エネルギー源の統合が進み、供給安全保障の強化ニーズが高まる中、HVDC系統技術は同国においてさらに発展すると期待されています。さらに、洋上風力産業、太陽光発電(PV)、系統拡張、エネルギー貯蔵プロジェクトへの投資には、再生可能エネルギー源の変動する供給をバランスさせるためのスマートエネルギーインフラが必要です。
- 2022年3月、Prysmianはドイツと英国の電力系統を直接接続する725km・1,400MWの海底HVDC送電システムのターンキー設計、製造、設置、試験、試運転に関して9億9,000万ポンド相当の契約を受注しました。
- また、2021年5月、Hecate Independent Powerは英国において2億ポンドの海底HVDCケーブル工場を建設し、210億ポンドの洋上風力発電プロジェクトを支援すると発表しました。HIPプロジェクトはアイスランド沖に位置しますが、長距離・大容量のHVDC海底ケーブルシステムにより英国と接続される予定です。
- 以上の点から、英国は予測期間中に大幅な成長を経験する可能性が高いと考えられます。
規制環境
EUにおけるHVDC系統連系は主に欧州委員会規則(EU) 2016/1447によって規律されており、HVDCシステムおよびDC接続電源パークモジュールに対する義務要件(フォルトライドスルーや制御能力といった性能義務を含む)を定めている。欧州委員会はより広範な電力網系統コードおよびガイドライン枠組みを維持しており、ENTSO-Eは HVDCに焦点を当てた連系コード関連の作業を通じて実装を支援している。
2024年、ACERはHVDCに関するネットワークコードの更新を進め、洋上需要施設、パワー・トゥ・ガス(電解)、洋上電力貯蔵への適用範囲拡大提案や、RoCoF耐量、電圧位相角ジャンプ耐量、グリッドフォーミング能力、故障時の短絡電流寄与に関する技術要件の厳格化を含めた。並行して、欧州委員会の提案COM(2025) 1006は送電網を含むエネルギーインフラの許認可迅速化を目指しており、欧州全域における国境を越えたおよび洋上HVDCプロジェクトのリードタイムに直接影響を与える。
バリューチェーン分析
欧州のHVDCバリューチェーンは、TSOおよび開発者によるプロジェクト起案・計画、システム設計・エンジニアリング(コンバータステーションおよびケーブルシステムのアーキテクチャ)、コンポーネント製造(パワーエレクトロニクスバルブ、変圧器、開閉装置、制御装置、保護装置)、ケーブル製造(525kV級XLPEなどの高電圧海底・地中システムを含む)、そして専門的な海上設置・試運転を伴うEPC供給に至る。これらの各段階における主要な技術・供給参加企業には、Hitachi Energy、Siemens Energy、Sumitomo Electric、GE Vernova、および洋上・海底工事を手掛ける海洋工事業者が含まれる。
最近の受注動向は、価値がどこに集中しているかを示している。大規模なコンバータステーションの受注、および長納期のケーブル供給・設置パッケージである。例として、Hitachi EnergyがElmedのコンバータステーション向けに7億7,000万ユーロの契約(2026年6月)を獲得したこと、Sumitomo Electricが英国(2026年7月)で長期供給・設置枠組みに参入するとともにドイツでEPCケーブル案件を受注したことが挙げられる。TEN-E(規則(EU) 2022/869)やACERによるNC HVDC改訂に関する取り組みといった規制・計画枠組みは、仕様の標準化と相互運用性に影響を与え、それがひいてはメーカー、インテグレーター、系統運用者に対する調達、試験、コンプライアンス要件を形作っている。
競合ランドスケープ
市場集中度
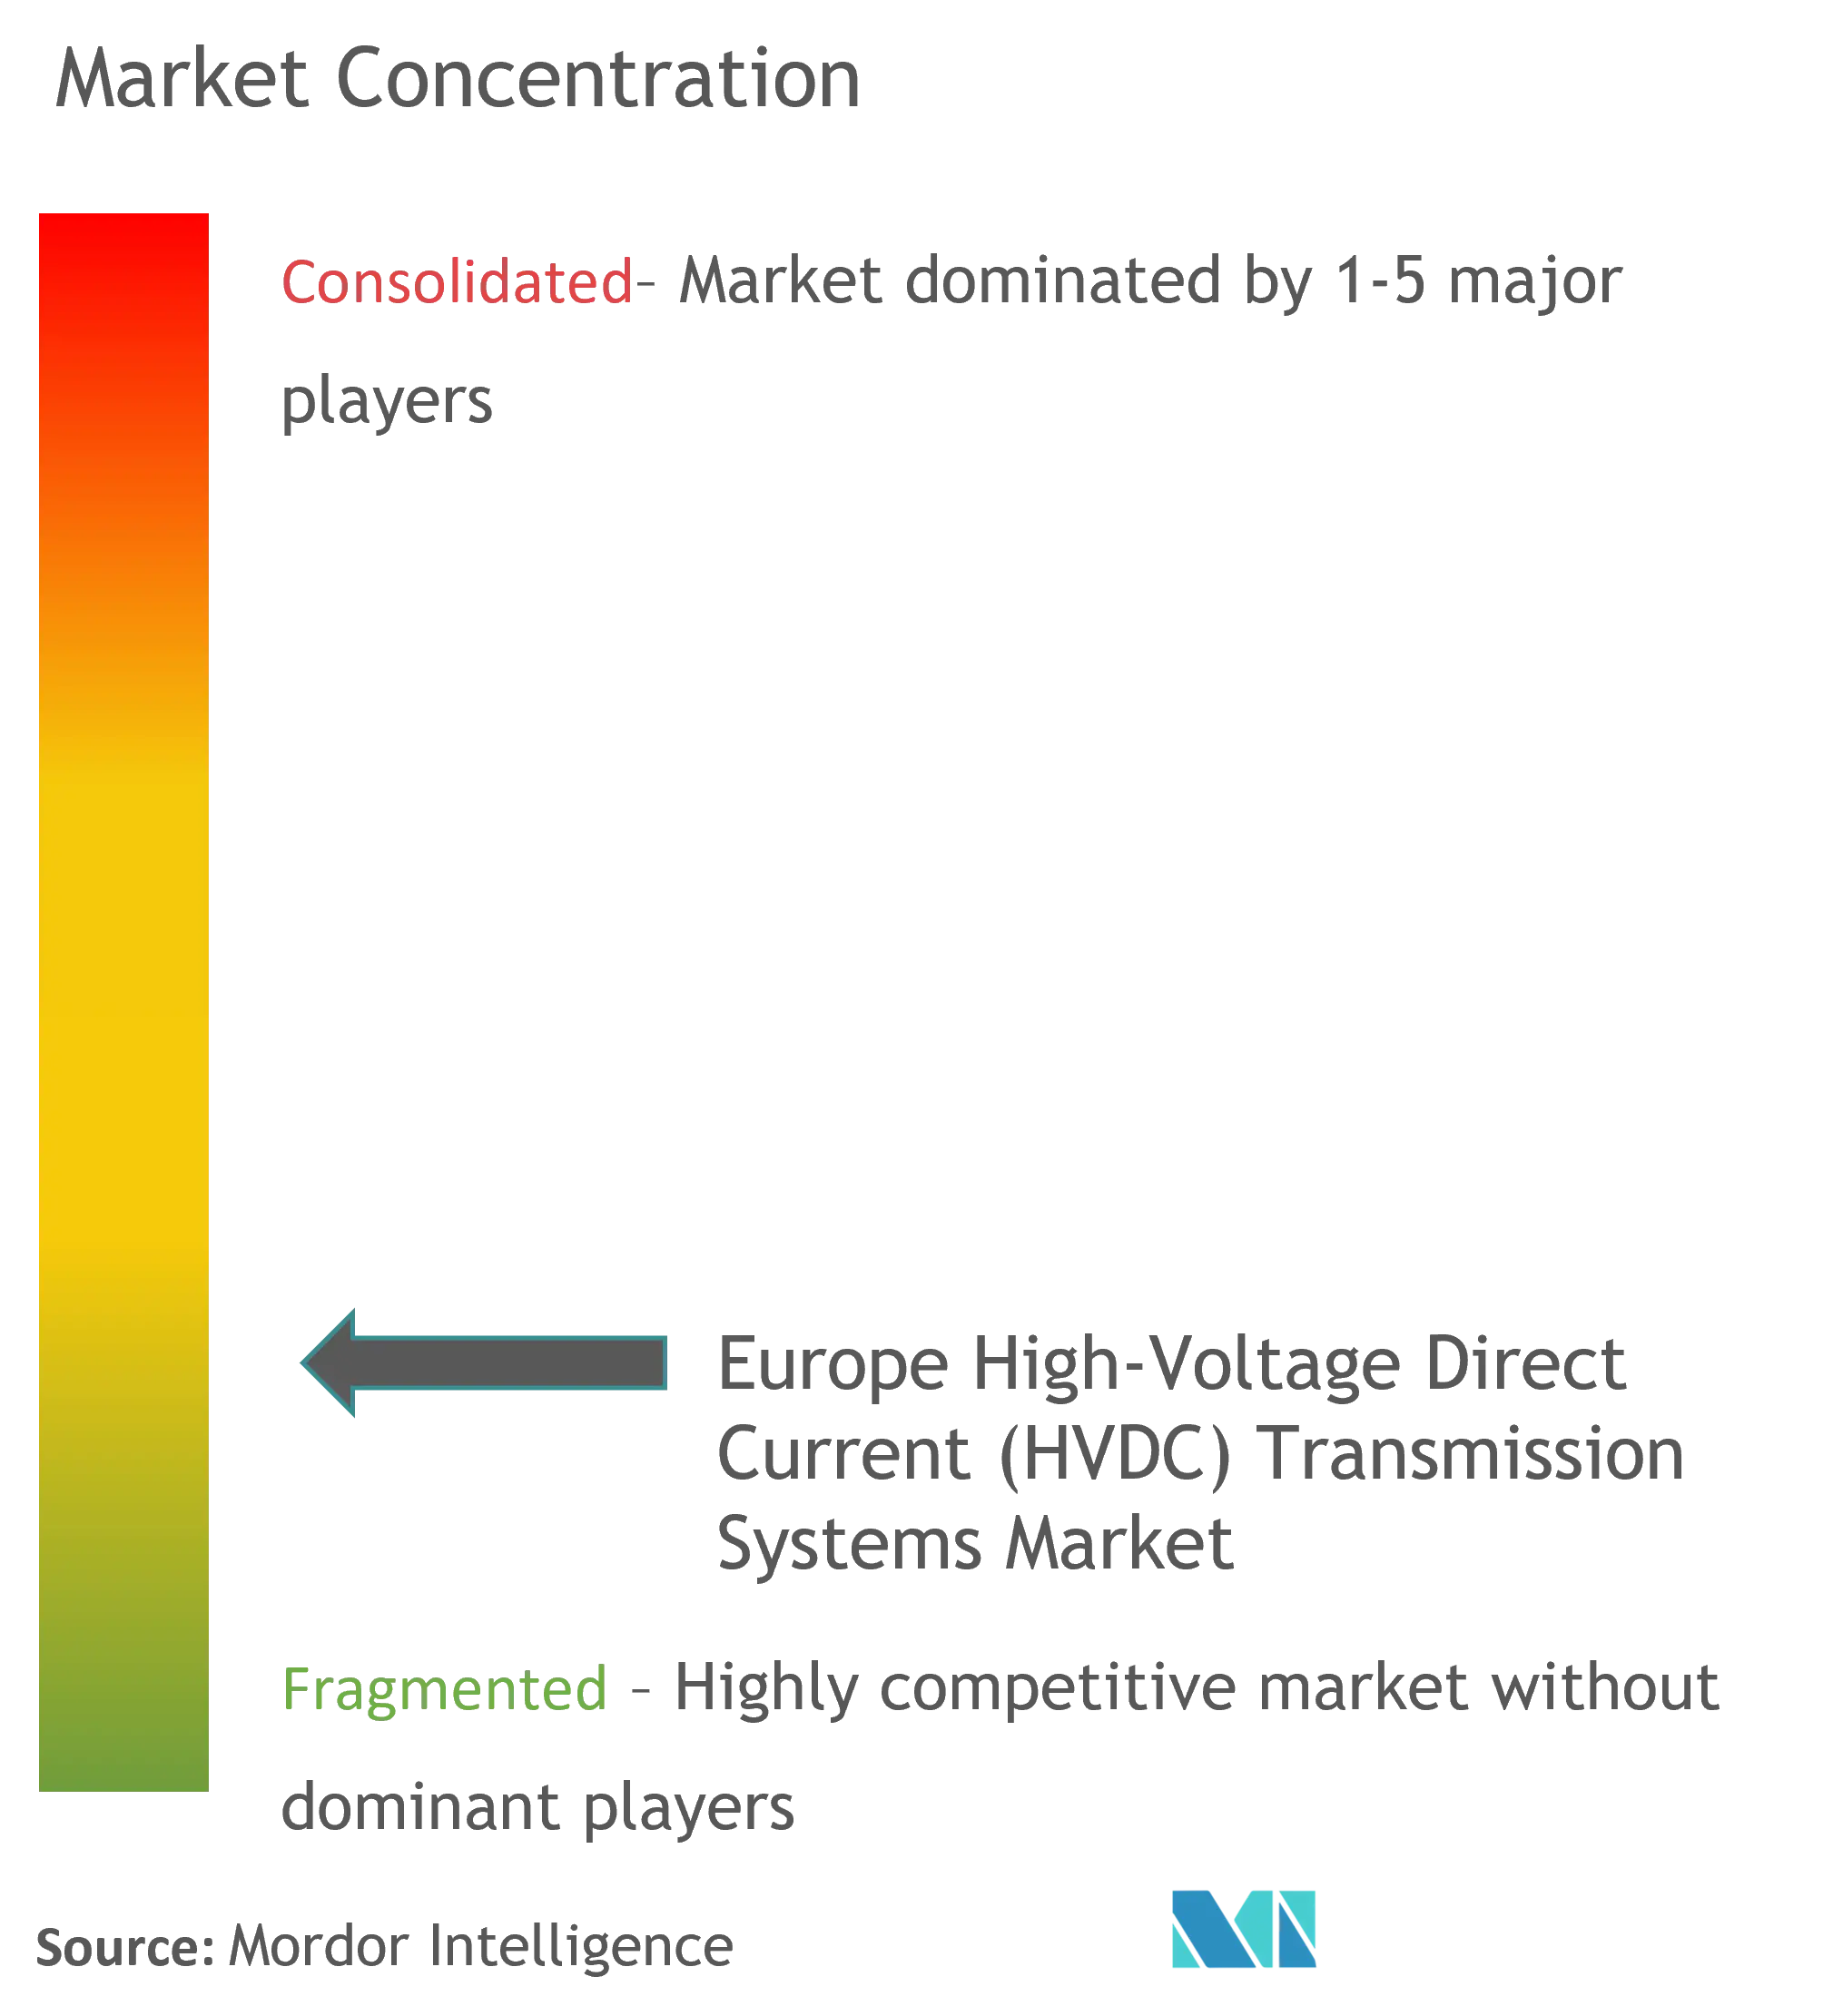
ヨーロッパの高電圧直流(HVDC)送電システム市場は部分的に分散しています。市場における主要プレーヤーには、General Electric Company、Hitachi Energy Ltd、Eaton Corporation PLC、Siemens Energy AG、Toshiba Corporationなどが含まれます。
ヨーロッパ高電圧直流(HVDC)送電システム産業リーダー
-
General Electric Company
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
Toshiba Corporation
-
Eaton Corporation PLC
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ高電圧直流(HVDC)送電システム市場 このレポートでカバーされる企業
- Hitachi Energy Ltd
- Siemens Energy AG
- General Electric Company
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Eaton Corporation PLC
- Honeywell International Inc.
- Endress+Hauser AG
市場機会と将来展望
系統投資と国境を越えたインフラ整備は、欧州のHVDC送電システムにとって依然として中心的なホワイトスペースであり、欧州委員会は2024年から2040年の間にエネルギー転換を支えるために1.2兆ユーロの系統投資が必要であるとしている。これは、長距離大容量送電、洋上系統連系、およびインターコネクタに対する持続的な需要につながり、HVDCが制御性と損失低減を提供する分野、特に北海およびバルト海の多くの建設計画で主流となっている海底ルートにおいて顕著である。
第二の機会領域は、ポイント・ツー・ポイント接続からハイブリッドおよびマルチターミナル構成へと移行する新たなHVDCプロジェクト類型であり、洋上風力を統合しつつ国境を越えた取引を可能にする。その証左として、ENTSO-EのTYNDP 2026ポートフォリオ提出におけるハイブリッドインターコネクタ構想や、TSOによる大規模プロジェクトの推進、例えば提案されているバルト・ドイツPowerLink(TYNDP 2026に提出、2026年末に決定プロセスが言及されている)や、TernaとSTEGが2026年6月にコンバータステーション範囲をHitachi Energyに発注したElmedインターコネクションが挙げられる。供給側では、HVDC技術仕様の標準化に向けた取り組み(グリッドフォーミング挙動や安定化サービスに関する進化するNC HVDC要件を含む)が、欧州各プロジェクトにおける個別エンジニアリングを削減するプラットフォーム、制御ソフトウェア、試験、相互運用性ソリューションの余地を生み出している。
最近の産業開発事情 ヨーロッパ高電圧直流(HVDC)送電システム市場
- 2026年7月:GE Vernovaは、Ostwind 4洋上HVDCコンバータプラットフォームの最初の鋼材切断を完了し、製造における重要なマイルストーンに到達した。2GW級の洋上系統連系の進展は、バルト海における洋上HVDC変電所および関連するバランス・オブ・プラント供給の拡大を支えている。
- 2026年6月:Hitachi Energyは、TernaおよびSTEGから、イタリアとチュニジアを結ぶElmedインターコネクションのコンバータステーションを供給する7億7,000万ユーロの契約を獲得した。この受注は欧州のHVDC事業を欧州・北アフリカ間の直流連系へと拡大させ、大規模コンバータステーションのエンジニアリング、制御、系統コード適合能力に対する需要を強化する。
- 2024年9月:ENTSO-Eおよび各国規制当局は、2026年TYNDPサイクルに向けた初期指針を公表し、マルチターミナルおよびハイブリッドHVDC構成、および欧州全域における国境を越えたプロジェクト調整への重点強化を示唆した。
ヨーロッパ高電圧直流(HVDC)送電システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、市場はヨーロッパ全域におけるHVDC送電システムの供給およびプロジェクト納入から生じる収益を対象としており、長距離にわたって電力を地中、架空、または海底で輸送するために使用されるHVDCコンバーターステーションおよび送電媒体を含みます。
対象外の範囲:交流(AC)送電設備、低・中電圧直流システム、およびHVDC資産に特化しない通常の系統保守サービスは除外します。
セグメンテーション概要
- 送電タイプ
- 海底HVDC送電システム
- HVDC架空送電システム
- HVDC地中送電システム
- コンポーネント
- 変換器ステーション
- 送電媒体(ケーブル)
- 地域
- 英国
- ドイツ
- イタリア
- フランス
- オランダ
- その他ヨーロッパ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ヨーロッパにおけるHVDCのプロジェクトおよび需要の背景を明確に構築することから始まり、次にコンバーターステーションおよびケーブルベースの送電媒体全体で収益が通常どこに位置するかをマッピングしました。情報源の三角測量のために、ENTSO-Eのネットワーク開発更新情報、ユーロスタットのエネルギー統計、欧州委員会の政策・資金調達に関する更新情報、および主要回廊に関する各国の送電系統運用者(TSO)の計画文書などの公開資料を活用しました。
規模算定の前提を裏付けるため、HVDCトポロジーの選択に関する技術出版物や学術誌、ならびにヨーロッパを拠点とするプロジェクトのステーションおよびケーブルのコスト要因についても調査しました。入手可能な場合は、企業の年次報告書および投資家向けプレゼンテーションを使用して受注高を裏付けるとともに、グリッドプロジェクトへのエクスポージャーを確認しました。追加のサプライヤー財務情報が必要な場合は、企業財務情報の有料サブスクリプションを使用し、民間の運用データに依存するのではなく特許データベースを用いて技術の方向性を相互確認しました。これらのデスクリサーチのインプットはあくまで例示的なものであり、前提の収集、相互確認、および明確化のために他の公開資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、ーロッパで実際に建設・契約されている内容、およびHVDCの価値のうちどの部分が機器の納入・試運転時に認識されるかを確認することに重点を置きました。ユーティリティ、EPC関連の役割、機器サプライヤー、エンジニアリング専門家を含むバリューチェーン全体のステークホルダーと対話し、これらのインプットを活用して、主要なヨーロッパ諸国におけるプロジェクトのタイミング、技術選択、および価格動向に関するギャップを埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:18% |
| 中位層:55% | 部門・ユニットリーダー:37% |
| 中小プレーヤー:18% | マネージャー:45% |
市場規模の算定と予測
規模算定にはトップダウンおよびボトムアップのアプローチを採用しました。ヨーロッパレベルでは、系統相互接続および強化ニーズの可視パイプラインを用いて需要を再構築し、典型的なプロジェクトのフェーズに基づく収益実現の示唆値と照合しました。トップダウン作業は、国境を越えた相互接続の追加、洋上風力の系統接続要件、HVDCコリドーの長さ、ルートタイプ(海底、地中、架空)、およびコンバーターステーション価値と送電媒体価値の予想分割比率を含む送電拡張指標に基づいています。
その後、合計値を現実的に保つために選択的なボトムアップ検証を適用しました。具体的には、サンプリングされたプロジェクト価値をMW当たりの推定米ドルおよびkm当たりの推定米ドルの範囲に換算したもの、ならびにHVDC収益エクスポージャーを信頼性をもって分離できるサプライヤーおよびコントラクターの限定的な開示情報からのロールアップを含みます。プロジェクトの詳細が不完全な場合は、ルートタイプとコンバーター構成に紐付けた保守的な範囲を使用し、インタビューのフィードバックによってローカルのコストおよびタイミングの差異が確認された後に調整しました。
予測については、HVDC支出が断続的であり、許認可および発注スケジュールに連動しているため、シナリオ分析を採用しました。シナリオは、入札フローと発注タイミング、洋上風力の建設ペース、系統混雑シグナルおよびカーテールメント圧力、政策裏付けられた相互接続承認の速度など、実務者が密接に追跡する変数によって駆動されました。これらのドライバーは、その後、年間収益認識プロファイルに変換されました。
データ検証と更新サイクル
検証はモデルが単一のデータストリームに依存しないよう、複数の層で実施しました。モデルのアウトプットは、発表された設備容量の追加、相互接続の試運転スケジュール、コンバーター技術の選好における観察可能な変化などの独立したシグナルと比較され、承認前に最大の乖離が精査されました。
外れ値が現れた場合、アナリストは米ドル換算のタイミング、プロジェクトのフェーズ、単位コストの範囲などの前提を再確認しました。公開文書によって乖離を説明できない場合は、関連する専門家に再度連絡を取りました。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが新たに公開された入札およびプロジェクトのマイルストーンに基づく最新の見解を受け取れるよう、最終的な納品前の確認が完了しました。
Mordor Intelligenceのヨーロッパ高電圧直流(HVDC)送電システム市場の推定値と他の公表推定値との比較
ヨーロッパのHVDC市場において異なる市場価値が見られることは通常のことであり、各出版社がシステムとして何を対象とするか、収益をどのように認識するか、そして範囲が機器供給のみに焦点を当てるか、より広範なプロジェクト業務を含むかについて、それぞれ異なる線引きをしているためです。
本調査では、主なギャップの要因は通常、海底輸出リンクおよび相互接続の取り扱い、コンバーターステーションとケーブルの分割、および複数年にわたるプロジェクトを年間市場価値にどのように配分するかです。入札の発注、試運転のタイムライン、およびユーロから米ドルへの換算ポイントを追跡することにより、Mordor Intelligenceは認識されたHVDCシステムの価値を、納入およびプロジェクトのマイルストーンが確認された年に配置しており、これにより、建設期間全体にわたって価値を平滑化する推定値と比較して、記載された規模が異なる場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 96.0 ビリオン 米ドル(2024年) | |
| グローバルコンサルタンシーA | 108.8 ビリオン 米ドル(2024年) | コンバーター技術シェアを中心とした、より広範な技術境界を使用しており、当該年においてヨーロッパのみの送電システム納入に必ずしも帰属しない隣接するHVDC支出を取り込む可能性があります。 |
| リサーチパブリッシャーB | 58.0 ビリオン 米ドル(2023年) | 異なる基準年とより広範なコンポーネントリストに価値を基づかせており、現在年の視点で捉えられる複数国にまたがる相互接続納入を過小評価するような、より狭いプロジェクト価値の認識を適用する場合があります。 |
情報源間の乖離は、算術的な問題よりも主にタイミングおよび範囲の決定によって説明されます。範囲をHVDC送電システムに限定し、年間価値を観察可能なプロジェクトのマイルストーンに紐付けると、結果として得られる市場規模は実際のパイプラインおよび年度別の納入ペースとより容易に整合するようになります。
レポートで回答される主要な質問
現在のヨーロッパ高電圧直流(HVDC)送電システム市場規模はどのくらいですか?
ヨーロッパ高電圧直流(HVDC)送電システム市場は、予測期間(2026年~2031年)においてCAGR 8.06%を記録する見込みです。
ヨーロッパ高電圧直流(HVDC)送電システム市場の主要プレーヤーは誰ですか?
General Electric Company、Hitachi Energy Ltd.、Siemens Energy AG、Toshiba Corporation、Eaton Corporation PLCがヨーロッパ高電圧直流(HVDC)送電システム市場において事業を展開する主要企業です。
本ヨーロッパ高電圧直流(HVDC)送電システム市場レポートはどの年を対象としていますか?
本レポートはヨーロッパ高電圧直流(HVDC)送電システム市場の過去市場規模として2020年、2021年、2022年、2023年、2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のヨーロッパ高電圧直流(HVDC)送電システム市場規模の予測も提供しています。