
ヨーロッパ配電変圧器市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.99 十億米ドル |
| 市場規模 (2026) | 7.42 十億米ドル |
| 市場規模 (2031) | 9.98 十億米ドル |
| Growth Rate (2026 - 2031) | 6.12 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ配電変圧器市場分析
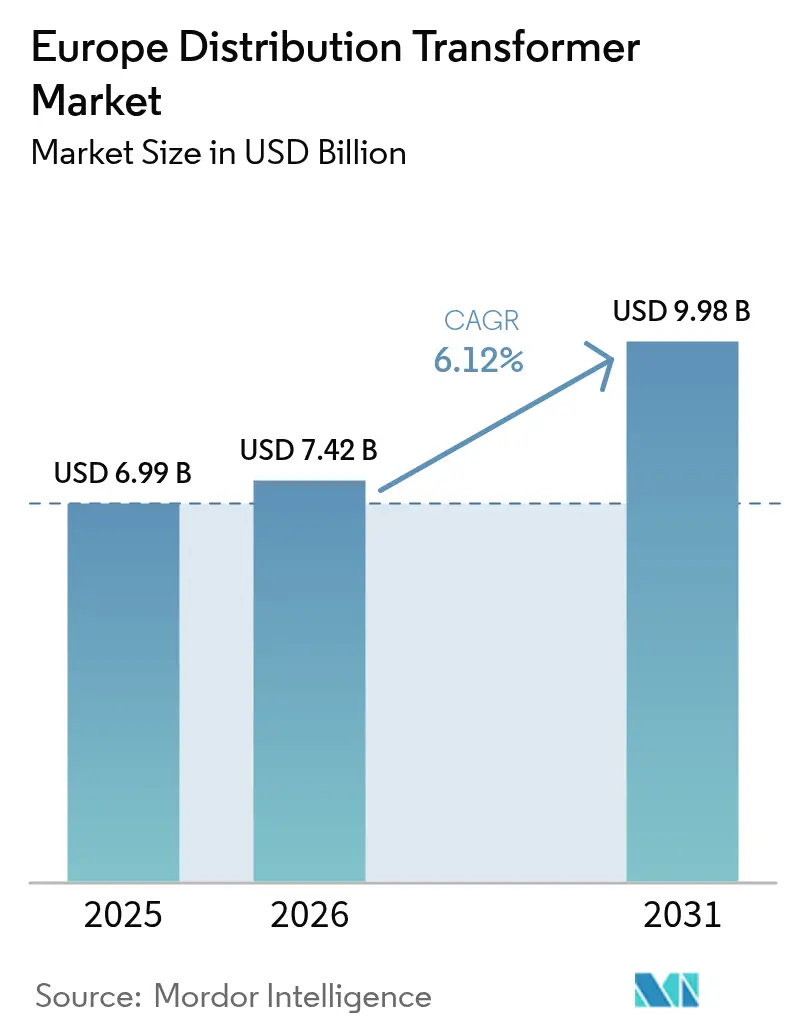
ヨーロッパ配電変圧器市場規模は2026年に74億2,000万米ドルと推定され、2025年の69億9,000万米ドルから成長し、2031年には99億8,000万米ドルに達するとの予測で、2026年〜2031年にかけて年平均成長率6.12%で成長します。
電力網の近代化に向けた資金調達、より厳格なEUエネルギー効率規制、および電気自動車(EV)充電ハブとハイパースケールデータセンタークラスターからの需要急増により、力強い成長モメンタムが生まれています。[1]欧州投資銀行、「エネルギー転換の資金調達2025」、eib.org 電力会社は、ネットワーク損失を低減し再生可能エネルギー統合のためのホスティング容量を拡大するためにデジタル高効率ユニットを導入する中、パンデミック後の停滞を経て設備投資パイプラインが拡大しています。同時に、EUのフィット・フォー55パッケージによって引き起こされた仕様変更が、プレミアム効率コアおよび生分解性絶縁流体の調達へと購買を誘導しており、平均販売価格は上昇する一方でライフタイム損失は低下しています。電気鋼板のサプライチェーンの逼迫は依然として生産の足かせとなっているものの、戦略的な在庫積み増し、デュアルソーシング、および段階的な生産能力増強により、短期的な納品への影響は緩和されています。主要OEMによる合併・工場拡張は地理的展開とコストリーダーシップをめぐる競争激化を示す一方、電力会社は供給を確保するためにフレームワーク契約で受注を集約しています。
主要レポートの要点
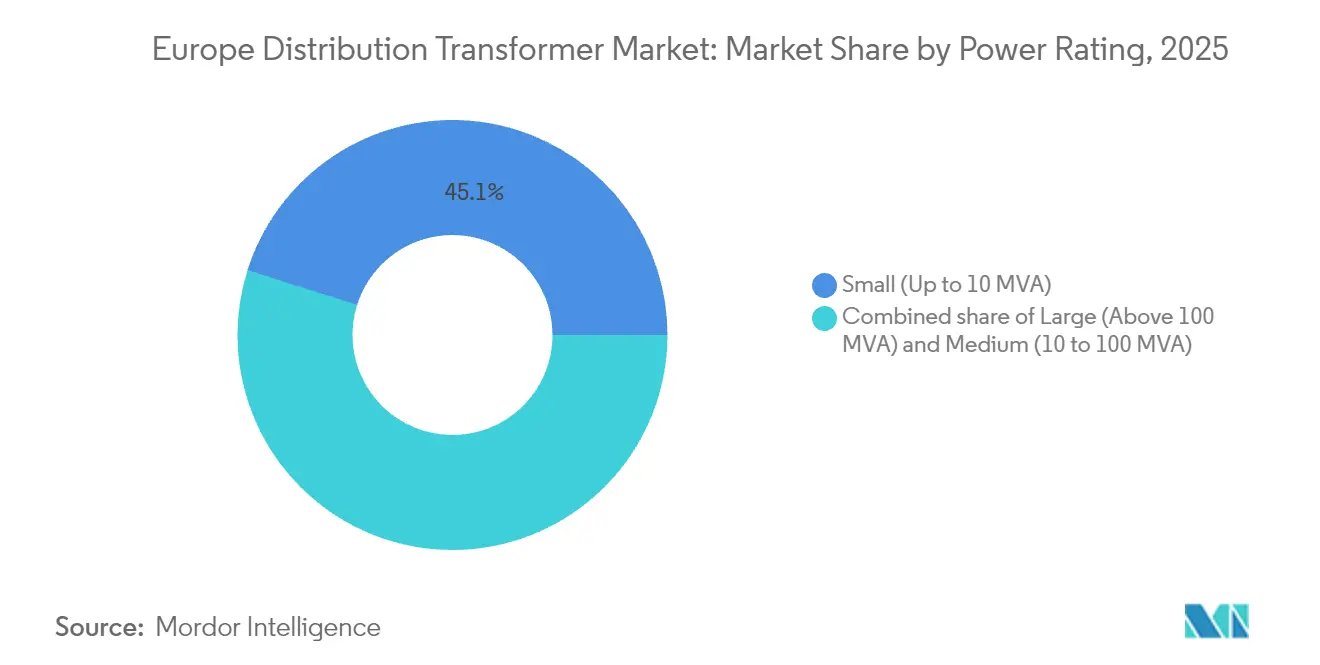
- 電力定格別では、小型変圧器(≤ 10 MVA)が2025年の収益の45.12%を占め、大型変圧器(> 100 MVA)は2031年まで6.74%のCAGRで成長すると予測されています。
- 冷却方式別では、油冷式ユニットが2025年に79.85%のシェアでリードし、予測期間中に最速の6.18%のCAGRを記録すると見込まれています。
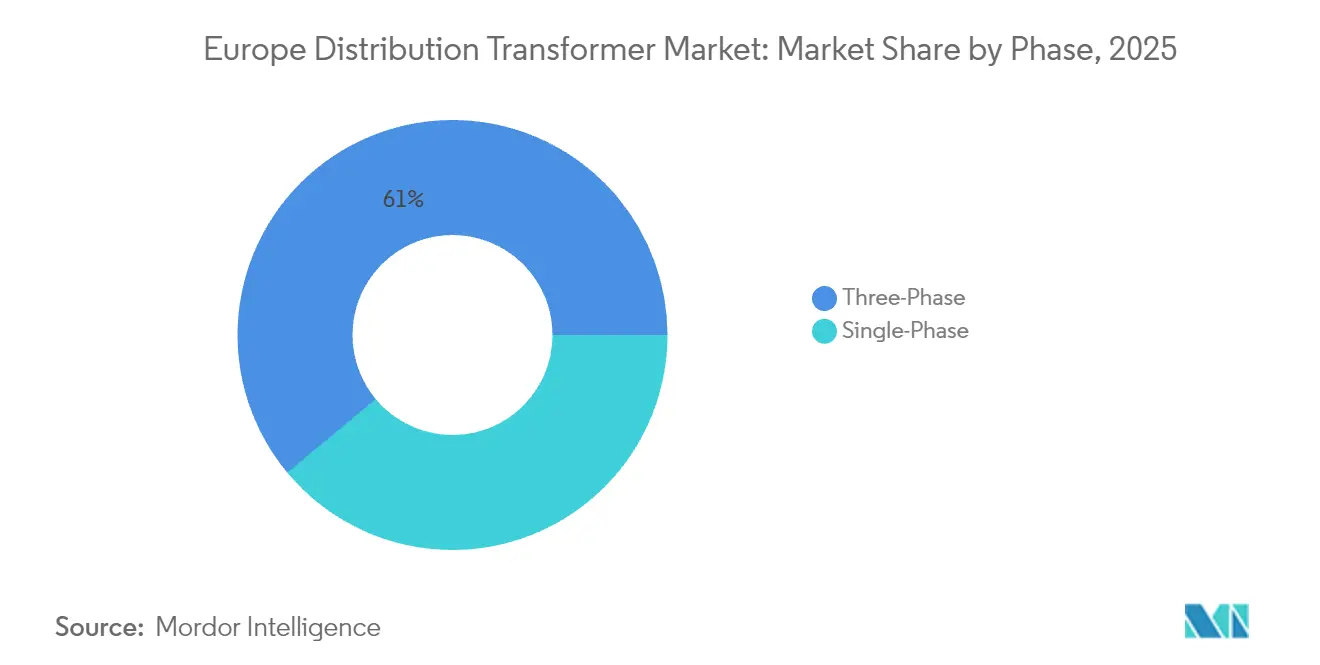
- 相数別では、三相設計が2025年の販売量の61.05%を占め、2031年まで6.41%のCAGRで拡大すると予測されています。
- エンドユーザー別では、電力公益事業者が2025年の収益の40.05%を占め、産業用顧客は2031年まで7.03%のCAGRで成長すると見込まれています。
- 地域別では、ドイツが2025年の地域収益の25.12%を獲得し、ロシアは2031年までに8.37%のCAGRで最も速い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2024年以降のグリッド近代化設備投資の回復 | +1.8% | ドイツ、フランス、スペイン、北欧諸国 | 中期(2〜4年) |
| EUフィット・フォー55エネルギー効率義務 | +1.2% | グローバル | 長期(4年以上) |
| データセンタークラスター向けMV/LV変圧器改修の急増 | +0.9% | ドイツ、北欧諸国、オランダ | 短期(2年以内) |
| TEN-T回廊のEV充電ハブの整備展開 | +0.7% | ドイツ、フランス、スペイン、その他のヨーロッパ | 中期(2〜4年) |
| 農村部RESハイブリッドマイクログリッドの迅速化 | +0.5% | スペイン、北欧諸国、その他のヨーロッパ | 長期(4年以上) |
| 電力会社主導の生分解性エステル流体のパイロット採用 | +0.3% | ドイツ、北欧諸国、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2024年以降のグリッド近代化設備投資の回復
欧州投資銀行は2025年に1,000億ユーロ(1,070億米ドル)を拠出する計画を立てており、そのうち110億ユーロ(118億米ドル)を電力網のアップグレードに特別に充当しています。注目すべきプロジェクトとしては、チェコの4億ユーロ(4億2,800万米ドル)規模の配電アップグレードや、Iberdrolaによるバレンシア電力網の1億ユーロ(1億700万米ドル)規模の再設計などが挙げられます。こうした資金調達は延期されていた電力会社のプロジェクトを再活性化し、迅速な展開に適した標準化された高効率テンプレートに合致する中容量ユニットの大量調達を促進しています。受注が固まるにつれて、OEMはドイツ、ポーランド、イタリアにまたがる工場の稼働率を引き上げ、ヨーロッパ配電変圧器市場における納期短縮を実現しています。
EUフィット・フォー55エネルギー効率義務
フィット・フォー55立法パッケージは2030年までに温室効果ガスを55%削減することを目指しており、電力会社はレガシーのTier 1機器をTier 2準拠モデルへと更新し、2027年までに予想されるTier 3への対応準備を迫られています。[2]Eurelectric、「方向性電磁鋼板の不足」、eurelectric.org 変圧器の損失はEU発電量の93 TWh、すなわち2.9%に相当し、大きな技術的節約プールを提供しています。したがって電力会社は、初期コストが15〜20%高いにもかかわらず、アモルファス金属コア、先進的なステップラップ設計、およびエステル充填タンクを仕様に組み込んでいます。ヨーロッパ配電変圧器市場では、初期コストよりもライフサイクル効率を優先する価値評価基準および長期的な入札ホライズンが定着しつつあります。
データセンタークラスター向けMV/LV変圧器改修の急増
ヨーロッパは2025〜2027年に計画されている新規グローバルハイパースケール容量の約25%を誘致する見込みであり、ドイツと北欧諸国がサーバーファーム投資をめぐって競合しています。[3]ENTSO-E、「十カ年ネットワーク開発計画2024」、entsoe.eu オペレーターは99.999%の稼働率を確保するために、オンライン溶存ガス監視機能を備えた冗長20〜40 MVA供給を必要としており、専用MV/LV変圧器の調達を推進しています。光ファイバー温度センサーや部分放電分析機能を搭載したデジタルネイティブ設計がシェアを拡大しており、プレミアム価格設定を強化し、ヨーロッパ配電変圧器市場における製品差別化を加速させています。
TEN-T回廊のEV充電ハブの整備展開
TEN-T改訂版は2030年までに公共充電容量55.6 GWを目標としており、2024年に設置されていた18 GWと比較すると、高速道路の急速充電ステーション向けに15万台以上の追加三相配電変圧器が必要となることを意味しています。[4]欧州委員会、「改訂TEN-T規則2024」、ec.europa.eu 設計はメガワット充電器による負荷スパイクおよび高調波に耐える必要があるため、電力会社は広いオーバーロードマージンを持つ低損失・高インピーダンスユニットを仕様として要求しています。部品のリードタイムが長期化しているため、充電ポイントオペレーターは供給を確保するために複数年にわたるフレームワーク契約を締結しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電気鋼板積層材のリードタイム長期化 | -1.4% | グローバル | 短期(2年以内) |
| 都市変電所における騒音・設置面積制限の強化 | -0.8% | ドイツ、フランス、イギリス、都市部 | 中期(2〜4年) |
| 鉱物油変圧器用基油原料の価格変動 | -0.6% | グローバル(ドイツ、フランス、スペインで特に顕著) | 短期(2年以内) |
| 配電システム事業者(DSO)の料金凍結交渉に伴う設備投資の先送り | -0.4% | ドイツ、イギリス、フランス、その他のヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気鋼板積層材のリードタイム長期化
グローバルな方向性電磁鋼板の供給は依然として逼迫しており、リードタイムは3〜4年に延長され、価格は2020年以降ほぼ2倍に上昇しています。材料費は現在、完成ユニットコストの45%を占めており、メーカーは割り当てを制限し高マージン注文を優先せざるを得ない状況です。このボトルネックは特に100 MVA超のカテゴリーに影響し、ヨーロッパ配電変圧器市場の需要を牽引する大規模な国境横断連系プロジェクトを遅延させる可能性があります。
都市変電所における騒音・設置面積制限の強化
ドイツ、フランス、およびイギリスの都市当局は、昼間50 dBという厳格な騒音上限の設定と変電所の許容設置面積の縮小を進めており、先進冷却機能および防音筐体を備えたコンパクト低騒音変圧器の採用を促進しています。この変化は乾式および固体変圧器への機会を開くものの、エンジニアリングの複雑性とコストの上昇が予算に制約のある自治体電力会社を敬遠させ、人口密集地域における成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力定格別:
グリッドアップグレードは高容量に傾斜小型ユニット(≤ 10 MVA)は2025年のヨーロッパ配電変圧器市場において最大の45.12%のシェアを維持し、屋上太陽光発電の相互接続、複合用途不動産の電化、および郊外フィーダーに対応しています。短い製造サイクルとカタログベースの設計が迅速な展開を支援しています。しかしながら、ENTSO-E十カ年ネットワーク開発計画に基づく資本集約的な送電強化が、100 MVA超の設備需要を6.74%のCAGRで押し上げています。大型ユニットのヨーロッパ配電変圧器市場規模は2031年までに33億1,000万米ドルに達すると予測されており、新たな400 kV回廊および洋上風力発電の陸揚げステーションの開発が成長を牽引しています。メーカーはこれらのカスタム設計モデルの工場受け入れ試験を短縮するために、専用の製造棟および高電圧試験設備を整備しています。電力会社はより高い購入単価に対して40年の耐用年数および相対的に低い損失を組み合わせることで、総所有コストの経済性を維持しています。


冷却方式別:
油浸式が主流を維持しつつエステルのパイロットが増加油冷式設計は2025年の収益の79.85%を占め、熱余裕とコスト効率の高さから引き続き主力であり続けるでしょう。OEMは油の寿命を25年に延長するために濾過システムおよび水分監視システムをアップグレードしており、電力会社が設備更新を正当化するための根拠を提供しています。天然エステルおよび合成エステルを使用したパイロットプロジェクトが進展しています。2025年には、R&Sグループがスウェーデンの電力会社向けにNytro BIO 300Xを充填した40 MVAユニットを出荷し、フィールドパフォーマンスを実証しました。エステルへの関心は、鉱物油漏洩のリスクが許容できない防火が重要な地下トンネル、港湾、および都市変電所において最も高まっています。空冷式ユニットは、ゼロ引火性を必要とする地下鉄、半導体工場、およびデータホールでの役割を継続していますが、シリコン鋼価格の上昇によりマージンの圧迫に直面しています。EUのSSTARプログラムが資金を提供するソリッドステート変圧器モジュールにおける革新が将来のニッチ市場を開く可能性がありますが、高コストが現時点での展開を限定的なものにとどめています。
相数別:
三相がグリッドの優位性を維持三相トポロジーは2025年の出荷量の61.05%を占め、電力会社が中圧フィーダー向けに平衡三線方式を標準化するにつれて、年率6.41%で成長すると予測されています。デジタル保護リレーおよびIEC 61850通信レイヤーは三相プラットフォームへの実装が容易であり、新規変電所に対する採用選好を強化しています。単相設計は農村部フィーダー、地上設置型太陽光発電農場、および柱上設置型サービス変圧器において引き続き有用性を維持しています。入札量は安定していますが、小規模な地方自治体が10〜20台単位でまとめ買いすることが多いため、価格感応度は高い状態です。
エンドユーザー別:
電化による産業部門の急成長電力公益事業者は2025年のヨーロッパ配電変圧器市場において40.05%のシェアを維持していますが、産業用顧客は2031年まで最速の7.03%のCAGRを記録すると予測されています。化学、鉄鋼、食品加工産業における脱炭素化ロードマップが、化石燃料による加熱から電気アーク炉および高温ヒートポンプへの移行を促進しており、追加の中圧容量が必要とされています。OEMは植物安全規制への適合を目的として、アーク閃光センサーを統合したモールド樹脂変圧器をカスタマイズしています。商業ビルの改修および住宅用ヒートポンプの普及が安定した需要量を維持していますが、平均ユニット定格が2.5 MVA未満にとどまっているため、収益への影響は限定的です。
地域分析
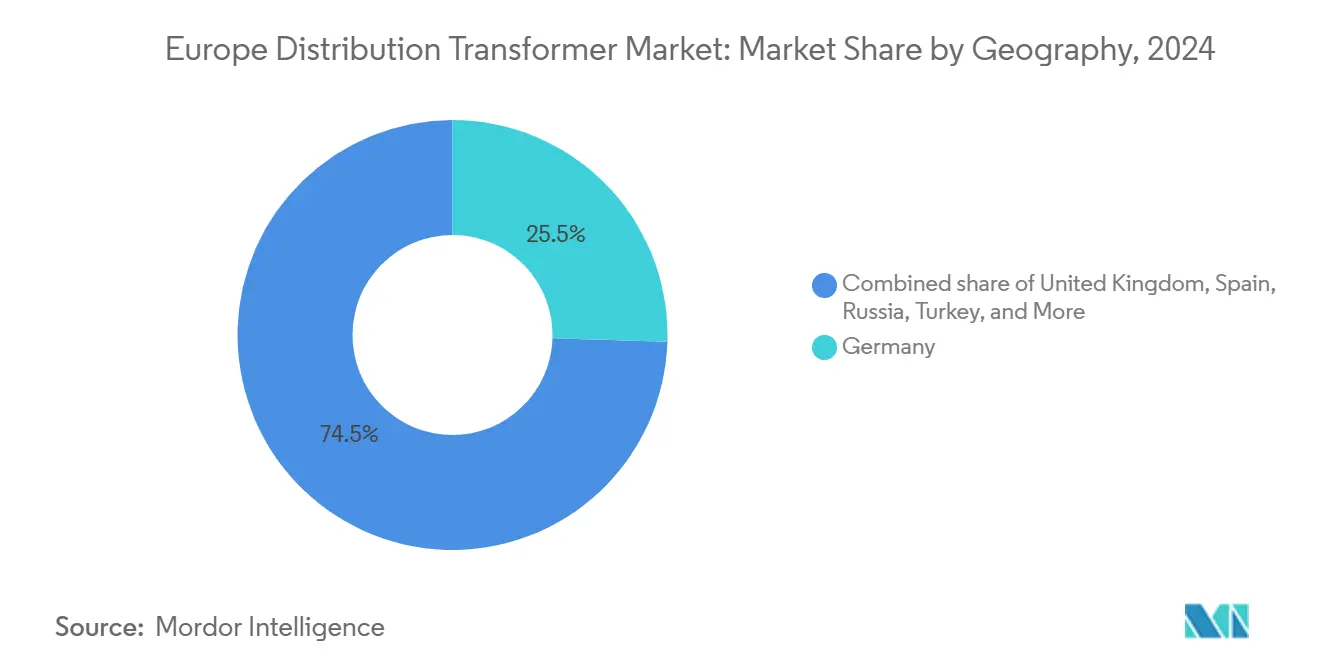
ドイツ配電変圧器市場
ドイツは2025年のヨーロッパ配電変圧器市場収益の25.12%を創出しており、エネルギーヴェンデおよびグリッド強化、ならびに5 GW NOR-3クラスターなどの洋上風力相互接続によって牽引されている。国家規制当局によるティア2以上の効率基準への注力が、アモルファスコア技術への需要を高め、OEMマージンを支えている。バイエルン州、バーデン=ヴュルテンベルク州、ノルトライン=ヴェストファーレン州は、高い産業集積度により国内受注の60%以上を占めている。しかし、慢性的な労働力不足が設置コストを押し上げており、電力会社はオフサイトで組み立てるモジュール式スキッド設計の採用を検討するよう促されている。
ヨーロッパ主要市場
ロシアは地政学的な逆風にもかかわらず、極東における電化のための連邦補助金および鉱物処理の拡大に牽引され、最高の8.37% CAGRの見通しを記録した。国内生産者は輸入代替の恩恵を受けているものの、依然としてヨーロッパ製センサーパッケージに依存しており、EUサプライヤーへの選択的輸出の機会を生み出している。エネギー集約型の冶金および石油精製は、63 MVA超のステップダウンユニットの中核的な購買層であり続けている。 フランスとスペインは2025年の地域販売の17.74%を合わせて占めた。フランスの需要は屋上太陽光発電を受け入れるための20 kVフィーダーアップグレードに集中しており、スペインはPVと蓄電池を組み合わせた農村部のハイブリッドマイクログリッドを優先している。両国において、地方の都市計画法に基づく騒音低減義務が中電力乾式機器の採用を促進している。イギリスは洋上風力の陸揚げポイントおよびロンドン地下鉄駅の改修に投資を振り向け、コンパクトな三相モールド樹脂設計への安定した需要を維持している。北欧市場は規模こそ小さいものの、フィンランド=スウェーデン間のオーロララインおよびバルト海HVDCプロジェクトが二次変電所の増設を促すことで、EU平均成長率を上回るペースで拡大している。EUと中東の貿易ルートにまたがるトルコは、イスタンブール地下鉄延伸向けに高仕様ユニットを輸入する一方、イズミルおよびコジャエリに国内組立基盤を拡大している。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
規制環境
欧州では、配電用変圧器のエネルギー性能要件は、規則(EU) 2019/1783により改正された規則(EU) 548/2014に基づく電力変圧器向けEUエコデザインフレームワークによって形作られている。この規則は1kVA以上の機器を対象とし、電力会社や産業向け購買者に対して最小損失の調達仕様を求めている。技術適合性は、IEC 60076の試験・設計基準とともにEN 50708シリーズ(欧州追加要件)への整合が進んでおり、入札における効率性と検証要件の標準化を強めている。
政策の方向性は、グリッド整備の加速に関しても厳格化している。2025年12月に発表された欧州グリッドパッケージは、許認可手続きの簡素化、配電網計画の強化、そして2040年までに非常に大規模な再生可能エネルギーを統合するための先行投資への奨励措置を重視している。それとは別に、欧州委員会は変圧器のエコデザイン要件に関する見直しプロセスを進めており、OEMおよび購買者は低損失コア、デジタル対応の監視機能、そして環境的により安全な絶縁ソリューションへの将来的な適合経路に注目し続けている。
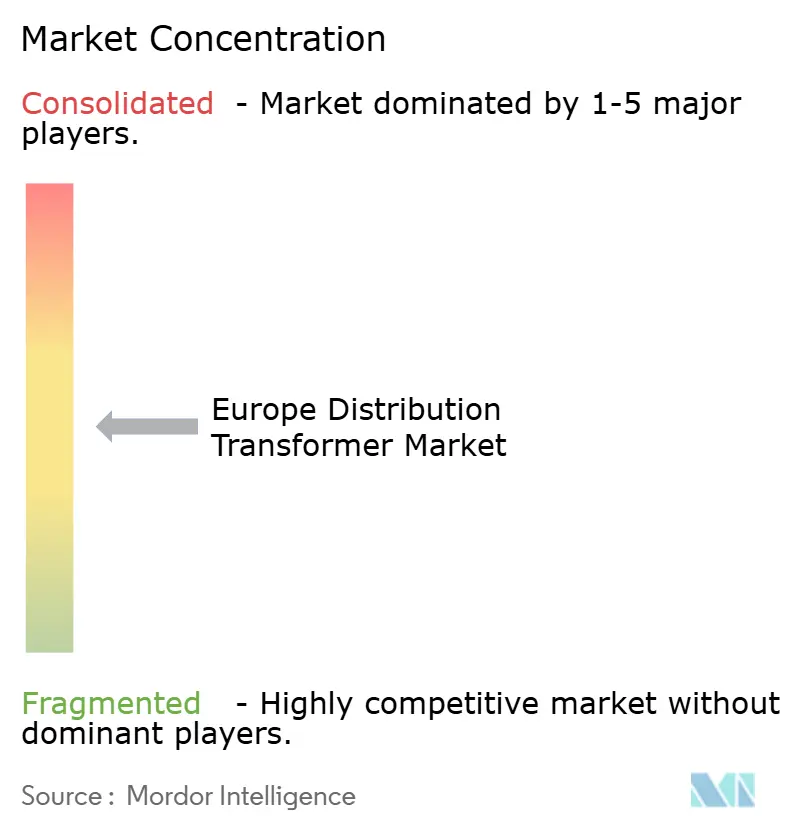
競争環境
サプライヤーの集中度は中程度であり、上位5社のOEM、すなわちHitachi Energy、Siemens Energy、Schneider Electric、R&Sグループ、およびSGB-SMITは、2024年の納品量の約40%を合わせて支配していました。買収活動によって市場は絞り込まれており、2024年のR&SグループによるKyte Powertechへの2億6,800万米ドルの買収はアイルランドおよびイギリスへの事業拡大をもたらし、Siemens Energyはヨーロッパからのオーダーに対応した筐体製造の垂直統合を目的として2025年にKONČAR変圧器タンク社に出資しました。能力増強が並行して進んでおり、Siemens Energyはニュルンベルクの生産能力を50%増加させ350名のスタッフを追加するために2億3,540万米ドルを投資している一方、Hitachi Energyは供給不足を解消するために2025年に15億米ドルのグローバルパッケージに加えてさらに2億5,000万米ドルを拠出しています。R&Sグループの新設1万m²のポーランド工場やTaminiによるTransformer Electro Serviceの追加買収など、小規模な競合他社による地域的なスケール戦術も見られます。競争優位性はデジタル化とますます結びついており、SchneiderのEcoStruxure変圧器コネクトおよびHitachiのルマダ・アセット・パフォーマンスのスイートは、組み込みIoTセンサーとAIベース分析を活用して予測保全契約を提供しています。ISO 14001環境マネジメントおよびIEC 61850データモデルへの準拠は主要入札の前提条件となっており、レガシー設計を不利な立場に置いています。
ヨーロッパ配電変圧器産業のリーダー企業
Hitachi Energy Ltd.
Siemens Energy AG
Schneider Electric SE
GE Vernova
Eaton Corporation plc
- *免責事項:主要選手の並び順不同
ヨーロッパ配電変圧器市場
- Hitachi Energy Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Eaton Corporation plc
- GE Vernova
- SGB-SMIT Group
- CG Power Systems Belgium NV
- Westrafo SRL
- SEA SpA (Societa Elettromeccanica Arzignanese)
- GBE SpA
- Brush Transformers Ltd.
- Ormazabal (Velatia)
- Efacec Power Solutions SA
- VEO Oy
- JST Transformateurs
- Koncar D&ST Inc.
- Kolektor Etra d.o.o.
- Wilson Power Solutions Ltd.
- WEG Transformers Europe
- Hyosung Heavy Industries Co., Ltd.

市場機会と将来展望
短期的な空白領域は、EUのエコデザイン要件の厳格化に伴い、DSO(配電系統運用者)や産業拠点が技術的損失を低減し状態基準保全へ移行することを支援する、高効率かつデジタル計装化された配電用変圧器に集中している。EUグリッド行動計画は、欧州委員会、EU DSOエンティティ、業界間の調整を進め、配電網計画と製造需要に関する見通しの改善を図っており、これにはEU配電網計画のための計画プラットフォームや2026年エネルギー基盤インフラフォーラムのマイルストーンが含まれる。この需要シグナルは複数年契約型の購買を後押しし、一般的に指定される定格と監視パッケージの標準化を促進している。
供給の安定性もまた機会領域の一つであり、特に欧州が重要な材料や部品の輸入依存および長いリードタイムに対応する中で重要性が高まっている。最近の企業投資はこの重点分野を反映している。日立エナジーは2026年6月にフィングリッドと契約を締結し、フィンランド・ヴァーサでの新工場拡張(2027年完成予定)に関連して7基の400kV大型電力変圧器を供給することとなった。シーメンス・エナジーも2026年5月、オーストリアのリンツおよびヴァイツにおける変圧器事業拡張への投資を発表し、位相調整変圧器などの高機能製品に重点を置いている。ENTSO-EおよびT&D Europeによる技術的調和作業(HVDCプロジェクト仕様の統一文書構造に関する2026年第2四半期目標を含む)は、中低圧変圧器の入札における適合性審査を簡素化し、対象となる供給者層を広げることで、エンジニアリングサイクルの短縮に寄与する可能性がある。
Recent Industry Developments in ヨーロッパ配電変圧器市場
- 2026年6月:日立エナジーはフィングリッドと契約を締結し、フィンランドのグリッド開発プログラム向けに7基の400MVA、400kV変圧器を供給することとなった。これらの機器は2027年完成予定のヴァーサ地域における製造拡張に関連しており、地域の供給能力を強化し、高仕様変圧器注文における配送リスクを短縮する。
- 2026年5月:シーメンス・エナジーは、オーストリアのリンツおよびヴァイツにおける変圧器事業拡張のために1億5,500万ユーロの投資を発表し、生産・サービスセンター能力を拡大した。この投資はより複雑な変圧器カテゴリーを対象とし、欧州全域におけるグリッド信頼性および電力フロー管理プロジェクトの迅速な対応を支援する。
- 2025年9月:シーメンス・エナジーは、ドイツ・ニュルンベルクの変圧器工場拡張に2億2,000万ユーロを投じ、新たな生産スペースの追加と生産能力の増強を行った。この投資は複数年にわたる電力会社の調達プログラムを支援し、グリッド現代化に関連する大型・特殊変圧器の製造における制約緩和に寄与する。


ヨーロッパ配電変圧器市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、欧州全域で販売・設置され、収益ベースで計測される配電用変圧器を対象とし、住宅・商業・産業用負荷への最終配電のために電力を降圧するために使用される機器を範囲とする。
範囲の除外事項:主に送電網で使用される電力変圧器、および配電用変圧器の降圧機能を果たさないその他の電気機器は除外する。
セグメンテーション概要
- 電力定格別
- 大型(100 MVA超)
- 中型(10〜100 MVA)
- 小型(10 MVA以下)
- 冷却方式別
- 空冷式
- 油冷式
- 相数別
- 単相
- 三相
- エンドユーザー別
- 電力公益事業者(再生可能エネルギー、非再生可能エネルギー、送配電を含む)
- 産業
- 商業
- 住宅
- 地域別
- ドイツ
- イギリス
- フランス
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、欧州全域におけるグリッド更新および新規接続に関する需要背景を構築することから始まり、それを現実的な変圧器の更新・新設サイクルへと変換した。Eurostat、ENTSO-Eの公表資料、国際エネルギー機関、および各国の送配電網計画などの公的資料を用いて、電力消費動向、再生可能エネルギー統合圧力、および網投資の方向性を把握した。
機器側の裏付けとしては、欧州委員会およびIECによる変圧器のエネルギー効率ガイダンス、該当する場合の税関・貿易統計、そして定格構成や効率性の位置づけを把握するためのメーカー年次報告書、投資家向け説明資料、製品カタログなどの文書を検討した。一部の有料サブスクリプションは、企業財務確認、材料・設計動向に関する特許スキャン、および出荷レベルの貿易スクリーニングを迅速化する目的のみに使用した。上記に挙げたソースは例示に過ぎず、データ収集、検証、確認のために他の多数の公開文書やデータセットも参照した。
一次インタビューおよび調査
一次調査は、特に入札で機器とサービスがバンドルされる場合など、公開データセットでは一貫して可視化されない価格設定、更新率、調達パターンの検証に重点を置いた。欧州全域の電力会社、EPC・請負業者チーム、部品・材料関係者、チャネルパートナーと対話を行い、国別に前提条件を確認した上で、地域全体の総計へと統合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | CXO:15% |
| ミドルティア:49% | 機能・部門責任者:38% |
| 中小規模プレーヤー:17% | マネージャー:47% |
市場規模算定と予測
市場規模算定は、電力網投資シグナルおよびグリッド拡張需要を機器需要プールへ変換し、それを電圧降圧用途別の配電用変圧器シェアへと絞り込むトップダウン構築から始まった。その需要プールは、抽出入札価格の確認、国別サプライヤー出荷パターン、一般的なkVA帯における平均販売単価×出荷台数を用いた選択的ボトムアップ推計により調整され、調達サイクルにばらつきがある場合にも総計を調整するのに役立った。
主要なモデル入力には、油入型と乾式型の需要比率、都市部と地方の給電線で使用される典型的なkVA構成、資産年齢および損失削減プログラムに関連する更新サイクル、変圧器価格に影響する材料コストの変動、そして電力会社の入札やフレームワーク契約のタイミングが含まれる。予測はシナリオ分析を用いて策定され、グリッド強化投資や再生可能エネルギー・EV接続の強度などのマクロ要因についてストレステストを行い、変動経路は専門家の意見と整合させることで最終数値の現実性を確保した。小規模国においてデータの欠落が見られる場合は、網の長さ、消費成長、隣接市場の調達傾向の類似性を用いて代替値を適用し、最終確定前にインタビュー結果で再確認した。
データ検証と更新サイクル
検証は、モデル結果をグリッド資本支出の方向性、入札の受注状況とスケジュール、kVA帯別に観察された価格帯などの独立したシグナルと比較し、示唆される単位需要が妥当な範囲にあることを確認することで行われた。外れ値は早期に特定され、前提条件を見直した上で、二次的なアナリストレビューを行い、国間で計算とロジックの一貫性を確保した。
本レポートは年次サイクルで更新され、主要な政策変更、関税変更、または異例に大規模な電力会社プログラムが短期需要見通しを変化させる場合には、臨時の更新が実施される。提供前には最新の確認を行い、クライアントには古いスナップショットではなく最新の市場見通しが提供される。
Mordor Intelligenceの欧州配電用変圧器市場推計と他の公表推計との比較
欧州配電用変圧器の公表市場値は、類似した機器を対象としていても、収益、タイミング、価格設定の集計ルールが常に一致していないため、大きく異なる場合がある。差異は通常、何を配電用変圧器の販売と見なすか、入札を年度別にどのように認識するか、そして現地価格を米ドルに換算する際にどのような為替レートを適用するかによって生じる。
本調査では、更新サイクルと通貨タイミングを基準年と一致させ、平均販売単価の算定ロジックを最近の入札帯および材料関連の価格変動と照合しており、これにより2025年の値の追跡可能性が保たれている。これはMordor Intelligenceが採用している同一のモデリング規律である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.99 B (2025) | |
| 業界データプロバイダーA | USD 5.80 B (2025) | この数値は、より狭い収益範囲を適用している可能性が高く、電力会社のフレームワーク契約の一部やサービスバンドル型更新が除外または延期扱いとなっており、また最近の入札リセットを十分に反映していない保守的な平均販売単価の推移を用いている可能性もある。 |
| 業界誌B | USD 7.10 B (2024) | この推計は異なる基準年で報告されているように見え、通貨換算のタイミングや、価格上昇を国およびkVA範囲全体で均一と扱うより速い上昇率の前提によって数値が変動する可能性がある。 |
この表は、差異の主な要因がタイミングと価格処理の違いであり、需要動向の違いだけではないことを示している。基準年の締め日を統一し、入札連動の平均販売単価帯を再確認し、国別集計の一貫性を維持することで、新たな電力会社プログラムや価格変動が生じた際にも検証・再現が容易な結果を保持している。


レポートで回答される主要な質問
2026年のヨーロッパ配電変圧器市場の市場規模はいくらですか?
市場は2026年に74億2,000万米ドルでした。
2031年までのヨーロッパ配電変圧器の予測CAGRは何%ですか?
市場は2026年から2031年にかけて年率6.12%で拡大すると予測されています。
最も速く成長している電力定格セグメントはどれですか?
100 MVA超のユニットは6.74%のCAGRで成長すると予測されています。
エステル充填変圧器が普及しているのはなぜですか?
電力会社は、特に都市部および環境配慮が必要な場所において、より厳格な環境・防火安全規制を満たすために生分解性流体を採用しています。
地域需要でリードしているのはどの国ですか?
ドイツは大規模なグリッド近代化を背景に2025年の収益の25.12%を支配しました。
主なサプライチェーンのボトルネックは何ですか?
高品質な方向性電磁鋼板の入手可能性の限界が変圧器のリードタイムを長期化させています。
最終更新日:



