
ドイツ自動車カメラ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
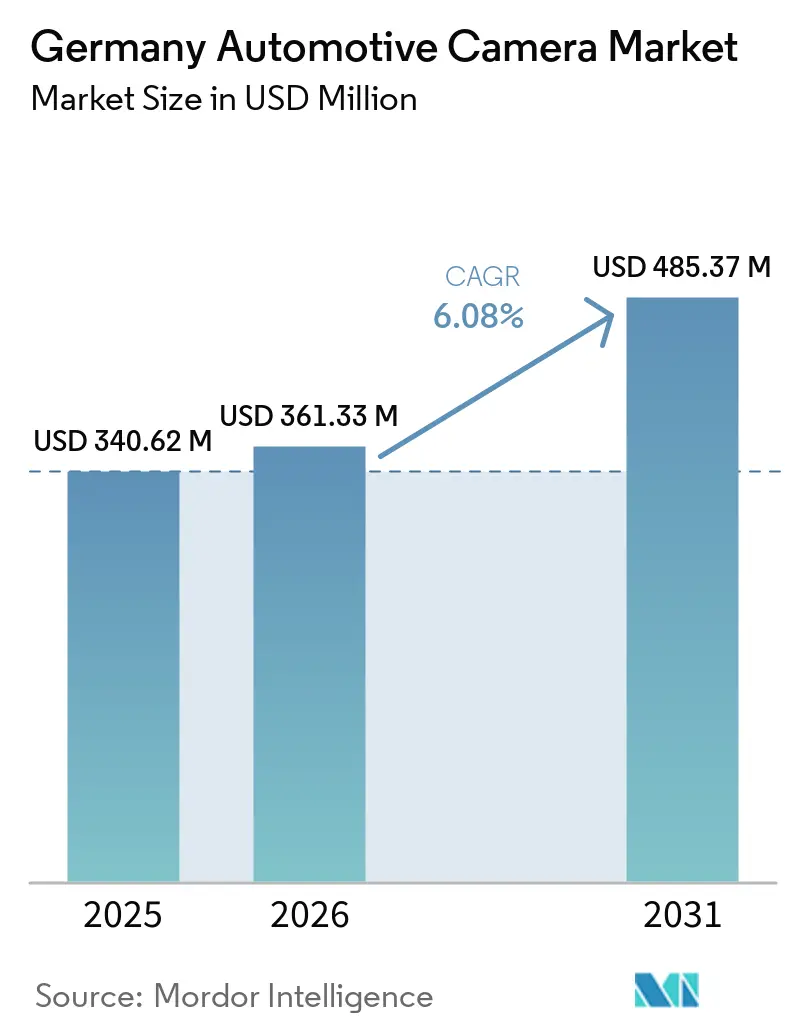
| 基準年の市場規模 (2025) | 340.62 百万米ドル |
| 市場規模 (2026) | 361.33 百万米ドル |
| 市場規模 (2031) | 485.37 百万米ドル |
| 成長率 (2026 - 2031) | 6.08 % |
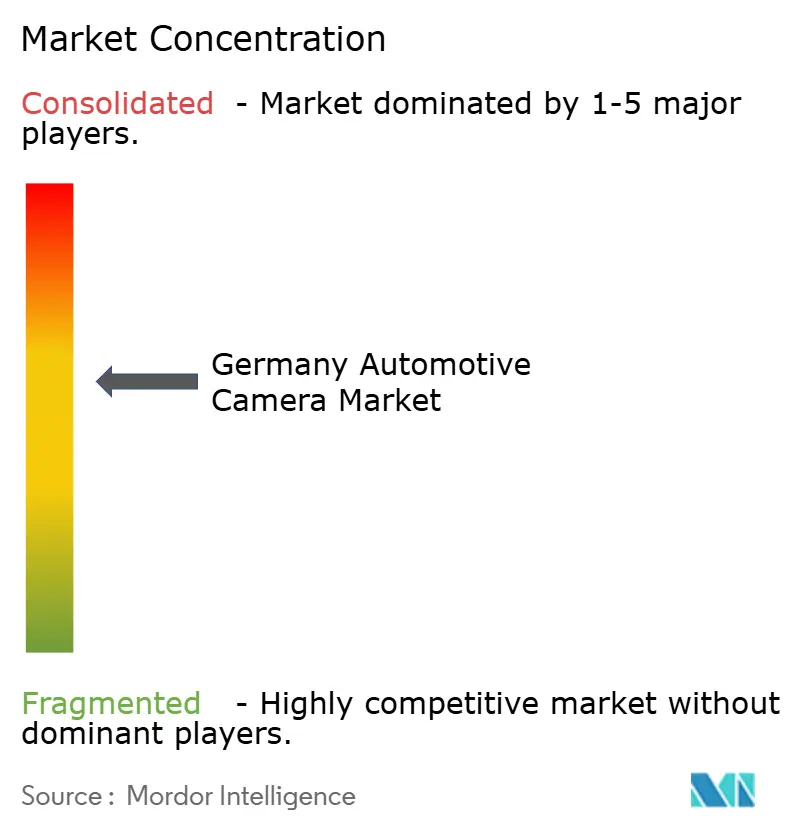
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ自動車カメラ市場分析
ドイツ自動車カメラ市場規模は2025年に3億4,062万米ドルと評価され、2026年には3億6,133万米ドルと推定され、2031年までに4億8,537万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.08%で成長します。EU一般安全規則に基づく規制上の義務、Mercedes-Benzが主導するレベル3の積極的な展開、およびCMOSセンサー価格の低下が相まって、乗用車と商用車の両方においてカメラ搭載率を押し上げています。前方搭載型センシングモジュールはADASの中核を担い続けていますが、最も急速に増加している需要は、注意検知とハンドオーバー管理をサポートする室内ドライバーモニタリングカメラへとシフトしています。モジュールサプライヤーは二重の課題に直面しています。すなわち、安全クリティカル機能に対するISO 26262準拠の証明と、アジアのファウンドリーからのリードタイムの長いイメージセンサーの確保です。一方、デジタルツインキャリブレーションツールと保険会社が資金提供するドライブレコーダープログラムは、OEMが負うシステムインテグレーションリスクを緩和する新たな需要源を開拓しています。
レポートの主要ポイント
- 車両タイプ別では、乗用車が2025年のドイツ自動車カメラ市場において72.48%のシェアを占めてリードしており、商用車は2031年にかけてCAGR 7.11%で成長すると予測されています。
- カメラタイプ別では、ビューイングカメラが2025年のドイツ自動車カメラ市場規模の64.12%を占め、センシングカメラはCAGR 8.23%で拡大すると予測されています。
- アプリケーション別では、ADASが2025年の収益の55.39%を占め、ドライバーモニタリングはCAGR 8.03%で加速すると予測されています。
- 解像度別では、2〜5 MPの帯域が2025年のドイツ自動車カメラ市場規模の45.29%を占め、5 MP超の解像度を持つモジュールはCAGR 7.79%で成長すると予測されています。
- 販売チャネル別では、OEM装着品が2025年のドイツ自動車カメラ市場シェアの78.43%を占め、アフターマーケット需要はドライブレコーダーインセンティブに牽引されてCAGR 6.79%で成長しています。
- 取り付け位置別では、前方カメラが2025年の設置台数の58.87%を占めてリードしていますが、室内ユニットはドライバーモニタリング義務化に対応してCAGR 7.83%で増加しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ自動車カメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EU-GSR後方視野およびADAS義務化 | +1.2% | EU全域の施行に準拠した国内 | 短期(2年以内) |
| ドイツOEM レベル3:8 MP超トライカム | +1.1% | Mercedes-BenzおよびBMWの量産が主導する国内 | 長期(4年以上) |
| プレミアムADASの中間セグメントへのカスケード | +0.9% | バイエルン州およびバーデン=ヴュルテンベルク州のOEMクラスターに集中した国内 | 中期(2〜4年) |
| CMOSの平均販売価格低下と演算能力向上 | +0.8% | アジア太平洋地域のファウンドリーとのサプライチェーン連携を持つ国内 | 中期(2〜4年) |
| 保険テレマティクス:カメラ証拠 | +0.6% | 商用フリートセグメントでの早期採用が進む国内 | 短期(2年以内) |
| デジタルツインキャリブレーションによるリコールツールの推進 | +0.5% | 認定サービスネットワークに集中した国内 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EU-GSR義務化による後方視野カメラおよびADASカメラ
ドイツはEU一般安全規則の施行を予定しており、同規則は最近発効しました。この規則は、すべての新型車両の型式認可に後方視野メラおよび車線維持カメラを含めることを義務付けています。その結果、かつてはオプション機能であったものが標準装備となりました。これにより、以前はカメラなしで出荷されていた乗用車の相当部分が、複数のカメラを搭載することになります。サプライヤーは完全登録期限以降、生産能力を増強しています。さらに、要求されるパフォーマンス基準を満たすために、モジュール仕様は広角カバレッジを提供するセンサーに焦点を当てるようになっています。従来のミラーの代替品はガラスミラーに匹敵する視認性を提供しなければならないため、設計プロセスはより複雑になっています。この要件は検証コストを増加させるだけでなく、光学的許容差も厳しくなっています[1]。
プレミアムカーADASパッケージの中間セグメントへのカスケード
ドイツの自動車メーカーは、確立されたADASカメラスイートを手頃な価格帯の量販モデルに統合しています。VolkswagenはGolfおよびTiguanモデルに前方カメラを標準化しており、Opelはアストラにサラウンドビュー駐車機能を導入しています[2]。モジュールが大量生産に達すると、規模の経済によりユニットあたりのコストが大幅に削減されます。これにより、OEMは車両価格を上げることなく安全機能を強化できます。さらに、前カメラを搭載した車両の衝突保険請求件数が大幅に減少したという保険会社のデータは、これらのシステムが高級オプションではなく標準機能として認識されていることを裏付けています。
CMOSセンサーの平均販売価格低下と車載演算能力の向上
コンシューマーエレクトロニクスのプロセスノードがAEC-Q100認定を取得したことで、自動車グレードのCMOSセンサーの価格が低下しています。コスト削減により、OEMはより高解像度のセンサーを選択でき、検知距離が向上します。さらに、統合型ニューラルプロセッシングユニットにより、画像転送レイテンシが大幅に低減されます。高度なAIコアを搭載したBoschの最新多目的カメラは、この新しい価格対性能のダイナミクスを示しています。ハウジング内でエッジ推論とオブジェクト分類をサポートし、より高速な応答時間を実現しています。
ドイツOEMレベル3展開における8 MP超トライカムスタックの要求
Mercedes-BenzはDrive Pilotの量産を開始し、ISO 26262 ASIL-D冗長性要件を満たすために独立した高解像度前方カメラを組み込んでいます。BMWはHighway Assistant Pro向けに同等のマルチカメラユニットを導入する計画であり、高解像度カメラを高度な自動運転知覚システムのベンチマークとして確立しています。ピクセル数の増加によりデータレートが上昇し、サプライヤーはより高速なSerDesリンクとより強力なイメージシグナルプロセッサーの採用を余儀なくされています。これらのアップグレードにより、モジュールの部品表コストが増加します。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体サプライチェーンリスク | -0.9% | アジア太平洋地域のファウンドリーへの依存を持つ国内 | 短期(2年以内) |
| 高い検証コストとISO 26262負担 | -0.7% | ティア1およびティア2サプライヤーに集中した国内 | 中期(2〜4年) |
| ADASキャリブレーションにおける熟練労働力不足 | -0.6% | バイエルン州、バーデン=ヴュルテンベルク州、ニーダーザクセン州のサービスネットワークで深刻な国内 | 中期(2〜4年) |
| GDPRによるキャビン内データ制限 | -0.5% | EU全域のデータ保護施行に準拠した国内 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体サプイチェーンの脆弱性
自動車用イメージセンサー市場では、Sony、Samsung、OmniVisionなどの主要プレーヤーが市場を支配しており、生産の大部分がアジアに集中しています。最近、リードタイムが大幅に増加し、複数のドイツモデルの発売が数週間遅延しました。Continentalは1億8,000万ユーロの収益損失を報告し、不十分な割り当てを原因として挙げながら、デュアルソーシングは部分的な解決策に過ぎず、再検証が必要であると指摘しています[3]。
高い検証コストとISO 26262準拠負担
ASIL-BまたはASIL-D評価を取得するには、各モジュールのテストに多大な時間と多額の財務リソースを投資する必要があります。この経済的負担は中小サプライヤーにとって課題となり、既存プレーヤーの優位性をさらに強固にしています。文書トレーサビリティの必要性により、エンジニアリング人員数が著しく増加しています。その果、多くの企業は製品ポートフォリオを絞り込み、すでに検証済みの設計を再利用する方針を選択しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:乗用車の優位性が商用車の加速を覆い隠す
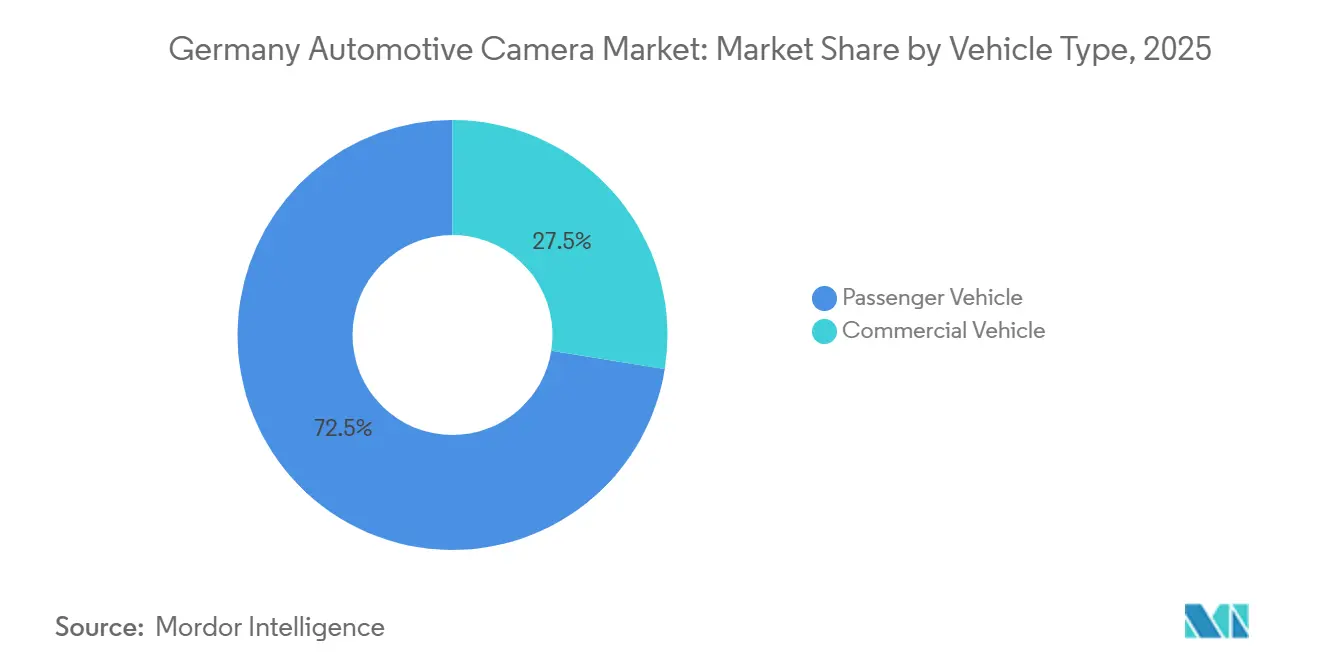
乗用車は2025年のドイツ自動車カメラ市場の72.48%を占めていますが、商用車が追い上げているため、予測CAGRは7.11%と市場全体のペースを下回っています。スポーツユーティリティビークルは死角が広いため、4〜6台のカメラによるサラウンドビューシステムを一般的に統合しており、セダンは通常2〜3台のユニットを搭載しています。バンやトラックのフリートオペレーターは、カメラベースの証拠活用に対して保険リベートを受けられるため、ドライバーモニタリングおよびサイドビューモジュールへの購買優先度がシフトしています。大型トラックでは、Daimler TruckがActrosにドライバー向けカメラを標準装備とし、安全指標と責任リスクが初期ハードウェアコストを上回り得ることを示しています。商用車の購買者は総所有コストの論理を適用し、回避された衝突ごとに具体的な節約効果を割り当てるため、用の勢いは乗用車のベースラインを上回り続けるはずです。
ドイツ自動車カメラ市場における商用車の市場規模は、EU Vision Zeroターゲットが都市部における死角による死亡事故に対して特別な監視を課すにつれて、急速に拡大する位置にあります。軽バンは外部ミラーを置き換えるピラー搭載カメラをますます採用しており、空気抵抗と燃料消費を削減しています。ドイツの郵便・食料品フリートは、市内事故率の低下が実証されているサイドビューおよびリアビューデジタルミラーを試験導入しています。その結果生じる保険請求の節約は、調達予算に直接還元されます。乗用車は台数リーダーシップを維持しますが、ほとんどのモデルがすでにリアおよびフロントモジュールを搭載しているため、車両あたりのカメラ増加数は横ばいになっています。増分的な利益は室内モニタリングの追加に依存しており、これは消費者主導ではなく規制主導の機能です。
カメラタイプ別:ADASの複雑化に伴うセンシングモジュールの台頭
ビューイングカメラは2025年の出荷台数の64.12%を占めました。これは後退駐車とミラー代替が依然としてドライバービュー映像ストリームに依存しているためです。しかし、オブジェクト検知アルゴリズムを統合したセンシングカメラは、レベル2+およびレベル3機能の採用に合わせてCAGR 8.23%で成長すると予測されています。ドイツ自動車カメラ市場におけるセンシングモジュールの市場規模は、AI処理がカメラハウジング内に移行し、中央ECUの負荷を軽減し、冗長性を実現するにつれて、より速く成長しています。Boschの16 TOPSの多目的ユニットは、ビューイングとセンシングの境界線の曖昧化を典型的に示しており、ニューラルネットワークをローカルで実行しながらユーザー確認用の映像を出力できます。
ビューイングセグメントは絶対的な規模では成長を続けます。すべての新車にバックアップカメラが必要となったためですが、マージンへの圧力は依然として激しいです。中国の低コスト参入企業が欧州OEMプラットフォーム向けのリアビューモジュールをターゲットにしており、コモディティ化によりティア1サプライヤーは知的財産がプレミアム価格を維持できるセンシングバリアントへのR&Dを集中させることを余儀なくされています。低消費電力の畳み込みエンジンを追加した「スマートビュー」ハイブリッド設計は、OEMに無線ソフトウェアリリースによるアップグレードパスを提供しながら、平均販売価格を守るのに役立っています。
アプリケーション別:EU-GSR準拠によるドライバーモニタリングの急増
ADASは2025年収益の55.39%を占める最大のセグメントであり続けていますが、その中一桁台の拡大はドライバーモニタリングシステムの予測CAGR 8.03%を下回っています。EU-GSR第6条は、レベル2以上の自律性を持つ車両に注意検知を義務付けており、近赤外線室内カメラを主流の用途に取り込んでいます。Mercedes-Benz Drive Pilotは、ハンドオーバーに対するドライバーの準備状態を検証するためにリアルタイムの視線追跡を必要とし、BMWの次期Highway Assistant Proも同じ論理に従っています。ドイツ自動車カメラ市場規模はモニタリングと密接に結びついており、すべてのブランドが準拠に向けて動くにつれて加速しています。駐車カメラは都市化トレンドとともに増加し続けており、縁石への接触や狭いガレージが購買決定に影響するコンパクトSUVにおける差別化要因となっています。
サプライヤーの経済性もモニタリングの成長を後押ししています。眠気や注意散漫を分類するアルゴリズムはソフトウェア集約型であり、機能アンロックからの継続的な収益を開拓しています。クラウドベースの分析がプライバシー規則によって制約される中、エッジ推論はハードウェアアップグレードを通じて収益化され、基本的なリアビューユニットと比較してモジュールの平均価値を約3分の1引き上げています。ADASは依然としてユニット台数の大部分を占めていますが、車線逸脱警報とAEBが成熟するにつれて価格圧力に直面しています。モニタリングはより高いマージンと規制の追い風の両方を享受しており、市場平均を上回る持続的な拡大への長い滑走路を形成しています。
解像度別:高精細モジュールがベル3需要を取り込む
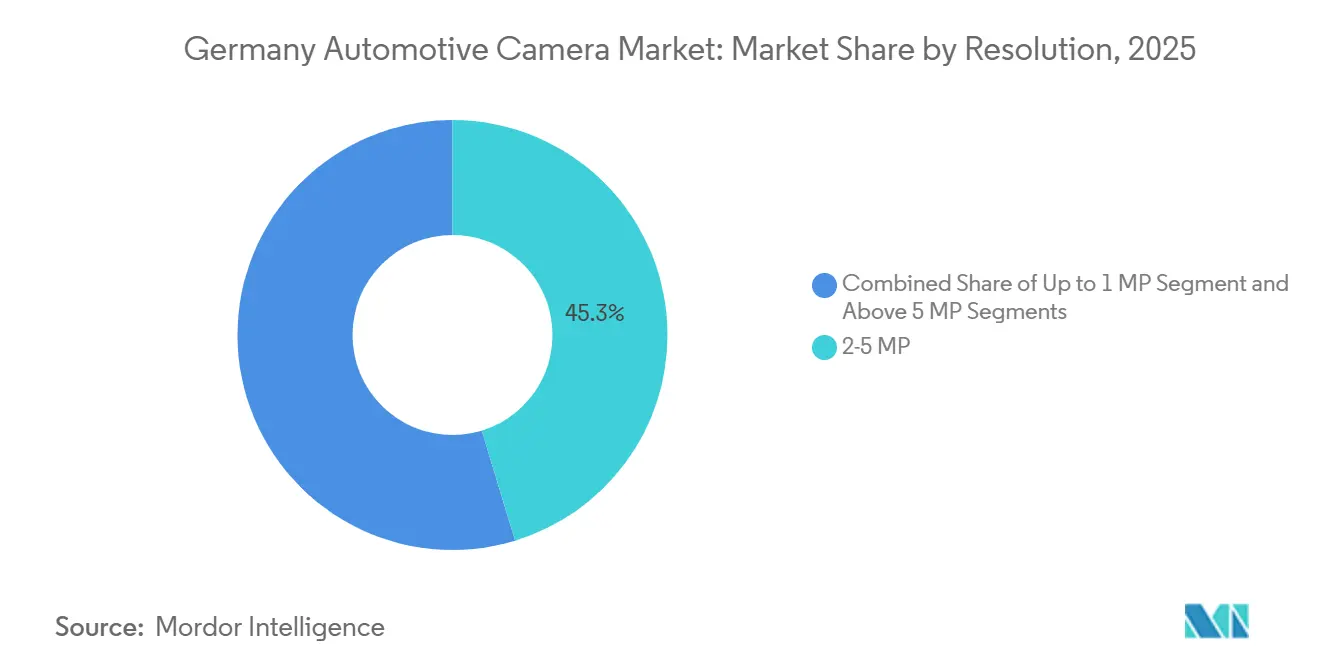
2〜5 MPの範囲が2025年に45.29%の市場シェアでリードしており、約120 mまでの前方検知に対するレベル2 ADAS要件に対応しています。レベル3システムは現在8 MPをベンチマークとしており、5 MP超のモジュールは2031年にかけてCAGR 7.79%で成長すると予測されています。高精細モジュールに関連するドイツ自動車カメラ市場規模は、各OEMが条件付き自律走行を発表するたびに拡大します。Mercedes-Benz、BMW、Audiはいずれも前方知覚に8 MPを採用しており、サイドビューカメラは割り込みオートバイを検知するために1.3 MPから2 MPに引き上げられています。高解像度はより大きなセンサーダイとより高速なSerDesを意味し、コストは増加しますが、無線知覚改善による車両の将来対応性も高まります。ディスプレイ解像度が標準精細を超えて移行したため、1 MP未満のリアカメラはシェアを失っており、エントリートリムでさえHD領域への移行を余儀なくされています。
解像度のシフトはセンシングとビューイングをさらに差別化します。センシングモジュールはピクセルと演算リソースを必要とし、リアカメラはガレージ照明に対するダイナミックレンジを優先します。ウェーハレベル光学とスタックセンサー統合を習得したサプライヤーは、OEMがより小さなフットプリントでより高い鮮明度を追求するにつれて市場シェアを獲得するでしょう。より大きなダイのウェーハ歩留まりが改善し、ファブが規模に達するにつれて、コスト格差は縮小し、HDが新しいレベル3プログラムのデフォルトとして定着します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
販売チャネル別:OEM統合が安全クリティカル機能を支配
工場設置が2025年の出荷台数の78.43%を占めました。カメラはOEMが型式認可時に検証しなければならないブレーキ、ステアリング、ディスプレイネットワークに統合されているためです。アフターマーケットのCAGR 6.79%の成長は主に、コア安全システムから電気的に独立したドライブレコーダーとリトロフィット後退補助装置によって牽引されています。ドイツ自動車カメラ市場シェアがOEMに偏っているのは、センサーを制御ループに統合した者が法的責任を負うためです。キャリブレーションも障壁となっています。アフターマーケットの前方衝突カメラは、独立した設置業者が専用ターゲットなしには保証できない仕様グレードのアライメントを必要とします。
保険会社のプレミアムリベートに後押しされたドライブレコーダーの勢いは、アフターマーケットの絶対的な拡大を牽引し続けています。しかし、OEMがサブスクリプションベースのクラウド映像サービスをリリースするにつれて、工場装着品とリトロフィット品の機能格差は縮小しています。OEMチャネルは共有ハーネスと生産ライン終端での単一キャリブレーションセッションによるコスト優位性を維持しています。したがって、工場装着カメラは2031年まで収益の4分の3以上を維持すると予測される一方、アフターマーケット旧型フリートにおける専門ニッチを開拓しています。
取り付け位置別:モニタリング義務化による室内カメラの加速
前方カメラが2025年の設置台数の58.87%でリードしました。ほぼすべてのADAS機能が前方知覚を基盤としているためです。しかし、室内ユニットはEU規則がドライバーの注意確認を義務付けるにつれてCAGR 7.83%で増加しています。ドイツ自動車カメラ市場における室内モジュールの市場規模は、OEMが視線と瞼の閉じ具合を監視するためにインストルメントパネルまたはステアリングコラムに近赤外線センサーを組み込むにつれて拡大しています。リアカメラは現在規制上の最低基準内に収まっており、そのユニット成長は総自動車生産台数と一致しています。サイドカメラはトラックで普及が進んでおり、Daimler TrucksによるMirrorCamの採用が示すように、ミラー代替が燃費向上に貢献することが実証されています。
室内カメラは乗員分類とエアバッグ展開最適化における新たなソフトウェア領域も開拓しており、OEMが複数の安全機能を単一センサーにバンドルすることを促しています。前方カメラはより高い解像度とデュアルレンズ冗長性へと進化していますが、新たな収益の上昇余地はキャビン内にあり、増分的なハードウェアがパーソナライズされたインフォテインメントと安全法規制をサポートしています。したがって、サプライヤーのポートフォリオはプライバシー保護AIコアを搭載した近赤外線領域で拡大しています。
地理的分析
南ドイツが設置台数をリードしており、バイエルン州とバーデン=ヴュルテンベルク州が合わせて全国合計の相当部分を占めています。この優位性は主に、ミュンヘン、シュトゥットガルト、インゴルシュタット近郊へのBMW、Mercedes-Benz、Audiの工場集積に起因しています。ティア1サプライヤーの近接性により共同開発サイクルが効率化され、プロトタイプが迅速に量産モジュールへと移行できます。次いでニーダーザクセン州が続き、VolkswagenがGolf、Tiguan、Passatラインに標準カメラを統合しています。一方、ザクセン州とノルトライン=ヴェストファーレン州は、OEMが二次拠点の量販モデルに高度な機能を導入するにつれてシェアを拡大しており、ドイツ自動車カメラ市場のフットプリントを広げています。
地域のサプライチェーンは、シュトゥットガルト大学とカールスルーエ工科大学の人材パイプラインから恩恵を受けており、両校は知覚R&Dに不可欠なコンピュータビジョンエンジニアを輩出しています。しかし、この集中にはリスクも伴います。半導体不足によりイメージセンサーの納入が遅延し、ディンゴルフィングのBMWラインが停止しました。これに対応して、バイエルン州政府は独立ワークショップ向けのADASキャリブレーション機器への補助金を割り当て、サービスのボトルネックを緩和しました。さらに、AI知覚研究を共同資金援助する連邦補助金が発表され、アジアからのコスト競争に対抗するために不可欠な技術的優位性を強化しています。
東欧では大幅な拡大が見られます。Magnaがチェコ共和国に新設した工場は、ドイツの組立ラインまで1日のトラック輸送でモジュールを納入できます。この近接性はロジスティクスのリードタイムを短縮するだけでなく、地政学的リスクも軽減します。政策の整合性と利用可能な労働力はカメラモジュール生産能力のドイツ以外への広範な分散を示唆していますが、国内クラスタは高付加価値のR&Dとシステムインテグレーション活動の大部分を維持する見込みです。
競合環境
Robert Bosch GmbH、Continental AG、Denso Corporation、Magna International Inc.、Valeoは合わせてドイツ自動車カメラ市場の相当なシェアを保有しており、中程度の集中度を示しています。これらの確立されたティア1プレーヤーは、生産開始のかなり前にカメラ仕様を確定する長期共同開発契約を通じて市場ポジションを維持しています。その戦略は、カメラモジュールへのAI推論の統合、センサー業界リーダーとの協力による割り当ての確保、東欧でのコスト効率の高い組立ユニットの設立に焦点を当てています。対照的に、MobileyeやSonyなどの破壊的プレーヤーは、従来のティア1の役割を迂回し、知覚アルゴリズムを活用したいOEMにアピールする統合カメラ・コンピュートソリューションを推進しています。
ISO 26262認証の取得は重大な課題であり、高い検証コストを伴うため、多くの新規参入企業はドライブレコーダーなどの非安全ニッチに限定されています。Continentalは高度な契約向けの生産能力拡大に多額の投資を行っています。ZFはBMWとの主要なトライカムスタック契約を獲得しました。Boschは最新ユニットのAIスループットを強化し、ValeoはInfineonと協力してカメラとドメインコントロールを単一マイクロコントローラーに統合し、顕著なコスト削減を達成しました。アジアのサプライヤーであるMCNEXとLG Innotekは現地工場を持って欧州での足がかりを狙っていますが、責任問題やソフトウェアの欠陥が安全クリティカル分野での進展を妨げる可能性があります。しかし、OEMがデュアルソーシングを推進するにつれて、既存プレーヤーの優位性は時間とともに低下する可能性があります。
ドイツ自動車カメラ業界のリーダー企業
-
Denso Corporation
-
Continental AG
-
Robert Bosch Gmbh
-
Magna International Inc.
-
Valeo SA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:rFproはSolectrixのSXIVE(Simplified eXtensive Image and Video Engine)画像処理技術をAV elevateプラットフォームに統合しました。この統合により、エンジニアはシミュレーション環境でカメラパイプライン全体を設計、モデル化、最適化できます。エッジケースに対するイメージシグナルプロセッシング(ISP)とカメラパラメーターのチューニング、SXIVEで処理された合成データを使用した知覚モデルのトレーニング、および高度に変動する条件下での完全なビジョンパイプラインのテストをサポートします。
- 2026年8月:ValeoはIAA Transportation 2026において大型トラックおよび軽商用車向けの最新ソリューションを展示すると発表しました。同社はまた、商用車市場にアダプティブドライビングビーム(ADB)技術を導入します。先進運転支援システム(ADAS)およびソフトウェア定義車両(SDV)技術のポトフォリオには、LiDARおよびカメラ用センサーと専用クリーニングシステム、トラック向けValeo Smart Safety 360(VSS360)ソリューション、ADASドメインコントローラー、シングルシステムオンチップ(SoC)ADASおよび車載インフォテインメント(IVI)ソリューション、AIを活用した知覚機能を備えたADASおよび駐車ソフトウェアが含まれます。
ドイツ自動車カメラ市場レポートの調査範囲
ドイツ自動車カメラ市場レポートは、車両タイプ(乗用車および商用車)、カメラタイプ(ビューイングおよびセンシング)、アプリケーション(ADASおよびその他)、解像度(1 MP以下、2〜5 MP、5 MP超)、販売チャネル(OEM装着品およびアフターマーケット)、取り付け位置(前方、後方、側方、室内/キャビン内)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 乗用車 | ハッチバック |
| セダン | |
| スポーツユーティリティビークル(SUV) | |
| 多目的車(MPV) | |
| 商用車 | 軽商用車(LCV) |
| 中型・大型商用車(M&HCV) |
| ビューイングカメラ |
| センシングカメラ |
| 先進運転支援システム(ADAS) |
| 駐車およびサラウンドビュー |
| ドライバーモニタリング |
| 1 MP以下 |
| 2〜5 MP |
| 5 MP超 |
| OEM装着品 |
| アフターマーケット |
| 前方 |
| 後方 |
| 側方 |
| 室内/キャビン内 |
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| スポーツユーティリティビークル(SUV) | ||
| 多目的車(MPV) | ||
| 商用車 | 軽商用車(LCV) | |
| 中型・大型商用車(M&HCV) | ||
| カメラタイプ別 | ビューイングカメラ | |
| センシングカメラ | ||
| アプリケーション別 | 先進運転支援システム(ADAS) | |
| 駐車およびサラウンドビュー | ||
| ドライバーモニタリング | ||
| 解像度別 | 1 MP以下 | |
| 2〜5 MP | ||
| 5 MP超 | ||
| 販売チャネル別 | OEM装着品 | |
| アフターマーケット | ||
| 取り付け位置別 | 前方 | |
| 後方 | ||
| 側方 | ||
| 室内/キャビン内 | ||
レポートで回答される主要な質問
ドイツ自動車カメラ市場の現在の価値はいくらですか?
ドイツ自動車カメラ市場規模は2025年に3億4,062万米ドルであり、2031年までに4億8,537万米ドルに達すると予測されています。
カメラ採用において最も急速に成長している車両セグメントはどれですか?
商用車は、フリートオペレーターがドライバーモニタリングおよびサイドビューカメラを導入するにつれて最も急速な拡大を示しており、乗用車の成長を上回っています。
EU規制はカメラ仕様にどのような影響を与えていますか?
EU一般安全規則は後方視野カメラと車線維持カメラを義務付けており、サプライヤーが満たさなければならない最低2 MPの解像度と120度の視野角の閾値を設定しています。
サプライヤーは半導体調達においてどのような課題に直面していますか?
自動車用イメージセンーは少数のアジアのファブに依存しており、28週間のリードタイムをもたらし、ドイツの車両発売を遅延させています。