
欧州自動車EPS市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.76 十億米ドル |
| 市場規模 (2026) | 8.16 十億米ドル |
| 市場規模 (2031) | 10.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.65 % |
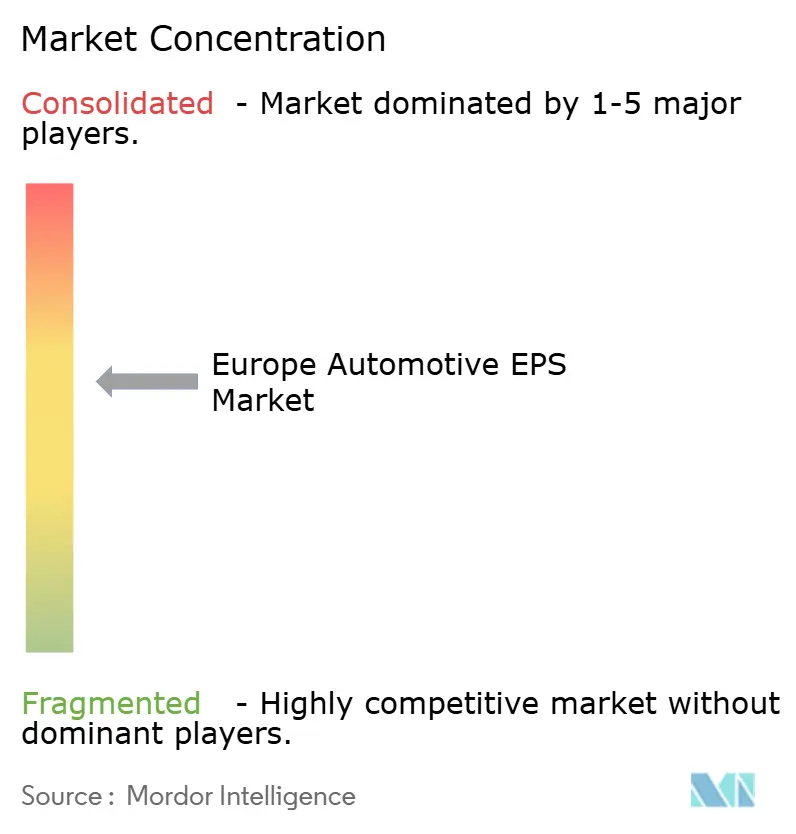
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
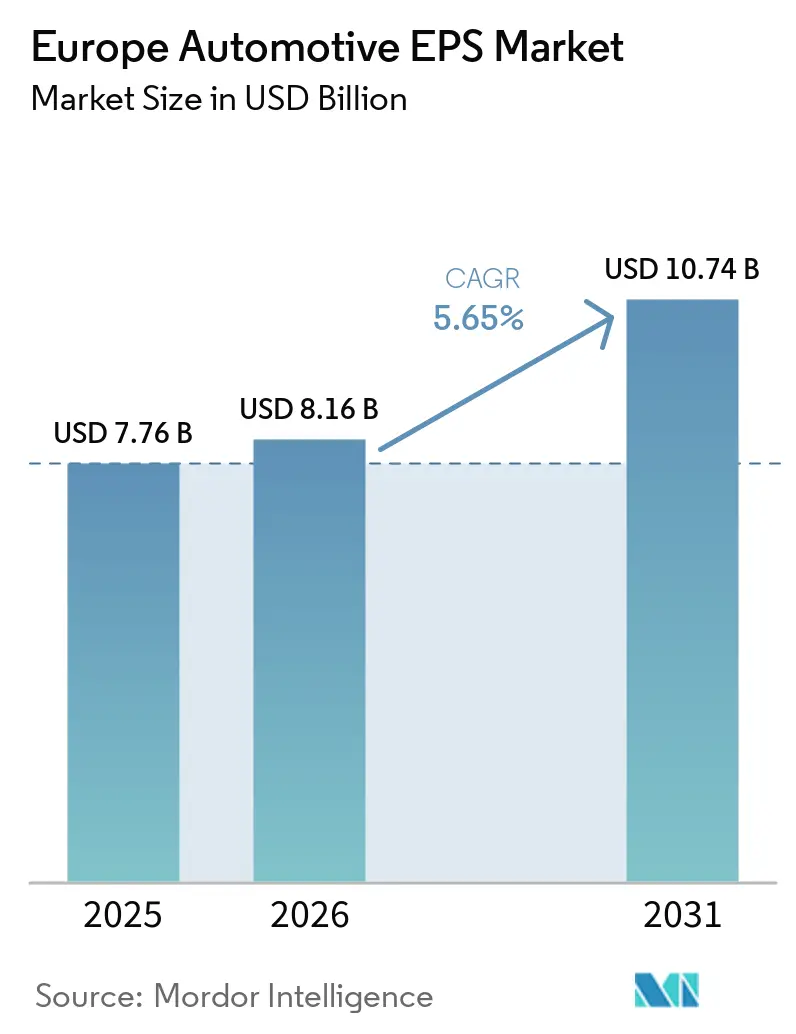
Mordor Intelligenceによる欧州自動車EPS市場分析
欧州電動パワーステアリング市場規模は2025年に77.6 ビリオン 米ドルと評価され、2026年の81.6 ビリオン 米ドルから2031年には107.4 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは5.65%となっています。電気自動車の普及は欧州電動パワーステアリング市場を後押ししています。バッテリー電気自動車はエンジン駆動の油圧ポンプを使用できないため、電動パワーステアリングがそれらの車両に適したステアリング方式となっています。欧州では2025年に420 ミリオン 台のバッテリー電気自動車が販売され、新車販売の28%を占め、前年比30%以上増加しました [1]。安全規制および車両評価プロトコルも、運転支援機能をサポートできるステアリングシステムの採用をメーカーに促しています。欧州電動パワーステアリング市場は、自動ステアリング機能の重要性が高まるにつれ、ソフトウェア対応型および冗長設計へと移行しつつあります。この変化は、コストとコンポーネント供給リスクを重要な制約として維持しながら、ステアリングハードウェア、センシング、ソフトウェア、安全性検証を統合するサプライヤーに機会をもたらしています。
レポートの主要ポイント
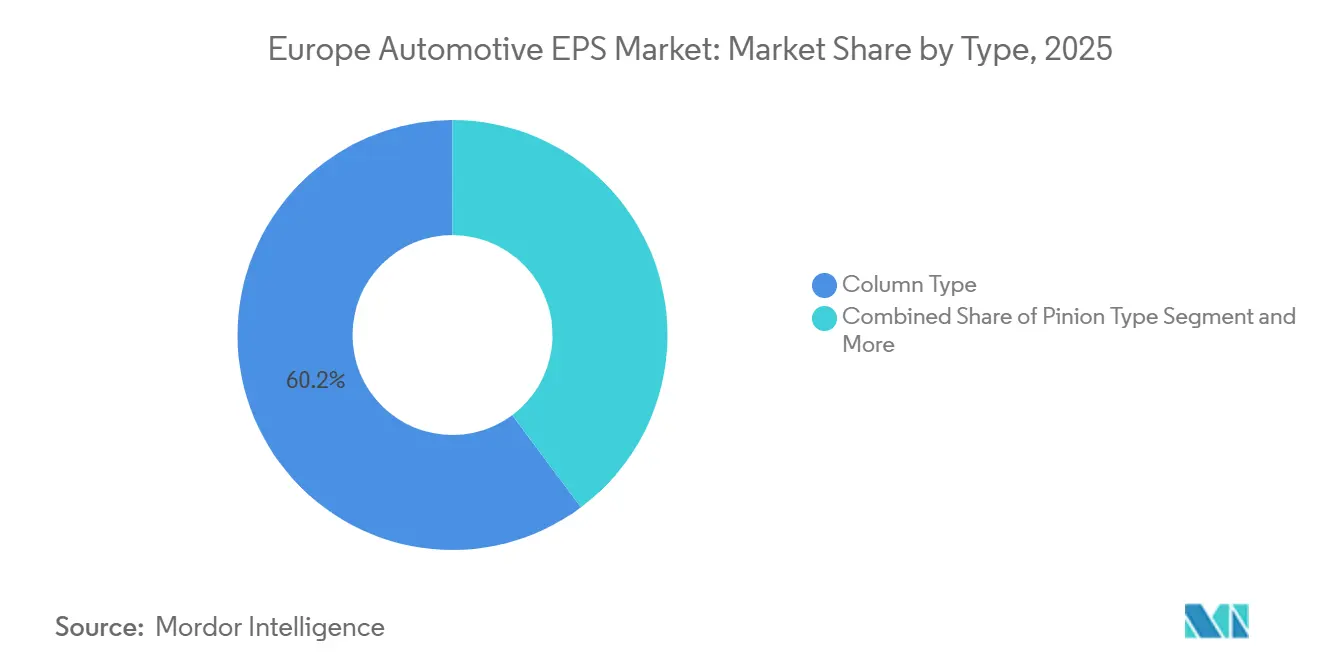
- タイプ別では、コラムタイプが2025年の欧州電動パワーステアリング市場シェアの60.15%を占め、デュアルピニオンタイプは2031年までに9.48%のCAGRで成長すると予測されています。
- コンポーネントタイプ別では、ステアリングラック/コラムが2025年の欧州電動パワーステアリング市場シェアの40.33%を占め、センサーは2031年までに8.12%のCAGRで成長すると予測されています。
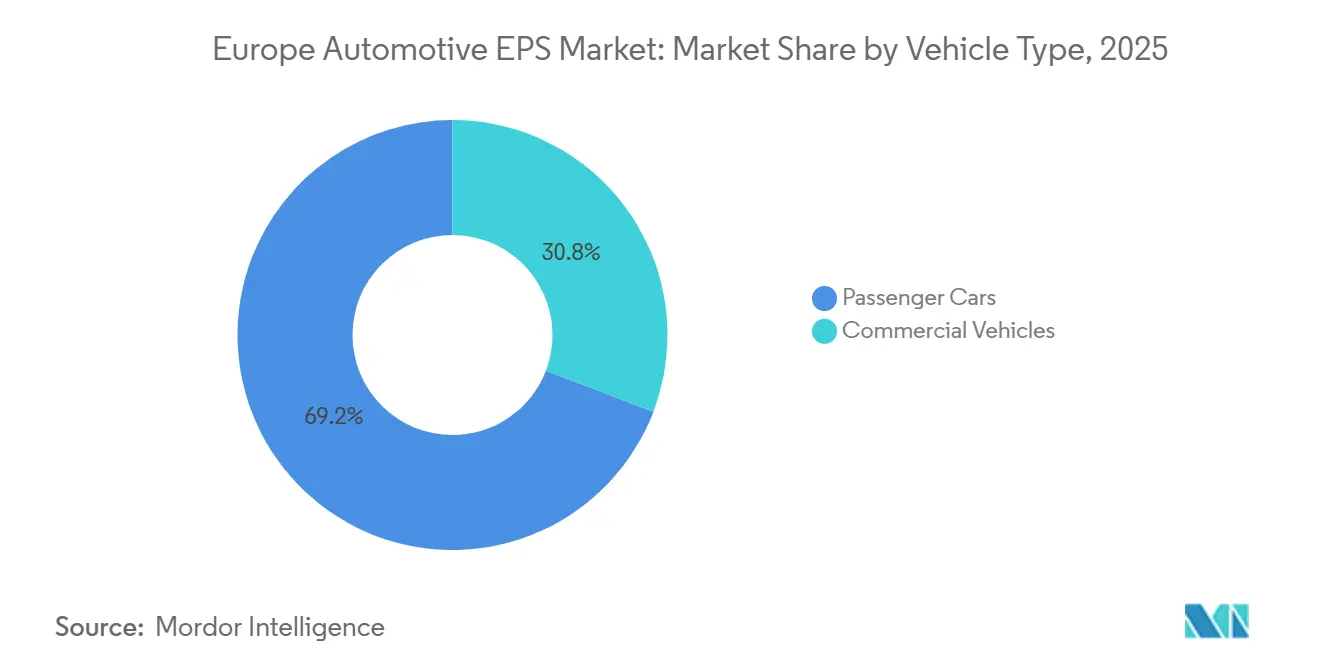
- 車両タイプ別では、乗用車が2025年の欧州電動パワーステアリング市場規模の69.15%を占め、商用車は2031年までに7.75%のCAGRで成長すると予測されています。
- 推進タイプ別では、内燃機関車が2025年の欧州電動パワーステアリング市場規模の59.24%を占め、バッテリー電気自動車は2031年までに13.55%のCAGRで成長すると予測されています。
- 国別では、ドイツが2025年の欧州電動パワーステアリング市場シェアの40.11%を占め、2031年までに6.41%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進運転支援システムの採用 | +1.8% | ドイツ、フランス、北欧市場に最も高い集中度を持つグローバル規模 | 中期(2~4年) |
| 車両の電動化の進展 | +1.5% | EU全域、ドイツ、フランス、英国、スカンジナビアでの早期普及 | 短期(2年以内) |
| 車両安全・排出ガス規制 | +0.9% | EU全域、規則(EU)2019/2144およびユーロNCAP2026に基づくコンプライアンス期限 | 短期(2年以内) |
| ソフトウェア定義ステアリングへの需要 | +0.7% | ドイツおよび英国、フランスおよびイタリアへの拡大 | 中期(2~4年) |
| モーションコントロールアーキテクチャとの統合ステアリング | +0.5% | ドイツ、スウェーデン、英国のコアOEMハブ | 中期(2~4年) |
| ステアバイワイヤ対応アーキテクチャ | +0.4% | ドイツ、フランス、および主要欧州OEMプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進運転支援システムの採用拡大
先進運転支援システムは、欧州における自動車用電動パワーステアリングの主要な需要源となっています。車線維持支援、歩行者回避、渋滞時支援には、精密なステアリング補正と電子フィードバックが必要です。油圧ステアリングは同等のクローズドループ制御能力を提供しません。規則(EU)2019/2144は新型車に対して特定の安全システムを義務付けており、これらの機能に対応したステアリングアーキテクチャを支援しています。ユーロNCAP2026プロトコルは、安全運転、衝突回避、衝突保護、衝突後安全性を中心に車両評価を行い、自動介入への注目度が高まっています [2]。メーカーはそのため、ADAS対応ステアリングをより多くの中量生産プラットフォームに拡大しており、クローズドループステアリング制御を管理できるシステムが有利となっています。
乗用車および商用車の電動化の進展
電動パワートレインへの移行は、欧州電動パワーステアリング市場に確固たる需要基盤を提供しています。2026年上半期において、バッテリー電気自動車の登録台数は前年比35%増加し、欧州全体の新車登録台数の22%を占めました [3]。電動トラックおよびバスは乗用車よりも高トルクのステアリングシステムを必要とします。これらの車両における電動パワーステアリングの採用はまだ初期段階にあり、油圧ステアリングがそれらの用途では依然として一般的です。このため、商用車は予測期間の後半においてより強く貢献する位置づけとなっています。
欧州の車両安全・排出ガス規制の強化
欧州の安全・排出ガス規制は、車両カテゴリー全体にわたる電動パワーステアリングの役割を強化しています。一般安全規則IIは、電子制御ステアリングを必要とする車線維持および歩行者回避システムを支援しています。ユーロNCAPの改訂2026年プロトコルは、衝突回避シナリオにおける積極的な介入をより重視しています。これにより、ADAS対応ステアリングを持たない車両は、購入者やフリートオペレーターが利用する安全評価において不利になる可能性があります。電動パワーステアリングは油圧ポンプの継続的な機械的負荷も排除します。Knorr-Bremseは、同社の電動バス用パワーステアリングが標準走行サイクル下でバス1台あたり年間1,000kgの二酸化炭素排出量を削減できると述べています。
ソフトウェア定義ステアリング機能への需要の高まり
欧州電動パワーステアリング市場は、ソフトウェアでアドレス可能な車両機能として動作するステアリングシステムによってますます形成されています。ソフトウェアはステアリング、センサー、車両モーションデータを活用して、路面検知やハンズオフ検知などの機能をサポートできます。Nexteerは2025年にMotionIQソフトウェアスイートを導入し、ステアバイブレーキ、クワイエットホイールステアリング、路面検知機能を搭載しました。集中型電気電子アーキテクチャを採用するメーカーは、ステアリングサプライヤーが車両プログラムに参加する方法も変えています。メーカーが拡張できるソフトウェアを持つサプライヤーは、ハードウェアのみを提供するサプライヤーよりも有利な立場にあります。これにより、ADASおよび電動プラットフォーム向けの高コンテンツステアリングと、大量生産内燃機関車向けの低コストコラムシステムとの間で需要が分かれています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替品と比較した高コスト | -0.7% | EU全域、特に南欧および東欧 | 中期(2~4年) |
| コンポーネント供給リスク | -0.6% | グローバル規模、ドイツおよびチェコの製造クラスターで最大のリスク | 短期(2年以内) |
| 安全性およびサイバーセキュリティ検証の複雑性 | -0.4% | ドイツおよび英国、フランスおよびイタリアへの拡大 | 中期(2~4年) |
| 修理可能性の低さと高い交換コスト | -0.3% | EU全域、特にイタリアおよび東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
油圧・電動油圧代替品と比較したシステムコストの高さ
電動パワーステアリングは、同等のトルクレベルにおいて油圧ステアリングよりも部品表コストが高くなっています。この差は、バリューセグメント車両のマージンに圧力をかけ、一部の商用車ラインでの転換を遅らせる可能性があります。小型で価格に敏感なプラットフォームは、南欧および東欧において特に関連性が高いです。一部のメーカーは、完全電動システムの運用上のメリットよりも低い初期コストが上回る場合、電動油圧システムを維持しています。電動油圧ステアリングは、電動ステアリングのトルク容量が歴史的に限られていた大型商用車においても依然として存在しています。ZFによる1億台の電動パワーステアリングシステムの生産は、ユニットコスト削減における量産の役割を示しています。ただし、冗長センサーとデュアルチャンネルアクチュエーターは、ADASグレードシステムのコストプレミアムを維持しています。
半導体、センサー、希土類コンポーネントの供給リスク
2025年の希土類混乱は、欧州電動パワーステアリング生産における地理的集中リスクを露呈しました。中国の2025年4月の希土類輸出規制により、在庫が減少した一部の欧州自動車サプライヤーは操業を停止しました。欧州中央銀行は、ユーロ圏の中国からの希土類輸入が2025年6月に通常の季節水準を下回ったと報告しました。電動パワーステアリングはまた、少数の半導体メーカーが生産する自動車グレードのマイクロコントローラーに依存しています。以前の半導体不足は、混乱が車両プログラム全体をいかに遅延させるかを示しました。EU重要原材料法は多様化の意図を示していますが、提供された証拠は、中国以外での精製希土類能力が2026年から2031年の期間中に実質的に多様化されることを示していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
コラムアーキテクチャが数量リーダーシップを維持し、デュアルピニオンシステムがより速く成長コラムタイプの電動パワーステアリングは2025年に60.15%を占めました。その地位は、前輪駆動車両のパッケージングへの適合性、大量生産モデルへの低コストかつシンプルな統合を反映しています。これらの要因は、ステアリング装着がすでに広く普及している欧州乗用車において引き続き関連性を持ちます。ピニオンタイプシステムは、コラムパッケージングが適さない中トルク用途に対応しています。大型乗用車や軽商用車用途に使用されています。欧州電動パワーステアリング市場は、車両レイアウトとトルク要件がそれを求める場合、特にメーカーが大量生産車両プログラムにおいて慣れ親しんだパッケージング、シンプルな組み立て、コスト管理を優先する場合に、このアーキテクチャを引き続き支持しています。
デュアルピニオンタイプは2026年から2031年にかけて9.48%のCAGRで成長すると予測されています。一次および冗長ステアリングトルクを提供でき、ASIL-D定格システムおよびより高いレベルの車両自動化をサポートします。積極的な自動化プログラムを持つメーカーは、将来のプラットフォーム作業を冗長ステアリング設計に割り当てています。より高い自動化レベルに対するUNECE R79要件により、フェールオペレーショナルステアリングがより重要になっています。ZFのメルセデス・ベンツ向けステアバイワイヤシステムの量産は、欧州におけるプレミアムステアリング投資の方向性を示しています。Thyssenkrupp Prestaも次世代冗長システム向けの電気機械式ステアリングアクチュエーターおよびコラムアセンブリを開発しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
コンポーネントタイプ別:
センサーが機械式ステアリングアセンブリを上回る成長を追加ステアリングラック/コラムコンポーネントは2025年に40.33%を占めました。そのシェアは、各電動パワーステアリングユニットにおける機械式アクチュエーターアセンブリのコスト比重を反映しています。ステアリングモーターは、ブラシレス永久磁石設計が以前のブラシ付き設計に取って代わるにつれ、より差別化されています。これらのモーターは低騒音と高トルク密度を提供します。また、希土類磁石供給へのリスクも高まります。電子制御ユニットとワイヤーハーネスが残りのコンポーネントカテゴリーを構成しています。
センサーは欧州電動パワーステアリング市場において2026年から2031年にかけて8.12%のCAGRで成長すると予測されています。トルク、角度、路面センシングは、単一測定から、ステアリング制御とADAS機能の両方をサポートする多軸データセットへと移行しています。NexteerのMotionIQプラットフォームは、路面検知とハンズオフ検知にセンサー情報を活用しています。これにより、センサーとソフトウェアの組み合わせが安全性評価用途においてより価値を持つようになっています。ISO 26262に認定されたセンサーフュージョンソフトウェアを持つサプライヤーは、ハードウェアのコモディティ化リスクが低くなる可能性があります。個々のセンサー価格が量産で低下しても、冗長性要件が高まるにつれてユニットあたりのセンサー数が増加する可能性があります。
車両タイプ別:
乗用車がリードし、商用車が勢いを増す乗用車は2025年に69.15%を占めました。その主導的地位は、欧州の乗用車フリートにおける電動パワーステアリングの広範な採用によって支えられていま。ADAS機能を促進する安全要件は、この車両クラスにおける対応ステアリングシステムの使用をさらに支援しています。成長は装着率の拡大よりもシステムコンテンツへの依存度が高まっています。冗長センサー、ソフトウェア制御トルクサポート、ステアバイワイヤ対応が各システムの価値を高めています。欧州電動パワーステアリング市場は、交換サイクルが成熟しても強固な乗用車基盤を維持しています。
商用車は2026年から2031年にかけて7.75%のCAGRで成長すると予測されています。電動化は、油圧ステアリングが以前優位を持っていたトラックおよびバスの需要を牽引しています。このグループの交換サイクルは乗用車よりも遅れて始まっています。Knorr-Bremseは2026年のIAA Transportation 2026で商用車向け電動パワーステアリングシステムを発表し、2027年の市場投入を予定していると述べました。同社はまた、このシステムが従来のシステムと比較してステアリングエネルギー消費を最大90%削減できると述べました。ドイツでの計画的な大量商用ステアリング生産能力は、フリート電動化への期待される需要と一致しています。
推進タイプ別:
内燃機関車が最大シェアを維持し、バッテリー電気自動車が加速内燃機関車は2025年に59.24%を占めました。この地位は、その年の欧州における燃焼エンジン搭載車の設置済み重要性を反映しています。このシェアは安定した長期パターンを示すものではありませんでした。内燃機関車は2025年上半期の欧州新車登録の38%から2026年上半期には30%に低下しました。ハイブリッド車は、マイルドハイブリッドおよびプラグインハイブリッド車全体にわたる電動パワーステアリングへの需要を引き続き支援しています。また、移行期間中にメーカーがフリートの二酸化炭素要件を管理することも可能にしています。
バッテリー電気自動車は2026年から2031年にかけて13.55%のCAGRで成長すると予測されています。2026年上半期に欧州で120 ミリオン 台以上のバッテリー電気自動車が登録され、2025年上半期から33.7%増加しました。バッテリー電気自動車は2026年6月に欧州17の主要市場で新車登録の25.6%を占めました。Transport and Environmentは、2026年通年の欧州新車登録におけるバッテリー電気自動車のシェアを23%と予測しています [4]。バッテリー電気自動車はエンジン駆動の油圧ステアリングを使用できないため、そのステアリング装着は電動システムへの直接需要を支援します。欧州電動パワーステアリング市場は、油圧代替オプションなしにこの関係から恩恵を受けています。
地域分析
ドイツ自動車用EPS市場
ドイツは2025年に40.11%を占め、2026年から2031年にかけて6.41%のCAGRで成長すると予測されている。フォルクスワーゲン・グループ、BMWグループ、メルセデス・ベンツ・グループは、同国に高密度な完成車メーカーの集積をもたらしている。ZF、Thyssenkrupp Presta、Boschこの製造基盤に連結した主要なステアリング事業を展開している。メルセデス・ベンツは2026年の欧州量産プログラムにZFのステア・バイ・ワイヤ技術を採用した。
イギリスおよびフランス自動車用EPS市場
イギリスとフランスは、欧州電動パワーステアリング市場において第二の主要需要グループを形成しており、電気自動車の成長、安全性評価要件、およびサプライヤーのエンジニアリング能力が電子制御ステアリングシステムの普及を後押ししている。イギリスは、ZFのステア・バイ・ワイヤ技術に関する取り組みを含むADASエンジニアリング基盤の恩恵を受けている。ブレグジット後もユーロNCAPの基準との継続的な整合が、車両コンプライアンスへの投資を支えている。フランスは2026年上半期にバッテリー電気自動車の新規登録台数が約3分の2の成長を記録し、28%のシェアを占めた。こうした状況は、ルノーとステランティスが電動プラットフォームにより高機能なステアリングシステムを採用する動機となっている。
より広範な欧州市場
ロシアの貢献は、自動車生産の混乱および半導体・コントローラー部品へのアクセス制限を受けて低下している。スペイン、チェコ共和国、ハンガリー、北欧諸国、および東欧は、製造拠点と電気自動車成長市場の両方として台頭しつつある。Hyundai Mobisは2026年3月にハンガリーの工場での本格稼働を開始し、メルセデス・ベンツの電気自動車およびハイブリッド車向けシャシーモジュールを供給している。ノルウェーは2026年上半期にバッテリー電気自動車が新規登録台数の98%のシェアに達し、デンマークは80%に達した。これらの国々は、他の欧州諸国が将来的に近づいていくであろう完全電動ステアリング需要のパターンを示している。
競合状況
欧州電動パワーステアリング市場は、大量生産車両プログラムにおいて適度に集約されています。これは、確立されたサプライヤーが長期にわたるメーカーとの関係、検証済みの生産プロセス、大型車両プラットフォーム受注に必要な規模を維持しているためです。JTEKT、ZF、Nexteer、Bosch、NSKは確立されたステアリングプログラムにおいてリーディングポジションを維持しています。Hyundai Mobis、Mando、Denso、Hitachi Astemo、三菱電機は隣接する機会を競っています。ZFはグローバルで1億台の電動パワーステアリングシステムを生産しており、主要サプライヤーが利用できる製造規模を示しています。大規模生産はコストを下げ、車両メーカーにとってプログラム途中でのサプライヤー変更を困難にする可能性があります。競争はソフトウェアと安全性検証が先進プログラムへのアクセスを決定するにつれ、より激しくなっています。
Nexteerのステアバイワイヤシステムは2025年後半にドイツの認定機関からASIL-D機能安全承認を取得し、2026年4月に量産に入りました。これにより同社は次世代車両プログラムのコンプライアンス資格を得ました。ZFのメルセデス・ベンツ向けステアバイワイヤ量産は、欧州における冗長ステアリングアーキテクチャへのもう一つの戦略的動きです。Knorr-Bremseは2026年7月に商用車向け電動パワーステアリングを発表し、2027年の市場投入を確認しました。これらの動きは、最も強い競争が安全認定済み、ソフトウェア対応、商用車ステアリングシステムへとシフトしていることを示しています。
商用車ステアリングは欧州電動パワーステアリング市場において重要な開口部であり続けています。油圧ステアリングがトラックおよびバスで依然として広く使用されており、乗用車と同じペースで転換していないアプリケーションセグメントに対応するサプライヤーの余地を残しています。Knorr-BremseのAldersbachでの計画的な生産能力拡大は、このセグメントへの参入を支援しています。ソフトウェアアップデートとモーションコントロールライセンスも、初期ハードウェア販売を超えた収益を生み出す可能性があります。JTEKTが欧州自動車ステアリング事業を独立した欧州ティア1事業体に売却すると発表したことで、地域のサプライヤー構造が変化します。この取引により、中間市場層においてより地域に焦点を当てたサプライヤーが生まれる可能性があります。
欧州自動車EPS産業リーダー
-
JTEKT Corporation
-
Robert Bosch GmbH
-
Nexteer Automotive
-
ZF Friedrichshafen AG
-
NSK Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ自動車用EPS市場 このレポートでカバーされる企業
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive
- ZF Friedrichshafen AG
- Denso Corporation
- NSK Ltd.
- Hyundai Mobis Co. Ltd.
- Thyssenkrupp Presta AG
- Continental AG
- Knorr-Bremse AG
- HL Mando Corporation
- Mitsubishi Electric Corporation
- Astemo Ltd.
最近の産業開発事情 ヨーロッパ自動車用EPS市場
- 2026年7月:Knorr-Bremseはハノーバーで開催されたIAA Transportation 2026において商用車向け電動パワーステアリングシステムを発表し、高度自動運転用途を対象とした冗長EPSバリアント(rEPS)とともに展示しました。市場投入は2027年に確認されています。同システムは従来の代替品と比較してステアリングエネルギー消費を最大90%削減すると主張しています。
- 2026年6月:Knorr-Bremseはアジア太平洋地域の商用車メーカーから新たなEPS量産受注を獲得し、生産開始は2028年を目標としています。この受注は、トラックおよびバス向けに欧州とアジア太平洋の両方でEPS生産契約を持つ数少ない欧州サプライヤーの一つとしての同社の地位を強化しています。
欧州自動車EPS市場レポートの範囲
範囲には、タイプ別(コラムタイプ、ピニオンタイプ、デュアルピニオンタイプ)、コンポーネントタイプ別(ステアリングラック/コラム、センサー、ステアリングモーター、その他のコンポーネントタイプ)、車両タイプ別(乗用車および商用車)、推進タイプ別(内燃機関車、ハイブリッド車、バッテリー電気自動車)によるセグメント化が含まれます。分析はまた、ドイツ、英国、フランス、イタリア、ロシア、その他欧州を含む国レベルのセグメント化もカバーしています。市場規模と成長予測は、米ドルでの金額および台数での数量で提示されます。
セグメンテーション概要
| コラムタイプ |
| ピニオンタイプ |
| デュアルピニオンタイプ |
| ステアリングラック/コラム |
| センサー |
| ステアリングモーター |
| その他のコンポーネントタイプ |
| 乗用車 |
| 商用車 |
| 内燃機関車 |
| ハイブリッド車 |
| バッテリー電気自動車 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| ロシア |
| その他欧州 |
| タイプ別 | コラムタイプ |
| ピニオンタイプ | |
| デュアルピニオンタイプ | |
| コンポーネトタイプ別 | ステアリングラック/コラム |
| センサー | |
| ステアリングモーター | |
| その他のコンポーネントタイプ | |
| 車両タイプ別 | 乗用車 |
| 商用車 | |
| 推進タイプ別 | 内燃機関車 |
| ハイブリッド車 | |
| バッテリー電気自動車 | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他欧州 |
レポートで回答される主要な質問
欧州における電動パワーステアリングの予測成長率はどのくらいですか?
欧州電動パワーステアリング市場は2026年から2031年にかけて5.65%のCAGRで成長し、81.6 ビリオン 米ドルから107.4 ビリオン 米ドルに拡大すると予測されています。
欧州における電動パワーステアリングシステムの需要を牽引しているものは何ですか?
電気自動車の普及、ADAS要件、安全規制が電子制御ステアリングシステムへの需要を支援しています。
電動パワーステアリングで最も速く成長している車両カテゴリーはどれですか?
商用車は、トラックおよびバスの電動化が拡大するにつれ、2031年までに7.75%のCAGRで成長すると予測されています。
最も高い成長率を持つ推進カテゴリーはどれですか?
バッテリー電気自動車はエンジン駆動の油圧ステアリングを使用できないため、2031年までに13.55%のCAGRで成長すると予測されています。