
電気自動車バッテリー冷却液市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
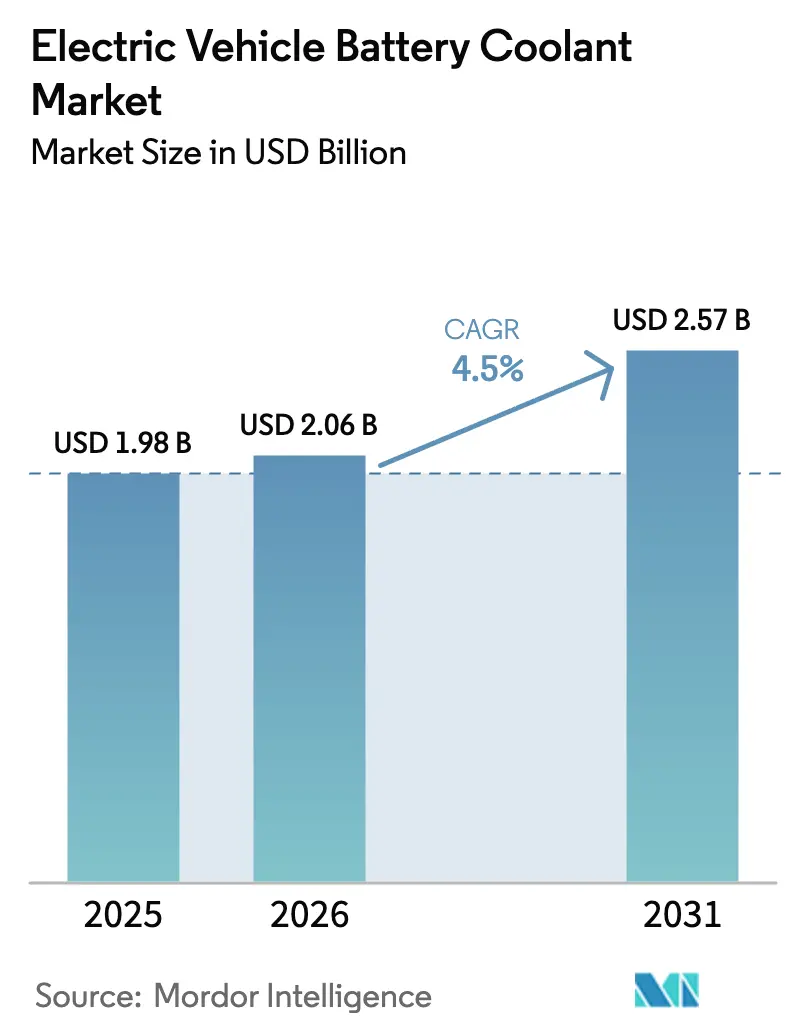
| 市場規模 (2026) | 2.06 十億米ドル |
| 市場規模 (2031) | 2.57 十億米ドル |
| Growth Rate (2026 - 2031) | 4.50 % |
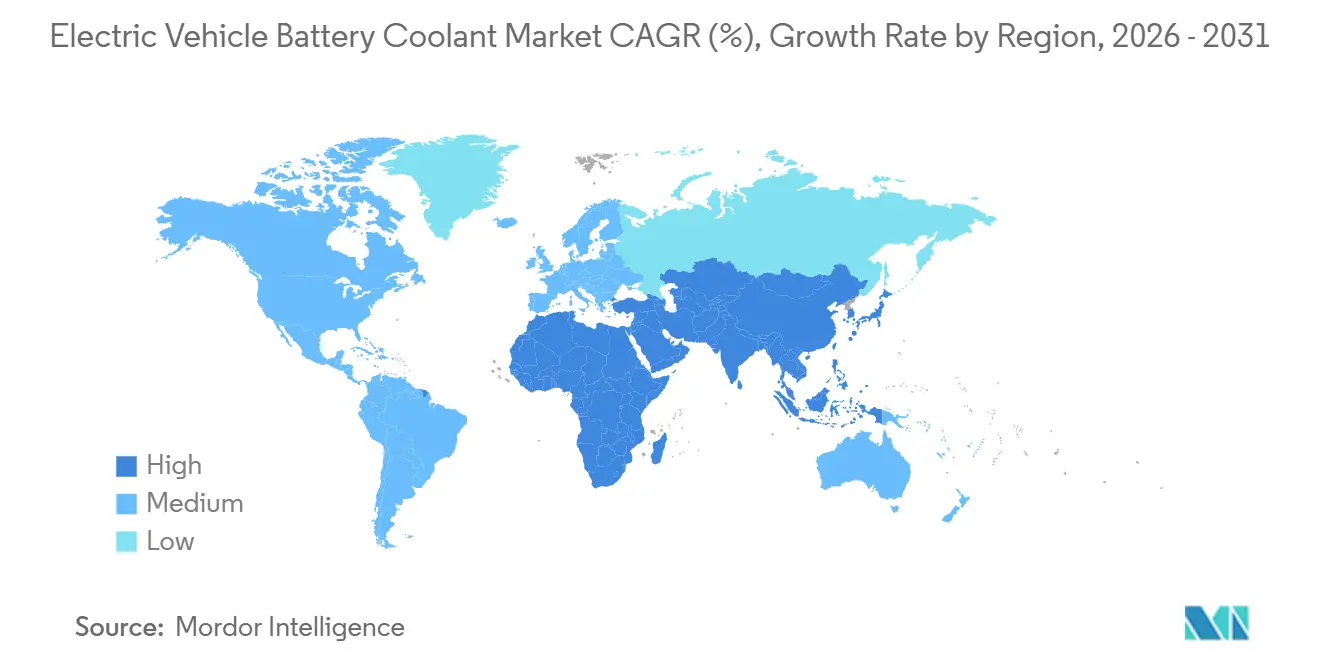
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
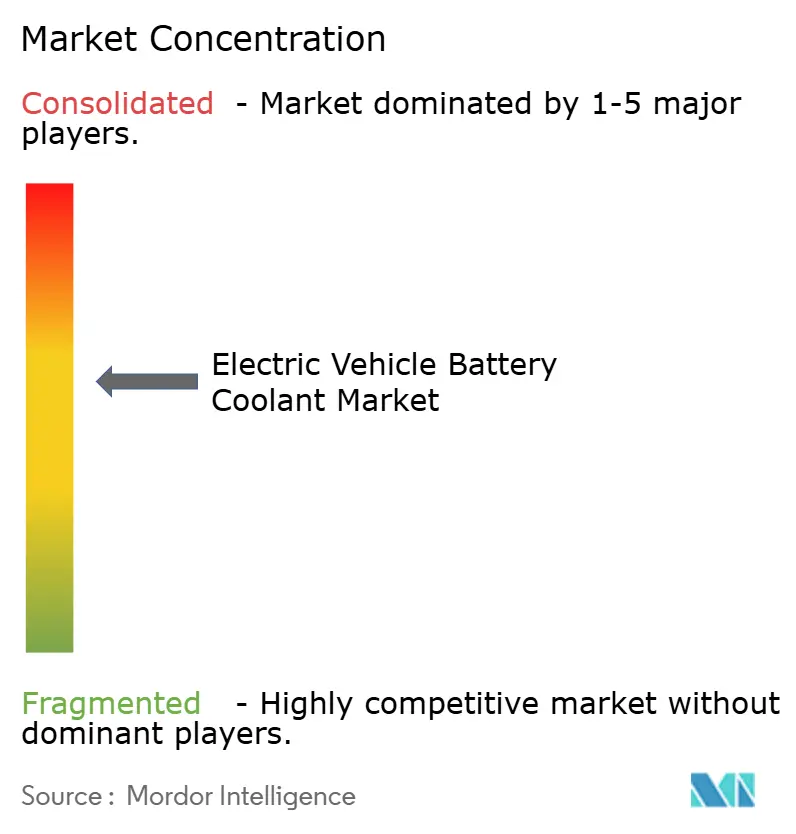
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車バッテリー冷却液市場分析
電気自動車バッテリー冷却液市場規模は2025年に19億8,000万米ドルと評価され、2026年の20億6,000万米ドルから2031年には25億7,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.50%です。この緩やかな成長軌跡は、世界のEV納車台数が加速する中でも、確立された水グリコール系化学品に対するOEMの広範な依存を反映しています。商業的な勢いは現在、800ボルトプラットフォーム、超急速充電、および厳格な熱暴走規制をサポートするプレミアム価格の誘電体およびナノ流体製剤に集中しています。アジア太平洋地域は、中国の数量リーダーシップとGB 38031安全義務付けを背景に、世界収益のほぼ半分を牽引しており、一方で中東・アフリカは湾岸地域の車両が極度の高温下で電動化を進める中、最も急成長する地域として台頭しています。潤滑剤大手が精製所規模のグリコール調達を活用して価格リーダーシップを守る一方、ニッチサプライヤーは高マージン契約を確保するために浸漬冷却およびグラフェンナノ流体技術を商業化しており、競争の激しさが増しています。原料価格の変動と全固体電池の長期的な可能性は価値創造への期待を抑制しますが、バッテリー保証を保護し10分充電を可能にする専用流体への近期需要を妨げるものではありません。
主要レポートのポイント
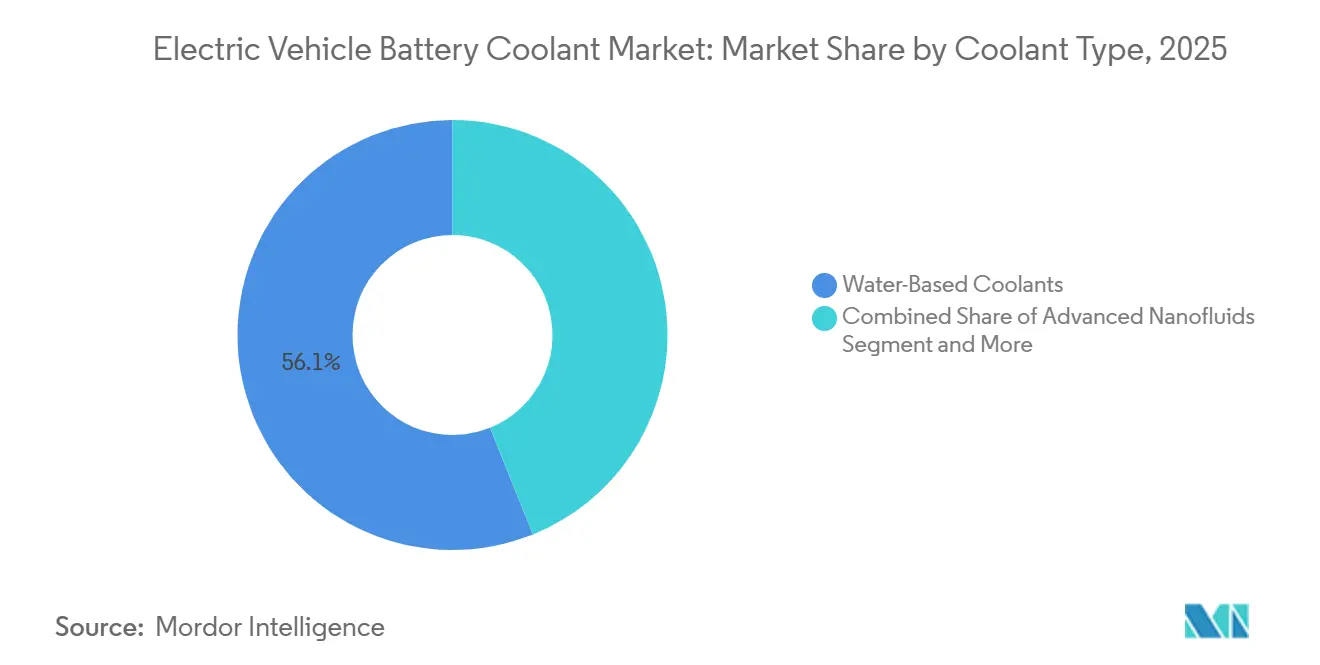
- 冷却液タイプ別では、水系ブレンドが2025年の電気自動車バッテリー冷却液市場シェアの56.10%を占め、一方で先進ナノ流体は2031年までに7.18%のCAGRで拡大すると予測されています。
- 推進タイプ別では、バッテリー電気自動車が2025年に73.12%の収益シェアを占め、燃料電池電気自動車は2031年までに最高の10.36%のCAGRを示すと予測されています。
- 車両タイプ別では、乗用車が2025年の電気自動車バッテリー冷却液市場規模の59.18%のシェアを獲得し、一方でオフハイウェイEVは2031年まで6.85%のCAGRで進展しています。
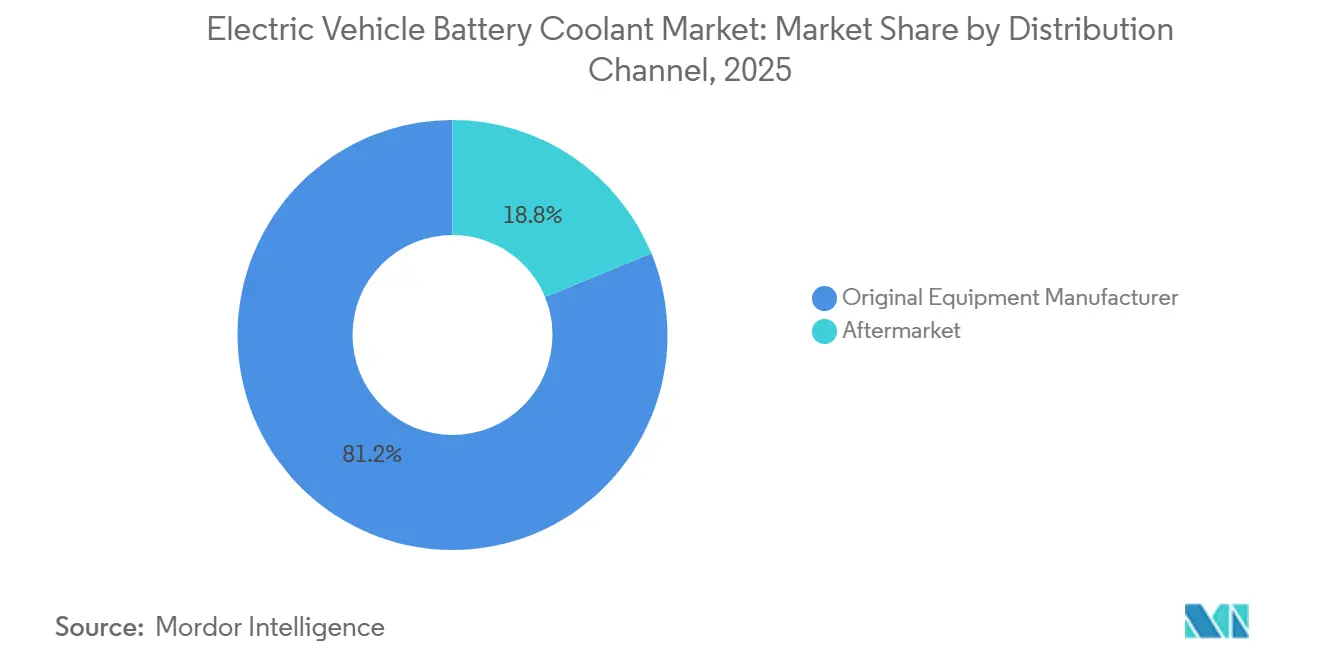
- 流通チャネル別では、純正部品メーカー(OEM)の供給ルートが2025年の収益の81.20%を支配しましたが、保証期間の満了に伴いアフターマーケットは7.52%のCAGRが見込まれています。
- 最終用途アプリケーション別では、バッテリーパックが2025年収益の87.45%を吸収し、モーターおよびパワーエレクトロニクスは2031年まで5.41%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年に46.13%のシェアで支配し、中東・アフリカ地域は2031年まで6.15%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EV生産の加速 | +0.8% | 中国、欧州、北米 | 中期(2〜4年) |
| 液冷バッテリーへのシフト | +0.6% | 北米、欧州、中国 | 中期(2〜4年) |
| 急速充電インフラの拡大 | +0.5% | 欧州、中国、北米 | 中期(2〜4年) |
| 熱暴走に関する厳格な規制 | +0.4% | 中国、欧州、アジア太平洋地域全体 | 短期(2年以内) |
| 800Vアーキテクチャが需要を牽引 | +0.4% | 欧州、北米、韓国 | 長期(4年以上) |
| 二輪・三輪EV市場の急成長 | +0.3% | インド、インドネシア、ベトナム、タイ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界のEV生産台数の加速
2025年、小型電気自動車(EV)の世界生産は著しい成長を遂げ、搭載バッテリー容量に比例した冷却液需要の対応する増加を牽引しました。冷却液はバッテリー性能の維持に不可欠であり、容量の各単位には特定量の流体が必要です。しかし、生産台数の増加にもかかわらず、収益成長は追いついていません。これは主に、大多数のプラットフォームが低マージンのグリコールブレンドを引き続き使用しているためです。著名なEVメーカーであるBYDは、従来の冷却液に依存することでこのトレンドを体現しており、生産台数と収益創出のギャップを浮き彫りにしています。その結果、サプライヤーは純粋な数量成長から、熱伝導率や誘電強度などの製品特性の向上へと焦点を移しています。このシフトは特に欧州および北米市場で顕著であり、そこでは純正部品メーカー(OEM)が急速充電を可能にするプレミアム流体への投資を厭わない姿勢を示しています。これにより、数量拡大と価値創造がますます切り離された二極化した市場ランドスケープが生まれています。
液冷バッテリーパックへのOEMシフト
航続距離と充電への期待に応えるため、自動車メーカーは空冷パックからほぼ完全に移行しました。General MotorsのUltiumプラットフォームはコールドプレートにグリコール水を循環させ、車両あたりの材料コストをわずかに増加させながら高性能DC充電を実現しています[1]「Ultiumプラットフォーム概要2024」、General Motors、gm.com。Teslaの4680構造パックは円筒形セル間に冷却液チャネルを使用し、質量の低減とサイクル寿命の延長を実現しています。FordとVolkswagenも同様の設計を採用しており、BASFはMEBベースモデルの独自ブレンド契約を獲得しています。液体冷却は保証上のリスクヘッジとして進化し、業界サイクル全体を通じて安定した需要を確保しています。
急速充電インフラの拡大
2024年、欧州では超急速充電サイトが著しく増加し、充電インフラの進歩を反映しました。これらのサイトには、従来の冷却液の限界を超える熱流束を生成する高性能ディスペンサーが備わっています。PorscheのTaycanは先進の誘電体流体技術を採用し、数分以内の急速充電を実現しています。同様に、BYDのHanセダンは革新的なグラフェンナノ流体ソリューションを活用して充電時間を短縮しており、インフラ開発と冷却液効率の間の継続的な競争を浮き彫りにしています。
熱暴走緩和に関する厳格な安全規制
中国のGB 38031と欧州のUN ECE R100は、熱暴走状態のセルが5分間伝播しないことを義務付けており、難燃性水グリコール冷却液の採用を促進しています[2]「GB 38031-2020 EVパワーストレージシステムの安全要件」、工業情報化部、miit.gov.cn。Shellのリン酸塩強化E-Thermal Fluid Gは、ベースのプロピレングリコールの180°Cに対して自然発火点を320°Cまで引き上げます。韓国のコナ・エレクトリックのリコールキャンペーンなどの規制上のリコールは、新車販売とは無関係に即時の流体交換急増を引き起こします。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 特殊冷却液の高コスト | −0.3% | インド、東南アジア、南米 | 短期(2年以内) |
| グリコール価格の変動 | −0.2% | 中東依存地域 | 短期(2年以内) |
| 導電率の普遍的基準の欠如 | −0.2% | 中国、欧州、北米 | 中期(2〜4年) |
| 全固体電池による熱負荷の低減 | −0.2% | 日本、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊EV冷却液の高い単位コスト
誘電体およびナノ流体製品はグリコールよりも大幅に高価であり、価格に敏感な市場での採用を制限しています。Engineered FluidsのBitCoolは、保証リスクが高まるレーシングや浸漬冷却アプリケーションでのみ正当化される価格設定となっています。OEMは、流体が充電時間を大幅に短縮するか、バッテリー寿命を実質的に延長できることが実証されない限り、そのようなプレミアムを受け入れる可能性は低く、これらのメリットは現在のところ実験室環境でのみ検証されています。BASFは比較的低価格のG40 EVで進歩を遂げていますが、それでも購入決定において手頃な価格が大きく影響する市場では、車両材料コストの総合的な増加につながります。
グリコール原料価格の変動
2024年、完成冷却液コストの相当部分を占める主要成分であるエチレングリコールおよびプロピレングリコールのスポット価格は、サウジアラビアでの操業停止により急激に上昇しました。この急騰により、短期契約におけるサプライヤーのマージンが圧迫されました。生産者は損失を吸収するか、固定車両MSRPに縛られたOEMの不満を招く可能性が高い年度途中の値上げを実施するかというジレンマに直面しました。その影響を浮き彫りにするように、Shellの2024年度年次報告書では、原材料の変動に起因する売上総利益率の顕著な低下が明らかになりました。これに対応して、同社はテキサス州とサンパウロでのバイオベースグリコールのパイロットプロジェクトを加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却液タイプ別:
グリコールブレンドが数量を支え、ナノ流体が性能を追求水系ブレンドは、自動車メーカーが成熟したサプライチェーンと低価格を優先したため、2025年収益の56.10%を確保しました。誘電体流体は800ボルトアーキテクチャに対応する注目すべきシェアを獲得し、一方で先進ナノ流体はグラフェン添加剤が熱伝導率を高めてプレミアムニッチを開拓するにつれ、7.18%のCAGRが見込まれています[3]「グラフェンナノ流体熱伝導率研究」、IEEE、ieee.org。ナノ流体の電気自動車バッテリー冷却液市場規模は2031年までに大幅に拡大すると予測されており、性能主導の採用を裏付けています。長期的な普及は、10年間の使用サイクルにわたって粒子凝集を防ぐ安定剤化学品にかかっています。
次に、電気自動車バッテリー冷却液市場は、グリコールマトリックスへのナノ粒子の段階的な採用がOEMのフィルター詰まりリスク閾値を超えることなく導電率を高めるという緩やかな移行経路に直面しています。検証済みの3,000時間分散データを提供するサプライヤーは早期契約を獲得できる立場にありますが、本格的な展開の鍵となる要因は依然として長期耐久性の証明です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


推進タイプ別:
BEVが支配、FCEVが特殊流体を要求バッテリー電気自動車は2025年需要の73.12%を占め、世界の電気自動車(EV)納車台数に連動して成長する電気自動車バッテリー冷却液市場規模に相当します。燃料電池電気自動車はニッチではあるものの、水素トラックやバスが誘電体流体を必要とするため、最高の10.36%のCAGRを記録するでしょう。このダイナミクスは、絶対リットル数が控えめであっても、特殊化学品サプライヤーに不釣り合いなマージンを確保します。プラグインハイブリッドは予測期間にわたって縮小し、冷却液数量におけるバッテリー電気自動車(BEV)の優位性を強化します。
固有のスタック電圧と高い廃熱発生により、燃料電池電気自動車(FCEV)はフッ素炭素系誘電体に依存しており、特許保護された製剤を持つ先行者が将来の契約の不釣り合いなシェアを獲得できる立場に置かれています。
車両タイプ別:
乗用車がリード、オフハイウェイの電動化が加速乗用車は2025年に59.18%の収益をもたらし、相当規模の電気自動車バッテリー冷却液市場規模に相当します。オフハイウェイ電気自動車(EV)は数量シェアとしては名目上に過ぎませんが、鉱山トラックのパックが25リットルを超える流体を保有するため、単位あたりの平均以上の消費量を生み出します。予測される6.85%のCAGRは、欧州のステージV規制の強化とカリフォルニア州のオフロードゼロエミッション義務付けを反映しており、粉塵と振動に耐えられる密閉誘電体ループの採用を促進しています。
二輪車の液体冷却は、都市部のインドとベトナムのプレミアムスクーターに限定されていますが、気温の上昇と保証期間の延長により、2028年以降に広範な普及が促進される可能性があります。
流通チャネル別:
OEMのロックインが支配、アフターマーケットが覚醒純正部品メーカー(OEM)チャネルは2025年収益の81.20%を獲得し、初期工場充填を含む複数年の認定契約に焦点を当てたサプライヤー戦略を支えています。世界の電気自動車(EV)フリートが成熟するにつれ、アフターマーケット需要は10年間のサービス間隔と販売店価格を下回るユニバーサル流体を在庫する独立系ワークショップに牽引され、年間7.52%成長するはずです。
フリートオペレーターは第三のチャネル層を導入します。Amazonは、Rivianバンの社内サービスを通じて、大規模バイヤーが小売マークアップを戦略的に回避し、購買力を活用し、その過程でサプライヤーのマージンに大きな影響を与える方法を実証しています。
最終用途アプリケーション別:
バッテリーパックが大半を吸収、パワーエレクトロニクスが加熱バッテリーパックは2025年冷却液収益の87.45%を消費しましたが、炭化ケイ素インバーターの普及がパワーエレクトロニクスループを5.41%のCAGRに引き上げています。デュアルループアーキテクチャの採用増加に伴い、電気自動車バッテリー冷却液市場におけるエレクトロニクス向け流体の役割は大幅に拡大すると予想されています。
これらの流体は、統合熱システムが重要性を増す中でますます重要になっており、単一の製剤内で導電率と抵抗率を効果的にバランスさせるソリューションを提供しています。このシフトは、製剤業者が電気自動車プラットフォームの進化するニーズに対応する先進ソリューションの開発に努める競争的なランドスケープを浮き彫りにしています。
地域分析
アジア太平洋地域の電気自動車バッテリー冷却剤市場
アジア太平洋地域は2025年の収益の46.13%を創出し、中国の大規模な電気自動車(EV)販売と、50 kWhを超えるパックに液体冷却を義務付けるGB 38031規則が牽引役となっている。BYDはSinopecから低コストのグリコールを調達し、外国サプライヤーを価格面で圧迫している。一方、インドのFAME-IIポリシーは、夏季に40℃を超える気温に対応するプレミアム二輪車への液体冷却の普及を促進している。日本は燃料電池バス向けの誘電体ニッチハブとしての地位を維持しており、韓国のGS Caltexは現代・起亜の800ボルトモデルからの安定した需要を確保している。
欧州および北米の電気自動車バッテリー冷却剤市場
欧州は2025年の世界収益において注目すべきシェアをもたらした。CO₂フリート罰則とPFASフリー規制がリットル当たりコストを押し上げ、適合する化学品を持つプライヤーが優位に立った。フォルクスワーゲンの大規模な地域内電気自動車(EV)販売は、BASFとの供給協定を支えており、同協定は数量を保証する一方で厳格な導電率制限を課している。北米も相当なシェアを加えた。インフレ抑制法のコンテンツ規則により、OEMはテキサス州およびオンタリオ州の国内グリコール工場へと誘導され、輸入変動に対するマージンを保護しながらリショアリング投資を加速させている。
中東・アフリカおよび南米の電気自動車バッテリー冷却剤市場
中東・アフリカは2025年の数量においてわずかなシェアにとどまるものの、湾岸地域のタクシー電動化が高温安定性冷却剤の需要を生み出し、CAGRは6.15%を記録している。サウジアラビアによるLucidのジェッダ工場への資金援助は、先行参入者に地域ブレンディングの機会をもたらしている。南米は収益の3%を占め、ブラジルのエタノール産業の歴史がバイオベースのプロピレングリコールの普及を後押しし、化石燃料依存の低減と地域バリューチェーンの強化に貢献している。

規制環境
EVバッテリー冷却液は、バッテリー安全規制と冷却液特有の導電性・適合性要件の交差点に位置している。中国では、2025年10月に施行されたGB 29743.2-2025が、EV冷却液の性能要件を正式化しており、新鮮な冷却液に対して最大電気導電率100µS/cmの上限や、拡張された指標セット(一般的なアルミニウム合金との複合金属適合性を含む)を定めている。これにより、低電気導電性冷却液(LECC)サプライヤーの適格性確保の道筋が厳格化している。
世界的には標準化が進んでいるものの、OEM仕様書や試験方法の間で依然として断片化している。ASTMはEV関連の冷却液導電性ガイダンスを公表しており(ASTM D8566はバッテリーEV用途における新鮮な冷却液に対して100µS/cmの上限を規定している)、ISOおよびSAEの文書はバッテリー熱管理と環境試験の実践を規定し続けている(SAE J3073を含む)。調和が不均一であるため、検証作業量は依然として多く、OEMの認証サイクルにおける第三者試験と文書化の重要性が高まっている。
バリューチェーン分析
バリューチェーンは上流の原料(エチレン/プロピレングリコール、または誘電性流体用の基油)、添加剤パッケージ(防食剤、安定剤、消泡剤、導電性制御化学物質)、そして高度な流体向けにますます専門化された投入材(ナノ流体用のナノ粒子分散液など)から始まる。フォーミュレーター(調合業者)は厳格な導電性・材料適合性目標に対して調合と品質管理を行い、その後OEM工場充填プログラムやTier-1熱システムインテグレーターに供給する。冷却液の選定はプラットフォーム検証とパック保証承認の段階で固定されるため、OEM経路が量的に優位を占める。
下流では、検証と認証がボトルネックとなり、サプライヤーを試験機関、エンジニアリングパートナー、規制当局に整合した認証ルートに結びつけている。BASFは低電気導電性冷却液の生産を上海に配置し、中国交通運輸部の枠組みの下でSGSやRATTCなどの機関を参照した認証を行っており、ShellはHORIBA MIRAとの熱流体試験における協業を強調している。アーキテクチャがバッテリー、モーター、パワーエレクトロニクスにまたがる統合熱ループへと移行するにつれ、冷却液サプライヤー、Tier-1企業、OEMが仕様を共同開発する傾向が強まっている。このパターンは、グローバルな研究所と再現性のある品質システムを持つ企業に有利であり、切り替えコストを高く維持している。
競争環境
上位5社のサプライヤー(ExxonMobil、Shell、TotalEnergies、BASF、Valvoline)は注目すべきシェアを占め、電気自動車バッテリー冷却液市場を中程度の集中度として特徴付けています。Shellはマージンを犠牲にして規模を追求する複数年のOEM契約を通じて数量を確保する一方、BASFは著しい価格プレミアムを支える独自添加剤を組み込むための垂直統合を追求しています。
Engineered FluidsとXING Mobilityは、従来のグリコールが10分充電や150°Cの炭化ケイ素接合部限界を満たせないセグメントをターゲットに、浸漬冷却およびグラフェンナノ流体特許で市場を混乱させています。CastrolのデュアルファンクションON EV変速機流体は、インバーターとドライブトレイン冷却を単一製品に統合し、ループの複雑さを低減してリットルあたりの価値獲得を高める例を示しています。
地域の挑戦者、特に韓国のGS CaltexとアフターマーケットにおけるPrestonは、囲い込みOEMとの関係やユニバーサル仕様の製剤を活用して既存企業のシェアを侵食しています。ValvolineとBraskemからのバイオベースグリコールイニシアチブは、規制当局がゆりかごから墓場までの炭素会計を強化する中、ESG主導の差別化を予兆しています。
電気自動車バッテリー冷却液産業リーダー
Exxon Mobil Corporation
BASF SE
Shell plc
Castrol Limited (BP p.l.c.)
Valvoline Inc.
- *免責事項:主要選手の並び順不同
電気自動車バッテリー冷却剤市場
- Exxon Mobil Corporation
- BASF SE
- Shell plc
- Castrol Limited (BP p.l.c.)
- Valvoline Inc.
- TotalEnergies SE
- FUCHS SE
- Prestone Products Corporation
- Arteco NV
- Dober
- GS Caltex Corporation
- Engineered Fluids
- XING Mobility
- Motul S.A.

市場機会と将来展望
業界が従来のグリコール-水系冷却液から、高電圧部品や急速充電時の発熱に対して安全に運用できる低電気導電性冷却液や誘電性流体へと移行するにつれ、大きな空白地帯が開かれている。2025年10月に施行された中国のGB 29743.2-2025の展開は、LECC製品に明確な規制上の後押しを提供している。現地生産と認証ルートを持つサプライヤーは、新プラットフォーム承認への迅速な道筋を持ち、上海におけるBASFのGLYSANTIN ELECTRIFIED生産拠点は、その規制環境とOEM資格認定環境に整合した生産能力の一例である。
もう一つの機会は、単一循環系による複数コンポーネント熱管理であり、単一の流体でバッテリーパック、モーター、パワーエレクトロニクスをサポートすることで車両配管を簡素化し、部品数を削減できる。Shellの「EV-Plus Thermal Fluid」は、10分未満の充電向けに設計されたオールインワン熱管理ソリューションとして位置づけられており、製品ロードマップがコモディティ化したグリコール供給よりも、1リットル当たりの価値が高い用途を目指していることを反映している。流体化学と試験パートナーシップを組み合わせ、混合金属・低導電性環境での耐久性を文書化しているサプライヤーが、統合ループ設計業務を獲得する上で最も有利な立場にある。
Recent Industry Developments in 電気自動車バッテリー冷却剤市場
- 2026年7月:現代WIAは、将来車両向け熱管理技術を推進するために5,000億ウォンの投資を発表した。この展開には、スロバキア工場における冷却液生産ラインのアップグレードと、インド・チェンナイ工場における熱管理部品のアップグレードが含まれ、社内冷却能力を拡大し、EV向け供給の現地化を進める。
- 2025年11月:Shell plcは、急速充電を可能にするBEVパワートレイン向けのオールインワン熱管理ソリューションとして「EV-Plus Thermal Fluid」を発表した。この開発は10分未満の充電とBEV冷却における安全性向上を支援する。
- 2025年11月:Castrol Limited(BP p.l.c.)とLion Smartは、高性能EV向けの直接バッテリー冷却技術を備えたバッテリーモジュールの開発で提携した。この協業は、高性能EV向けの直接バッテリー冷却技術を推進する。


電気自動車バッテリー冷却剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、電気自動車のバッテリー温度を制御するために使用される冷却液を対象とし、間接冷却ループで使用される流体、および該当する場合は直接接触方式で使用される流体を含む。値は、OEM充填とアフターマーケットの両方を通じて、すべての主要なEV駆動方式カテゴリーにおいて冷却液製品レベルで捕捉されている。
対象範囲の除外:キャビンHVAC冷媒、熱インターフェースパッドおよびゲル、ならびにポンプ、コールドプレート、ラジエーター、熱交換器などのハードウェアは除外する。
セグメンテーション概要
- 冷却液タイプ別
- 水系冷却液
- 誘電体流体(非導電性オイル)
- 先進ナノ流体
- 推進タイプ別
- バッテリー電気自動車(BEV)
- ハイブリッド電気自動車(HEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 二輪車
- 三輪車
- 乗用車
- 商用車
- オフハイウェイEV
- 流通チャネル別
- 純正部品メーカー(OEM)
- アフターマーケット
- 最終用途アプリケーション別
- バッテリーパック
- モーターおよびパワーエレクトロニクス
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルを観測可能なEV活動および冷却液需要要因に基づかせ、その後地理的に前提条件を現実的なものに保つために活用された。国際エネルギー機関(EV見通しおよびストック)、米国エネルギー省(DOE)およびNRELによるバッテリー熱管理に関する公表資料、欧州委員会およびUNECEの政策発表、そして入手可能な場合は各国の車両登録統計などの公開情報源を参照した。
供給側では、関連する化学品カテゴリーに関するUN Comtradeの貿易フロー、EPAおよびECHAの化学物質ガイダンス(処方に影響を与えうる安全・環境規制を含む)、バッテリー安全に必要な導電性目標および温度帯を記述した査読済み学術誌などの情報源を参照した。また、企業の開示資料、投資家向け説明資料、信頼できる報道機関を確認し、生産能力の増強や製品位置づけを把握し、企業財務や特許データベースの有料サブスクリプションを活用して、規模が小さいものの急成長している化学分野の活動を見逃すリスクを低減した。ここに列挙した情報源は例示であり、データ収集、クロスチェック、および明確化のために、その他の公開および有料の情報源も使用された。
一次インタビューおよび調査
一次的な議論は、最終的な前提条件を設定する前に、化学組成ごとの使用率、サービス間隔、価格動向を検証することで、EV生産活動を冷却液の価値にマッピングするのに役立った。APAC、EMEA、およびアメリカ地域にわたる冷却液フォーミュレーター、ディストリビューター、車両・部品エコシステム関係者と対話し、地域間の差異を検証し、デスクリサーチの指標との間に見られたギャップを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):17% | APAC:49% |
| ミドルティア:47% | 機能/部門責任者:24% | EMEA:29% |
| 中小プレイヤー:21% | マネージャー:59% | アメリカ:22% |
市場規模算定と予測
規模算定は、トップダウンの需要プール構築から始まり、EV生産、EV保有台数、バッテリーパックの熱設計選択が冷却液の消費量および交換需要に変換され、その後観測された価格帯を用いて価値に変換される。実務上、需要をOEM充填とアフターマーケット交換に分割し、液冷および直接接触型誘電性流体の地域別採用率を適用した上で、米ドルへの変換を行う。
総計を現実的なものに保つため、結果はサンプル抽出されたサプライヤーのEV冷却液への収益露出、車両当たりの一般的なパック冷却液量に関する流通チェック、濃度・包装形態の違いを調整した化学組成別ASPスポットレンジなど、選択的なボトムアップ検証によって裏付けられている。モデルで使用される主要な入力には、BEVおよびPHEVの生産量、発熱負荷に影響を与える平均パックサイズの傾向、液冷バッテリーシステムの割合、排出・再充填間隔、そしてグリコール系流体と誘電性流体間の化学組成の変化(これらは量が一定でも価格ポイントを変動させうる)が含まれる。企業からの直接的な開示情報が得られない場合には、貿易フローからの代理シェア、特許活動の方向性、およびストレステストを行ったインタビューベースの範囲を用いてギャップを処理した。
予測には、EV販売成長と冷却システム浸透率に関する多変量回帰分析を用いたシナリオ分析を使用し、より高度な冷却液要件を促進する傾向のあるプレミアム高電圧プラットフォームについては別途の前提条件を設定した。また、インフレ、原材料価格の変動、処方変更が成長率において二重に計上されないよう、地域別に保守的な価格進行ロジックを適用した。
データ検証および更新サイクル
出力結果は、モデル化された冷却液需要を、車両生産、バッテリー展開動向、地域別アフターマーケット強度指標などの独立したEV指標と比較する段階的チェックを通じて検証された。化学組成の変化、サービス間隔、地理的要因の明確な変化によって説明できない大きな差異は、アナリストによる審査のためにフラグ付けされ、関連する回答者への追加調査を通じて再検証された。
承認前には、EV熱管理エコシステム内の関連市場全体にわたる内部整合性チェックを実施し、第二のアナリストがスプレッドシートのロジックを確認して、単位や通貨処理の問題を検出する。レポートは毎年更新され、EV量の急激な見直し、処方に影響する規制変更、または突発的な価格変動などの重大な事象が発生した場合には、中間更新が行われる。納品直前には、最新の入手可能な証拠に整合した最新の見解をクライアントに提供するため、最新の見直しが実施される。
Mordor Intelligenceの電気自動車バッテリー冷却液市場規模と他の公表推定値との比較
EVバッテリー冷却液について異なる市場価値が見られるのは一般的である。というのも、発行元が異なるEV需要指標から出発している場合があり、また価格設定や通貨のタイミングについても異なる取り扱いをしている場合があるためである。トピックのラベルが同じように見えても、詳細はしばしば異なり、例えば推定値がOEM充填に偏っているかアフターマーケットに偏っているか、あるいは高度な誘電性冷却液が一貫して数えられているかどうかなどが挙げられる。
この差異は通常、更新頻度と現行の価格基準として何が使用されているかによって生じる。というのも、冷却液のASPは原材料コストや化学組成の変化に伴って変動しうるためである。本調査では、外国為替のタイミングおよび年度別のASPチェックが評価年に近い時点で更新されており、この更新サイクルが2025年の総計が箇所によって異なる主な理由の一つであり、これはMordor Intelligenceが採用したモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.98 B (2025) | |
| 業界誌A | USD 2.07 B (2024) | 2024年を基準としており、OEM充填と交換需要を明確に区別していないため、EV保有台数の成長とサービス間隔が混合される際に価値が変動する可能性がある。 |
| 業界ニュース報道機関B | USD 2.12 B (2024) | 単一の2024年推定値を報告しており、通貨換算のタイミングや化学組成の前提条件についての可視性が限られているため、年度別の価格構築と比較してASPが増減する可能性がある。 |
3つの数値を合わせて見ると、最大の差異は現行年の価格設定の取り扱い方法、および交換需要が初回充填とは別にモデル化されているかどうかから生じている。モデルをEV量の指標、冷却液の浸透率、そして化学組成別ASPの明確なロジックに結びつけることで、各ステップを説明し、対象範囲を途中で変更することなく、新たなEVおよび価格データが利用可能になるたびに規模算定を再現することができる。


レポートで回答される主要な質問
電気自動車バッテリー冷却液市場の現在の価値はいくらですか?
市場は2026年に20億6,000万米ドルに達しており、2031年までに25億7,000万米ドルに達すると予測されています。
世界収益をリードする冷却液タイプはどれですか?
水系グリコールブレンドは、成熟したサプライチェーンと低コストを提供するため、56.10%のシェアを保持しています。
誘電体冷却液が注目を集めている理由は何ですか?
800ボルトアーキテクチャと10分間の急速充電は、高い熱負荷を放散しながら電気的アークを防ぐ非導電性流体を必要とします。
最も急速に拡大している地域はどこですか?
中東・アフリカは、湾岸諸国が極度の周囲温度下でタクシーおよびバスフリートを電動化するにつれ、6.15%のCAGRを記録しています。
最終更新日:



