
ダブリン データセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
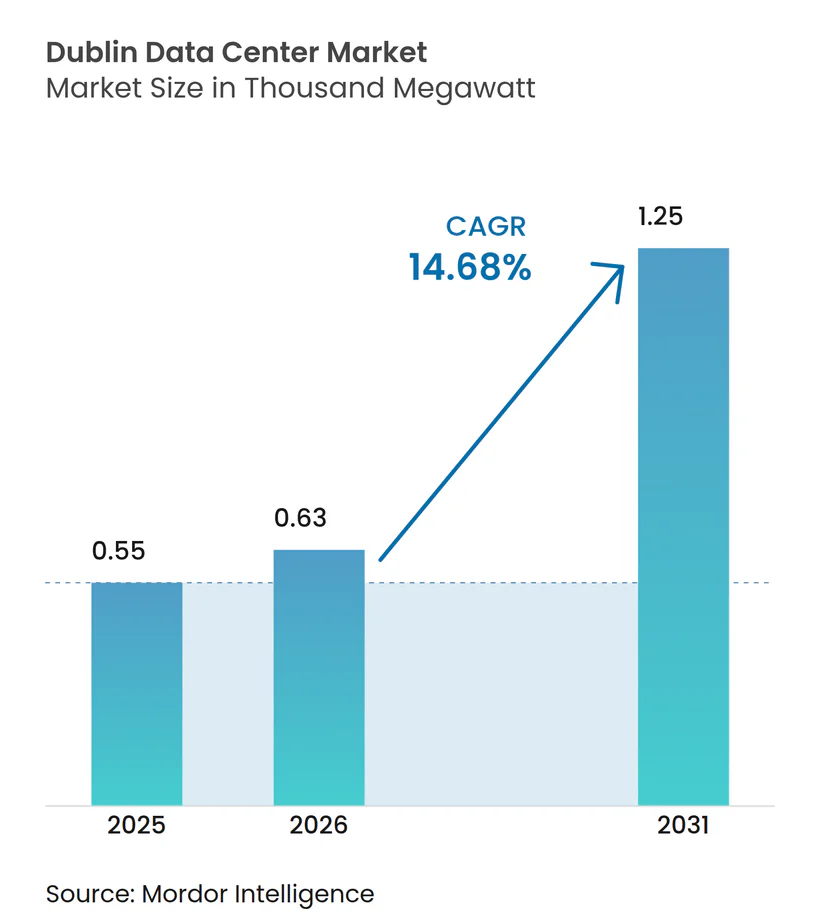
| 基準年の市場規模 (2025) | 0.55 千メガワット |
| 市場取引高 (2026) | 0.63 千メガワット |
| 市場取引高 (2031) | 1.25 千メガワット |
| 成長率 (2026 - 2031) | 14.68 % |
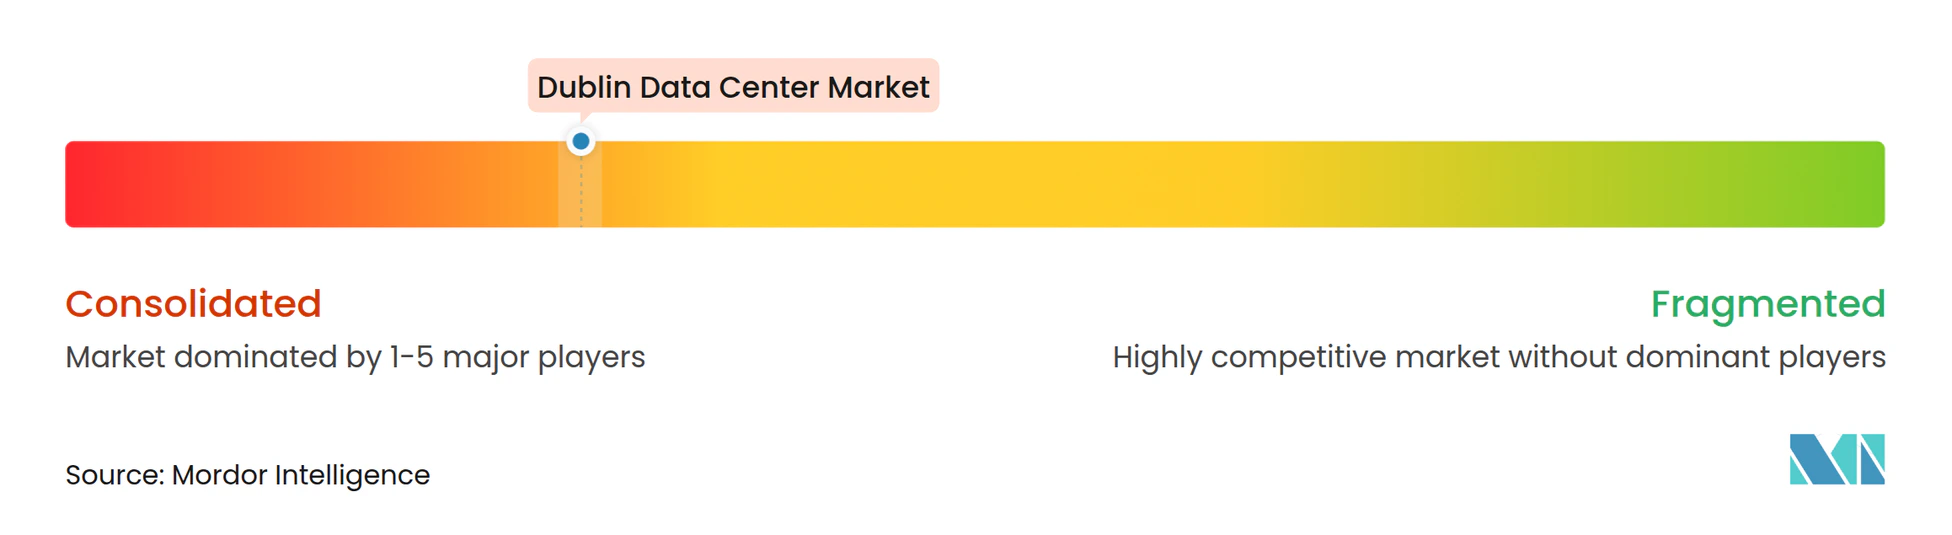
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダブリン データセンター市場分析
2026年のダブリン データセンター市場規模は0.63千MWと推定され、2025年の0.55千MWから成長しており、2031年には1.25千MWに達する見通しで、2026年〜2031年にかけて14.68%のCAGRで成長します。一貫した税制優遇措置、密度の高い海底ケーブルの陸揚げ地点、およびアイルランドの自然な冷涼な気候が、ハイパースケールクラウドプラットフォーム、人工知能(AI)クラスター、および低遅延を重視するエンタープライズからの持続的な需要を下支えしています。近年のグリッド接続制限により、すでに容量権を保有する既存事業者に市場支配力が傾き、オンサイト発電、液冷レトロフィット、および電力使用効率(PUE)を改善する廃熱回収システムへの投資が促進されています。一方、EU データバウンダリーイニシアチブのようなデータ主権義務が、大陸のワークロードをアイルランドの施設に誘導し、コンプライアンス対応スペースのプレミアム価格設定を牽引しています。AWS、Microsoft、Google、Metaの間で激化する競争は、ホールセール コロケーション事業者による記録的な資本調達を促し、新規参入者が土地、人材、および残余のグリッド割り当てを確保しようと合併や資産スワップの波を引き起こしています。
主要レポートの要点
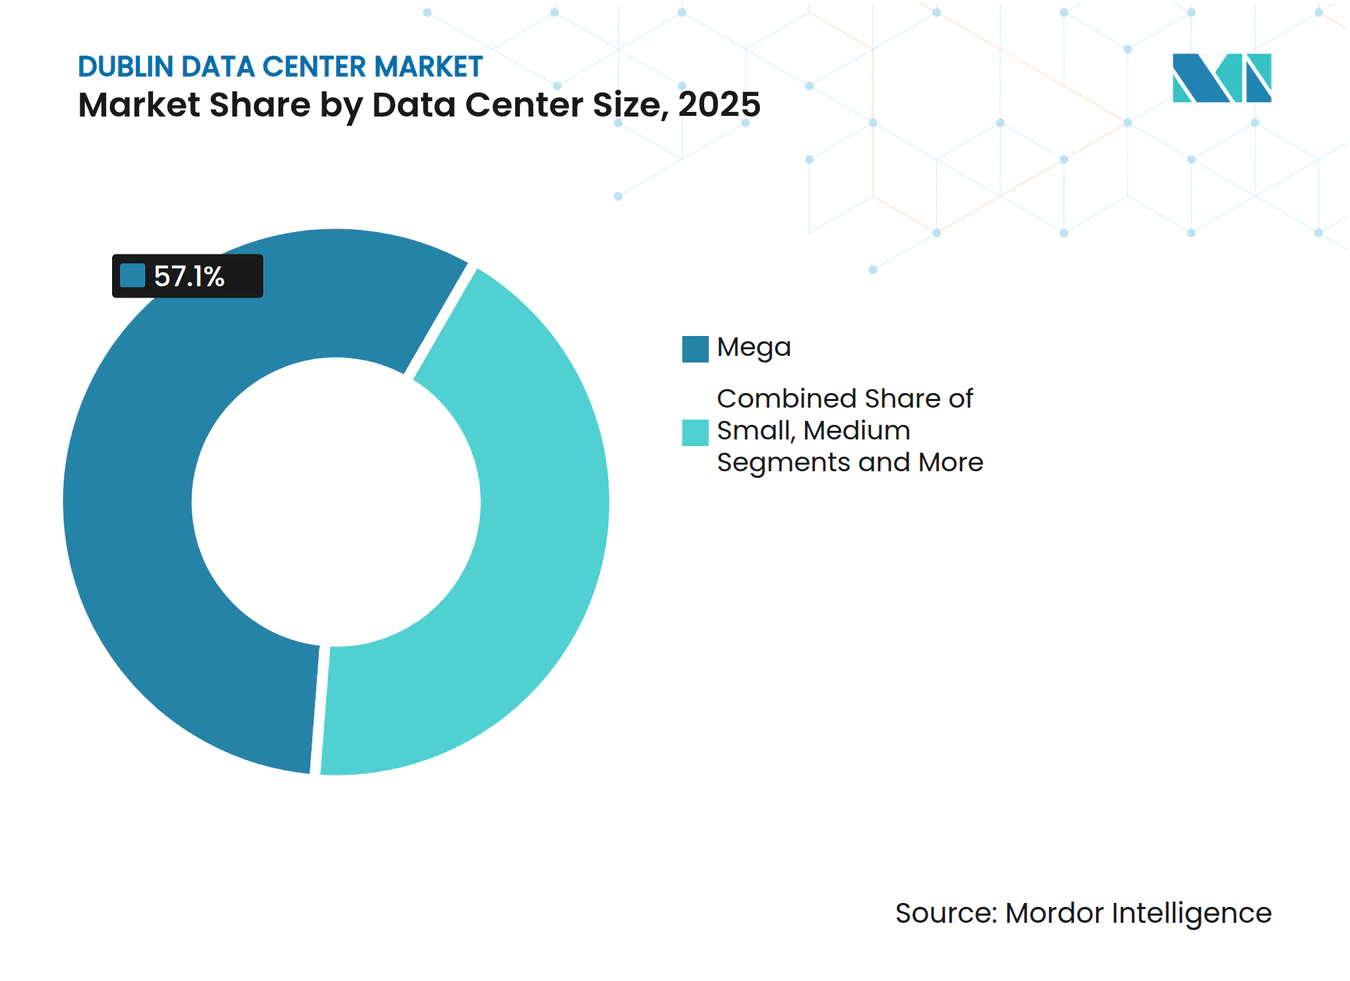
- データセンター規模別では、メガ施設が2025年のダブリン データセンター市場シェアの57.10%をリードしており、大規模キャンパスは2031年にかけて16.55%のCAGRで拡大すると予測されています。
- ティア分類別では、ティア3サイトが2025年のダブリン データセンター市場規模の64.10%を占めており、ティア4は2031年にかけて15.90%のCAGRで成長すると予測されています。
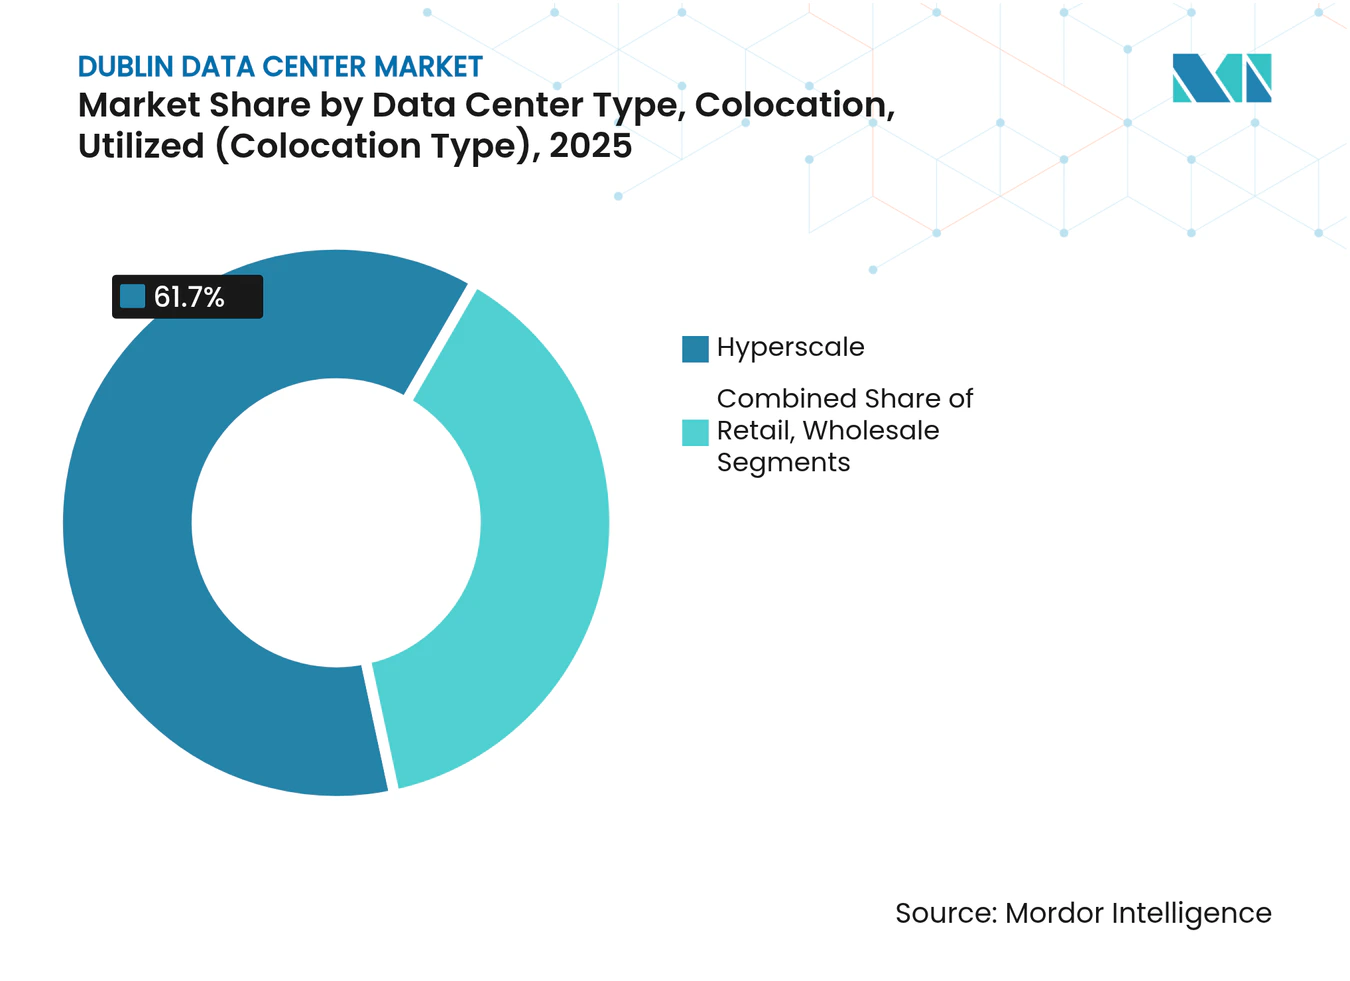
- コロケーションモデル別では、ハイパースケールセグメントが2025年のダブリン データセンター市場規模の61.70%を獲得し、2031年にかけて15.20%で成長しています。
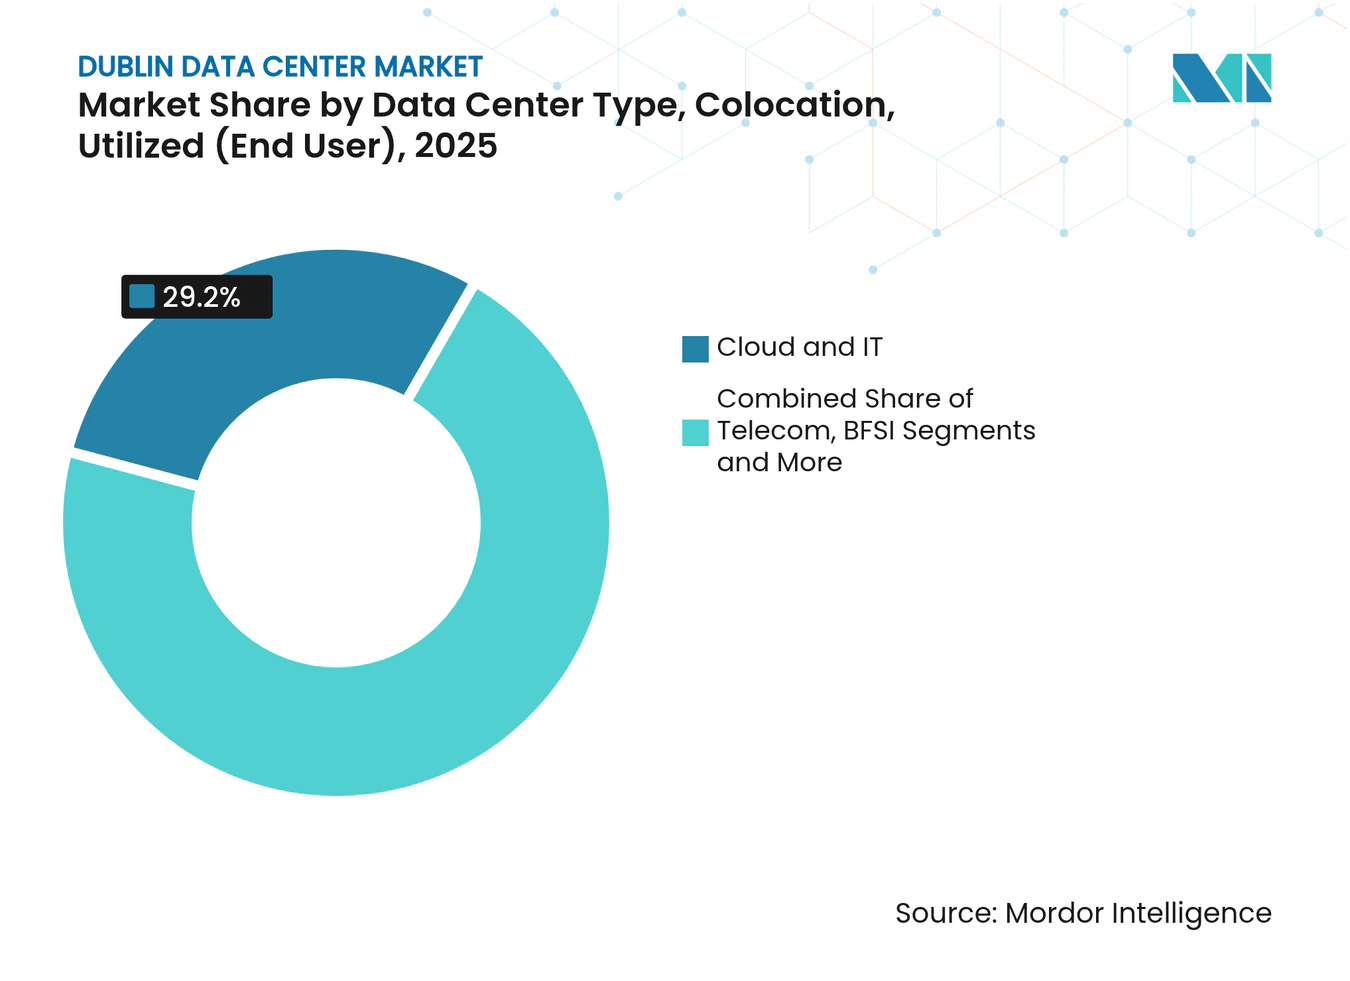
- エンドユーザー別では、クラウドおよびITサービスが2025年の需要の29.20%を占め、2031年に向けて16.90%のCAGRを追跡しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 米国大手テクノロジー企業によるハイパースケールクラウドの拡大 | +4.2% | ダブリン都市圏;コークおよびゴールウェイへの波及 | 中期(2〜4年) |
| 戦略的FLAPDネットワーク低遅延優位性 | +2.8% | グローバル;北米〜欧州ルートへの恩恵 | 長期(4年以上) |
| 有利なアイルランドの税制およびEUデータ主権体制 | +3.1% | EU全域;ダブリンに集中 | 長期(4年以上) |
| 新たな海底ケーブルの陸揚げによる帯域幅の増強 | +1.9% | 全国;ダブリン、コーク、ゴールウェイでの初期効果 | 中期(2〜4年) |
| グリッド脱炭素化コミットメントによるグリーンテナントの誘致 | +2.3% | 全国;再生可能エネルギーゾーン | 長期(4年以上) |
| AIクラスターが高密度液冷需要を牽引 | +3.7% | グローバル;ハイパースケールハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
米国大手テクノロジー企業によるハイパースケールクラウドの拡大
AmazonのUSD 1,500億のグローバル データセンタープログラムはダブリンで重要な電力ブロックを確保しており、Microsoftのグリッド接続凍結にもかかわらずUSD 5億のキャンパス拡張はその信頼を示しています。[1] GoogleのEUR 2億(USD 2億3,454万)の新規申請は、別サイトが持続可能性の欠如を理由に却下された後も継続的なコミットメントを示しています。これらの投資はマルチクラウドのエンタープライズ移行を引き付けるネットワーク効果を増幅し、サプライヤーエコシステムを深化させ、400V電力配電や液冷ループなどの基準設計仕様を引き上げています。アイルランドの部品メーカー、特にDanann Airは現在、カスタマイズされた空調ユニットを世界中に輸出しており、ハイパースケーラーのフットプリントと並行してローカルサプライチェーンがいかに拡大するかを示しています。
戦略的FLAPDネットワーク低遅延優位性
フランクフルト〜ロンドン〜アムステルダム〜パリ〜ダブリン幹線に位置するこの都市は、Hibernia Expressケーブルのニューヨーク〜ロンドン間の往復59.5ミリ秒という往復時間を活用しており、これは競合他社より6ミリ秒速く、アルゴリズム取引、ゲーミング、AIインファレンスのワークロードを惹きつけています。AEConnectの5,536kmの大西洋横断スパンはファイブナインの可用性と100Gb/sの波長を提供し、ダブリンの相互接続キャンパスに供給しています。今後、EUR 11億(USD 12億9,000万)の北極圏経由のファーノースファイバールートがゴールウェイをアジアのネットワークに接続し、従来の英国の中継地点を超えて国家のリーチを拡大します。[2]
有利なアイルランドの税制およびEUデータ主権体制
12.5%の法人税率がGDPR準拠の処理ルールと組み合わさり、シームレスなEU市場アクセスを求める米国プラットフォームを引き付けています。Microsoftが2025年2月に発効させたEU データバウンダリーにより、ダブリンが欧州テナントデータのデフォルトの拠点となり、コンプライアンスが認証の少ない競合他社に対する参入障壁となっています。[3] ブレグジットの不確実性が英国からアイルランドのサイトへの移転を加速する一方、今後のAI法上の義務がダブリンの事業者をガバナンス集約型セクターのターンキーパートナーとして位置づけています。
新たな海底ケーブルの陸揚げによる帯域幅の増強
ゴールウェイとアイスランドを結ぶIRISリンクは、遅延を低減しイギリスの陸揚げ障害に対するヘッジとなるルート多様性を追加します。英国領土を迂回するアイルランド初の欧州大陸への直接ケーブルは大陸間の取引経路をさらに確保し、Virgin MediaのSirius Southのようなレガシー資産は引き続き冗長容量を供給しています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| グリッド接続モラトリアムおよび電力供給制限 | -3.8% | ダブリン都市圏;コークおよびゴールウェイでは二次的 | 中期(2〜4年) |
| EUカーボンプライシングによる電気料金の上昇 | -1.9% | EU全域;高消費サイトで深刻 | 長期(4年以上) |
| 水消費量急増に対するコミュニティの反対 | -1.2% | 局所的;ダブリン郊外および農村地帯 | 短期(2年以内) |
| アイルランドのデータセンター運営における専門人材不足 | -2.1% | 全国;ダブリンおよびコークで深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリッド接続モラトリアムおよび電力供給制限
EirGridの2028年の新規都市部接続凍結により、事業者は自家発電を行うか、負荷の少ない郡にサイトを設置するかを迫られています。VantageのダブリンキャンパスのUSD 52MWは現在、電力購入契約(PPA)のカーボン閾値を満たし、キュー遅延を回避する水素化植物油(HVO)発電機で稼働しています。この政策は既存事業者を固定化し、土地評価額を押し上げ、拡張資本をゴールウェイ、オファリー、コークに向けさせています。
EUカーボンプライシングによる電気料金の上昇
EU排出量取引制度(EU-ETS)の排出枠がアイルランドの卸売電力価格をEUR 60/MWhに向けて押し上げ、レガシーのディーゼル起動のコスト負担を拡大し、マージン防御のために固定価格の再生可能エネルギーPPAが不可欠となっています。事業者はバッテリーエネルギー貯蔵と水素対応タービンを加速させており、AI駆動の電力管理ソフトウェアが最大炭素集約度の時間帯と重なるピークを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
メガ施設がハイパースケール統合を牽引メガキャンパスは2025年のダブリン データセンター市場シェアの57.10%を占めました。大規模サイトのダブリン データセンター市場規模は、AI GPU と液体タンクがラックあたりの密度を高めるにつれて、2031年にかけて16.55%で複利成長すると予測されています。既存事業者は変電所の建設、セキュリティ、および人材プールにおける規模の経済を活用しており、これは小規模設計では複製が困難です。
大規模および中規模のフットプリントは規制産業および災害復旧ノードにとって重要な役割を維持していますが、成長は50MWブロックを超えるインストールに向けて明らかに傾いています。エッジティアのマイクロサイトがフィンテックおよび5Gコアスライシングの遅延を削減するためにコークおよびアスローン近郊に出現していますが、ハイパースケールクラスターと比較するとその合計メガワット数は依然として控えめです。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
ティアタイプ別:
ティア3の支配的地位がティア4の台頭に直面ティア3は2025年のダブリン データセンター市場規模の64.10%で依然としてデフォルトの選択肢であり、平均PUE 1.6で約353MWに相当します。機械学習パイプラインが研究からミッションクリティカルなインファレンスに移行するにつれて、ティア4のエラーバジェットプレミアムが正当化されるようになり、そのセグメントCAGRは15.90%に達します。
事業者は二次フィード、2N+1スイッチギア、および同時メンテナンス可能な冷却ループをレトロフィットし、フェイルオーバー間隔をマイクロ秒に短縮しています。ティアスキーマ自体も進化するかもしれません:ハイブリッド電力設計が現在、削減された風力、メーター後ろのバッテリー、および標準的なアップタイム分類では捉えられないグリッド対話型レスポンスを統合しています。
コロケーションタイプ別:
ハイパースケールセグメントが成長リーダーシップを維持ハイパースケール コロケーションのスライスは2025年のダブリン データセンター市場シェアの61.70%を占めました。マルチテナントホールセールスイートは、クラウドプロバイダーに自社建設よりも低いストランデッドキャパシティリスクでターンキーのスケーラビリティを提供します。
リテールケージは依然としてフィンテックスタートアップやSaaSベンダーを惹きつけており、相互接続密度の高いキャリアホテルはピアリングおよびニュートラルクラウド交換所に不可欠です。最近のハイパースケール契約に組み込まれたテイクオアペイの電力ブロックは施設のキャッシュフローを保護し、事業者がVantageの2025年1月の記録的なUSD 130億ラウンドのような低コストの債務を調達するのに役立っています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
クラウドおよびITの支配がデジタルトランスフォーメーションを反映クラウドおよびIT企業は2025年の29.20%を消費し、16.90%のCAGRで上昇し、ダブリン データセンター市場の拡大曲線を支えています。通信グループは5Gコア機能に同じキャンパスを活用し、メディアCDNは高ビットレートのライブラリを事前配置することで、米国東海岸からEUへのコンテンツフローを強化しています。
金融サービスのテナントは価格決定エンジンのためにダブリンの60ミリ秒未満のニューヨークホップを求めており、公共部門はレガシーサーバールームを主権ホスティング基準を満たす必要のある「クラウドファースト」ゾーンに統合しています。これらのユーザープロファイルが生の床面積よりも認証済みアップタイムと相互接続密度を重視するため、この都市の既存の柔軟なエコシステムはチャレンジャーサイトが複製するのが依然として困難です。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理分析
アイルランド唯一のティア1大都市圏ハブは、ESBテレコムの電力地役権に沿って陸上陸揚げ局まで高密度導管が走るダブリン西部のファイバー幹線沿いに集中しています。その回廊は全国電力消費の21%を担っており、EirGridが2028年まで追加容量を制限せざるを得ない状況を生み出しています。凍結にもかかわらず、ダブリン データセンター市場は低遅延の大西洋横断パスとEU管轄の独自の収束により、欧州のAIインファレンス負荷を引き続き集積しています。
コークは二次的な中心地として台頭しており、新しいIRISおよびSirius Southケーブルがそこに陸揚げされ、市当局は事業者が潮力エネルギーPPAを統合する場合に迅速な許認可を提供しています。ファーノースファイバーコンソーシアムが一部資金提供するゴールウェイの発展中のファイバーリングは、ボストンおよびモントリオールとの遅延に敏感な科学的コラボレーションを誘致しています。農村部のオファリーおよびロングフォードは、自律ロボットによるメンテナンスを用いたリモート運用モデルを先駆けることをいとわない事業者を惹きつける、km当たり5セント未満のグリッド接続コストの風力コロケーションゾーンを宣伝しています。
規制環境
アイルランドでは、大規模データセンターの電力アクセスは主にユーティリティ規制委員会(CRU)と系統運用者によって規制されており、EirGridが送電レベルの管理を担っている。2025年12月、CRUは「大規模エネルギー利用者接続ポリシー(CRU/2025236)」を発表し、これは以前のモラトリアム制度を置き換え、新規大規模負荷に対する系統支援義務を強化するもので、グレーター・ダブリンは新規大規模データセンター接続について完全に制約された地域と分類されている。同ポリシーおよびその実施のもとでは、制約地域における新規接続オファーは、実証可能な系統上の必要性と系統安定性を支援できる能力を条件とする。
EirGridは2026年5月に発表した「データセンター接続オファー・プロセス及びポリシー(DCCOPP3)」を通じて、CRUの方針を実行に移した。同ポリシーでは、最大受電容量(MIC)が10MVA以上の施設に対し、MICにおおむね対応した(デレーティング係数を条件とする)オンサイトまたは近接した派遣可能な発電・蓄電の調達を義務付けており、また年間電力需要の少なくとも80%を新規のアイルランド国内再生可能エネルギー発電から調達することを求めており、最長6年間の段階的移行(グライドパス)が認められている。2026年7月、EirGridは、需要の急激な消失による影響を抑えるための故障時運転継続(フォールト・ライドスルー)や需要抑制手順を含む系統コードおよび運用措置を進展させ、大口需要顧客に対する運用条件をより厳格に制度化した。これらの変化は、ダブリンにおけるデータセンターの設計上の選択を、自家発電、蓄電、そして系統連系型運用へと直接的に方向付けている。
競争環境
市場集中度
Digital Realtyはダブリン内9施設、合計485,000平方フィートを運営し、製薬、フィンテック、ソーシャルメディアのワークロードにわたる170社以上のクライアントを受け入れています。AWS、Google、Meta、Microsoftはそれぞれ専用のハイパースケールキャンパスを運営していますが、ローンチスケジュールが自社建設を上回る場合はホールセールスイートもリースしています。この二重の役割は従来のサプライヤーと顧客の境界線を曖昧にし、新規企業の参入要件を引き上げています。VantageのグリーンフィールドビルドはHVOバックアップ発電と地域暖房供給を備えた52MWをもたらし、持続可能性のナラティブが入札をどのように差別化するかを示しています。
Vertivのコールドプレート特許からJohn Siskのモジュラーシェッド技術まで、サポートチェーンの専門家がプロジェクト設計のシャレットに組み込まれ、試運転時間を数か月短縮し、重複する計画、水利用、および電力条件を乗り越えています。競争の激しさは、したがって単なるメガワットの提供を超えて、総合的なコンプライアンス、ESGスコアリング、およびGPU対応ラックへのスピードという成果に移行しています。
ダブリン データセンター産業のリーダー企業
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Digital Realty Trust Inc. (Interxion)
- 注:主要企業の掲載順は順位を示すものではありません。
ダブリン データセンター市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Google LLC
- Meta Platforms Inc.
- Digital Realty Trust Inc. (Interxion)
- Equinix Inc.
- Keppel DC REIT
- CyrusOne Inc.
- EdgeConneX Inc.
- Servecentric Ltd
- Web World Ireland
- BT Communications Ltd (BT Group)
- Viatel Ireland Ltd
- Zenlayer Inc.
- Eir evo
- Iron Mountain Data Centers
- Echelon Data Centres
- Dataplex Group
- Vantage Data Centers
- STACK Infrastructure
- T5 Data Centers
- Digital 9 Infrastructure plc
- Akamai Technologies Inc.
- Sidero Data Centres
市場機会と将来展望
2025年以降の接続ポリシーの再構築により、CRUおよびEirGridの義務、すなわち最大受電容量のしきい値に合わせて規模設定された派遣可能なオンサイトまたは近接発電・蓄電、および80%の年間需要要件を許容されたグライドパス内で満たすための新規アイルランド国内再生可能エネルギー発電からの契約供給に直接応えるソリューションにとって、より明確な余地が生まれている。これにより、機会の重心は系統電力のみに依存した建設から、自家消費型発電、蓄電システム、そして実証可能な追加性を備えた形で構築された再生可能エネルギープロジェクトを含む、エネルギーとデータセンターを統合した供給モデルへと移行している。この影響は、ダブリン地域の限られた接続経路を求めて競合するハイパースケール事業者やホールセールコロケーション事業者において最も顕著に見られる。
グレーター・ダブリンの制約はまた、最も混雑した拠点以外での開発・リース機会を後押しし、ゴールウェイ、オファリー、コークといったセカンダリーロケーションへの国全体的な移行という広い流れと合致しつつ、ダブリンを主要な相互接続およびレイテンシーの拠点として維持している。別途、2026年を目標とするアイルランド政府の「プライベート・ワイヤーズ」法制化に関する取り組みは、大規模負荷を近接する再生可能エネルギーパークとより直接的に接続できる民間電力インフラの道筋を支えるものであり、土地、計画の準備状況、そしてエネルギーアクセスを兼ね備えた用地への需要をさらに強めている。ダブリン市内では、廃熱回収や水効率の高い冷却など、コンプライアンスと地域社会からの受容性を高める事業者の投資が商業的に意義を持ち続けており、AWSがタラート施設からの地域熱供給への再利用を強調していることや、市場全体でサステナビリティに連動した設計・許認可の訴求への転換が進んでいることもその一例である。
最近の産業開発事情 ダブリン データセンター市場
- 2026年7月:An Coimisiún Pleanálaが、ダブリンのクルーザーラス・ロードにおけるAmazon Web Servicesの3つのデータセンター(建物E、F、G、合計73MW)の計画を承認。この拡張により、系統および許認可上の圧力が続く中でも、ダブリンのハイパースケール容量が増加し、AWSの拠点展開が支えられる。
- 2026年7月:Microsoft Corporationが、環境保護庁(Environmental Protection Agency)に対し、グレンジ・キャッスル・キャンパスにおける170MWのガス火力発電所運用許可を申請。オンサイト発電は、ダブリンにおける大規模データセンター需要の支援に寄与し、AI向け容量に関して系統制約下での自家発電への継続的な移行を反映している。
- 2026年7月:Microsoft Corporationが、アイルランド海域規制当局(Irish Maritime Area Regulatory Authority)に対し、アイルランドと英国を接続する海底ケーブルシステム(Tuskar、SOBR1、SOBR2)の申請を提出。ダブリンのデータセンター生態系における海底接続の拡張は、サプライチェーンの多様化が進む中での国境を越えたデータフローの耐障害性と容量を支えるものである。
ダブリン データセンター市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、クラウド、コロケーション、およびエンタープライズワークロードに対応する施設における設置済みおよび計画中のITロード(MW)として測定される、ダブリンのデータセンター容量を対象としています。対象には、内および広域メトロフットプリント内での拡張および新規建設が含まれます。
対象外事項:データセンター以外の通信ネットワーク資産、エンドユーザーのITハードウェア支出、およびデータセンターサイトの準備に直接関連しない限り、発電プロジェクトは対象外となります。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- マッシブ
- メガ
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- クラウドサービスプロバイダー(CSP)
- エンタープライズ、モジュラーおよびエッジ
- コロケーション
- 利用済み
- コロケーションタイプ
- リテール
- ホールセール
- ハイパースケール
- エンドユーザー
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造
- eコマース
- その他のエンドユーザー
- コロケーションタイプ
- 未利用
- 利用済み
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ダブリンの供給、需要シグナル、および制約について明確な全体像を構築することから始まります。これにより、後続の前提条件が現実的な根拠を持つことができます。電力の可用性と接続ルールが実際に提供可能なものを左右するため、計画申請登録簿、グリッド接続政策ノート、およびアイルランドのエネルギー機関(例:EirGridおよび公益事業規制委員会)が発行する資源適正性に関する資料を通常レビューします。
パイプラインの規模算定とサニティチェックのために、国家エネルギー統計(例:SEAIからのデータ)、関連する電気機器の税関または貿易リリース、データセンター効率に関する査読済み論文、ゾーニングおよび発に関する地方自治体の最新情報などの公開情報も活用します。企業の年次報告書、投資家向け資料、および信頼性の高い報道は、建設スケジュールと容量追加の検証に使用され、企業財務、ニュース、および特許調査のための有料サブスクリプションは、情報の空白を補完するために選択的に使用されます。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報および有料情報源も参照されています。
一次インタビューおよびサーベイ
ダブリン地域で活動するデータセンターオペレーター、コロケーション購入者、デベロッパー、電力専門家、および公共部門のステークホルダーとのインタビューおよびサーベイにより、稼働率、計画中の容量、接続タイミング、価格の方向性、および遅延プロジェクトの取り扱い方法が明確になります。相反する情報は、ダブリンの前提条件が受け入れられる前に、二次的な証拠と照合して確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中層:50% | 部門・ユニットリーダー:30% |
| 小規模プレイヤー:20% | マネージャー:55% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの検証を組み合わせて構築されますが、これは立地制約のある市場であるため、コアロジックは容量主導となっています。ダブリンにおけるアクティブおよび計画中のITロード追加から需要プールを再構築し、計画ステータス、グリッド接続の準備状況、および一般的な建設リードタイムに基づいて、現実的なコミッショニングスケジュールにマッピングします。
主要インプットには、サイト別のITロード(MW)、建設中の容量と承認済み容量の比率、フィットアウトの予想フェージング、高電力ラックによる平均ラック密度の変化、および最大インポート容量(Maximum Import Capacity)の議論や接続政策のマイルストーンなどの電力可用性シグナルが含まれます。ヘッドライン出力は容量であるため、価格は合計の主要ドライバーとしては扱われませんが、公開されているコロケーション料金の手がかりが入手可能な場合には検証に使用されます。
予測ついては、グリッド政策や許認可条件が変化した場合に、より遅い配送パスとより速い配送パスを反映できるよう、シナリオ分析が使用されます。ボトムアップ検証は、既知のキャンパスと拡張の選択的な積み上げ、および年間に提供される典型的なMWブロックのチャネルチェックを通じて行われ、より良い証拠が得られるまで、保守的な稼働率とフェージングの前提条件を使用してギャップが処理されます。
データ検証と更新サイクル
モデルアウトプットは、公表されているグリッド需要見通し、プロジェクトパイプラインの集計、および建設活動指標などの独立したシグナルと相互検証され、不整合は二次レビューのためにフラグが立てられます。差異が大きい場合は、まず基礎となるドライバーを再確認します。これは通常、コミッショニング日、フェーズにカウントされたMW、または接続準備状況の変化です。
承認前に、別のアナリストがロジック、単位、および前提条件をレビューし、計算エラーおよび二重計上リスクを低減します。レポートは年次で更新され、大規模な承認、キャンル、または主要な政策変更などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を行い、クライアントが可能な限り最新の情報を受け取れるようにします。
Mordor Intelligenceのダブリン データセンター市場規模と他の公表推計との比較
ダブリンのデータセンターに関する公表市場数値は、タイトルが類似していても著者が必ずしも同じものを測定しているわけではないため、大きく乖離して見える場合があります。稼働中のITロードのみに焦点を当てているものもあれば、稼働中とパイプラインを混在させているものもあり、また単位を収益に切り替えているものもあるため、比較が混乱しやすくなっています。
第二の要因は、グリッドの準備状況の取り扱い方です。この市場では新規接続に実際の制約があり、それが時間通りにコミッショニングできるものに直接影響します。一部の推計はアイルランド全体の合計のみを報告したり、サードパーティのコロケーション収益のみを報告したりしており、ダブリンの数値はサイトレベルの容量と配送タイミングからモル化されるのではなく、暗示されるにとどまっています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.55千MW(2025年) | |
| 業界誌A | 0.74兆米ドル(2024年) | 稼働中のアクティブ電力負荷の数値を使用しており、より広域のメトロ解釈が混在する可能性があるため、パイプラインタイミングを含むベースイヤー市場規模算定というよりも、特定時点の容量スナップショットに近い。 |
| 業界レポートB | 0.58兆米ドル(2024年) | 国レベルのコロケーション収益に焦点を当てており、ダブリンのエクスポージャーはダブリン固有のITロード追加から構築されるのではなく、施設数とシェアの前提条件から推定されることが多い。 |
この表は、方向性に関する真の不一致というよりも、対象範囲と単位の不一致を示しています。一部の公表数値は稼働中の負荷またはコロケーション収益として組み立てられ、その数値がダブリンのナラティブに持ち込まれています。Mordor Intelligenceでは、カウントは記載されたベースイヤーのMW単位でのダブリン容量に限定されており、コミッショニンとフェージングの前提条件はグリッドおよびプロジェクトの準備状況の議論を通じて確認されています。これにより、合計値は提供可能なITロード追加に対してトレーサブルな状態が保たれます。
レポートで回答される主要な質問
現在のダブリン データセンター市場規模はどれくらいですか?
ダブリン データセンター市場規模は2026年に0.63千MWであり、2031年までに1.25千MWに向けて推移しています。
ダブリン データセンター市場はどの程度の速さで成長していますか?
容量は2031年にかけて14.68%のCAGRで拡大しており、ハイパースケールクラウド需要、AIワークロード、および低遅延接続によって牽引されています。
なぜEirGridはグリッド接続モラトリアムを課したのですか?
EirGridはシステムの信頼性を保護するために2028年まで新規の都市部接続を停止し、オンサイト発電または実証済みのグリッドサポートを備えたプロジェクトを優先しました。
ダブリンではどのコロケーションセグメントがリードしていますか?
ハイパースケール コロケーションが61.70%のシェアでリードしており、クラウドプロバイダーが迅速かつ大規模なデプロイメントを求める中、15.20%のCAGRで拡大し続けています。