
地域熱供給市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
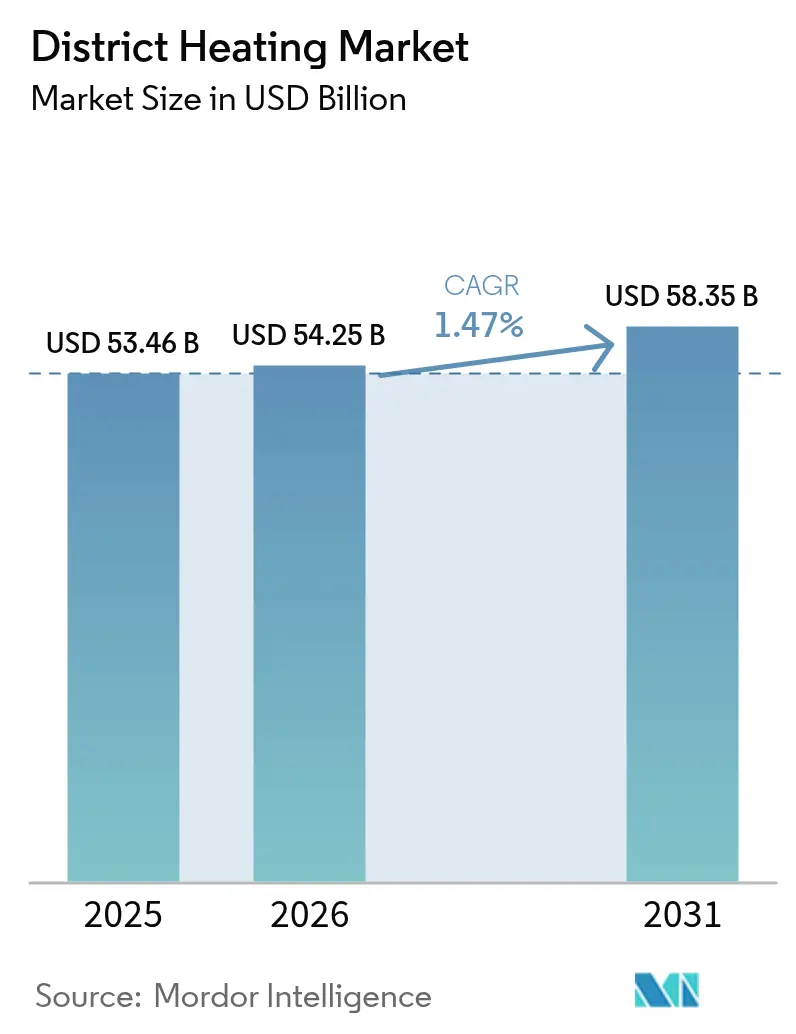
| 市場規模 (2026) | 54.25 十億米ドル |
| 市場規模 (2031) | 58.35 十億米ドル |
| Growth Rate (2026 - 2031) | 1.47 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
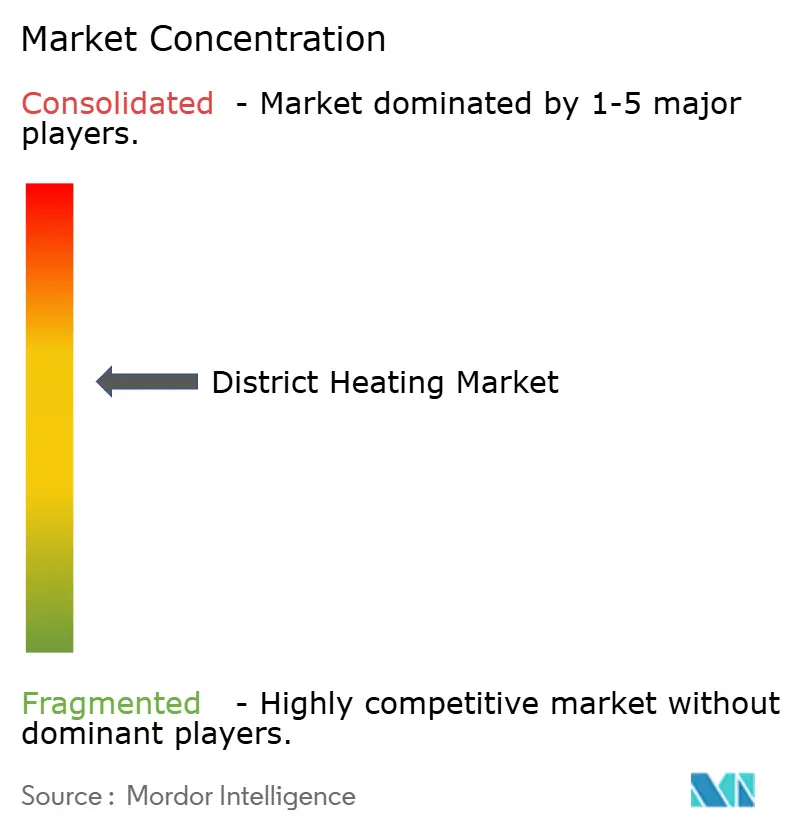
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地域熱供給市場分析
地域熱供給市場規模は2025年にUSD 534.6億と評価され、2026年のUSD 542.5億から2031年にはUSD 583.5億に達すると推定されており、予測期間(2026〜2031年)のCAGRは1.47%です。この控えめな見出し数字の背後では、地域熱供給市場は低温ネットワーク、廃熱回収およびデジタル最適化への構造的な再編が進んでいます。データセンターの廃熱再利用プロジェクト、クリーンヒート規制および産業の電化が収束するにつれ、需要は高まっており、一方で従来のコージェネレーション(CHP)資産は新たな収益モデルを模索しています。天然ガス依存度は依然として高いものの、バイオマス、地熱、太陽熱からの段階的な増加が資産計画の優先事項を変えつつあります。自治体の公益事業者、民間事業者、専門的なエネルギーサービス会社が共存し、各主体がローカルな政策シグナルと資本コストプロファイルに基づいて投資サイクルを形成しているため、競争の激しさは中程度です。
主要レポートの注目点
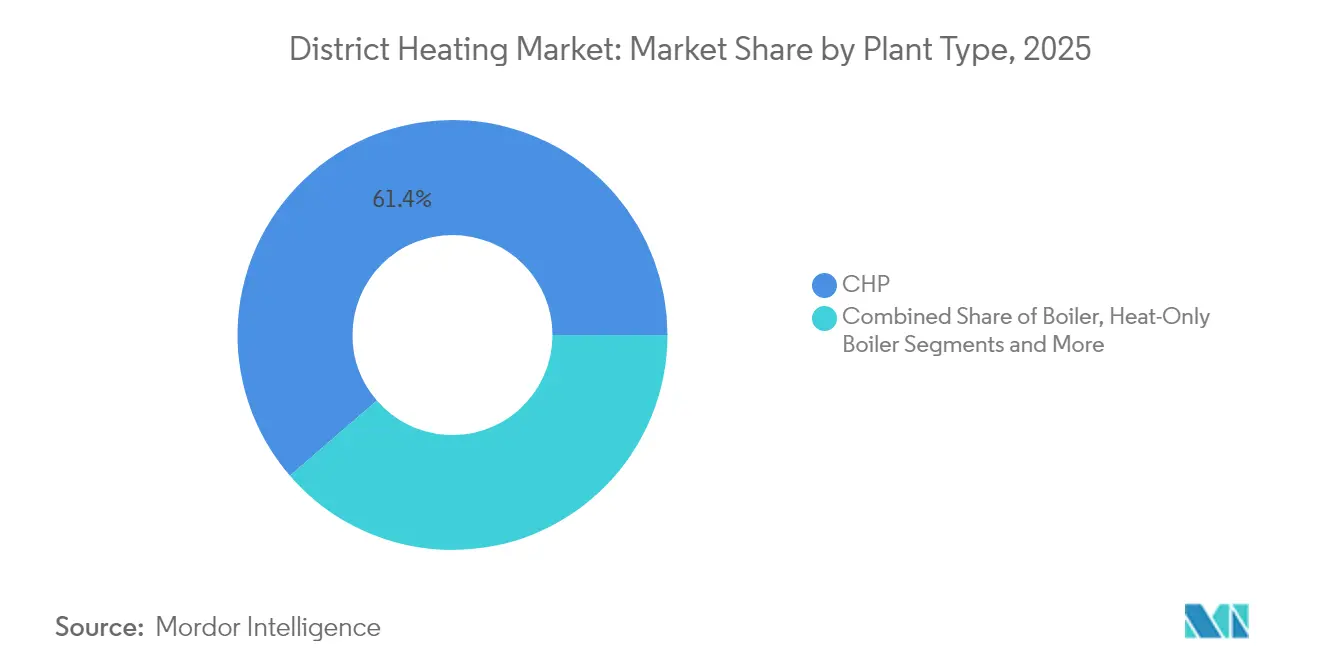
- プラント種別では、2025年の地域熱供給市場シェアにおいてCHPプラントが61.35%をリードし、廃熱回収ユニットは2031年まで最速となる4.57%のCAGRを記録する見込みです。
- 熱源別では、天然ガスが2025年の地域熱供給市場規模の44.10%を占め、再生可能エネルギーは2031年まで5.42%のCAGRで拡大すると予測されています。
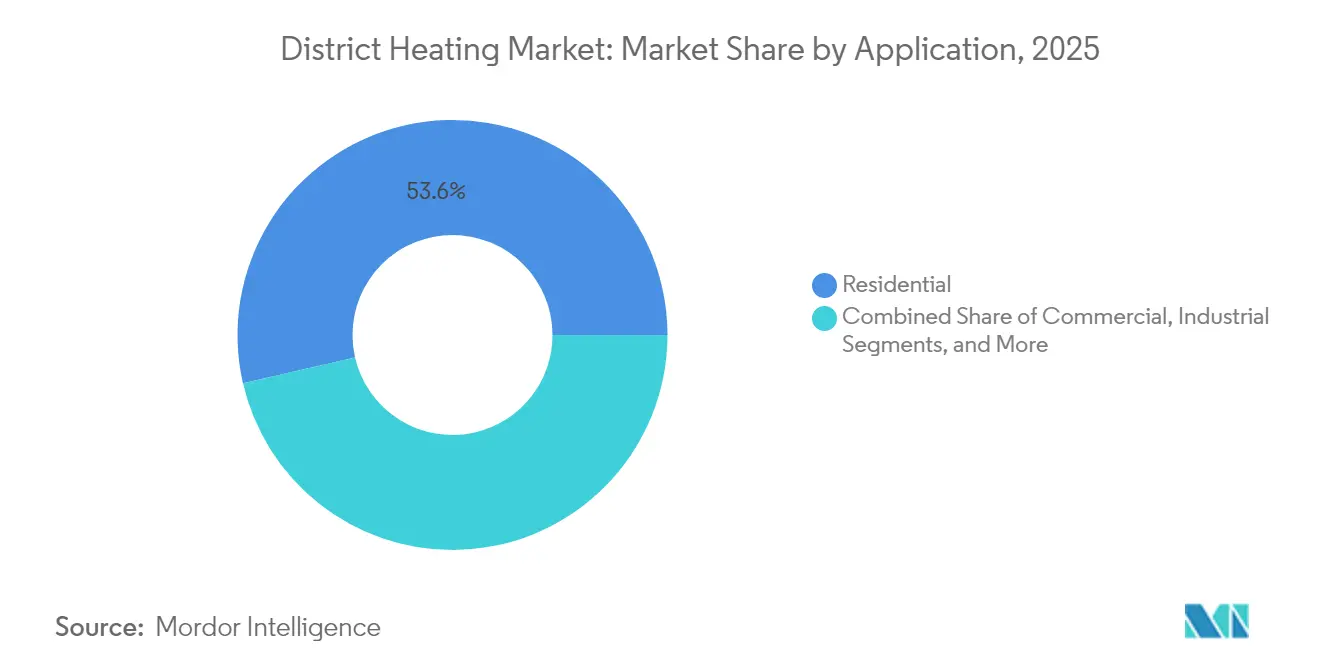
- 用途別では、住宅セグメントが2025年の地域熱供給市場規模の53.60%を占め、産業セグメントは2031年まで2.52%のCAGRで成長する見通しです。
- 地域別では、欧州が2025年の地域熱供給市場において最大の収益シェアを占め、アジア太平洋地域が2031年まで最も急速な成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EUにおける化石ボイラーの段階的廃止義務化による改修需要の促進 | 0.7% | 欧州(英国およびスイスへの波及効果を含む) | 中期(2〜4年) |
| 中国の超低排出型CHPへの転換 | 0.5% | 中国(東南アジアへの技術移転を含む) | 中期(2〜4年) |
| 北欧およびベネルクス諸国の都市における都市廃棄物の廃棄物エネルギー変換との統合 | 0.4% | 北欧諸国、オランダ、ベルギー | 短期(2年以内) |
| データセンター廃熱を活用した第4世代・第5世代低温ネットワーク | 0.3% | 北米、欧州(シンガポールおよび日本での新興用途を含む) | 長期(4年以上) |
| トルコおよびハンガリーにおける地熱熱入札によるLCOHの€25/MWh未満への低減 | 0.2% | トルコ、ハンガリー、イタリア(中央欧州への拡大を含む) | 中期(2〜4年) |
| 石油化学クラスターにおけるオフサイト産業プロセス熱PPAの活用 | 0.1% | 米国メキシコ湾岸、EUロッテルダム・アントワープクラスター、シンガポール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUにおける化石ボイラーの段階的廃止義務化による改修需要の促進
欧州連合による石油・ガスボイラーの廃止加速は、改修需要を地域熱供給市場に集中させています。[1]欧州委員会、「地域熱供給・冷房市場および規制フレームワークの概要」、dbdh.org 加盟国は2030年までに4,000万世帯以上を追加接続し、既存ガスグリッドの座礁資産リスクを低減することを目指しています。改修プログラムは、個別ヒートポンプが設置スペースの制約を受ける高密度都市において特に魅力的です。新たな規制により大規模データセンターは余剰熱を市営グリッドへ供給することが義務付けられ、負荷の多様性と収益の安定性が向上しています。デンマーク、ドイツおよびフランスの公益事業者は、建物所有者の義務を満たしつつカーボンニュートラルな熱向けEUイノベーションファンドの助成金を活用するため、低温ネットワークの拡張を優先しています。
中国の超低排出型CHPへの転換
中国のクリーンヒーティング政策は、地域熱供給市場を電気ボイラー、ヒートポンプおよび低排出型CHP設備のハイブリッドポートフォリオへ誘導しています。河北省および山東省のパイロットプロジェクトでは、初期の石炭ユニットと比較して粒子状物質を約90%削減することが実証されており、系統連系型ヒートポンプが再生可能電力の設備利用率を向上させています。学術研究が示す低石炭シナリオでは、電気技術が2030年までに中国の地域熱負荷の34%を供給できる可能性があり、東南アジアへの機器輸出が見込まれます。[2]プリンストン大学、「中国の都市暖房システムの多様化がカーボンロックインリスクを低減する」、research.princeton.edu 州当局は、大気質目標とピークシェービング目標を整合させるため、地域熱供給ライセンスに屋上太陽光および蓄熱インセンティブを組み合わせています。
北欧およびベネルクス諸国の都市における都市廃棄物の廃棄物エネルギー変換との統合
循環経済の政策フレームワークは、廃棄物エネルギー変換プラントを都市ネットワークのアンカー熱源として位置づけています。オーデンセ、コペンハーゲン、アムステルダムおよびルーヴェンは、廃棄物処理コストを熱収益に転換し、地域雇用を創出するとともに輸入燃料へのエクスポージャーを軽減しています。[3]アゴラ・エネルギーヴェンデ、「クリーンヒート市場の促進」、agora-energiewende.org コミュニティ所有モデルは社会的認可を確保し、公共調達規則が廃熱を再生可能エネルギー証書として事前認定することで回収期間を短縮しています。地域熱供給市場はグリーンフィールドのガスインフラと比較して予測可能なキャッシュフローと迅速な許認可取得の恩恵を受けています。現代的な排煙処理技術が排出量をEU産業排出指令の閾値以下に抑えているため、普及の可能性は高いです。
データセンター廃熱を活用した第4世代・第5世代低温ネットワーク
デジタルインフラの成長により、以前は放出されていた大量の低品位熱が生成されています。次世代ネットワークは70℃以下で稼働し、配管損失を低減するとともに25〜35℃のサーバーラック排熱を直接統合できます。ヒートポンプが給湯用に温度を引き上げます。ベルリン、ヘルシンキおよびダブリンのプロジェクトは、データセンターの冷却費用を相殺しながら地域熱供給事業者が保証されたベースロードを確保するという、データセンター所有者向けの新たな収益チャネルを示しています。世界のデータセンター電力需要が2030年までに倍増する可能性があるため、地域熱供給市場は回収可能な熱エネルギーの並行増加を取り込む態勢にあり、スマートバルブ、デジタルツインおよび成層型蓄熱タンクへの投資を促進しています。
制約の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 米国の低密度地域における高い系統接続費用(€800/kW未満) | -0.2% | 米国(主に郊外および農村部) | 短期(2年以内) |
| CHPの経済性に影響する東欧の不確実なガス価格上限制度 | -0.15% | 東欧(特にポーランド、チェコ共和国、ハンガリー) | 中期(2〜4年) |
| 低温改修を遅延させる熟練労働者不足 | -0.1% | ドイツ、英国(フランスおよびイタリアでの新興的影響を含む) | 中期(2〜4年) |
| グリーンボンドファイナンスを制限する熱需要者のロックイン認識 | -0.05% | 世界全体(新興市場で顕著な影響) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国の低密度地域における高い系統接続費用
アメリカ郊外における新規地域熱供給ラインは€800/kWを超える接続費用に直面しており、密度が低い地域でのプロジェクトの実現可能性を損なっています。断片化した州規制と連邦インセンティブの欠如が財務リスクを増幅させ、脱炭素化ポテンシャルが高いにもかかわらず普及を遅らせています。長期融資を収益保証なしに保証するバランスシート力を持つ地方公益事業者はほとんどありません。カリフォルニア州の気候触媒プログラムはデータセンターの廃熱再利用スキームのリスクを低減し始めていますが、その成果を中西部および北東部に移転するためにはより広範な政策の調和が必要です。明確な料金モデルがなければ、見込み顧客は躊躇し、キャンパスや軍事施設を超えたネットワーク構築が抑制されます。
CHPの経済性に影響する東欧の不確実なガス価格上限制度
一時的なガス価格上限は消費者を保護しますが、ポーランドおよびハンガリーの地域ネットワークを支配するCHP事業者にとって計画上の曖昧さをもたらします。不安定な上限延長のもとでは回収期間のモデル化ができないため、バイオマスや電化ボイラーへの資本集約的な改修が先送りされています。ヴァルティラの研究は、価格シグナルが柔軟な地域熱供給ディスパッチと整合した場合に2032年までにEUR 38億の潜在的節約が可能であることを示していますが、規制の明確性は依然として得られていません。予測可能な市場ベースの価格設定が回復するまで、貸し手はより高いリスクプレミアムを要求し、近代化が遅れ、地域における地域熱供給市場の移行ペースが鈍化するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラント種別:
廃熱回収が経済性を再形成廃熱回収ステーションは2026〜2031年にかけて4.57%のCAGRで拡大すると予測されており、地域熱供給市場全体を大幅に上回っています。プロジェクトの経済性は一次燃料コストの回避と脱炭素化属性を収益化する新たな企業電力購入契約モデルによって恩恵を受けています。これに対し、CHPは2025年の地域熱供給市場シェアの61.35%を維持し、ベースロード供給および系統バランシングサービスにおける地域熱供給市場規模を支えています。資産事業者は現在、蓄熱とCHPを組み合わせて稼働時間をピーク価格時間帯にシフトさせ、余剰再生可能電力の受け入れを可能にしています。熱供給専用ボイラーハウスは、完全なCHPサイクルが非経済的な小規模ネットワークやピークシェービング向けにニッチな価値を持っています。
地域熱供給市場では、モジュール式ヒートポンプクラスターおよびデータセンター連携への関心が高まっており、配送温度が低下し、柔軟なマルチベクター構成が可能になっています。産業サイトは同時プロセス冷却と蒸気生成のためにこれらのシステムを高く評価し、自治体は供給の多様化によって強靭性を得ています。標準化されたスキッド設計は建設サイクルを短縮し、インフラファンドに魅力的な建設・所有・運営・譲渡契約を解放します。予測期間中、成層型バッファータンクの統合が日内負荷変動を平滑化し、運営費用を削減するとともに高い変動型再生可能エネルギー導入を可能にすることが期待されています。
注記: 全個別セグメントのシェアはレポート購入後に閲覧可能


熱源別:
再生可能エネルギーが脱炭素化を主導再生可能エネルギーは地域熱供給市場の最も急成長するコンポーネントとなり、5.42%のCAGRを達成し、地熱ダブレット、農業系バイオマスボイラーおよび太陽熱フィールドを既存グリッドに追加すると予測されています。欧州の都市は地熱掘削リスクを国家保証ファンドにバンドルし、資金調達コストを削減してプロジェクト承認を加速しています。太陽熱の成長は2023年だけで28の大規模フィールドが稼働し、地域熱供給市場規模のクリーン熱に139MWthが追加されたことで促進されています。天然ガスは2025年の地域熱供給市場規模の44.10%を依然として占めていますが、炭素価格の上昇とメタン漏洩問題に直面しています。
産業廃熱は、より深い再生可能エネルギー統合が実現するまでのブリッジリソースとして浮上しています。経済性はパイプラインの距離と温度リフトに依存しますが、上昇する炭素価格が回収期間を改善しています。小型モジュール炉を活用した核熱はプロセス蒸気用途に関して政策立案者の関心を集めていますが、立地承認に依然として依存しています。全体として、熱源の多様化は地政学的エクスポージャーを低下させ、地域熱供給産業への資本フローをますます形成するEUタクソノミー規則と整合しています。
用途別:
産業セクターがイノベーションを牽引産業需要は最も急成長する用途となり、2.52%のCAGRが予測されており、財に埋め込まれた排出量に対する炭素国境調整メカニズムの圧力の高まりによって促進されています。化学、パルプ・製紙および食品加工サイトは、燃料費を最大70%削減し近隣コミュニティに回収熱を供給する大容量ヒートポンプを導入しています。地区規模の水素電解槽も廃熱の利用可能性を高めています。ただし、住宅顧客は依然として屋台骨であり、2025年の地域熱供給市場シェアの53.60%を占め、債務返済契約を支える安定した年間ベースロードを提供しています。
商業および公共建物は、需要曲線の平坦化に貢献する混合負荷プロファイルをもたらします。自治体は現在、建物改修助成金とネットワーク拡張を統合し、接続密度の向上によって財務的実行可能性を高めながら体積需要を削減しています。複合用途不動産開発は、厳化する建物排出基準に対応してプロジェクトを将来対応型にするため、ゾーニング承認において低温地域熱供給への対応準備をますます規定しています。これらの用途レベルのシフトは、経済サイクルを通じた地域熱供給市場の回復力を集合的に強化しています。
注記: 全個別セグメントのシェアはレポート購入後に閲覧可能
温度帯別:
低温ネットワークが新たな熱源を解放70℃以下で稼働する低温グリッドは、データセンターの25〜35℃のサーバーラック排熱など以前は使用不可能だった熱を吸収できるため、地域熱供給市場において最もダイナミックな技術層として台頭しています。第4世代・第5世代スキームは配送損失を削減し、ポンプエネルギーを低減し、高圧コンポーネントが不要な需要家側設備の設置を簡素化します。自治体は、これらのネットワークをオフピーク時に捕捉した熱を朝夕の需要ウィンドウにシフトする大型水槽またはピット蓄熱ユニットと組み合わせることに付加価値を見出しており、余分な燃料を消費せずに資産利用率を向上させています。低流量温度は既存パイプ内の腐食速度も低減し、資産寿命を延長してメンテナンス予算を削減します。
ベルリンの「ダス・ノイエ・ガルテンフェルト」プロジェクトの成功は、低温回収ラインが1万人の居住者に最大8MWの再利用熱を供給する際に、データセンター事業者と公益事業者が投資と収益をどのように共有するかを示しています。北欧の都市は同様の経路を歩んでいます。1MW超の電気負荷を持つ施設に廃熱再利用の実現可能性を実証することを義務付ける規制に促され、コンプライアンスコストを予測可能な収入源に転換しています。設備サプライヤーは現在、0.5〜5MWサイズで路上設置可能なモジュール式ヒートポンプスキッドを提供しており、展開タイムラインを加速してファイナンスを容易にしています。より多くの法域が新築建物のボイラー温度を上限規制するにつれ、デベロッパーは低温グリッドへの接続準備を将来対応型の設備として位置づけ、物件価値を高めると見なしています。これらの要因が集合的に、地域熱供給市場における次の10年間の成長の礎として低温ネットワークを位置づけています。
地域分析
北米地域熱供給市場
北米の地域熱供給市場は、キャンパス型蒸気ネットワークから、産業施設やデータセンターの廃熱を回収する混合温度システムへと転換しつつある。ワシントン州ベリンガム・ウォーターフロント再開発プロジェクトなどは、従来型ガスボイラーと比較して4倍の効率を誇る熱ネットワークを実証している。しかし同地域では、系統接続費用の高さが郊外への普及を妨げており、より広範な潜在力を引き出すためには、統一されたインセンティブと料金制度の改革が必要であることを示している。データセンターの廃熱回収を州の財政支援の対象として認定するカリフォルニア州の新法は、新たな成長回廊を切り開く先進的な策の好例である。
欧州地域熱供給市場
欧州は、広範な既存配管インフラと野心的な脱炭素化義務を背景に、地域熱供給市場において最大のシェアを維持し続けている。デンマークはベストプラクティスを示しており、同国のデータセンターの63%が余剰熱の引き取り契約を計画している。ドイツは2030年までに熱供給網における再生可能エネルギーおよびリサイクル熱の比率を50%とすることを目標に掲げており、バイオマスガス化装置、地熱、大規模太陽熱パークへの需要を喚起している。デンマークにおける自治体所有、オランダにおける民間所有といった所有形態の多様性は、異質な投資モデルをもたらしているが、全体として技術的リーダーシップと輸出競争力を維持している。
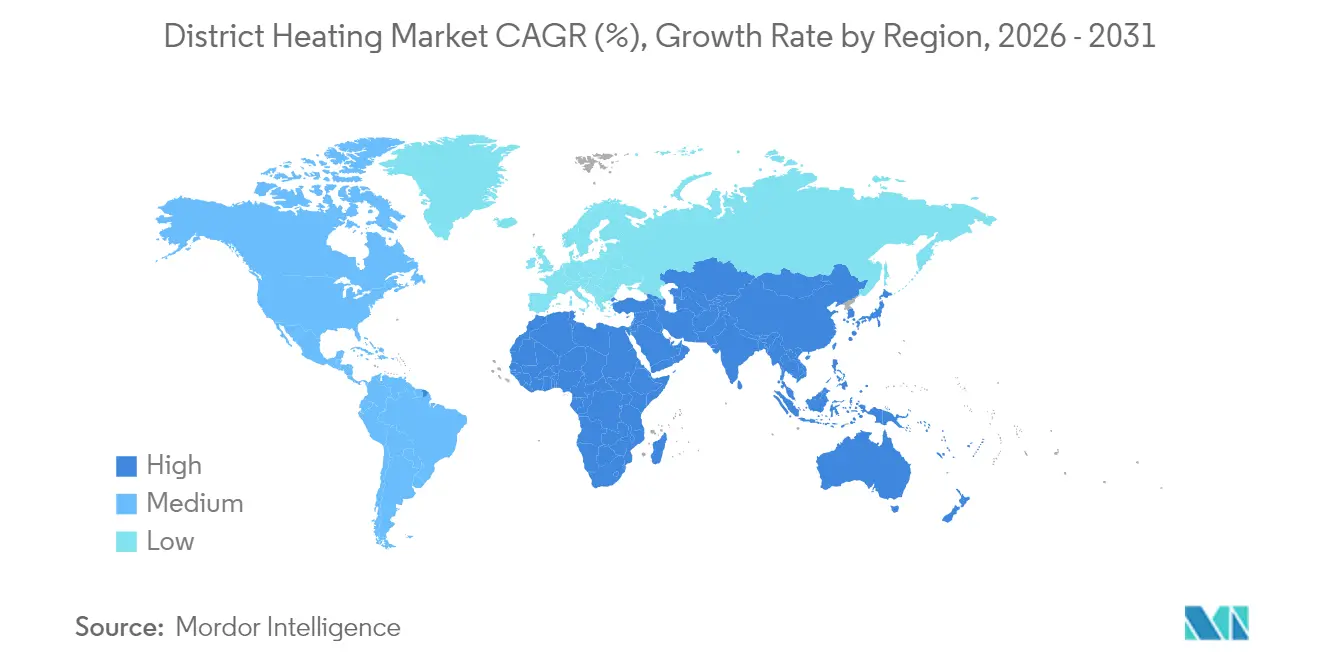
アジア太平洋・欧州・オセアニア地域熱供給市場
中国を中心とするアジア太平洋地域は、地域熱供給市場において最も高い量的成長見通しを提供している。市場志向型改革により、中国の熱供給事業者の全要素生産性は2003年以降最大7.4%向上しており、よりクリーンな燃料への転換に向けた基盤が整いつつあ。日本と韓国は高い負荷率を活かした高密度都市ネットワークを推進し、トルコとニュージーランドは深部地熱供給のパイロット事業を展開している。地域の政策は現在、大気質目標と再生可能エネルギーの普及を連動させており、ネットワークの拡張と近代化を加速する統合的な計画立案を促進している。

規制環境
排出強度、システム効率、および都市の熱インフラ計画をめぐる政策は厳格化が進んでおり、欧州がその流れを主導している。EUエネルギー効率指令(EU 2023/1791)の下、2025年1月1日以降、加盟国は5MWを超える暖房・冷房システムに対し、効率的地域暖房冷房(EDHC)としての要件を満たすか、転換計画を策定することを義務付けなければならない。これにより、事業者の焦点は段階的な改修から、文書化された脱炭素化ロードマップへとシフトしている。
同時に、EUは化石燃料設備に対する支援経路の締め付けも進めている。指令(EU)2024/1275は、2025年1月1日以降、加盟国が建物向けのスタンドアロン型化石燃料ボイラーに対して財政的インセンティブを付与することを禁止している(限定的なハイブリッド例外を除く)。2026年1月1日以降、EDHCシステムには、供給する熱・冷熱1kWhあたり150gのGHG排出という閾値が課され、これにより低温ネットワーク、廃熱回収、電化熱生産への投資が一層促進される。英国では、エネルギー安全保障・ネットゼロ省が熱ネットワークゾーニングの実施方針を示しており、2026年末までに熱ネットワークゾーニング機関を設立する計画を含む。Ofgemは二次法制を通じて権利・権限体制を管理し、熱ネットワークを公益事業型の規制と標準化された整備義務へと近づけている。
バリューチェーン分析
地域暖房のバリューチェーンは、熱生産(コージェネレーション、ボイラー、大型ヒートポンプ、廃棄物発電、廃熱回収)から、配送インフラ(予め断熱処理された配管、ポンプ場、蓄熱設備、変電所)、そして末端接続層(熱交換器、メーター、バルブ、建物エネルギー管理)に至る。市営公益事業者や民間事業者は通常、ネットワークの所有権や顧客契約を担い、EPC請負業者や専門エンジニアリングコンサルタントが、ネットワーク拡張、蒸気から低温温水への転換、産業廃熱やデータセンター廃熱といった新たな熱源の統合を設計・実施する。
デジタル・自動化サプライヤーは機械設備ベンダーと並んで台頭しており、IoTテレメトリー、分散制御システム、複数熱源のディスパッチを管理し稼働温度を低く保つための最適化ソフトウェアを提供している。例えば、TIM EnterpriseとGETECは、イタリアのロッツァーノでプロジェクトを稼働させ、データセンターの残留熱を回収して5,000世帯以上への地域暖房供給に利用しており、利用可能な熱入力源の幅を広げている。運用面では、Valmetがヘルシンキにおけるヘルシン社(Helen Ltd)のパトラ空気-水熱源ヒートポンプ施設向けに自動化システムの納入を発表しており、DCSや高度な制御が、ヒートポンプ、電気ボイラー、変動する廃熱ストリームをネットワークに追加する中で、大規模電化資産の統合と水力学的安定性の維持にとって重要になっていることを浮き彫りにしている。
競争環境
地域熱供給市場は、長期のキャッシュフローを育成する自治体公益事業者、多国籍エネルギー大手およびインフラファンドの均衡のとれた混合で特徴付けられます。デンマークの公営事業者はコミュニティ配当と長期的な料金安定性を重視し、オランダの民間事業者は運営の卓越性と技術を活用した最適化に注力しています。市場統合は長期インフレ連動収益へのインフラファンドの食欲によって推進されており、北欧および英国での最近の買収は熱ネットワークリターンへの機関投資家の信頼の高まりを示しています。
戦略的アライアンスが多くの主要プロジェクトを支えています。Vattenfall ABは4カ国で5,600kmのパイプと9.9GWの容量を管理し、都市パートナーシップを活用して石炭を廃止しバイオマスおよび廃熱源を採用しています。データセンター事業者はサーバーラック排熱を収益化するため公益事業者と合弁企業を設立し、これらの協業が新たな経常収益をもたらし冷却コストを削減しています。技術サプライヤーはデジタルツイン、高度なプレート式熱交換器およびピット蓄熱システムを専門とし、ニッチなリーダーシップを確立して新興市場にノウハウを輸出しています。
競争上の差別化は、コモディティな熱販売だけでなく、システム制御ソフトウェアと柔軟なファイナンスパッケージにますます依存するようになっています。ターンキー廃熱統合、料金設計アドバイザリーおよびパフォーマンス契約構造を提供する事業者はプレミアムマージンを確保しています。地域熱供給産業はしたがって、ハードウェア、ソフトウェアおよびファイナンスが絡み合うプラットフォームプレーへと移行しており、純粋に燃料ベースの競合他社に対する参入障壁を高め、イノベーションとパートナーシップの俊敏性を持つ事業者に報酬を与えています。
地域熱供給産業のリーダー企業
Vattenfall AB
ENGIE SA
Fortum Oyj
Ørsted A/S
Danfoss A/S
- *免責事項:主要選手の並び順不同
地域熱供給市場
- Vattenfall AB
- ENGIE SA
- Fortum Oyj
- Ørsted A/S
- Danfoss A/S
- Veolia Environnement SA
- Statkraft AS
- NRG Energy Inc.
- Keppel Corporation Ltd.
- SP Group
- Korean District Heating Corp.
- Copenhagen Energy
- Logstor A/S
- Vital Energi Ltd.
- Alfa Laval AB
- Ramboll Group A/S
- Shinryo Corporation
- FVB Energy Inc.
- FortisBC Energy Inc.
- Kelag Waerme GmbH
- Empower Energy Solutions (Dubai)
- Helen Oy

市場機会と将来展望
主要な機会の一つは、旧来の燃料集約型システムを、排水熱、廃棄物発電の出力、データセンター廃熱を吸収できる低温・複数熱源型ネットワークへと転換し、同時に配送損失を削減することである。これは2026年のプロジェクト活動にも反映されている。Enercity AGは、ハノーバーにおいて2,250万ユーロの連邦補助金に支えられた30MWの排水利用ヒートポンプの建設を開始し、その後、同市において50MWのパワー・トゥ・ヒート施設を発表した。これらの取り組みは合わせて、地域暖房ポートフォリオにおける電化熱およびグリッド柔軟性サービスの妥当性を裏付けている。
ネットワークのデジタル化と高度な制御もまた、投資対象となり得る未開拓領域であり、特に複数の熱源や温度体系を調整する大規模システムにおいて顕著である。ヴェオリア・ワルシャワは2026年4月、Gradyentと提携し、地域暖房システム全体にわたるエンドツーエンドのデジタルツインを導入し、大規模な温度・圧力最適化と複数熱源の調整を支援している。並行して、長期的な配管プログラムやゾーニングに連動した整備事業は、予め断熱処理された配管、土木工事、顧客接続機器への需要を安定的に維持している。デンマークでは、NCCがヴェルメプラン2030(Värmeplan 2030)プログラムの下、ヘルレウにおいて1,700世帯分の配送配管46kmを対象とする契約を締結した例が見られる。公共部門の近代化プログラムも同様に、低温転換や冷水統合の対象基盤を拡大しており、カナダ政府がオタワとガティノーにおいて、近代化された低温温水・電気式チラー構成を用いた200MWの暖房容量と150MWの冷房容量を備える首都圏地域エネルギーシステムを立ち上げた事例がこれを示している。
Recent Industry Developments in 地域熱供給市場
- 2026年5月:フォルツム(Fortum)は、フィンランドのコラバッケンおよびヘポコルピにおいて大規模ヒートポンプ施設での熱生産を開始し、マイクロソフトのデータセンターから廃熱を回収している。この動きは、データセンターの成長を直接的に地域暖房供給と結び付け、燃料価格の高いボラティリティが続く期間における燃焼由来の熱への依存を低減させる。
- 2026年4月:パリ市は、ダルキア(Dalkia)、エファージュ(Eiffage)、RATPが関与する新設のSEMOPを通じて、パリの地域暖房ネットワークに関する25年間のコンセッションを付与した。この契約は34億ユーロの投資プログラムに支えられている。この規模の長期コンセッションは、密集した欧州都市におけるネットワークの脱炭素化や配管近代化に向けた官民ガバナンスモデルの役割を強化するものである。
- 2025年5月:パートナーズ・グループ(Partners Group)が北欧の地域暖房プラットフォームを買収し、熱ネットワークへのインフラファンドの継続的な参画を浮き彫りにした。この取引は統合の動きを後押しし、再生可能エネルギーおよび廃熱統合に関連する大規模な改修プログラムに対して追加のバランスシート余力をもたらす。


地域熱供給市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおいて、地域暖房市場とは、集中プラントで利用可能な熱を生産し、それを配管ネットワークを通じて複数の建物に空調・給湯用として供給する商業活動を対象とする。
対象範囲の除外事項:共有ネットワークに供給しない現地建物ボイラーは除外する。また、冷房が熱ネットワークの一部として販売されていない独立型の地域冷房システムも除外する。
セグメンテーション概要
- プラント種別
- ボイラー
- コージェネレーション(CHP)
- 熱供給専用ボイラー
- 廃熱回収プラント
- 熱源別
- 石炭
- 天然ガス
- 再生可能エネルギー
- バイオマス
- 地熱
- 太陽熱
- 産業廃熱
- 石油および石油製品
- 核熱(小型モジュール炉ベース)
- 配送温度帯別
- 高温(100℃超)
- 中温(80〜100℃)
- 低温(80℃未満、第4世代・第5世代)
- ネットワーク種別
- 閉ループ
- 開ループ
- プラント容量別
- 50MWth以下
- 51〜200MWth
- 201〜500MWth
- 500MWth以上
- 所有モデル別
- 公共公益事業者
- 民間公益事業者
- 官民パートナーシップ
- 用途別
- 住宅
- 商業
- 産業
- 公共・機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- スウェーデン
- デンマーク
- フィンランド
- 英国
- フランス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、公的なエネルギー・熱統計を用いて地域暖房の需要と供給をマッピングし、その後、これらのフローを主要地域におけるネットワークの構築・運用方法と整合させる。一般的な情報源には、国際エネルギー機関(IEA)、各国のエネルギー省庁および統計機関、熱・エネルギー収支に関するEurostat、主要機器の貿易フローに関する国連コムトレード・データベースなどが含まれる。
システム面では、地域暖房協会の刊行物や規制当局の発表(ネットワーク拡張計画や脱炭素化ロードマップなど)、さらに熱損失、低温ネットワーク、廃熱統合に関する査読済み研究も参照する。企業の年次報告書、投資家向け資料、プロジェクト発表は、観測期間中の容量増強や熱源シフトを確認するために用いられる。必要に応じて、有料の企業財務データおよびインテリジェンス購読サービス、輸出入出荷単位のデータベース、特許データベースも参照し、所有構造、機器の動向、商業化のペースを明確化する。ここに記載した情報源は例示に過ぎず、データ収集、検証、調査の明確化のために追加の公開情報源も使用されている。
一次インタビューおよび調査
次に、公益事業者、市営ネットワーク運営者、エンジニアリング・建設関係者、大口熱需要家と対話し、ネットワーク整備の時期や現実的な稼働水準を確認する。このようなグローバル市場においては、APAC、EMEA、南北アメリカにわたって回答をバランスよく収集し、料金、燃料転換、改修ペースに関する地域レベルの前提を、合計値を確定する前に検証できるようにした。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):12% | APAC:38% |
| 中堅層:53% | 機能・部門リーダー:41% | EMEA:37% |
| 中小プレイヤー:20% | マネージャー:47% | 南北アメリカ:25% |
市場規模算定と予測
トップダウン型モデルは、エネルギー収支上の熱消費量から地域暖房需要を再構築し、それを地域暖房の普及率、ネットワークのカバレッジ、標準的な供給熱価格でフィルタリングして市場価値に換算することで構築される。合計値を現実に即したものとするため、選択的なボトムアップ検証によりこれを裏付ける。これには、サンプリングしたネットワーク運営者の収益、コージェネレーションおよび熱専用ボイラーの設置容量範囲、代表的なシステムに対する単純な数量×平均料金計算が含まれる。
モデルに影響を与える主要な入力要素には、接続建物のストック、供給熱量(GJまたはMWh)、料金水準および指数化ルール、ガス・バイオマス・廃熱への燃料構成シフト、平均ネットワーク熱損失、低温ネットワークおよびヒートポンプの普及ペースが含まれる。国別データ系列が欠落している場合は、地域の類似事例と透明性のある代替ロジックを用いてギャップを埋め、その後インタビューによる検証を行い、非現実的な急変動を避ける。
予測に際しては、シナリオ分析を実施した上で、政策支援、改修スケジュール、燃料価格転嫁行動に関する専門家との議論を経て、最も可能性の高い経路に絞り込む。見通しは、予測された供給熱量に対して想定される料金推移および稼働率の変化を適用することで、年間市場価値へと変換される。
データ検証および更新サイクル
各段階は、公表された熱ネットワーク量、発表されたプラント増設、観測された料金動向などの独立したシグナルと照合され、外れ値を早期に特定できるようにしている。ある国の結果が、その接続負荷や燃料構成の推移と整合しないように見える場合は、前提条件を再確認し、必要に応じて関係者に再度連絡を取り、何が変化したのかを確認する。
最終承認の前に、モデルと主要な前提条件は複数回のアナリストレビューを経て、地域間の分散チェックが行われ、合計値が根底にある要因と整合するようにしている。レポートは毎年更新され、政策変更、大規模なネットワーク拡張の承認、燃料供給の混乱など重要な出来事が発生した場合には、随時更新が行われる。納品直前には、最新の見解をクライアントに提供できるよう、最終的なアナリストレビューが実施される。
Mordor Intelligenceの地域暖房市場規模と他の公表推計値との比較
地域暖房に関する公表された市場規模は、対象範囲が一致していないため、しばしば整合しない。また、異なる価格基準や更新時期がさらなるばらつきを生む要因となる。当社の検証によると、最大の差異は通常、数値が熱ネットワーク収益のみを計上しているか、より広範な地域エネルギー関連項目を含んでいるかによって生じる。
一部の外部推計は、地域暖房を隣接する地域エネルギーサービスや、より広範なネットワーク関連支出とまとめて計上しているように見受けられ、供給熱量が同程度であっても数値を押し上げる可能性がある。Mordor Intelligenceにおいては、対象範囲を供給熱市場としての地域暖房に限定し、地域ごとの熱量、ネットワークの到達範囲、現実的な料金に基づく検証を行うことで、米ドル建ての合計値が観測可能な需要シグナルと整合するようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法における課題 |
|---|---|---|
| Mordor Intelligence | USD 54.25 B (2026) | |
| 総合コンサルティング会社A | USD 174.45 B (2025) | 熱供給に加えて、より広範な地域エネルギーシステム支出や関連サービスを反映し得る、はるかに広い価値プールを用いており、また参照年も異なるため、これらが相まって報告される合計値を押し上げている。 |
| 業界出版社B | USD 179.77 B (2026) | しばしば、より大規模な地域エネルギー型市場として報告される傾向があり、熱ネットワーク収益と隣接インフラや設備価値との区分が不透明であるため、中核的な熱市場が同程度であっても数値が押し上げられる可能性がある。 |
この表は、差異の大部分が成長期待だけでなく、対象範囲や何を収益化対象としているかによって説明されることを示している。市場規模算定を、再検証可能な供給熱量、ネットワークのカバレッジ、料金ロジックに紐付けることで、この推計値は前提条件が更新された際にも追跡可能かつ再現しやすいものとなっている。


レポートで回答される主要な質問
地域熱供給市場の現在の規模は?
地域熱供給市場規模は2026年にUSD 542.5億であり、2031年までにUSD 583.5億に達すると予測されています。
最大シェアを持つプラント種別は?
コージェネレーションプラントが2025年の地域熱供給市場シェアの61.35%を獲得しました。
地理的に最も急成長が期待される地域は?
アジア太平洋地域(中国主導)は、都市部の需要とクリーンヒーティング義務がネットワーク構築を加速させる中、最も高い成長率を記録すると予測されています。
データセンターは地域熱供給市場にどのような影響を与えていますか?
データセンターの廃熱回収が次世代低温ネットワークを拡大させており、事業者の冷却コストを削減するとともに周辺コミュニティにクリーンな熱を供給しています。
最も急成長している熱源セグメントは?
バイオマス、地熱、太陽熱を含む再生可能エネルギーは5.42%のCAGRで成長すると予測されており、2031年まで他のすべての熱源を上回るペースで拡大しています。
北米における地域熱供給の拡大を制限する要因は何ですか?
低密度地域における€800/kWを超える高い系統接続費用と断片化した州規制が、大規模展開への主要な障壁であり続けています。
最終更新日:



