
ジメチルホルムアミド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
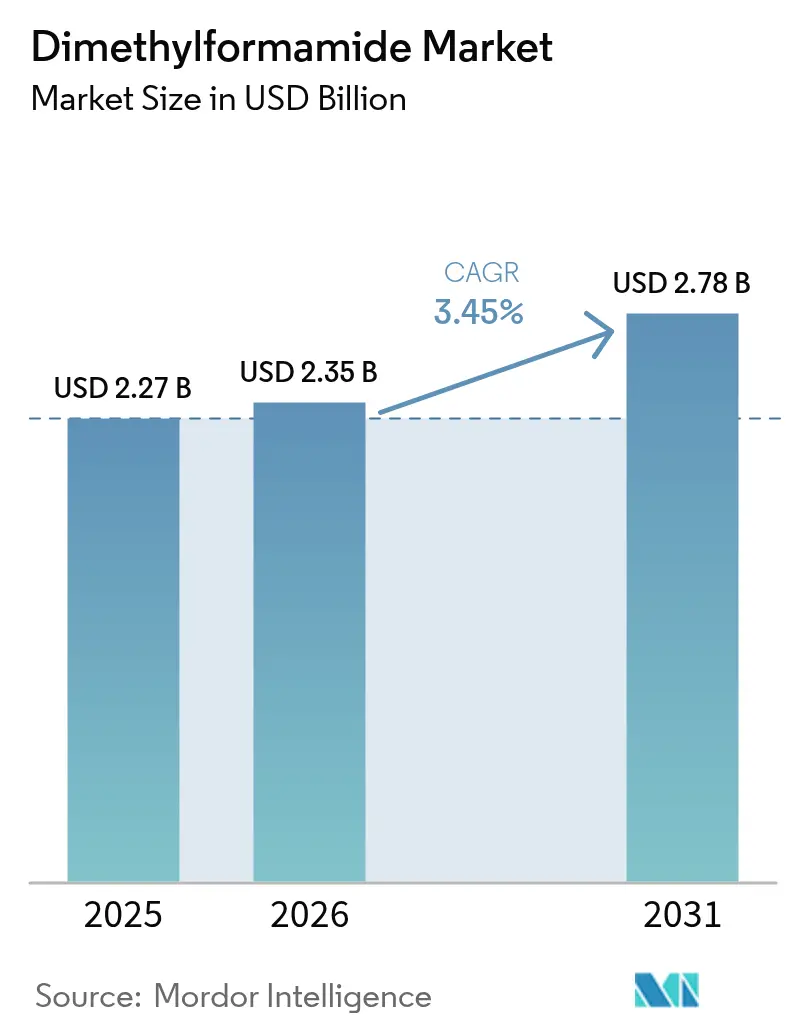
| 市場規模 (2026) | 2.35 十億米ドル |
| 市場規模 (2031) | 2.78 十億米ドル |
| 成長率 (2026 - 2031) | 3.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
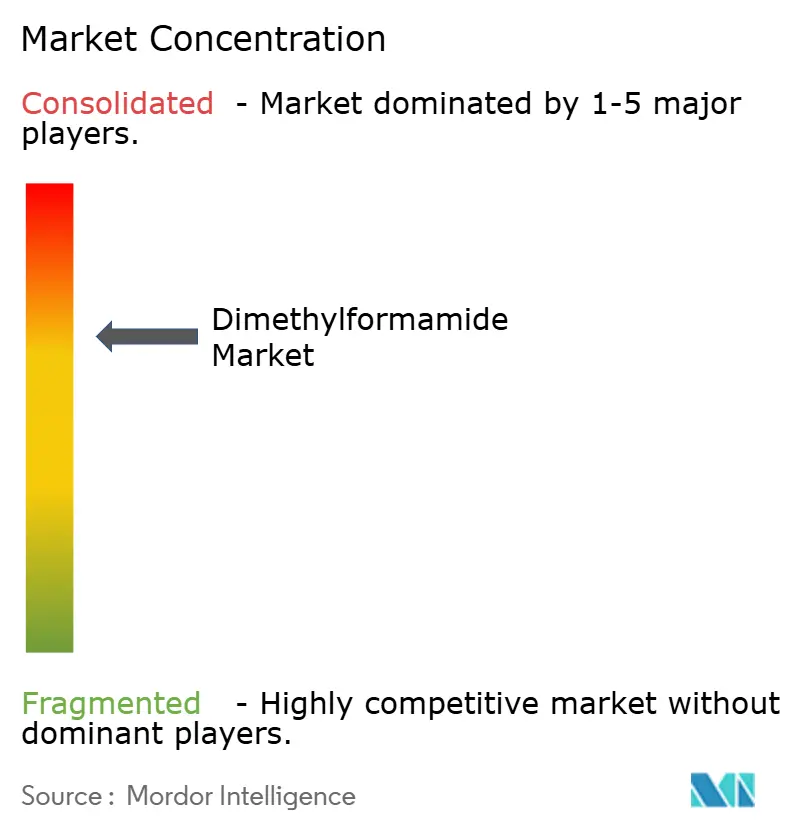
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジメチルホルムアミド市場分析
2026年のジメチルホルムアミド市場規模は23億5,000万USDと推定され、2025年の22億7,000万USDから成長し、2031年には27億8,000万USDに達する見込みで、2026年から2031年にかけてCAGR 3.45%で成長しています。ジメチルホルムアミド(DMF)の極性非プロトン性という性質が、効率的なポリマー溶解、ペプチド合成、および高性能バッテリー電解質の調製を可能にすることから、採用率は引き続き堅調に推移しています。アジア太平洋地域における化学基盤の拡大、とりわけインドにおけるDMF新規生産能力の増強は、北米の単一生産者構造がバイヤーに集中リスクをもたらす中、地域の供給安全保障を強化しています。フレキシブルOLEDフィルムおよびリチウムイオン電池電解質からの需要追い風も生じており、DMFの低粘度とLiイオンとの強い配位性がデバイス効率を向上させています。欧州における規制の精査は、急激な需要減少を引き起こすよりも、精製への投資や環境に優しい代替品の研究を加速させており、既存企業はスペシャリティグレードおよびバーティカルインテグレーションを通じてマージンを維持しています。
主要レポートのポイント
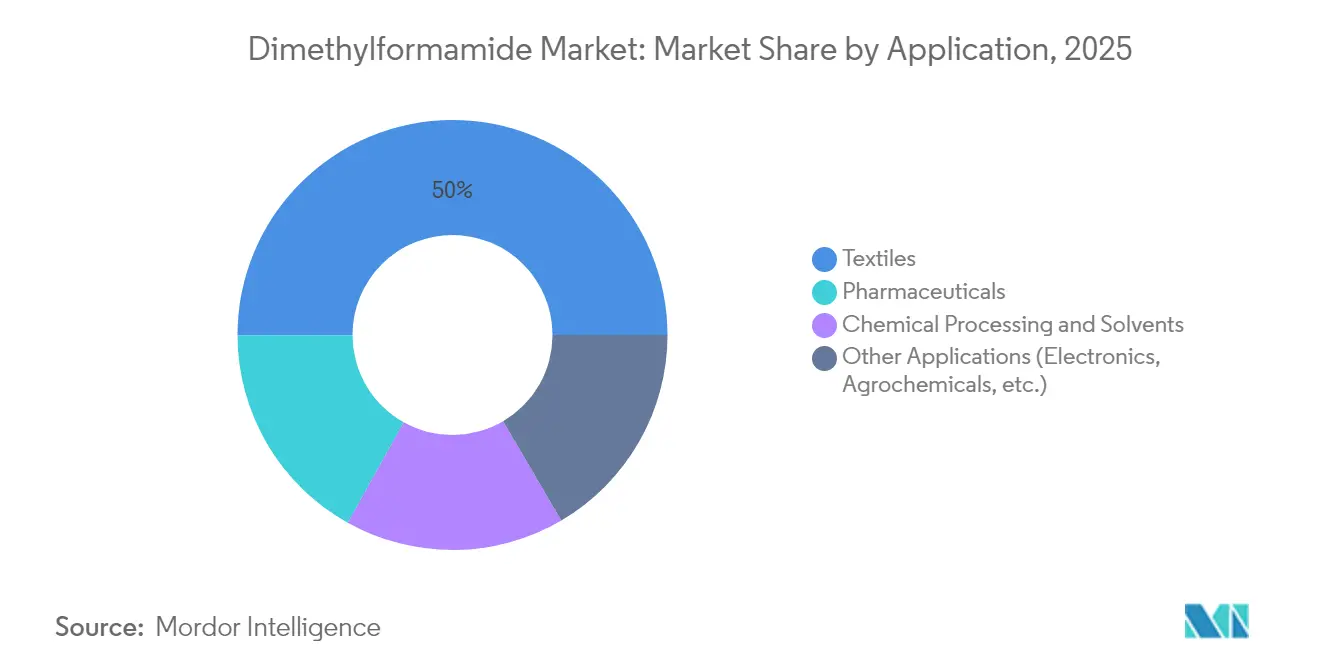
- 用途別では、繊維がジメチルホルムアミド市場シェアの50.02%を2025年に維持した一方、医薬品が2031年までに最も高い4.42%のCAGRを記録しました。
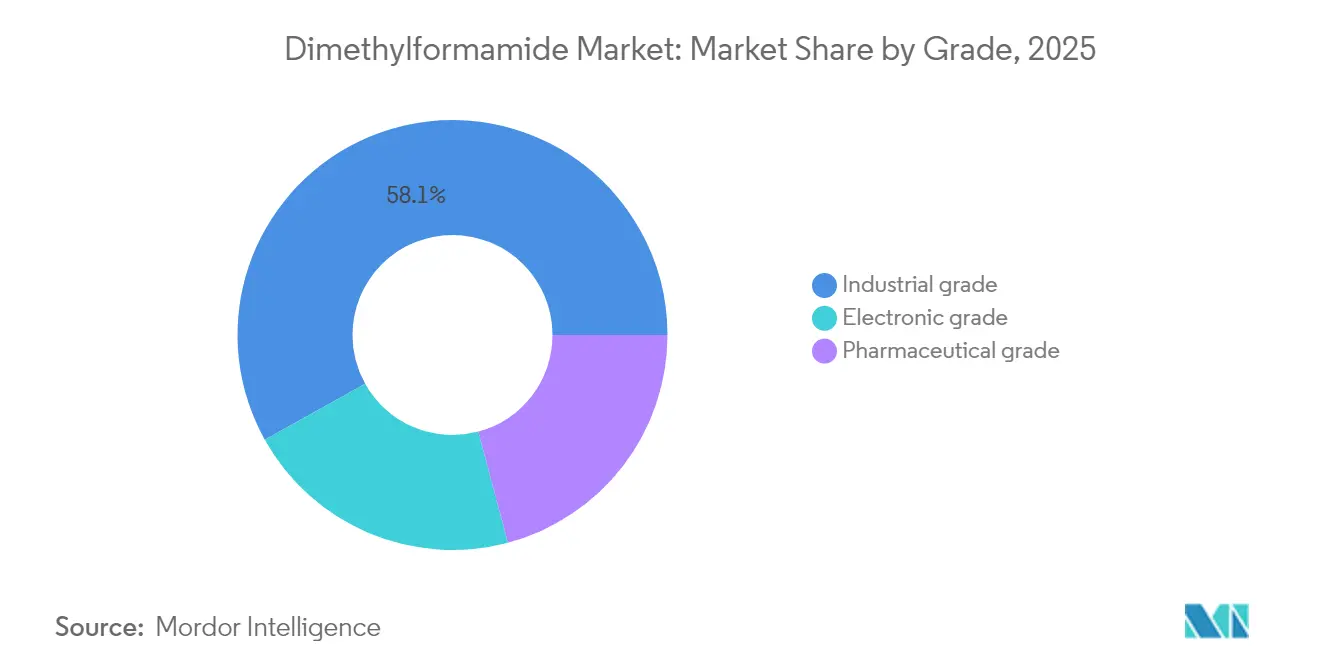
- グレード別では、工業用グレードが2025年のジメチルホルムアミド市場規模の58.10%を占め、電子用グレードは2031年までにCAGR 4.88%で成長する見込みです。
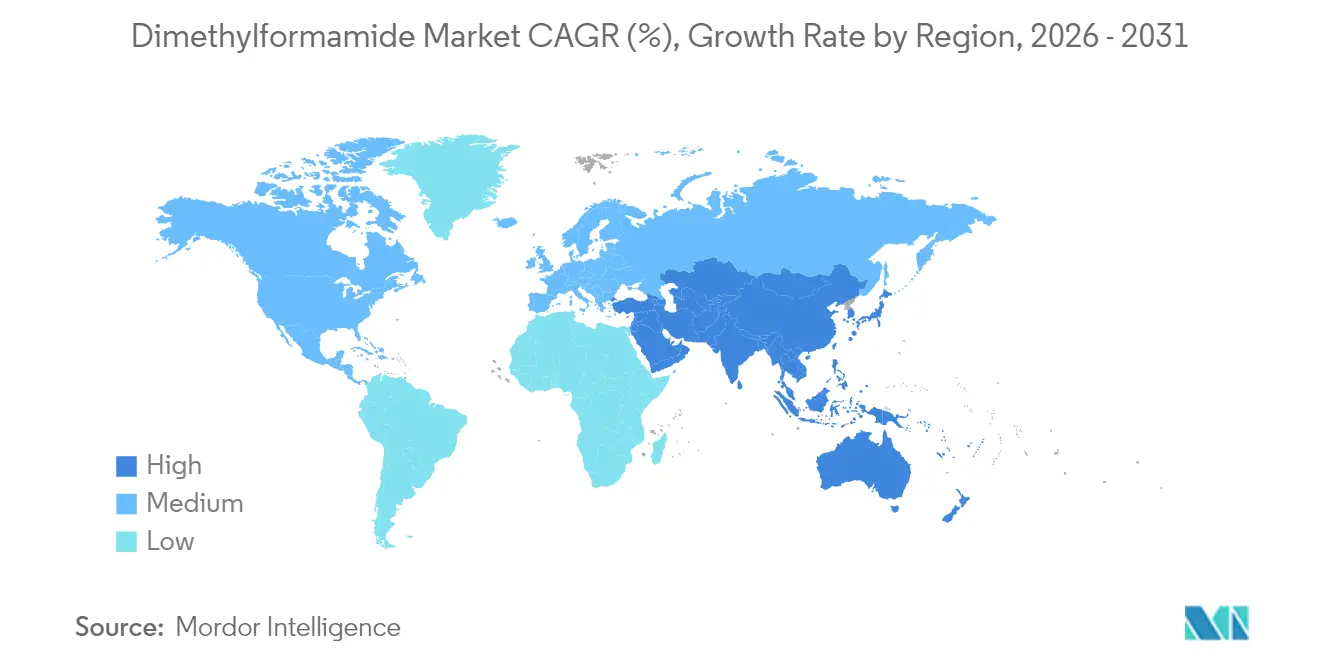
- 地域別では、アジア太平洋がジメチルホルムアミド市場の2025年における収益シェアの68.65%を占め、同地域は2031年までにCAGR 3.88%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 医薬品セクターからの需要の増加 | +1.2% | グローバル、特にインドおよび中国 | 中期(2〜4年) |
| 産業用溶剤用途の拡大 | +0.8% | アジア太平洋地域を中心に北米へも波及 | 長期(4年以上) |
| 高性能リチウムイオン電池電解質 | +0.9% | グローバル、早期の利益は中国および韓国 | 短期(2年以内) |
| フレキシブルOLEDおよび光起電力フィルムの急速な成長 | +0.7% | アジア太平洋および北米 | 中期(2〜4年) |
| ポリウレタン生産需要の増加 | +0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品セクターからの需要の増加
ペプチド合成および原薬(API)製造は、高い製品収率を支える低水分の清浄な溶剤としてDMFに依存しています。インドは国内インセンティブスキームの下でAPI生産を拡大し、ハイデラバードおよびビシャカパトナム集積地でのDMF消費量を増大させています。主要生産者は現在、超低アミン含有量を特徴とするペプチドグレードDMFを市場に投入しており、この特性は鎖伸長中の副反応を最小限に抑えます[1]Eastman Chemical Company、「ペプチドグレードDMF技術データシート」、eastman.com。多国籍の受託製造業者は、腫瘍学および糖尿病治療薬向けの安定供給を強化すべく、連続精製ユニットへの数百万ユーロ規模の投資で応じています。グリーン溶剤の試験は進行中ですが、GMP(優良製造規範)環境における規制上の承認が遅く、需要は中期を通じて堅調に推移しています。
溶剤としてのDMFの産業用途の拡大
DMFの強力な溶解力、高い引火点、および熱安定性は、ポリウレタンコーティング、合成皮革、およびアクリロニトリルポリマー紡糸に欠かせないものとなっています。リグニン誘導体を用いて調製されたバイオベースのポリウレタンは、DMF浴で処理することで引張強度が向上します。石油精製業者も、溶剤回収ユニットの高コストな再設計が必要となるため、芳香族抽出にDMFを引き続き使用しています。
DMFブレンドを使用した高性能リチウムイオン電池電解質の成長
電気化学的研究により、DMFの共溶媒化がプロピレンカーボネート電解質系における粘度を低下させ、イオン伝導率を向上させ、–20℃での安定した放電を実現することが示されています。PVDFベースのゲル電解質は、微量のDMFがポリマーの結晶性を改質すると、1,000サイクル後も容量の94%を維持します。韓国の正極材メーカーは、サイクル中のフッ化水素酸生成を防ぐため、水分含有量10 ppm未満のバッテリーグレードDMFを指定するようになり、工業用グレードに対する溶剤プレミアムが上昇しています。
DMFクリーニングバスを必要とするフレキシブルOLEDおよび光起電力フィルムの急速な拡大
ハロゲン化鉛前駆体をDMFリッチな溶剤系に溶解すると欠陥のないフィルムが生成され、ペロブスカイト太陽電池は15%を超える電力変換効率を達成します。同様に、DMFの後処理により有利な界面双極子が形成された後、高分子発光ダイオードは発光効率が2倍になります。ディスプレイファブがフォルダブル基板へと移行するにつれ、DMFの低表面張力が韓国および日本で生産された湾曲パネル全体にわたる超薄層の均一なコーティングを可能にします。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| DMFに関連する健康上の危険 | -0.8% | グローバル、特にEUおよび北米 | 短期(2年以内) |
| 代替溶剤との競合 | -0.6% | グローバル | 中期(2〜4年) |
| 高い製造コスト | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジメチルホルムアミドに関連する健康上の危険
臨床的証拠は、DMFへの慢性的な曝露と肝毒性を関連付けており、厳格な職場曝露限度値の設定を促しています。米国労働安全衛生研究所(NIOSH)は500 ppmを直ちに生命または健康に危険な濃度(IDLH)として指定しており、EUは吸入曝露を6 mg/m³に制限しています[2]米国労働安全衛生研究所(National Institute for Occupational Safety and Health)、「N,N-ジメチルホルムアミド—直ちに生命または健康に危険な(IDLH)値」、cdc.gov。繊維コーティング工場はクローズドループ型溶剤回収および蒸気のリアルタイムモニタリングを導入していますが、コンプライアンスへの投資が運営コストを引き上げ、より低毒性の代替品の評価を促進しています。
代替溶剤との競合
グリーンケミストリープログラムは、γ-バレロラクトンからジメチルスルホキシドに至る130種類を超える候補代替物質を収録しています。一部のペロブスカイト太陽電池ラインでは現在1,3-ジメチル-2-イミダゾリジノンの試験運用が行われており、ブタジエン抽出におけるプロピレンカーボネートの試験は効率面および規制基準を満たしています。採用速度はさまざまで、高純度電子材料および医薬品ユーザーは極性や沸点のわずかな違いが収率を損ないうるため代替に抵抗しますが、コスト同等性が達成されれば汎用コーティングはより早く移行します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
医薬品の台頭による繊維の優位性への影響繊維生産は2025年のジメチルホルムアミド市場シェアの50.02%を占め、DMFがアクリロニトリルポリマーを効率的に溶解するアクリル繊維湿式紡糸に集中しています。継続的な生産量にもかかわらず、ファストファッションのサステナビリティ目標および溶剤回収義務が増分成長を抑制しています。一方、医薬品は2031年までに最高の4.42% CAGRを達成し、ペプチド医薬品パイプラインおよびアジアにおけるAPI生産能力拡張に支えられています。化学処理および溶剤に紐づくジメチルホルムアミド市場規模は、ポリウレタンコーティングおよび石油芳香族分離が従来の合成皮革における緩やかな需要減少を相殺することで安定を維持しています。電池電解質ブレンドからOLEDクリーニングに至る電子材料用途は、繊維の周期的変動を緩和する多様な価値の経路をもたらします。
医薬品分野の持続的な勢いは、高齢化する世界人口と慢性疾患の増加を反映しています。欧州およびアジアの医薬品受託開発製造機関(CDMO)は、超低アミンおよび酸含有量が認証されたペプチドグレードDMFへの需要をますます高めており、高マージンの精製技術へのサプライヤーの注力を強化しています。化学中間体もまた、ホルミル化反応およびスペシャリティ農薬合成の反応媒体としてDMFに依存しており、この溶剤の主要セクターを超えた関連性を拡大しています。これらの動向が相まって、ジメチルホルムアミド市場は消費者向け繊維における規制起因の逆風と、ライフサイエンスのイノベーションからの上方要素とのバランスを保つことができます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


グレード別:
電子材料がプレミアムを求める中、産業用途が生産量を牽引工業用グレードDMFは2025年のグローバル生産量の58.10%を供給し、仕様閾値がより緩やかなコア繊維紡糸、合成皮革、およびポリウレタンコーティングを支えています。リサイクル業者が溶剤流を回収し代替ブレンドがシェアを侵食しつつも、コスト感応度が購入決定を支配するため、このセグメントは中堅生産者の基幹であり続けています。電子用グレードカテゴリーは規模は小さいものの、半導体ファブ投資の急増および電気自動車電池工場の急速な拡大により、CAGR 4.88%で成長しています。ここでは、ジメチルホルムアミド市場規模はリソグラフィおよびカソード活物質合成が要求する価格プレミアムを伴うサブppm水分含有量および金属イオン管理を中心に展開しています。
連続電気脱イオンおよび多段蒸留により、生産者はリソグラフィおよびカソード活物質合成が要求する比抵抗および不純物閾値を達成できます。最高付加価値層を占める医薬品グレードDMFは、厳格なGMPプロトコルに対応し、広範な分析文書および微量不純物証明書を必要とします。自己保有メタノールおよびギ酸資産を活用した統合生産を活用するサプライヤーは原料価格変動に対してヘッジし、このスペシャリティ分野での交渉力を強化しています。一方、工業用グレードのプレイヤーは、厳格化する排出基準に対応しつつマージンを守るため、溶剤回収ループの改善に注力しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域ジメチルホルムアミド市場
アジア太平洋地域は2025年のジメチルホルムアミド市場シェアの68.65%を占めており、中国の大規模なアクリル繊維生産能力、広範な化学コンプレックスの統合、および拡大するバッテリー材料需要が消費を牽引している。マハラシュトラ州におけるBalaji Aminesの3万トン規模のDMFユニットの新設は、人材豊富な製薬ラスターを抱えるインドが重要原材料の国産化を目指す意図を示している。韓国と日本は、OLEDファブおよび固体電池パイロットを通じてプレミアム需要を加え、電子グレードの数量を必要とすることで地域全体のASPを押し上げている。VOC排出規制の強化に向けた規制の収斂は進行中であるが、大規模な統合サイトは規模の経済を活用し、供給を妨げることなくスクラビングおよび溶剤回収システムの改修を実施している。
北米ジメチルホルムアミド市場
北米は第2位の地位を維持しているが、生産はBelle Chemicalが操業するウェストバージニア州の1施設に集中している。この集中は停止リスクをもたらしており、米国ガルフコーストにおける石油化学統合イニシアチブの拡大によってそのリスクはさらに増大している。需要面では、北東部および中西部の製薬コンプレックスが安定した消費者であり続ける一方、ミシガン州およびテネシー州で台頭するEVバッテリーサプライチェーンは電子グレード出荷の上振れ余地を提供している。
欧州ジメチルホルムアミド市場
欧州は最も厳格な職場暴露境に直面しており、REACHはDMFの吸入を6 mg/m³、経皮吸収を1.1 mg/kg/dayに制限している。ドイツの高度な化学インフラは依然として高性能ポリイミド膜にDMFを使用しているが、産学共同で資金提供されたR&Dプログラムがバイオ由来のラクトンをドロップイン代替品として試験している。地域の移行は段階的であり、既存の生産者はプロセス安全性のアップグレードに投資しながらスペシャルティ販売を維持することが可能となっている。
中東・アフリカおよび南米ジメチルホルムアミド市場
南米および中東・アフリカは、ジメチルホルムアミド市場において合わせて小さなシェアを占めている。サンパウロのブラジル石油化学ハブは穀物貯蔵施設向けポリウレタンコーティングにDMFを活用しており、サウジアラビアはビジョン2030に沿った新たな化学パークにおいてDMFを下流バリューチェーンに統合している。これらの地域では国内生産が限られているため輸入に依存せざるを得ず、通貨変動が現地着コスト競争力に影響を与える主要変数となっている。

バリューチェーン分析
DMFのバリューチェーンは、ジメチルアミン(DMA)と一酸化炭素(CO)を生産するための上流原料から始まる。これらは通常、DMAについてはメタノールおよびアンモニアのバリューチェーン、COについては合成ガス由来の経路から調達される。工業用DMFは主に、塩基触媒を用いた中程度の圧力・高温下でのDMAとCOの直接カルボニル化によって製造される。二次的な経路として、ギ酸メチルのアミノリシスが用いられる。生産者はその後、多段蒸留と不純物管理を通じて、工業用、電子用、医薬品/ペプチド用グレードへと出力を調整する。グレードが高くなるほど、水分やアミンの規格がより厳しくなり、より集中的な品質保証の文書化が求められる。
下流では、DMFはバルクおよびドラム缶で、化学品ディストリビューターおよび直接供給契約を通じて、テキスタイル湿式紡糸・合成皮革メーカー、化学プロセッサー(芳香族抽出を含む)、医薬品・電子分野の特殊用途ユーザーに流通する。アジア太平洋地域が供給基盤の中心であり、中国の生産能力は山東省、浙江省、江蘇省などの省に集中しており、貿易フローは欧州のようなREACHコンプライアンスがより厳格な輸入依存地域を支えている。よくみられる障害としては、化学施設での予告期間の短い安全・環境査察による生産中断、および2025年半ばに中国北部の港で確認された港湾混雑などの物流制約があり、これらは原料の移動と完成品DMFの出荷の両方を遅延させる可能性がある。こうした動向は、後方統合された生産者や、調達先を多様化しリサイクル・溶剤回収ループを備えた顧客に有利に働く傾向がある。
競争環境
市場は中程度に集中しており、BASF、Eastman Chemical Company、およびMitsubishi Gas Chemical Company Inc.が垂直統合資産を活用しています。BASFのフェアブント(Verbund)戦略は溶剤ラインにわたるコスト効率を確保し、Eastmanはペプチドグレードのイノベーションおよび低アミンDMFでライフサイエンス顧客を標的とし、三菱の先進電気脱イオン技術は日本および台湾の半導体メーカー向け電子用グレード供給を支えています。Luxi Chemical GroupおよびShandong Hualu-Hengshengなどの中国企業は競争力のある生産量を提供しますが、環境審査および厳格化する規制に直面しており、供給可用性に影響を与えています。業界全体では、溶剤リサイクルおよび再生可能エネルギーの活用を含むサーキュラーエコノミーの実践が採用されています。2024年から2025年にかけて、生産能力の拡大、精製技術の取得、およびグリーン溶剤の研究開発パートナーシップが成長を牽引します。規制コンプライアンスが競争を激化させ、資本投資が可能な生産者が有利になる一方、小規模プレイヤーは市場から撤退するか、規制が緩い溶剤にシフトする可能性があります。
ジメチルホルムアミド業界のリーダー企業
Shandong Hualu Hengsheng Chemical Co. Ltd
BASF
Eastman Chemical Company
Luxi Chemical Group Co., Ltd.
Mitsubishi Gas Chemical Company Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ジメチルホルムアミド市場
- Arclin
- Ashland
- Balaji Amines
- BASF
- Chemanol
- Eastman Chemical Company
- Jiangsu Saida Chemical Co., Ltd.
- Jiutian Chemical Group Ltd.
- Luxi Chemical Group Co., Ltd.
- Mitsubishi Gas Chemical Company Inc.
- Pon Pure Chemicals Group
- Shandong Hualu-Hengsheng Chemical Co., Ltd.
- Shandong Jinmei Riyue Industry Co., Ltd.
- Zhejiang Jiangshan Chemical Co., Ltd.

市場機会と将来展望
中国以外での供給の強靭性と現地化は、特に単一拠点や輸入依存の調達への買い手の依存度が高い場合における重要な空白領域である。北米では、生産能力の集中により、国内での増分生産や複数グレード対応能力の価値が高まっている。Arclinは、ウェストバージニア州ベルの施設でDMF生産を拡大する投資プログラムを発表しており、2026年末の稼働開始と生産能力の倍増を目指している。これは、地域のテキスタイル、化学加工、より高規格のユーザー向けの調達多様化を支えるものである。アジア太平洋地域では、インドでの継続的な拡張と中国における定着した消費が、安定した供給量を提供できる統合型生産者や流通業者にとっての機会を引き続き支えており、VOC管理を行うテキスタイル・コーティング顧客向けの溶剤回収ソリューションも併せて機会を提供している。
第二の機会は、電子および医薬品製造向けの高純度DMFに関するプレミアム化であり、水分および微量不純物の規格が資格認定の障壁を生み、より長期の供給契約を後押ししている。リチウムイオン電池材料(PVDF加工および電解液配合)や、フレキシブルOLEDまたは太陽光電池フィルム加工における需要は、電子グレードおよび低水分品の提供を優位にし、一方でペプチド合成やAPI製造は医薬品・ペプチドグレードの需要を持続させている。別の観点では、DMFに関するEUのREACH規制、特に2025年12月に合成繊維の乾式・湿式紡糸へ拡大された規制が、コンプライアンスサービス(暴露管理、モニタリング、文書化)や再処方作業への短期的な需要を生み出している。DMFにスチュワードシップ支援と検証済みの低排出取扱システムを組み合わせて提供できる供給業者は、研究環境での代替検討が広がる中でも、規制対象の最終用途におけるシェアを守ることができる。
Recent Industry Developments in ジメチルホルムアミド市場
- 2026年5月:Eastman Chemical Companyは、2026年5月1日付でアメリカ大陸におけるジメチルホルムアミド(DMF)の価格を引き上げた。この動きは以前の調整に続くものであり、アミン関連チェーンにおけるコスト転嫁の継続を示しており、DMFを溶剤として使用する医薬品、コーティング、電池材料分野の下流バイヤーの予算編成を一段と厳しくしている。
- 2026年4月:Eastman Chemical Companyは、2026年4月1日付でアメリカ大陸におけるDMF価格を引き上げた。この措置は継続する原料および操業コストの圧力を反映しており、高純度および工業用ユーザー向けに溶剤コストの変動を管理するための複数調達および契約構造の必要性を強めた。
- 2024年8月:Arclinは、ウェストバージニア州ベルの施設でDMF生産を拡大する計画を発表し、同プロジェクトは2026年までの操業準備完了を目標としている。集中した地域供給構造の中で国内生産能力を追加することにより、この投資は米国顧客の供給安定性を支え、差別化されたグレードで複数の最終用途に対応する柔軟性を高める。


ジメチルホルムアミド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、最終用途製造業全体において溶剤および化学中間体として販売されるジメチルホルムアミド(DMF)の価値を対象とし、DMFが外部顧客に供給される時点で計上され、米ドルで報告される。
対象範囲外:同一拠点内で生産・消費され、外部への販売を伴わない自家消費または工程内DMFは計上されない。
セグメンテーション概要
- 用途別
- 化学処理および溶剤
- 医薬品
- 繊維
- その他の用途(電子材料、農薬等)
- グレード別
- 工業用グレード
- 電子用グレード
- 医薬品グレード
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、収益規模算定に先立ち、DMF需要の発生源と供給構造がどのように形成されているかについて明確な事実基盤を構築することから始まる。主に、米国EPAの化学およびリスク関連ページ、ECHAの物質ダシエ、UN Comtradeの貿易統計、USITCの関税・輸入表、および国際エネルギー機関などの団体による公開資料といった公的な参照情報を用いて、より広範な産業活動の文脈を把握した。
また、生産能力の変化と稼働状況を示すシグナルを把握するため、年次報告書、投資家向け説明資料、信頼できる化学業界プレスに掲載されたプラント発表など、公開されている生産者の情報開示も確認した。公開情報の追跡が乏しい場合には、有料の企業財務インテリジェンスおよび出荷単位の輸出入データベースを用いて、貿易フローの方向性と価格帯を相互検証した。これらは例示であり、データ収集、検証、および調査内容の明確化の過程では、他の公開情報源も参照した。
一次インタビューおよび調査
一次調査は、各用途に実際に販売されているDMFのグレードを検証し、公開情報だけでは確認しにくい価格動向や稼働率の前提を検証するために用いられた。テキスタイル、医薬品、化学加工分野の生産者、流通業者、下流の購買者を対象に取材を行い、地域的な供給または貿易の制約を見落とさないよう、主要な消費地域間でカバレッジのバランスを維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):13% | アジア太平洋(APAC):42% |
| ミドルティア:52% | 機能/部門責任者:31% | 欧州・中東・アフリカ(EMEA):37% |
| 中小プレイヤー:17% | マネージャー:56% | 南北アメリカ:21% |
市場規模算定と予測
コアモデルでは、最終用途の活動と観測された貿易パターンからDMF需要プールを再構築するトップダウン方式を用いて市場規模を算定し、その後、地域レベルの価格を用いてその需要を収益に変換した。この構造を確立した後、抽出したサプライヤーの集計、流通業者チャネルの確認、平均販売価格×数量によるクロスチェックなど、選択的なボトムアップ的近似手法を用いて、総計に偏りが生じていないことを確認した。
これらのインプットは、合理的な労力で経時的に追跡可能であることを基準に選定された。主な例としては、主要国別のDMF輸出入量、DMF関連生産能力の稼働率シグナル、DMF価格に影響を与える主要原料の価格動向、テキスタイルおよび合成皮革分野の最終用途生産指標、ならびに溶剤消費に影響を与える医薬品・化学製造活動の動向が挙げられる。国別の分割が直接確認できない場合には、貿易代替指標とインタビューで検証された消費シェアを用いてギャップを処理し、その後、地域合計が世界全体のコントロール値と整合するように再調整した。
予測は、最も説明力のある要因に対する回帰分析による検証を伴うシナリオ分析を用いて行い、その後、前提を現実的に保つために専門家によるレビューを実施した。要因の見通しが地域ごとに異なる場合には、地域別の成長経路を適用し、それらを世界全体の結果に統合した。
データ検証と更新サイクル
算定結果は、貿易バランスの論理、既知の生産能力増強、モデル化対象年における推定価格が信頼できる範囲内にあるかといった独立したシグナルと照合された。ある地域で生産能力、輸入、または最終用途需要では説明できない急激な変化が見られた場合には、前提を見直し、一次コンタクトに再度連絡して何が変化したのかを確認した。
計算手順が国ごとに一貫していることを確認するため、複数段階の内部レビューが実施され、主要なインプットは承認前に精査される。モデルは少なくとも年1回更新され、主要プラントの停止、新規生産能力の稼働開始、溶剤使用に影響を与える政策変更などの重大な事象が発生した場合には、臨時の更新が行われる。提供前には、アナリストチームが最終確認を行い、最新の公開データが反映されていることを確認する。
他の公表推定値と比較したMordor Intelligenceのジメチルホルムアミド市場規模
公表されているDMF市場の数値がしばしば異なるのは、各調査が同一の取引時点を計上していないこと、また基準年や価格算定の考え方が異なることが理由である。一部の推定値は単一の最終用途に関する前提に強く依存しているのに対し、他は貿易・供給シグナルにより多く依拠しており、これが総額を上下させる要因となっている。
最大の差異は通常、自家消費が含まれるかどうか、DMFが加工助剤として使用される場合のグレードの扱い方、そして地域間での通貨換算やインフレ調整の適用方法から生じる。当社の場合、2026年の値は外部販売に紐づいており、生産能力および貿易チェックと整合させている。これは、一部の発行元が用いる2024年中心の収益算定が低くまたは高く出る理由を説明する一助となる、Mordor Intelligenceが適用する範囲の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.35 B (2026) | |
| グローバル調査発行元A | USD 1.48 B (2024) | 2024年を基準年とし、より急な成長プロファイルを用いており、選定された最終用途産業に依拠したより狭いDMF需要の定義を適用している可能性があり、加工用途における溶剤消費を過小評価する可能性がある。 |
| 業界調査発行元B | USD 2.45 B (2024) | より高い2024年の値を報告しており、これは内部消費のより広範な包含や、地域間で異なる価格推移手法を反映している可能性があり、量的シグナルが同様であっても収益総額を押し上げる可能性がある。 |
表中の差異は主に、基準値として選択された年、および計上された量が外部販売のみか内部使用も含むかどうか、さらに地域価格をどのように将来に転じているかに帰着する。計算を観測可能な貿易・供給シグナルに紐づけ、その上でインタビューによって暗示される需要を検証することで、前提から最終数値までの実用的な追跡経路を維持している。


レポートで回答される主な質問
ジメチルホルムアミド市場の現在の規模はいくらで、2031年までにどれほどの規模になると予想されていますか?
市場は2026年に23億5,000万USDで、2031年までに27億8,000万USDに達すると予測されています。
アジア太平洋がジメチルホルムアミド需要の最大シェアを保持しているのはなぜですか?
中国の支配的なアクリル繊維生産能力、インドの3万トン工場の新設計画、および堅調な電子機器製造が、同地域に68.65%のシェアとCAGR 3.88%の見通しをもたらしています。
最も速い成長が見込まれる用途はどれですか?
インドおよび中国におけるペプチド合成およびAPI生産能力の拡大に牽引され、医薬品がCAGR 4.42%でリードしています。
欧州および北米の市場ダイナミクスに影響を与える主要規制は何ですか?
EU REACHは職場でのDMF曝露を吸入6 mg/m³および皮膚吸収1.1 mg/kg/日に制限しており、米国NIOSHは時間加重平均(TWA)限度値を10 ppmに設定しており、クローズドループ型回収およびグリーン溶剤研究への投資を促進しています。
最終更新日:



