
ジメチルアミノプロピルアミン(DMAPA)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
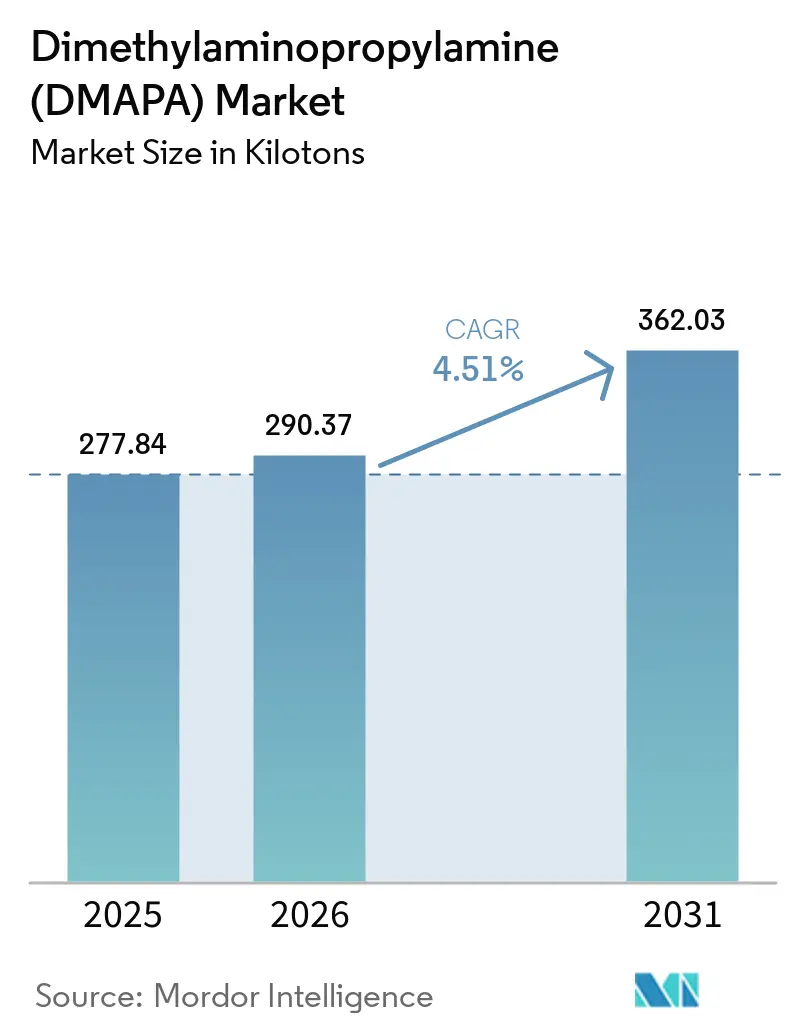
| 市場取引高 (2026) | 290.37 キロトン |
| 市場取引高 (2031) | 362.03 キロトン |
| 成長率 (2026 - 2031) | 4.51 % |
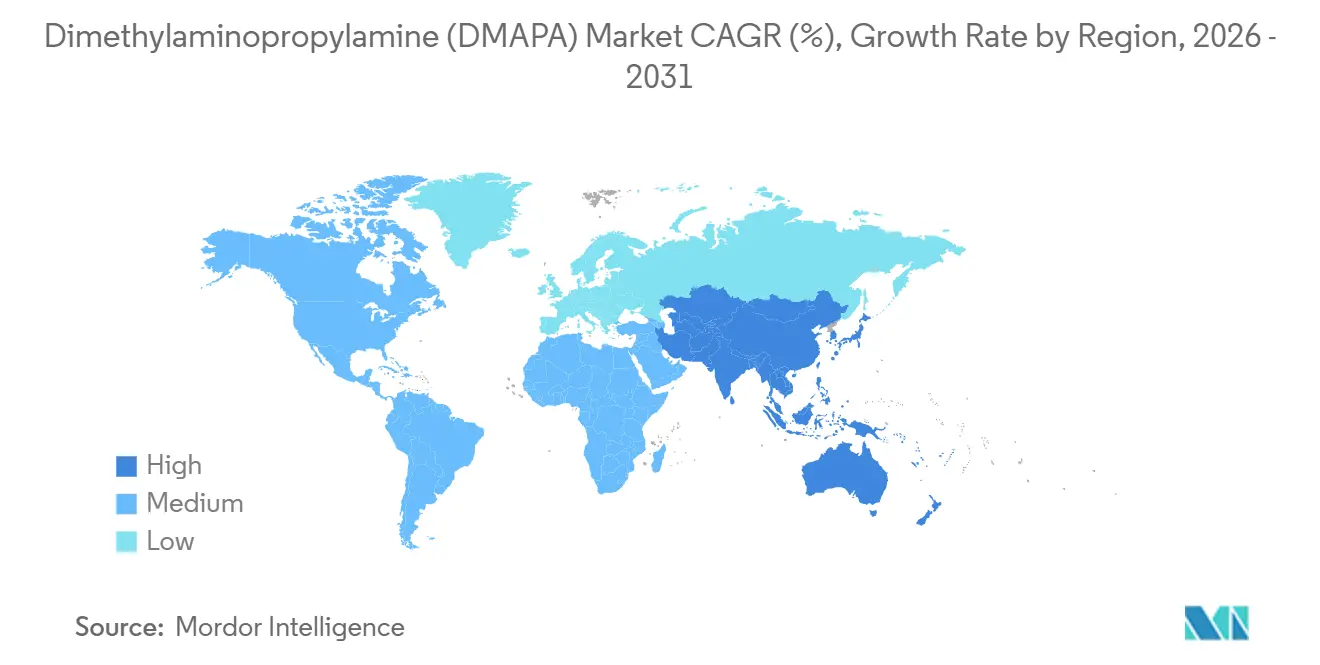
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジメチルアミノプロピルアミン(DMAPA)市場分析
ジメチルアミノプロピルアミン市場規模は2025年に277.84キロトンと評価され、2026年の290.37キロトンから2031年には362.03キロトンに達すると推定されており、予測期間(2026年〜2031年)のCAGRは4.51%です。ジメチルアミノプロピルアミン市場の短期的な見通しは、コカミドプロピルベタイン系界面活性剤、低排出ポリウレタン触媒、および水処理用凝集剤への需要増加により恩恵を受けていますが、原料価格の変動や化粧品規制の強化がマージンに課題をもたらしています。中国およびインドにおける生産能力の増強により世界全体の銘板生産量が増加する一方、南京およびジュロン島の工場における再生可能エネルギーへの移行が、カーボン意識の高い購買者に対してサプライヤーが価格を維持する助けとなっています。下流の個人ケア製剤メーカー、自動車OEM、およびエポキシコーティングメーカーは、低VOC化学品およびバイオサーキュラーグレードを確保するために、適度なコスト増加を受け入れています。地域間の価格差は依然として存在しており、アジア太平洋地域が最も低い出荷コストベースを維持している一方、欧州の購買者はEU附属書IIIのニトロサミン規制を満たす医薬品グレードまたは化粧品グレードの素材に対して15〜20%のプレミアムを支払っています。
主要レポートの要点
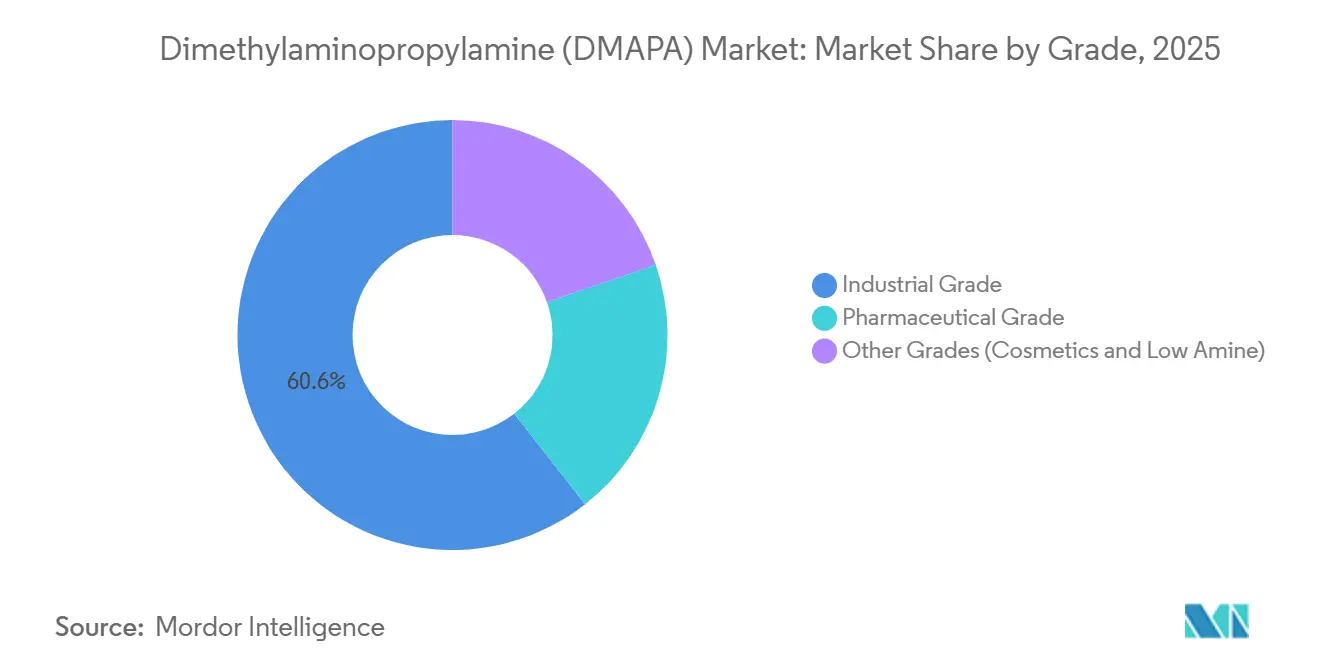
- グレード別では、工業グレードが2025年のジメチルアミノプロピルアミン市場シェアの60.58%を占め、化粧品グレードおよび低アミングレードを含むその他のグレードはCAGR 4.91%で成長すると予測されています。
- 用途別では、美容・パーソナルケア用界面活性剤が2025年に49.35%のシェアで首位を占め、当該セグメントは2031年までCAGR 4.98%で拡大する見込みです。
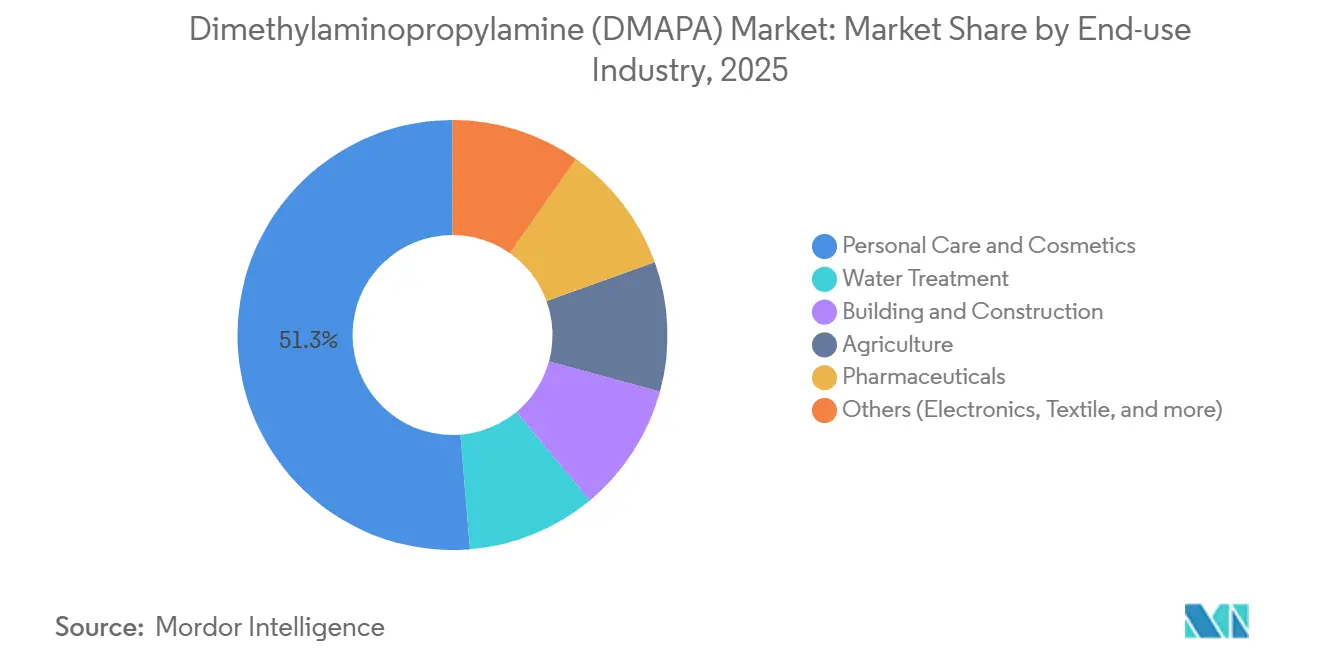
- 最終用途産業別では、パーソナルケア・化粧品が2025年に51.29%のシェアで首位を占め、当該セグメントは2031年までCAGR 5.10%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の市場シェアの42.55%を占め、CAGR 5.02%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ヘアケアおよびスキンケア製剤における穏和なCAPBベース界面活性剤への急速な移行 | +1.20% | 世界全体(北米、西欧、都市部アジア太平洋での採用が最も高い) | 中期(2〜4年) |
| コーティングおよびポリウレタンフォームにおけるホルムアルデヒドフリー・低VOC化学品への規制的推進 | +0.90% | 北米・EU(米国環境保護庁 40 CFR Part 59、EU指令2004/42/EC)、輸出志向のアジア太平洋メーカーへの波及 | 短期(2年以内) |
| バッチ式および連続式ジメチルアミノプロピルアミンプラントに向けたアジア太平洋の生産能力拡張 | +1.00% | アジア太平洋中核部(中国、インド)、輸出を通じた中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| ISCC PLUSの認証を受けた原料によるバイオサーキュラーDMAPAの台頭 | +0.60% | EUおよび北米(スコープ3炭素会計が原動力)、多国籍子会社によるアジア太平洋での早期採用 | 長期(4年以上) |
| 電気自動車用冷却剤および潤滑剤向け成長するOEM添加剤パッケージ | +0.50% | 世界全体(自動車産業拠点に集中:ドイツ、米国、中国、韓国、日本) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヘアケアおよびスキンケア製剤における穏和なCAPBベース界面活性剤への急速な移行
シャンプーおよびボディウォッシュブランドは、刺激フリーの効能表示および慢性的な皮膚暴露に関する規制ガイダンスに対応するため、ラウリル硫酸ナトリウムをコカミドプロピルベタインに置き換えています。CAPBの1トン当たり約0.35トンのDMAPAを使用するため、製剤の切り替えサイクルごとに高純度アミン原料の需要が増加します。Syensqoは2023年に張家港においてISSC PLUSの認証を取得し、スコープ3のフットプリントを最大30%削減するバイオサーキュラーなジメチルアミノプロピルアミンの供給を可能にしました。[1]。米国およびドイツのパーソナルケアサプライヤーは低アミングレードに対して複数年の購買契約を締結しており、中国の受託製造業者は地域のインディーズブランドへの供給に向けてバッチ受託加工の規模を拡大しています。ソウル、上海、ロサンゼルスの都市部消費者がプレミアム穏和クレンザーの二桁成長を牽引し、ジメチルアミノプロピルアミン市場を付加価値セグメントに定着させています。
コーティングおよびポリウレタンフォームにおけるホルムアルデヒドフリー・低VOC化学品への規制的推進
米国40 CFR Part 59規則およびEU指令2004/42/ECは装飾用塗料のVOC含有量を規制しており、製剤メーカーは溶剤系硬化剤をDMAPAを用いた水系に切り替えることを余儀なくされています。[2]。HuntsmanのJEFFCAT LE-340は自動車シート向けVDA-278排出基準を満たしており、ドイツのOEMが新型電気自動車インテリアに低排出触媒を義務付けた後に受注が急増しました。EvonikはDMAPAをAncamineラインに組み込み、ハイソリッドプライマーの乾燥時間を短縮することで、コーティングメーカーがスループットを損なうことなく規制に対応できるようにしています。この規制強化は、残留アミンを0.2%以下に保証できる連続プロセス生産者にとってコンプライアンスコストを数量面での優位性に転換します。
バッチ式および連続式プラントに向けたアジア太平洋の生産能力拡張
BASFは2025年7月に南京の生産量を倍増させ、世界の生産能力を約85,000 MT/年に引き上げ、同サイトを100%再生可能電力に切り替えました。Evonikは2024年11月に同拠点に特殊グレードラインの建設を開始し、ジメチルアミノプロピルアミン市場成長の震源地としての江蘇省の地位を強固なものにしました。インドでは、Alkyl Aminesがダヘジにおける医薬品グレードニッチ向けの4,000 MTの新規特殊グレード生産能力に最大1,800万米ドルを承認しました。連続水素化システムは残留物を低減しますが、10,000 MT当たり5,000〜8,000万米ドルのコストを要するため、大手多国籍企業に限定された採用にとどまっています。短期的な結果として、工業グレードの供給過剰と化粧品グレードの慢性的な不足が生じており、15〜20%のプレミアムが維持されています。
ISCC PLUS認証原料によるバイオサーキュラーDMAPAの台頭
ISCC PLUSリストはN,N-ジメチル-1,3-プロパンジアミンをカバーするようになり、再生可能ナフサから完成アミンまでのマスバランス追跡が可能になりました。Nouryonは2024年6月にグリーンエチレンオキシドチェーンを認証し、川下の界面活性剤メーカーに監査済みの再生可能炭素クレームを提供しました。BASFは2024年10月にインドのグリーンアンモニア100,000 t/年の調達契約を締結し、大規模な設備投資なしに欧州アミン向けの低炭素水素を確保しました。バイオサーキュラーなジメチルアミノプロピルアミンは25〜35%のプレミアムを獲得していますが、今後施行されるEU CSRD規則により製品レベルのスコープ3開示が義務化されることで、プレステージシャンプーから大量流通ヘアケアまで採用が拡大する見込みです。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| アクリロニトリルおよびジメチルアミン原料価格の変動 | -0.7% | 世界全体(垂直統合を持たない地域で最も深刻:欧州、北米の輸入依存施設) | 短期(2年以内) |
| 残留DMAPAに関する厳格なEU化粧品規制 | -0.4% | EU(輸出志向のアジア太平洋および北米のEU市場向けサプライヤーへの波及を含む) | 中期(2〜4年) |
| 防爆型連続水素化システムへの高い設備投資 | -0.3% | 世界全体(インド、東南アジアおよびラテンアメリカの中堅生産者に特に制約) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アクリロニトリルおよびジメチルアミン原料価格の変動
スポット市場のアクリロニトリルおよびジメチルアミンは2025年中に20%以上変動し、上流の内製ユニットを持たない生産者の収益を圧迫しました。HuntsmanのPerformance Products部門のEBITDAはコスト転嫁の遅れにより24%低下し、マーチャント購入地域におけるエクスポージャーを浮き彫りにしました。ルートヴィヒスハーフェンおよび南京のBASFのフェアブント(Verbund)モデルは、酸化プロピレンとアンモニアをオンサイトで統合することにより収益を保護しています。メタノールまたはプロピレンを市場価格で購入するインドおよび東南アジアの中堅企業は、原料が急騰した際に運転資金の圧迫に直面し、損失を回避するためにリアクターを停止せざるを得ない場合もあります。
残留DMAPAに関する厳格なEU化粧品規制
EU規則1223/2009の附属書IIIは二次アミンを0.5%以下、ニトロソアミンを50 µg/kg以下に規制しており、パーソナルケアバイヤーは医薬品グレード素材に向かっています。連続プラントは現在、追加精製とリアルタイム分析を実施しており、転換コストが12〜18%増加しています。アジアのバッチ生産者は、シンガポールまたはドイツの受託業者に精製工程を外注するか、精製カラムを改修しない限り、2億6,000万ユニットのEUシャンプー市場へのアクセスを失うリスクがあります。北米ブランドは、世界のSKUを統一するためにEU準拠仕様を先行採用し、コンプライアンスプレミアムを両半球に拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
プレミアムバリアントが勢いを増す工業グレードは2025年に数量の60.58%を占めて首位を維持しましたが、新しい中国のラインが水処理および農業化学品ブレンダーを標的としたことで価格割引が拡大しました。以前の調査で「その他グレード」として分類されていた医薬品グレードおよび化粧品グレードは、EU附属書IIIおよびGMP(医薬品製造管理および品質管理基準)規則の強化に伴い、CAGR 4.91%で拡大しています。BASFの南京アップグレードでは高純度カットに追加トレイを充て、Evonikの2024年プロジェクトでは連続水素化とインラインGCアナリティクスを組み込み、残留二次アミンを0.2%以下に維持しています(evonik.com)。プレミアムグレードのジメチルアミノプロピルアミン市場規模は2026年に約115キロトンに達しており、2031年までに150キロトンを超える軌道にあります。
Syensqoのバイオサーキュラー化粧品グレードは25〜35%のプレミアムで販売されており、欧州のグリーンディールラベリングの優位性を求めるラグジュアリーシャンプーメーカーを引き付けています。HuntsmanはシンガポールのGMP認証ラインを活用し、ロットトレーサビリティが価格感応度を上回るペプチド医薬品合成におけるEDCカップリング剤を供給しています。工業、医薬品、バイオサーキュラーという3層構造は、コモディティ収益が圧縮されても平均販売価格を高水準に維持しています。


注記: 個別セグメントのシェアはレポート購入後に確認可能
用途別:
パーソナルケアが首位、ポリウレタン触媒が加速美容・パーソナルケア用界面活性剤は2025年の数量の49.35%を吸収し、大量市場およびサロン用ヘアケアにおけるSLSからDMAPAベースのCAPBへの転換に支えられています。同セグメントはプレミアムシャンプーの発売速度とほぼ連動して推移し、2031年までCAGR 4.98%に相当します。ポリウレタンフォーム触媒は規模では劣りますが、電気自動車の車内排出規制の強化により急速な成長を遂げており、Huntsmanのル・エクス340触媒単独で柔軟シートにおけるDMAPAの使用量が前年比でほぼ9%増加しました。
水処理用凝集剤とエポキシ樹脂硬化剤が第2の用途クラスターを形成しており、アジアのインフラ整備とEUにおける塗り替えサイクルから恩恵を受けています。エポキシシステムに関連するジメチルアミノプロピルアミン市場規模は、風力タービンブレードメーカーが速硬化プライマーを求めていることもあり、追いつきつつあります。全体的に、高付加価値の川下用途が産業用洗浄や油田化学品の景気循環的な低迷に対してジメチルアミノプロピルアミン市場を下支えしています。
最終用途産業別:
パーソナルケア・化粧品が産業セグメントを上回る2025年、パーソナルケア・化粧品の最終用途ユーザーは数量の51.29%を占め、クリーンビューティー訴求とスコープ3炭素削減目標に牽引されてCAGR 5.10%で2031年まで成長する見込みです。Procter & Gamble、Unilever、HenkelによるSLSからCAPBへの製剤変更がDMAPAの消費を押し上げています。建設・建築セクターは、産業用床材、風力タービンブレードコーティングおよび建築用塗料向けエポキシ硬化剤へのDMAPAの使用から恩恵を受けており、アジア太平洋のインフラ投資と欧州のグリーンビルディング基準に支えられています。水処理需要は地方自治体および産業セクターに集中しており、三級アミンによる凝集効率の向上および中国の第14次五カ年計画により牽引されています。
医薬品は数量では小さいものの、DMAPAがEDCなどのペプチドカップリング試薬およびAPI中間体に使用される高付加価値セグメントであり、GMP準拠材料はプレミアムを獲得しています。インドのMolkem Pharmaceuticalsは医薬品グレードDMAPA誘導体における国内の能力を示しています。電子機器・繊維を含む「その他」カテゴリーは安定しており、電子機器では電気自動車用電池生産に関連した緩やかな成長が見られます。Huntsmanの多様な顧客基盤は自動車用添加剤、産業用洗浄、コーティングおよび複合材料にわたり、幅広い最終用途需要を反映しています。高グレードDMAPAを必要とするパーソナルケアおよび医薬品へのシフトは、プレミアム価格を維持し、連続水素化システムへの投資を促進しています。

注記: 個別セグメントのシェアはレポート購入後に確認可能
地理的分析
アジア太平洋地域ジメチルアミノプロピルアミン(DMAPA)市場
アジア太平洋地域は2025年の需要の42.55%を占め、中国およびインドの生産者がプロピレンオキシド、ジメチルアミン、および再生可能エネルギーを現地で統合する中、5.02%のCAGR見通しとなっている。BASFは2025年7月に南京の生産能力を2倍に拡大し、江蘇省のパーソナルケア受託製造業者への現地供給を確保した一方、Evonikの隣接する設備増強は医薬品および低アミン品種を対象としている。インドは、Alkyl Amines Chemicals Ltd.およびバラジ・アミンズの設備拡張に支えられ、純輸入国からバランスの取れた貿易へと移行しつつあるが、依然として中国のプロピレン中間体に依存している。
北米ジメチルアミノプロピルアミン(DMAPA)市場
北米では、Huntsman International LLCが2025年5月にコンロー工場のE-GRADEユニットを稼働させ、新興の高純度分野である半導体ウェットプロセス化学品を対象としている。米国のバイヤーはアジアの同業他社よりも高い納入コストを負担するが、現地供給と規制上の確実性を重視している。メキシコの自動車およびパーソナルケア充填工場におけるニアショアリングの急拡大が地域全体の需要を押し上げているが、同国は依然として輸入依存の状態にある。
欧州ジメチルアミノプロピルアミン(DMAPA)市場
欧州では、生産者がエネルギーサーチャージに苦慮しているものの、アネックスIIIへの適合が供給を絞り込むため、プレミアム価格帯での競争力を維持している。BASFは2025年7月にシャランペのアミン前駆体サイトの完全支配権を取得し、欧州連合内の特殊アミン向けフィードストックの安定確保を強化した。需要は化粧品グレードおよびエポキシ硬化剤グレードに傾いており、マクロ消費が横ばいであるにもかかわらずジメチルアミノプロピルアミン市場を支えている。
南米・中東・アフリカジメチルアミノプロピルアミン(DMAPA)市場
南米および中東・アフリカ地域では、サンパウロおよびミナスジェライス州のブラジルのパーソナルケアクラスターが輸入を牽引する一方、サウジアラビアジュバイルサイトは、DMAPAの腐食抑制剤前駆体を重視する油田サービスチェーンに供給している。リードタイムの長期化と通貨変動が成長を抑制しているが、人口拡大とインフラ投資に結びついた根本的な上昇トレンドは変わらない。
規制環境
ジメチルアミノプロピルアミン(DMAPA)は高生産量物質としてEU REACHの枠組みの下で登録されており、米国EPA TSCAインベントリ、中国IECSC、韓国KECLなどの主要な化学物質インベントリにも収載されている。その結果、コンプライアンス活動は登録の維持、SDSおよびラベルの整合、下流用途情報の伝達を中心に展開されている。
化粧品分野では、EU規則(EC)No 1223/2009(附属書III)による第二級アミンおよびニトロソアミンに関する規制が、低残留物材料への要求水準を実質的に高めている。これにより、EUの personal-care バリューチェーンに供給するサプライヤーに対して、より厳格な仕様とトレーサビリティへの需要が高まっている。欧州における規制上の注目としては、ECHAのCLH(調和分類)プロセスにおける議論も挙げられ、2025年後半の公開コメント(HEALによる提出を含む)はDMAPAのハザード分類結果に対する精査を示している。米国では、TSCAの枠組みとEPAのリスク評価手続きが、高生産量化学物質の優先順位付けやデータニーズを製造者・輸入業者がどのように追跡するかを規定している。輸出志向の製造業者は、地域間の市場アクセスを支えるため、文書管理と品質管理の整合を図っている。
バリューチェーン分析
DMAPAのバリューチェーンは上流の原料およびユーティリティから始まる。ジメチルアミンとアクリロニトリルがジメチルアミノプロピオニトリル(DMAPN)に変換され、これが触媒(一般的にはニッケル系)と水素を用いて水素化されDMAPAとなる。精製工程によって、出力が工業用、医薬品用、あるいは低アミン/化粧品用グレードのいずれになるかが決まる。原料、水素、エネルギーへの優位なアクセスを持つ、あるいは中間体を自社確保している統合型メーカーは、一般に、単純なマーチャント業者やトーリング依存の企業よりもコスト変動と品質の一貫性をよく管理できる。
ミッドストリーム段階では、メーカーは直接契約や流通業者を通じて純DMAPAを下流の配合業者に販売している。パーソナルケア、触媒、エポキシ硬化剤などの用途では、品質保証(残留アミンの管理、バッチトレーサビリティ、分析)が差別化要因となる。サプライチェーンを形づくる動きとしては、BASFが南京拠点でDMAPA生産能力を拡大したこと(2025年7月に稼働開始)、Eastmanがルイジアナ州セントガブリエルでDMAPA ESの生産を開始したこと(2025年4月)が挙げられる。これらの動きにより地域的な供給選択肢が改善し、界面活性剤・特殊化学品顧客による仕様主導の調達が支えられている。
競争環境
市場集中度
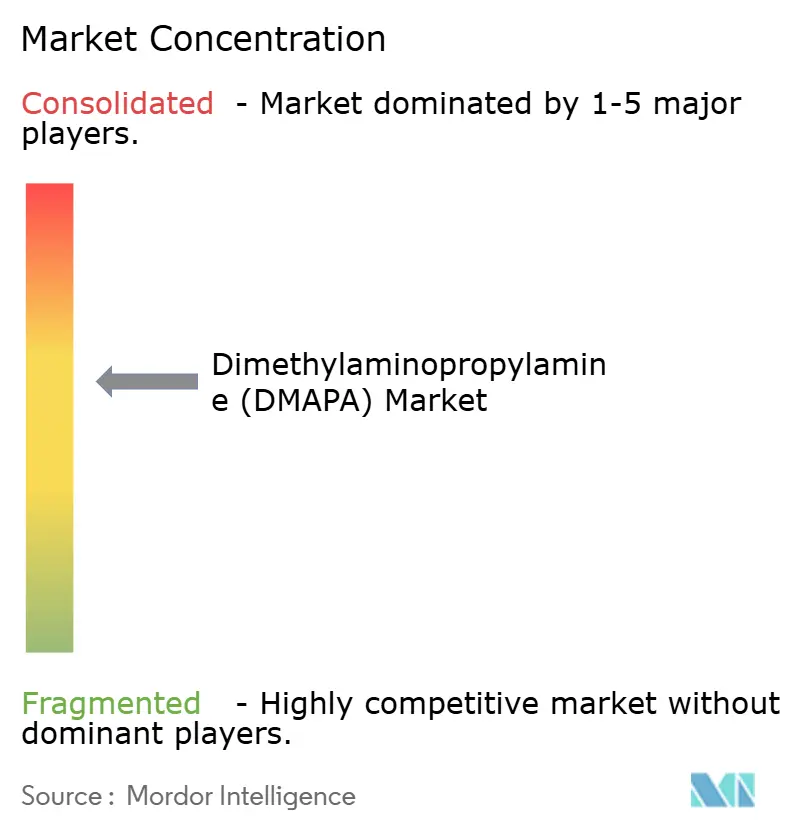
ジメチルアミノプロピルアミン(DMAPA)市場は中程度に集約されています。Alkyl AminesやHubei Jushengなどのアジア中堅企業は、低い人件費を活かして工業グレードの数量を割引価格で追求しています。低排出触媒(CN111748068B)や反応性アミンエポキシ剤(EP2042534A1)に関する特許出願は、既存企業がアプリケーションのノウハウでシェアを守る方法を示しています。Huntsmanはコンロー(Conroe)のアップグレードで電子機器用アミンに転換し、コモディティの供給過剰の中でより高い収益を追求しています。競争の構図は、持続可能性と技術に投資する規模のリーダーと、バルクセグメントでキャッシュフローを重視する地域挑戦者との間で二極化しています。
ジメチルアミノプロピルアミン(DMAPA)産業リーダー
-
BASF SE
-
Eastman Chemical Company
-
Huntsman International LLC
-
Alkyl Amines Chemicals Ltd.
-
Syensqo
- 注:主要企業の掲載順は順位を示すものではありません。
ジメチルアミノプロピルアミン(DMAPA)市場 このレポートでカバーされる企業
- BASF
- Alkyl Amines Chemicals Ltd.
- Arkema
- Eastman Chemical Company
- Evonik Industries AG
- Hefei TNJ Chemical Industry Co.
- Hubei Jusheng Technology Co., Ltd.
- Huntsman International LLC
- Jinan HNA Chemical Co. Ltd
- Merck KGaA
- Prasol Chemicals Pvt Ltd
- Shandong Zhishang Chemical Co. Ltd
- Syensqo
- Tokyo Chemical Industry Co., Ltd. (TCI)
市場機会と将来展望
パーソナルケア用界面活性剤向けのプレミアム・低残留DMAPA供給には明確な機会が存在する。EU化粧品規則(EC)No 1223/2009(附属書III)およびニトロソアミン関連の制限は、より厳格な仕様と検証された品質システムへの需要を後押ししている。この需要構成の変化は、低アミン留分を安定的に生産し、コンプライアンスを文書化できるメーカーに有利であり、それはグローバルSKUをEUグレード要件に合わせる多国籍配合業者からの長期供給契約を支えることにもつながる。
サステナビリティに紐づいたグレードや監査済みマスバランス経路も、広範な需要の想定ではなくメーカーの取り組みに支えられた明確なホワイトスペースとして残っている。Eastmanは2025年4月、再生可能原料を用いてセントガブリエルでDMAPA ESの生産を開始し、BASFは南京でDMAPA生産量を拡大し、当該拠点は再生可能電力への転換を進めていると報告書の文脈でも触れられている。供給はエネルギーと物流への感度もより高まりつつあり、BASFとEastmanが2026年に欧州および北米で複数回のDMAPA価格改定を発表したことがその証左である。これにより、界面活性剤、コーティング、ポリウレタン触媒の下流ユーザーは調達先の多様化と追加サプライヤー・グレードの認証を進めることが促されている。
最近の産業開発事情 ジメチルアミノプロピルアミン(DMAPA)市場
- 2026年7月:Eastmanは2026年7月15日付で北米におけるDMAPA価格の引き上げを発表した。この動きは2026年前半の調整に続くものであり、アミン類の納入コスト経済性の継続的な引き締まりを示し、CAPB系界面活性剤など他のDMAPA由来化学品の調達戦略に影響を与えた。
- 2025年10月:BASFは南京におけるDMAPAおよびポリエーテルアミン(PEA)生産の10周年を記念し、同拠点での拡張および増設施設の稼働開始を強調した。追加された名目生産能力はアジア太平洋地域における供給可用性を強化し、工業用および特殊グレード要件を満たす上で大規模統合ハブが果たす役割を再確認させた。
- 2024年6月:Nouryonは自社のグリーンエチレンオキシドチェーンをISCC PLUSの下で認証し、下流の界面活性剤バリューチェーンが利用できる監査済み再生可能カーボン主張を拡大した。これにより、DMAPAを主要原料として購入し、環境負荷の低い配合を市場に展開する両性界面活性剤メーカーによる、より広範なマスバランス採用が支えられた。
ジメチルアミノプロピルアミン(DMAPA)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、化学中間体としてのニートジメチルアミノプロピルアミン(DMAPA)の需要と供給を対象とする。数量は、地域および最終用途産業を横断する川下ユーザーによる消費トン数として計上される。
対象外範囲:完成品パーソナルケア製剤など、DMAPAを原料とする成分をすでに含む川下の配合製品は、DMAPA市場数としては計上されない。
セグメンテーション概要
- グレード別
- 工業グレード
- 医薬品グレード
- その他グレード(化粧品・低アミン)
- 用途別
- 美容・パーソナルケア用界面活性剤
- 水・廃水処理化学品
- ポリウレタンフォーム触媒
- エポキシ樹脂硬化剤およびコーティング
- 農薬中間体
- 産業用・業務用洗浄剤
- その他(油田、腐食防止剤、イオン交換樹脂)
- 最終用途産業別
- パーソナルケア・化粧品
- 水処理
- 建設・建築
- 農業
- 医薬品
- その他(電子機器・繊維など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデル全体を通じて数量と価格のロジックを一貫させるため、基本的な定義、単位、および貿易フローの整合から開始した。化学品の生産および需要シグナルを把握するために公開情報源を活用した。具体的には、関連する場合のUSGS鉱物・化学品指標、国連コムトレード貿易統計、USITC関税・輸入データ、ユーロスタット工業生産シリーズ、およびアメリカ化学評議会などの団体による刊行物を使用した。
また、アミン化学および界面活性剤中間体に関する査読済み論文とともに、ECHAおよび米国EPAのページなどの情報源を用いて、DMAPA消費量および仕様変更に影響を与えうる安全・規制上の背景についても調査した。設備増強、プラント変更、および地域別構成を確認するために、企業の年次報告書、投資家向けプレゼンテーション、およびプレスリリースを活用した。必要に応じて、企業財務・インテリジェンス、特許調査、および方向性の相互確認のための輸出入の船積みレベルスクリーングに有料サブスクリプションを使用した。これらのデスクソースは例示的なものであり、データ収集、前提条件の検証、および未解決事項の明確化のために他の多くの公開情報源も活用した。
一次インタビューおよびサーベイ
一次調査は、DMAPAがバリューチェーンをどのように流通するか、および年間の数量変化を何が牽引するかを検証することに重点を置いた。価格とグレードの影響がトン数を変えることなく報告収益をシフトさせる可能性があるため、この検証は不可欠であった。製造業者、販売業者、および川下の配合業者と協議を行い、その後、APAC、EMEA、およびアメリカ大陸の調達・プラント・製品マネージャーと前提条件を再確認することで、盲点を低減した。
これらの協議を通じて、典型的な純度要件、自家消費対マーチャント供給パターン、およびメンテナンスサイクル中の現実的な稼働率範囲を確認した。これらのインプットはその後、モデルの合計値の微調整に使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層34% | CXO:13% | APAC:38% |
| 中位層:52% | 部門・ユニットリーダー:34% | EMEA:36% |
| 中小規模プレイヤー:14% | マネージャー:53% | アメリカ大陸:26% |
市場規模算定と予測
規模算定は、生産、貿易、および見かけの消費量を地域別に再構築し、DMAPAを消費する主要用途における典型的な転換使用量に基づいて調整するトップダウンロジックを用いて構築された。地域別プールが形成された後、サンプリングされたサプライヤー数量、販売業者チャネルのフィードバック、および最終用途の生産指標から構築された潜在需要を用いた選択的なボトムアップ検証によって裏付けられた。
モデルで使用された主要インプットには、関連するHSコードの報告済み化学品貿易フロー、アミンおよびスペシャリティ中間体の設備と稼働率の方向性、パーソナルケア界面活性剤需要における観察されたシフト、水処理化学品消費シグナル、および供給可能量を一時的に変化させるプラントレベルの操業イベントが含まれた。価格は、単一の固定前提ではなく、原料の動向とグレード構成に追随するアウトカムとして扱われたため、数量と価値のロジックが乖離しなかった。予測にはシナリオ分析を使用し、数量成長を川下需要見通しと供給可能量に連動させ、規制主導の仕様厳格化に関する専門家の見解でストレステストを実施した。小規模国のボトムアップ参照が欠如している場合、ギャップは貿易集約度と川下産業の存在感に基づく地域アナログで補完し、確定前にインタビューを通じて再確認した。
データ検証と更新サイクル
アウトプットは、輸入依存度トレンド、既知の設備増強発表、および主要消費産業における一人当たりまたは生産量当たりの推定使用量が現実的かどうかといった独立したシグナルと照合して確認される。ある地域で予期せぬ急増が見られた場合、その要因を再検討し、承認前にインプットとインタビューノートの二次確認を行う。
レポートは年次で更新され、主要なプラント停止、設備拡張、または原料の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品前に、アナリストが最新の利用可能データと新たに確認された前提条件を公表数値に反映さるため、最終レビューを実施する。
Mordor Intelligenceのジメチルアミノプロピルアミン(DMAPA)市場規模と他の公表推計値との比較
出版社が必ずしも同一の単位、年度、または市場境界を使用しているわけではないため、DMAPAの市場規模に差異が生じることは通常である。また、関連するアミンを一つのヘッドライン数値にまとめている場合もある。すべてを同一条件の視点に変換し、推計値が妥当なトン数の移動・消費に基づいているかを確認することで、議論の一貫性を保っている。
最大のギャップは通常、自家消費が計上されているかどうか、対象範囲がニートDMAPAにとどまるか川下の界面活性剤や触媒まで含むか、およびグレードプレミアムが変化した際の平均価格の構築方法に起因する。もう一つの一般的な要因は更新頻度であり、原料の急激な変動は数量が安定していても価値推計を大きく動かす可能性がある。そのため、Mordor Intelligenceが最終合計値を確定する前に、数量優先の視点と繰り返しの検証ステップを維持した。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 290.37キロトン(2026年) | |
| グローバルリサーチパブリッシャーA | 302.00 ミリオン 米ドル(2024年) | 異なる基準年の価値のみのスナップショットとして提示されることが多く、自家消費数量とグレード構成価格プレミアムが地域間で一貫して含まれているかどうかについて明確性が限られている。 |
| 産業プラットフォームB | 280.71 ミリオン 米ドル(2025年) | 異なる基準年と成長曲線を使用しており、対象範囲の詳細は通常簡潔であるため、川下デリバティブまたは非マーチャント数量の扱いが異なる場合に合計値がシフトする可能性がある。 |
本表は、タイミングと対象範囲の選択が、基礎となるDMAPAトン数のトレンドが類似していてもヘッドライン数値を動かしうることを示している。推計値を貿易、供給可能量、および最終用途の需要シグナルに結びつけ、価格をグレードおよび地域構成と照合することで、最終的な価値は計画用途において追跡可能かつ再現可能な状態を維持している。
レポートで回答される主要な質問
ジメチルアミノプロピルアミン市場の規模はどのくらいですか?
ジメチルアミノプロピルアミン市場規模は2025年に277.84キロトンと評価され、2026年の290.37キロトンから2031年には362.03キロトンに達すると推定されており、予測期間(2026年〜2031年)のCAGRは4.51%です。
医薬品グレードおよび化粧品グレードはなぜシェアを拡大しているのですか?
EU附属書IIIのニトロサミン規制およびグローバルなクリーンビューティーの訴求が、購買者を低アミン素材へと誘導しており、プレミアムグレードのCAGRは4.91%となっています。
中国のメーカーはグローバルな供給にどのような影響を与えていますか?
湛江の生産ラインが製造コストを低減、再生可能エネルギーを活用したトン数を追加することで、アジア太平洋地域が生産量の42.55%を維持しています。
バイオサーキュラーDMAPAは化石由来グレードに対してどの程度のプレミアムを持ちますか?
ISCC PLUS認証のバイオサーキュラー素材は、再生可能原料およびマスバランス監査コストを反映して、通常25〜35%のプレミアムで販売されています。
バイオサーキュラーDMAPAは化石由来グレードに対してどの程度のプレミアムを持っていますか?
ISCC PLUS認証のバイオサーキュラー素材は通常25〜35%のプレミアムで販売されており、再生可能原料とマスバランス監査コストを反映しています。