
デジタルサイネージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 29.95 十億米ドル |
| 市場規模 (2031) | 44.60 十億米ドル |
| 成長率 (2026 - 2031) | 8.28 % |
| 最も急速に成長している市場 | アジア |
| 最大市場 | 北米 |
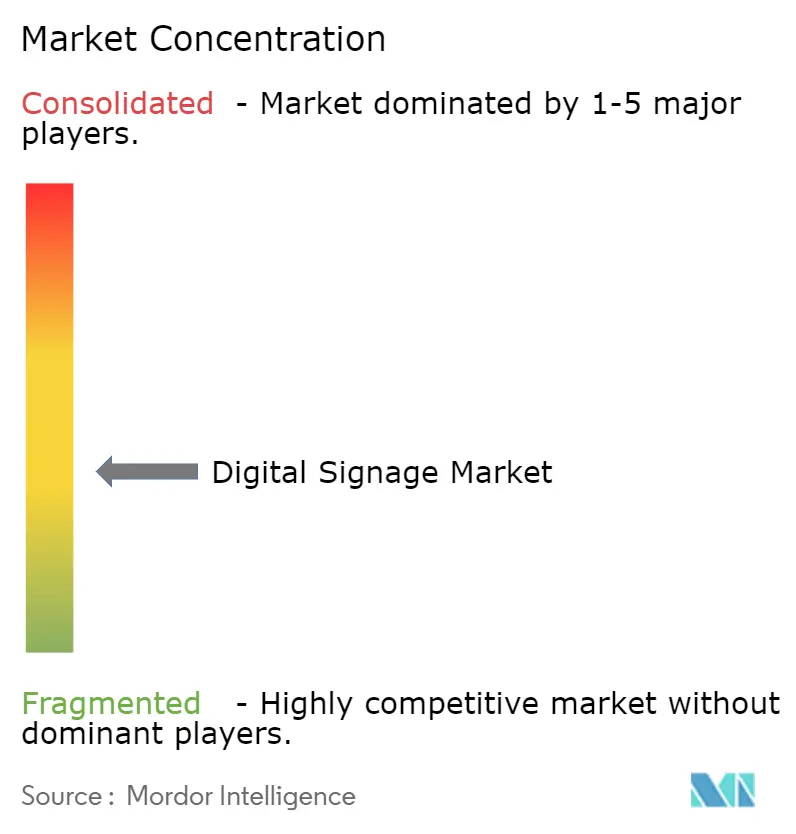
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルサイネージ市場分析
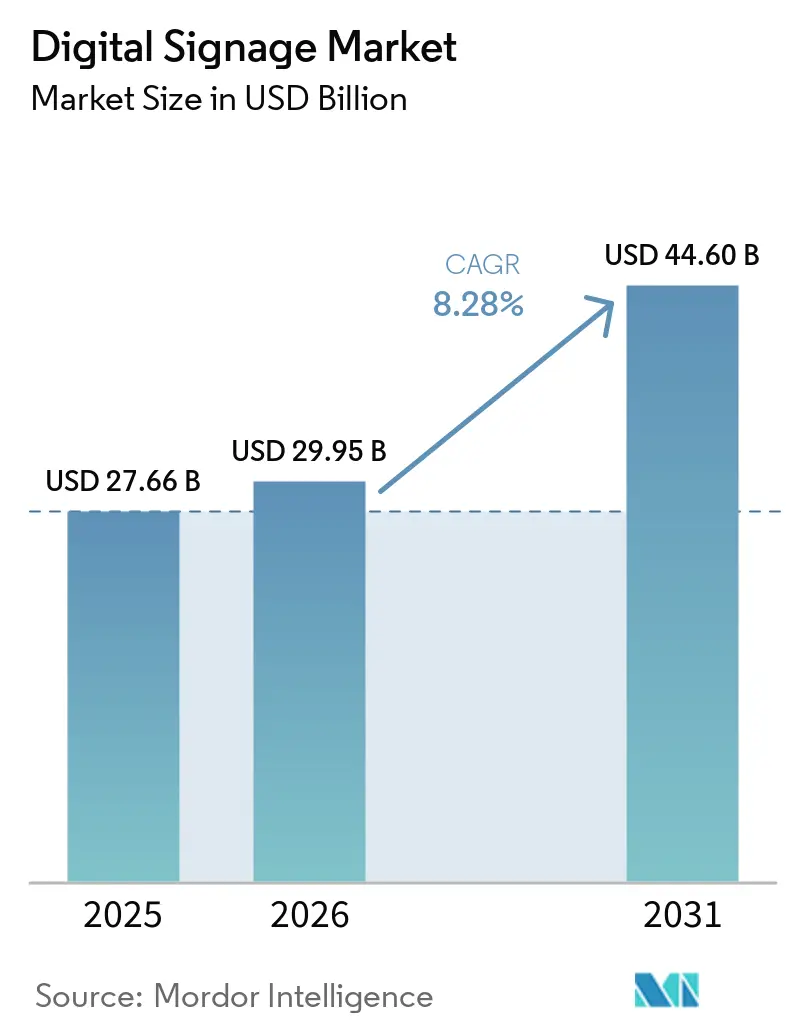
デジタルサイネージ市場規模は2026年に299億5,000万米ドルと推定され、2025年の276億6,000万米ドルから成長し、2031年には446億米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)8.28%で拡大します。AI駆動型コンテンツエンジン、5G対応エッジネットワーク、省エネルギー型マイクロLEDスクリーンの継続的な普及がこの拡大を支えています。大企業はハイブリッドワークプレイス全体のコミュニケーションを統合するために接続型ディスプレイを活用し、都市当局はモビリティと公共安全施策を効率化するためにスマートシティインフラにインタラクティブボードを組み込んでいます。小売業者は、オーディエンス分析プラットフォームが店内スクリーンを収益を生み出すリテールメディア資産へと変革するにつれ、投資を強化しています。同時に、交通事業者はサービス品質を向上させるリアルタイム旅客情報システムを導入しています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年の収益の60.12%を占め、ソフトウェアは2031年にかけてCAGR10.39%で成長しています。
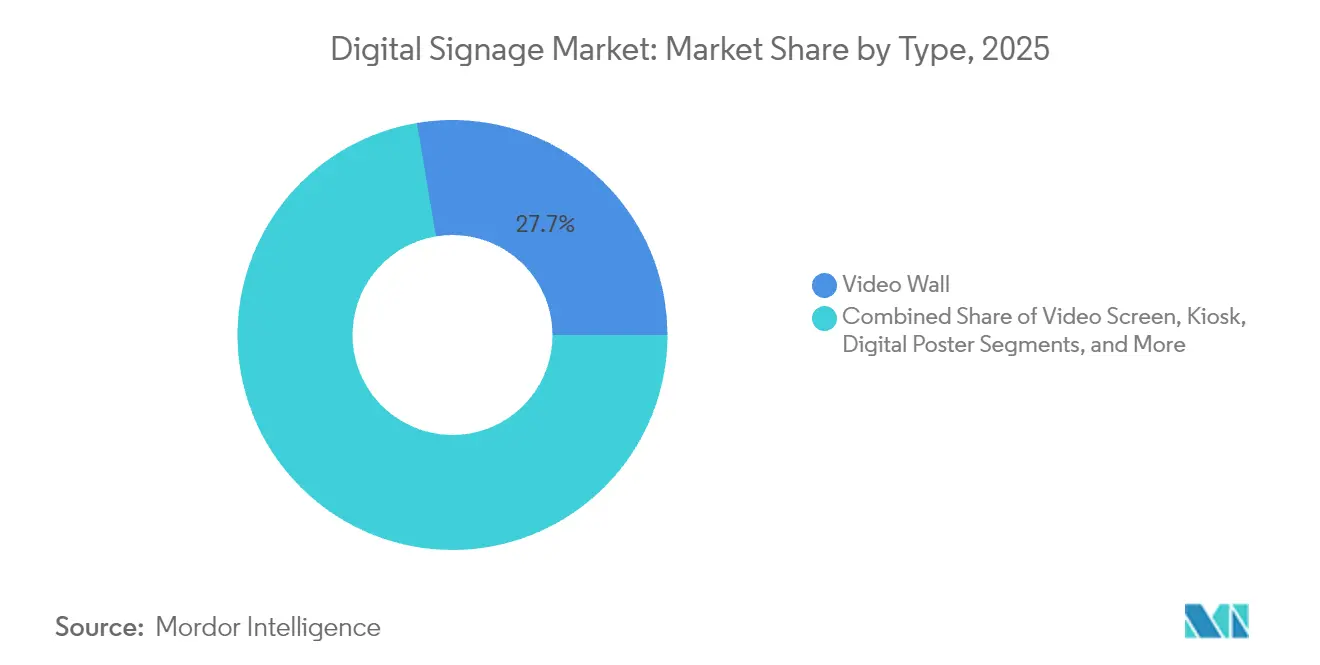
- タイプ別では、ビデオウォールが2025年のデジタルサイネージ市場シェアの27.65%を占め、キオスクは2031年まで年率9.1%の成長が見込まれています。
- 展開形態別では、オンプレミスシステムが2025年の収益の69.05%でトップを占めていますが、クラウドプラットフォームは最速のCAGR12.54%の見通しを示しています。
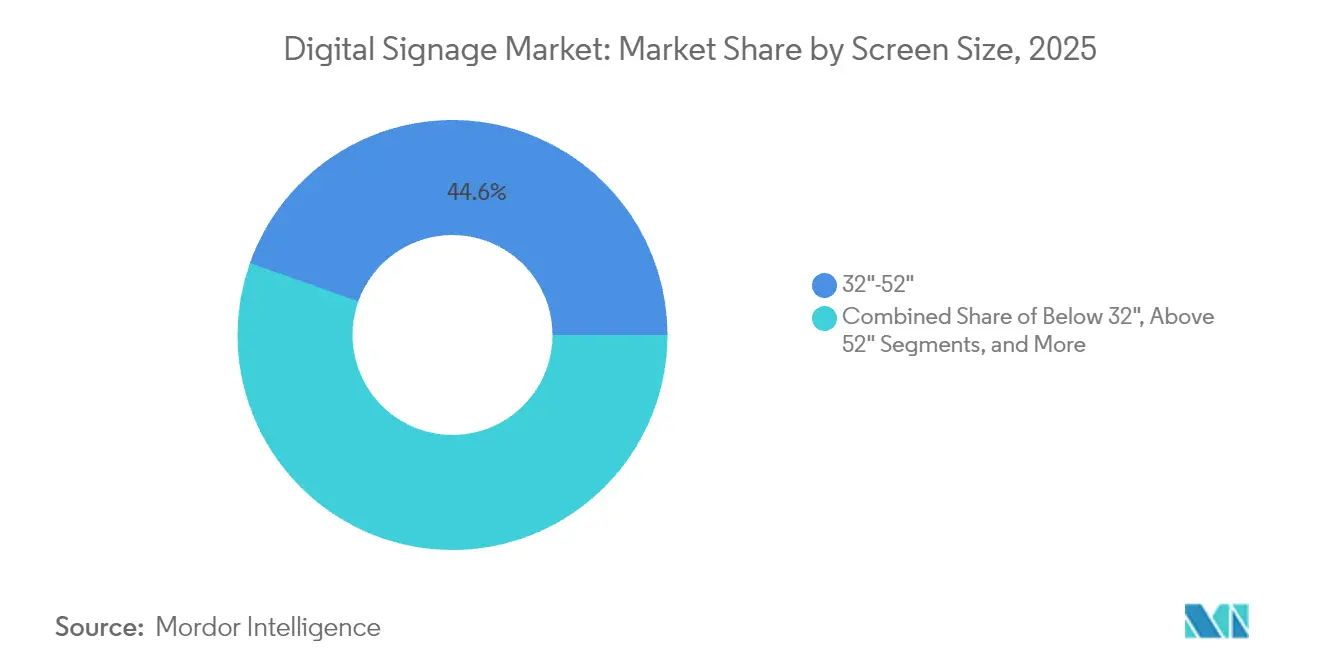
- スクリーンサイズ別では、32インチ~52インチの帯域が2025年のデジタルサイネージ市場規模の44.55%のシェアを獲得し、52インチ超のスクリーンは年率7.68%で拡大しています。
- 設置場所別では、屋内設置が2025年の売上の65.92%を生み出し、屋外展開はCAGR8.82%で推移しています。
- 最終用途別では、小売が2025年の収益の21.35%を占め、交通ディスプレイが2031年にかけて最速のCAGR9.19%を達成しています。
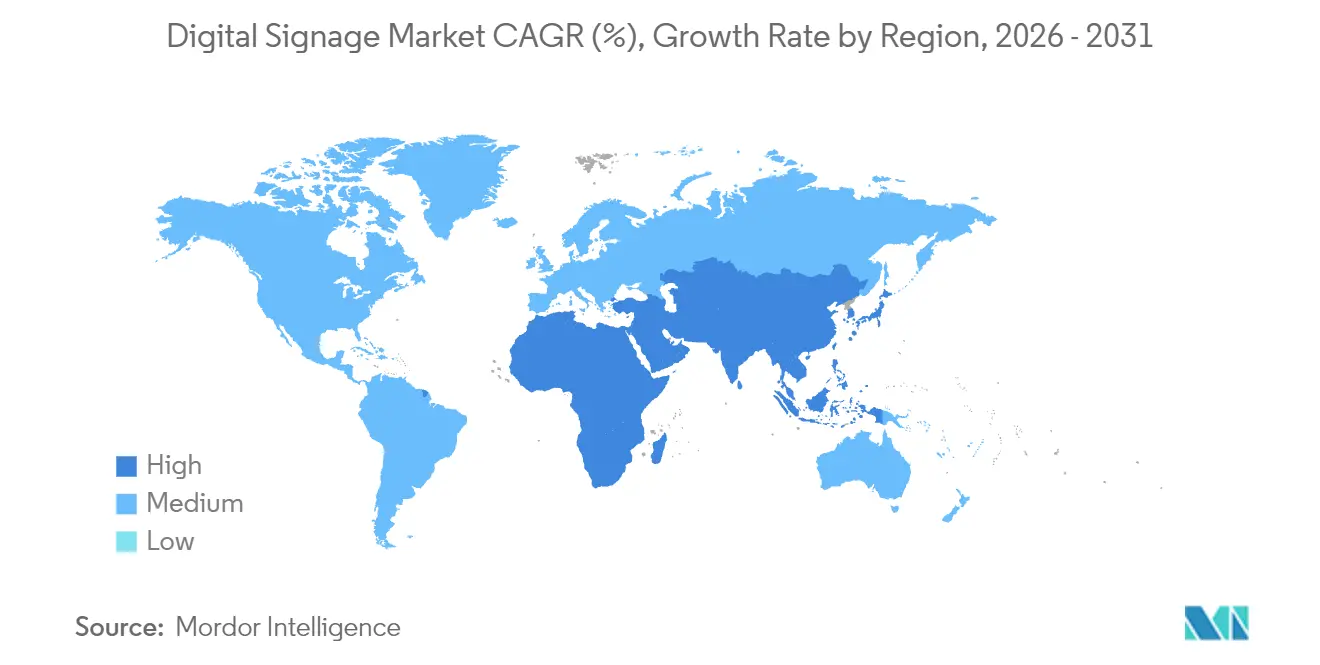
- 地域別では、北米が2025年の支出の33.08%を占め、アジア太平洋地域が2031年にかけてCAGR8.42%でトップの成長を牽引しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI搭載オーディエンス分析 | +1.2% | 北米およびヨーロッパ | 中期(2~4年) |
| 5Gおよびエッジコンピューティング | +1.5% | アジア太平洋、中東・アフリカへの波及 | 短期(2年以内) |
| EU持続可能性規制 | +0.8% | ヨーロッパ | 長期(4年以上) |
| ハイブリッドワーク向けコミュニケーションダッシュボード | +1.1% | 北米、グローバルへの波及 | 中期(2~4年) |
| スマートシティ大型プロジェクト | +0.9% | 中東 | 長期(4年以上) |
| リテールメディアの収益化 | +1.3% | ラテンアメリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AI搭載オーディエンス分析によるダイナミックコンテンツパーソナライゼーションの促進
小売業者は現在、画一的なループをAIエンジンに置き換え、買い物客が近づいた際にリアルタイムでメッセージングを調整しています。コンピュータビジョンモジュールが年齢層、性別、エンゲージメント時間を測定し、コンバージョンを最大30%向上させるクリエイティブバリアントをトリガーします。米国、英国、ドイツ、フランスのチェーン店はこれらのインサイトをロイヤルティアプリのデータと連携させ、オムニチャネルキャンペーンを強化しています。代理店はこのような精密な露出に対してプレミアムCPMを支払い、店舗ネットワークを高マージンのメディアチャネルへと変えています。GDPRへの準拠がヨーロッパでの展開ペースを形成していますが、ベンダーはビデオフレームを分析前にローカルで匿名化するプライバシーバイデザインのワークフローを組み込んでいます。これらの要因により、デジタルサイネージ市場は中期的に堅調な成長軌道を維持しています。
5Gおよびエッジコンピューティングによるリアルタイム屋外ストリーミングの実現
東京、ソウル、シンガポール、シドニーの交通当局は、ミリ波5Gバックボーンを使用して超低遅延の映像と緊急アラートを屋外LEDボードに配信しています。デバイス上のエッジサーバーが高解像度クリップを事前キャッシュし、データ転送コストを削減するとともに、歩行者センサーが急増した際にキャンペーンを即座に切り替えることを可能にしています。アジアの交通ハブに関する研究では、5Gがレガシーファイバーに取って代わった場合、生産性が52%から245%向上し、コストが最大90%削減されることが示されています。[1] より多くの都市圏がスタンドアロン5Gコアを稼働させるにつれ、デジタルサイネージ市場は即座の恩恵を受けています。
EU企業持続可能性規制による省エネルギーディスプレイの普及加速
ブリュッセルの規制はディスプレイのエネルギー効率指数に上限を設け、7年間の補修部品サポートを義務付け、購入者をマイクロLEDおよびカラー電子ペーパースクリーンへと誘導しています。アナリストは2030年までに年間39テラワット時の電力節約と1,300万トンのCO₂削減を見込んでいます。[2] Samsungの2025年カラー電子ペーパーパネルは静的コンテンツに対して0.00Wを消費し、欧州の調達チェックリストに適合しています。エコデザインへの準拠は、デジタルサイネージ市場に対する地域の長期的な牽引力を強化しています。
パンデミック後のハイブリッドワークモデルによるクラウドダッシュボードの推進
米国の雇用主はオフィスの床面積を削減しながらも、データリッチなディスプレイクラスターで共有エリアを強化しています。クラウドコンソールはスケジューリングフィード、ビデオ会議、ウェルビーイング指標を統合し、マルチサイト管理をシームレスにしています。調査によると、企業の74%がデジタルボードを施設運営コストを50%削減する手段と見なしています。このシナリオは、デジタルサイネージ市場が2027年まで拡大し続けるための定期収益型ソフトウェアサブスクリプションを促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したコンテンツ管理システム標準 | −0.7% | グローバル | 短期(2年以内) |
| 歴史的地区における屋外LEDの設備投資および許可 | −0.5% | ヨーロッパ | 長期(4年以上) |
| 交通ディスプレイにおけるサイバーセキュリティの脆弱性 | −0.4% | 北米、グローバルへの拡大 | 中期(2~4年) |
| 専用ドライバーICの価格急騰 | −0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したコンテンツ管理システム標準によるマルチベンダー相互運用性の複雑化
グローバル小売業者は複数ブランドのスクリーンを管理することが多いですが、スケジューリングや分析に共通のプロトコルが存在しません。国際電気通信連合は、相互運用性の欠如が展開を遅らせ、総所有コストを引き上げると警告しています。[3] そのため多くの企業は単一ベンダーのエコシステムに縛られ、競争入札が制限されています。業界団体がAPIの策定を進めていますが、ベンダー間のロードマップの相違により進捗は遅れています。この現実がデジタルサイネージ市場の近期的なスケーラビリティを抑制しています。
交通ディスプレイへのランサムウェアによって浮き彫りになったサイバーセキュリティの脆弱性
ランサムウェアが米国の交通ボードに侵入し、メッセージのハイジャックを引き起こして公衆の混乱をもたらしました。連邦交通局の勧告は、動的メッセージサインを高リスク資産として位置付け、ネットワークセグメンテーションと多要素アクセスを推奨しています。[4] 追加のセキュリティ対策はコストを増加させ、プロジェクトのタイムラインを延ばし、デジタルサイネージ市場内の成長モメンタムを一時的に抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
キオスクがインタラクティブエンゲージメント革命を牽引ビデオウォールは、コントロールルームや旗艦小売店における没入感のある効果により、2025年の収益で27.65%のシェアを占めてトップとなりました。デジタルサイネージ市場は、ブランドシアターや企業タウンホールイベントにおけるその規模を引き続き重視しています。クイックサービスレストランにおけるデジタルポスターの需要も、フランチャイジーがシンプルなコンテンツ変更を重視するため、安定を維持しています。
しかしキオスクは、買い物客がレスポンシブなタッチスクリーンでのセルフチェックアウト、ウェイファインディング、ロイヤルティ登録を受け入れるにつれ、2031年にかけて最速のCAGR9.1%を提供しています。デジタルサイネージ市場の小売業者は、チェックアウト時に追加商品を推薦してチケットサイズを引き上げるAIモジュールを導入しています。透明LCDエンクロージャーは高級店や自動車ショールームでニッチを開拓し、製品の視認性とデータオーバーレイを融合させています。メーカーは現在、交通コンコースのためにマルチパネルビデオウォールとキオスクインタラクションを融合させたハイブリッドリグの実験を行っています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
コンポーネント別:
ソフトウェアソリューションがクラウド移行を加速ハードウェア部品は2025年の売上の60.12%を生み出し、LEDタイル、メディアプレーヤー、マウンティングキットをカバーするデジタルサイネージ市場の基盤であり続けています。ピクセルコストの低下により、4~5年ごとの更新サイクルの設備投資が管理しやすくなっています。
ソフトウェア収益は、企業がコンテンツオーケストレーションと分析がROIを促進することを発見するにつれ、二桁のCAGR10.39%で成長しています。クラウドダッシュボードはリモート診断によってフリートの稼働時間を確保し、AIスケジューラーはキャンペーンの関連性を向上させています。ベンダーは広告主が露出を監査できるよう再生証明台帳を統合し、デジタルサイネージ市場への信頼を高めています。
展開形態別:
クラウドベースソリューションが企業運営を変革オンプレミスモデルは、金融や医療などの高度に規制された分野がデータのローカル管理を依然として好むため、2025年の支出の69.05%を占めました。その優位性はデジタルサイネージ市場を従来のITパターンに根付かせています。
年率12.54%で成長するクラウドサービスは、ライセンス、ストレージ、分析をバンドルすることでコスト構造を再形成しています。ハイブリッドモデルは、機密ファイルをオンサイトに保持しながら非重要なプレイリストに弾力的なクラウドスケールを活用することで移行を容易にしています。ベンダーはISO-27001準拠とオプションのプライベートクラウドテナントで購入者を安心させ、かつてデジタルサイネージ市場を停滞させていたサイバーリスクへの懸念を和らげています。
スクリーンサイズ別:
大型フォーマットがプレミアムアプリケーションを獲得32インチから52インチのディスプレイは、ほとんどのゴンドラ、会議室、ホテルロビーに適合するため、2025年のデジタルサイネージ市場規模の44.55%のシェアを確保しました。その最適なポイントは視野角とエネルギー消費のバランスを取っています。
52インチ超のパネルは、公共広場、スタジアム、空港がリアルタイムフィードのための巨大なキャンバスを求めるにつれ、最高の7.68%の成長を見せています。新しいモジュール式マイクロLEDブロックは、目に見えるシームなしに100インチを超えるシームレスウォールを可能にし、ハイエンドの体験を向上させています。特大LCDガラスの供給逼迫が価格を引き上げる可能性がありますが、注目を集めるインプレッションからのROIが明確であるため、デジタルサイネージ市場の需要は持続しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
設置場所別:
屋外展開がスマートシティ統合を加速屋内環境は2025年の売上の65.92%を占め、マーチャンダイジング、コーポレートメッセージング、ウェイファインディングにおいて引き続き重要な役割を果たします。安定した温度境はコンポーネントの寿命を延ばし、デジタルサイネージ市場における保守ロジスティクスを簡素化します。屋内展開は2025年のデジタルサイネージサービス市場シェアの63.95%を占め、照明・温度の管理が容易であることや破壊行為リスクの低さから恩恵を受けています。
屋外設置は年率8.82%で成長しており、市長が緊急時に広告から避難指示へ切り替え可能なコネクテッドビルボードを導入するスマートシティの波に乗っています。高輝度、IP規格準拠の筐体、スマート調光機能がグレアと消費電力の課題に対応しています。欧州の歴史的地区における光害規制が一部プロジェクトを抑制しているものの、中東のメガシティは積極的に推進しており、デジタルサイネージ市場における屋外の勢いを持続させています。
最終用途産業別:
交通が成長リーダーとして台頭小売は、ブランドが棚端スクリーンと通路エンドキャップを収益化するにつれ、2025年の収益の21.35%を獲得しました。販売時点情報管理データとの統合がクロスセルコンバージョンを向上させ、デジタルサイネージ市場への投資を強化する測定可能な利益を生み出しています。
交通ディスプレイは、空港、鉄道、地下鉄ハブがウェイファインディング、セキュリティアラート、プログラマティック広告を組み合わせた旅程管理ボードを採用するにつれ、CAGR9.19%でトップに立っています。エッジプロセッサーは中央リンクが失敗した場合でもサービスを維持するためにAIアルゴリズムをローカルで実行します。安全機関がサイバーベースラインを課し、コストをわずかに引き上げていますが、デジタルサイネージ市場の上昇余地を抑制するほどではありません。
地域分析
北米デジタルサイネージ市場
北米は2025年の収益の33.08%を占め、米国の企業改装によってロビーをデジタルファーストのショーケースへと転換したことが牽引役となっている。カナダの小売業者はチェックアウトの近代化を加速させており、地域需要を安定的に維持している。当地のデジタルサイネージ市場は、導入の障壁を低減する成熟したクラウドインフラの恩恵を受けている。
アジア太平洋デジタルサイネージ市場
アジア太平洋地域は8.42%のCAGRで成長軌道にあり、中国の都市クラスタープロジェクト、日本の技術輸出推進、インドショッピングモール拡大、および東南アジアの観光業回復が成長を後押ししている。パネルおよびICの統合サプライチェーンがユニットコストを低下させ、地域のバイヤーに価格的な余裕をもたらすことで、デジタルサイネージ市場の普及を促進している。
欧州デジタルサイネージ市場
欧州はエコデザイン規制と高い購買力に支えられ、安定した成長を記録している。歴史的地区における看板規制がコンプライアンス上の負担を増加させているものの、ドイツおよび北欧の企業はエネルギークラスAのディスプレイを採用しており、観光地区における停滞を相殺している。東欧の空港は没入型ウェイファインディングウォールを通じてハブ地位を競い合い、デジタルサイネージ市場の東方への拡大を促している。
規制環境
デジタルサイネージの導入は、製品安全性および電磁互換性の規制体系に加え、接続端末に対するサイバーセキュリティ義務の高まりによって形作られている。2025年7月31日より、IEC/UL 62368-1が、商用ディスプレイやメディアプレーヤーを含むAVおよびICT機器クラスに関する主要な危険性ベースの安全規格となり、IEC 60950-1およびIEC 60065に代わることとなった。これにより、多くの法域で市場アクセスのための再認証が必要となっている。EUでは、電磁互換性指令(EMCD)への適合が、サイネージ電子機器の市場投入における主要な前提条件であり続けており、米国ではFCCの機器認証プロセスが無線対応サイネージ部品を規制している。
政策的な圧力は、部品構成、ソフトウェア保守、調達チェックリストに影響を与える省エネおよびサイバー要件へも移行している。ENERGY STAR Displays Version 8.0(2020年1月28日発効)は、多くの入札における大型・縦型サイネージディスプレイの効率適格性の基準として依然機能しており、ディスプレイおよびモニターに関する米国連邦の効率調達指針がこれを補完している。サイバーセキュリティに関しては、Cyber Security(Security Standards for Smart Device)Rules 2025がオーストラリアで2026年3月4日に開始され、英国のProduct Security and Telecommunications Infrastructureにおける対象接続製品向けセキュリティ要件は2025年の改正により更新され、インターネット接続型サイネージ機器における認証や脆弱性対応といった基本的管理策が強化された。米国CISAによる2025年の並行的な指針は、公共部門および重要拠点への導入におけるセキュア・バイ・デザインの調達要件を後押ししている。
バリューチェーン分析
デジタルサイネージのバリューチェーンは、部品・パネル入力(LCD/OLED/MicroLEDモジュール、ドライバIC、電源・熱管理サブシステム)、ディスプレイおよびメディアプレーヤーの製造(SoCベースの商用ディスプレイを含む)、ソフトウェア/CMSおよびデバイス管理プラットフォーム、そして下流のシステム統合に及ぶ。インテグレーターおよびAV/ITサービス企業は通常、ネットワークを設計し、取り付け金具や筐体を設置し、企業や交通ネットワークへ接続し、性能を検証する。一方、コンテンツスタジオ、広告テック企業、データ・分析プロバイダーがクリエイティブ、視聴計測、プルーフ・オブ・プレイを提供する。マネージドサービスおよび保守契約は、監視、パッチ適用、現地保守によってこの循環を完結させ、フリートの拡大とサイバーセキュリティ基準の厳格化に伴い、その重要性は増している。
価値の取得は、ソフトウェア、クラウド運用、およびリテールメディアや企業コミュニケーションに紐づく成果へと移行しているが、バリューチェーンは依然として異種混在のハードウェアや稼働環境による摩擦に直面している。SoCプラットフォームやOS・ブラウザバージョンの断片化は統合作業を増大させ、ライフサイクルコストを高めている。特にディスプレイは10年から15年稼働することがある一方で、Web標準やセキュリティ更新により組み込み型コンピュートはより早期に陳腐化する。業界の取り組みやプラットフォーム戦略はこうした障壁への対応を進めており、SignageOSは2026年1月にSupraプラットフォームを発表し、ハードウェアの断片化を軽減し機器の寿命を延ばすことを目指している。また、Global Signage Allianceは2026年3月のコメントで、サイネージが企業の中核的なITおよびIoTスタックに統合されている点を指摘している。これにより、調達・導入の意思決定においてAPI接続性、セキュリティ認証、拡張性のあるリモート管理の重要性が高まっている。
競合環境
Samsungは独自のSoCメディアプレーヤーとマイクロLED、OLED、カラー電子ペーパーのイノベーションを組み合わせることで、15年連続でリーダーシップを維持しています。LG Display、NEC、Panasonic、Sonyは差別化された画像処理とサービス体制でトップクラスのプロジェクト入札を競っています。それらの合計シェアは55%を超え、デジタルサイネージ市場に中程度の集中度をもたらしています。
Stratacache、BrightSign、Planarなどのソリューションインテグレーターは、マルチベンダーコンポーネントをターンキーネットワークに統合する専門ソフトウェアを組み込んでいます。彼らはクイックサービスレストラン、教育、医療における垂直特化型契約を獲得することが多く、グローバルメーカーと並んでニッチな専門知識の余地を示しています。
研究開発はAI駆動型スケジューリング、セキュリティ強化ファームウェア、低消費電力基板に収束しています。エンドツーエンドのスタックを持つベンダーは複数年のフレームワーク契約で優位性を得る一方、サイバーセキュリティ企業とのパートナーシップが日常的になっています。この競争激化は画期的な機能の市場投入時間を加速させ、デジタルサイネージ市場内の競争的緊張を維持しています。
デジタルサイネージ産業リーダー
-
Samsung Electronics Co. Ltd
-
Panasonic Corporation
-
Sony Corporation
-
NEC Corporation
-
LG Electronics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルサイネージ市場
- NEC Display Solutions Ltd.
- LG Display Co. Ltd.
- Samsung Electronics Co. Ltd.
- Panasonic Corporation
- Sony Group Corporation
- Stratacache
- Planar Systems Inc.
- Hitachi Ltd.
- Barco NV
- Goodview
- Cisco Systems Inc.
- Scala Inc.
- Broadsign International LLC
- Appspace Inc.
- BrightSign LLC
- Mvix Inc.
- Christie Digital Systems USA Inc.
- Daktronics Inc.
- Leyard Optoelectronic Co. Ltd.
- Unilumin Group Co. Ltd.
- JCDecaux SA
- E Ink Holdings Inc.
- Clear Channel Outdoor Holdings Inc.
- Sharp Corporation
市場機会と将来展望
デジタルサイネージを一度限りのハードウェア導入ではなく、収益化可能なソフトウェア定義型のエンドポイントとして扱う場合、特にリテールメディア、交通情報システム、スマートシティ計画において機会は拡大している。この動きは、広告市場のデジタル屋外広告への計測可能な移行によって支えられている。Out of Home Advertising Association of Americaの報告によると、2025年の屋外広告(OOH)総収益は94.6億米ドル(前年比3.6%増)であり、デジタルOOHは支出の36.3%を占め、10.5%の成長を示した。これはプログラマティックなワークフロー、プルーフ・オブ・プレイ、視聴者分析への需要を強化し、ソフトウェアおよびマネージドサービスのアタッチレートを高めている。相互運用性とガバナンスに関するエコシステムの協調も、ITU-T H.780からH.789までのシリーズ勧告や、Global Signage Allianceなどの団体が主導する業界プロトコル活動といった新興フレームワークに整合するベンダーにとっての新たな余地を生み出している。
製品およびプラットフォームの差別化は、解像度や輝度を超えて、インタラクションモード、AI対応のコンテンツ運用、持続可能性を重視した調達での優位性へと広がっている。SamsungはISE 2026において、Samsung VXTによるAI対応コンテンツ機能とともに、裸眼3Dデジタルサイネージ(Spatial Signage)を世界展開すると発表し、体験型リテール、ブランドアクティベーション、滞在時間の長い環境向けのプレミアム路線を示した。こうした環境では、エンゲージメントがより高いディスプレイおよびコンテンツ予算を支え得る。同時に、欧州、北米、オーストラリアでは省エネ性能やデバイスセキュリティへの準拠が購買条件となりつつあり、これが低電力ディスプレイ技術(カラー電子ペーパーなど)の採用や、分散型フリート向けの安全なリモートプロビジョニング・管理を後押ししている。このモデルは、ポリシー実装、パッチ適用、ガバナンスに関する継続的なソフトウェア収益と専門サービスを支えている。
Recent Industry Developments in デジタルサイネージ市場
- 2026年4月:Samsung Electronicsは、Spatial Signageラインアップの32インチモデルの世界展開を発表し、裸眼3D商用ディスプレイのポートフォリオを拡大した。この動きは、より大型の専用ディスプレイと比較してサイズおよび導入の障壁を下げることで、体験型マーチャンダイジングやブランド体験の対象用途を広げるものである。
- 2025年5月:Sonyは、Playippとの統合を発表し、Sony BRAVIA Professional DisplaysにおいてPlayipp CMSを用いたプラグアンドプレイの企業向けデジタルサイネージワークフローを実現した。これにより、外部メディアプレーヤーへの依存を減らすSoC中心の導入が強化され、複数拠点を持つ企業フリートの展開とコンテンツ運用が簡素化される。
- 2025年1月:LG Electronicsは、BrightSignとの提携を発表し、BrightSignOSをLGのUHDデジタルサイネージディスプレイ(UV5Nシリーズ)に統合した。広く利用されているサイネージ運用環境をディスプレイに直接組み込むことで、導入の迅速化を支援し、CMSパートナーやインテグレーターが拠点間で導入を標準化するための明確な道筋を生み出している。
デジタルサイネージ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるデジタルサイネージ市場は、広告、情報提供、ウェイファインディングを目的としたデジタルディスプレイネットワークから生み出される収益として定義されており、スクリーン、コンテンツスケジューリングソフトウェア、およびシステム稼働を維持するための関連サービスを含みます。
対象除外範囲:管理されたサイネージエンドポイントとして展開されていない汎用の民生用テレビおよびモニターは除外します。
セグメンテーション概要
- タイプ別
- ビデオウォール
- ビデオスクリーン
- キオスク
- 透明LCDスクリーン
- デジタルポスター
- ビルボード
- その他のタイプ
- コンポーネント別
- ハードウェア
- LCD/LEDディスプレイ
- OLEDディスプレイ
- マイクロLEDディスプレイ
- メディアプレーヤー
- コントローラー
- プロジェクター/プロジェクションスクリーン
- その他のハードウェア
- ソフトウェア
- サービス
- 設置およびインテグレーション
- マネージドサービス
- サポートおよびメンテナンス
- ハードウェア
- 展開形態別
- オンプレミス
- クラウドベース
- ハイブリッド
- スクリーンサイズ別
- 32インチ未満
- 32インチ~52インチ
- 52インチ超
- 100インチ超の超大型
- 設置場所別
- 店内/屋内
- 屋外
- 最終用途産業別
- 小売
- 交通
- ホスピタリティ
- コーポレート
- 教育
- 医療
- 政府
- スポーツおよびエンターテインメント
- 銀行および金融サービス
- 製造施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他のヨーロッパ
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- 湾岸協力会議諸国
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、デジタルサイネージとして計上される範囲の境界を設定し、規模算定の前に需要環境を確立するために活用されました。米国国勢調査局およびユーロスタットのビジネス・小売統計、ディスプレイおよび電子機器カテゴリーにする国連コムトレードの貿易フロー、設備投資サイクルに影響を与えるOECDのマクロ指標などの公開資料を精査しました。
これらに加え、技術動向の把握にはIEEEおよびその他の査読済み学術誌を参照し、ディスプレイおよびコンテンツ管理における出願動向の追跡には特定の特許データベースを活用し、会場での採用状況を示す業界団体の最新情報も参照しました。企業の年次報告書、投資家向け資料、信頼性の高いプレス情報は、製品ミックスに関する表現や大規模展開発表のタイミングのクロスチェックに使用しました。また、報告された収益の手がかりの検証を迅速化するため、企業財務情報およびニュースをカバーする有料サブスクリプションサービスも活用しました。これらのソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、典型的な展開において何がセットで購入されるか、また価格設定とリフレッシュサイクルが地域をまたいでどのように推移するかを認することに重点を置きました。デスクリサーチの前提条件をストレステストし、必要に応じて修正できるよう、小売、交通、コーポレート、ヘルスケア、ホスピタリティにわたる大規模エンドユーザーをはじめ、ディスプレイエコシステムの参加者、ソフトウェア・サービスプロバイダー、チャネルパートナーなど多様な関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋:49% |
| 中位層:55% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:16% | マネージャー:45% | 南北アメリカ:20% |
市場規模算定と予測
市場はまずトップダウンアプローチで再構築されました。設置活動と交換サイクルをアドレス可能なディスプレイエンドポイントプールに換算し、ハードウェア、ソフトウェア、サービスにわたる典型的な部品表の内訳と紐付けます。需要プールが構築された後、画面サイズ、屋内・屋外要件、コンテンツ管理の複雑さを反映した価格帯を用いて収益に換しました。
モデルの妥当性を担保するため、主要経済圏における商業床面積の増加、空港・交通インフラの拡張シグナル、小売店・クイックサービスレストランの店舗数、都市部における広告のデジタル化トレンド、および典型的なスクリーンの寿命とリフレッシュタイミング(特に高稼働率の場所)などのインプットを活用しました。予測は、設備投資の感応度、コンポーネントコストの方向性、ソフトウェアアタッチメント率に関する専門家の見解に基づくシナリオ分析を用いて実施し、ベースケースに反映させました。サンプリングした平均販売価格帯と推定ユニット数量の乗算、および設置と継続サポートをバンドルするプロジェクトのシェアに関するチャネルチェックなど、選択的なボトムアップ推計を用いて合計値を裏付けました。ボトムアップのシグナルが不完全な場合は、一次フォローアップ時に再度レビューした保守的なアタッチメント比率を適用することでギャップに対処しました。
データ検証と更新サイクル
アウトプットは、独立した需要指標との相互検証、地域間の整性テスト、ハードウェアと継続的なソフトウェア・サービスの間の支出シェアロジックなど、複数のチェックを通じて三角測量されました。指標が急激に変動した場合、または想定範囲を外れた場合は、インプット系列を再確認し、換算前提を再検討し、変化の要因を把握するために選定したインタビュー対象者に再連絡しました。
最終承認前に、外れ値が説明されるようモデルを段階的にレビューし、最終数値が記載された変数に追跡可能な状態を維持します。レポートは年次で更新され、価格設定、展開ペース、または供給状況に重大な影響を与える事象が発生した場合は中間更新が行われます。納品直前に最終レビューを実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのデジタルサイネージ市場規模と他の公表推計値との比較
デジタルサイネージの公表市場規模がしばしば一致しないのは、アナリストが計上する収益の範囲とタイミングについて異なる選択をするためです。最大の乖離は通常、ハードウェアの範囲と隣接するディスプレイ支の境界、サービスの取り扱い方法、および当該年度が現在の米ドルで表示されているか調整済み前提で表示されているかに起因します。
出荷量・設置ベースのシグナル、スクリーン交換タイミングおよびソフトウェアアタッチメント率のチェックを証拠として活用し、Mordor Intelligenceの推計を広範なディスプレイ電子機器のバケットではなく、現実的な展開パイプラインに結び付けています。一部の推計が広範な商業用ディスプレイカテゴリーを含んでいる場合、大型フォーマットスクリーンに積極的な平均価格パスを適用している場合、または地域ミックスの変化を再検証せずに古い通貨換算に依存している場合にも差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 299.5 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 335.6 ビリオン 米ドル(2026年) | 隣接する商業用ディスプレイ支出を含むと思われる広範なセグメンテーション基準を使用しており、高い合計値はスクリーンカテゴリー全体にわたるより強い平均価格前提と整合しています。 |
| 業出版社B | 265.4 ビリオン 米ドル(2024年) | より早い基準年にシリーズを固定しており、2024年から2026年の間の採用加速と価格変化が完全に反映されていない場合、2026年水準を過小評価する可能性があります。 |
全体として、この乖離は単一の計算上の問題ではなく、主に対象範囲の境界とタイミングの選択によって説明されます。需要プールを展開とリフレッシュ動向に結び付け、透明性のあるアタッチメントおよび価格ロジックで収益に換算することで、当社の推計は市場シグナルが変化した際に再現・更新が容易な状態を維持しています。
レポートで回答される主要な質問
デジタルサイネージ市場の規模はどのくらいですか?
デジタルサイネージ市場規模は2026年に299億5,000万米ドルに達し、CAGR8.28%で成長して2031年までに446億米ドルに達する見込みです。
デジタルサイネージ市場の主要プレーヤーは誰ですか?
Samsung Electronics Co. Ltd、Panasonic Corporation、Sony Corporation、NEC Corporation、LG Electronics Inc.がデジタルサイネージ市場で事業を展開する主要企業です。
デジタルサイネージ市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
デジタルサイネージ市場で最大のシェアを持つ地域はどこですか?
2026年において、北米がデジタルサイネージ市場で最大の市場シェアを占めています。