
マルチタッチアトリビューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.76 十億米ドル |
| 市場規模 (2031) | 5.17 十億米ドル |
| Growth Rate (2026 - 2031) | 13.41 % |
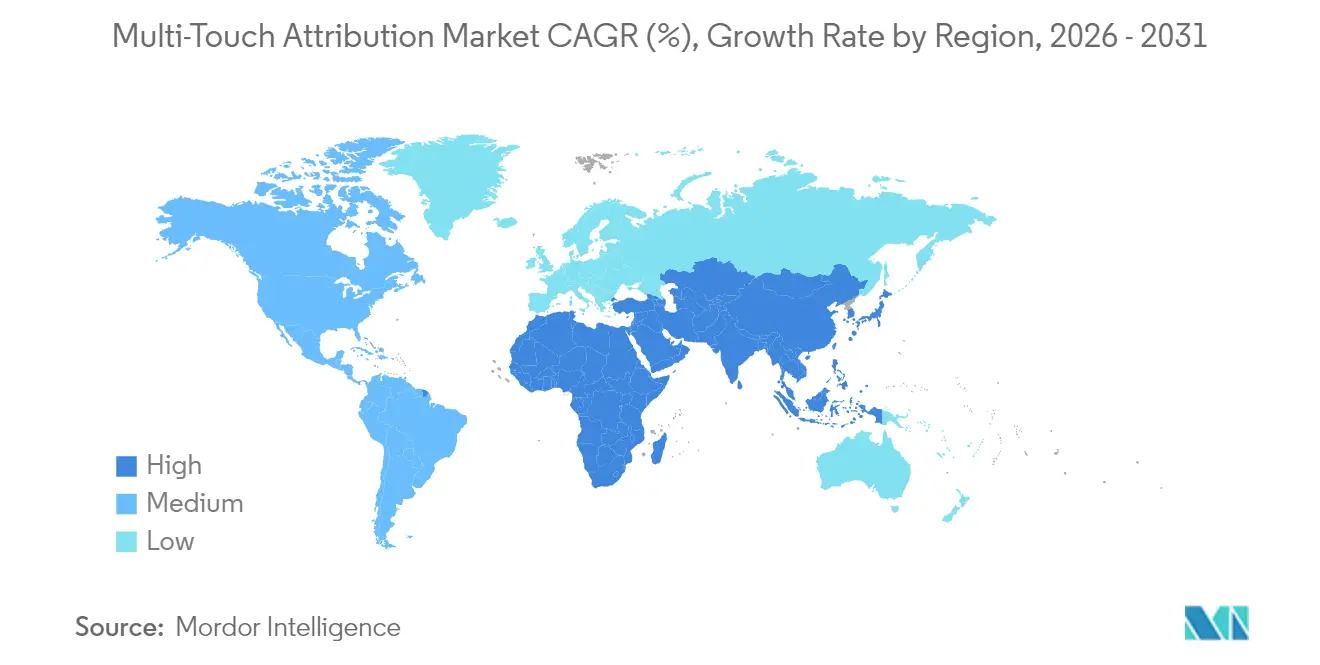
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
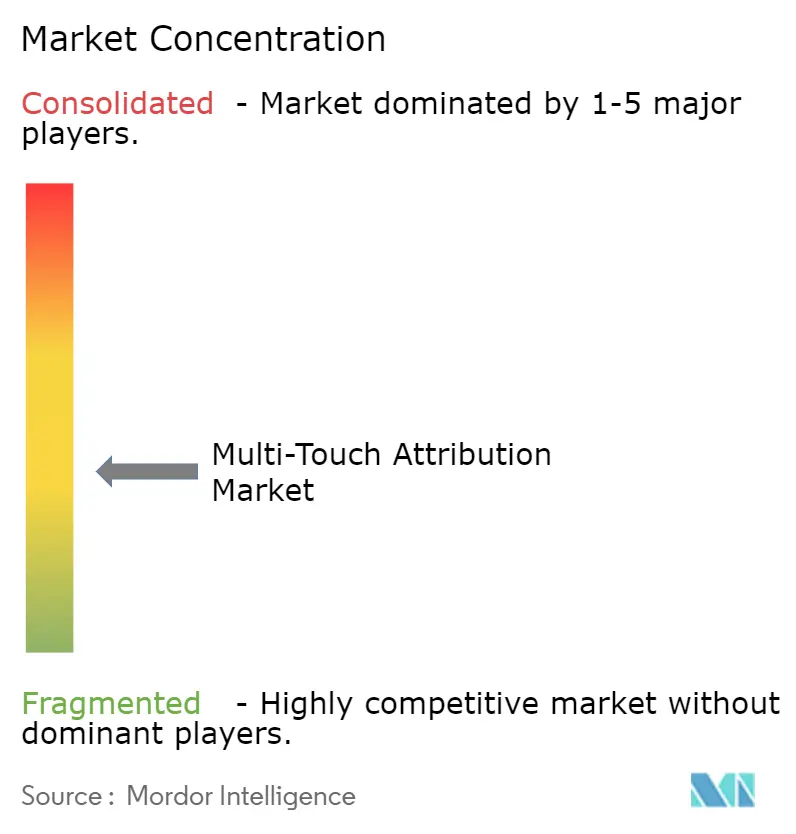
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマルチタッチアトリビューション市場分析
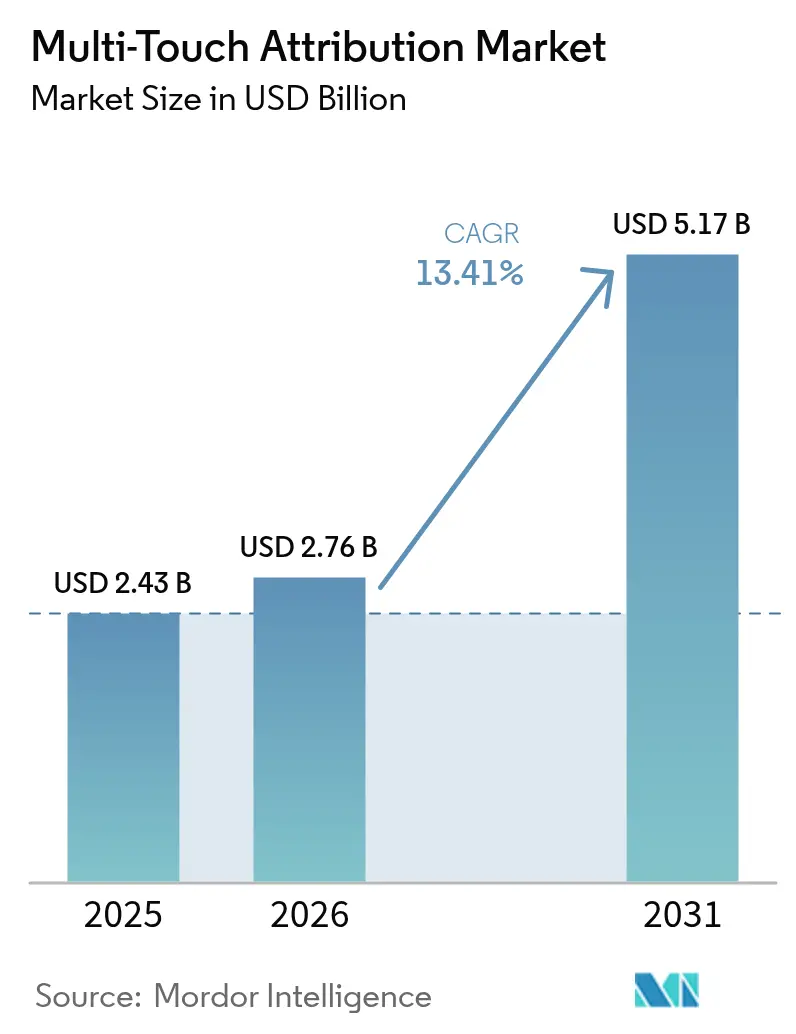
2026年のマルチタッチアトリビューション市場規模は27億6,000万米ドルと推定され、2025年の24億3,000万米ドルから成長し、2031年には51億7,000万米ドルに達する見通しで、2026年から2031年にかけて13.41%のCAGRで成長します。持続的な成長は、プライバシーファーストマーケティングへの急速な転換、オムニチャネルコマースの普及、およびオンラインとオフラインの顧客データを接続する需要の高まりを反映しています。需要はプログラマティック広告、コネクテッドTV、リテールメディアが交差する領域で最も強く、ベンダーは高度なアイデンティティ解決機能とコンセント管理機能の組み込みを進めています。[1]インタラクティブ広告局、「デジタル屋外広告・店内リテールメディアプレイブック2024」、iab.com アルゴリズムモデルは高度なマーケターの間で最も選好される手法となる一方、クラウドネイティブなデプロイメントが企業によるリアルタイムでの大規模データセット処理の主流となっています。同時に、サービスとしてのソフトウェア価格モデルおよびローコードインターフェースにより、大企業向けとされてきた計測手法を中小企業も導入できるようになっています。テクノロジー大手がAI駆動のインサイトを強化し、専門ベンダーがモバイルファーストキャンペーン向けにツールをカスタマイズする中、競争ダイナミクスは引き続き活発です。
主要レポートポイント
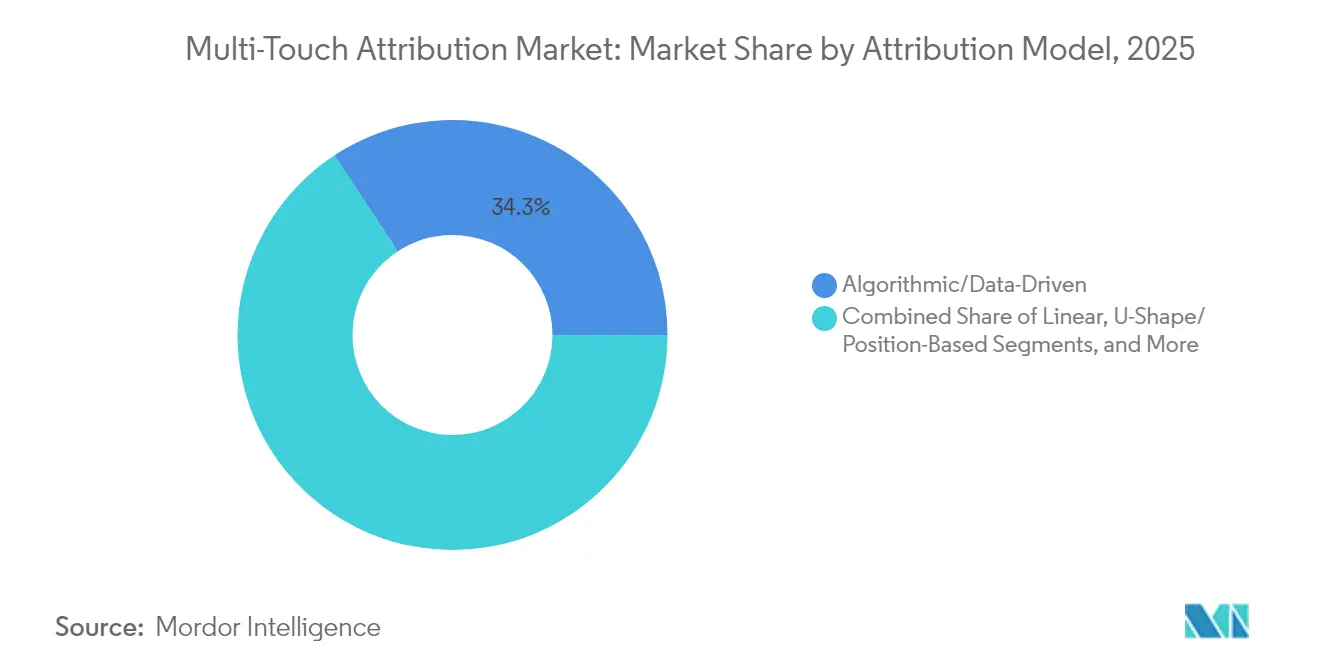
- アトリビューションモデル別では、アルゴリズム/データドリブンアプローチが2025年にマルチタッチアトリビューション市場シェアの34.25%を占め、2031年まで14.05%のCAGRで成長しています。
- コンポーネント別では、ソリューションが2025年に69.10%の収益シェアを維持し、サービスは2031年まで15.85%のCAGRで最も速い拡大を記録しています。
- デプロイメントモード別では、クラウドプラットフォームが2025年のマルチタッチアトリビューション市場規模の73.90%を占め、2031年まで13.22%のCAGRで成長しています。
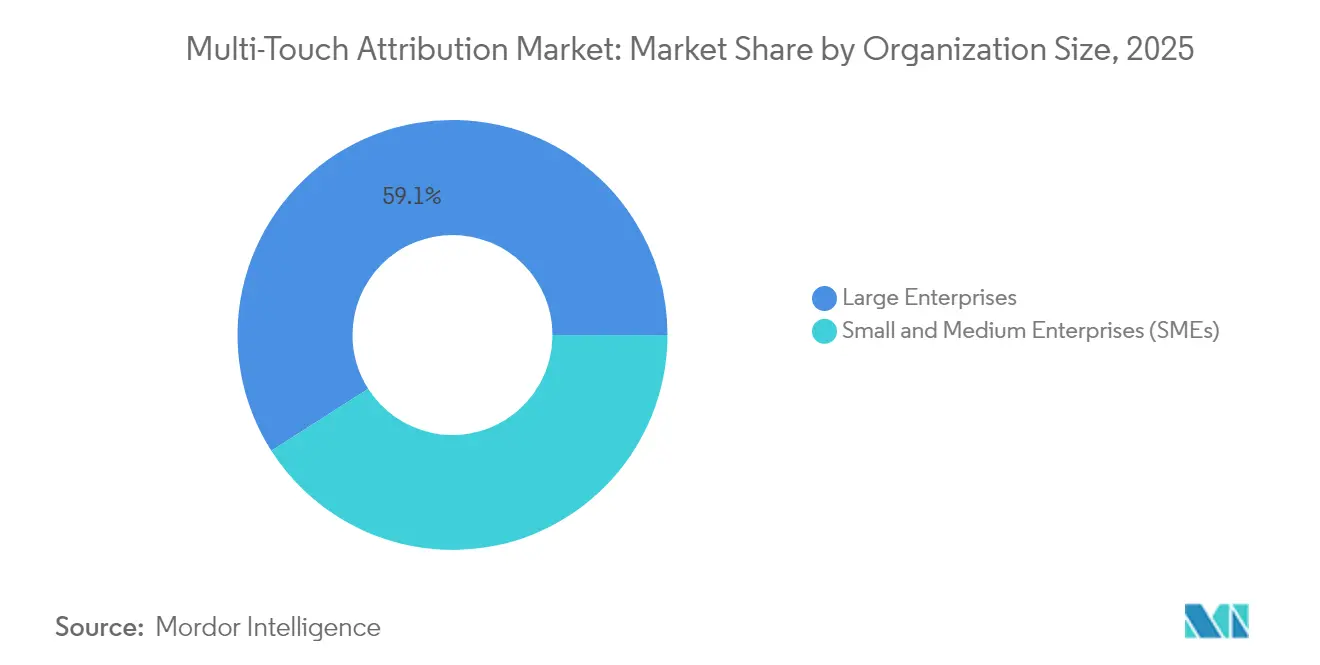
- 組織規模別では、大企業が2025年に59.05%のシェアを占めていますが、中小企業(SME)は2031年まで15.90%という最も高いCAGRを示しています。
- エンドユーザー別では、小売・Eコマースが2025年に24.10%のシェアでトップとなり、ヘルスケアおよびライフサイエンスは2031年まで16.85%のCAGRで加速しています。
- 地域別では、北米が2025年収益の39.20%を占め、アジア太平洋地域は2031年まで14.85%のCAGRで全地域を上回る成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRに対する影響(概算%) | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ファーストパーティデータ戦略の増加 | +2.8% | グローバル;北米およびEUで早期採用 | 中期(2〜4年) |
| アジアにおけるオムニチャネル小売の複雑化 | +3.2% | アジア太平洋地域中心;中東・アフリカへの波及 | 長期(4年以上) |
| リテールメディアネットワークの拡大 | +2.1% | 北米およびEU;アジア太平洋地域でも新興 | 中期(2〜4年) |
| プログラマティックCTV導入 | +1.9% | 北米;EUで早期展開 | 短期(2年以内) |
| AI搭載マーケティングオートメーションバンドル | +2.4% | グローバル;北米主導 | 中期(2〜4年) |
| 中小企業向けセルフサービスSaaSプラットフォーム | +1.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クッキーレスブラウザーによって加速するファーストパーティデータ戦略の増加
サードパーティクッキーの廃止により、企業はカスタマーデータプラットフォームを基盤とするコンセントベースのデータ基盤の構築を迫られています。[2]Teradata、「ファーストパーティデータ:プライバシー規制時代における成功戦略」、teradata.com アイデンティティ解決、差分プライバシー、セキュアコンピューテーションを統合したブランドは、顧客生涯価値の向上と獲得コストの低減を報告しています。データフローが確率的手法から決定論的手法へと移行するにつれ、ハッシュ化メール、ロイヤルティID、クリーンルームの出力データを取り込みながら地域プライバシー法を遵守できるアトリビューションエンジンへの需要が高まっています。ネイティブのコンセントオーケストレーションと強固なガバナンスを組み込んだベンダーは、特に規制産業において大型契約を獲得しています。
アジアにおけるオムニチャネル小売の普及が複雑なカスタマージャーニーを促進
アジア太平洋地域の小売業者は、スーパーアプリや統合ウォレット内でアプリ内、ライブストリーム、店頭のタッチポイントを組み合わせ、複雑なコンバージョンパスを生成しています。Z世代の買い物客はシームレスな体験を求めており、商業者はソーシャルでの発見、QRコードによるアクティベーション、店舗購入を一つのグラフにマッピングするアトリビューションの導入を余儀なくされています。早期採用者は、ラストクリックモデルからアッパーファネルエンゲージメントを加重評価できるアルゴリズムモデルへ移行した後、マーケティング効率が二桁改善したことを確認しています。
リテールメディアネットワークの台頭によるオフライン・オンラインアトリビューションニーズの高まり
小売業者はファーストパーティのバスケットデータを1,000億米ドル規模の広告機会へと転換しましたが、広告主はオンサイトのインプレッションが店舗売上にどのように転換されるかについてまだ明確な把握ができていません。店内デジタルスクリーン、コネクテッドTV、カーブサイドピックアップの統合には、販売時点情報管理、ロイヤルティ、メディアログを結合する計測が必要です。クローズドループレポーティングとAI駆動のイールドマネジメントをサポートするプラットフォームが、ブランドと小売業者の双方にとって優先パートナーとして台頭しており、増分収益を証明できるネットワークへの支出が加速しています。
北米におけるプログラマティックCTV広告の採用
ストリーミング世帯数が従来のケーブル視聴者数を上回り、ブランドはプログラマティックコネクテッドTVへの予算シフトを進めています。マーケターは世帯レベルのエクスポージャーをクロスデバイスのウェブ訪問やアプリインストールへと追跡する必要があります。アトリビューションベンダーはスマートTV識別子とモバイルIDを接続するグラフベースのリンクを構築し、リアルタイムの予算再配分を可能にしています。視聴者のコンセントとデータ共有に関するコンプライアンス要件により、プライバシーを保護する計測機能の役割が拡大しています。
抑制要因インパクト分析*
| 抑制要因 | CAGRに対する影響(概算%) | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| シグナルキャプチャを制限するプライバシー規制 | -1.8% | EUおよびカリフォルニア州;グローバルに拡大 | 長期(4年以上) |
| マーケティングオペレーション人材不足 | -1.2% | グローバル;北米・EUで深刻 | 中期(2〜4年) |
| データストレージコストの上昇 | -0.9% | グローバル | 中期(2〜4年) |
| ウォールドガーデンによるAPI制限 | -0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プライバシー規制によるシグナル消失がデータ収集を阻害
GDPRやCPRAなどの規制はクッキー、クロスサイトトラッキング、ユーザープロファイリングを制限しています。マーケターはデータセットの薄化、モデル化コンバージョンへの依存度の増大、コンセントワークフローの煩雑化に直面しています。クリーンルームや加法的ノイズ技術への投資で対応する企業も多いですが、オプトアウト率が上昇するとアトリビューションの精度は依然として低下します。コンプライアンス費用がイノベーションへの予算を圧迫し、絶え間ない政策変更が計画の不確実性を生み出しています。
高度な分析デプロイメントにおけるマーケティングオペレーション人材の不足
効果的なマルチタッチアトリビューションには、データエンジニアリング、統計学、メディアアクティベーションに精通したスペシャリストが必要です。需要は供給を大幅に上回り、デプロイメントサイクルの長期化と給与の高騰を招いています。組織は統合、モデルキャリブレーション、実験をアウトソースすることが多く、総所有コストが増大しています。人材不足はインクリメンタリティテストや因果推論といった高度なスキルを要するタスクで最も深刻であり、企業が高度な機能を活用するペースを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アトリビューションモデル別:
計測の成熟に伴うアルゴリズムの優位性アルゴリズム/データドリブンのフレームワークは2025年に34.25%のシェアを占め、2031年まで14.05%のCAGRで拡大し、ルールベースから機械学習アプローチへの明確な移行を示しています。これらのモデルは数十億のタッチポイントを解析してコンバージョンクレジットを動的に割り当て、継続的なルール調整を排除して予測精度を向上させます。リニア、タイムディケイ、Uシェイプのアプローチは移行期の要件や単一チャネルキャンペーンのために存続していますが、マーケターが確率的AI駆動の計算によって広告費用対効果の向上を目の当たりにする中、そのシェアを失いつつあります。Meridian、Mix Modeler、および類似のサービスは真のリフトをベンチマークする因果推論を組み込み、セルフサービスインターフェースにより非技術系チームもコーディングなしでテストを開始できます。
アルゴリズムエンジンへの継続的な投資は、ブランドがより速いインサイトとクロスデバイスの粒度を求める中でマルチタッチアトリビューション市場を押し上げるでしょう。高度な方法論がプライバシーテクノロジーレイヤーと組み合わされると、企業はコンプライアンスとパフォーマンスのバランスを取り、採用の勢いを強化します。初期のパイロットでは、ラストクリックをアルゴリズムモデルに置き換えたブランドが無駄な支出を二桁削減し、以前は過小評価されていたチャネルに予算を誘導していることが明らかになっています。


コンポーネント別:
サービスの成長が実装の複雑さを示すソリューションはマルチタッチアトリビューション市場を定義するコアのデータ取り込み、モデリング、可視化スタックを提供することで、2025年収益の69.10%を依然として担っています。しかし、企業が戦略コンサルティング、データマッピング、モデルガバナンスの必要性を認識するにつれ、サービスは15.85%のCAGRで加速しています。大企業は統合パートナーを活用して販売時点情報管理データ、CRMイベント、ストリーミングログ、コンセント文字列を連携させており、これがサービス収益がライセンス収益よりも速く成長する理由を裏付けています。
マネージドサービスは、スキル不足に直面している組織にとってもさらなる魅力があります。アウトソーシングされたアナリストはアルゴリズムの重みを微調整し、インクリメンタリティ調査を実施し、経営幹部の意思決定のためにダッシュボードを解釈します。このハンズオンサポートはプラットフォームベンダーの更新率を高めるだけでなく、実装後の最適化が複数年にわたるエンゲージメントとなることで、増分的な市場収益も促進します。
デプロイメントモード別:
クラウドネイティブなスケールがリアルタイムインサイトを支えるクラウドデプロイメントは2025年収益の73.90%を占め、2031年まで13.22%のCAGRで成長しています。エラスティックコンピュートにより、マーケターが日々支出をシフトさせる際に重要な機能として、モデルがコンバージョン確率を数分以内に更新できます。主要プロバイダーはまた、暗号化キー管理、ゼロトラストアクセス、コンプライアンス認証を組み込み、リスク回避的な購買者がレガシーのオンプレミススタックから移行するよう説得しています。データ主権の要件に縛られた企業向けには、プライベートクラスター内に生の識別子を保持しながら匿名化された集計データを処理のためにクラウドに送信するハイブリッドオプションも登場しています。
プログラマティック入札やダイナミッククリエイティブなどのレイテンシに敏感なユースケースは、クラウドの重要性をさらに裏付けています。エッジノードはユーザーに近い場所で軽量なアトリビューションを実行し、モデルの精緻化のためにその結果を集中ストアに同期させることができます。サーバーレスのマイクロサービスとベクトル化データベースに投資したベンダーは、クエリ量の急増に伴いシェアを拡大しています。
組織規模別:
SaaSが中小企業向けの高度な計測を民主化大企業はグローバルな展開、オムニチャネルメディア予算、専任の分析チームを背景に、2025年支出の59.05%を獲得しました。しかし、中小企業はサブスクリプションモデル、クイックスタートテンプレート、ドラッグアンドドロップコネクターが導入障壁を下げる中、15.90%のCAGRを記録しています。ベンダーはアトリビューションの知見を入札や予算変更に変換する自動化レコメンデーションを組み込み、少人数のチームがデータサイエンティストなしで行動できるよう支援しています。
これらのトレンドはマルチタッチアトリビューション市場のアドレサブルベースを拡大しています。小規模な広告主がデジタルシェアオブボイスを高めるにつれ、予算を拡大する前に増分売上の証拠を求めます。使用量ベースの価格設定を採用した手頃なティアがこのニーズを満たし、ベンダーのランドアンドエクスパンド戦略を推進して長期収益を向上させます。
エンドユーザー産業別:
患者ジャーニーインサイトによるヘルスケアの台頭小売・Eコマースは2025年に24.10%の収益を占め主要な購買層であり続けています。それは詳細な購買データが商業者によるチャネルミックスの迅速なテストを可能にするためです。しかし、ヘルスケアおよびライフサイエンスは現在16.85%のCAGRで全セクターを上回っています。医療提供者や保険会社は、厳格なプライバシー規制を遵守しながら、認知、遠隔医療相談、クリニック受診にまたがる患者ジャーニーを追跡しなければなりません。HIPAA準拠環境向けに設定されたアトリビューションプラットフォームは、ハッシュ化IDの処理、コンセントダッシュボード、監査証跡を提供し、採用を解放しています。
金融、旅行、メディア企業もそれぞれ獲得コストの削減とコンテンツのパーソナライズのためにアトリビューションを活用し、密接に続いています。例えば、金融アプリのパブリッシャーは、ファネル上位の教育キャンペーンをスポットライトで照らすマルチタッチモデルへの移行後にユーザー定着率が向上しました。こうした産業横断的な学習はソリューションのロードマップを広く保ち、特化されたスキーマと報告テンプレートを持つ垂直特化型サービスを促進しています。
地域分析
北米マルチタッチアトリビューション市場
北米は2025年に世界収益の39.20%を生み出し、プログラマティック広告費の深化、コネクテッドTVの規模拡大、およびプライバシー強化技術への早期取り組みによって牽引されました。米国はマーケティング測定におけるAI実験の中心地であり、カナダはオムニチャネル小売分析を推進し、メキシコはeコマースアトリビューションの高成長フロンティアとして台頭しています。
欧州マルチタッチアトリビューション市場
欧州は第2位にランクされており、プライバシー・バイ・デザインを交渉不可能な購買基準として位置づける一般データ保護規則によって形成されています。ドイツは製造業輸出チェーン向けのB2Bアトリビューションを重視し、英国は金融および小売を強調し、フランスはスーパーマーケットが収益源を多様化する中リテールメディア測定を拡大しています。北欧諸国は、広範な5Gカバレッジと高いアプリ普及率に支えられ、モバイルファーストのアトリビューション高度化において際立っています。
アジア太平洋マルチタッチアトリビューション市場
アジア太平洋地域は2031年までのCAGR 14.85%で最も急成長している地域であり、モバイル中心の消費者行動、スーパーアプリエコシステム、およびライブストリームコマースを反映しています。中国はライブストリームのインタラクション、ソーシャルリファーラル、および店舗内QRコードスキャンを統合するアトリビューションを試験的に導入しており、複雑に絡み合ったタッチポイントを解析するモデルへの需要を示しています。日本はコネクテッドTVおよびゲーミング向けのクロスデバイスアトリビューションを推進し、インドの拡大するデジタル決済インフラは小売およびフィンテックにおけるアトリビューションニーズを促進しています。シンガポールからインドネシアに至る東南アジア市場は、実店舗チェーンがデジタルストアフロントを立ち上げる中でオムニチャネル分析を優先しています。これらのダイナミクスが総合的に、マルチタッチアトリビューション市場がすべての主要地域にわたって拡大する予算を獲得することを確実にしています。

規制環境
マルチタッチアトリビューションに関する規制は、デバイスレベルの識別子やクロスサイトトラッキングを制限するプライバシーおよび電子通信規則によって、ますます形作られている。欧州では、GDPRの義務およびeプライバシー指令(保存/アクセス技術に関する第5条3項の同意要件を含む)により、購入者は同意管理型のデータ収集、サーバーサイドタグ付け、プライバシー保護型モデリングへと導かれている。監督と解釈は、第5条3項の技術的範囲に関する欧州データ保護会議(EDPB)のガイダンスや、オンライン広告における保存・アクセス技術の利用に関する英国情報コミッショナー事務局(ICO)のガイダンスなどの機関や基準によってさらに支えられている。
コンプライアンス要件はEU域外でも分断が進んでいる。2026年4月時点で、米国では20の州プライバシー法が施行されており、これによりオプトアウト対応(該当する場合はGlobal Privacy Controlなどの信号を含む)や広告テック業者との契約管理に関する運用要件が増加している。欧州広告基準連合(EASA)のベストプラクティス勧告やコマースメディアネットワークに関するIABの取り組みといった業界の自主規制プログラムは実装パターンの参考にはなるが、粒度の高い同意や責任あるデータ共有チェーンに対する規制当局の期待に代わるものではない。
バリューチェーン分析
マルチタッチアトリビューションのバリューチェーンは、有料・自社・獲得チャネル(広告サーバー/DSP、ソーシャルプラットフォーム、メール、ウェブ/アプリ分析、CRM、可能な場合はPOS/ロイヤルティ)全体でのデータ収集から始まる。次に、同意管理、タグ管理、クリーンルームコネクタ、その他のプライバシー統制を含むアイデンティティおよびガバナンス層を経て、コアとなるアトリビューションエンジン(データ取り込み、正規化、モデリング、実験)に到達する。出力は、ビッディングおよびキャンペーンツール、マーケティングオートメーション、経営層向けレポートへと再活用され、多くの場合クラウドデータウェアハウスやBIへのAPIを介して行われる。
このエコシステムは、SDKベースのアプリ内計測に注力するモバイル/B2Cアトリビューションプロバイダー(例えばAppsFlyerタイプのスタック)と、CRMおよびパイプラインへの影響力を軸に構築されたB2B SaaSアトリビューションツールに運用上分かれており、統合、データマッピング、モデルガバナンスを支援するサービスパートナーが存在する。ボトルネックは信号アクセスと統合の深さに集中している。EUのGDPRや米国一部地域のCPRA型要件を含むプライバシー制約は、サードパーティ識別子を減少させ、ファーストパーティデータの配管および同意証明済みのイベント収集を導入成功の中心に据えており、実装サービスへの依存を高めている。ウォールドガーデンのAPI制限もまた、プラットフォームデータをファーストパーティシステムと統合し、インクリメンタリティテストを実行してモデル化された結果を検証できるベンダーへと価値を移行させ、分析エンジニアリング、アイデンティティ解決、クリーンルーム接続能力への需要を強化している。
競争環境
市場は中程度に半断片化した状態を維持しているものの、統合が勢いを増しています。テクノロジー大手はAI駆動のアトリビューションでネイティブクラウドを強化しており、例えばAdobe社はAI搭載のMix ModelerにサポートされたデジタルエクスペリエンスによるQ2 2025の収益を14億6,000万米ドルに引き上げました。一方、2025年2月のDoubleVerifyによる8,500万米ドルでのRockerbox買収は、成果計測と検証を統合し、フルファネルパフォーマンススイートへの動向を示しています。[4] DoubleVerify、「DoubleVerify、Rockerboxを買収予定」、ir.doubleverify.com
AdjustやAppsFlyerなどの専門ベンダーは、深いSDK統合と不正防止レイヤーを通じてモバイルおよびアプリ内ニッチを守っています。エッジネイティブプレイヤーはサーバーサイドタギングとオンデバイスモデリングでプライバシーに敏感な購買者をターゲットにしています。クラウドハイパースケーラーはアトリビューションAPIをより広範な分析エコシステムに組み込み、単一ベンダーの利便性を求める企業にアピールしています。
戦略的パートナーシップはアイデンティティ解決、クリーンルーム接続、リアルタイムアクティベーションに焦点を当てています。因果推論のためのオープンソースフレームワークが商用サービスに折り込まれ、実験コストが低下しています。多様なグローバルプライバシー体制に準拠しながら、ペイド、オウンド、アーンドのタッチポイントを一つのモデルで統合できるベンダーが、今後5年間で競合他社を上回るパフォーマンスを発揮するでしょう。
マルチタッチアトリビューション産業のリーダー企業
Adobe, Inc.
Neustar, Inc.
Engagio, Inc.
Conversion Logic, Inc.
LeanData Inc.
- *免責事項:主要選手の並び順不同
マルチタッチアトリビューション市場
- Adobe Inc.
- Alphabet Inc. (Google Analytics 360)
- AppsFlyer Ltd.
- Adjust GmbH
- Branch Metrics Inc.
- C3 Metrics Inc.
- CaliberMind Inc.
- Conversion Logic Inc.
- Engagio Inc. (Demandbase)
- HubSpot Inc.
- Improvado Inc.
- Impact.com Inc.
- LeanData Inc.
- LeadsRx Inc. (Acquire.io)
- Merkle Inc.
- Model N Inc.
- Neustar Inc.
- NielsenIQ (VisualIQ)
- Oracle Corp. (Eloqua)
- Rockerbox Inc.
- SAP SE
- SegmentStream Ltd.
- Singular Labs Inc.
- The Trade Desk Inc.

市場機会と将来展望
需要は、識別子が制約される環境下でも利用可能なアトリビューションスタック、すなわちマルチタッチモデルと実験・集約的アプローチを組み合わせたものへと移行している。市場には、サーバーサイドタグ付けや同意オーケストレーションを含むプライバシー準拠のイベント収集を、インクリメンタリティテストや予算再配分ワークフローに一つの運用ループでつなぐパッケージ機能に明確な空白領域が存在する。これは、専門のマーケティングオペレーション人材を確保できないチームにとって特に有用である。業種別では、密度の高いファーストパーティ購買信号を持つ小売・EC分野が主要な実証の場であり続けている。同時に、医療・ライフサイエンスなどの規制対象の購入者は、オンラインとオフラインのタッチポイント全体でガバナンス統制、監査可能性、より安全なアイデンティティ解決を提供できるベンダーに特有の機会を生み出している。
プラットフォームの統合やスイートの拡張も、ベンダーやインテグレーターにとっての参入機会を生み出している。DoubleVerifyが2025年2月に8,500万米ドルでRockerboxを買収したことは、単独のアトリビューションではなく、より広範なメディア品質・パフォーマンススタックに組み込まれた成果測定への買い手の関心が続いていることを示している。同時に、リテールメディアネットワークやプログラマティックコネクテッドTVの拡大により、クロスデバイスおよびオフライン・オンライン計測の対象範囲が広がり、広告テックチェーン全体で同意と役割の明確さを保ちながら、リテーラーのデータ信号、クリーンルームの出力、CTV露出データを取り込めるツールへの機会を後押ししている。
Recent Industry Developments in マルチタッチアトリビューション市場
- 2026年6月:Adobeは、Accenture、Omnicom、StagwellのCode and Theory、WPPを含むパートナーとの新たな共創を発表し、AI駆動型でパーソナライズされた顧客体験ワークフローの拡大に注力した。これにより、識別子が制約され、複雑なデータ共有統制のもとでアトリビューションを運用しなければならないエンタープライズエコシステム全体で、コンテンツ、アクティベーション、計測を結びつけるAdobeの能力が強化される。
- 2026年4月:AdobeはSemrush Holdings, Inc.の買収を完了し、コンバージョンパスに影響を与えるブランド可視性やディスカバラビリティ信号に関する能力を拡大した。この統合は、マーケターが従来のクッキーベースのジャーニートラッキングを超えて多様化する中で、より広範なマルチシグナル計測アプローチを支える。
- 2026年4月:DemandbaseはDemandbase AIを発表し、サイトのカスタマイズやLLM統合など、市場開拓活動をパイプラインへの影響力に結びつけるエージェント主導型の機能を導入した。このリリースは、B2Bアトリビューションが自動化や意思決定支援と共にパッケージ化され、複雑なアカウントジャーニー全体での収益インパクトを定量化する動きを浮き立たせている。


マルチタッチアトリビューション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、コンバージョンに対する貢献を複数のマーケティングタッチポイントに割り振るソフトウェアおよび関連サービスを対象とし、マーケターがチャネルの影響を測定し、カスタマージャーニー全体で予算を再配分できるようにするものである。
対象範囲の除外:コンバージョン貢献ロジックを提供しない一般的なウェブ分析ツール、および単一ブランド向けに構築され製品として販売されていない自社専用トラッキングは除外する。
セグメンテーション概要
- アトリビューションモデル別
- アルゴリズム/データドリブン
- リニア
- タイムディケイ
- Uシェイプ/ポジションベース
- その他(カスタム、ファースト/ラストタッチ)
- コンポーネント別
- ソリューション
- サービス
- コンサルティング
- 統合およびデプロイメント
- サポートおよびメンテナンス
- デプロイメントモード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- 小売・Eコマース
- BFSI
- ITおよびテレコム
- コンシューマーエレクトロニクス・耐久財
- 旅行・観光
- ヘルスケアおよびライフサイエンス
- メディアおよびエンターテインメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- 南米その他
- アジア太平洋地域
- 中国
- 日本
- インド
- 東南アジア
- アジア太平洋地域その他
- 中東・アフリカ
- 中東
- 湾岸協力会議加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、業界関係者への聞き取りに先立ち、境界を設定し、バリューチェーンを整理し、需要プールの初期値を構築するために用いられた。FTCのプライバシーガイダンス、NISTのプライバシーおよびセキュリティ関連の刊行物、広告計測および識別子に関するIAB資料などの公開資料を確認し、何が計測可能で何が不可能かを理解する助けとした。
計測可能な信号にモデルの基盤を置くため、米国商務省センサス局(Eコマースおよびリテールに関する指標)、経済分析局(デジタル経済およびサービスに関する信号)、OECDのデジタル経済関連刊行物、マーケティングアトリビューションおよび因果測定に関する査読付き学術論文なども参照した。これらは、企業の開示資料、決算説明会の記録、製品ドキュメント、信頼性の高い報道内容によって補完され、パッケージングや典型的な価格設定の動向を把握するのに用いられた。可能な場合には、企業財務・インテリジェンス、特許データベース、ニュースおよび財務情報の有料サブスクリプションのみを用いて、各社の収益や製品範囲の確認を一貫して行った。ここに挙げたソースは例示であり、データの収集、検証、ギャップの明確化には他の公開情報源や有料情報源も使用した。
一次インタビューおよび調査
一次調査は、購入者が実際に何に対して費用を支払っているか、マルチタッチアトリビューションが隣接する分析機能とどのようにバンドルされているか、どの導入形態がAPAC、EMEA、南北アメリカ全体で最も多く見られるかを検証することに重点を置いた。需要側チーム(マーケティング分析、グロース、レベニューオペレーション)および供給側の専門家(プロダクト、パートナーシップ、サービスの責任者)に聞き取りを行い、その後、単一地域への偏りを避けるため地域間で入力内容を相互確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:16% | APAC:41% |
| ミッドティア:46% | 機能/部門リーダー:32% | EMEA:34% |
| 中小プレイヤー:16% | マネージャー:52% | 南北アメリカ:25% |
市場規模算定と予測
当社の市場規模算定は、通常アトリビューション購入のきっかけとなる支出および活動を用いた需要プールの構築から始まり、その後、マーケティングおよび分析の導入状況、デジタル広告の強度、マルチチャネルキャンペーンを実施している企業の割合に基づくトップダウン方式を用いて再構築される。対象となるプールを設定した後、推定導入率を適用し、典型的な年間契約価値およびサービス付帯率を用いて価値に換算した。
実用性を保つため、クラウド対オンプレミスの比率、アトリビューションモデルの構成(例えばアルゴリズム型対ルールベース型)、ベンダー種別ごとの平均顧客数、典型的な契約期間、実装・サービスの比率、隣接する分析製品とのバンドリングの度合いなど、いくつかの主要な入力値をモデル内で追跡・更新している。チェックとして、サンプル化されたベンダー収益、顧客数の信号、サンプル化されたASPと販売量を用いた選択的なボトムアップ方式による近似も用い、合計値のずれを検証した上で、非上場企業や広範な分析ライン内で報告される収益に対しては保守的な範囲を適用してギャップを処理した。
予測は主に、プライバシーおよび同意要件、アイデンティティ解決の利用可能性、リテールメディアおよびコネクテッドTVにおけるチャネル成長、SaaS調達への移行といったトレンドアンカーに支えられたシナリオ分析に依拠している。これらのシナリオは、更新率、価格変動、地域ごとの計測制限の進行速度に関して面談対象者から得られたコンセンサス範囲を用いて精緻化されている。
データ検証および更新サイクル
推定値は、独立した需要信号、供給側の収益指標、実務者が実際に購買していると語る内容との間でのトライアンギュレーションによって検証されている。モデルに異常な急変が見られる場合には、その要因を特定の入力値(導入状況、価格設定、サービス構成など)にまで遡って追跡し、承認前に前提条件を再検証している。
各レポートは複数段階のアナリストレビューを経ており、セグメントおよび地域間でロジックと算術の一貫性が保たれている。本調査は年1回更新され、大規模なプライバシー政策の変更、大型の買収活動、急激な価格変動などの重大な事象が発生した場合には、臨時の更新が行われる。提供前には最終的なアナリストレビューが完了し、クライアントには最新の情報が提供される。
Mordor Intelligenceのマルチタッチアトリビューション市場規模算定と他の公表推定値との比較
この市場に関する公表数値がしばしば一致しない理由は、マルチタッチアトリビューションと、より広範なマーケティング分析との境界の引き方が異なるため、また顧客一人当たりの想定価格が大きく異なる可能性があるためである。差異は、一方の推定値が受注ベースの収益を用い、他方が認識済み収益を用いている場合、あるいは通貨換算が年内の異なる時点で行われている場合にも現れる。
本調査では、更新サイクルを一貫した通貨タイミングに結び付け、価格設定ロジック(サービス付帯率およびバンドリングの影響を含む)を再確認することにより、アトリビューション機能がより広範なプラットフォーム内で販売されている場合の過剰カウントを避けている。これはMordor Intelligenceが採用している方式である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.76 B (2026) | |
| グローバルコンサルティング会社A | USD 3.10 B (2026) | アトリビューションをより広範なマーケティング分析支出プールの一部として扱うことが多く、プラットフォームバンドルとスタンドアロン導入を区別せずに、より高いブレンドASPを適用している。 |
| 業界団体B | USD 2.20 B (2026) | 一般に会員報告によるソフトウェア収益のみに依拠しており、サービス、統合、地域間販売を過小評価する可能性があり、また異なる通貨換算期間を用いている場合がある。 |
表に見られる差異は主に、対象範囲を真のマルチタッチアトリビューションにどこまで厳密に絞っているか、また、クラウドおよびオンプレミス導入において価格設定とサービスをどのように扱っているかによって生じる。導入状況、契約価値、バンドリングの検証にまで入力値を遡って追跡可能にすることで、最終的な数値は再現性を保ち、新たな市場信号が現れた際にも整合性を取りやすくなっている。


レポートで回答される主要な質問
マルチタッチアトリビューション市場の現在の規模はどのくらいですか?
市場は2026年に27億6,000万米ドルであり、13.41%のCAGRを反映して2031年までに51億7,000万米ドルに達すると予測されています。
最も速く成長しているアトリビューションモデルはどれですか?
アルゴリズム/データドリブンモデルは14.05%のCAGRで拡大しており、ブランドがルールベースのアプローチを超えて移行する中で2025年に34.25%のシェアを保持しています
なぜサービスはソリューションよりも速く成長しているのですか?
実装の複雑さ、プライバシーガバナンス、マーケティングオペレーション人材不足が、コンサルティング、統合、マネージドサポートにおける15.85%のCAGRを牽引しています。
最も早い採用が見込まれる地域はどこですか?
アジア太平洋地域はモバイルファーストの行動とスーパーアプリコマースエコシステムにより、2031年まで14.85%のCAGRで前進すると予測されています。
次の主要採用者として台頭している業種はどこですか?
ヘルスケアおよびライフサイエンスは、医療提供者が厳格なプライバシー規制のもとで患者ジャーニーインサイトを追求する中、16.85%のCAGRで将来の成長をリードしています。
競争環境はどの程度断片化していますか?
上位5社のベンダーが収益の40%未満を支配しており、集中度スコアは中程度の6となり、継続的な統合活動が続いています。
最終更新日:



