
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 21 メガワット |
| 市場取引高 (2026) | 31.06 メガワット |
| 市場取引高 (2031) | 219.68 メガワット |
| 成長率 (2026 - 2031) | 47.90 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデンマーク地熱エネルギー市場分析
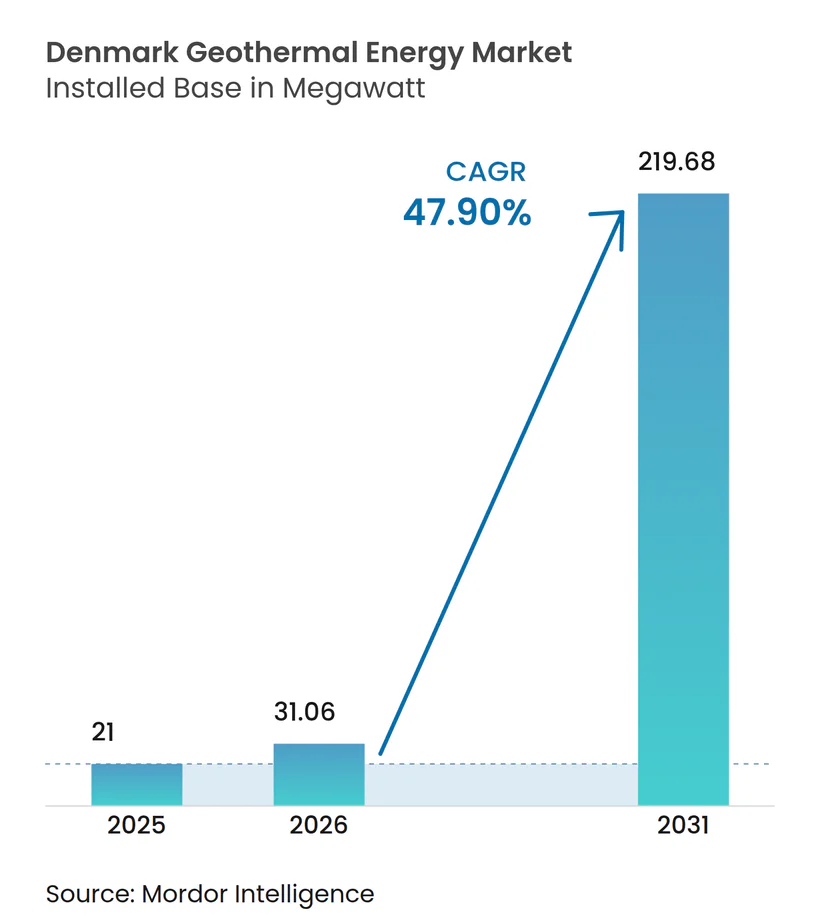
2026年のデンマーク地熱エネルギー市場規模は31.06メガワットと推定され、2025年の21メガワットから成長し、2031年予測では219.68メガワットとなり、2026年~2031年にかけてCAGR47.90%で成長します。
2028年以降の新規天然ガスボイラーの段階的廃止および2030年までに地域暖房事業者が炭素中立を達成することを法的に義務付ける要件を含む最近の政策規制により、デンマーク地熱エネルギー市場は予測可能な成長軌道を得ています。熱供給法に基づく自治体の熱計画義務が潜在的な需要を銀行融資可能な売電契約に転換する一方、EU革新基金の補助金がバイナリーサイクルおよび高度地熱プロジェクトの初期探査リスクを軽減します。ジーランド島地下に豊富に存在する45~70℃の帯水層はデンマークの低温地域暖房グリッドと自然に適合しており、バイナリーサイクル開発者がコストの高い高度掘削技術や高温技術を回避できます。産業用ヒートポンプのコストが500ユーロ/kW未満に低下するにつれ、地熱・ヒートポンプハイブリッドプラントが追加的な価値の流れを生み出し、厳しい脱炭素化スケジュールに直面する事業者のライフサイクル熱コストを削減します。
主要レポートの要点
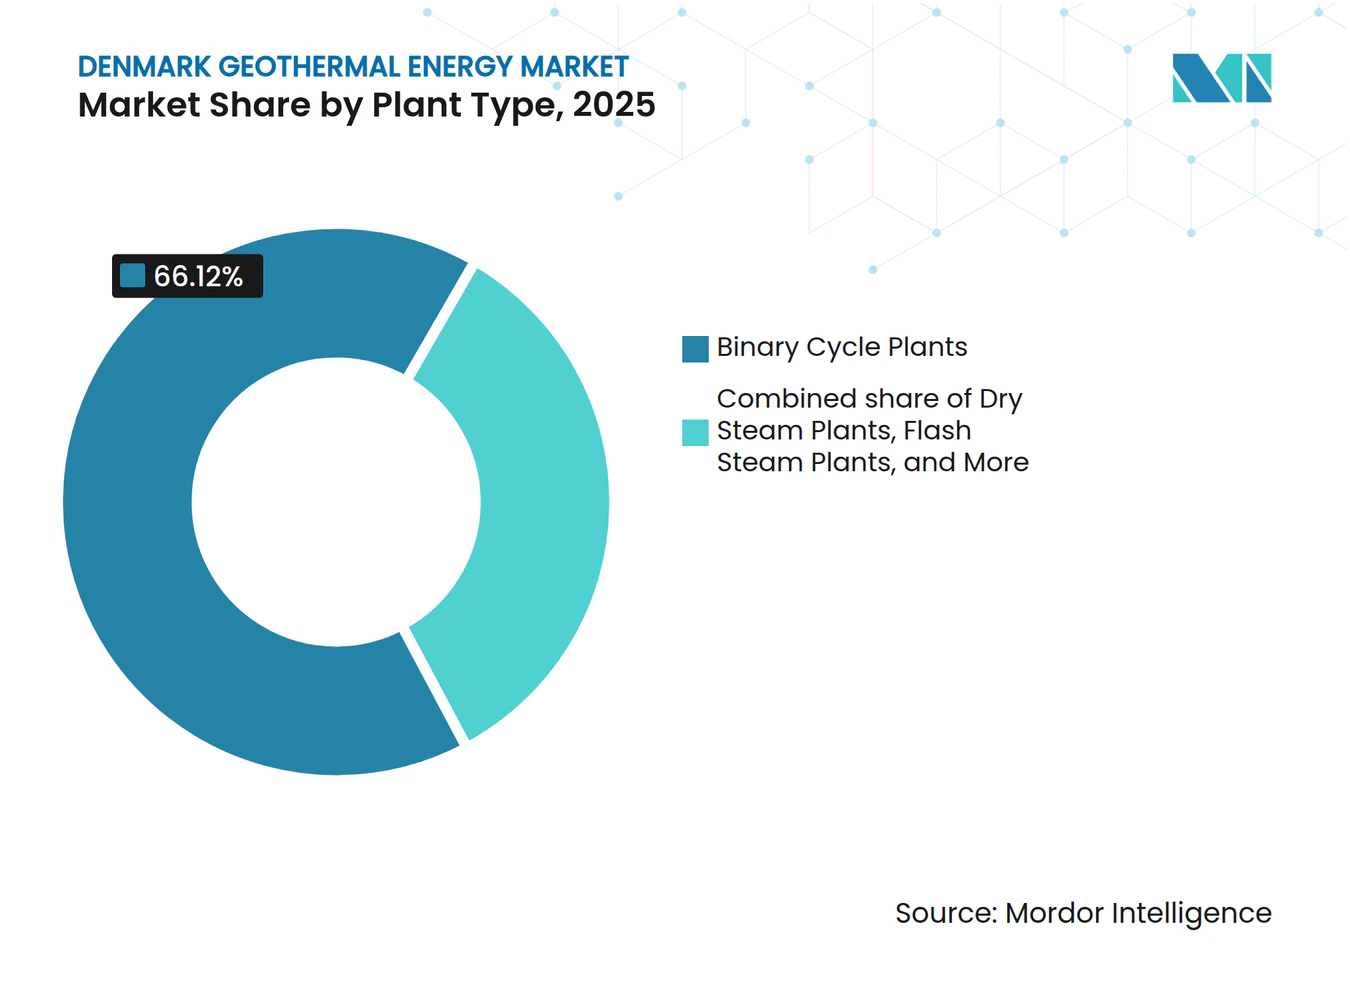
- プラントタイプ別では、バイナリーサイクルシステムが2025年のデンマーク地熱エネルギー市場シェアの66.12%を占め、高度地熱システム(EGS)が2031年にかけて50.62%の最速CAGRを記録しました。
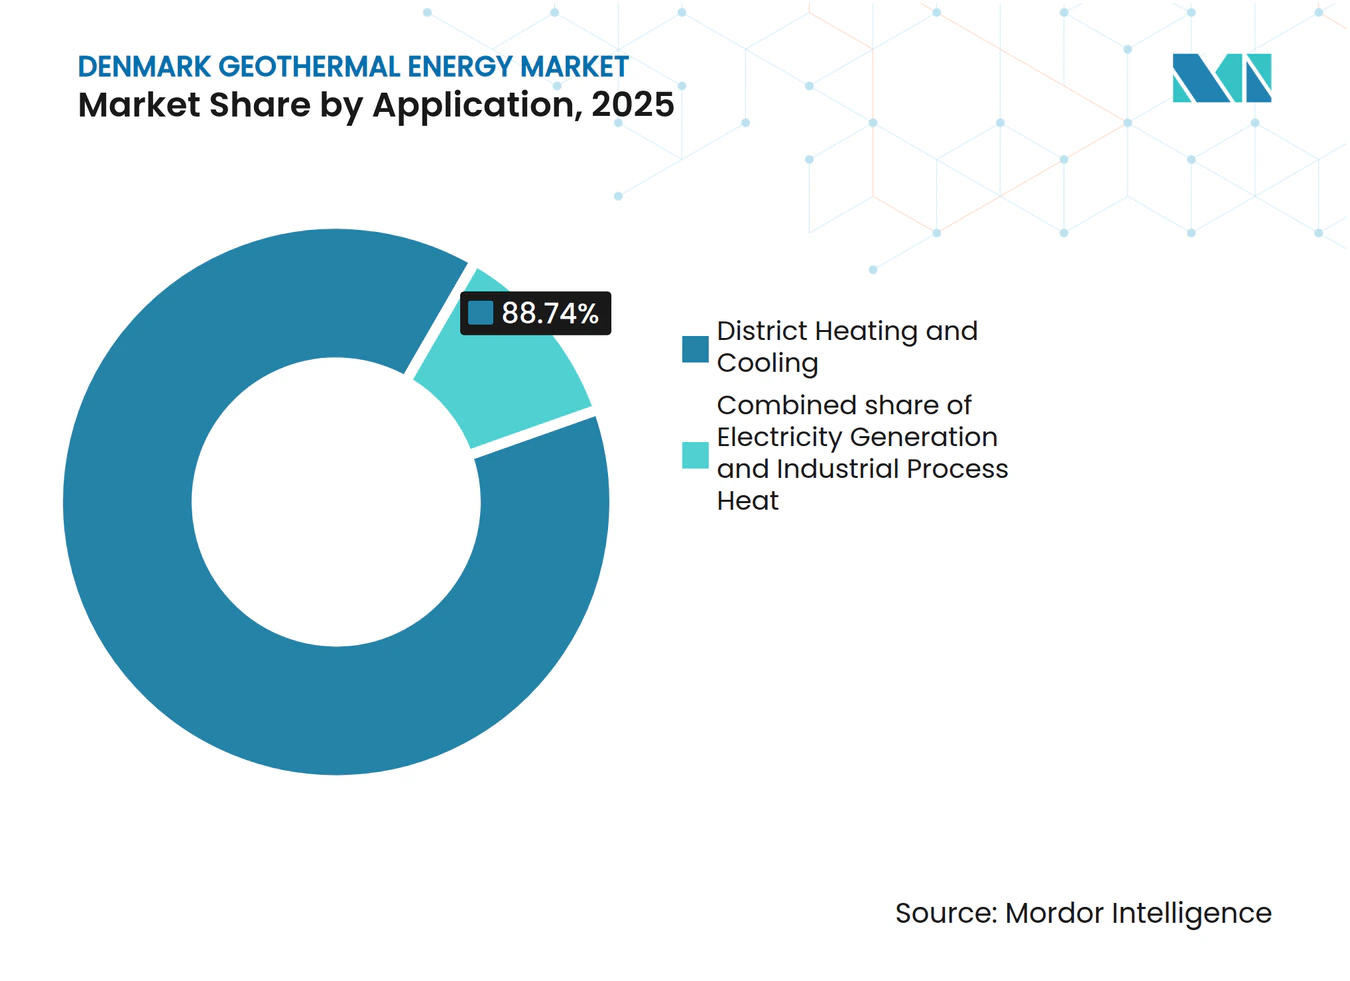
- 用途別では、地域暖房ネットワークが2025年のデンマーク地熱エネルギー市場規模の88.74%のシェアを占め、2026年~2031年にかけて48.28%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
デンマーク地熱エネルギー市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | (約)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域暖房事業者の急速な脱炭素化目標 | 12.50% | ジーランド島および主要ユトランド自治体 | 中期(2~4年) |
| 2028年以降の新規天然ガスボイラーの段階的廃止 | 10.80% | 全国の都市圏 | 短期(2年以内) |
| ジーランド島地下に豊富な低温堆積盆地 | 8.20% | ジーランド島、フュン島、南ユトランド | 長期(4年以上) |
| 産業規模のヒートポンプコストの低下(500ユーロ/kW未満) | 7.10% | 全国 | 中期(2~4年) |
| 地熱クラスター向けEU革新基金補助金 | 5.40% | 全国 | 短期(2年以内) |
| データセンター廃熱売電契約 | 4.90% | コペンハーゲンおよびオーフス都市圏 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地域暖房事業者の急速な脱炭素化目標
400以上の自治体事業者が2030年までに化石燃料バックアップシステムを廃止する必要があり、地熱エネルギーは任意のリソースから運用上の必須資源へと変貌しています。義務的な熱計画の申告により複数年の需要スケジュールが明確になり、開発者は売電リスクを低減する20年間の熱購入契約でプロジェクトを引受けることが可能となります。HOFORなどの先行企業は高度な監視制御システムを導入し、低温地熱熱をバイオマスおよび廃棄物エネルギー原料と組み合わせ、CO₂規制の強化のもとで供給熱コストを削減しています。[1]したがって規制スケジュールはフライホイール効果を生み出します。確認された需要が資金調達のリスクを軽減し、資金調達されたプロジェクトが技術的成功を証明し、その成功がさらなる需要の加速につながります。地熱エネルギーを早期に採用する事業者は安定した熱供給を確保し、限られた掘削リグおよびサービスクルーに対するその後のピーク需要割増料金を回避できます。
2028年以降の新規天然ガスボイラーの段階的廃止
デンマークのBR18建築基準法は地域暖房ゾーン内の新築における化石燃料ボイラーを禁止し、2028年の全国的な禁止措置は既存建築においてもガスを代替手段として排除します。[2]Fjernvarmepuljenからの国家補助金は転換されたボイラー1台あたり最大20,000デンマーククローネを払い戻し、家庭をネットワーク接続へと誘導し、事業者に再生可能ベースロード容量の確保を促しています。バイナリーサイクルプラントは地震調査から試運転まで3~5年を要するため、2028年のマイルストーンは開発者のタイムラインと完全に一致しており、自治体の入札スケジュールにすでに反映されています。供給スタックからガスを排除することで、低コスト電力に依存するヒートポンプの設備利用率要件も高まり、安定した地熱出力の負荷率経済性が改善されます。したがってボイラー禁止措置は低資本コストの化石燃料競合を排除し、将来のネットワーク拡張計画に地熱エネルギーを組み込みます。
ジーランド島地下に豊富な低温堆積盆地
ガッスム層などの連続した堆積層が深度1,000~2,500メートルで45~70℃の流体を供給し、地域暖房の流量温度70~90℃に直接適合します。[3]予測可能な地層は探査期間を短縮し掘削成功率を向上させ、結晶性岩盤を対象とした場合と比べて典型的な空振り偶発費用予算の3分の1を削減します。最近の三次元地震調査では、熱異常がユトランド北西部まで広がっており、経済的に掘削可能な範囲がコペンハーゲン以外にも拡大しています。この資源適合性により、バイナリーサイクル開発者は高温向けに設計されたコストの高い有機ランキンサイクルを回避し、標準化されたプラントモジュールを導入できるため、MW当たりの設置コストが低下します。クローズドループ注入による帯水層の涵養管理により、貯留層持続可能性モデルは2050年までに数百MWの回収可能な熱量を示しており、デンマーク地熱エネルギー市場の長期的な供給安定性を確保します。
産業規模のヒートポンプコストの低下
5~50 MWのヒートポンプスキッドのOEM価格は500ユーロ/kW未満に低下し、地熱流体回路とヒートポンプ蒸発器を組み合わせたハイブリッドプラントの初期投資コストを大幅に削減しています。MAN Energy Solutionsのエスビャウにおける70 MW CO₂ベース海水ポンプは、CO₂価格を含めるとバイオマスよりも低いライフサイクルコストで25,000世帯に電力を供給しています。地熱と統合した場合、ヒートポンプは50℃の塩水を80~90℃の供給温度まで引き上げ、成績係数3.5以上を達成し、供給熱における電力投入分を削減します。デンマークのメーカーは現在、変電所熱交換器とスマートグリッドコントローラーをバンドルし、電力価格シグナルに連動して地熱流量を調整しています。したがってハードウェアコストの低下は地熱プロジェクトの経済的実現可能性を広げ、特にこれまで経済的な閾値を下回っていた中程度の資源温度を持つ自治体において有効です。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジーランド島以外での地下温度勾配の不確実性 | -6.30% | ユトランドおよびフュン島 | 長期(4年以上) |
| 余剰風力電力から熱への転換との競合 | -5.70% | 全国 | 中期(2~4年) |
| 150 MWを超えるプロジェクトの最終投資決定を遅らせる自治体のバランスシート上限 | -4.20% | 中規模自治体 | 短期(2年以内) |
| 2021年ヴィボー事故後の誘発地震に関する市民認識 | -2.90% | ヴィボー、ジーランド島への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ジーランド島以外での地下温度勾配の不確実性
ユトランドでの探査坑は短い水平距離内で20℃/kmから15℃/km未満まで変動する勾配を示しており、開発者は全面的な田区開発を確定する前に地震探査、コアリング、ステップアウト掘削に対して最大50%多くの予算を計上することを余儀なくされています。熱料金が消費者保護規則により上限設定されている自治体では特に、融資機関がこの地質的不確実性をより高い金利スプレッドに反映させます。多様な収益基盤を持たない小規模事業者は、数百万の探査埋没コストを無駄にしかねない空振りリスクを警戒しており、実現可能な売電先のプールが縮小しています。EGSパイロットは資源基盤を拡大する見込みはありますが、学習曲線と独自の許可プロセスにより商業的な展開にはまだ数年を要します。探査データ密度が改善されるまで、デンマーク地熱エネルギー市場はジーランド島の実証済み帯水層周辺に集中し続けるでしょう。
余剰風力電力から熱への転換との競合
デンマークは2024年に記録的な風力発電量を達成し、嵐のピーク時に卸電力価格がゼロ近辺まで低下し、電気温水器が地域ネットワークにとって最も安価な短期熱源となりました。[4]西海岸地域の事業者は、ボイラーを迂回し抵抗加熱素子で直接水を加熱することでマイナス価格の時間帯を活用しています。これにより、風の強い時間帯における地熱のベースロード価値提案が損なわれ、市場価格連動型の熱契約におけるキャッシュフローが侵食されます。しかし低風時には同じネットワークが高い限界電力価格に直面し、地熱容量を保有しない事業者は割増料金を支払うことになります。その結果生じる裁定取引が、市場構造が時間帯を問わない再生可能熱を評価するまでは、容量支払いや補助サービス収益を組み込まない契約では地熱の資金調達を圧迫します。したがって風力から熱への転換オプションは、高い陸上風力建設率を持つ地域における地熱の普及率に上限を設けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラントタイプ別:バイナリーサイクルが低エンタルピー優位性を獲得
バイナリーサイクル設備は2025年の設置容量の66.12%を占め、デンマーク地熱エネルギー市場規模におけるシェアは110 MWの追加バイナリープロジェクトが完成するにつれ2031年を通じて70%以上を維持すると予測されます。このセグメントの47.35%のCAGRは地下温度の適合性と、フラッシュ蒸気設計に伴う地震リスクを生じさせずに有機ランキンサイクルタービンを追加できる能力の両方を反映しています。2025年10月に稼働したInnargiのスケイビーフェーズは、アンモニアヒートポンプにより55℃の塩水を85℃まで引き上げ、システム効率75~80%を達成しています。
高度地熱システムはまだパイロット段階にあり、オールボーの2 MW「Heat4Ever」同軸坑口が主導しています。デンマークには150℃以上の貯留層がないため、フラッシュ蒸気および乾燥蒸気技術は存在しません。2027年までにヒートポンプコストが300~400ユーロ/kWに向けてさらに低下すれば、バイナリー建設に有利なコスト格差がさらに拡大し、コペンハーゲンの26 MWバンター砂岩プロジェクトが性能マイルストーンを達成すれば、このセグメントは2031年までに198.6 MWに近づく見込みです。


注記: 個別セグメントのシェアはレポート購入時に入手可能
用途別:地域暖房が需要プロファイルを支配
地域暖房は2025年の出力の88.74%を占め、自治体が2035年の化石燃料禁止を目指す中で引き続き最大シェアを維持します。この用途はデンマーク地熱エネルギー市場において最高のシェアと48.28%のCAGR予測を誇り、全国65%の地域暖房普及率およびコペンハーゲンにおける98%の世帯カバー率に支えられています。8,000時間以上の満負荷運転時間を持つベースロード能力により、地熱熱は既存ネットワークにおける石炭・ガスの自然な後継者となっています。
発電は50~65℃の流体ではタービン効率が一桁台にとどまるため依然として限定的です。産業用プロセス熱は新興ニッチ分野であり、デンマーク北部の物流ハブが成績係数4以上のヒートポンプを用いた地下水で実証しています。産業全体への普及は製造ゾーンへのネットワーク延伸に依存しており、2024年熱計画法により奨励されています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
ジーランド島は設置容量の約3分の2および近い将来の掘削コミットメントのほぼすべてを集中させており、これはコペンハーゲンの130万人居住者の地域暖房需要ハブに重なる十分に地図化された帯水層によるものです。InnargiのリングビープラントとVestforbrændingの計画中のクラスターは、資源・人口・ネットワークが半径30km以内に集中している場合に達成可能なスケールの経済性を示しています。高い負荷率が料金曲線を平坦化するため、探査償却を考慮してもユーザーの料金が低下でき、資本回収が加速されます。
ユトランドはオーフス、オールボー、ヴィボーの自治体事業者がバイオマス混焼クレジットを使い果たし、EUカーボン価格の上昇に直面する中で、最急成長曲線を示す見込みです。Green ThermaのオールボーパイロットはDKK 8,400万のEUDP支援を活用してステップアウト坑のリスクを軽減しており、オーフス市の事業者Kredsløbはすでに2030年までに市の暖房の20%を賄える可能性のある7か所の掘削をInnargiに発注しています。地質的な不均質性はコストを増加させますが、デンマークエネルギー庁の地熱探査窓口による補助金が地震費用の最大39%を相殺し、ジーランド島との資本コスト格差を縮小しています。
ボーンホルムやロランのような島嶼システムは、タンカーで供給される燃料油への依存を減らし、風力の凪に晒されるグリッドを安定させるために地熱エネルギーに注目しています。気候合意は独立型エネルギー島に追加資金を充当しており、バッテリーバックアップのマイクログリッドと統合した5~10 MWのバイナリープラントの事前実現可能性調査を可能にしています。絶対的なメガワット数は小さいものの、島嶼プロジェクトはプレミアム熱料金を解放し、他の北欧諸島向けに輸出可能なモジュール式技術を実証します。総じて、これらの地理的ダイナミクスはジーランド島を初期段階のスケールの基盤として位置づけながら、ユトランドと島嶼を今後10年半ばに成熟する多様化のてこ入れとして描いています。
規制環境
デンマークにおける地熱の探査・生産は、主にデンマーク地下資源法(Undergrundsloven)に基づき、デンマークエネルギー庁(DEA)によって規制されている。ライセンス制度は当初6年間の探査期間を基本とし、プロジェクトが設立・操業段階に進む場合には最長30年まで延長可能である。これは、年2回の締切(2月1日および9月1日)を伴う定期的なDEA申請プロセスによって支えられており、地域熱供給を目指す開発事業者に明確な参入経路を提供している。
プロジェクトの実施は、熱供給部門の規則によっても左右される。深部地熱プロジェクトは通常、地域熱供給向けに開発され、熱供給法(Varmeforsyningsloven)および地方自治体の計画要件に適合する必要がある。2026年9月1日の申請受付では、DEAはInnargi A/S(北シェラン地域)およびGreen Therma ApS(オールボー地域)から2件の新規地熱ライセンス申請を受理した。これは正式なライセンス発行サイクルにおける継続的な活動を示すとともに、プロジェクトを前進させる上で地域熱供給への適合と自治体との調整の必要性を改めて示している。
競争環境
市場集中度
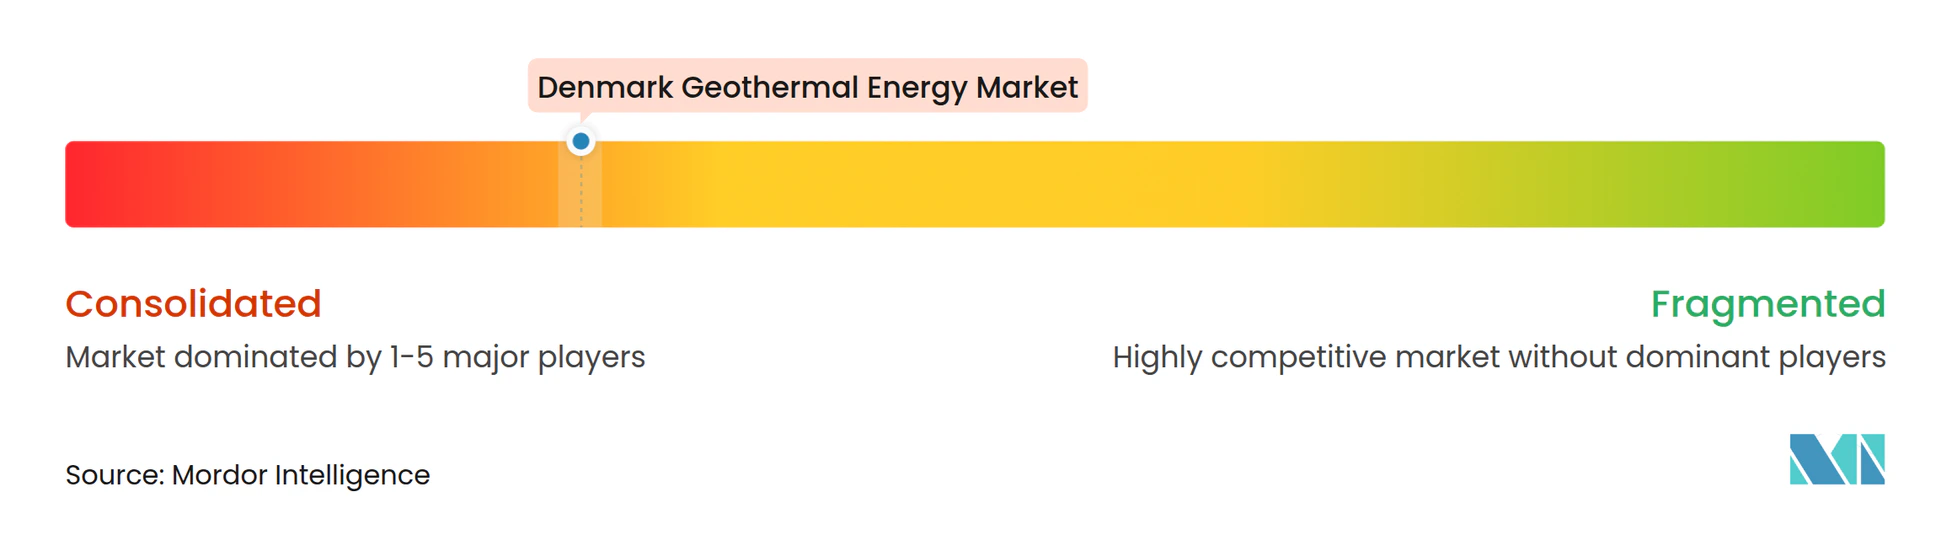
デンマーク地熱エネルギー市場における競争力は、バイナリーサイクルシステムが商業的に標準化されているため、中核技術よりも土地のポジション、自治体との連携、資金調達の機動力にかかっています。Innargi A/Sは大コペンハーゲンおよびオーフスで合計150 MWの建設中または高度計画段階のプロジェクトで容量パイプラインをリードしており、2030年までに国内容量の30~40%に転換し得るファーストムーバーの優位性を持っています。その資金調達モデルはATPからの年金資本、EIBが支援するグリーンローン、20年間固定価格売電契約を組み合わせ、自治体資金調達の競合他社と比べて加重平均資本コストを低下させています。
Green Thermaは掘削、ヒートポンプ、データセンター廃熱ループをバンドルする技術に中立な統合事業者として自社を位置づけています。同社は1,000DKKを超えるオンバランスシート借入を制限する自治体のバランスシート上限を活用し、事業者の露出リスクを低減するオフバランスシートのプロジェクト会社を提供しています。DanfossやMAN Energy Solutionsのような設備ベンダーはターンキーEPC契約および長期サービス契約を通じて価値を獲得しており、Danfossは地熱流量と電力供給を最適化する制御ソフトウェアのアップグレードも収益化しています。
ジーランド島の主要地区に掘削ライセンスを保有する開発者はごくわずかであるため競争激度は中程度にとどまりますが、デンマーク地質調査所が新しい三次元地震データセットを公開するにつれ参入障壁は低下しています。外国の参入者は透明な許可取得プロセスと予測可能な熱に対するフィードインタリフに惹かれ、ジョイントベンチャーに注目しています。容量が拡大するにつれ、サプライチェーンのボトルネックは掘削リグから高容量坑底ポンプに移行しており、設備サプライヤーによる垂直統合の動きを促しています。全体として、自治体、年金基金、技術ベンダー間の連携がパートナーシップ主導の競争環境を支えています。
デンマーク地熱エネルギー産業リーダー
-
Innargi A/S
-
Danfoss A/S
-
Ramboll Group A/S
-
Welltec A/S
-
NIRAS A/S
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
近い将来における最大の空白領域は、デンマークの地域熱供給網向けに、安定した低温ベースロード熱源として地熱をスケール化することである。実際には、地熱を高性能ヒートポンプと組み合わせることで80~90℃の供給温度を達成でき、公益事業者による中温資源の活用方法を改善できる。大規模ネットワークハブを中心とした商業的な実証事例も蓄積されつつあり、2025年10月に熱供給を開始したオーフスのSkejby施設は、都市部の地域熱供給環境における事業統合、制御戦略、および引取契約に関する運用面での実証を提供している。
許認可制度と対象を絞った適用除外措置も、プロジェクトの資金調達可能性を改善し、初期段階の障壁を軽減している。Innargiがヴィルムで取得したデンマークエネルギー庁の許可(2025年12月)は、自治体を基盤としたプロジェクトのパイプラインを拡大させ、一方で2023年に制定された地熱熱供給プロジェクトを既存の価格規制から除外するデンマークの法律は、新規建設・拡張に対する投資可能な料金体系を後押ししている。建物規模の地中熱冷暖房は、環境保護法および水法に基づく自治体の許認可に依然として左右されるが、主な商業化の推進力は引き続き熱供給法の規制下にある地域熱供給システムから生まれており、そこでは開発事業者と公益事業者が複数井戸プログラムを標準化し、より少数かつ高出力の拠点に能力を集中させることで、実行の効率化を図ることができる。
最近の業界動向
- 2026年3月:Innargiは、オーフスのSkejby施設における商業熱生産開始から最初の数ヶ月間の良好な初期結果を報告し、第2フェーズの拡張に関連する計画を更新した。この更新はオーフスプログラムの拡大を支え、追加の井戸・拠点に関する許認可、資金調達、公益事業者との引取契約の議論に活用できる新たな運用データを提供した。
- 2025年12月:デンマークエネルギー庁は、Innargiに対し、デンマーク・ヴィルムにおける地域熱供給向け地熱探査・採取の許可を付与した。この承認により、Innargiのグレーターコペンハーゲン地域における対象プロジェクトのパイプラインが拡大し、特定の供給地域における地下資源権を正式化することで、開発上の重要な関門となるステップが解消された。
- 2024年10月:Aalborg CSPは、オーフスの地熱プロジェクト向けに統合ヒートポンプステーションを提供するためInnargiと提携した。これにはKredslobの地域熱供給網に接続される大型電気ヒートポンプが含まれる。この協業は、地域熱供給の供給要件を満たす低温資源を支えるハイブリッド型の地熱・ヒートポンプ構成を強化し、今後の地熱展開に向けた追加的な現地EPC能力の確立にも寄与した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、デンマークにおける地熱エネルギー活動として定義され、熱およびエネルギー供給のために建設・稼働している地熱設備容量をメガワット単位で計測し、市場規模の算定および予測に用いる。
対象外の範囲:地熱熱生産に関連しない石油・ガス掘削活動、および地熱プラント容量として報告されていない一般的な地中熱ヒートポンプ機器の販売は除外される。
セグメンテーション概要
- プラントタイプ別
- 乾燥蒸気プラント
- フラッシュ蒸気プラント
- バイナリーサイクルプラント
- コンバインドサイクル/ハイブリッドプラント
- 高度地熱システム(EGS)
- 用途別
- 発電
- 地域冷暖房
- 産業用プロセス熱
データソース、市場規模算定、および検証
デスクリサーチ
まず、既に設置済みの設備および今後追加される設備を把握するため、公的なエネルギー統計および政策文書を基盤として調査を開始した。使用したソースには、デンマークエネルギー庁の公式エネルギー・気候関連刊行物、Eurostatなどの国内およびEUレベルのエネルギーデータセット、ならびにIEAの国際エネルギー統計が含まれ、熱供給の文脈および報告定義のクロスチェックに活用した。
仮定を根拠なく構築することを避けるため、IRENAナレッジベース、オープンジャーナルに収録された科学・工学論文、および入手可能な環境・許認可連の公開情報などのソースからプロジェクトおよび技術に関するシグナルも精査した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、プロジェクトのタイムラインおよび稼働状況の確認に使用し、企業財務および特許に特化した有料サブスクリプションは、開発者の活動および技術の方向性を検証するために選択的に参照した。これらのデスクリサーチのインプットは例示的なものであり、網羅的ではない。データ収集、検証、および明確化のために他の多くの公開ソースも使用した。
一次インタビューおよびサーベイ
デンマークでは、専門家インタビューおよびサーベイは、地熱プラントのオーナー、地域熱供給の計画担当者、掘削・貯留層の専門家、機器プロバイダー、公的機関、および財務上の意思決定者を対象としている。これらの議論は、二次データの検証、プロジェクトのタイミングおよび稼働率の明確化、ならびに最終分析前の設備容量・コスト・需要に関する前提条件の確認に役立てられる。
一次調査フィールドワーク回答者の分布
| 企業イプ | 回答者の役職 |
|---|---|
| 上位層:26% | 最高経営幹部(CXO):15% |
| 中位層:49% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
規模算定のロジックは、デンマークの地熱設備容量のトップダウン再構築を基盤として構築されており、国家エネルギー統計およびプロジェクトパイプラインを年度別の設置メガワットに変換する。年間設備容量ベースを設定した後、現実性を維持するためにボトムアップによる選択的チェックを実施した。例えば、可視化されたプロジェクトを合算し、設置あたりの標準的なメガワットを適用し、サプライヤーおよびアドバイザーが実現可能と述べた内容に対して想定される建設ペースを検証した。
モデルを形成した主要インプットには、既に稼働中の設置設備容量(MW)、発表済みおよび許認可済みのプロジェクトMW、掘削から稼働までの標準的なプロジェクトリードタイム、地域熱供給の需要成長シグナル、ならびにプロジェクトが計画から建設へ移行するかどうかに影響するコストおよびファイナンス条件が含れる。予測にあたっては、シナリオ分析を用いており、ベースケースは回答者が最も可能性が高いと見なす内容を反映し、稼働遅延・許認可ペース・地域熱供給ネットワークによる採用の変化を用いてアップサイドおよびダウンサイドのストレステストを実施した。プロジェクトリストに確定的なMWまたはタイミングが欠如している場合は、インタビューから得た保守的な範囲を適用し、最終的な数値が説明可能な状態を維持できるよう、観測可能な国家設備容量報告に合わせて合計値を調整した。
データ検証と更新サイクル
MWシリーズが年度間で一貫しており、現実の根拠なく急変しないよう、複数のチェックを通じてアウトプットを検証した。報告された稼働設備容量、プロジェクトステータスの更新、および公開された地域熱供給の動向などの独立したシグナルとモデルを比較し、想定される追加量が市場参加者の説明と一致しない場合は外れ値についてフォローアップを行った。
承認前に、インプットの妥当性チェックから始まり、前提条件および単位の一貫性のピアレビューへと続く段的な計算レビューを実施する。レポートは年次で更新され、大規模なプロジェクトのキャンセルや稼働開始など重要なイベントが発生した場合は、クライアントが古い設備容量の前提条件に基づいて作業しないよう、中間レビューが実施される。納品直前には、最新の公開発表および確認事項とモデルを整合させるための最終確認を実施する。
Mordor Intelligenceのデンマーク地熱エネルギー市場推計と他の公表推計との比較
デンマーク地熱エネルギーに関する公表推計は、タイトルが類似して見える場合でも、必ずしも同じ対象を計測しているわけではないため、常に一致するとは限らない。最大の相違点は通常、市場が設置設備容量として計測されているか収益として計測されているか、熱利用と電力利用の扱い方、およびパイプラインのどの程度が予定通りに実現されると想定されているかに起因する。
ヒートポンプ機器の販売および関連設置サービスは、規模算定が収益プールではなくMW単位の設置地熱設備容量に基づいているため、Mordor Intelligenceの対象範囲外となる。他の刊行物は、広範な格前提を適用することで金額価値と設備容量を混在させることが多く、積極的なパイプライン転換率や長期の予測期間を含む場合もあり、実際の稼働MWがまだ小さい場合でも市場規模の数値を押し上げる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 21 MW(2025年) | |
| 地域コンサルタントA | 0.62 ビリオン 米ドル(2025年) | 市場価値を米ドルで報告しており、市場を稼働設備容量(MW)として計測する場合には捕捉されない設備投資、サービス、およびシステムコンポーネントが通常含まれる。 |
| 業界出版社B | 7.17 ビリオン 米ドル(2025年) | 広範な収益定義と長期的な成長フレームを使用しており、デンマークの設置MWに明確に対応しない隣接する暖房技術や楽観的な採用前提を取り込む可能性がある。 |
この表は、差異が主に単位および対象範囲の不一致であり、単なる予測の違いではないことを示している。モデルを観測可能なMWに紐付け、プロジェクトタイミングのチェックによって追加量を検証することで、結果は再現しやすく、年度間の比較も容易にる。
レポートで回答される主要な質問
2026年のデンマーク地熱エネルギー市場の規模は?
設置容量は31.06 MWであり、2031年までに219.68 MWに達すると予測されています。
デンマークで最も急速に成長しているプラントタイプは?
高度地熱システム(EGS)が2031年にかけて予測CAGR50.62%で拡大しています。
デンマークの地熱出力のうち地域暖房に供給される割合は?
2025年は約88.74%であり、化石燃料が地域ネットワークから撤退するにつれ持続的な成長が見込まれます。
デンマークの地熱資源における発電用途が限定的な理由は?
50~65℃の貯留層温度がタービン効率を制限しており、直接熱利用の方が経済的です。
主要プロジェクト開発者は?
Innargi A/SとHoofdstadens Geotermi P/Sが合わせてプロジェクトパイプラインの約4分の3を支配しています。
余剰風力は地熱の経済性にどのような影響を与えるか?
低価格の風力電力は風の強い時間帯に電気温水器を有利にし、地熱の稼働率を約70~80%に抑制します。