
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 18.80 ギガワット |
| 市場取引高 (2026) | 20.14 ギガワット |
| 市場取引高 (2031) | 28.42 ギガワット |
| 成長率 (2026 - 2031) | 7.12 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデンマーク電力市場分析
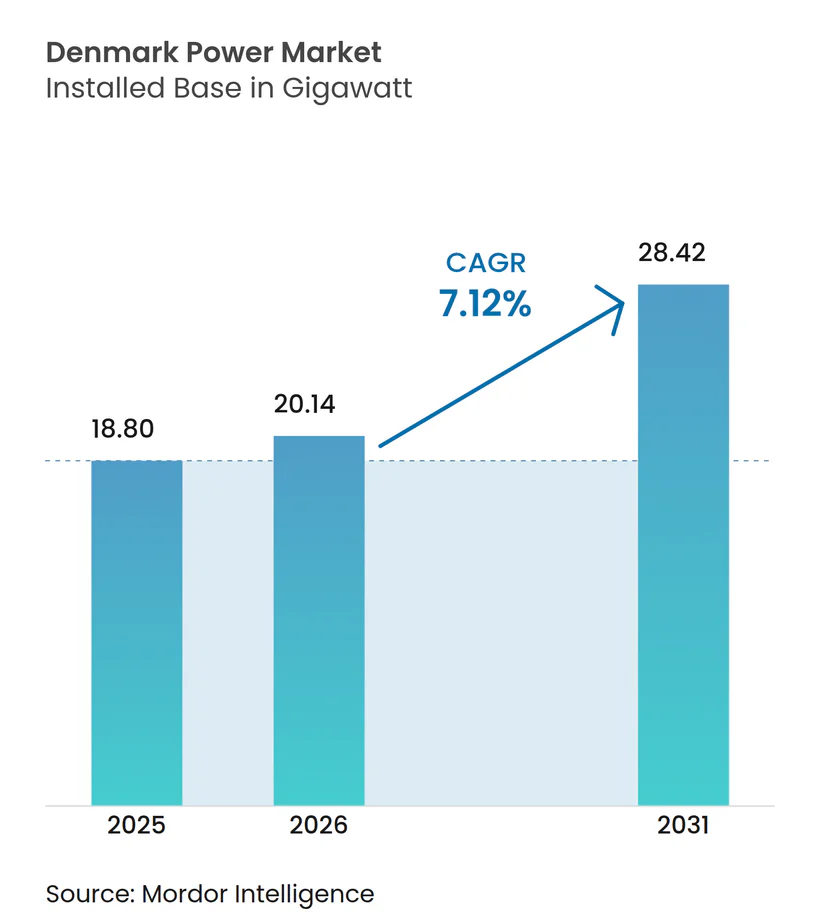
デンマーク電力市場規模は、2025年の18.80ギガワットから2026年には20.14ギガワットへと成長し、2026年から2031年にかけて年平均成長率7.12%で2031年までに28.42ギガワットに達すると予測されています。
成長は、政府主導の洋上風力入札、急速な企業による再生可能エネルギー調達、そして同国がパワー・トゥ・X輸出ハブとして台頭しつつある役割によって推進されています。電力網のデジタル化、ハイブリッド再生可能エネルギー設備、および蓄電池への投資は、陸上立地制約が強まる中でも勢いを維持しています。[1] デンマーク電力市場はすでに発電ミックスの58.7%を風力が占めており、電力網を柔軟技術と国境を越えたエネルギー取引の実証の場へと変えています(デンマークエネルギー庁)。産業の電化とデータセンターの拡大が新たな需要を生み出す一方、大規模なエネルギーアイランドプロジェクトは欧州大陸への余剰電力輸出を約束しています。政策立案者は炭素税、許認可改革、および相互接続資金調達の整合を続けており、投資家リスクを低減し、デンマーク電力市場の長期的な軌道を支えています。[2]
主要レポートのポイント
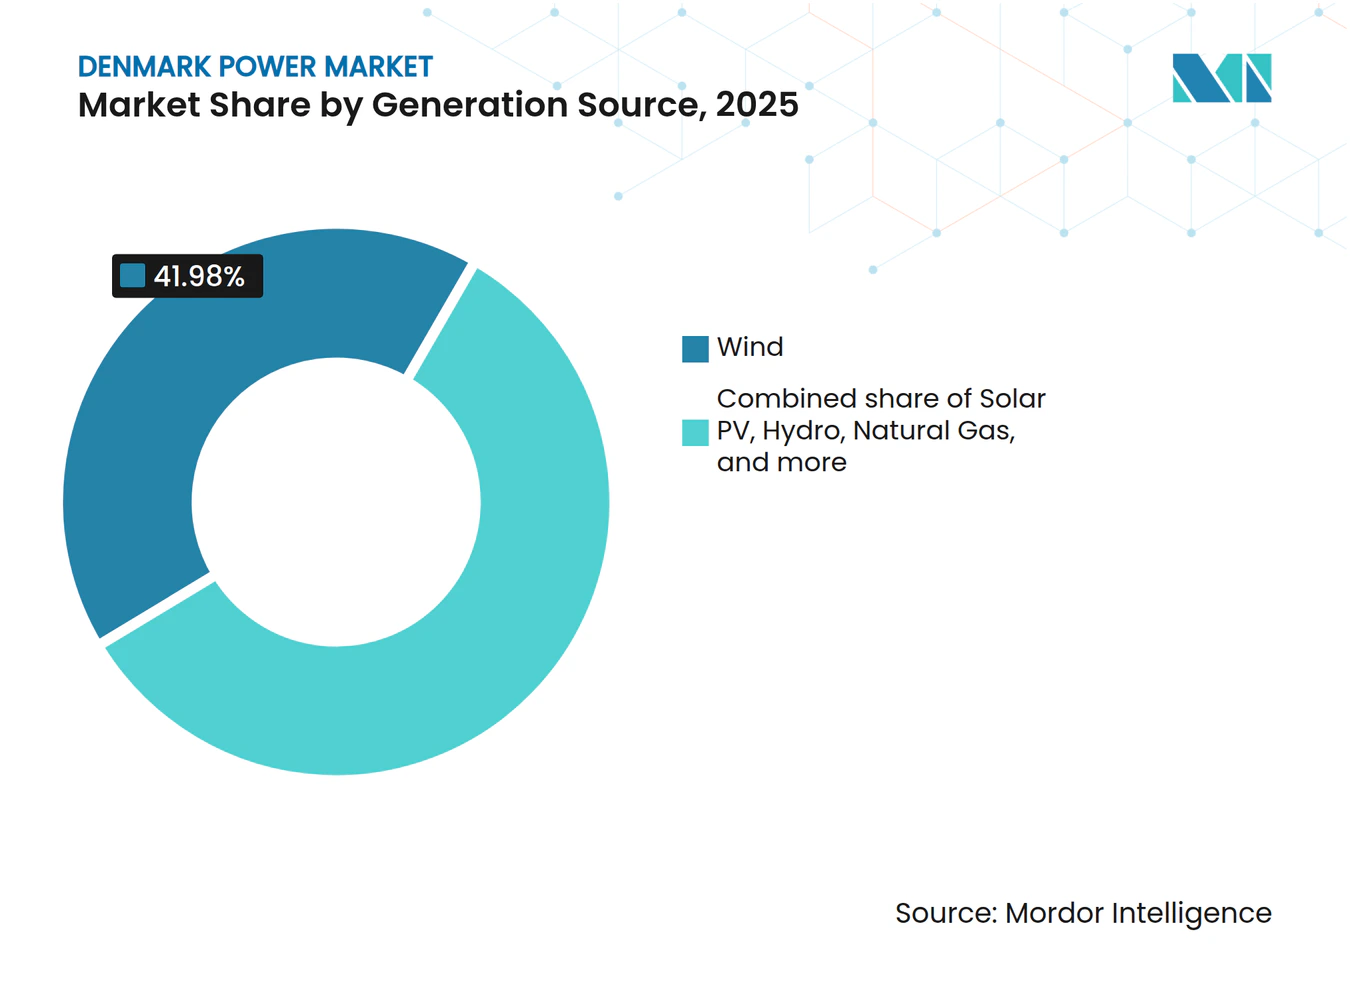
- 発電源別では、風力発電が2025年に41.98%の収益シェアでトップとなりました。太陽光発電は2031年までに年平均成長率8.74%で拡大し、デンマーク電力市場において最も成長の速いセグメントとなる見込みです。
- 最終需要家別では、電力会社セグメントが2025年にデンマーク電力市場シェアの59.35%を占めました。商業・産業セグメントは2031年までに年平均成長率8.12%と最も高い予測成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー目標の統合 | +1.2% | 北海地域 | 中期(2~4年) |
| 企業向けPPAおよびグリーン調達の増加 | +0.8% | ホーヴェズスタデン、ミズティユラン | 短期(2年以内) |
| 洋上風力入札パイプラインの加速 | +1.5% | 北海沿岸、ボーンホルムエネルギーアイランド | 長期(4年以上) |
| 地域暖房ネットワークの電化 | +0.7% | コペンハーゲン首都圏 | 中期(2~4年) |
| EUが義務付けた石炭廃止期限 | +0.6% | 既存火力発電所地域 | 短期(2年以内) |
| 余剰電力から電子燃料への需要牽引 | +0.9% | 西デンマーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー目標の統合
セクターカップリング、蓄電、および計画中の18GWの洋上風力容量により、システム全体の最適化がデンマークの脱炭素化モデルの根幹となっています。マーケットモデル3.0は電力網支援資産の所有権ルールを明確化し、蓄電池、水素電解槽、および柔軟な需要への民間資金調達を解放しています。高風速時の余剰出力は、輸出ライン、地域暖房ボイラー、またはパワー・トゥ・X設備へと誘導されることが増えており、デンマーク電力市場の出力制限削減と価格安定化に貢献しています。
企業向けPPAおよびグリーン電力調達の増加
デンマークの透明な証書制度と安定した契約は、グローバルブランドを長期PPAへと引き込んでいます。Better Energyの2024年における12件の追加契約と、ØrstedとBloombergの15年間の契約は、コンプライアンス主導の購買から戦略的な炭素フットプリント管理への転換を示しています。[3] このパイプラインは新規再生可能エネルギー容量に対して予測可能なキャッシュフローを確保し、デンマーク電力市場を卸売価格の変動から守る役割を果たしています。
洋上風力入札パイプラインの加速
イノベーションとハイブリッドエネルギーアイランド統合を重視した入札は、デンマークを純粋な最低コスト入札から差別化しています。6GWプログラムは容量付与をパワー・トゥ・X対応能力と地域サプライチェーンの内製化に結び付け、革新的なケーブル、コンバーター、浮体式基礎ソリューションを促進しています。欧州投資銀行から12億ユーロの融資を受けたRWEのThorプロジェクトは、デンマーク電力市場がこれらのコンセプトを商業的現実へとスケールアップできるという確信を示しています。
地域暖房ネットワークの電化
HOFORとDanfossは、ヒートポンプが消費量を調整して余剰再生可能エネルギーを吸収するデータ中心のパイロット事業を開始しており、セクターカップリングを強化しています。デンマークの熱供給の半分が地域暖房システムを通じて供給されていることから、電化は電力網バランスを支えながら都市部の排出量を削減する、相当規模の制御可能な負荷を追加することになります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 西デンマークにおける電力網の混雑 | -0.8% | ユトランド半島 | 短期(2年以内) |
| 陸上立地の制限と地域住民の反対 | -0.5% | 農村地域 | 中期(2~4年) |
| 海底高圧ケーブルの長いリードタイム | -1.1% | 洋上風力エリア、相互接続線 | 長期(4年以上) |
| 風力タービン技術者の不足 | -0.6% | 洋上地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
西デンマークにおける電力網の混雑
風力資源が豊富なユトランドは、しばしば送電線が東方向に輸送できる以上の電力を生産し、出力制限を引き起こして新規建設の経済性を損なっています。Energinetの172km西海岸接続線は一部の圧力を緩和しますが、完成は2020年代後半にずれ込み、再生可能エネルギーの建設拡大に短期的な上限を設けています。[4]
海底高圧ケーブルの長いリードタイム
XLPEおよびHVDC輸出ケーブルへの世界的な需要により、納期が4年以上に延びています。デンマークのエネルギーアイランド構想はケーブルの適時供給に依存しているため、開発業者は早期に契約を締結し、資本を拘束してリスクプロファイルを複雑化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電源別:
風力優位が電力網イノベーションを牽引2025年における風力の41.98%シェアは、デンマーク電力市場の基盤としての地位を裏付けています。北海エネルギーアイランドハブの建設と段階的な洋上ラウンドにより、2030年までに設備風力容量は18GWを超える見込みです。太陽光の年平均成長率8.74%は日中の発電を補完し、特に屋根置き太陽光発電が都市部の変電所に電力を供給する場面で効果を発揮します。デンマーク電力市場における風力の市場規模は、ボーンホルム近郊でタービン、蓄電池、電解槽を組み合わせたハイブリッドレイアウトが変動性を抑制し、補助サービスからの収益を開拓するにつれ、さらに拡大すると予測されています。バイオマスとバイオガスは農業残渣と地域暖房との親和性を活かし、ほぼ安定した出力を維持しています。ガスおよび石油資産は予備運転モードに移行し、風が弱まった際に慣性と黒起動能力を供給しています。石炭が完全に廃止された中、デンマーク電力産業はグリッド形成インバーター、同期調相機、および蓄電池ベースの仮想慣性を優先し、化石燃料発電所なしで安定した周波数を確保しています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
送配電インフラ別:
スマートグリッドへの転換高圧送電インフラは急速に拡大しており、再生可能エネルギー統合と地域相互接続を支援するための電力網基幹開発に対するデンマークの注力を反映しています。スマートメータリングインフラは、規制上の義務とエネルギー管理能力に対する消費者需要に牽引されて急速に成長しています。中圧配電網は、分散型発電と電気自動車充電インフラに対応するための大規模なアップグレードを必要としており、持続的な投資機会を生み出しています。低圧システムは双方向電力フローとプロシューマー統合による複雑性の増大に直面しており、高度な制御システムと監視機器が必要とされています。
送電線投資は洋上風力統合と国境を越えた相互接続容量を優先しており、バイキングリンクなどのプロジェクトがデンマークの地域エネルギーハブとしての役割を強化しています(Energinet)。変電所とトランスフォーマーのアップグレードは、高度なパワーエレクトロニクスと制御システムを組み込み、電力網の柔軟性と再生可能エネルギー統合能力に重点を置いています。スマートグリッドへの転換はインフラハードウェアとデジタルシステムを包含し、技術プロバイダーとシステムインテグレーターに機会をもたらしています。電力網のデジタル化は、ピアツーピアエネルギー取引から電力網規模の最適化アルゴリズムまで、新たなビジネスモデルとサービスを可能にしています。
最終需要家消費別:
電力会社の優位性と商業電化の進展電力会社は2025年にデンマークの電力使用量の約59.35%を処理しており、送配電会社が電力網を運営し卸売取引を監督する統合システムを反映しています。電力会社のシェアは、ネットワークの近代化、デジタル制御の追加、および電力網支援サービスからの新たな収益獲得に伴い拡大しています。
しかし、注目は企業部門へとシフトしています。商業・産業セグメントの電力使用量は2031年まで年平均成長率8.12%で増加しており、このペースは企業が化石燃料設備を電気設備に切り替え、長期再生可能エネルギー電力契約を締結していることによって牽引されています。データセンターはこの急増の中心にあり、専用接続とグリーン電力の安定供給を必要とする高密度で24時間365日の負荷を生み出しています。 家庭は比較的安定した需要ラインを示しています。省エネアップグレード、スマート家電、およびヒートポンプの普及により、人口がわずかに増加する中でも住宅消費量はほぼ横ばいを維持しています。これらの変化全体として、デンマークの電力網を、需要応答、セクターカップリング、および急速な再生可能エネルギー成長が連携して低炭素電力システムを実現する、よりスマートで柔軟な未来へと押し進めています。
地理的分析
デンマークの5つのNUTS-2地域は、孤立した負荷拠点ではなく、ますます相互接続されたネットワークを形成しています。ホーヴェズスタデン単独で2025年の需要の38.10%を占めており、コペンハーゲン首都圏の高度な製造業とデジタルサービスセクターに支えられています。シェランの年平均成長率7.43%は、新たな220kV回線がボーンホルムの洋上ハブをシェランの本土電力網に接続し、同島を発電および水素輸出の拠点へと変えるにつれ、転換を示しています。ミズティユランとノアユラン(ノルユラン)は陸上および近海タービンの大部分を確保していますが、風力に関連した混雑に悩まされています。進行中の132kV強化と同期出力制限プラットフォームは、東海岸の負荷センターへの電力フローを解消し、デンマーク電力市場が不安定化することなく段階的な再生可能エネルギー建設を吸収できるようにすることを目指しています。シュズダンマルクはバイオマスコジェネレーション、港湾グリーンアンモニアパイロット事業、および重工業消費を組み合わせています。ドイツとの国境を越えた容量は価格裁定機会をもたらし、エーレスンドリンクはホーヴェズスタデンを北欧と欧州大陸ゾーン間のバランシングノードとして位置付けています。これらの地理的ダイナミクスは総じて、デンマーク電力市場が国内供給システムから地域取引・柔軟性プラットフォームへと成熟しつつあることを示しています。
規制環境
デンマークの電力市場は主に電力供給法(Elforsyningsloven)によって規律されている。デンマークエネルギー庁(ENS)がセクター政策と市場規則を定め、Forsyningstilsynet(デンマークユーティリティ規制当局)が競争、消費者保護、および規制対象ネットワークの経済性を監督する。2026年1月1日から、より厳格なサプライヤー要件を通じて小売市場の消費者保護を強化する改正が施行され、契約に対する電子識別および書面による承諾の義務化、販売対応時の通話録音が含まれる。これにより、デンマークの小売市場で事業を行う小売事業者にとってコンプライアンス上の期待が高まる。
システムおよび市場運営に関しては、Energinetがネットワーク関税改革と並行して市場アクセスおよび混雑管理の仕組みを更新し続けている。2025年10月には前年容量算定にフローベース容量計算を導入し、2026年中には前月容量算定への統合を進めており、国境をまたぐ容量設定を北欧・大陸間の取引環境に合わせている。同時に、ネットワーク関税をエネルギーベースから容量ベースの価格設定へ移行することで、ピーク負荷管理のインセンティブが変化し、Datahub登録デポジット(100万デンマーククローネ)などの参入条件が新規市場参加者に対する健全性フィルターとなっている。
競争環境
市場集中度
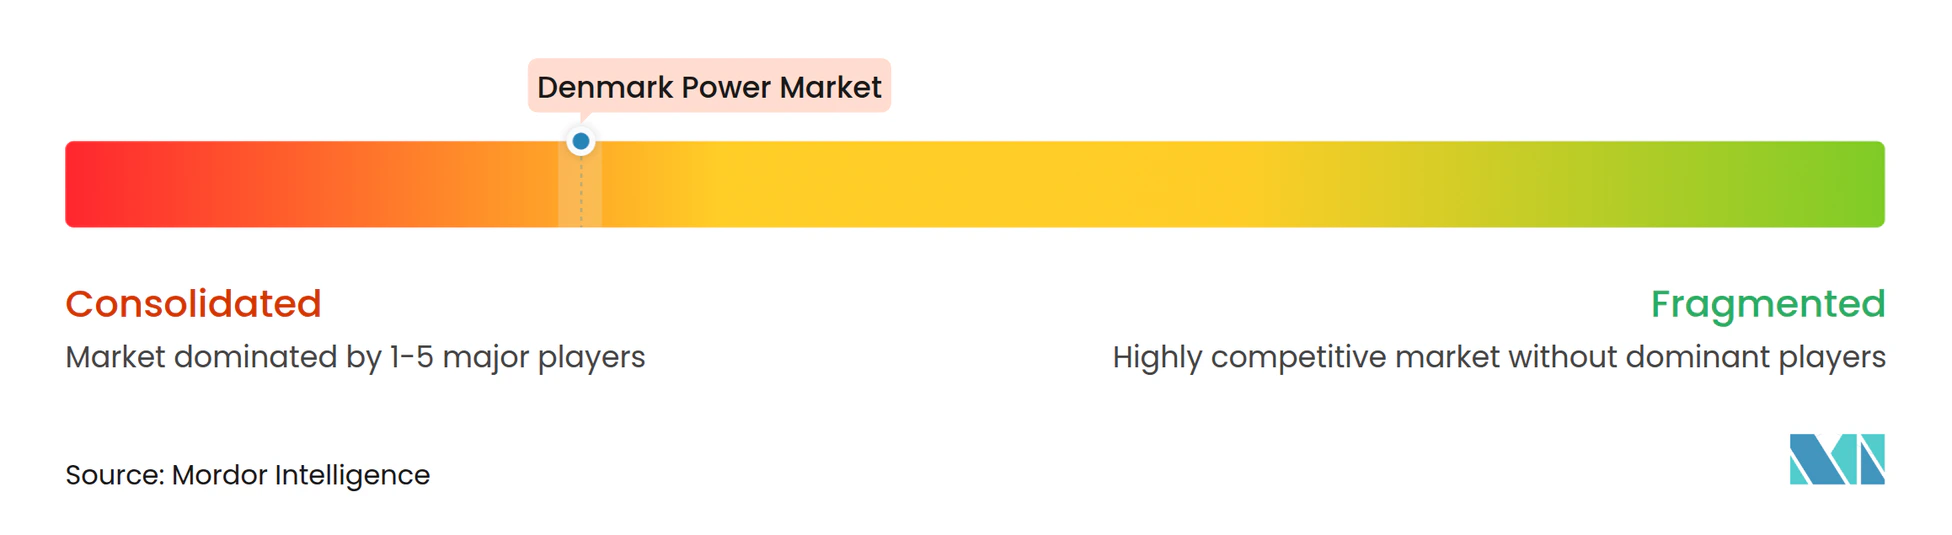
第一層プレーヤーは相当規模ながら独占的ではないポジションを保持しており、イノベーションが重要な集中した競争環境を形成しています。Ørstedは2025年に稼働中の洋上風力10GWを超え、資産を併設蓄電池と組み合わせ、リスクプロファイルが拡大した際には選択的なプロジェクト売却を行っています。Vestasは2024年に17GWのタービンを供給し、サービス契約をサブスクリプション型パフォーマンスパッケージへと進化させています。VattenfallとRWEは発電から小売までの統合モデルに依拠し、蓄電と水素付加価値を評価するハイブリッド入札枠を獲得しています。
Better EnergyやEurowindなどの中堅開発業者は、マーチャント価格リスクなしに資金調達を固定する太陽光プラス蓄電ファームとビハインド・ザ・メーター型PPA構造を通じて多角化しています。電力網技術ベンダーであるABB、Siemens Grid Software、Hitachi Energyは仮想慣性と合成電力網サービスを組み込み、設備容量1メガワット当たりの収益を拡大する付加価値の高い運用・保守サービスを販売しています。デンマーク電力産業にはニッチな専門企業も存在します。TopsoeのSOEC電解槽は欧州のグリーン水素の波を取り込む位置にあり、NKTの工場拡張は国内外のプロジェクト向けケーブル供給の安全性を高めています。
競争はデータ活用とライフサイクル最適化を軸に展開されています。予測分析はタービンのダウンタイムを削減し、アルゴリズム取引はNord PoolおよびGBハブ全体で予測精度を収益化しています。資産所有、デジタル知的財産、および柔軟な市場アクセスを組み合わせた企業が不均衡な利益を確保する態勢にあり、デンマーク電力市場を技術主導かつグローバルに関連性の高い市場として維持しています。
デンマーク電力産業リーダー
-
Ørsted A/S
-
Vattenfall A/S
-
Energinet(TSO)
-
European Energy A/S
-
Better Energy A/S
- 注:主要企業の掲載順は順位を示すものではありません。
デンマーク電力市場 このレポートでカバーされる企業
- Orsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy SA
- Vattenfall A/S
- Energinet
- European Energy A/S
- Better Energy A/S
- Norlys Energy Trading
- Verdo A/S
- HOFOR
- SEAS-NVE Holding
- Bigadan A/S
- Arcon-Sunmark A/S
- Evida
- TotalEnergies Denmark
- Equinor Denmark
- Ostkraft Net A/S
- ABB A/S (Grids)
- Nexans Denmark
- NKT A/S
市場機会と将来展望
デンマークの海上風力発電の拡大とハイブリッドハブモデルは、系統接続工事、海上電気システム、および柔性を高める資産にわたる需要を生み出している。政府が承認した3GW海上風力入札プログラム(2025年5月)と、国際系統接続を持つ海上電力生産設備の枠組みを確定するための2026年の立法推進は、ハイブリッドプロジェクトおよびエネルギー島アーキテクチャを支えている。3GWの海上風力を基盤とし、追加800MWのオプションおよびデンマークとドイツ向けの525kV HVDC連系を有するボーンホルムエネルギー島は、風力主体のシステムを支えるHVDC変換器、輸出用ケーブル、陸上変電所、およびシステムサービスに対する数年にわたる需要を生み出している。
系統アクセスの規律と関税改革もまた、蓄電、需要応答、データ主導の最適化に対する投資可能な道筋を形成している。Energinetは2025年に29件の系統委託・インフラプロジェクトを完了し、産業プロジェクト、バッテリーパーク、データセンター向けの新たな、より厳しい系統接続要件(2026年5月発表、2026年6月3日施行)は、成熟した文書化の整った案件および接続リスクを低減する技術的解決策の価値を高めている。容量ベースのネットワーク関税とフローベースの容量計算は、ピークシェービングおよび制御可能な負荷の経済性を強化し、BESS、柔軟な地域熱供給の電化、および再生可能電力供給とバランシング能力を組み合わせた企業調達構造の商業的経路を支えている。
最近の産業開発事情 デンマーク電力市場
- 2026年1月:Ørstedは、ハンブルクで開催された2026年北海サミットで北海地域における海上風力共同投資協定の署名に参加した。この協定は海上風力の規模拡大とリスク分担に関する国境を越えた協調を制度化し、北海における拡大パイプラインにおけるデンマークの役割を強化し、インターコネクター対応プロジェクト構想の可視性を向上させる。
- 2025年2月:ØrstedはAsnæsおよびAvedøre発電所においてカルンボルグCO2ハブの主要構成要素を設置した。同プロジェクトは炭素回収を既存の電力・熱インフラと結び付け、より広範な電力市場に関連する地域熱供給のバリューチェーンを維持しつつ、CHP連携システムの脱炭素化を支える。
- 2024年8月:Ørstedは最後の石炭火力発電所であるエスビエルグ発電所を停止した。これにより同社のデンマークにおける石炭からの完全撤退が完了し、信頼性とバランシングのために風力、太陽光、連系線、および柔性資源への依存が高まる。
デンマーク電力市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、デンマーク電力市場は主に設備発電容量によって測定される同国の電力システムとして定義されており、電力の送電・配電・最終消費に関する補足的な見解も含まれる。
対象外事項:本市場規模の算定は、上流の燃採掘や下流の小売エネルギーサービスを電力市場の総計には含めない。
セグメンテーション概要
- 発電(電源別)
- 風力(陸上および洋上)
- 太陽光発電
- バイオマスとバイオガス
- 水力
- 石炭
- 天然ガスと石油
- 送配電(定性的分析)
- 最終需要家消費
- 電力会社
- 商業・産業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは初期ファクトベースの構築と、容量・発電・系統に関するトピック全体での用語統一に活用された。モデルは公開エネルギー統計およびシステムレベルの報告に基づいて構築され、デンマークが公式刊行物において容量と系統パフォーマンスを追跡する方法に合致している。
主な情報源としては、デンマークエネルギー庁、Energinetの市場・系統レポート、IEA電力データセット、Eurostatエネルギーバランス、IRENAの再生可能エネルギー設備容量シリーズなどの公式エネルギー・系統刊行物が含まれる。これらは、査読済みのエネルギー移行関連文献によって補完された。プロジェクトパイプライン、廃止計画、および政策タイミングを把握するため、年次報告書、投資家向け説明資料、および信頼性の高い報道機関の記事も参照した。企業財務とパテント追跡に特化した有料サブスクリプションサービスは、投資集約度と技術動向の整合性確認に役立てた。このリストはあくまで例示であり、データ収集、相互照合、および確認のために他の多数の公開文書およびデータセットも参照した。
一次調査フィールドワーク
フィールドワークは、デンマークで活動する発電事業者、系統参加者、プロジェクト開発者、トレーダー、および電力利用者を対象とした専門家インタビューおよびアンケート調査を含む。回答者は、見込み設備容量の追加、竣工遅延、廃止前提、価格動向、ならびに相互連系線および再生可能エネルギープロジェクトの活動が与える影響について明確化する。彼らの意見は、デスクリサーチにおけるデータのギャップを補完し、最終的な市場モデルの三角検証に活用される。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:20% |
| 中位層:45% | 部門・ユニット責任者:30% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
コアとなる市場規模算定は、デンマークの技術別設置電力容量をトップダウンで再構築する手法で構築された。公式の容量系列および発表済みプロジェクトのタイムラインを年次ベースで更新していく方式を採用している。総量の妥当性を確保するため、大規模プロジェクトの追加・廃止・リパワリングイベントのサンプリングや、系統接続および入札活動の実績に対する建設ペースの整合性確認など、選択的なボトムアップ推計によるサニティチェックを実施した。
モデルに影響を与えた主要インプットには、燃料種別の設備容量追加および廃止、風力・太陽光の竣工スケジュール、火力発電所の閉鎖、相互連系線の開発状況、ならびに負荷・貿易収支の動向に反映された電力需要成長に関するシグナルが含まれる。予測は主にシナリオ分析に依拠しており、許認可の速度、サプライチェーンの調達可能性、予想されるカーテールメントや系統ボトルネックに関するインタビューフィードバックを用いてベースケースの建設計画を調整した。プロジェクトデータが不完全な場合、保守的なタイミングシフトおよびキャパシティファクターに基づくプローザビリティチェックによってギャップを処理し、最終的には最も信頼性の高い公式系列に対して総量の再調整を行った。
データ検証と更新サイクル
検証は複数のクロスチェックを通じて実施され、最終的な総量がデンマーク系統の実態と整合するよう確保した。出力値を、国内負荷・発電・純輸入パターンといった独立したシグナルと比較し、年度間の大幅な変動を既知の竣工および廃止イベントと照合してレビューした。
最終承認前に、モデルはステップごとにレビューされた。まず単位整合性とロジックに関するアナリストによる内部チェックが行われ、次いでソースおよびインタビューメモをまたいだ分散レビューが実施された。大きな乖離が生じた場合、タイミング・容量ステータス・技術分類などの前提を確認するため、回答者に再連絡した。レポートは年次で更新され、政策変更、主要プロジェクトの遅延、突発的な廃止といった重要事象が発生した場合には中間改訂を実施し、最新の公開データが反映されているか確認する最終納品前レビューを経る。
Mordor Intelligenceのデンマーク電力市場規模と他の公表推計値との比較
デンマーク電力市場の公表推計値は大く異なって見える場合があるが、それは「市場」という言葉が調査によって異なる扱いを受けているためである。設備容量で測定するものもあれば、料金・取引・小売活動に紐づいた収益類似値で報告するものもある。相違はまた、ベース年の違い、輸入を供給として扱うか否か、再生可能エネルギーの系統接続速度の前提にも起因する。
当社の見解では、乖離の最大要因は単位選択(GW対米ドル)、電力システムの範囲として何を計上するか、そしてプロジェクトパイプラインを遅延・キャンセル・リパワリングについてどのようにフィルタリングするかにある。一部のソースは発電・送電・小売の価値プールを一つの数値に混在させたり、許認可および系統制約に照らしての検証なしに積極的な建設ペースを適用したりする傾向があり、これによってヘッドライン規模が過大計上される傾向がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18.80 GW(2025年) | |
| 地域コンサルタントA | 9.21 ビリオン 米ドル(2025年) | 米ドルベースの価値定義を使用しており、取引・小・系統投資の前提を一括計上している可能性があるため、容量主導の市場規模算定とは直接比較できない。 |
| 業界データ出版社B | 40.30 ビリオン 米ドル(2025年) | ヘッドライン指標としてTWh単位の電力負荷を使用しており、市場規模として誤読される可能性があるため、設備容量指標との比較では数値が過大になる。 |
この乖離は主に、一方の数値が物理的容量を追跡しているのに対し、他方が価値または電力スループットの代替指標を使用しているという事実を反映しており、それゆえ数値は異なる要因によって変動する。設備容量の追加・廃止に基づいて総量を固定し、負荷・貿易シグナルと照合することで、市場規模算定は再現可能なステップに追跡可能な状態を維持しており、これがMordor Intelligenceが容量優先アプローチを採用する理由である。
レポートで回答される主要な質問
デンマーク電力市場の現在の規模はどのくらいですか?
市場は2026年に20.14GWに達し、年平均成長率7.12%で2031年までに28.42GWに拡大すると予測されています。
デンマーク電力市場でどの発電源が優位を占めていますか?
風力発電が2025年に41.98%のシェアでトップとなっており、強力な洋上拡張計画に支えられています。
商業・産業セクターの電力需要はどのくらいの速さで増加していますか?
商業・産業消費は2031年まで年平均成長率8.12%で成長すると予測されており、コペンハーゲンのデジタルインフラブームによって牽引されています。
洋上風力入札は将来の容量追加にとってどれほど重要ですか?
2031年までに少なくとも6GWをカバーする政府入札とエネルギーアイランドプロジェクトが新規容量の大部分を支え、相当規模の海外投資を呼び込んでいます。
企業向け電力購入契約(PPA)が市場成長の中心となりつつある理由は何ですか?
長期PPAは産業・デジタルサービス企業に価格確実性とサステナビリティクレジットを提供し、新規風力・太陽光発電所の資金調達を支援しています。
西デンマークの電力網混雑を緩和するためにどのような対策が講じられていますか?
Energinetの172km西海岸接続線およびその他の400kVアップグレードは、余剰風力電力を東方向に輸送し、出力制限リスクを大幅に削減することを目的としています。