
消泡コーティング添加剤市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
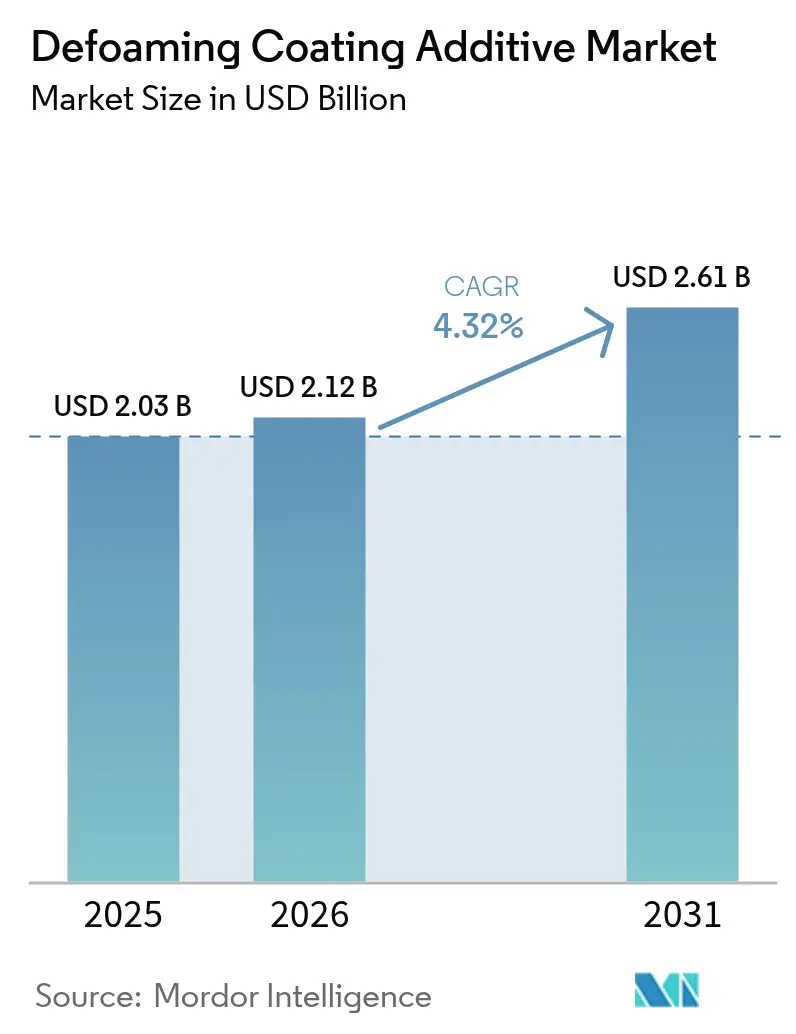
| 市場規模 (2026) | 2.12 十億米ドル |
| 市場規模 (2031) | 2.61 十億米ドル |
| Growth Rate (2026 - 2031) | 4.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消泡コーティング添加剤市場分析
消泡コーティング添加剤市場の市場規模は、2026年に20億1,200万米ドルと推定され、2025年の20億3,000万米ドルから成長し、2031年には26億1,000万米ドルに達する見通しで、2026年~2031年にかけてCAGR4.32%で成長します。低VOC水性配合への着実なシフトがこの拡大の中核的な推進力であり、先進の消泡剤化学技術が建築・建設、自動車、および工業ライン全体にわたる塗膜の完全性を確保しています。アジア太平洋地域は、大規模な建設活動と車両生産が添加剤需要を加速させており、消泡コーティング添加剤市場の需要の中核として位置づけられています。サプライヤーは、シリコーンエマルション、バイオベースポリマー、およびVOCフリーパウダーを中心に製品ラインを拡充し、原材料価格の変動に対する耐性を高めています。機会面では、デジタル装飾印刷、バッテリー部品コーティング、および高膜厚スプレーシステムが新たな数量とマージンのポケットを生み出しており、価格敏感な顧客が従来のシリコーンオイルに代わる費用安定型の代替品を求める中にあっても、その成長を支えています。
主要レポートの要点
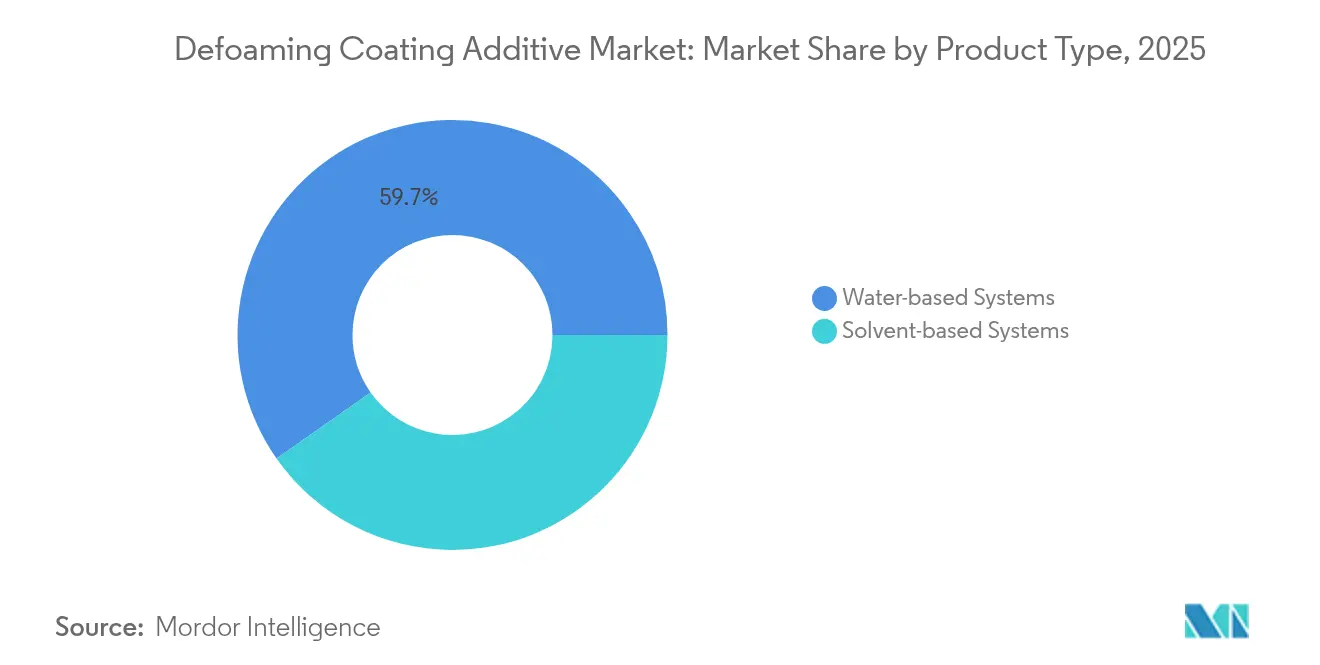
- 製品タイプ別では、水性システムが2025年の消泡コーティング添加剤市場シェアの59.74%を占め、同サブセグメントは2031年にかけてCAGR5.18%を記録する見込みです。
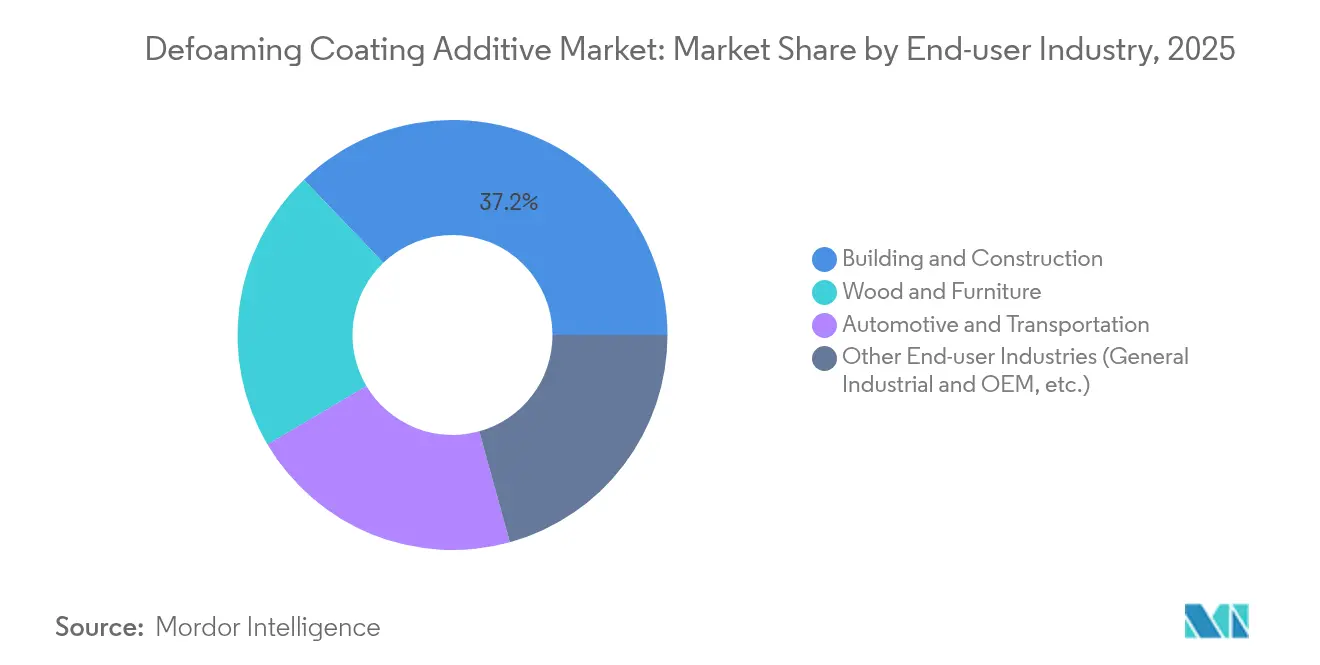
- エンドユーザー産業別では、建築・建設が2025年の消泡コーティング添加剤市場規模の37.15%を占め、木材・家具が2031年に向けてCAGR5.02%で最も急成長するカテゴリとなっています。
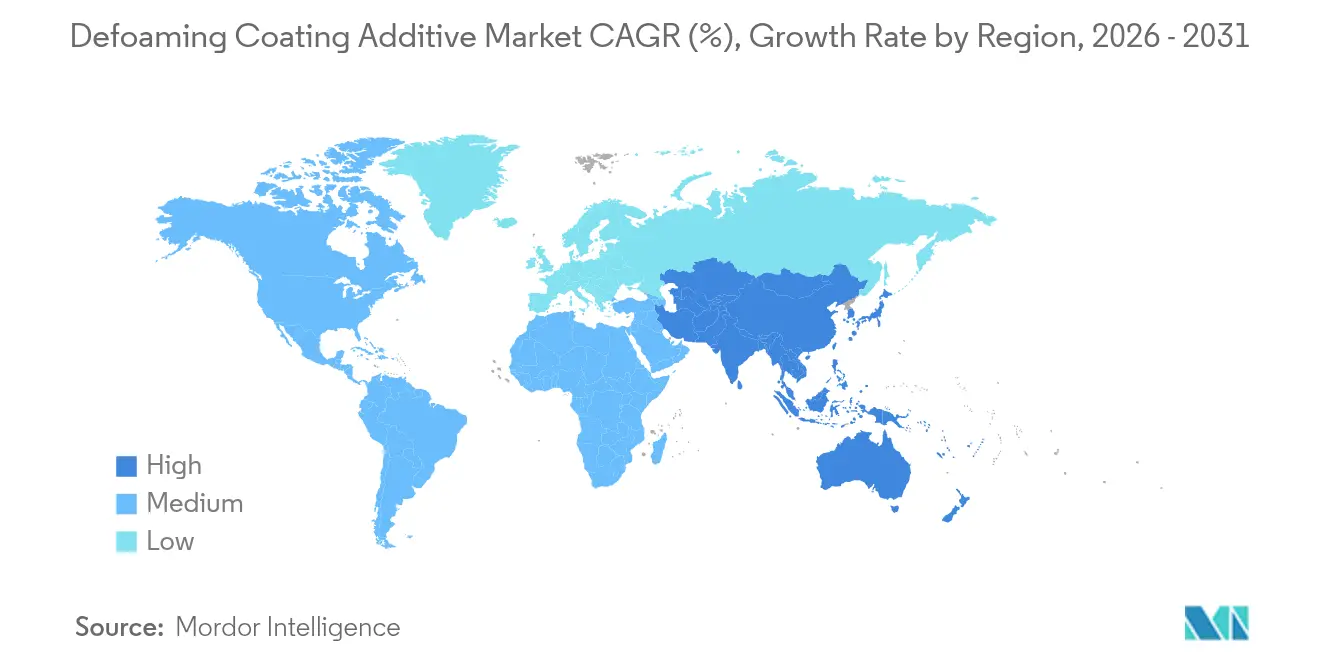
- 地域別では、アジア太平洋が2025年に44.10%の売上シェアで首位を占め、予測期間中にCAGR5.03%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築塗料からの需要増加 | 1.2% | アジア太平洋および中東に集中した世界規模 | 中期(2~4年) |
| 自動車塗料における需要増加 | 0.8% | 北米、欧州、アジア太平洋のコア市場 | 長期(4年以上) |
| 木材・家具生産の拡大 | 0.6% | アジア太平洋、北米、欧州への波及 | 中期(2~4年) |
| デジタル装飾印刷ラインの急増 | 0.4% | 欧州、北米、アジア太平洋での採用 | 短期(2年以内) |
| 工業用途での利用増加 | 0.3% | 製造拠点に重点を置いた世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築塗料からの需要増加
急速な都市化とインフラの刷新により、世界中の建築仕上げに対する気泡制御の要件が高まっています。スプレー塗布型の高膜厚システムは、商業用ファサードや土木構造物に今や広く普及していますが、微細な空気の巻き込みでさえ密着性や長期耐久性を損ないます。水性塗料への移行圧力は技術的な課題を増大させています。これは、水を多く含む配合が溶剤型の前世代品よりも多くの空気を巻き込むためです。BASFは2024年に南京の添加剤生産能力を強化し、これらの課題を解決する水性対応の消泡剤を供給しました。中国、インド、インドネシアを先頭とする新興経済国は、大規模な住宅建設、交通インフラ、および工業団地の整備を続けており、コンクリート、金属、複合基材での光沢均一性を維持できる高効率消泡剤への持続的な需要を生み出しています。
自動車塗料における需要増加
電気自動車プラットフォーム、軽量基材、および多層塗装スタックが新たな気泡制御の問題を生み出しています。現代のプライマーサーフェーサーラインは高いライン速度で稼働しており、適切に分散されない空気がクレーター、ピンホール、およびブリスター欠陥を引き起こします。AllnexのADDITOL VXL 4951 N(溶剤系)は、消泡コーティング添加剤市場がシリコーンの印刷転写リスクを生じさせることなくヘイズを回避するための狭範囲の表面張力制御を提供するようになった好例です。バッテリーハウジング、電動モーター部品、および電極スラリーは、電圧感受性ゾーン向けのゼロシリコーン配合を必要とする追加のニッチ分野を提供しており、OEMが清潔性を認定できる添加剤サプライヤーとの長期供給契約を締結するよう促しています。
木材・家具生産の拡大
消費者は、キャビネットや床材に持続可能な木材と低臭気水性仕上げを好む傾向にあります。しかし、木材の木目はローラーや真空コーティング中に空気を吸収するため、オペレーターは消泡剤を正確に添加する必要があります。UV硬化ポリウレタンアクリレートの研究によれば、120 g/m²における最適な消泡剤添加量により、VOCを法定閾値以下に抑えながらオーク材パネルでより高い光沢と耐引っかき性を実現できることが確認されています。ベトナムやマレーシアを中心とするアジアの生産クラスターが生産量を増加させる一方、北米の製材所は微細なマイクロフォーム除去を必要とするプレミアムマット仕上げを志向しています。このような収束するニーズが、消泡コーティング添加剤市場が木材・家具ラインでセグメント別最高のCAGRを記録する理由を説明しています。
デジタル装飾印刷ラインの急増
高解像度インクジェットヘッドは、ラミネート、ウォールパネル、および高級家具フロントに装飾パターンを施します。プライマーやトップコートに残留する気泡があると印刷品質が損なわれ、バンディングや色ズレが生じます。欧州の印刷業者はインライン水性保護コートに移行しており、顔料分散剤や光開始剤と適合する消泡剤が必要です。広幅フォーマットプレスを供給するブランドは現在、表面残留物を残さない低シリコーンエマルションを事前認定するために添加剤調合業者と直接協力しています。トルコ、ポーランド、および中国沿海部の工場での採用の波が見られており、デジタル装飾ラインに特化したニッチ消泡剤の短期的成長を確実なものにしています。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリコーンオイルの価格変動 | -0.5% | 価格敏感な市場に特に影響を与える世界規模 | 短期(2年以内) |
| UV粉体塗料の台頭 | -0.3% | 欧州、北米、アジア太平洋での段階的採用 | 中期(2~4年) |
| 食品接触移行規制の強化 | -0.2% | 欧州、北米、世界的な規制波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シリコーンオイルの価格変動
細い供給チェーン、純度仕様、およびエネルギー集約的な合成が定期的にシリコーンオイルコストを押し上げ、高効率消泡剤の要となるこの材料に依存する調合業者を動揺させています。特に東南アジアでは、わずかな性能上のトレードオフにもかかわらず、狭いマージンで操業する塗料メーカーが低価格の鉱物油やポリマー代替品に切り替えています。BYKのシリコーンフリーBYK-1642は、このコスト重視の需要層に対応しながら、価格急騰に対するヘッジを添加剤サプライヤーに提供しています。
食品接触移行規制の強化
北米および欧州の規制当局は、ポリエチレングリコールなど特定の消泡剤化学物質の抽出限界を強化しています。また、REACHは特定の環状シリコーンを高懸念物質に分類し、食品に接触する包装用コーティングへの使用を制限しています[1]米国政府、「21 C.F.R. サブパートC—コーティング、フィルム、および関連物質」、law.justia.com。添加剤サプライヤーは高分子量シリコーンやバイオ由来ポリマーを中心にポートフォリオを再設計する必要があり、研究開発費の増加を招き、それがコスト重視の加工工場での採用を抑制する価格プレミアムとして顧客に転嫁される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
水性システムが持続可能性への移行を牽引水性化学品は2025年の消泡コーティング添加剤市場の59.74%を占め、調合業者がVOC準拠の設計を追求するにつれて、2031年にかけてCAGR5.18%で拡大する見込みです。シリコーンエマルションは引き続き主力クラスであり、0.2%未満の添加量でも表面欠陥リスクをほぼ生じさせることなく迅速なマイクロバブル破壊を実現します。一方、シリコーンフリー表示へのプッシュが、植物油由来のポリマーマイクロエマルションの開発を促進しています。AllnexのバイオベースADDITOL VXW 4926はこの方向性を示す好例であり、高懸念物質の審査を引き起こすことなく同等の動的表面張力制御を提供しています。
溶剤系パッケージは、高湿度耐性や高温焼付けサイクルが水を不利にする場合に依然として採用されています。船舶用トップコート、化学プラントライニング、および特殊補修ライン用の高引火点キャリアは、200℃の硬化スケジュールに耐えるシリコーンポリアクリレート消泡剤と組み合わせて使用されています。BYK-1693 SDのような粉末形態の消泡剤は、VOCフリーのゼロフロー粉体塗料に移行する顧客に対応しています。これらの顆粒は54%のバイオカーボンを含有しており、消泡コーティング添加剤市場が有効性を損なうことなく持続可能性とプロセスの利便性を融合させている様子を示しています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能


エンドユーザー産業別:
建設が主導しつつ木材・家具が加速建設分野は2025年の消泡コーティング添加剤市場の37.15%のシェアを維持しており、アジア太平洋の大都市圏でのインフラ整備や西側経済圏での改修サイクルが追い風となっています。同セグメントは、多孔質石積みのピンホールを回避するための消泡剤に依存する高膜厚弾性壁や低光沢外装エマルションを好む傾向にあります。建設業者はコールバックを最小限に抑えるために欠陥のない仕上げを指定するようになっており、塗料メーカーによる添加剤品質の厳格化を促しています。
木材・家具は絶対金額では劣るものの、世界中の一般家庭でエコロジカルな木製インテリアへの消費者シフトを反映して最高のCAGR5.02%を達成しており、これはキャビネットや床材向けのUV硬化クリアコートが自動化ラインでの高スループットを確保するために60秒未満のフラッシュオフタイムをサポートする超高速消泡剤を必要とするためです。自動車および一般工業セクターは安定したベースライン量を提供し、住宅や家具の景気循環的な変動に対するサプライヤーのヘッジとなっています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能
地域分析
アジア太平洋地域の消泡コーティング添加剤市場
アジア太平洋地域は、中国、インド、およびASEANブロックにおける建設拡大と自動車組立クラスターを背景に、2025年の消泡コーティング添加剤市場の44.10%を占めた。同地域のCAGRは5.03%であり、政府主導のスマートシティプロジェクト、新たな地下鉄路線、および積極的なEV生産義務化を反映している。多国籍メーカーは、物流コストを抑制し各国固有のコンプライアンス審査を満たすため、統合型フェアブント拠点および現地合弁会社を運営している。
北米および欧州の消泡コーティング添加剤市場
連邦インフラの近代化、電池工場への投資、および堅調な住宅需要により、北米のコーティング工場はほぼフル稼働を維持している。PFASに対する規制圧力により、フッ素系消泡剤からシリコーン系またはバイオベース系への移行が進み、処方業者は新製品の認定を急ピッチで進めている。欧州も同様の規制基調を維持しており、2025年には追加の環状シリコーンがREACH候補リストに掲載されることでさらに複雑化し、添加剤メーカーはPFASフリーかつ環状シロキサンフリーの製品ラインを市場に投入している。
中東・アフリカおよび南米の消泡コーティング添加剤市場
南米、中東・アフリカは、消泡コーティング添加剤市場において合計では小さいながらも拡大しつつあるシェアを占めている。ブラジルの建設促進策およびサウジアラビアのギガプロジェクトは、泡立ちを許容できない高度な水性コーティングの需要を呼び込んでいる。これらの地域のコーティングメーカーは、現地生産能力が成熟するまでの間、欧州技術をライセンス供与し、グローバル大手から調達した消泡剤を組み込むことが多い。こうした動向は、比較的低い基盤からではあるものの、平均を上回る成長軌道をもたらしている。

バリューチェーン分析
バリューチェーンは、シロキサン中間体(シリコーン系消泡剤用)、ポリエーテル、鉱油、脂肪アルコール誘導体などの上流原料から始まり、続いてシリコーンエマルション、ポリマー系消泡剤、塗料用パウダー形態への合成・調合が行われる。より広範なオルガノシリコンおよび特殊化学品プラットフォームを有する大手サプライヤー(例:BASF、Dow、Evonik、ALTANA/BYK、Wacker Chemie)は、プロセスノウハウとアプリケーションラボを組み合わせ、建築用、自動車用、木材用、工業用の各配合における相溶性、クレーターリスク、光沢を調整している。中規模の専門企業(例:Münzing Chemieや地域の調合業者)は、サービスの機動性やコスト最適化されたブレンドで競争することが多い。
下流では、消泡剤は主要な塗料・コーティングメーカーに直接販売されるほか、特殊化学品ディストリビューターを通じても販売される。これらの流通経路では、技術サービスと迅速な再配合サポートが、発泡しやすい水性ラインでの転換速度を後押しする。主要な摩擦要因としては、原料価格の変動(特にシリコーンオイル関連の原料)や、低VOCおよびPFASフリーのソリューションへの製品再設計を促すコンプライアンス審査があり、これにより認証済みかつ文書化された製品ラインの重要性が高まっている。Evonikの「TEGO Foamex 8051」(2025年6月発表)のような製品発売は、コンプライアンス対応の水性重視濃縮製品が、エコラベル適合の検証済み選択肢を求める装飾用コーティング顧客に向けて、このチェーンをどのように流れていくかを示している。
競合環境
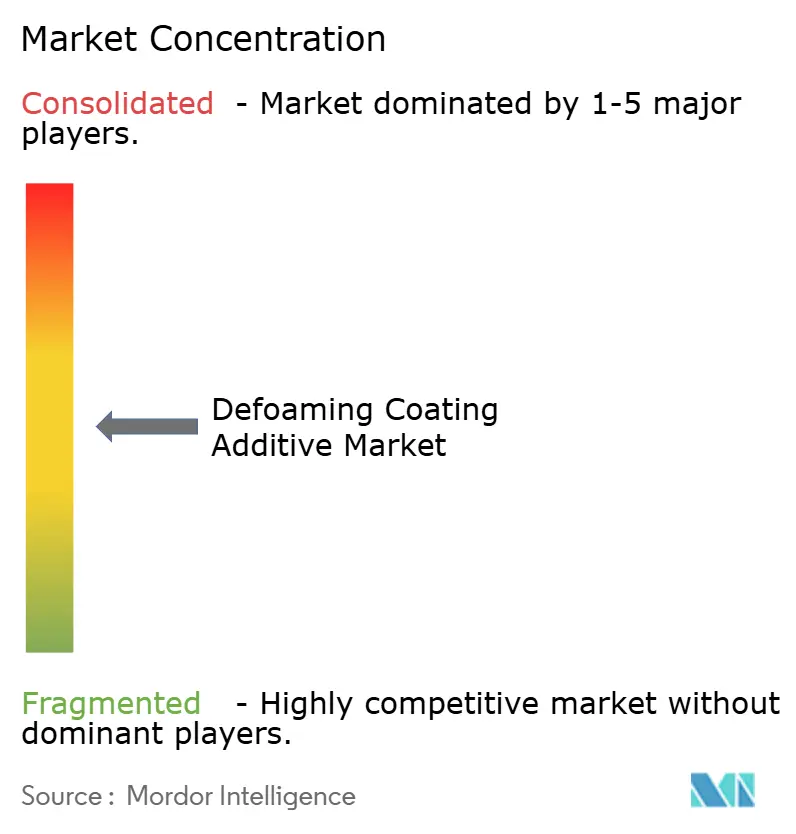
消泡コーティング添加剤市場は中程度に断片化しています。大手事業者は、コンセプトから顧客承認までのサイクル時間を短縮する統合されたシリコーン生産能力、パイロットプラント、およびアプリケーションラボを持っています。中堅の競合他社は、現地サービス、コスト競争力のある鉱物油ブレンド、および食品接触コンプライアンスなどのニッチな主張によって差別化しています。中国メーカーは規模とアジア太平洋バイヤーへの近接性を活用していますが、西側の規制上のギャップによって輸出範囲が制限されることもあります。製品ロードマップは、PFASフリー認証、バイオジェニックカーボン含有量の開示、および循環型原料調達に焦点を当てています。
消泡コーティング添加剤業界リーダー
Dow
Evonik Industries AG
Arkema
ALTANA
BASF
- *免責事項:主要選手の並び順不同
消泡コーティング添加剤市場
- Allnex GMBH
- ALTANA
- Arkema
- Ashland
- BASF
- CLARIANT
- Dow
- Eastman Chemical Company
- Elementis PLC
- Elkem ASA
- Evonik Industries AG
- Momentive
- Münzing Corporation
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- Wacker Chemie AG

市場機会と将来展望
ホワイトスペースが最も顕著なのは、調合業者が水性システム、特に建築用塗料や工場塗装の木材用コーティングにおいて、より厳しい物質・ラベリング要件を満たしつつ強力な発泡制御を必要とする分野である。EUエコラベル適合ポートフォリオとPFAS関連の規制は、欧州における添加剤選定基準を再構築しており、同地域に販売する多国籍コーティングメーカーではそれに続く認証作業が行われている。この文脈において、Evonikの「TEGO Foamex 8051」(2025年6月)は水性装飾用コーティングを対象とする差別化された製品であり、「TEGO Airex 901 W N」および「902 W N」(2025年3月)は複数のエコラベル目標を持つ水性木材用コーティングに焦点を当てている。
さらなる機会は、表面美観、印刷適性、または移行・残留物への懸念により従来のシリコーンが制限される、シリコーンフリーまたはバイオ由来の消泡剤化学品にある。活発な製品開発の証拠としては、Evonikが2025年3月に発売した、インキおよび関連用途向けに高いバイオ由来含有率を持つシロキサンフリーの「TEGO Foamex 8820」および「8850」が挙げられ、これは同様のコンプライアンスおよび欠陥制約に直面するコーティング用途に転用可能な、低炭素かつ非シロキサン経路への広範な推進を示している。商業面では、Hydriteによる2025年9月のEnterprise Specialty Products買収や、PennWhite Indiaによる2025年2月のSicagenの消泡剤事業買収を含む、買収によるポートフォリオ拡大が、特に現地供給、アプリケーションサポート、コスト安定性がサプライヤー選定に影響する分野において、地域浸透とラインアップ拡充の継続的な余地を浮き立たせている。
Recent Industry Developments in 消泡コーティング添加剤市場
- 2026年3月:BYK(ALTANA)は、水性切削油および潤滑剤向けに設計されたシリコーンおよびポリマー系消泡剤「BYK-9740」を発表した。コーティング専用の発売ではないものの、これはBYKの水性システムにおける最近の消泡剤技術ラインアップに加わるものであり、発泡制御と表面品質の制約が重なる隣接領域の配合アプローチに影響を与える可能性がある。
- 2025年9月:Hydriteは2025年9月3日付でEnterprise Specialty Products(ESP)を買収し、塗料・コーティングおよびその他の最終市場にわたるHydriteの発泡制御ポートフォリオを拡大した。この取引により、地域展開力が強化され、水性・高せん断用途での迅速なトラブルシューティングを重視する顧客向けに、製品および技術サービスの深みが広がった。
- 2024年4月:Evonikは、American Coatings Showにおいて建築用コーティング向けに「TEGO Foamex 16」および「TEGO Foamex 11」を発売した。この発売により、欠陥防止と加工安定性が主要な購買基準となる水性装飾用塗料における発泡制御の選択肢が拡大した。


消泡コーティング添加剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、製造、施工、および塗膜形成の過程で発泡を防止、破壊、または制御するために塗料配合内で使用される消泡添加剤を対象とし、主要地域にわたって価値ベースで規模を測定している。
対象外事項:紙、洗剤、廃水処理、および塗料が最終用途でない上流工業プロセスなど、主にコーティング以外の用途で使用される消泡剤は除外する。
セグメンテーション概要
- 製品タイプ
- 水性システム
- シリコーン
- エマルション
- ポリマー
- パウダー
- その他
- 溶剤系システム
- ポリマー
- シリコーン
- 水性システム
- エンドユーザー産業
- 建築・建設
- 自動車・輸送
- 木材・家具
- その他のエンドユーザー産業(一般工業用およびOEM等)
- 地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、塗料・コーティングの生産量と需要シグナルを用いて明確な事実基盤を構築し、その後添加剤使用強度の仮定を検証することから始まる。米国センサス局の製造業データ、Eurostatの工業生産統計、UN Comtradeの貿易フローなどの公的資料に加え、USGSおよびその他政府の化学統計が、関連する化学品ファミリーの量と貿易方向の裏付けに役立つ。
また、配合の選択に影響を与える規制・標準に関する参考資料も確認する。例えば、VOCおよび物質分類に関する米国EPAおよび欧州化学品庁(ECHA)の情報を使用するほか、シリコーン、鉱油、ポリマー系統にわたる化学的変化を示す技術文献(査読付き学術誌および特許)を参照する。企業の年次報告書、投資家向け資料、信頼できるプレスリリースは商業的背景を裏付けるために使用され、有料データベースの契約は企業財務、特許動向、出荷単位での輸出入確認のために選択的に利用される。このリストは例示的なものであり、データ収集、検証、確認のために他の多くの資料も参照した。
一次インタビューおよび調査
一次調査は、規模測定ロジック、特にコーティングシステムごとの消泡剤使用頻度、および価格設定と再配合トレンドの動きを検証するために用いられる。添加剤サプライヤー、コーティング調合業者、ディストリビューター、下流のコーティング利用者にわたる関係者に取材している。回答者の構成はAPAC、EMEA、アメリカ地域にわたって均衡が取れており、コーティング用途における地域別需要パターンが過度に一般化されないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):17% | APAC:47% |
| ミドル層:46% | 機能部門/事業部門リーダー:34% | EMEA:31% |
| 中小プレイヤー:21% | マネージャー:49% | アメリカ地域:22% |
市場規模測定と予測
当社の規模測定モデルはトップダウン方式を採用しており、地域別のコーティング需要を生産・貿易データから再構築し、その後配合タイプ(水性および溶剤系)別の消泡剤使用率と主要最終用途コーティング需要でフィルタリングする。需要プールが設定された後、シリコーン、ポリマー、油性化学品間のミックス変化を反映した複合価格帯を用いて価値を導出する。
モデルを観測された市場動向に沿ったものにするため、建築用および工業用コーティングの生産量、建設・改装活動の指標、自動車生産および補修塗装の傾向、VOC圧力に関連する水性シェアの進展、および消泡剤配合の観測された使用率範囲などの入力を追跡する。予測は、主要な推進要因に対する単純なトレンドフィッティングに支えられたシナリオ分析を用いて生成され、原材料の逼迫や急激な規制変化などの事象に対応するために専門家のフィードバックが用いられる。結果は、サプライヤーおよびディストリビューターのチャネル確認や、価格別サンプル数量計算を含む選択的なボトムアップ近似を用いて裏付けられる。直接データが薄い場合は、密接に比較可能なコーティング需要指標から代理指標を用いてギャップを処理する。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一の仮定に依存しないようにしている。コーティング添加剤の貿易フロー、生産能力の発表、主要コーティング最終用途産業における需要動向などの独立したシグナルと出力を比較する。大きな差異が生じた場合は、使用率、価格帯、地域ミックスの再確認が行われる。
承認前に、モデルはアナリストによるピアレビューと外れ値チェックを経て、単位の誤り、二重計算、または年次間の非現実的な急変を検出する。本レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、その後最終稿が再度レビューされることで、顧客は提供時点で最新の見解を受け取ることができる。
他の公表推定値と比較したMordor Intelligenceの発泡防止コーティング添加剤市場推定値
発泡防止コーティング添加剤の公表市場規模は、テーマが同じに聞こえても、対象範囲や価格設定ロジックが常に一致しているわけではないため、異なる場合がある。選択された年、水性コーティングと溶剤系コーティングの取り扱い、化学ミックスが平均販売価格にどのように反映されるかは、いずれも合計値を変化させる可能性がある。
一部の公表推定値は、対象範囲をより広範な防泡剤・工業用消泡剤の用途にまで広げているか、すべての用途に対してより速い成長を仮定しているように見える。Mordor Intelligenceでは、この数値はコーティング特化型需要に限定され、コーティング生産シグナルおよび業界インタビューで確認された使用率範囲に基づいている。その後、最終確定前に当年のミックスおよび為替タイミングで更新される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.03 B (2025) | |
| 業界出版社A | USD 2.18 B (2025) | より広い用途セット(例:コーティングに加えて工業プロセス用防泡剤)を含める傾向があり、より長期の時間軸を用いることで、短期の価格およびミックス変化を平滑化する可能性がある。 |
| グローバル出版社B | USD 1.67 B (2025) | 特定の化学品グループと保守的な価格帯に焦点を当てることで、集計対象の価値プールが狭くなることが多く、コーティングにおける高付加価値シリコーンおよび特殊ポリマー消泡剤の採用を過小評価する可能性がある。 |
表におけるばらつきは主に、何がコーティング専用需要として計上されるか、そして化学ミックスから平均価格がどのように構築されるかによるものである。対象範囲、年、および量と価値の換算方法が明示的に保たれている場合、その推定値は、同一の観測可能なコーティングおよび配合指標を用いて検証・再現しやすい状態を維持する。


レポートで回答される主要な質問
消泡コーティング添加剤市場の2026年における規模はどのくらいですか?
市場は2026年に20億1,200万米ドルと評価されています。
2031年に向けた市場の年平均成長率(CAGR)の予測は何パーセントですか?
市場はCAGR4.32%で拡大し、2031年までに26億1,000万米ドルに達する見込みです。
現在最大のシェアを持つ製品タイプはどれですか?
水性消泡システムが世界売上高の59.74%を占めています。
最も急成長しているエンドユーザー産業はどれですか?
木材・家具コーティングが2031年にかけてCAGR5.02%で成長をリードしています。
最も大きな需要をもたらしている地域はどこですか?
アジア太平洋が44.10%の市場シェアで首位を占めており、継続的な建設および自動車活動によって支えられています。
最終更新日:



