
クロアチアのファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
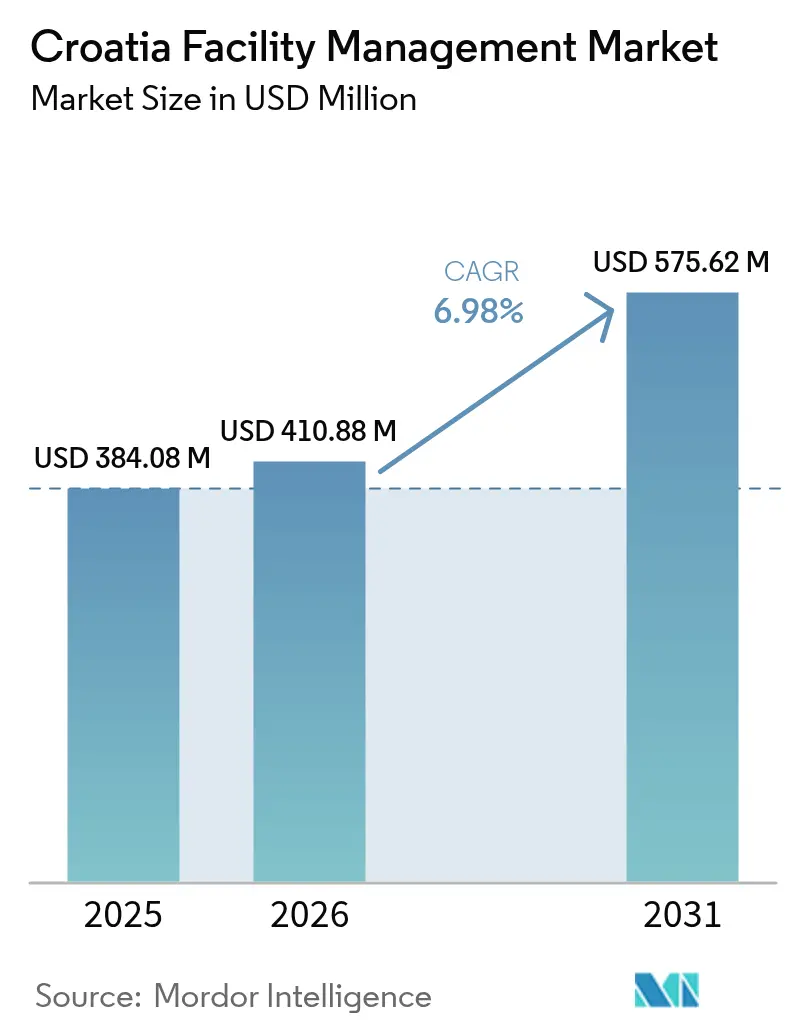
| 基準年の市場規模 (2025) | 384.08 百万米ドル |
| 市場規模 (2026) | 410.88 百万米ドル |
| 市場規模 (2031) | 575.62 百万米ドル |
| Growth Rate (2026 - 2031) | 6.98 % |
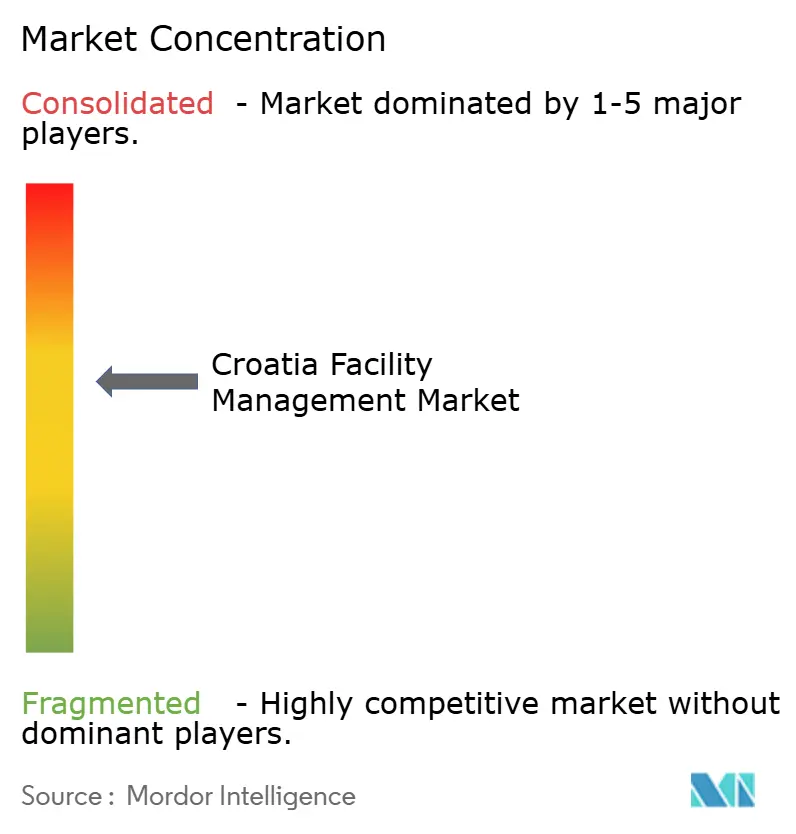
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクロアチアのファシリティマネジメント市場分析
クロアチアのファシリティマネジメント市場規模は2025年にUSD 3億8,408万と評価され、2026年のUSD 4億1,088万から2031年にはUSD 5億7,562万に達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.98%です。義務的なエネルギー性能改修、ユーロの導入、および国境を越えた投資の拡大が、建物性能基準のベースラインを引き上げています。大手テナントはエネルギー、安全性、サービス品質指標にベンダー料金を連動させた成果ベースの契約を求めるようになり、オーナーが専門的な業務をアウトソーシングするよう促し、デジタルツールの導入を加速させています。[1]欧州投資銀行、「クロアチアの投資勢いは2024年も堅調を維持」、eib.org 公共部門の復興計画補助金はリノベーションのためにEUR 7億8,900万(USD 8億9,100万)を割り当て、HVACアップグレード、防火安全改修、スマートメーター導入を含むハードサービスプロジェクトの複数年にわたるパイプラインを確保しています。同時に、観光業の回復とホテルパイプラインの拡大がホスピタリティグレードの清掃、セキュリティ、およびゲストテクノロジーサポートへの需要を促進しています。不安定なVATおよび固定資産税改革によるコスト圧力が、予期せぬダウンタイムを削減し利益率の安定を確保するIoT対応メンテナンスツールの採用をプロバイダーに促しています。
主要レポートの要点
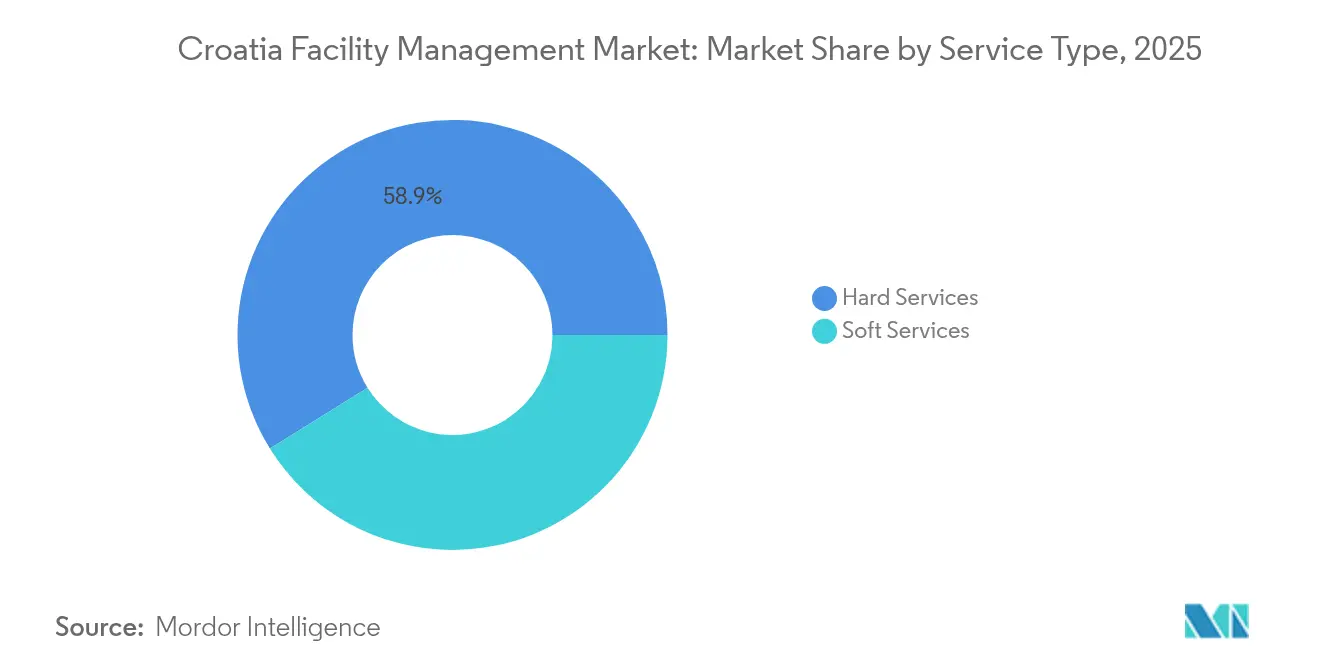
- サービスタイプ別では、ハードサービスが2025年のクロアチアのファシリティマネジメント市場シェアの58.85%を占めた一方、ソフトサービスは2031年までに年平均成長率8.27%で拡大すると予測されています。
- 提供タイプ別では、アウトソーシングモデルが2025年のクロアチアのファシリティマネジメント市場規模の62.05%のシェアを占め、2031年までに7.7%の年平均成長率を記録すると予測されています。
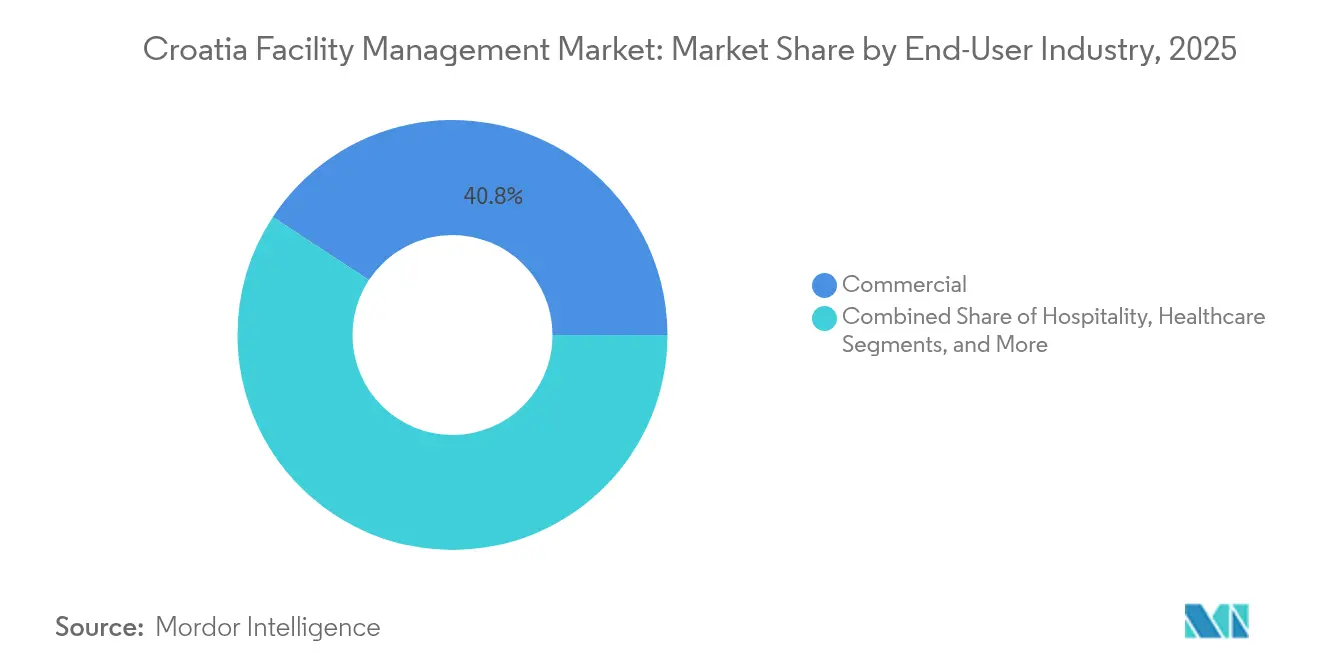
- エンドユーザー産業別では、商業施設が2025年の収益の40.75%を占め、施設・公共インフラが最も急速に成長するセグメントであり、2026年~2031年の期間に7.56%の年平均成長率で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
クロアチアのファシリティマネジメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 商業用不動産および複合用途開発の拡大 | +1.2% | ザグレブ、スプリット、および沿岸観光地への集中を伴う全国規模 | 中期(2~4年) |
| 観光・ホスピタリティ部門の成長がファシリティマネジメント需要を促進 | +1.5% | 沿岸地域、ザグレブ、および主要観光地 | 短期(2年以内) |
| 公共部門による統合型ファシリティマネジメント契約の採用増加 | +0.9% | ザグレブおよびスプリット市での早期採用を伴う全国規模 | 中期(2~4年) |
| 更新されたEU指令に基づく義務的なエネルギー性能改修 | +1.8% | 公共建物および商業施設を優先した全国規模 | 長期(4年以上) |
| 専門的なR&Dハブの台頭(ニアショアリング主導)によるカスタマイズされたファシリティマネジメントサービスの需要 | +0.7% | ザグレブ、スプリット、および新興テクノロジーコリドー | 長期(4年以上) |
| ザグレブおよびスプリットにおけるスマートシティPPPパイロットプロジェクト(ファシリティマネジメントプラットフォームの組み込み) | +0.4% | ザグレブおよびスプリットの大都市圏 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
商業用不動産および複合用途開発の拡大
クロアチアの不動産価格は2025年に前年比約10%上昇し、EU加盟国の多くを上回り、ザグレブのシティアイランドやスプリットの海岸沿いに複数棟プロジェクトを展開する開発業者を後押しています。外国人投資家が取引の37.5%を占め、ISO準拠のメンテナンス記録および24時間設備稼働を要求する国際的なリース基準をもたらしています。予知保全プラットフォームを持つファシリティマネジャーは、より迅速な障害対応、低エネルギー消費、および透明なKPIダッシュボードを約束することで入札を勝ち取る傾向があります。2大都市における建設活動の集中により、ベンダーに規模の経済をもたらし、専門技術者をプールしてセンサーや予備部品の一括購入交渉が可能となり、収益性の向上につながっています。
観光・ホスピタリティ部門の成長によるファシリティマネジメント需要の促進
ドイツ、ポーランド、フランス、および米国からの国際旅行者が2025年夏にかけて急増し、アドリア海の客室稼働率が記録的な高水準に近づいています。グローバルホテルブランドはフラッグ展開を加速しており、ハイアットは2025年5月に133室のHyatt Regency Zadarを開業し、Accorは同月193室のPullman Zagrebをデビューさせました。これらの施設は、ブランド監査基準を満たす24時間体制のHVACチューニング、食品安全プロトコル、およびゲストテクノロジーサポートを必要としています。国内オペレーターのValamarは2025年7月にFlexkeepingのAI駆動客室整備エンジンを全国展開し、対応時間の短縮とゲスト満足度スコアの向上を実現しました。こうしたベンチマークが、同等のパフォーマンスを保証できるベンダーへのソフトサービスのアウトソーシングを小規模ホテルやマリーナに促しています。
公共部門による統合型ファシリティマネジメント契約の採用増加
復興・強靭化基金の資金が省庁や市町村に清掃、セキュリティ、および技術的業務を単一の複数年契約にまとめることを促しました。2025年3月に完成したチャコヴェツの行政ビルの改修では、統合エネルギー管理プラットフォームの導入後に電力消費が80%、ガス消費が56%削減されました。ザグレブのEUR 930万の「バイス」バイクシェアリングネットワークは、稼働率を支払いのトリガーとするコンセッションに予知保全義務を組み込んでいます。リアルタイム監視とコンプライアンス報告が可能なベンダーが公共入札において増加するシェアを獲得しています。
更新されたEU指令に基づく義務的なエネルギー性能改修
EU指令はクロアチアのリノベーションのためにEUR 7億8,900万(USD 8億9,100万)を割り当て、オーナーにスマートメーター、屋上太陽光発電、および高度なHVACシステムの設置を義務付けています。チャコヴェツのプロジェクトでは、IoTセンサーと統合した熱分解木材炉および太陽熱コレクターが導入され、ハードサービス企業が供給すべき多分野にわたるスキルが強調されました。10年の回収期間がオーナーに設計・建設・運営の一括契約を締結させ、資産のライフサイクルを通じて認定ベンダーへの安定した料金の流れを確保しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 分断されたサプライヤーベースが標準化とスケーラビリティを制限している | -0.8% | 小都市および農村部において特に課題が大きい全国規模 | 中期(2~4年) |
| 地域のファシリティマネジメント中小企業の低いテクノロジー成熟度がデジタルROIを阻害 | -1.1% | 小規模な地域プロバイダーへの集中を伴う全国規模 | 短期(2年以内) |
| 価格主導型入札文化がサービス品質と利益率を抑制 | -0.6% | 公共部門契約に特に影響を与える全国規模 | 中期(2~4年) |
| 不安定なVATおよび市町村税制度がコストの不確実性を増大 | -0.9% | 市町村の政策によって影響が異なる全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
標準化とスケーラビリティを制限する分断されたサプライヤーベース
2024年の建設業集団協約によると、ファシリティマネジメント事業体の70%以上が従業員50人未満です。[2]Narodne Novine、「Kolektivni Ugovor za Graditeljstvo」、narodne-novine.nn.hr規模の限界がCAFMソフトウェア、認定研修、およびESG報告への投資を阻んでいます。そのため、ザグレブとスプリット以外ではサービス品質に大きなばらつきがあり、多くの零細企業が手動チェックリストと事後対応型保全に依存しています。企業テナントは複数都市のポートフォリオ全体に標準化された手順を拡大することに苦労しており、スマートビル実践の全国展開が遅れています。
デジタルROIを阻害する地域ファシリティマネジメント中小企業の低いテクノロジー成熟度
法定最低賃金と42時間労働週が運営予算の大半を消費し、センサーや分析ツールへの資本がほとんど残りません。IoTパイロットが開始される場合でも、小規模プロバイダーには分析スタッフが不足しているため、データが予防保全のコスト削減につながることはほとんどありません。一方、グローバルな請負業者は稼働率センサーと自動作業指示を連携させ、大使館やホテルポートフォリオにおける平均障害対応時間を25%以上削減しています。このデジタルデバイドが二極化した市場を生み出しており、テクノロジーリーダーが長期統合契約を確保する一方、遅れをとる企業が短期的な業務において主に価格競争を繰り広げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスがコンプライアンスの卓越性を牽引
ハードサービスはオーナーがEU改修期限を満たし企業ESG目標に合致しようと急いだことにより、2025年の収益の58.85%を占めました。2025年に稼働を開始した施設にはスマートメーター、BMS(ビルディングマネジメントシステム)インターフェース、および低炭素消火システムが含まれており、これらのコンポーネントの維持管理にはエネルギー管理の認定を受けた多分野の技術者が必要です。ポートフォリオ全体のエネルギーダッシュボードが監査の定番となる中、キロワット時削減を検証できるハードサービスベンダーがボーナス支払いと契約更新を確保し、クロアチアのファシリティマネジメント市場を拡大しています。
ソフトサービスは規模では小さいものの、観光拡大と職場体験基準の向上を背景に2031年まで年平均成長率8.27%で成長すると予測されています。ホテルは廊下の清掃に用いるロボットを導入し、企業オフィスは抗菌プロトコルとセンサーベースのトイレ補充を展開しています。清掃、コンシェルジュ、セキュリティを単一のKPIに統合できるベンダーは、ザグレブの中央ビジネスゾーン周辺で小売、オフィス、および住宅テナントを統合する複合用途キャンパスにおける粘着性を高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


提供タイプ別:アウトソーシングが市場統合を加速
アウトソーシングによる提供モデルは2025年のクロアチアのファシリティマネジメント市場シェアの62.05%を占め、リーンなバランスシートと透明なコストベンチマークに対するオーナーの選好を反映しています。5年以上にわたることが多いマルチサービスおよび完全統合型ファシリティマネジメント契約が公共部門の入札を支配するようになっています。これらの契約はエネルギー性能リスクをベンダーに移転し、ベンダーはIoTセンサーと建物分析を展開して利益率を守ります。その結果生まれたデータ資産により、プロバイダーは設備稼働率をベンチマークし、ダイナミックプライシングを交渉できます。
インハウスチームはセキュリティクリアランスおよび独自のノウハウを必要とする重工業・防衛関連施設では依然として存続しています。しかし、2024年の集団協約によって固定化された人件費の上昇が、造園やカフェテリア運営などの非中核的な業務をアウトソーシングするよう、これらのオーナーにも圧力をかけています。そのため、バンドル型および単一サービスのアウトソーシングオプションは、オーナーが成果ベースの枠組みへの信頼を築く中で完全統合型契約への移行を円滑にする過渡的モデルとして機能しています。
エンドユーザー産業別:商業施設のリーダーシップが施設部門の挑戦に直面
商業施設は多国籍テナントがニアショアリングR&Dラボを設立したことに支えられ、2025年の収益の40.75%を提供しました。ザグレブのグレードAオフィスはWELLおよびBREEAM認証を取得しており、ファシリティマネジャーが室内空気質ダッシュボードとウェルネスアメニティを維持することを求めています。小売パークや物流ハブも同様に、光熱費を抑制するためにIoT照明と予知資産管理に依存しており、テクノロジーに精通したプロバイダーへのアウトソーシングの必要性を強化しています。したがって、商業用ストックに関するクロアチアのファシリティマネジメント市場規模は、新たな複合用途地区が稼働するにつれて着実な拡大が見込まれます。
施設・公共インフラ資産は現時点では規模が小さいものの、7.56%の年平均成長率で最も急速に成長するセグメントを表しています。学校、病院、および市町村のオフィスは、復興・強靭化基金の補助金を活用してエネルギーおよび安全指標に連動した長期的な運営・保守管理を必要とする大規模改修に資金を充てています。歴史的建造物の専門知識を持つベンダーは、保存要件と現代的な空調管理基準を組み合わせた図書館や博物館の契約も獲得しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
ザグレブは2025年に最大の地域シェアを維持しており、これは首都、本社集積地、そして「バイス」バイクシェアリングネットワークなどのスマートシティパイロットの試験地としての役割によるものです。ノヴィザグレブ周辺の商業タワーはエレベーターのテレメトリー、火災パネルのアラート、および空気質センサーを統合したクラウドベースのCAFMシステムに依存しています。このような複雑さは24時間ヘルプデスクサポートを提供できる多分野のベンダーに有利に働きます。
スプリットは観光業と新興テクノロジークラスターに牽引されて2位にランクされています。2025年4月に発表された都市気候モデリングがヒートアイランドストレスの上昇を示し、ファシリティチームが管理する反射屋根、適応型日よけ、およびインテリジェント冷却設定点への需要を高めています。海岸沿いの再開発はマリーナ、小売、コンドミニアムスペースを束ねており、ピークシーズンを通じた統合セキュリティおよびゲストサービスの人員配置が必要となっています。
イストラ半島とダルマチアの沿岸郡が最も高い成長回廊を形成しました。土地価格は2025年初頭まで年間10~13%上昇し、占有コストを守るエネルギー効率の高い運営の必要性を強化しています。ホテル、キャンプ場、マリーナはスマートセンサーによる係留やeブッキングプラットフォームを採用し始めており、ファシリティマネジャーをITとエンジニアリングのハイブリッドな役割に押し進めています。島では季節的な負荷変動が、毎夏に労働力プールを増強し冬に縮小する柔軟な人員配置モデルを求めており、これを習得したプロバイダーはまだほんのわずかです。
規制環境
クロアチアは建築物関連のコンプライアンス要件を強化しており、所有者およびその施設管理者に対する文書化とライフサイクル計画の期待水準を引き上げている。建築物管理・維持法(官報152/24、後に47/26で改正)は、複数住戸建物に対する建物維持計画の義務化を導入し、より体系的な点検スケジュール、予算編成、記録管理を日常のFM業務に組み込むことを促している。
デジタル化とサイバーガバナンスも、スマートビルや接続型FMプラットフォームの運用基盤へと動いている。デジタルサービス法の実施に関する法律は2025年4月18日に発効し、HAKOMがデジタルサービスコーディネーターに指定され、仲介サービス提供者はそのe-Provider DSAポータルを通じて対応することとなった。並行して、サイバーセキュリティ規則(官報135/24)は、重要事業体および基幹事業体向けに認知された基準に整合したリスク管理措置を定めており、これはBMS、IoT、OT接続が対象範囲となる重要拠点を支援するFM事業者に影響を与える。
バリューチェーン分析
クロアチアの施設管理バリューチェーンは、MEP部品、HVACおよび防火設備、清掃消耗品、そして拡大しつつあるデジタルインフラ層(BMS、IoTセンサー、CAFM/EAMソフトウェア、ネットワーク接続)といった上流の投入から始まる。システム設計と統合は、AI主導の最適化を手掛けるSiemensや、エネルギー・快適性管理でEmasysやMilesightが参照される導入事例を持つ現地インテグレーターなど、技術・エンジニアリングパートナーによってますます提供されるようになっており、その後、実行段階では、24時間365日の保守、コンプライアンスチェック、ソフトサービス提供を行う複数サービス契約業者や専門下請業者によるコアFMへと移行する。
需要側では、通信および交通の拠点がデジタル対応FMの主要顧客となりつつあり、接続性、自動化、そして成果ベースのO&Mを結び付けている。Hrvatski Telekomがザグレブの主要データセンターで実施したAIベースの冷却最適化(2026年2月完了)はその一例であり、また、EUが支援するNextGen 5G Airportsプロジェクト(2026年5月発表)のもと、ザグレブ、ザダル、プーラの各空港でプライベート5Gスタンドアロン導入への動きも見られる。これらの取り組みは合わせて、重要かつセンサー集約型の施設を維持するために必要な通信事業者、OEM、サービスプロバイダーの範囲を拡大している。認定技術者、エネルギーマネージャー、OTに精通したスタッフといった人材確保能力、そしてクロアチア全土で下請業者を調整する能力は依然として主要なボトルネックであり、特にザグレブとスプリット以外の地域では、小規模プロバイダーがデジタルツールやトレーニングに対応する規模を持たないことが課題となっている。
競争環境
グローバルグループであるCBRE、Atalian Global Services、およびSavills は地域ハブを活用して大使館、ホテル、および多国籍企業のポートフォリオを確保し、中央ヨーロッパ全体にわたる統一レポートダッシュボードをテナントに提供しました。BFM d.o.o、PRS-FM d.o.o.、およびApleona HSG d.o.o.などの国内リーダーは、地域知識の優位性、緊密な労働ネットワーク、およびクロアチア語のヘルプデスクを活用して市町村および医療アカウントを守りました。上位5社が全国売上高の過半数を占め、中程度の集中度を示しています。
テクノロジー能力は2024年~2025年の主要な差別化要因となりました。2025年7月にValamarのチェーン全体に展開されたFlexkeepingのAI客室整備エンジンは、タスク割り当てを自動化しリアルタイムのゲストルーム状況を提供し、新たなベンチマークを設定しました。[4]Hospitality Net、「Flexkeeping Elevates Guest Personalization at Valamar」、hospitalitynet.orgCBREはハードサービスの深度を高めるためにザグレブを拠点とするMEP請負業者を買収し、Atalianは深度改修パッケージの入札のためにエネルギーサービス企業とジョイントベンチャーを設立しました。人材不足は依然として深刻であり、主要なベンダーは見習い制度の受け入れを増やし集団協約の賃金体系を遵守するために職業訓練校と協力して職業訓練コースに資金を提供しました。
小規模な家族経営企業が事業継承の課題とデジタル投資需要の増大に直面する中、M&A(合併・買収)の見通しが高まっています。公共部門の入札では環境および労働安全衛生の資格に対してポイントが付与されることから、買収者はISO 14001およびISO 45001の認証を保有する企業を高く評価しています。買収の成功は、賃金体系の調整と分散した作業指示プラットフォームを単一のCAFMバックボーンに移行させることにかかっており、このプロセスはグローバルな買収者が規模のシナジーを通じて資金を調達することができます。
クロアチアのファシリティマネジメント業界リーダー
Atalian Global Services
Apleona HSG d.o.o.
BFM d.o.o
CBRE Group, Inc
Asura Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大規模かつ複雑なデジタルインフラおよびエネルギー統合型サイトは、サイバーセキュリティを意識した運用と並行して高可用性のハードサービスを提供できるプロバイダーに機会をもたらしている。2026年4月、Pantheon Atlas LLCはトプスコでのハイパースケールAIデータセンター・イノベーションキャンパスであるProject Pantheonを発表し、1GWの総容量構想(800MWの利用可能ITロード)を軸に、500MWのオンサイト太陽光発電設備と8,000MWhのバッテリー貯蔵を組み合わせたメーター背後インフラを備える計画とした。発表された規模は、ミッションクリティカルなHVAC、電気システム、セキュリティ、パフォーマンス報告にまたがる専門FMへの需要を高めている。
公的資金とEU整合プログラムは、成果ベースのエネルギー・デジタル改修へとプロジェクトを引き続き誘導しており、監視、コンプライアンス文書、ライフサイクル最適化を束ねる統合型FMパッケージを支えている。欧州委員会による2025年クロアチア版デジタル・ディケイド国別報告書は、復興・強靭化ファシリティが支援するデジタルインフラ施策を挙げると同時に、中小企業におけるクラウドおよびAIの普及不足を指摘しており、これはFMプロバイダーがCAFM対応のターンキー提供をパッケージ化する実務上の必要性を生み出している。これには、分析やコンプライアンス機能を社内で維持できない小規模所有者向けの計測、ダッシュボード、サービスKPIが含まれる。
最近の業界動向
- 2026年5月:Hrvatski Telekomは、EUのConnecting Europe Facility資金支援を受けたNextGen 5G Airportsプロジェクトのもと、ザグレブ、ザダル、プーラの各空港でプライベート5Gスタンドアロンネットワークの導入を発表した。空港業務とテナントサービスを接続資産とより密接に結び付けることが可能になり、FMプロバイダーは高品質な現地ネットワーク上で状態基準保全、デジタル作業指示、安全ワークフローを運用できるようになる。
- 2026年2月:Hrvatski Telekomは、Siemensの AIベース冷却技術を用いて、ザグレブの主要データセンターでホワイトスペース冷却最適化プロジェクトを完了した。この導入は、ミッションクリティカルな環境におけるAI支援型のエネルギー・保守最適化への移行を示しており、センサー豊富なHVACと継続的な効率調整を支援するFMパートナーへの要求水準を高めている。
- 2024年10月:Apleonaは、Siemens Austriaの11拠点を対象とする統合施設管理契約を開始し、技術保守、エネルギー管理、HVAC最適化を含む。この契約は、当該地域の大規模テナントが統合FMとエネルギーパフォーマンス管理を標準化していることを示しており、このモデルはクロアチアで事業を展開するプロバイダーの入札構造と能力期待に影響を与えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、クロアチア国内の建物およびサイトに対して提供される施設管理サービスを対象とし、プロバイダーは社内または外部委託の体制のもとで日常業務、保守、安全、支援サービスを管理する。
対象範囲外:純粋な建設・改修プロジェクト、単独の不動産仲介、継続的なFMサービス提供に紐付かない一時的な設備販売は除外される。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムおよび安全
- その他のハードFMサービス
- ソフトサービス
- オフィスサポートおよびセキュリティ
- 清掃サービス
- ケータリングサービス
- その他のソフトFMサービス
- ハードサービス
- 提供タイプ別
- インハウス
- アウトソーシング
- シングルFM
- バンドルFM
- 統合型FM
- エンドユーザー産業別
- 商業(ITおよび通信、小売・倉庫など)
- ホスピタリティ(ホテル、飲食店、大規模レストラン)
- 施設・公共インフラ(政府、教育、交通)
- 医療(公立・民間施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは市場の外縁を設定し、公開統計から得られる需要指標を裏付けるために用いられた。クロアチア統計局、Eurostatの構造的事業・建設統計、公共インフラ支出や建物ストック投資を追跡する欧州委員会およびEIBの発表などの情報源を活用した。また、公共インフラ維持に関する調達ポータルや入札公告、コンプライアンス主導の保守サイクルを説明する技術・安全関連資料も確認した。
これらのシグナルを実用的な規模算定モデルに反映させるため、企業の年次報告書、投資家向けプレゼンテーション、信頼できる経済メディアを補完的に活用し、サービス構成とアウトソーシング志向を把握した。一部では、企業財務情報、ニュース精査、入札追跡のみを目的として有料データベースを使用し、前提条件をより迅速に相互確認できるようにした。上記の情報源は例示に過ぎず、データ収集、検証、明確化のために他にも多数の公開文書やデータセットが使用された。
一次インタビューおよび調査
クロアチアでのインタビューと調査は、施設責任者、調達専門家、サービスマネージャー、不動産事業者、公共資産関係者を対象としています。その意見は、アウトソーシング率、契約価格設定、サービス需要、労働圧力、公開統計にまだ反映されていない動向の評価に役立ちます。異常な回答は、二次エビデンスおよび最終市場モデルと照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:24% | CXO:15% |
| 中堅層:56% | 機能/部門責任者:30% |
| 小規模プレーヤー:20% | マネージャー:55% |
市場規模算定と予測
規模算定は、クロアチアにおける対象となる建物運営支出をエンドユーザータイプ別のサービス適用比率を通じて再構築するトップダウン方式から始まり、その後、一般的にFMとして契約または管理されるハードおよびソフトFM活動へと絞り込まれた。最初のパスを作成した後、主にプロバイダーの収益構成をサンプリングし、典型的な契約額を三角検証し、稼働中の施設ベースに対する示唆される数量を検証することによって、選択的なボトムアップ確認を用いて合計値を裏付けた。
複数の市場入力項目は、結果に直接影響を与えるため必須確認項目として扱われた。これには、社内提供とアウトソース提供の割合、バンドル契約・統合契約の比率、サービス価格に影響する労務費の動向、商業・産業サイトにおけるMEPおよびHVAC保守の強度、機関需要に影響する公共インフラ維持サイクルが含まれる。予測に際しては、新築活動やアウトソーシング浸透率といったマクロ要因をストレステストできるようシナリオ分析が用いられ、契約更新や範囲拡大に関する実務者の見通しと整合させた。小規模な地元プロバイダーについてボトムアップのシグナルが不足していた場合は、購入者・供給者インタビューを通じて確認された保守的な収益帯とサービス構成のベンチマークを用いてギャップを埋めた。
データ検証と更新サイクル
成果物は、施設あたりの示唆される支出、清掃・技術保守のサービス頻度ロジック、インタビュー回答者が報告した契約構造の割合など、独立したチェックポイントにわたる三角検証を通じて検証された。各ステップで分散チェックを実施し、価格、アウトソーシング率、エンドユーザー構成における異常な変動を承認前に洗い出して再検討した。不一致が公開データで説明できない場合は、フォローアップの通話を行い、基礎となる前提を再検証して範囲を絞り込んだ。
この作業は複数段階の社内レビューを経ており、計算、定義、単位の一貫性が別のアナリストによって確定前に確認される。レポートは毎年更新され、公共インフラ運営に影響を与える大幅な賃金変動や政策変更などの重要な出来事が発生した場合には中間更新も行われる。納品前には、市場観が最新の入手可能なシグナルを反映していることを確認するための最終確認を行う。
Mordor Intelligenceのクロアチア施設管理市場規模と他の公表推計値との比較
クロアチア施設管理の公表市場価値は、各発行元がサービス、提供形態、そしてFM契約と一般的な建物維持のどちらとして扱うかについて線引きが異なるため、かなりのばらつきが生じ得る。また、ある推計がマクロの建設支出により重きを置き、別の推計がサプライヤー収益により重きを置く場合にも差異が生じ、小規模な国の市場では両者が必ずしも一致しない。
主な差異は、社内FM活動をアウトソース契約と併せて計上するかどうかから生じる。ここでMordor Intelligenceは、ハードおよびソフトサービスにわたる社内および外部委託の施設管理の両方を含め、インタビューから得られる契約タイプ確認(単独、バンドル、統合)を用いてその内訳を検証している。他の推計は、価格の上昇方法(労務費対消費者物価指数)、公共インフラのカバー方法の扱い、そして賃金や投入コストが変動した際に前提をどの頻度で更新するかについても異なる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 410.88 M (2026) | |
| 地域コンサルティング会社A | USD 355.00 M (2026) | 多くの場合、アウトソースFM契約のみに焦点を当てるため、公共インフラや大規模商業施設における社内提供を過小評価する可能性があり、サービスタイプ全体に単一の平均価格上昇を適用する場合がある。 |
| 業界団体B | USD 465.00 M (2026) | 隣接する不動産サービスをFM総額に組み込み、技術保守についてより高い想定サービス強度を用いることで範囲を広げる場合があり、これにより施設あたりの示唆される支出が観測された契約範囲を上回ることがある。 |
ばらつきを見ると、低い数値は主に社内活動を除外していることで説明され、高い数値は隣接サービスを追加しているか、より強い価格・強度の前提を用いているように見える。当社のアプローチは、各サービス区分が明確な需要要因、契約構造、そして市場更新時に再現可能な価格検証に紐付けられているため、追跡可能性を保っている。


レポートで回答される主要な質問
クロアチアのファシリティマネジメント市場は2026年から2031年にかけてどのような成長率が見込まれますか?
市場は年平均成長率6.98%で成長すると予測されており、2026年のUSD 4億1,088万から2031年にはUSD 5億7,562万に達します。
クロアチアのファシリティマネジメント収益において現在どのサービスカテゴリーがリードしていますか?
資産保全とエネルギーシステムを含むハードサービスが2025年に58.85%のシェアを占め、厳格なEU改修義務を反映しています。
アウトソーシング契約がインハウス提供よりも急速に拡大しているのはなぜですか?
オーナーはコストの透明性と専門スキルへのアクセスを理由にアウトソーシングモデルを好み、アウトソーシングサービスの年平均成長率7.7%を牽引しています。
EUのエネルギー規則はファシリティマネジメント需要にどのような影響を与えますか?
改正指令がクロアチアの改修のためにEUR 7億8,900万を割り当て、エネルギー効率の高い建物運営の認定を受けたベンダーへの需要を高めています。
2031年まで最も急速な成長を示すエンドユーザーセクターはどれですか?
政府補助金が大規模改修に資金を提供するにつれて、施設・公共インフラ施設が年平均成長率7.56%で拡大する見込みです。
クロアチアのファシリティマネジメントを再定義しているテクノロジーは何ですか?
IoTセンサー、AI駆動の客室整備、およびESGコンプライアンスダッシュボードが、主要プロバイダーのダウンタイム削減とより厳格な報告基準への対応を支援しています。
最終更新日:



