
コンベヤ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
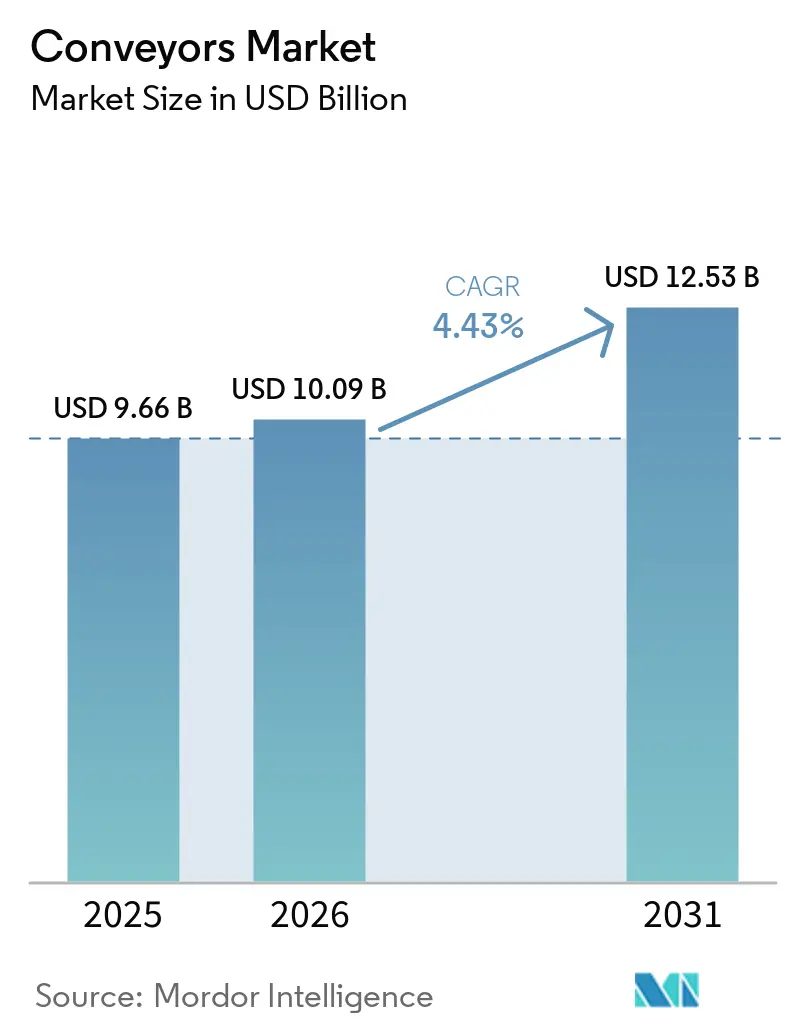
| 市場規模 (2026) | 10.09 十億米ドル |
| 市場規模 (2031) | 12.53 十億米ドル |
| 成長率 (2026 - 2031) | 4.43 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
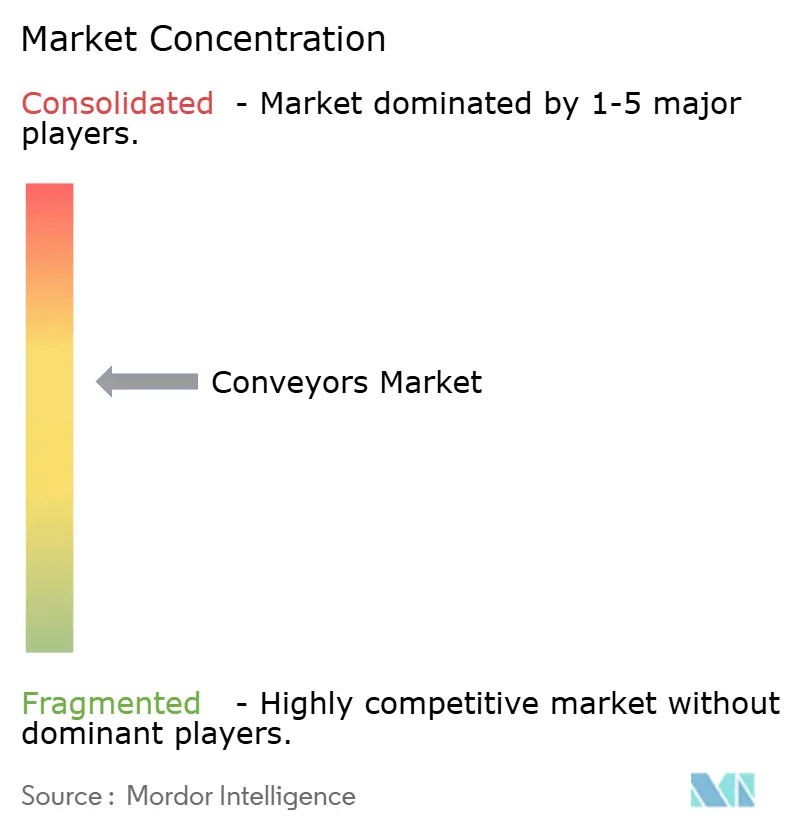
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンベヤ市場分析
2026年のコンベヤー市場規模は100.9 ビリオン 米ドルと推定され、2025年の96.6 ビリオン 米ドルから成長し、2031年には125.3 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて4.43%のCAGRで成長します。この見通しは、急速なeコマースフルフィルメントの成長、インストリー4.0への投資、および下り勾配の運転サイクルで37〜39%の省エネを実現できる回生ドライブの採用を促すエネルギー効率への追求によって形成されています。[1] アジア太平洋地域が需要をリードし、中東は大規模な物流パークの稼働開始に伴い最も急速な拡大を記録しています。ベルト技術は設置台数の複数を維持していますが、工場が床面積の確保を求めているため、オーバーヘッド設計が最も急速に拡大しています。ソフトウェア主導の予知保全は、最も強力なコンポーネント成長分野として台頭しており、計画外のダウンタイムを最大30%削減し、資産寿命を延ばしています。同時に、中小企業における設備投資の慎重姿勢がハイエンドアップグードのペースを抑制しており、AGV/AMRへの代替が従来の固定ラインにさらなる圧力をかけています。
主要レポートのポイント
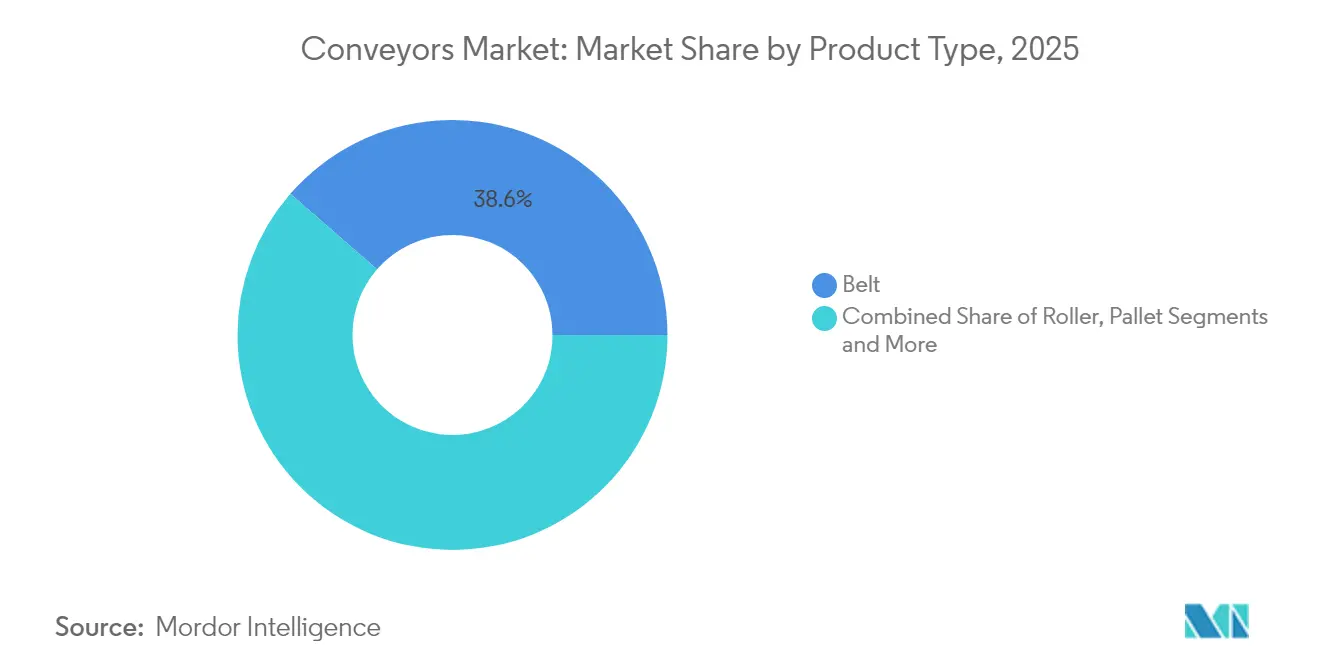
- 製品タイプ別では、ベルトコンベヤーが2025年に38.60%の収益シェアでリードし、オーバーヘッドコンベヤーは2031年までに5.16%のCAGRで拡大すると予測されています。
- 荷重タイプ別では、ユニットハンドリングが2025年のコンベヤーシステム市場シェアの63.55%を占め、バルクハンドリングは2031年まで8.32%のCAGRで成長すると予測されています。
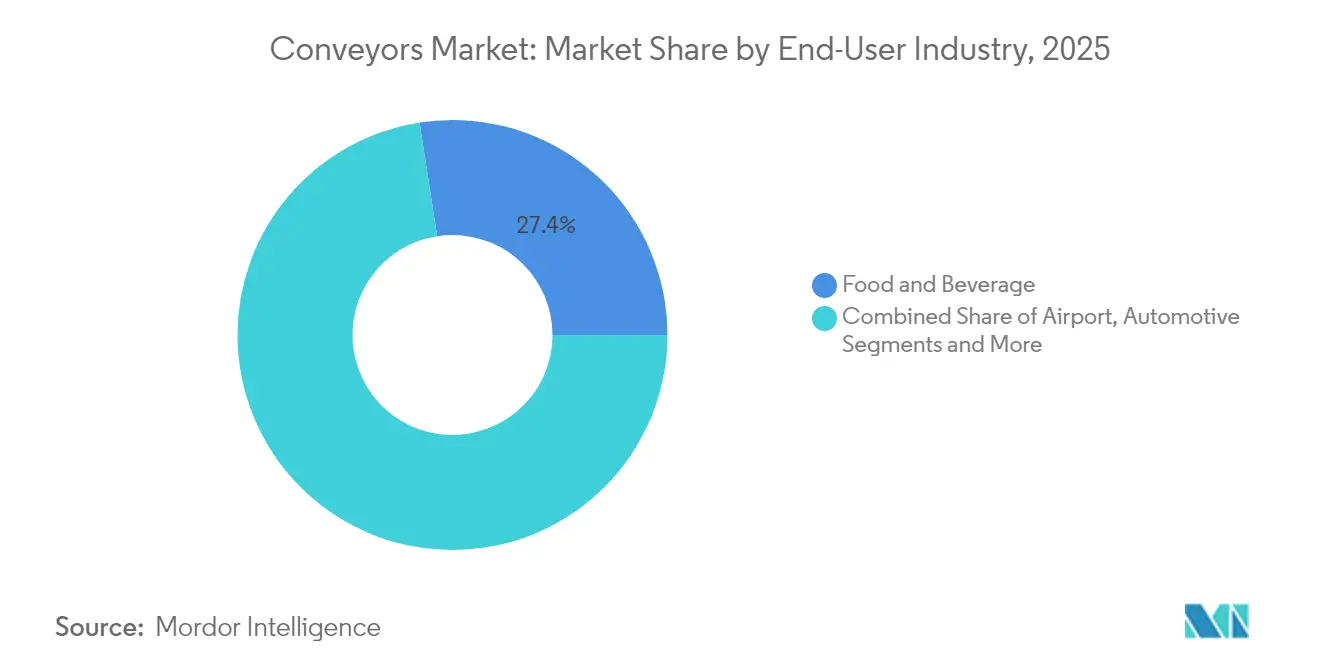
- エンドユーザー産業別では、食品・飲料が2025年のコンベヤーシステム市場規模の27.45%のシェアを保持し、空港向けアプリケーションは2031年まで8.74%のCAGRで拡大しています。
- システム構成別では、固定式/直線型が2025年に58.95%のシェアを占め、モジュール式/フレキシブル構成は2031年まで9.12%のCAGRで拡大しています。
- コンポーネント別では、搬送機器が2025年に61.70%のシェアを占め、ソフトウェアおよびアナリティクスは2031年まで9.98%のCAGRで成長しています。
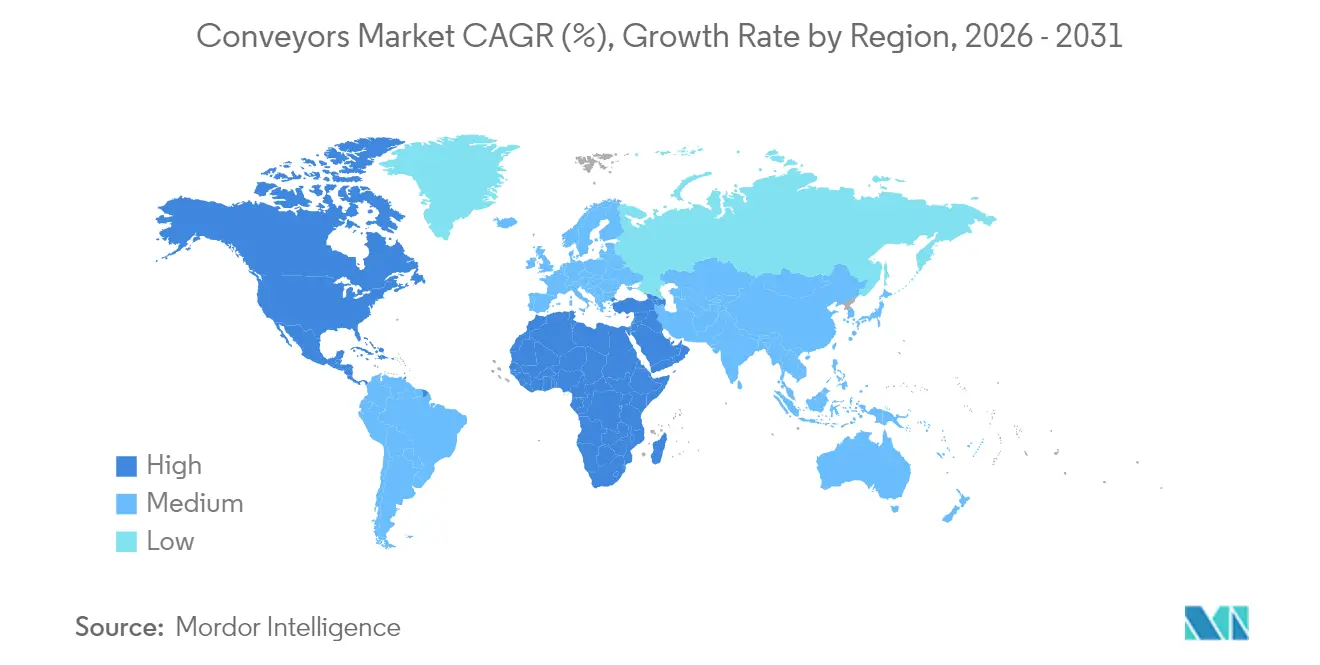
- 地域別では、アジア太平洋地域が2025年に37.65%のシェアを占め、中東は予測期間中に最も速い8.55%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントセンターの急速な成長 | + 1.8% | 北米、欧州、アジア太平洋地域に集中するグローバル | 中期(2~4年) |
| 食品・飲料工場における自動ハンドリング需要の増加 | +1.2% | 欧州および北米で特に強いグローバル | 長期(4年以上) |
| 手荷物取扱コンベヤを後押しする空港旅客数の増加 | +0.9% | 欧州、北米、アジア太平洋地域での回復に焦点を当てたグローバル | 短期(2年以内) |
| インダストリー4.0近代化に向けた政府インセンティブ | +0.8% | アジア太平洋地域が中核、欧州および北米への波及 | 中期(2~4年) |
| 都市型マイクロフルフィルメントにおけるコンパクトなモジュール式コンベヤの需要 | + 0.7% | 北米および欧州、アジア太平洋地域の都市部へ拡大 | 中期(2~4年) |
| ESG目標を支援するエネルギー回生コンベヤドライブ | +0.6% | 欧州および北米での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントセンターの急速な成長
都市型マイクロフルフィルメントノードは、最小限の床面積で1時間あたり7,200箱以上を仕分けできるコンベヤプラットフォームを必要としています。タイのCafé Amazonのハブがそのモデルを示しており、モジュール式のInterrollシステムを通じて4,000店舗に1日2万箱を処理しています。[2] 高スループットのクロスベルトソーターは当日配送の約束を守り、垂直レイアウトはスペースが限られたアジアの大都市での立体的なスループットを最大化します。開発者はプラグアンドプレイのコンベヤモジュールを指定することで、土木工事なしに施設を再配置できます。これらの要件が堅調な機器交換サイクルを維持し、コンベヤシステム市場をラストマイル物流の基盤として強化しています。
食品・飲料工場における自動ハンドリング需要の増加
加工業者は衛生コンプライアンスを超え、エンドツーエンドのスループット最適化へと移行しています。Balaji Wafersは、製品を丁寧に取り扱うアクティベーテッドローラーベルトラインに切り替えることで、計画外ダウンタイムゼロを達成しました。[3] ビジョン搭載コンベヤがリアルタイムの欠陥検査を実施し、手動検査を削減しています。大量生産のスナック包装では、ダイレクトドライブスパイラルがDiversified Foodsで48時間連続稼働し、従来の機械的故障を排除しています。モジュール式プラスチックベルティングがサービス寿命を延ばし、新興の植物性食品ラインは、水分プロファイルが異なる繊細な製品を処理できる適応性の高いレイアウトを必要としています。
手荷物取扱コンベヤを後押しする空港旅客数の増加
スタンステッド空港は7,000万米ドルを投資して2.4kmのベルトと180台の自律走行カートを設置し、手荷物処理能力とサービス信頼性を向上させました。[4] IoTセンサーがチェックインからカルーセルまで手荷物を追跡し、Power Stowローダーベルトが400か所以上のサイトで地上スタッフの負担を軽減しています。大型航空機フリートがピーク負荷を増大させるため、空港は自動スクリーニングと統合しながら高デューティサイクルを維持できるコンベヤを求めています。
インダストリー4.0近代化に向けた政府インセンティブ
インドのSAMARTH Udyog Bharat 4.0センターおよび米国エネルギー省の4億米ドルの補助金プールは、データ駆動型コンベヤアップグレードを含むスマートファクトリーの改修を補助しています。資金調達が初期コストの障壁を相殺し、回生ドライブおよびサイバーセキュアな制御機器の採用を加速させています。インセンティブ構造は地域によって異なり、機器サプライヤーに立地ベースの競争優位性をもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資と長い投資回収期間 | -1.4% | 途上国市場の中小企業に特に影響するグローバル | 中期(2~4年) |
| 生産ダウンタイムを引き起こす改修統合リスク | -0.8% | 成熟した製造地域でより高い影響を持つグローバル | 短期(2年以内) |
| 代替技術として台頭するAMRとAGV | -0.6% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2~4年) |
| コンベヤ制御ネットワークにおけるOT-ITサイバー脆弱性 | -0.4% | 重要インフラへの懸念が高まるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と長い投資回収期間
内部収益率15%であっても、エネルギー回生ドライブは資本を回収するのに6年を要し、資金に制約のある企業にとってはハードルとなります。鉄鋼価格が1トンあたり870~950米ドルの間で変動し、予算策定を複雑にしています。リースモデルは存在するものの、信用市場が逼迫している地域では採用が遅れています。このコスト上の緊張がコンベヤシステム市場内でのプレミアム機器の普及を抑制しています。
代替技術として台頭するAMRとAGV
モバイルロボットは需要が17%増加し、倉庫において8ヶ月以内に投資回収を達成しており、従来のラインの価格である79,200ユーロ(91,400米ドル)に対し、AGVソリューションは49,000ユーロ(56,500米ドル)と競争力があります。コンベヤーは継続的な高スループットフローにおいて依然として優位性を持ちますが、購買担当者は設備投資プロジェクトを決定する際に柔軟性の向上を評価しており、固定システムの市場シェアが段階的に失われています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベルトの優位性がオーバーヘッドの革新に直面ベルトコンベヤーは2025年に38.60%のシェアを維持し、鉱業、食品、および一般製造ラインの基盤となっています。テキサス州のデューン・エクスプレスはベルトのスケールを実証しており、42マイルにわたって年間1,300万トンを輸送し、25,000回のトラック輸送を削減しています。オーバーヘッドタイプは、工場が床面積を確保し作業者の安全性を向上させるにつれて、5.16%のCAGRで成長しています。ローラーシステムは、再構成可能な組み立てラインに適したモジュール式フームの恩恵を受けており、パレットラインは精密な自動車製造タスクに対応しています。カテゴリー全体にわたり、スマートセンサーが予知保全の精度を95%以上に引き上げています。
ベルトソリューション向けコンベヤーシステムの市場規模は、持続可能な鉱業およびバルク物流プロジェクトとともに拡大する見込みであり、一方でオーバーヘッド設計は立体的な空間利用を最大化することで漸進的なシェアを獲得しています。オーバーヘッドコンベヤーのタイプ別セグメンテーションにおける市場規模では、モノレールシステムが2025年に34.75%の収益シェアを獲得していますが、パワー&フリー設計が6.32%のCAGRで上回るペースで成長しています。エネルギー効率の高い振動式設計は従来の駆動力のわずか20%しか必要とせず、セグメントを横断したイノベーションを反映しています。スラットおよびチェーンラインは大型車両生産に引きき組み込まれていますが、柔軟な代替手段への需要の高まりによってその成長は抑制されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
荷重タイプ別:
ユニットハンドリングがバルク処理をリードユニットハンドリングは2025年の需要の63.55%を占め、製品の丁寧な制御とゼロプレッシャー蓄積を重視するEコマースおよび個別製造ワークフローによって牽引されています。ビジョン支援欠陥検出を備えたシステムが安全性を向上させながら分類タスクを処理しています。バルクハンドリングは規模は小さいものの、商品の成長と農業の近代化を背景に年平均成長率8.32%でユニット成長を上回るペースで拡大する見込みです。工場がパレットと粒状フィードを切り替えられるインフラを求めるため、ハイブリッド設備が境界を曖昧にしています。
鉱業では、TAKRAFのCollahuasiプロジェクトが重負荷バルク容量要件を強調しています。製薬クリーンルームは、無菌性を維持しながら1時間あたり1万1,100リットル以上を移送する真空コンベヤに依存しています。これらの二つの方向性がコンベヤシステム市場内で多様化した収益源を維持しています。
エンドユーザー産業別:
食品加工が空港成長を牽引食品・飲料工場は2025年に27.45%のシェアを保有し、厳格な衛生基準とスケーラブルな需要によって推進されています。洗浄対応設計とモジュール式ベルティングのコンベヤラインがこの分野を支配しています。空港システムは旅客数の回復と新ターミナルプロジェクトに合わせて最速の年平均成長率8.74%を記録しており、IoT対応の手荷物追跡が求められています。自動車メーカーはEVバッテリーハンドリングへの移行を進め、スループットと安全性を向上させるパレットレスベルティングを採用しています。
製造用途は電子機器、医薬品、重機械にわたって多様化しています。鉱業はベルト中心のままですが、排出削減のために回生技術を推進し、ESGコミットメントを支援しています。小売・小包セグメントはオムニチャネル戦略を統合し、仕分けコンベヤを活用して店舗とオンラインチャネルを橋渡ししています。この多様性がコンベヤシステム市場を特定の業種の景気循環的な変動から守っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
システム構成別:
モジュール式の柔軟性が固定システムに挑戦固定/リニアラインは2025年に58.95%のシェアを維持し、レイアウト変更よりも24時間365日のスループットが優先される場所で好まれています。東京・大阪間の310マイルの日本の貨物コンベヤは大規模な固定効率を示しています。モジュール/フレキシブルシステムは年平均成長率9.12%で上回り、消費財およびマイクロフルフィルメント環境での迅速な再構成において重宝されています。プラグアンドプレイの電気系統と標準化されたインターフェースがコンポーネントのバリエーションを85%削減しています。
オムニチャネル小売業者がポップアップハブを拡大するにつれて、モジュールプラットフォームのコンベヤシステム市場規模が成長しています。固定資産は高容量の鉱山やプロセスプラントで引き続き重要ですが、ハイブリッド設計が固定幹線にモジュール式支線を組み合わせ、オペレーターに両方の長所を提供しています。
コンポーネント別:
ソフトウェアアナリティクスがハードウェア成長を上回る搬送機器は2025年に61.70%と最大のシェアを維持しました。しかし、ソフトウェアとアナリティクスは年平均成長率9.98%を享受しており、予知保全ダッシュボードが現地訪問を削減し、Flexcoの導入では年間112万米ドル相当の0.6%の生産量向上をもたらしました。ドライブと制御機器はエネルギー使用量を最大39%削減する回生設計を採用しています。
コンポーネント全体にわたって、人工知能アルゴリズムがモーターの磁気特性をリアルタイムで最適化し、スループットを犠牲にすることなく消費量を削減しています。コントローラーに組み込まれたエッジコンピューティングがレイテンシとクラウド依存を最小化し、コンベヤシステム市場内でサイバーセキュアなアーキテクチャを強化しています。
地域分析
アジア太平洋地域コンベヤー市場
アジア太平洋地域は、2025年のコンベヤーシステム市場において37.65%のシェアを占めており、中国、インド、東南アジアにおける製造業クラスターの拡大がその基盤となっています。Daifuku Co., Ltd.のインド新工場は、自動車および電子機器分野からの現地需要の高まりを示しています。中国は引き続き鉱業および港湾インフラにおいて大型バルクベルトを導入しており、インドはSAMARTH Udyog施設を活用してスマートファクトリーの改修を加速させています。半導体投資の拡大に伴いクリーンルーム用コンベヤーの需要が増加しており、日本の310マイルの貨物路線はメガプロジェクトへの意欲を示しています。
中東コンベヤー市場
中東は8.55%のCAGRで成長しており、物流多様化アジェンダの恩恵を受けています。サウジビジョン2030は、オクサゴンなどの貨物回廊に1,066億米ドルを投じており、大容量ソーテーションおよび港湾用コンベヤーの需要を牽引しています。2025年に200.3億米ドルと評価されるUAEの物流市場は、2025年までに16億米ドルと予測される倉庫自動化への支出を支えています。
南北アメリカ、ヨーロッパおよびアフリカのコンベヤー市場
北米およびヨーロッパは、米国エネルギー省のエネルギー効率化助成金およびEUの炭素規制に後押しされ、老朽化した設備の近代化を継続しています。回生ドライブは特にヨーロッパで早期導入が進んでおり、グリーン規制がROI計算を押し上げています。南米およびアフリカでは鉱業および港湾プロジェクトに関連した成長の兆しが見られるものの、資本制約がアナリティクス重視のシステムの普及を遅らせています。
規制環境
コンベヤシステムの設計と運用は、ガードや制御、設置方法を左右する労働安全規則および業界コンセンサス規格によって規定される。米国では、建設現場のコンベヤにOSHA要件が適用され(例:29 CFR 1926.555)、コンプライアンスプログラムでは一般にASME B20.1が安全基準として参照される。2024年版(ASME B20.1-2024)は、多くの所有者、インテグレーター、検査担当者がコンベヤ設備の仕様策定や監査時に用いるコンセンサス基準を更新するものである。
欧州では、コンベヤがセンサー、ネットワーク機能、AI対応機能をますます組み込むようになるにつれ、規制の方向性が機械的安全性を超えてデジタルレジリエンスへと移行している。EU機械規則(規則(EU)2023/1230)は2027年1月20日に適用開始となり、サイバーセキュリティやデジタル指示書を明示的に扱う必須の健康・安全要件が追加される。一方、EU AI法(規則(EU)2024/1689)は、安全関連のコンベヤ用途と重複しうる高リスクAIシステムに対するコンプライアンス義務を導入する。これとは別に、コンベヤ設備・部品のサプライチェーンと価格は貿易政策の動向にも影響されうる。米国商務省は2025年9月2日にロボティクスおよび産業機械を対象としたSection 232調査を開始しており、これは輸入産業機械カテゴリーの調達判断に不確実性を加えるものである。
競合ランドスケープ
コンベヤシステム市場は、M&Aを活用した大手プレイヤーへの傾斜を強めながら、中程度の断片化を示しています。PacteonによるDesconの買収は、食品・飲料クライアント向けのエンドオブラインポートフォリオを拡大しています。従来のメーカーはAGV/AMRベンダーからの代替リスクに直面しており、SiemensがSuperTrakと提携してTIAプラットフォームにスマート搬送を組み込むなどのアライアンスを促しています。
回生鉱業コンベヤおよび製薬クリーンルームモビリティにはホワイトスペースが残っており、StäubliのSterimoveロボットが新境地を開拓しています。競争優位性はますます95%以上の故障予測精度を超えるAI駆動の診断に依存しています。ハードウェアの堅牢性とライフサイクルアナリティクスをパッケージ化したベンダーは、購買担当者が定価よりも総所有コスト指標を重視するにつれて優先されるようになっています。
コンベヤ産業リーダー
-
Daifuku Co. Ltd
-
SSI Schaefer AG
-
Murata Machinery Ltd
-
BEUMER Group GmbH & Co. KG
-
Honeywell Intelligrated Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コンベヤー市場 このレポートでカバーされる企業
- Daifuku Co., Ltd.
- SSI Schaefer AG
- Murata Machinery Ltd.
- Mecalux S.A.
- BEUMER Group GmbH & Co. KG
- KNAPP AG
- Swisslog AG (KUKA)
- Honeywell Intelligrated
- Flexco
- Vanderlande Industries
- Dematic (KION Group)
- Interroll Holding AG
- Fives Group
- TGW Logistics Group
- Hytrol Conveyor Company
- Bastian Solutions Inc.
- Siemens Logistics
- Martin Engineering
- Dorner Manufacturing
- Intralox L.L.C.
市場機会と将来展望
主要な機会は、コンベヤを主に機械的な資産から、倉庫実行システムや工場自動化プラットフォームと統合されたソフトウェア制御型でサイバー対応のシステムへと転換することである。特にスループットと稼働率の要件がAMRやAGVの柔軟性という利点を上回る場面で顕著である。これは、より高性能な流通・製造用搬送に対する顧客需要と、制御、診断、AI対応運用を重視するベンダーのロードマップに合致しており、ソフトウェアおよび分析が最も成長の速いコンポーネントカテゴリーであるとするレポートのセグメンテーションを裏付けている。インドのSAMARTH Udyog Bharat 4.0センターや米国エネルギー省の4億米ドルの助成金枠を含む、スマート工場改修を補助するプログラムも、エネルギー回生型ドライブと安全なOT-IT接続を組み合わせたアップグレードに対する短期的な空白領域を生み出している。
能力の地域化とより広範なソリューションカバレッジも投資可能な空白領域であり、インテグレーターやOEMはリードタイムを短縮し、自動車、半導体、物流分野にわたるエンドツーエンドのプロジェクトを支援するために地域展開を拡大している。ダイフクの動きはこの方向性を示す具体的な指標であり、欧州の自動車生産システム能力を強化するために2026年4月にEisenmann GmbHを買収する決定を下したことや、2026年5月には2026年から2029年にかけて生産能力拡大とM&Aの追求のために約520億円を投資する計画を発表したことが挙げられ、これらは滋賀および小牧の特定拠点とEisenmannの取引に紐づいている。バルク重視の用途では、Atlas Energy SolutionsのDune Express展開(全長42マイルのシステムで、2025年3月に初の商業納入が完了)が、回生ドライブと予知保全をライフサイクル性能提供として一括提供できる、高デューティサイクルでエネルギー最適化された搬送への需要を浮き彫りにしている。これは単発のハードウェア販売ではない。
最近の産業開発事情 コンベヤー市場
- 2026年6月:Daifuku Intralogistics Americaは、より高性能な流通・製造用途を対象としたモーター駆動ローラーコンベヤ「AutoRoll+ S」を発売した。この発売は、事業者がスループット、信頼性、自動化された物流フローへの容易な統合を求める中で、ユニットハンドリング搬送への継続的な製品投資を示している。
- 2026年4月:American Industrial Partnersは、Intelligratedを含むHoneywellのWarehouse and Workflow Solutions事業を買収する最終合意に署名した。この取引は、主要なコンベヤ・仕分けインテグレーターを多角化した産業系親会社から切り離し、新たな所有者の下でポートフォリオおよび投資の変更を可能にすることで、倉庫自動化における競争力学を鮮明にしている。
- 2024年12月:SiemensはSuperTrak CONVEYANCEと提携し、Horizon3スマート搬送技術をSiemens TIA Portalと統合した。これは、インテリジェント搬送を取り巻くOT-IT統合層を強化し、制御、診断、ソフトウェア中心の差別化への市場シフトを後押しするものである。
コンベヤー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、コンベヤー市場は、施設内で材料または物品を移動させるために使用されるコンベヤーシステムおよび関連機器から生み出される収益として定義されており、一般的な機械式タイプおよびそれらを安全かつ確実に動作させるための制御装置を対象としています。
調査範囲の除外事項:搬送を行わない広範なマテリアルハンドリング品目(独立した揚重機器および一般的な倉庫用什器など)は除外しています。また、別途建設サービスとして請求される現地設置作業も除外しています。
セグメンテーション概要
- 製品タイプ別
- ベルト
- ローラー
- パレット
- オーバーヘッド
- スラット/チェーン
- スクリューおよびニューマチック
- 荷重タイプ別
- ユニットハンドリング
- バルクハンドリング
- エンドユーザー産業別
- 空港
- 小売・Eコマース
- 自動車
- 食品・飲料
- 医薬品
- 鉱業・採石業
- 製造業(個別および連続プロセス)
- その他
- システム構成別
- 固定/リニア
- モジュール/フレキシブル
- コンポーネント別
- 搬送機器
- ドライブ・制御機器
- ソフトウェア・アナリティクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- フランス
- イタリア
- 英国
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、購入されているものと需要が発生している場所をマッピングすることから始まり、製造、空港、鉱業、倉庫業などの産業全体で市場の境界が一貫して保たれるようにしています。産業活動のシグナルとして米国国勢調査局および労働統計局の公開情報、機械カテゴリーに関連する貿易フローとしてUN Comtrade、生産および投資サイクルとして世界銀行およびOECDの指標を使用しました。
製品レベルでモデルを現実的に保つため、国際標準化機構などの規格・安全基準、ならびにコンベヤーとして計上されるものに影響する輸入関税および分類注記についてUSITCおよび各国税関ポータルも参照しました。企業の年次報告書、決算資料、および信頼性の高いプレスリリースを精査し、設備増強、工場自動化の優先事項、および価格動向を把握しました。また、アナリストが有料サブスクリプションを通じて企業財務データおよび特許データベースを確認し、サプライヤーのエクスポージャーと技術の方向性を把握しました。これらのソースはあくまで例示であり、データポイントの収集と検証のために他の多くの公開資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、コンベヤー需要のうち更新需要と新規プロジェクト需要の割合を確認し、食品加工、自動車工場、小包ハブ、バルクハンドリングサイトなどのエンドユーザーにわたる典型的な受注規模を検証するために使用しました。主要地域にわたるメーカー、コンポーネントサプライヤー、システムインテグレーター、ディストリビューター、および大口購買担当者と対話し、デスクインプットのギャップを埋め、最終的な前提条件をクロスチェックしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:14% | アジア太平洋地域:45% |
| 中間層:50% | 機能/ユニットリーダー:40% | 欧州・中東・アフリカ地域:33% |
| 中小プレイヤー:22% | マネージャー:46% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのロジックを実践的な方法で組み合わせています。トップダウンのアプローチでは、産業生産高と設備投資シグナルから需要を再構築し、施設タイプ別のコンベヤー採用パターンを適用した後、コンベヤータイプと自動化レベル別の典型的な価格帯を用いて合計値を金額に換算します。その後、インテグレーターチャネルからのサンプリングされたプロジェクト価値やサプライヤーの搬送向け収益エクスポージャーの確認など、選択的なボトムアップ近似値によって結果を裏付けます。このステップは、断片化した購買グループにおける過小計上を調整するのに役立ちます。
この市場において重要なインプットには、工場自動化および倉庫建設率、製造業PMIの方向性、鉱業およびバルク商品のスループット活動、空港手荷物ハンドリングのアップグレード、ならびに稼働率と安全コンプライアンスに関連する更新サイクルが含まれます。平均販売価格の動向は、単純な機械式コンベヤーと、制御装置、ドライブ、モニタリングを含むより自動化されたシステムを分離することで対応しました。その後、単一の一括引き上げではなく、測定されたインフレとミックスシフトを適用しました。予測については、産業投資と物流拡大に関するシナリオ分析を使用し、それらのシナリオをインタビュー対象者がリードタイム、プロジェクトパイプライン、および調達行動について期待していた内容に合わせました。小規模プロジェクトでボトムアップの可視性が低い場合は、チャネルフィードバックに基づいてカバレッジファクターを適用し、貿易および生産シグナルと照合して再確認しました。
データ検証と更新サイクル
検証は複数のパスを通じて行われ、結果が単一の前提条件に依存しないようにしています。機械貿易の方向性、産業生産動向、および自動化施設あたりの推定支出などの独立したシグナルとモデル出力を比較し、数値を確定する前に外れ値を調査します。地域またはエンドユースが異常な急増を示した場合は、基礎となるドイバーを再確認し、必要に応じて回答者に再連絡して変化の内容を確認します。
すべてのレポートは年次で更新され、産業投資の急激な変化、サプライチェーンの混乱、または設備アップグレードに影響する主要な規制変更など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終レビューパスが完了し、クライアントは最新の利用可能なデータを含む更新されたビューを受け取ります。
Mordor Intelligenceのコンベヤー市場規模と他の公表推計値との比較
コンベヤーの公表市場価値は、トピック名が同じように見えても、計上ルールが必ずしも一致していないため、大きく異なる場合があります。差異は通常、コンベヤーシステムとして含まれるもの、基準年として使用される年、および予測期間における価格とミックスの変化の扱い方から生じます。
この市場における主要なギャップ要因は、推計がコンベヤーシステムのみを含むか、より広範な搬送機器、部品、および隣接するマテリアルハンドリングカテゴリーも含むか、また設置サービスが数値に含まれているかどかです。地域を統合する際の通貨換算のタイミングも重要であり、産業設備投資動向が急速に変化する場合の更新頻度も同様です。貿易フロー、産業生産シグナル、および更新サイクルに関するインタビューベースの確認も出版社によって同様に扱われておらず、これが推定数量と平均販売価格の計算に影響を与えます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 100.9 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 96.6 ビリオン 米ドル(2025年) | より早い基準年を使用しており、最近の自動化設備投資および倉庫建設が基準に十分に反映されていない場合、現在年の値が圧縮される可能性があります。また、産業自動化向けコンベヤーシステムを重視する場合があり、エンドユースによるミックス前提条件が変わる可能性があります。 |
| 産業パブリッシャーB | 72.5 ビリオン 米ドル(2025年) | コアコンベヤータイプに焦点を当て、制御装置やモニタリングなどの高付加価値自動化レイヤーを除外することで、より狭い収益境界を適用している可能性があり、また時間の経過とともに保守的な価格推移を使用している可能性があり、これが報告値を低下させます。 |
この表は、年の選択と範囲の境界がスプレッドの大部分を説明していることを示しています。貿易および生産指標は、購買担当者およびチャネルからのプロジェクトパイプラインに関するフィードバックと組み合わせることで、Mordor Intelligenceが定義されたコンベヤー需要プールと現実的な価格ミックスに結びついた状態を保つための確認手段となっています。各ステップが明確なシグナルに追跡可能であるため、前提条件が再テストされた場合でも最終的な数値は再現可能な状態を維持します。
レポートで回答される主要な質問
コンベヤシステム市場の現在の価値はいくらですか?
コンベヤシステム市場は2026年に100億9,000万米ドル相当です。
コンベヤシステム市場はどのくらいの速さで成長すると予測されていますか?
年平均成長率4.43%を記録し、2031年までに125億3,000万米ドルに達すると予測されています。
コンベヤシステム市場をリードしている地域はどこですか?
アジア太平洋地域が製造・物流投資により2025年に37.65%のシェアでリードしています。
コンベヤシステム市場で最も急速に成長しているセグメントはどれですか?
ソフトウェアとアナリティクスが予知保全の採用により年平均成長率9.98%で最高の成長を示しています。
エネルギー回生コンベヤが注目を集めている理由は何ですか?
エネルギー使用量を最大39%削減し、ESG目標を達成するとともに、下り勾配運転において6年で投資回収を実現します。
AGVはコンベヤシステム市場にどのような影響を与えていますか?
AGVおよびAMRソリューションは柔軟な代替手段を提供し、倉庫での投資回収を8か月に短縮し、従来の固定ラインの設備に挑戦しています。