
共焦点顕微鏡市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 1.40 十億米ドル |
| Growth Rate (2026 - 2031) | 3.20 % |
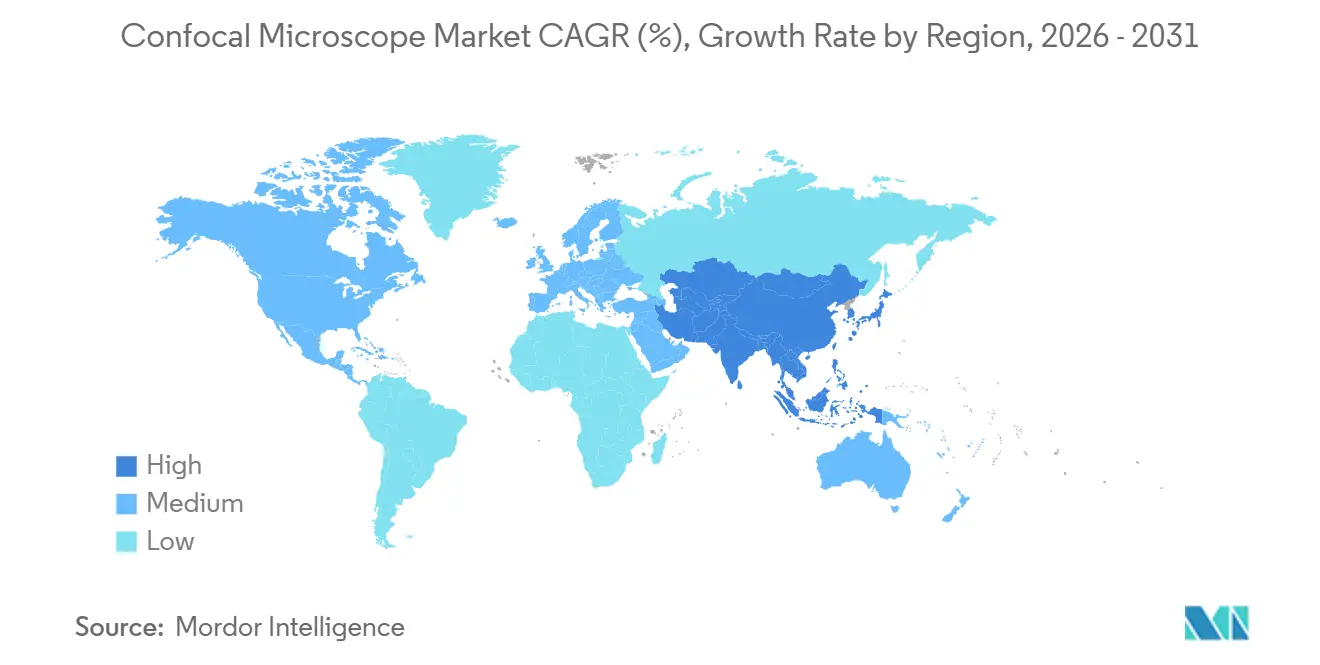
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
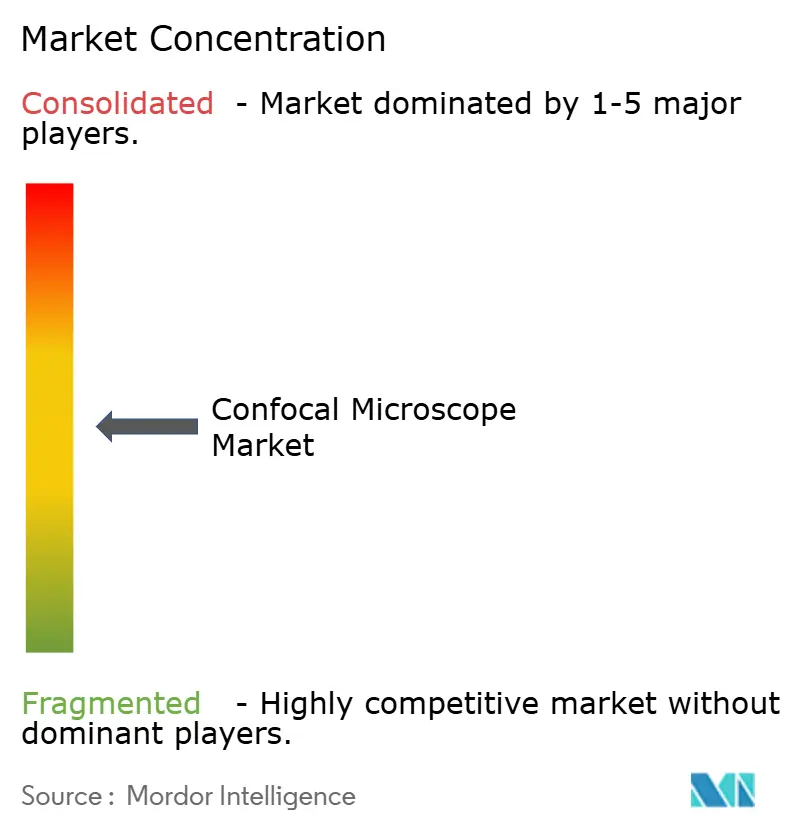
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる共焦点顕微鏡市場分析
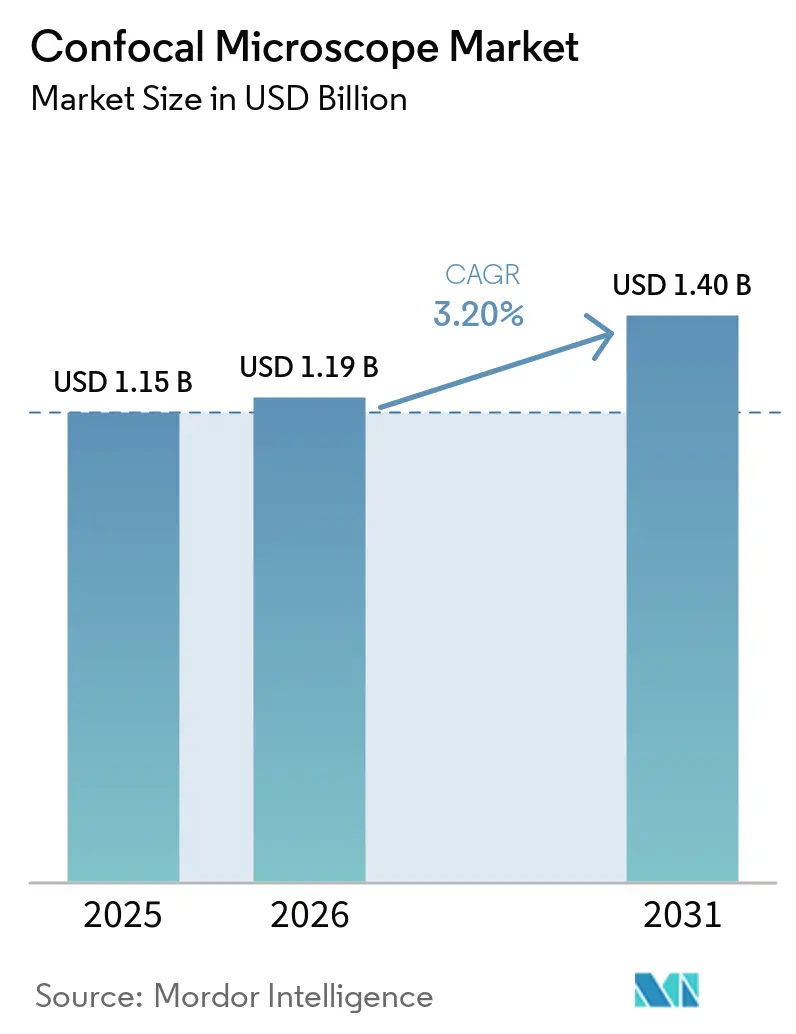
共焦点顕微鏡市場規模は、2025年の11億5,000万米ドルおよび2026年の11億9,000万米ドルから、2031年までに14億米ドルに拡大し、2026年から2031年にかけてCAGR 3.20%を記録する見込みです。
この緩やかな成長ペースは、ハードウェア単体の販売から統合型ソフトウェア・サービスバンドルへの移行を反映しており、AI駆動の画像解析ワークフローおよび超解像モジュールがプレミアム価格を形成しつつ、交換サイクルを延長しています。中国および日本における国家主導の研究義務が、脳マッピング計画向けの多光子システムの調達を加速させており、一方で眼科用共焦点イメージングは北米および欧州の病院ネットワークにおける日常的な角膜炎診断に組み込まれつつあります。
レポートの主要なポイント
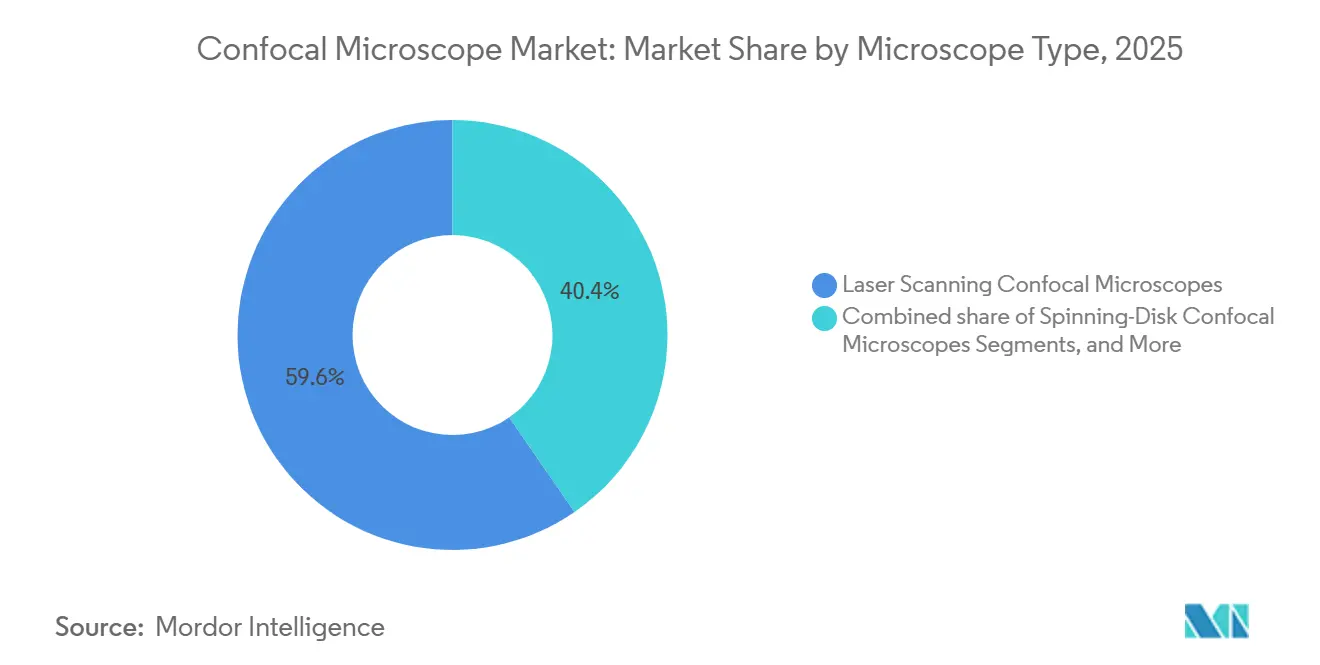
- 顕微鏡タイプ別では、レーザー走査型システムが2025年の共焦点顕微鏡市場において59.65%を占めました。プログラマブルアレイ顕微鏡は2026年から2031年にかけてCAGR 4.32%で成長し、共焦点顕微鏡市場全体を上回る見込みです。
- 光源別では、ダイオードレーザーが2025年の共焦点顕微鏡市場シェアの81.24%を占めました。OPSLおよびファイバーレーザーは2031年までにCAGR 5.32%で成長する見込みです。
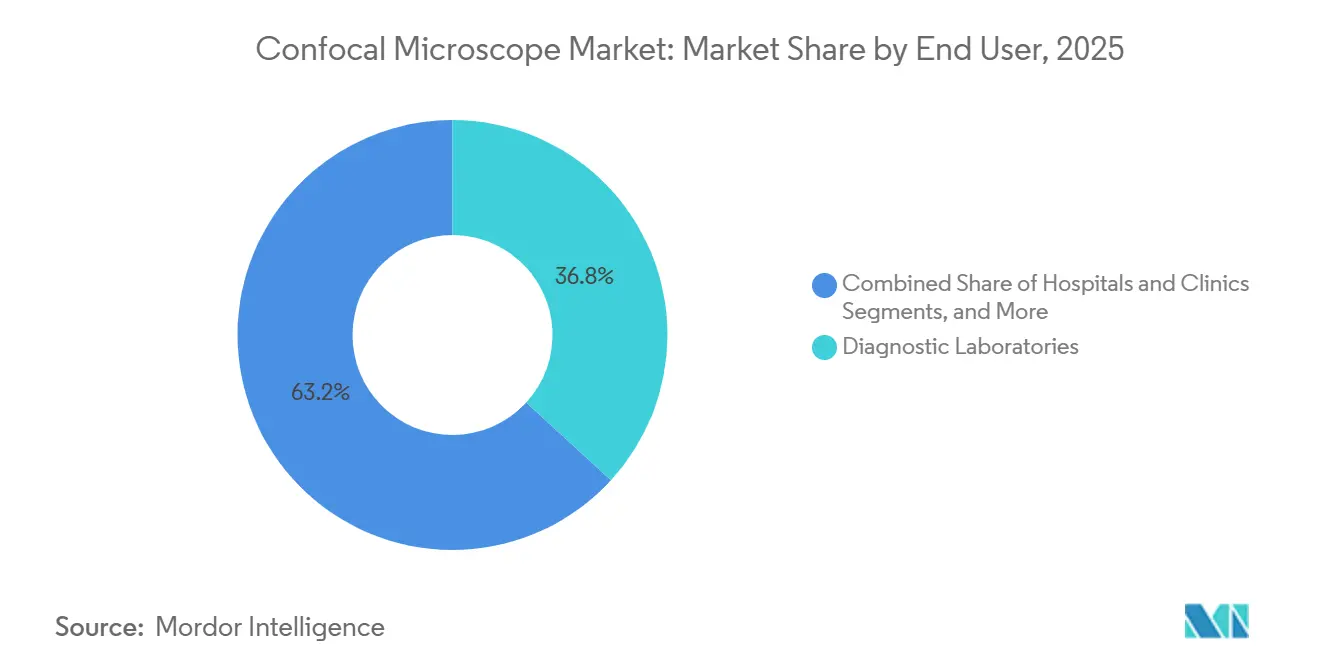
- エンドユーザー別では、診断検査室が2025年の共焦点顕微鏡市場シェアの36.78%でトップとなりました。製薬・バイオテクノロジー企業は2031年までにCAGR 5.21%で拡大しており、全エンドユーザーの中で最も高い成長率となっています。
- 地域別では、北米が2025年に36.71%の収益シェアを獲得し、アジア太平洋地域は2031年までにCAGR 4.17%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 眼科ケア用共焦点イメージングへの需要増加 | +0.6% | 北米、欧州、アジア太平洋都市部 | 中期(2〜4年) |
| ライフサイエンスおよび神経生理学の研究開発予算の拡大 | +0.8% | 米国、中国、EUに集中したグローバル | 長期(4年以上) |
| 微生物性角膜炎および角膜疾患の発生率増加 | +0.4% | グローバル、南アジアおよびサブサハラアフリカで高い | 短期(2年以内) |
| AI対応自動画像解析ワークフロー | +0.7% | 北米、欧州、日本 | 中期(2〜4年) |
| 生細胞研究向け超解像モジュールの採用 | +0.5% | 北米、欧州、中国 | 長期(4年以上) |
| 政府資金による脳コネクトームメガプロジェクト | +0.5% | 米国、EU、中国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
眼科ケア用共焦点イメージングへの需要増加
生体内角膜共焦点顕微鏡は、研究用途から標準的な診断ケアへと移行しつつあり、特に糖尿病性末梢神経障害および感染性角膜炎の早期発見において重要性が高まっています。アメリカ眼科学会は2025年のガイドラインを更新し、無症候性神経障害を示す2型糖尿病患者に対する角膜神経線維密度の定量化を推奨し、病院がHeidelberg Retina TomographおよびNidek Confoscanモジュールを購入するよう促しています。[1]アメリカ眼科学会、「臨床ガイドライン」、aao.org メディケアは2025年1月に角膜共焦点顕微鏡にCPT 92499を割り当て、両眼検査1回あたり285米ドルを償還し、米国の医療機関における財政的障壁を取り除きました。コンタクトレンズ関連の微生物性角膜炎症例は2025年に前年比18%急増し、リアルタイムイメージングにより診断時間が48時間から20分未満に短縮されました。インドの失明対策プログラムは、2025〜26年度に共焦点システムを地方都市の眼科センターに整備するため、1億2,000万インドルピー(1,440万米ドル)を割り当てました。これらの政策転換は、複数の地域にわたる共焦点顕微鏡市場を強化しています。
ライフサイエンスおよび神経生理学の研究開発予算の拡大
米国国立衛生研究所の予算は2025年に510億3,000万米ドルに増加し、共焦点顕微鏡が基盤となる神経科学、がん生物学、感染症に重点が置かれています。中国国家自然科学基金は神経科学イメージングに35億人民元(4億9,000万米ドル)を充当し、主要大学への多光子共焦点顕微鏡の設置を義務付けました。[2]中国国家自然科学基金、「年次報告書」、nsfc.gov.cn ホライズン・ヨーロッパは2025〜2027年のライフサイエンスインフラに21億ユーロ(23億米ドル)を割り当て、先進的なイメージングコアを明示的に求めています。日本のBrain/MINDSプロジェクトは、二光子共焦点システムを使用したマーモセットコネクトームマッピングに82億円(5,500万米ドル)を配分しました。持続的な資金調達はベンダーの研究開発リスクを低減し、適応光学およびAIオートフォーカスの革新を促進して共焦点顕微鏡市場を拡大しています。
微生物性角膜炎および角膜疾患の発生率増加
微生物性角膜炎の世界的な発生率は、南アジアおよびサブサハラアフリカにおける農業外傷と不十分な衛生環境に起因して、2024年から2025年にかけて12%上昇しました。[3]世界保健機関、「失明と視力喪失」、who.int 共焦点イメージングは培養の遅延を回避し、数分以内に病原体の同定を可能にします。2025年に発表された多施設試験では、共焦点ガイド下の抗真菌療法により治療期間が9日間短縮され、視覚的転帰が0.3 logMAR単位改善されたことが示されました。コンタクトレンズの使用者数は現在1億5,000万人を超え、アカントアメーバ感染症が増加しており、州の検眼委員会は症状のある装用者に対する共焦点スクリーニングを義務付けています。ドライアイ疾患は3億4,400万人に影響を与えており、共焦点イメージングは治療を導くための炎症マーカーを定量化します。これらの臨床ニーズが共焦点顕微鏡市場の拡大を支えています。
AI対応自動画像解析ワークフロー
機械学習ツールは分析のタイムラインを短縮し、専門的な解釈を民主化します。NikonのNIS.aiは50万枚の注釈付き画像で訓練されており、セグメンテーションと表現型分類を自動化し、労力を70%削減します。Zeiss ZEN intellesisはアクティブラーニングを使用して最小限のユーザー入力でモデルを改良し、2時間以内にカスタム分類器を構築できます。FDAは2025年8月に初のAI支援角膜神経解析アルゴリズムを承認し、共焦点ハードウェアと組み合わせた医療機器ソフトウェアソリューションの規制経路を開きました。AstraZenecaは2025年の創薬パイプラインにAI駆動の共焦点解析を組み込んだ後、ヒット同定サイクル時間を半減させました。Thermo FisherのInvitrogen iBright Analysis Cloudなどのクラウドプラットフォームにより、複数拠点のチームが共有GPUクラスター上で共焦点データセットを処理でき、共焦点顕微鏡市場内でのソフトウェア中心の価値獲得を強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・維持コストと長いROIサイクル | -0.9% | グローバル、新興市場および中小機関で深刻 | 短期(2年以内) |
| 先進顕微鏡専門家の不足 | -0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| オルガノイド研究のライトシート顕微鏡への移行 | -0.4% | 北米、欧州 | 中期(2〜4年) |
| ネットワーク接続機器のサイバーセキュリティコンプライアンス負担 | -0.3% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本・維持コストと長いROIサイクル
共焦点顕微鏡は、エントリーレベルのスピニングディスクユニットの5万米ドルから、環境チャンバー付き多光子プラットフォームの60万米ドルまでの価格帯があり、コミュニティカレッジや地域病院の予算を超えています。年間サービス契約は購入価格の10〜12%を消費し、レーザーモジュールは8,000〜12,000時間ごとに最大8万米ドルで交換が必要です。輸入関税はインドで20%、ブラジルで最大18%加算され、米国価格比で着地コストが30〜40%増加します。リースモデルが登場しつつありますが、採用率は総設置台数の5%未満にとどまっています。高い参入障壁が共焦点顕微鏡市場の近期成長を抑制しています。
先進顕微鏡専門家の不足
共焦点システムの操作には光学および画像処理の専門知識が必要ですが、大学のカリキュラムには実践的なトレーニングが不足していることが多いです。2025年の英国王立顕微鏡学会の調査では、英国のイメージングコアの62%が有資格スタッフの採用に苦労しており、欠員が9ヶ月間埋まらないことが明らかになりました。米国の専門家は7万5,000〜9万5,000米ドルの給与を要求しており、一般技術者より15%高く、中小機関に負担をかけています。ベンダーのワークショップは、長年の反復的なトラブルシューティング経験に取って代わることはできません。アジア太平洋地域では深刻な不足に直面しており、中国の地方都市の施設は現地サポートへの信頼不足から稼働率が50%にとどまっています。人員不足が機器の採用を遅らせ、共焦点顕微鏡市場を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
顕微鏡タイプ別:
レーザー走査型の優位性とプログラマブルアレイの台頭レーザー走査システムは2025年の共焦点顕微鏡市場シェアの59.65%を占め、蛍光色素選択の柔軟性および30年にわたる公開プロトコルとの互換性によって支えられています。Zeiss LSM 980およびLeica STELLARIS 8プラットフォームは400 nmから800 nmのスペクトル検出を提供し、毎秒420フレームを記録することで、ニューロンのカルシウムイメージングに不可欠なツールとなっています。Yokogawa CSU-W1などのスピニングディスク顕微鏡は、光退色を抑えながら200〜500 fpsを達成し、生細胞胚発生学研究に活用されています。Bruker Ultima Investigatorのような二光子システムは、散乱組織を2 mm透過し、脳マッピングの要件を満たしています。
プログラマブルアレイ顕微鏡は2031年までに4.32%のCAGRで拡大すると予測されており、共焦点顕微鏡市場全体を上回るペースで成長しています。Oxford InstrumentsのAndor Dragonflyは、スピニングディスクの速度と計算超解像を組み合わせ、STEDの光毒性なしに100 nmに近い横方向分解能を実現しています。スウェプトフィールドおよびラインスキャンモード、ハイスループットスクリーニングにおいてニッチな位置を占めており、フローイメージング顕微鏡法は細胞および粒子の迅速分析において補完的な機能を提供しています。Nikon AX Rラインスキャンは96ウェルプレートの取得時間を40%短縮します。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


光源技術別:
信頼性プレミアムによるOPSLの台頭ダイオードレーザーは2025年の共焦点顕微鏡市場シェアの81.24%を占め、一般的な波長に対する5,000米ドル未満の価格設定と主要顕微鏡ブランドとのシームレスなプラグアンドプレイ互換性に支えられています。シングルモードダイオードは20 mWから150 mWの出力を1.3未満のビーム品質指数で提供し、ほとんどの蛍光アッセイの光子フラックス要件を満たしています。Lumencor SOLAおよびCoolLED pE-4000などのLED光源エンジンは、レーザーコンバイナーの10分の1のコストでスピニングディスクユーザーを引き付けていますが、より広いスペクトルと低い輝度がポイント走査システムでの採用を制限しています。LeicaのチューナブルWLLおよびNKT Photonics SuperKを含むホワイトライトレーザーは4万〜8万米ドルで販売されていますが、コア施設に470 nmから670 nmの間の任意の励起を1 nmステップで提供し、在庫とセットアップ時間を削減します。
エンドユーザー別:
診断検査室がリード、製薬が加速診断検査室は2025年収益の36.78%を占め、共焦点顕微鏡市場規模の最大シェアを誇っています。メディケアの2025年CPT 92499による両眼検査1回あたり285米ドルの償還が、Heidelberg Retina Tomographユニットの設置を28%急増させました。学術機関は、数十名の研究者にサービスを提供する共有コアを通じて最大の設置ベースを保有しており、豊富なアクセサリーライブラリを持つモジュラープラットフォームが好まれています。病院は術中の迅速な評価に反射型共焦点イメージングを使用し、凍結切片の処理時間を20〜30分から5分未満に短縮しています。
製薬・バイオテクノロジー企業は最も成長の速いエンドユーザーセグメントを代表しており、2031年までにCAGR 5.21%で成長しています。AstraZeneca、Novartis、Takedaはそれぞれ、ロボティクスおよびクラウド解析と統合された二桁台の共焦点フリートを運用し、四半期ごとに5,000〜10,000の化合物をスクリーニングしています。産業・材料科学ラボは半導体検査および腐食分析に共焦点光学を適用しており、JEOLおよびKeyenceが工場フロア向けの堅牢なシステムを供給しています。受託研究機関はアウトソーシング需要に応えるために能力を拡大し、共焦点顕微鏡市場をさらに拡大しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
北米共焦点顕微鏡市場
北米は2025年の収益の36.71%を占め、510億米ドルを超えるNIH資金援助と、共焦点イメージングを請求可能な臨床サービスとして位置づけるメディケアの償還制度が下支えとなっている。米国のBRAINイニシアティブは22の研究機関におけるイメージングインフラに1億4,000万米ドルを配分し、多光子共焦点システムの導入を義務付けた。カナダのNSERCはイメージングコアに4億5,000万カナダドル(3億3,000万米ドル)を投じた一方、メキシコは2,500万米ドルの近代化プログラムを開始したが、15%の輸入関税により進捗が妨げられている。
アジア太平洋共焦点顕微鏡市場
アジア太平洋地域は2031年にかけてCAGR 4.17%で成長すると予測されており、主要地域の中で最も高い成長率となっている。中国は2025年に共焦点ユニットを320台導入し、そのうち60%が多光子機能を備えており、350億人民元の神経科学助成金がその原動力となっている。日本のBrain/MINDSプロジェクトは2025年に82億円(5,500万米ドル)を投資し、深部脳イメージング向けの適応光学対応システムを導入した。インドは先端顕微鏡技術に180クロールインドルピー(2,160万米ドル)を充当したが、20%の関税と限られたオペレーター人材により稼働率は60%にとどまっている。韓国の基礎科学研究院は、18のイメージングセンター間でのデータ共有を効率化するため、Carl ZeissおよびLeicaのシステムを標準化した。
欧州・中東・フリカおよび南米共焦点顕微鏡市場
ドイツのDFGは45台の共焦点顕微鏡の調達に資金を提供し、STED対応プラットフォームを優先した。英国のBBSRCはイメージングインフラに2,800万ポンド(3,500万米ドル)を投資し、フランシス・クリック研究所および主要大学に資産を集中させた。フランスのCNRSは、サイト間トレーニングを容易にするため、32のプラットフォームにわたってLeica STELLARISを標準化した。サウジアラビアのKAUSTはCarl Zeiss LSM 980を6台導入し、南アフリカのNRFは2つの大学でのアップグレードに資金を提供しており、地域における新興の普及傾向を示している。通貨の変動と通関の遅延が南米の成長を引き続き妨げており、ブラジルのICMS税により機器価格に最大18%が上乗せされている。

規制環境
臨床イメージング用に使用される共焦点システムは、通常、医療機器の枠組みの下で運用されます。システムがレーザーベースの場合、放射線放出製品に関する規制の対象にもなります。米国では、共焦点光学イメージングは21 CFR 876.1500(クラスII、製品コードOWN)に、眼科用共焦点顕微鏡は21 CFR 886.1850(クラスII、製品コードHJO)に分類されており、一般的には510(k)クリアランスと、レーザー放出機器に適用される電子製品報告義務が伴います。
レーザー安全性および電気安全性の基準は、病院や診断施設向けに販売するメーカーにとって重要なコンプライアンスの基盤です。FDAの方針では、レーザー製品に関してIEC 60825-1(第3版)およびIEC 60601-2-22(第3.1版)への適合が認められており、これにより米国の要件が国際的な慣行と整合し、ダイオード、OPSL、またはファイバーレーザーを使用する共焦点プラットフォームの設計管理、表示、試験文書作成のあり方が形作られています。
競合環境
共焦点顕微鏡市場は中程度の集中度を維持しており、Zeiss、Leica Microsystems、Nikon、Olympusが2025年収益の大部分を支配しています。Zeissは解像度をSTEDの光毒性なしに1.7倍向上させる32チャンネルAiryscan検出器によって差別化しています。Leicaは440〜790 nmをカバーするチューナブルホワイトライトレーザーで対抗し、任意の励起波長を可能にしてレーザー在庫コストを削減しています。NikonのAX Rは25 mmの視野を提供し、デジタル病理学向けの全スライドイメージングを加速しています。
ホワイトスペースの機会は共焦点イメージングと空間トランスクリプトミクスの交差点にあります。Caliber ImagingはVivaScope反射型システムのFDA承認を取得し、消耗品を通じた継続的な収益を生み出しています。PicoQuantはサードパーティの共焦点顕微鏡に後付けできる蛍光寿命モジュールを支配しており、顕微鏡OEMとの直接競争を避けるコンポーネント戦略を追求しています。YokogawaとAndorのパートナーシップはCSUハードウェアとDragonflyソフトウェアおよびSRRFアルゴリズムを統合し、イメージングコアに魅力的なターンキーの速度・解像度ソリューションを提供しています。
ISO 13485およびFDAの経路は成熟した品質システムを持つ既存企業に有利ですが、IMDRFの下での規制調和により、405 nmオプションを半導体クライアント向けのVK-X3000レーザー走査型共焦点に追加したKeyenceなどのアジア参入者の障壁が低下しています。Leicaは2027年までに受注リードタイムを半減させるためにヴェッツラー工場の4,500万ユーロ拡張を発表し、共焦点顕微鏡市場における供給を安定させるべき設備投資を示しています。
共焦点顕微鏡産業のリーダー
ZEISSグループ(Carl Zeiss Meditec AG)
Nikon Corporation
Bruker Corporation
Olympus Corporation
Leica Microsystems(Danaher)
- *免責事項:主要選手の並び順不同
共焦点顕微鏡市場
- Agilent Technologies
- Bruker
- Caliber Imaging & Diagnostics
- Confocal.nl
- CrestOptics S.p.A
- Hitachi High-Tech Corp.
- HORIBA
- ISS
- JEOL Ltd.
- Keyence Corporation
- Danaher
- Molecular Devices
- Nikon
- Olympus Corporation (Evident)
- Oxford Instruments (Andor)
- PerkinElmer (Revvity)
- PicoQuant GmbH
- Thermo Fisher Scientific
- Thorlabs
- Yokogawa Electric
- Carl Zeiss

市場機会と将来展望
従来の眼科学や皮膚科学を超えた臨床採用は、ほぼリアルタイムの意思決定を支援する共焦点モダリティの余地を拡大し続けています。2026年、VivaScopeは、乳房温存手術における術中断端評価のためのex vivo融合共焦点顕微鏡検査の前向き検証を報告しました(乳房組織サンプル146例、腫瘍検出における感度・特異度93.7%)。この結果は、共焦点システムが独立した研究機器ではなく、外科腫瘍学におけるワークフローツールとして位置づけられる道を強化しています。
ソフトウェア中心の機会も、自動解釈と標準化されたレポート作成を中心に拡大しており、これにより不足がちな顕微鏡検査の専門家への依存を減らすことができます。2026年に発表された複数の論文が、AI支援によるin vivo共焦点顕微鏡検査の解釈について記述しています(例えば、IVCM-Insightはマルチラベル分類精度0.96を報告)。これは、統合されたソフトウェアとサービスのバンドルへの市場シフトと整合しており、病院ネットワークや診断検査機関向けに、共焦点ハードウェアと組み合わせたAIモジュールの製品化をより明確にすることを後押ししています。
Recent Industry Developments in 共焦点顕微鏡市場
- 2026年2月:ZEISSは、眼科用顕微鏡ZEISS ARTEVO 750およびZEISS ARTEVO 850に対する中国NMPAの承認を報告しました。この承認により、ZEISSは中国の眼科機器の設置ベースへのアクセスを拡大し、国別の承認が臨床機器の調達をどのように加速させ得るかを浮き彫りにしています。
- 2025年4月:Nikonは、NSPARC超解像共焦点顕微鏡システムを搭載したAX NIRの販売を2025年4月30日に開始すると発表しました。この発売により、Nikonは超解像共焦点ワークフローにおける地位を強化し、深部イメージングおよび低バックグラウンドイメージング用途での差別化を支えています。
- 2024年6月:Nikonは、NSPARC 2K超解像共焦点顕微鏡搭載のAX Rを発売しました。これにより、Nikonの共焦点製品ラインナップは、より高速な取得と高度なライフサイエンスイメージングコア向けの画質向上を目的とした高性能な超解像構成で拡充されました。


共焦点顕微鏡市場 レポートの範囲と調査方法論
市場の定義対象範囲
本市場は、共焦点原理を用いて焦点外の光を低減し、コントラストを向上させて光学的断層撮影を可能にする高解像度光学イメージングに使用される共焦点顕微鏡システムから生じる収益を対象としています。
対象外の範囲:共焦点イメージングモードを主要機能として使用しない、より広範な広視野光学顕微鏡および一般的な顕微鏡機器は除外しています。
セグメンテーションの概要
- 顕微鏡タイプ別
- レーザー走査型共焦点顕微鏡
- スピニングディスク共焦点顕微鏡
- プログラマブルアレイ顕微鏡(PAM)
- 二光子・多光子共焦点顕微鏡
- スウェプトフィールドおよびライン走査型共焦点顕微鏡
- 光源別
- ダイオードレーザー
- OPSLおよびファイバーレーザー
- LED照明
- その他
- エンドユーザー別
- 病院およびクリニック
- 診断検査室
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、共焦点イメージングの需要の共通アンカーである研究活動とラボインフラの拡大速度を反映する公開シグナルから開始しました。医療システムの文脈については世界保健機関、研究開発および教育指標については世界銀行、研究開発集約度については国連教育科学文化機関統計研究所、研究支出の方向性を把握するためにOECDの科学技術データセットを参照しました。
また、企業の年次報告書、投資家向け資料、製品カタログを活用して、共焦点顕微鏡の標準的な構成内容、システムの位置付け、アップグレードの動向(例:走査アプロチや光源の変化)を把握しました。特許データベースは、走査、検出器、照明に関するイノベーションの焦点を把握するために選択的に確認しました。必要に応じて、企業財務情報については有料サブスクリプションデータベースを、タイムラインと報告収益の手がかりを一貫させるためにニュースおよびファイリング用の別のサブスクリプションを使用しました。ここで挙げたソースは例示であり、相互検証と明確化のために他の多くの公開文書やデータセットも確認しています。
一次インタビューおよびサーベイ
一次調査は、技術的な採用を実際の購買パターンに結びつけるために実施しました。具体的には、交換サイクル、標準的な構成の組み合わせ、研究ラボおよび臨床現場における購買経路などが含まれます。地域別の価格設定や資金調達の違いをモデリングの前提条件に反映できるよう、APAC、EMEA、アメリカ大陸にわたる機器スペシャリスト、ラボマネージャー、調達担当者、サービスチームにインタビューを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:12% | APAC:52% |
| 中位層:50% | 機能・ユニットリーダー:31% | EMEA:29% |
| 中小規模プレイヤー:14% | マネージャー:57% | アメリカ大陸:19% |
市場規模の算定と予測
規模の算定は、研究支出シグナル、ラボインフラの整備状況、輸入または調達の集約度を用いて共焦点システムの対応可能な需要プールを再構築し、そのプールを採用および交換行動でフィルタリングするトップダウンアプローチで構築しました。その後、構成別にサンプリングされたシステムの平均販売価格レンジ、ユニット数量に関するチャネルフィードバック、可視化されたサプライヤーの収益エクスポージャーの集計といった選択的なボトムアップ近似値を用いて合計値を検証し、外れ値の調整に役立てました。
モデルを形成した主要インプットには、例示として、研究開発支出の方向性、イメージング集約型ライフサイエンス研究活動の成長、顕微鏡システムの設置済みベースの交換サイクル、レーザー走査対スピニングディスク設定間の構成シフト、光源選択と検出器アップレードの価格への影響が含まれます。ユニットレベルの情報が乏しい場合は、地域のプロキシ指標を使用してギャップを補い、インタビューフィードバックで示唆されるユニット数と平均販売価格のステップを検証しました。
予測については、資金調達のタイミングとアップグレードサイクルに関するシナリオ分析を適用し、交換主導の需要や安定した平均販売価格の推移など、最も安定した変数については単純なトレンド予測と組み合わせました。予測の前提条件は一次回答者とともにレビューし、成長経路がこの機器カテゴリにおける予算と調達タイミングの通常の動向を反映するようにしました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施し、最終合計値が単一の計算だけでなく実際のシグナルと一致するようにしました。研究支出の方向性、地域のラボキャパシティ拡大の手がかり、設置済みベースの通常の動向に対する示唆されるユニット需要などの独立した指標に対してモデルアウトプットを比較し、ストーリーと数値が整合するまで異常値を修正しました。
承認前に、別のアナリストレビューステップを用いて主要な前提条件、通貨換算、年度の整合性をテストし、大きな乖離が生じた場合は回答者へのフォローアップコールを実施しました。レポートは年次で更新され、需要や価格に影響を与える重大なイベントが発生した場合は中間更新が行われます。公開直前に、クライアントが最新の更新されたビューを受け取れるよう、モデルインプットの最新確認を実施しています。
Mordor Intelligenceの共焦点顕微鏡市場規模と他の公開推計値との比較
共焦点顕微鏡の公開市場規模が大きく異なって見えることがありますが、これは対象範囲の定義が異なり、価格設定、地理的カバレッジ、時間軸が一貫性のない方法で適用されているためです。また、一方の推計が出荷ベースのロジックに大きく依存し、もう一方がエンドユーザー需要と交換タイミングに近い場合にも差異が生じます。
アクセサリーとアフターマーケットサービスは、最も大きな乖離を生み出す項目であることが多く、一部の推計ではこれらを共焦点顕微鏡の合計に含めています。Mordor Intelligenceでは、複数の場所でカウントされる可能性のある隣接するアドオンに拡大するのではなく、システム収益に焦点を当てています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.5億 ミリオン 米ドル(2025年) | |
| 業界プレスリリースA | 13.0億 ミリオン 米ドル(2024年) | 異なる基準年を使用しており、アドオンやシステム収益のみを超えた広範な需要解釈を含む可能性のある、より広い共焦点関連支出の傘をまとめている場合があります。 |
| 業界トラッカーB | 6.8億 ミリオン 米ドル(2024年) | より狭い共焦点レーザー走査顕微鏡のサブセットを追跡しており、通常は他の共焦点モダリティを除外しているため、共焦点顕微鏡市場全体のビューよりも小さい合計値となっています。 |
この比較は主に、カウント対象を変える定義と対象範囲の選択、基準年のタイミング、および構成全体での価格平均化の方法を示しています。インプットをシステム需要、交換行動、地域レベルの価格チェックに結びつけることで、最終的な数値は明確な変数と再現可能なステップに追跡可能な状態を維持しています。


レポートで回答される主要な質問
共焦点顕微鏡市場の価値はいくらですか?
共焦点顕微鏡市場規模は2026年に11億9,000万米ドルに達し、2031年までに14億米ドルに成長する見込みです。
どの地域が共焦点システムの世界販売をリードしていますか?
北米は2025年に36.71%の収益シェアを保有し、NIH資金とメディケアの償還によって支えられています。
どの製品タイプが需要を支配していますか?
レーザー走査型プラットフォームは、柔軟性と幅広いプロトコル互換性により、2025年の共焦点顕微鏡市場シェアの59.65%を占めました。
なぜ製薬企業は共焦点イメージングに投資しているのですか?
製薬・バイオテクノロジー企業はオルガノイドの高コンテンツ3Dイメージングを必要としており、このエンドユーザーセグメントの2031年までのCAGR 5.21%を牽引しています。
AIツールは共焦点ワークフローをどのように変えていますか?
NikonのNIS.aiやZeiss ZEN intellesisなどのAI対応ソフトウェアは分析労力を最大70%削減し、データ解釈を加速して機器の稼働率を向上させています。
より広い採用への主要な障壁は何ですか?
多光子システムの最大60万米ドルという高い資本コストが専門スタッフ不足と相まって、ROIのタイムラインを延長しています。
最終更新日:



