
Konfokalmikroskop-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
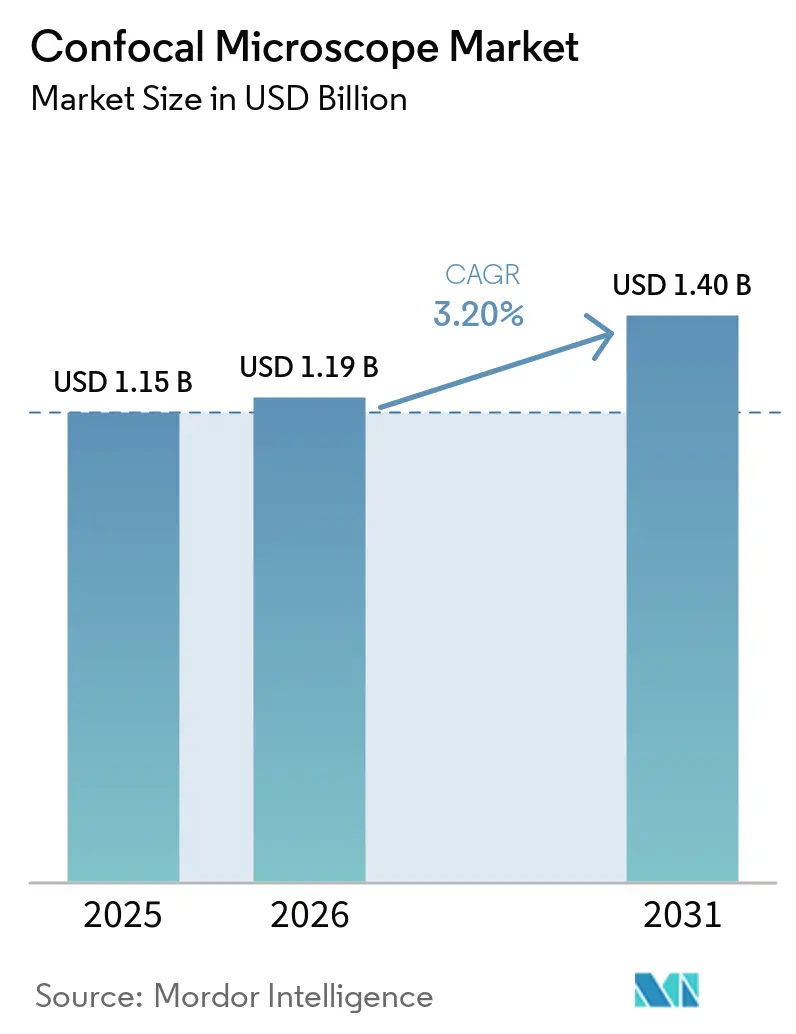
| Marktgröße (2026) | 1.19 Milliarden US-Dollar |
| Marktgröße (2031) | 1.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.20 % |
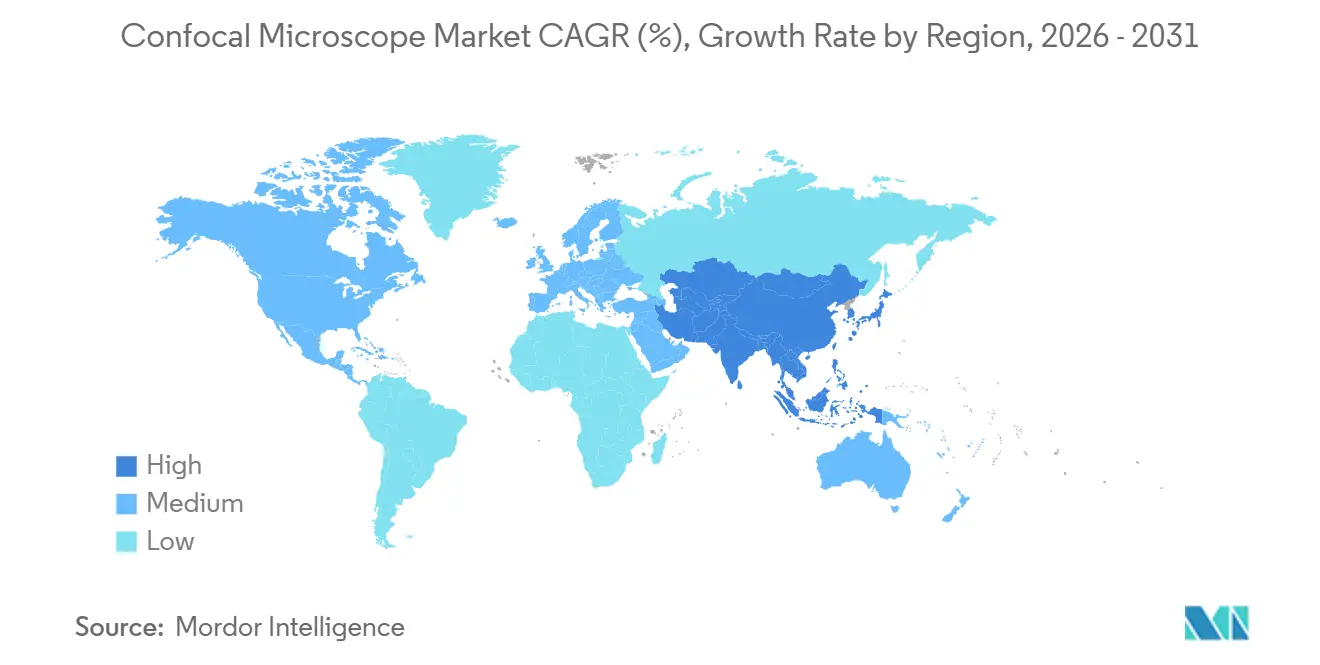
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
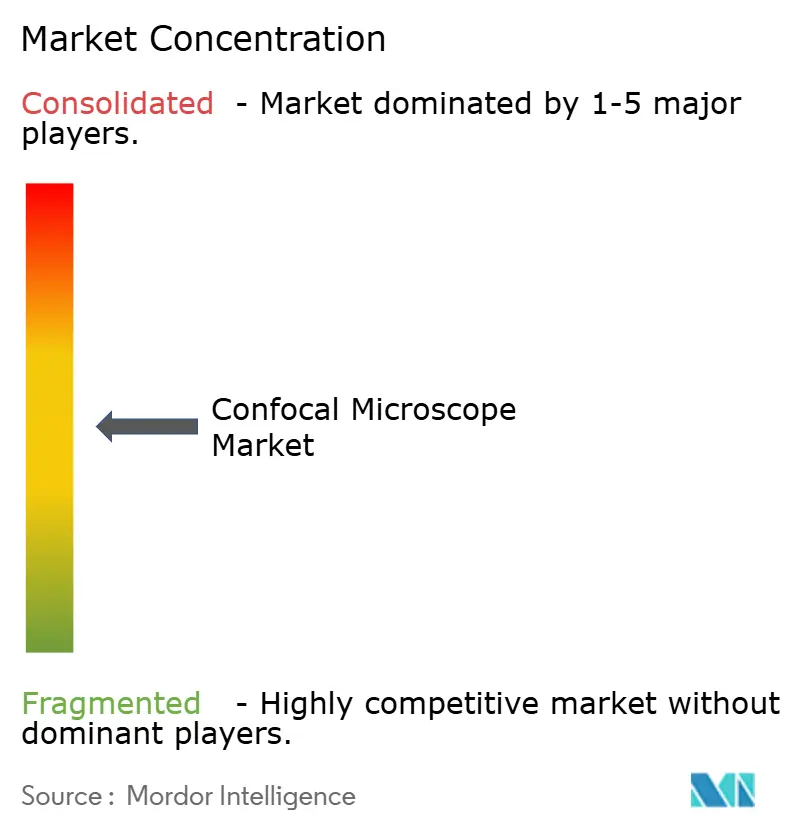
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Konfokalmikroskop-Marktanalyse von Mordor Intelligence
Die Größe des Konfokalmikroskop-Marktes wird voraussichtlich von 1,15 Milliarden USD im Jahr 2025 und 1,19 Milliarden USD im Jahr 2026 auf 1,40 Milliarden USD bis 2031 anwachsen, was einer CAGR von 3,20 % zwischen 2026 und 2031 entspricht.
Das gemessene Tempo spiegelt einen Übergang von reinen Hardwareverkäufen hin zu integrierten Software-und-Service-Paketen wider, bei denen KI-gestützte Bildanalyse-Workflows und Superauflösungsmodule Premiumpreise erzielen und gleichzeitig die Ersatzzyklen verlängern. Staatliche Forschungsmandate in China und Japan beschleunigen die Beschaffung von Multiphotonen-Systemen für Gehirnkartierungsinitiativen, während die ophthalmologische Konfokalmikroskopie in der Routinediagnostik von Keratitis in nordamerikanischen und europäischen Krankenhausnetzwerken zunehmend verankert wird.
Wichtigste Erkenntnisse des Berichts
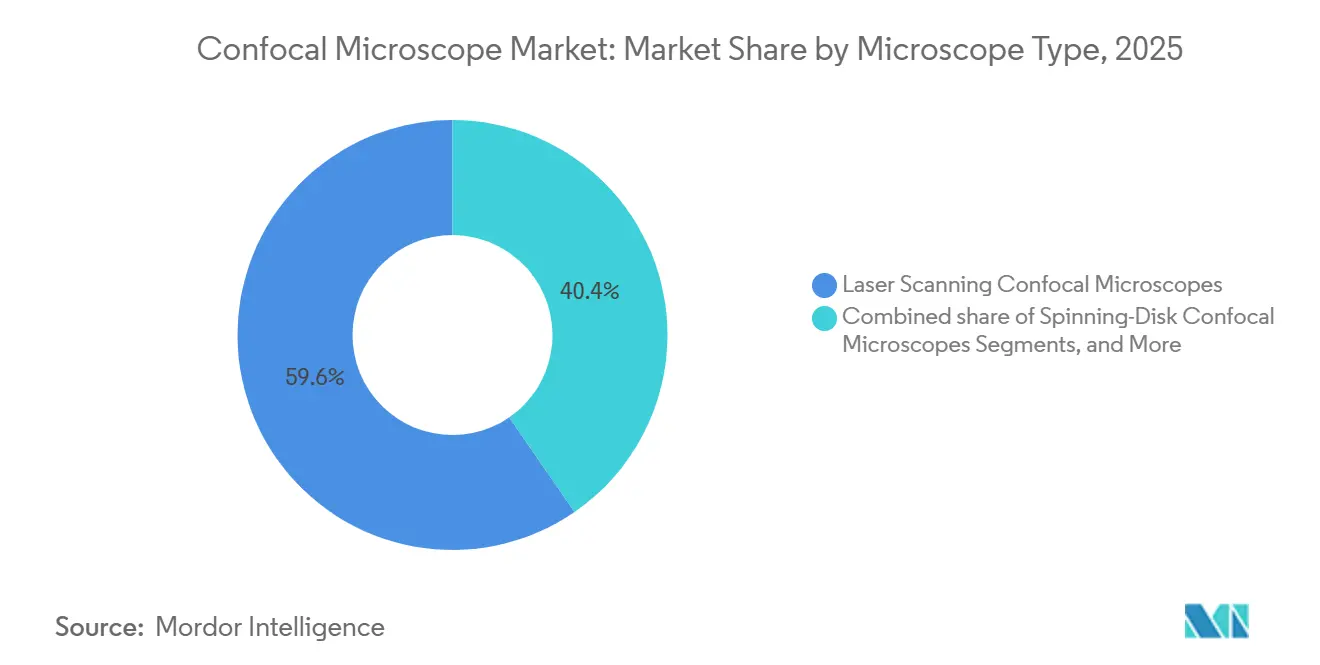
- Nach Mikroskoptype entfielen auf Laser-Scanning-Systeme im Jahr 2025 59,65 % des Konfokalmikroskopie-Marktes. Programmierbare Array-Mikroskope werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,32 % wachsen und damit den Gesamtmarkt für Konfokalmikroskopie übertreffen.
- Nach Lichtquelle hielten Diodenlaserquellen im Jahr 2025 einen Marktanteil von 81,24 % am Konfokalmikroskopie-Markt. OPSL & Faserlaser werden voraussichtlich bis 2031 mit einer CAGR von 5,32 % wachsen.
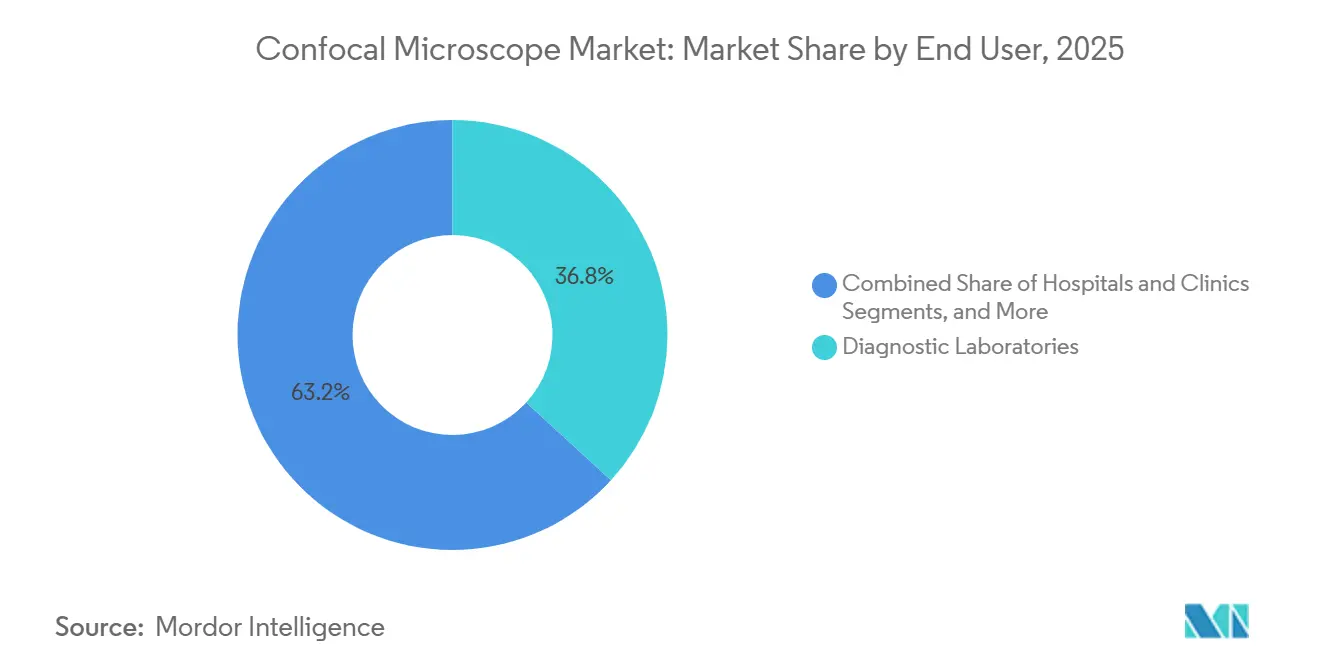
- Nach Endnutzer führten Diagnostiklabore mit einem Marktanteil von 36,78 % am Konfokalmikroskopie-Markt im Jahr 2025. Pharmazeutische und biotechnologische Unternehmen expandieren mit einer CAGR von 5,21 % bis 2031 und verzeichnen damit die höchste Wachstumsrate unter allen Endnutzern.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 36,71 %, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 4,17 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach konfokaler Bildgebung in der Augenheilkunde | +0.6% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der F&E-Budgets in den Biowissenschaften & Neurophysiologie | +0.8% | Global, mit Schwerpunkt in den USA, China und der EU | Langfristig (≥ 4 Jahre) |
| Zunehmende Inzidenz von mikrobieller Keratitis & Hornhauterkrankungen | +0.4% | Global, erhöht in Südasien und Sub-Sahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte automatisierte Bildanalyse-Workflows | +0.7% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Einführung von Superauflösungsmodulen für Lebendzellenuntersuchungen | +0.5% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Gehirn-Konnektom-Megaprojekte | +0.5% | USA, EU, China, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach konfokaler Bildgebung in der Augenheilkunde
Die In-vivo-Hornhaut-Konfokalmikroskopie entwickelt sich von der Forschungsanwendung hin zur Standarddiagnostik, insbesondere für die Früherkennung der diabetischen peripheren Neuropathie und der infektiösen Keratitis. Die Amerikanische Akademie für Augenheilkunde aktualisierte ihre Leitlinien 2025 mit der Empfehlung zur Quantifizierung der Hornhautnerven-Faserdichte bei Patienten mit Typ-2-Diabetes und subklinischer Neuropathie, was Krankenhäuser zum Kauf von Heidelberg Retina Tomograph- und Nidek Confoscan-Modulen veranlasste.[1]Amerikanische Akademie für Augenheilkunde, "Klinische Leitlinien," aao.org Medicare wies der Hornhaut-Konfokalmikroskopie im Januar 2025 den CPT-Code 92499 zu, mit einer Erstattung von 285 USD pro bilateraler Untersuchung, und beseitigte damit eine finanzielle Hürde für US-amerikanische Praxen. Die Fälle von kontaktlinsenassoziierter mikrobieller Keratitis stiegen 2025 um 18 % im Jahresvergleich, und die Echtzeit-Bildgebung verkürzt die Diagnosezeit von 48 Stunden auf unter 20 Minuten. Indiens Programm zur Bekämpfung von Blindheit stellte im Haushaltsjahr 2025–26 INR 120 Crore (14,4 Millionen USD) bereit, um Augenzentren in Städten der zweiten Kategorie mit Konfokalsystemen auszustatten. Diese politischen Veränderungen stärken den Konfokalmikroskopie-Markt in mehreren Regionen.
Ausweitung der F&E-Budgets in den Biowissenschaften & Neurophysiologie
Das Budget der US-amerikanischen National Institutes of Health stieg 2025 auf 51,3 Milliarden USD, mit Schwerpunkt auf Neurowissenschaften, Krebsbiologie und Infektionskrankheiten, in denen die Konfokalmikroskopie grundlegend ist. Die Nationale Naturwissenschaftliche Stiftung Chinas widmete CNY 3,5 Milliarden (490 Millionen USD) der neurowissenschaftlichen Bildgebung und schrieb die Installation von Multiphotonen-Konfokalmikroskopen an führenden Universitäten vor.[2]Nationale Naturwissenschaftliche Stiftung Chinas, "Jahresbericht," nsfc.gov.cn Horizon Europe stellte für 2025–2027 EUR 2,1 Milliarden (2,3 Milliarden USD) für biowissenschaftliche Infrastruktur bereit und forderte ausdrücklich den Aufbau fortschrittlicher Bildgebungszentren. Japans Brain/MINDS-Projekt stellte JPY 8,2 Milliarden (55 Millionen USD) für die Konnektom-Kartierung von Weißbüschelaffen mit Zwei-Photonen-Konfokalsystemen bereit. Die nachhaltige Finanzierung mindert das Risiko für die Anbieter-F&E und fördert Innovationen in adaptiver Optik und KI-Autofokus, die den Konfokalmikroskopie-Markt erweitern.
Zunehmende Inzidenz von mikrobieller Keratitis & Hornhauterkrankungen
Die weltweite Inzidenz mikrobieller Keratitis stieg zwischen 2024 und 2025 um 12 %, angetrieben durch landwirtschaftliche Traumata und unzureichende Hygiene in Südasien und Sub-Sahara-Afrika.[3]Weltgesundheitsorganisation, "Blindheit und Sehverlust," who.int Die konfokale Bildgebung umgeht Kulturverzögerungen und ermöglicht die Erregeridentifikation in Minuten. Eine 2025 veröffentlichte multizentrische Studie zeigte, dass die konfokalmikroskopisch geführte Antimykotikatherapie die Behandlungsdauer um 9 Tage verkürzte und die Sehschärfe um 0,3 logMAR-Einheiten verbesserte. Die zunehmende Nutzung von Kontaktlinsen, die inzwischen 150 Millionen Nutzer übersteigt, hat Acanthamoeba-Infektionen erhöht und staatliche Optometriebehörden dazu veranlasst, konfokale Screenings für symptomatische Träger vorzuschreiben. Das Trockene-Augen-Syndrom betrifft 344 Millionen Menschen, und die konfokale Bildgebung quantifiziert Entzündungsmarker zur Therapiesteuerung. Diese klinischen Bedürfnisse untermauern die Expansion des Konfokalmikroskopie-Marktes.
KI-gestützte automatisierte Bildanalyse-Workflows
Maschinelle Lernwerkzeuge verkürzen Analysezeiten und demokratisieren die Experteninterpretation. Nikons NIS.ai, trainiert auf 500.000 annotierten Bildern, automatisiert die Segmentierung und Phänotypklassifizierung und reduziert den Arbeitsaufwand um 70 %. Zeiss ZEN intellesis nutzt aktives Lernen, um Modelle mit minimalem Benutzeraufwand zu verfeinern und ermöglicht benutzerdefinierte Klassifikatoren innerhalb von zwei Stunden. Die FDA erteilte im August 2025 die Zulassung für den ersten KI-gestützten Algorithmus zur Hornhautnervenanalyse und eröffnete damit einen regulatorischen Weg für Software-als-Medizinprodukt-Lösungen in Verbindung mit konfokaler Hardware. AstraZeneca halbierte seine Trefferidentifizierungszykluszeit, nachdem es die KI-gestützte Konfokalmikroskopie-Analyse in seine Wirkstoffforschungspipeline 2025 integriert hatte. Cloud-Plattformen wie Thermo Fishers Invitrogen iBright Analysis Cloud ermöglichen es standortübergreifenden Teams, konfokale Datensätze auf gemeinsamen GPU-Clustern zu verarbeiten, was die softwarezentrierte Wertschöpfung im Konfokalmikroskopie-Markt stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions-/Wartungskosten & lange ROI-Zyklen | -0.9% | Global, besonders ausgeprägt in Schwellenmärkten und kleineren Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Spezialisten für fortgeschrittene Mikroskopie | -0.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung der Organoid-Forschung hin zur Lichtblattmikroskopie | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Cybersicherheits-Compliance-Belastung für vernetzte Instrumente | -0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Wartungskosten & lange ROI-Zyklen
Konfokalmikroskope reichen von 50.000 USD für Einstiegs-Spinning-Disk-Einheiten bis zu 600.000 USD für Multiphotonen-Plattformen mit Umgebungskammern und übersteigen damit die Budgets von Gemeinschaftshochschulen und regionalen Krankenhäusern. Jährliche Serviceverträge beanspruchen 10 %–12 % des Kaufpreises, und Lasermodule müssen alle 8.000–12.000 Stunden zu Kosten von bis zu 80.000 USD ersetzt werden. Einfuhrzölle erhöhen den Preis in Indien um 20 % und in Brasilien um bis zu 18 %, was die Gesamtkosten um 30 %–40 % gegenüber US-Preisen erhöht. Leasingmodelle entstehen, doch die Akzeptanz liegt noch unter 5 % der Gesamtinstallationen. Hohe Markteintrittsbarrieren dämpfen das kurzfristige Wachstum im Konfokalmikroskopie-Markt.
Mangel an Spezialisten für fortgeschrittene Mikroskopie
Der Betrieb von Konfokalsystemen erfordert Fachkenntnisse in Optik und Bildverarbeitung, doch universitäre Lehrpläne mangeln oft an praktischer Ausbildung. Eine Umfrage der Royal Microscopical Society aus dem Jahr 2025 ergab, dass 62 % der britischen Bildgebungszentren Schwierigkeiten hatten, qualifiziertes Personal zu rekrutieren, wobei Stellen neun Monate lang unbesetzt blieben. US-amerikanische Spezialisten fordern Gehälter von 75.000–95.000 USD, ein Aufschlag von 15 % gegenüber allgemeinen Technikern, was kleinere Einrichtungen belastet. Anbieter-Workshops können jahrelange iterative Fehlerbehebungserfahrung nicht ersetzen. Der Asien-Pazifik-Raum leidet unter akutem Fachkräftemangel; chinesische Einrichtungen der zweiten Kategorie arbeiten bei 50 % Auslastung, weil Forscher kein Vertrauen in den lokalen Support haben. Personalengpässe verlangsamen die Geräteannahme und schränken den Konfokalmikroskopie-Markt ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mikroskoptype:
Dominanz der Laser-Scanning-Systeme trifft auf Disruption durch programmierbare ArraysLaserscansysteme hielten im Jahr 2025 einen Marktanteil von 59,65 % am Konfokalmikroskopie-Markt und profitierten dabei von der Flexibilität bei der Fluorophor-Auswahl sowie der Kompatibilität mit drei Jahrzehnten veröffentlichter Protokolle. Die Plattformen Zeiss LSM 980 und Leica STELLARIS 8 bieten Spektralerfassung von 400 nm bis 800 nm und nehmen 420 Bilder pro Sekunde auf, was sie für die Kalziumbildgebung in Neuronen unverzichtbar macht. Spinning-Disk-Mikroskope wie das Yokogawa CSU-W1 erreichen 200–500 Bilder pro Sekunde bei reduziertem Photobleichen und werden für Lebendzell-Embryologiestudien eingesetzt. Zwei-Photonen-Systeme wie der Bruker Ultima Investigator dringen 2 mm tief in streuendes Gewebe ein und erfüllen damit die Anforderungen der Hirnkartierung.
Programmierbare Array-Mikroskope werden voraussichtlich bis 2031 mit einer CAGR von 4,32 % wachsen und damit den Gesamtmarkt für Konfokalmikroskopie übertreffen. Oxford Instruments' Andor Dragonfly kombiniert Spinning-Disk-Geschwindigkeit mit rechnergestützter Super-Auflösung, die eine laterale Auflösung von nahezu 100 nm erreicht – ohne die Phototoxizität der STED-Methode. Swept-Field- und Linienscan-Modi nehmen Nischenpositionen im Hochdurchsatz-Screening ein, während die Durchflussbildgebungsmikroskopie komplementäre Möglichkeiten zur schnellen Analyse von Zellen und Partikeln bietet; die Nikon AX R Linienscan-Reihe reduziert die Erfassungszeit für 96-Well-Platten um 40 %.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Lichtquellentechnologie:
OPSL gewinnt Boden durch ZuverlässigkeitsprämieDiodenlaserquellen hielten im Jahr 2025 einen Marktanteil von 81,24 % am Konfokalmikroskopie-Markt, begünstigt durch Preise unter 5.000 USD für gängige Wellenlängen und nahtlose Plug-and-Play-Kompatibilität mit den wichtigsten Mikroskopmarken. Einmodige Dioden liefern eine Ausgangsleistung von 20 mW bis 150 mW mit Strahlqualitätswerten unter 1,3 und erfüllen damit den Photonenfluss-Bedarf der meisten Fluoreszenzassays. LED-Lichtquellen wie Lumencor SOLA und CoolLED pE-4000 ziehen Spinning-Disk-Nutzer mit einem Zehntel der Kosten von Laserkombinierern an, doch ihre breiteren Spektren und geringere Strahldichte begrenzen die Akzeptanz in Punkt-Scanning-Systemen. Weißlichtlaser, darunter Leicas abstimmbarer WLL und NKT Photonics SuperK, werden für 40.000–80.000 USD verkauft, bieten Kerneinrichtungen jedoch jede Anregungswellenlänge zwischen 470 nm und 670 nm in 1-nm-Schritten und reduzieren so Lagerbestand und Einrichtungszeit.
Nach Endnutzer:
Diagnostiklabore führen, Pharma beschleunigtDiagnostiklabore machten 2025 36,78 % des Umsatzes aus und hielten damit den größten Anteil an der Konfokalmikroskopie-Marktgröße. Medicares CPT-Erstattung 92499 von 285 USD pro bilateraler Untersuchung im Jahr 2025 trieb einen Installationsanstieg von 28 % bei Heidelberg Retina Tomograph-Einheiten an. Akademische Institute beherbergen die größte installierte Basis über gemeinsame Zentren, die Dutzende von Forschern bedienen, und bevorzugen modulare Plattformen mit umfangreichen Zubehörbibliotheken. Krankenhäuser setzen Reflexions-Konfokalmikroskopie für schnelle intraoperative Beurteilungen ein und reduzieren die Durchlaufzeit für Gefrierschnitte von 20–30 Minuten auf unter fünf Minuten.
Pharmazeutische und biotechnologische Unternehmen stellen das am schnellsten wachsende Endnutzersegment dar und wachsen bis 2031 mit einer CAGR von 5,21 %. AstraZeneca, Novartis und Takeda betreiben jeweils zweistellige Konfokalmikroskop-Flotten, die mit Robotik und Cloud-Analysen integriert sind, um vierteljährlich 5.000–10.000 Verbindungen zu screenen. Industrie- und Materialwissenschaftslabore wenden konfokale Optik auf die Halbleiterinspektion und Korrosionsanalyse an, wobei JEOL und Keyence robuste Systeme für Fabrikhallen liefern. Auftragsforschungsorganisationen erweitern ihre Kapazitäten, um der Outsourcing-Nachfrage gerecht zu werden, und skalieren den Konfokalmikroskopie-Markt weiter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Konfokalmikroskop-Markt Nordamerika
Nordamerika erzielte 36,71 % des Umsatzes im Jahr 2025, gestützt durch NIH-Förderungen von über 51 Milliarden USD und Medicare-Erstattungen, die die konfokale Bildgebung als abrechenbare klinische Leistung positionieren. Die U.S. BRAIN Initiative stellte 140 Millionen USD für Bildgebungsinfrastruktur bereit und verpflichtete 22 Institutionen zur Anschaffung von Multiphotonen-Konfokalsystemen. Kanadas NSERC leitete 450 Millionen CAD (330 Millionen USD) in Bildgebungszentren, während Mexiko ein Modernisierungsprogramm im Wert von 25 Millionen USD startete, das jedoch durch 15%ige Einfuhrzölle beeinträchtigt wird.
Konfokalmikroskop-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 4,17 % wachsen – die höchste Rate unter den wichtigsten Regionen. China installierte im Jahr 2025 320 Konfokalmikroskop-Einheiten, davon 60 % mit Multiphotonen-Fähigkeit, angetrieben durch Neurowissenschafts-Fördermittel in Höhe von 3,5 Milliarden CNY. Japans Brain/MINDS-Projekt investierte im Jahr 2025 8,2 Milliarden JPY (55 Millionen USD) und installierte Systeme mit adaptiver Optik für die Tiefenhirnbildgebung. Indien stellte 180 Crore INR (21,6 Millionen USD) für fortschrittliche Mikroskopie bereit, wobei jedoch 20%ige Zölle und ein begrenzter Pool an Fachkräften die Auslastung auf 60 % beschränken. Das südkoreanische Institut für Grundlagenwissenschaften (Institute for Basic Science) standardisierte auf Zeiss und Leica, um den Datenaustausch zwischen 18 Bildgebungszentren zu vereinfachen.
Konfokalmikroskop-Markt EMEA und Südamerika
Die DFG in Deutschland förderte 45 Konfokalmikroskop-Anschaffungen mit Schwerpunkt auf STED-fähigen Plattformen. Das britische BBSRC investierte 28 Millionen GBP (35 Millionen USD) in Bildgebungsinfrastruktur, mit Schwerpunkt auf dem Francis Crick Institute und führenden Universitäten. Frankreichs CNRS standardisierte auf Leica STELLARIS über 32 Plattformen hinweg, um standortübergreifende Schulungen zu erleichtern. KAUST in Saudi-Arabien installierte sechs Zeiss LSM 980-Einheiten, während der südafrikanische NRF Upgrades an zwei Universitäten förderte, was auf eine wachsende regionale Akzeptanz hindeutet. Währungsvolatilität und Zollverzögerungen behindern weiterhin das Wachstum in Südamerika, wobei die brasilianischen ICMS-Steuern die Gerätepreise um bis zu 18 % erhöhen.

Regulatorisches Umfeld
Konfokale Systeme, die für die klinische Bildgebung eingesetzt werden, unterliegen in der Regel Medizinprodukterahmenwerken. Wenn das System laserbasiert ist, fällt es zusätzlich unter die Kontrollen für strahlungsemittierende Produkte. In den Vereinigten Staaten wird die konfokale optische Bildgebung unter 21 CFR 876.1500 (Klasse II, Produktcode OWN) und ophthalmologische konfokale Mikroskope unter 21 CFR 886.1850 (Klasse II, Produktcode HJO) eingestuft, was im Allgemeinen eine 510(k)-Zulassung sowie geltende Berichtspflichten für elektronische Produkte bei laseremittierenden Geräten mit sich bringt.
Lasersicherheits- und elektrische Sicherheitsstandards sind ein zentraler Compliance-Anker für Hersteller, die an Krankenhäuser und diagnostische Einrichtungen verkaufen. Die FDA-Politik erkennt die Konformität mit IEC 60825-1 (Ausgabe 3) und IEC 60601-2-22 (Ausgabe 3.1) für Laserprodukte an, was dazu beiträgt, die US-Anforderungen mit internationaler Praxis in Einklang zu bringen, und die Designkontrollen, Kennzeichnung und Testdokumentation für konfokale Plattformen prägt, die Dioden-, OPSL- oder Faserlaser verwenden.
Wettbewerbslandschaft
Der Konfokalmikroskopie-Markt bleibt mäßig konsolidiert, wobei Zeiss, Leica Microsystems, Nikon und Olympus den Großteil des Umsatzes 2025 kontrollieren. Zeiss differenziert sich durch seinen 32-Kanal-Airyscan-Detektor, der die Auflösung 1,7-fach ohne STED-Phototoxizität steigert. Leica kontert mit einem abstimmbaren Weißlichtlaser, der 440–790 nm abdeckt und jede Anregungswellenlänge ermöglicht sowie Laserinventarkosten senkt. Nikons AX R bietet ein Sichtfeld von 25 mm und beschleunigt die Ganzobjektträger-Bildgebung für die digitale Pathologie.
Chancen in unerschlossenen Bereichen liegen an der Schnittstelle von konfokaler Bildgebung und räumlicher Transkriptomik. Caliber Imaging erhielt die FDA-Zulassung für sein VivaScope-Reflexionssystem und generiert wiederkehrende Einnahmen durch Verbrauchsmaterialien. PicoQuant dominiert Fluoreszenzlebensdauer-Module, die auf Konfokalmikroskope von Drittanbietern aufgerüstet werden können, und verfolgt eine Komponentenstrategie, die den direkten Wettbewerb mit Mikroskop-OEMs vermeidet. Yokogawas Partnerschaft mit Andor integriert CSU-Hardware mit Dragonfly-Software und SRRF-Algorithmen und liefert schlüsselfertige Geschwindigkeit-plus-Auflösung-Lösungen, die für Bildgebungszentren attraktiv sind.
ISO 13485 und FDA-Zulassungswege begünstigen etablierte Anbieter mit ausgereiften Qualitätssystemen, doch die regulatorische Harmonisierung unter dem IMDRF senkt die Hürden für asiatische Marktteilnehmer wie Keyence, das seinem VK-X3000 Laser-Scanning-Konfokalmikroskop eine 405-nm-Option für Halbleiterkunden hinzufügte. Leica kündigte eine EUR 45 Millionen umfassende Erweiterung seines Werks in Wetzlar an, um die Auftragsvorlaufzeiten bis 2027 zu halbieren, was Kapazitätsinvestitionen signalisiert, die die Versorgung im Konfokalmikroskopie-Markt stabilisieren sollten.
Marktführer im Konfokalmikroskop-Bereich
ZEISS Group (Carl Zeiss Meditec AG)
Nikon Corporation
Bruker Corporation
Olympus Corporation
Leica Microsystems (Danaher)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Konfokalmikroskop-Markt
- Agilent Technologies
- Bruker
- Caliber Imaging & Diagnostics
- Confocal.nl
- CrestOptics S.p.A
- Hitachi High-Tech Corp.
- HORIBA
- ISS
- JEOL Ltd.
- Keyence Corporation
- Danaher
- Molecular Devices
- Nikon
- Olympus Corporation (Evident)
- Oxford Instruments (Andor)
- PerkinElmer (Revvity)
- PicoQuant GmbH
- Thermo Fisher Scientific
- Thorlabs
- Yokogawa Electric
- Carl Zeiss

Marktchancen und Zukunftsaussichten
Die klinische Akzeptanz über die traditionelle Ophthalmologie und Dermatologie hinaus erweitert weiterhin den Freiraum für konfokale Modalitäten, die eine nahezu in Echtzeit erfolgende Entscheidungsfindung unterstützen. Im Jahr 2026 berichtete VivaScope über eine prospektive Validierung der ex-vivo-Fusions-Konfokalmikroskopie zur intraoperativen Randbeurteilung bei brusterhaltender Chirurgie (146 Brustgewebeproben, 93,7 % Sensitivität/Spezifität bei der Tumorerkennung). Die Ergebnisse untermauern einen Weg für konfokale Systeme, die als Workflow-Werkzeuge in der chirurgischen Onkologie positioniert sind, statt als eigenständige Forschungsinstrumente.
Softwareorientierte Chancen entstehen auch rund um die automatisierte Interpretation und standardisierte Berichterstattung, was die Abhängigkeit von knappen Mikroskopiespezialisten verringern kann. Mehrere Veröffentlichungen aus dem Jahr 2026 beschrieben die KI-gestützte Interpretation der In-vivo-Konfokalmikroskopie (zum Beispiel berichtete IVCM-Insight über eine Multi-Label-Klassifizierungsgenauigkeit von 0,96). Dies steht im Einklang mit der Marktverschiebung hin zu integrierten Software- und Servicepaketen und unterstützt eine klarere Produktisierung von KI-Modulen in Verbindung mit konfokaler Hardware für Krankenhausnetzwerke und diagnostische Labore.
Recent Industry Developments in Konfokalmikroskop-Markt
- Februar 2026: ZEISS berichtete über die Zulassung der ophthalmologischen Mikroskope ZEISS ARTEVO 750 und ZEISS ARTEVO 850 durch die chinesische NMPA. Die Zulassungen erweitern den Zugang von ZEISS zur installierten Basis der Ophthalmologie in China und verdeutlichen, wie länderspezifische Zulassungen die Beschaffung klinischer Geräte beschleunigen können.
- April 2025: Nikon kündigte an, den Verkauf des AX NIR mit dem superauflösenden Konfokalmikroskopsystem NSPARC am 30. April 2025 zu beginnen. Die Markteinführung stärkt die Positionierung von Nikon bei superauflösenden konfokalen Workflows und unterstützt die Differenzierung für Anwendungen mit tiefer Eindringtiefe und niedrigem Hintergrund.
- Juni 2024: Nikon brachte das AX R mit dem superauflösenden Konfokalmikroskop NSPARC 2K auf den Markt. Dies erweiterte das konfokale Portfolio von Nikon um eine leistungsstärkere superauflösende Konfiguration, die eine schnellere Erfassung und verbesserte Bildqualität für fortschrittliche Life-Science-Bildgebungszentren unterstützen soll.


Konfokalmikroskop-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Konfokalmikroskopsystemen, die für hochauflösende optische Bildgebung eingesetzt werden, bei der außerfokales Licht mithilfe konfokaler Prinzipien reduziert wird, um den Kontrast zu verbessern und optische Schnittbildgebung zu ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen breitere Weitfeld-Lichtmikroskope und allgemeine Mikroskopiegeäte aus, bei denen konfokale Bildgebungsmodi nicht die primäre Funktion darstellen.
Segmentierungsübersicht
- Nach Mikroskoptype
- Laser-Scanning-Konfokalmikroskope
- Spinning-Disk-Konfokalmikroskope
- Programmierbare Array-Mikroskope (PAM)
- Zwei-Photonen-/Multiphotonen-Konfokalmikroskope
- Swept-Field- & Linien-Scanning-Konfokalmikroskope
- Nach Lichtquelle
- Diodenlaserquellen
- OPSL & Faserlaser
- LED-Beleuchtung
- Sonstige
- Nach Endnutzer
- Krankenhäuser & Kliniken
- Diagnostiklabore
- Akademische & Forschungsinstitute
- Pharmazeutische & biotechnologische Unternehmen
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research-Phase begann mit öffentlichen Signalen, die widerspiegeln, wie schnell Forschungsaktivitäten und Laborinfrastrukturen wachsen, da diese häufige Nachfrageanker für die konfokale Bildgebung darstellen. Wir haben Quellen wie die Weltgesundheitsorganisation für den Kontext des Gesundheitssystems, die Weltbank für Forschungs- und Entwicklungs- sowie Bildungsindikatoren, das UNESCO-Institut für Statistik für die Forschungsintensität und die Wissenschafts- und Technologiedatensätze der OECD herangezogen, um die Richtung der Forschungsausgaben zu verstehen.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Produktkataloge genutzt, um abzubilden, was ein Konfokalmikroskop typischerweise umfasst, wie Systeme positioniert sind und wo Upgrades stattfinden – beispielsweise bei Scanansätzen und Lichtquellenänderungen. Patentdatenbanken wurden selektiv geprüft, um den Innovationsfokus rund um Scanning, Detektoren und Beleuchtung zu erfassen. Bei Bedarf haben wir eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten sowie ein separates Abonnement für Nachrichten und Einreichungen genutzt, um Zeitpläne und gemeldete Umsatzhinweise konsistent zu halten. Die hier genannten Quellen sind illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die technische Akzeptanz mit praktischen Kaufmustern zu verknüpfen, einschließlich Ersatzzyklen, der typischen Konfigurationsmischung und Beschaffungswegen für Forschungslabore und klinische Umgebungen. Wir haben Instrumentenspezialisten, Laborleiter, Beschaffungsverantwortliche und Serviceteams in der Region Asien-Pazifik, EMEA und Amerika befragt, damit regionale Preis- und Finanzierungsunterschiede in den Modellierungsannahmen berücksichtigt werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 52 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 57 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Signale zu Forschungsausgaben, Ausbau der Laborinfrastruktur sowie Import- oder Beschaffungsintensität genutzt werden, um den adressierbaren Nachfragepool für Konfokalsysteme zu rekonstruieren; dieser Pool wird anschließend durch Adoptions- und Ersatzverhalten gefiltert. Die Gesamtwerte wurden dann mit selektiven Bottom-up-Näherungen abgeglichen – beispielsweise mit Stichproben zu Systemdurchschnittspreisen nach Konfiguration, Kanalfeedback zu Stückzahlen und einer Zusammenfassung der sichtbaren Umsatzexposition der Anbieter –, was zur Anpassung von Ausreißern beitrug.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, zählten illustrativ: die Richtung der Forschungs- und Entwicklungsausgaben, das Wachstum forschungsintensiver Aktivitäten in den Biowissenschaften, der Ersatzzyklus der installierten Basis für Mikroskopiesysteme, Verschiebungen im Mix zwischen Laserscanning- und Spinning-Disk-Konfigurationen sowie die Preisauswirkungen von Lichtquellenentscheidungen und Detektorupgrades. Wo Informationen auf Einheitenebene spärlich waren, wurden Lücken durch regionale Proxy-Indikatoren geschlossen und die impliziten Stückzahlen sowie Durchschnittspreisschritte anschließend mit Interview-Feedback validiert.
Für die Prognose wurde eine Szenarioanalyse rund um Finanzierungsrhythmus und Upgrade-Zyklen angewendet und mit einfachen Trendprojektionen für die stabilsten Variablen kombiniert – etwa ersatzgetriebene Nachfrage und stetige Durchschnittspreisprogression. Die Prognosenannahmen wurden mit Primärbefragten überprüft, damit der Wachstumspfad das typische Verhalten von Budgets und Beschaffungszeitplänen in dieser Gerätekategorie widerspiegelt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfschritte, damit die endgültigen Gesamtwerte mit realen Signalen übereinstimmen und nicht nur auf einer einzigen Berechnung basieren. Wir haben die Modellausgabe mit unabhängigen Indikatoren verglichen – etwa der Richtung der Forschungsausgaben, regionalen Hinweisen zur Erweiterung der Laborkapazitäten und der impliziten Stücknachfrage im Vergleich zum typischen Verhalten der installierten Basis –, und Anomalien wurden so lange überarbeitet, bis die inhaltliche Darstellung und die Mathematik übereinstimmten.
Vor der Freigabe wurde ein separater Analystenprüfschritt durchgeführt, um wichtige Annahmen, Währungsumrechnungen und Jahresabgleiche zu testen; größere Abweichungen lösten Folgegespräche mit Befragten aus. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, die Nachfrage oder Preisgestaltung verändern können. Unmittelbar vor der Veröffentlichung führen wir einen abschließenden Durchlauf der Modelleingaben durch, damit die Kunden die aktuellste Sichtweise erhalten.
Konfokalmikroskop-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Konfokalmikroskope können weit auseinanderliegen, weil die Abgrenzungslinie unterschiedlich gezogen wird und anschließend Preisgestaltung, geografische Abdeckung und Zeitfenster auf inkonsistente Weise angewendet werden. Unterschiede entstehen auch, wenn eine Schätzung stark auf einer versandorientierten Logik basiert, während eine andere eher der Endnutzernachfrage und dem Ersatzzeitpunkt entspricht.
Zubehör und Aftermarket-Service sind die Posten, die häufig die größte Streuung verursachen, da einige Schätzungen sie innerhalb des Konfokalmikroskop-Gesamtwerts einschließen. Bei Mordor Intelligence liegt der Fokus auf Systemumsätzen, anstatt in angrenzende Zusatzprodukte zu expandieren, die an mehreren Stellen gezählt werden können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,15 Milliarden USD (2025) | |
| Fachpresse-Pressemitteilung A | 1,30 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann einen breiteren konfokalbezogenen Ausgabenschirm bündeln, der möglicherweise Zusatzprodukte und weitergehende Nachfrageinterpretationen über reine Systemumsätze hinaus einschließt. |
| Branchentracker B | 0,68 Milliarden USD (2024) | Erfasst die engere Teilmenge der konfokalen Laserscanning-Mikroskope, die typischerweise andere konfokale Modalitäten ausschließt und damit einen kleineren Gesamtwert als eine vollständige Konfokalmikroskop-Marktbetrachtung ergibt. |
Der Vergleich verweist hauptsächlich auf Definitions- und Abdeckungsentscheidungen, die verändern, was gezählt wird, sowie auf das Basisjahr-Timing und die Art der Preismittelung über Konfigurationen hinweg. Indem die Eingaben an die Systemnachfrage, das Ersatzverhalten und regionale Preisüberprüfungen gebunden bleiben, ist die endgültige Zahl auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Konfokalmikroskopie-Marktes?
Die Größe des Konfokalmikroskopie-Marktes wird voraussichtlich 2026 einen Wert von 1,19 Milliarden USD erreichen und soll bis 2031 auf 1,40 Milliarden USD ansteigen.
Welche Region führt den globalen Absatz von Konfokalsystemen an?
Nordamerika hielt 2025 einen Umsatzanteil von 36,71 %, gestützt durch NIH-Finanzierungen und Medicare-Erstattungen.
Welcher Produkttyp dominiert die Nachfrage?
Laser-Scanning-Plattformen hielten 2025 einen Marktanteil von 59,65 % am Konfokalmikroskopie-Markt aufgrund ihrer Flexibilität und breiten Protokollkompatibilität.
Warum investieren Pharmaunternehmen in die konfokale Bildgebung?
Pharma- und Biotechunternehmen benötigen hochauflösende 3D-Bildgebung von Organoiden, was eine CAGR von 5,21 % für dieses Endnutzersegment bis 2031 antreibt.
Wie verändern KI-Werkzeuge konfokale Workflows?
KI-gestützte Software wie Nikons NIS.ai und Zeiss ZEN intellesis reduziert den Analyseaufwand um bis zu 70 %, beschleunigt die Dateninterpretation und steigert die Gerätenutzung.
Was ist eine wesentliche Hürde für eine breitere Akzeptanz?
Hohe Investitionskosten von bis zu 600.000 USD für Multiphotonen-Systeme in Verbindung mit dem Mangel an Fachpersonal verlängern die ROI-Zeiträume.
Seite zuletzt aktualisiert am:



