
Tamaño y Participación del Mercado de Microscopios Confocales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.20 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microscopios Confocales por Mordor Intelligence
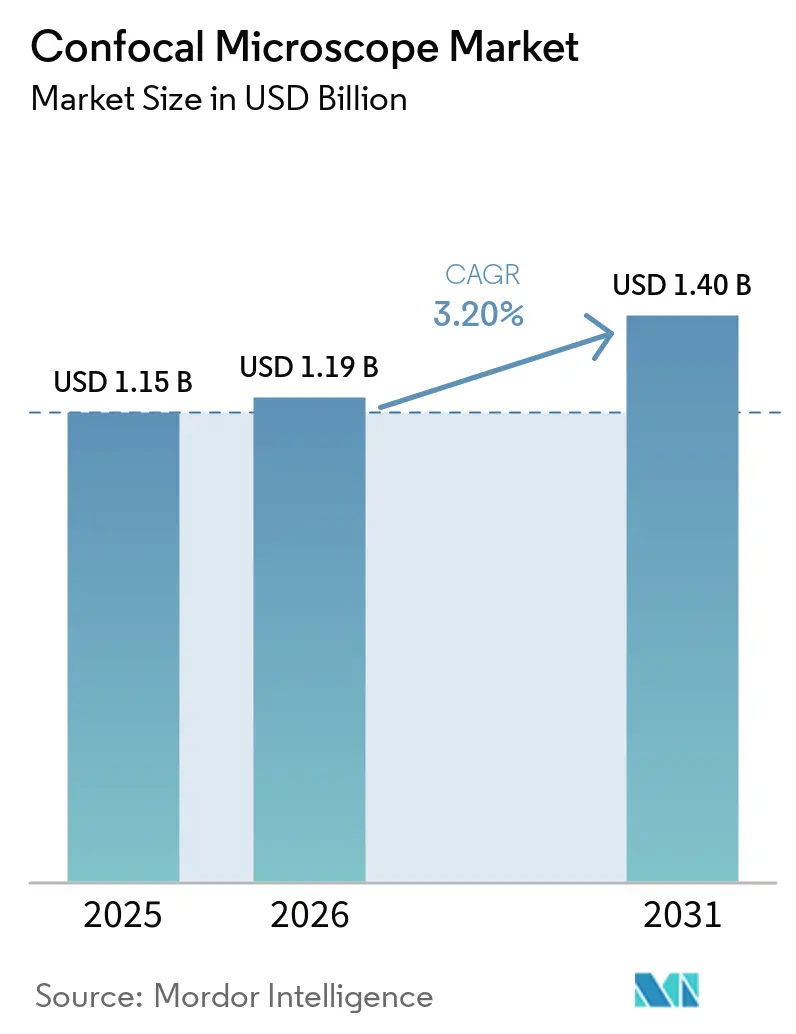
Se proyecta que el tamaño del Mercado de Microscopios Confocales se expanda desde USD 1,15 mil millones en 2025 y USD 1,19 mil millones en 2026 hasta USD 1,40 mil millones en 2031, registrando una CAGR del 3,20% entre 2026 y 2031.
El ritmo medido refleja una transición de las ventas exclusivas de hardware hacia paquetes integrados de software y servicios, donde los flujos de trabajo de análisis de imágenes impulsados por IA y los módulos de superresolución exigen precios premium al tiempo que prolongan los ciclos de reemplazo. Los mandatos de investigación soberana en China y Japón están acelerando la adquisición de sistemas multifotonicos para iniciativas de cartografía cerebral, mientras que la imagen confocal oftálmica se está integrando en el diagnóstico rutinario de queratitis en las redes hospitalarias de América del Norte y Europa.
Conclusiones Clave del Informe
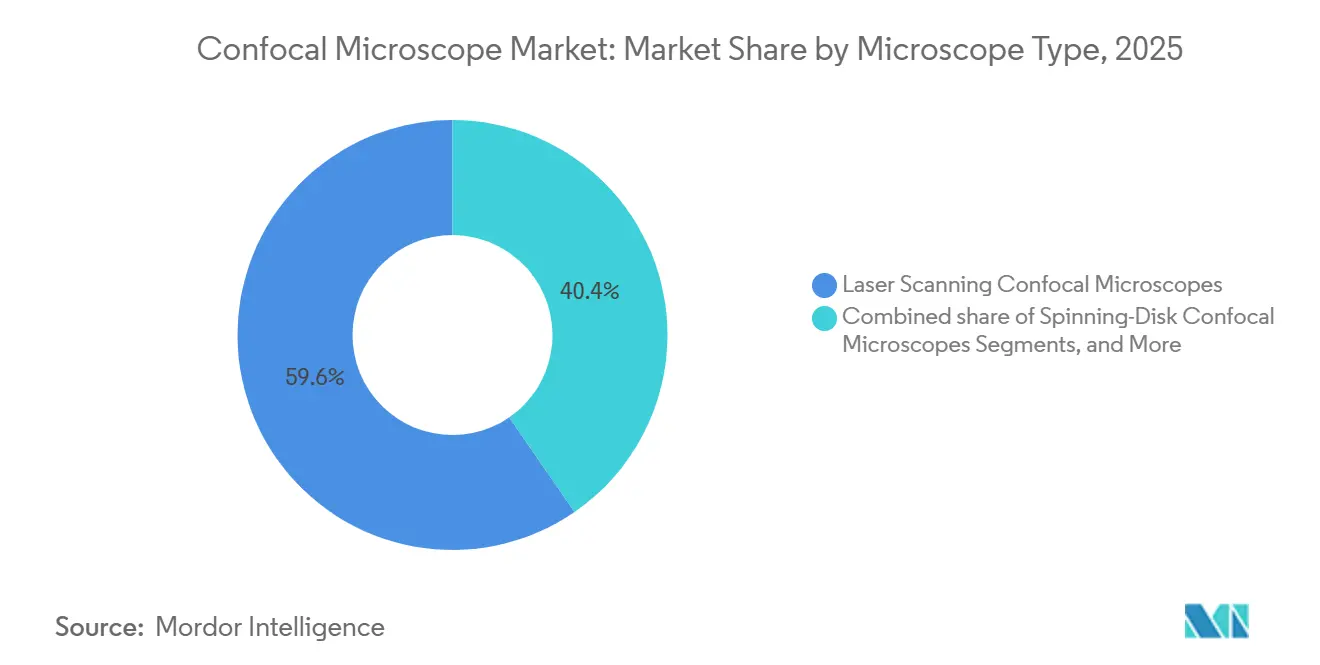
- Por tipo de microscopio, los sistemas de barrido láser representaron el 59,65% del mercado de microscopía confocal en 2025. Se proyecta que los microscopios de matriz programable avancen a una CAGR del 4,32% entre 2026 y 2031, superando al mercado general de microscopía confocal.
- Por fuente de luz, los láseres de diodo capturaron el 81,24% de la participación del mercado de microscopía confocal en 2025. Se prevé que los láseres OPSL y de fibra crezcan a una CAGR del 5,32% hasta 2031.
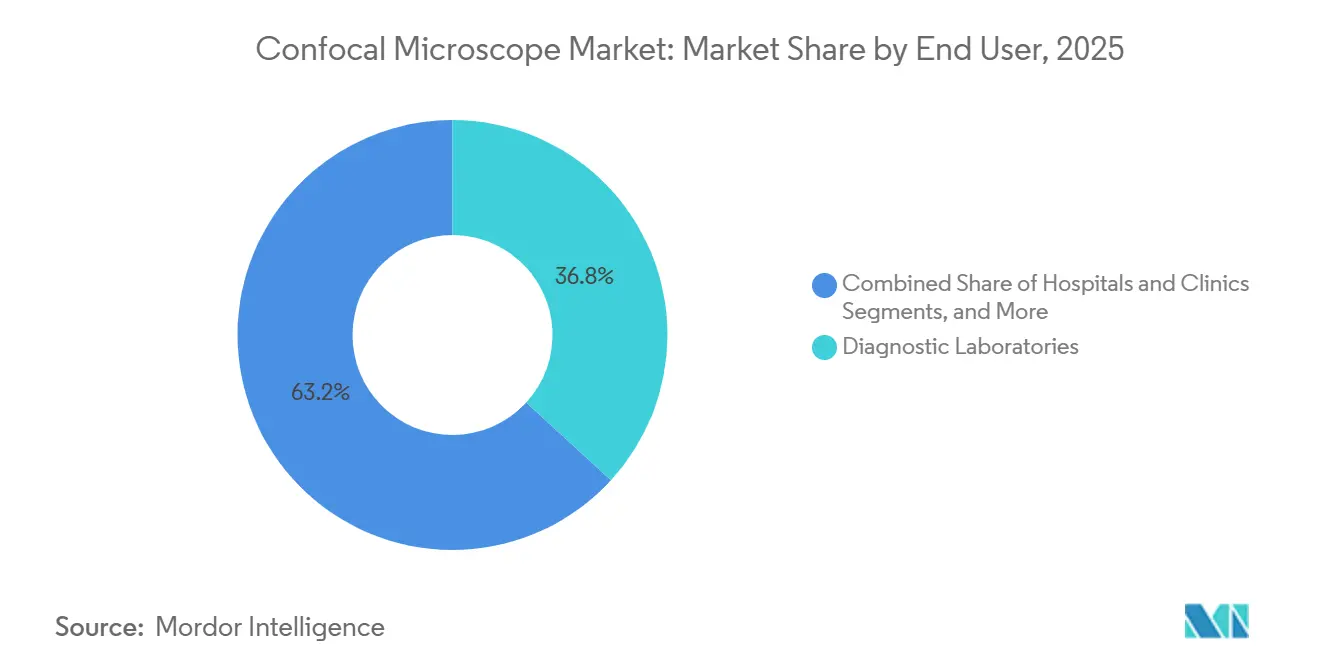
- Por usuario final, los laboratorios de diagnóstico lideraron con el 36,78% de la participación del mercado de microscopía confocal en 2025. Las empresas farmacéuticas y de biotecnología se están expandiendo a una CAGR del 5,21% hasta 2031, la tasa de crecimiento más rápida entre todos los usuarios finales.
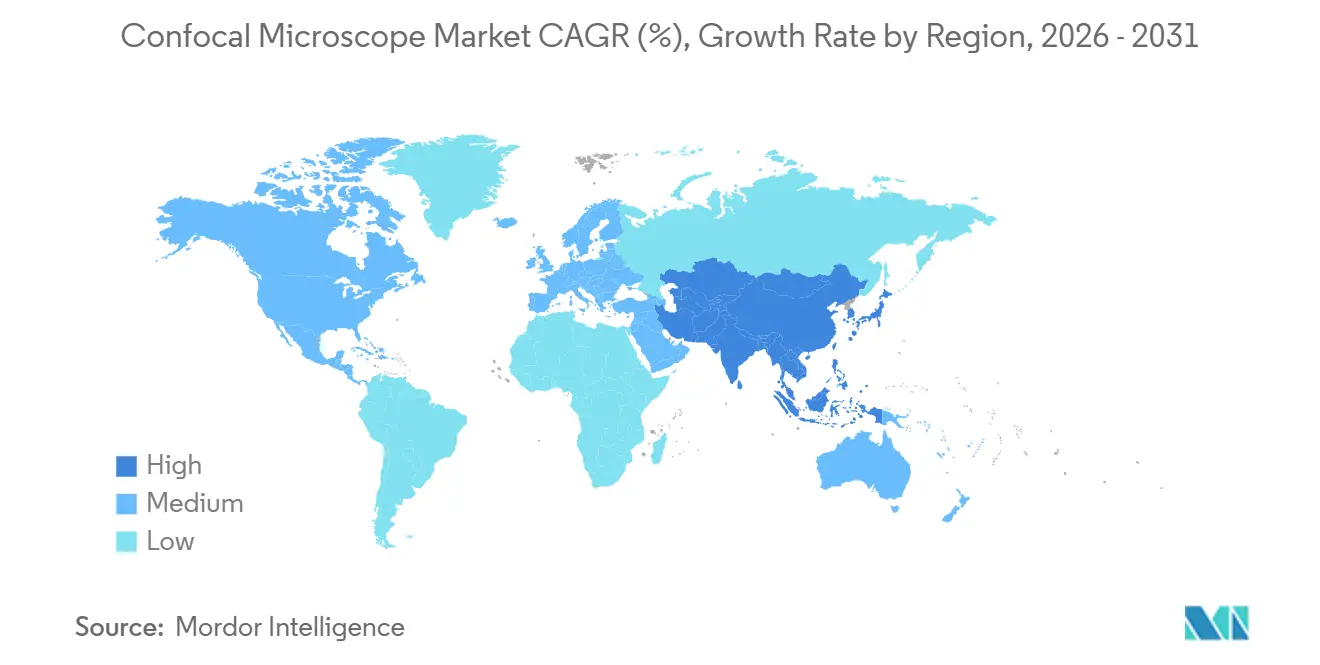
- Por geografía, América del Norte capturó el 36,71% de la participación en ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 4,17% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Imagen Confocal para la Atención Oftálmica | +0.6% | América del Norte, Europa, centros urbanos de APAC | Mediano plazo (2-4 años) |
| Expansión de los Presupuestos de I+D en Ciencias de la Vida y Neurofisiología | +0.8% | Global, con concentración en EE. UU., China, UE | Largo plazo (≥4 años) |
| Creciente Incidencia de Queratitis Microbiana y Trastornos Corneales | +0.4% | Global, elevada en Asia del Sur y África Subsahariana | Corto plazo (≤2 años) |
| Flujos de Trabajo de Análisis de Imágenes Automatizados con IA | +0.7% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Adopción de Módulos de Superresolución para Estudios de Células Vivas | +0.5% | América del Norte, Europa, China | Largo plazo (≥4 años) |
| Megaproyectos de Conectoma Cerebral Financiados por el Gobierno | +0.5% | EE. UU., UE, China, Japón | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Imagen Confocal para la Atención Oftálmica
La microscopía confocal corneal in vivo está pasando del uso en investigación hacia el diagnóstico estándar de atención, especialmente para la detección temprana de neuropatía periférica diabética y queratitis infecciosa. La Academia Americana de Oftalmología actualizó sus directrices de 2025 para recomendar la cuantificación de la densidad de fibras nerviosas corneales en pacientes con diabetes tipo 2 que presentan neuropatía subclínica, lo que llevó a los hospitales a adquirir módulos Heidelberg Retina Tomograph y Nidek Confoscan.[1]Academia Americana de Oftalmología, "Directrices Clínicas," aao.org Medicare asignó el CPT 92499 a la microscopía confocal corneal en enero de 2025, reembolsando USD 285 por examen bilateral y eliminando una barrera financiera para las consultas en EE. UU. Los casos de queratitis microbiana relacionada con lentes de contacto aumentaron un 18% interanual en 2025, y la imagen en tiempo real acorta el diagnóstico de 48 horas a menos de 20 minutos. El programa de control de la ceguera de India destinó INR 120 crore (USD 14,4 millones) en el ejercicio fiscal 2025-26 para equipar los centros de atención oftálmica de ciudades de segundo nivel con sistemas confocales. Estos cambios de política refuerzan el mercado de microscopía confocal en múltiples geografías.
Expansión de los Presupuestos de I+D en Ciencias de la Vida y Neurofisiología
El presupuesto de los Institutos Nacionales de Salud de EE. UU. aumentó a USD 51,3 mil millones en 2025, con un enfoque en neurociencia, biología del cáncer y enfermedades infecciosas, donde la microscopía confocal es fundamental. La Fundación Nacional de Ciencias Naturales de China dedicó CNY 3,5 mil millones (USD 490 millones) a la imagen en neurociencia, exigiendo la instalación de microscopios confocales multifotonicos en las principales universidades.[2]Fundación Nacional de Ciencias Naturales de China, "Informe Anual," nsfc.gov.cn Horizonte Europa destinó EUR 2,1 mil millones (USD 2,3 mil millones) para la infraestructura de ciencias de la vida 2025-2027, solicitando explícitamente núcleos de imagen avanzada. El proyecto Brain/MINDS de Japón asignó JPY 8,2 mil millones (USD 55 millones) para el mapeo del conectoma del tití usando sistemas confocales de dos fotones. La financiación sostenida reduce el riesgo de la I+D de los proveedores, fomentando la innovación en óptica adaptativa y autoenfoque con IA que expande el mercado de microscopía confocal.
Creciente Incidencia de Queratitis Microbiana y Trastornos Corneales
La incidencia global de queratitis microbiana aumentó un 12% entre 2024 y 2025, impulsada por traumatismos agrícolas y saneamiento inadecuado en Asia del Sur y África Subsahariana.[3]Organización Mundial de la Salud, "Ceguera y Pérdida de Visión," who.int La imagen confocal evita los retrasos del cultivo, permitiendo la identificación de patógenos en minutos. Un ensayo multicéntrico publicado en 2025 mostró que la terapia antifúngica guiada por confocal redujo la duración del tratamiento en 9 días y mejoró los resultados visuales en 0,3 unidades logMAR. El creciente uso de lentes de contacto, que ahora supera los 150 millones de usuarios, ha elevado las infecciones por Acanthamoeba, lo que llevó a los colegios estatales de optometría a exigir el cribado confocal para los portadores sintomáticos. La enfermedad del ojo seco afecta a 344 millones de personas, y la imagen confocal cuantifica los marcadores inflamatorios para guiar la terapia. Estas necesidades clínicas sustentan la expansión del mercado de microscopía confocal.
Flujos de Trabajo de Análisis de Imágenes Automatizados con IA
Las herramientas de aprendizaje automático comprimen los plazos de análisis y democratizan la interpretación experta. El NIS.ai de Nikon, entrenado con 500.000 imágenes anotadas, automatiza la segmentación y la clasificación de fenotipos, reduciendo el trabajo manual en un 70%. Zeiss ZEN intellesis utiliza el aprendizaje activo para refinar modelos con una mínima intervención del usuario, permitiendo clasificadores personalizados en dos horas. La FDA autorizó el primer algoritmo de análisis de nervios corneales asistido por IA en agosto de 2025, abriendo una vía regulatoria para soluciones de software como dispositivo médico emparejadas con hardware confocal. AstraZeneca redujo a la mitad su tiempo de ciclo de identificación de candidatos tras integrar el análisis confocal impulsado por IA en su proceso de descubrimiento de fármacos de 2025. Las plataformas en la nube, como Invitrogen iBright Analysis Cloud de Thermo Fisher, permiten a equipos multisede procesar conjuntos de datos confocales en clústeres de GPU compartidos, reforzando la captura de valor centrada en el software dentro del mercado de microscopía confocal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital/Mantenimiento y Largos Ciclos de Retorno de la Inversión | -0.9% | Global, agudo en mercados emergentes e instituciones más pequeñas | Corto plazo (≤2 años) |
| Escasez de Especialistas en Microscopía Avanzada | -0.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Desplazamiento de la Investigación con Organoides hacia la Microscopía de Hoja de Luz | -0.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Carga de Cumplimiento de Ciberseguridad para Instrumentos en Red | -0.3% | América del Norte, Europa | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Mantenimiento y Largos Ciclos de Retorno de la Inversión
Los microscopios confocales oscilan entre USD 50.000 para unidades de disco giratorio de nivel básico y USD 600.000 para plataformas multifotonicos con cámaras ambientales, superando los presupuestos de universidades comunitarias y hospitales regionales. Los contratos de servicio anuales consumen entre el 10% y el 12% del precio de compra, y los módulos láser requieren reemplazo cada 8.000-12.000 horas a un costo de hasta USD 80.000. Los aranceles de importación añaden un 20% en India y hasta un 18% en Brasil, inflando los costos de entrega entre un 30% y un 40% respecto a los precios en EE. UU. Los modelos de arrendamiento están surgiendo, aunque la adopción sigue siendo inferior al 5% del total de instalaciones. Las altas barreras de entrada moderan el crecimiento a corto plazo en el mercado de microscopía confocal.
Escasez de Especialistas en Microscopía Avanzada
El manejo de sistemas confocales exige experiencia en óptica y procesamiento de imágenes, aunque los planes de estudio universitarios a menudo carecen de formación práctica. Una encuesta de 2025 de la Real Sociedad de Microscopía encontró que el 62% de los núcleos de imagen del Reino Unido tenían dificultades para contratar personal cualificado, con vacantes abiertas durante nueve meses. Los especialistas en EE. UU. perciben salarios de USD 75.000-95.000, una prima del 15% sobre los técnicos generales, lo que supone una carga para las instituciones más pequeñas. Los talleres de los proveedores no pueden reemplazar años de experiencia iterativa en resolución de problemas. Asia-Pacífico enfrenta escaseces agudas; las instalaciones chinas de segundo nivel operan al 50% de utilización porque los investigadores carecen de confianza en el soporte local. Las brechas de personal ralentizan la adopción de instrumentos, restringiendo el mercado de microscopía confocal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Microscopio:
El Dominio del Barrido Láser se Enfrenta a la Disrupción de la Matriz ProgramableLos sistemas de barrido láser capturaron el 59,65% de la cuota del mercado de microscopía confocal en 2025, sustentados por la flexibilidad en la selección de fluoróforos y la compatibilidad con tres décadas de protocolos publicados. Las plataformas Zeiss LSM 980 y Leica STELLARIS 8 ofrecen detección espectral de 400 nm a 800 nm y registran 420 fotogramas por segundo, lo que las hace indispensables para la obtención de imágenes de calcio en neuronas. Los microscopios de disco giratorio como el Yokogawa CSU-W1 alcanzan entre 200 y 500 fps con menor fotoblanqueo, sirviendo a estudios de embriología en células vivas. Los sistemas de dos fotones como el Bruker Ultima Investigator penetran 2 mm de tejido dispersor, satisfaciendo los requisitos de cartografía cerebral.
Se prevé que los microscopios de matriz programable se expandan a una CAGR del 4,32% hasta 2031, superando al mercado general de microscopía confocal. El Andor Dragonfly de Oxford Instruments combina la velocidad del disco giratorio con una superresolución computacional que se aproxima a los 100 nm de resolución lateral sin la fototoxicidad del STED. Los modos de barrido de campo amplio y de barrido lineal ocupan posiciones de nicho en el cribado de alto rendimiento, mientras que la microscopía de imagen de flujo ofrece capacidades complementarias para el análisis rápido de células y partículas; el barrido lineal Nikon AX R reduce el tiempo de adquisición de placas de 96 pocillos en un 40%.


Por Tecnología de Fuente de Luz:
Los OPSL Ganan Terreno por la Prima de FiabilidadLos láseres de diodo capturaron el 81,24% de la participación del mercado de microscopía confocal en 2025, impulsados por precios inferiores a USD 5.000 para longitudes de onda comunes y una integración plug-and-play perfecta con las principales marcas de microscopios. Los diodos monomodo ofrecen una potencia de salida de 20 mW a 150 mW con cifras de calidad de haz inferiores a 1,3, satisfaciendo las necesidades de flujo de fotones de la mayoría de los ensayos de fluorescencia. Los motores de luz LED como Lumencor SOLA y CoolLED pE-4000 atraen a los usuarios de disco giratorio con un costo diez veces menor que los combinadores láser, aunque sus espectros más amplios y menor radiancia limitan la adopción en sistemas de escaneo puntual. Los láseres de luz blanca, incluidos el WLL sintonizable de Leica y el SuperK de NKT Photonics, se venden por USD 40.000-80.000, pero ofrecen a los núcleos de instalaciones cualquier excitación entre 470 nm y 670 nm en pasos de 1 nm, reduciendo el inventario y el tiempo de configuración.
Por Usuario Final:
Los Laboratorios de Diagnóstico Lideran, la Industria Farmacéutica AceleraLos laboratorios de diagnóstico representaron el 36,78% de los ingresos de 2025, dominando la mayor porción del tamaño del mercado de microscopía confocal. El reembolso CPT 92499 de Medicare en 2025 a USD 285 por examen bilateral impulsó un aumento del 28% en la instalación de unidades Heidelberg Retina Tomograph. Los institutos académicos albergan la mayor base instalada a través de núcleos compartidos que sirven a decenas de investigadores, favoreciendo plataformas modulares con amplias bibliotecas de accesorios. Los hospitales emplean la imagen confocal de reflectancia para evaluaciones intraoperatorias rápidas, reduciendo el tiempo de respuesta de las secciones congeladas de 20-30 minutos a menos de cinco minutos.
Las empresas farmacéuticas y de biotecnología representan el segmento de usuario final de más rápido crecimiento, avanzando a una CAGR del 5,21% hasta 2031. AstraZeneca, Novartis y Takeda operan cada una flotas de dos dígitos de microscopios confocales integrados con robótica y análisis en la nube para cribar 5.000-10.000 compuestos trimestralmente. Los laboratorios industriales y de ciencia de materiales aplican la óptica confocal a la inspección de semiconductores y el análisis de corrosión, con JEOL y Keyence suministrando sistemas robustos para plantas de fabricación. Las organizaciones de investigación por contrato amplían su capacidad para satisfacer la demanda de externalización, escalando aún más el mercado de microscopía confocal.
Análisis Geográfico
Mercado de Microscopios Confocales en América del Norte
América del Norte captó el 36,71% de los ingresos de 2025, respaldada por la financiación de los NIH que supera los 51 mil millones de USD y el reembolso de Medicare que posiciona la imagen confocal como un servicio clínico facturable. La Iniciativa BRAIN de EE. UU. asignó 140 millones de USD a infraestructura de imagen, exigiendo sistemas confocales multifotonicos en 22 instituciones. El NSERC de Canadá destinó 450 millones de CAD (330 millones de USD) a centros de imagen, mientras que México lanzó un programa de modernización de 25 millones de USD, aunque obstaculizado por aranceles de importación del 15%.
Mercado de Microscopios Confocales en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 4,17% hasta 2031, la más rápida entre las principales regiones. China instaló 320 unidades confocales en 2025, el 60% con capacidad multifotónica, impulsadas por subvenciones de neurociencia de 3,5 mil millones de CNY. El proyecto Brain/MINDS de Japón invirtió 8,2 mil millones de JPY (55 millones de USD) en 2025, instalando sistemas con óptica adaptativa para imagen cerebral profunda. India destinó 180 crore de INR (21,6 millones de USD) para microscopía avanzada, aunque los aranceles del 20% y la escasez de operadores calificados limitan la utilización al 60%. El Instituto de Ciencias Básicas de Corea del Sur estandarizó el uso de Zeiss y Leica para agilizar el intercambio de datos entre 18 centros de imagen.
Mercado de Microscopios Confocales en EMEA y América del Sur
La DFG de Alemania financió 45 adquisiciones de microscopios confocales, priorizando plataformas con capacidad STED. El BBSRC del Reino Unido invirtió 28 millones de GBP (35 millones de USD) en infraestructura de imagen, concentrando los activos en el Instituto Francis Crick y las principales universidades. El CNRS de Francia estandarizó el uso de Leica STELLARIS en 32 plataformas para facilitar la formación entre distintos centros. La KAUST de Arabia Saudita instaló seis unidades Zeiss LSM 980, mientras que el NRF de Sudáfrica financió mejoras en dos universidades, lo que indica una adopción regional emergente. La volatilidad cambiaria y los retrasos aduaneros continúan obstaculizando el crecimiento en América del Sur, con los impuestos ICMS de Brasil que añaden hasta un 18% al precio de los instrumentos.

Panorama regulatorio
Los sistemas confocales utilizados para imágenes clínicas suelen operar bajo marcos regulatorios de dispositivos médicos. Cuando el sistema se basa en láser, también queda sujeto a los controles para productos emisores de radiación. En Estados Unidos, la imagenología óptica confocal se clasifica bajo la norma 21 CFR 876.1500 (Clase II, código de producto OWN) y los microscopios confocales oftálmicos bajo la norma 21 CFR 886.1850 (Clase II, código de producto HJO), lo que generalmente implica la autorización 510(k) junto con las obligaciones de informes electrónicos de productos aplicables a los dispositivos emisores de láser.
Las normas de seguridad láser y eléctrica son un pilar clave de cumplimiento para los fabricantes que venden a entornos hospitalarios y de diagnóstico. La política de la FDA reconoce la conformidad con las normas IEC 60825-1 (3.ª ed.) e IEC 60601-2-22 (3.1.ª ed.) para productos láser, lo que ayuda a alinear los requisitos estadounidenses con la práctica internacional y determina los controles de diseño, el etiquetado y la documentación de pruebas para las plataformas confocales que utilizan láseres de diodo, OPSL o de fibra.
Panorama Competitivo
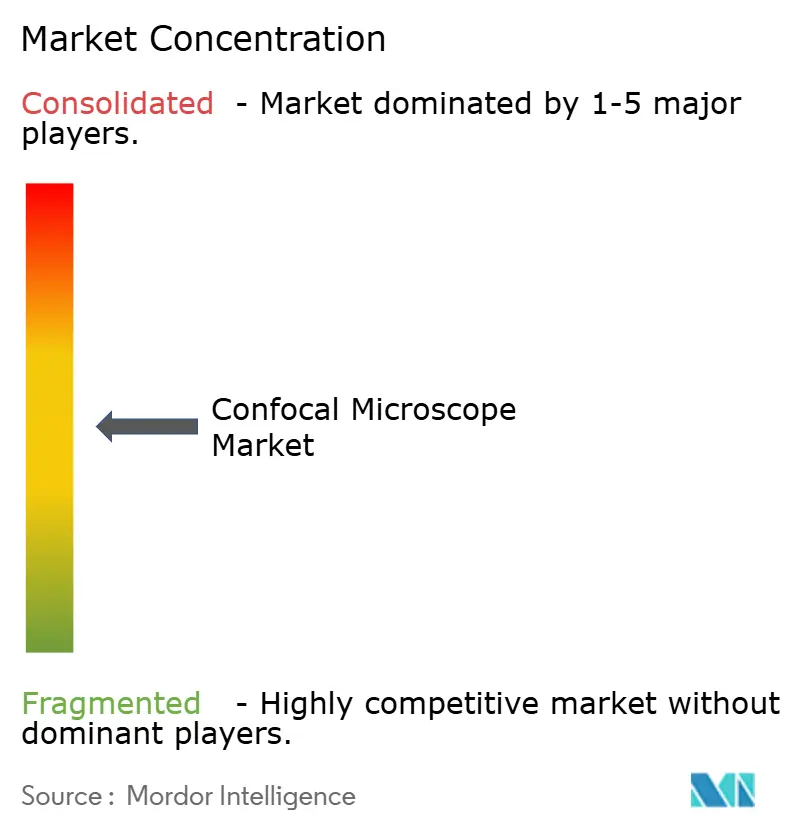
El mercado de microscopía confocal sigue estando moderadamente consolidado, con Zeiss, Leica Microsystems, Nikon y Olympus controlando la mayoría de los ingresos de 2025. Zeiss se diferencia a través de su detector Airyscan de 32 canales que aumenta la resolución 1,7× sin la fototoxicidad del STED. Leica contrarresta con un láser de luz blanca sintonizable que cubre 440-790 nm, permitiendo cualquier longitud de onda de excitación y reduciendo los costos de inventario de láseres. El AX R de Nikon ofrece un campo de visión de 25 mm, acelerando la imagen de portaobjetos completos para la patología digital.
Las oportunidades de espacio en blanco se encuentran en la intersección de la imagen confocal y la transcriptómica espacial. Caliber Imaging obtuvo la autorización de la FDA para su sistema de reflectancia VivaScope, generando ingresos recurrentes a través de consumibles. PicoQuant domina los módulos de tiempo de vida de fluorescencia que se adaptan a confocales de terceros, siguiendo una estrategia de componentes que evita la competencia directa con los fabricantes de microscopios. La asociación de Yokogawa con Andor integra el hardware CSU con el software Dragonfly y los algoritmos SRRF, ofreciendo soluciones llave en mano de velocidad más resolución atractivas para los núcleos de imagen.
Las vías ISO 13485 y de la FDA favorecen a los actores establecidos con sistemas de calidad maduros, aunque la armonización regulatoria bajo el IMDRF reduce las barreras para los nuevos participantes asiáticos como Keyence, que añadió una opción de 405 nm a su confocal de barrido láser VK-X3000 para clientes de semiconductores. Leica anunció una expansión de EUR 45 millones de su fábrica de Wetzlar para reducir a la mitad los plazos de entrega de pedidos para 2027, señalando inversiones en capacidad que deberían estabilizar el suministro en el mercado de microscopía confocal.
Líderes de la Industria de Microscopios Confocales
ZEISS Group (Carl Zeiss Meditec AG)
Nikon Corporation
Bruker Corporation
Olympus Corporation
Leica Microsystems (Danaher)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microscopios Confocales
- Agilent Technologies
- Bruker
- Caliber Imaging & Diagnostics
- Confocal.nl
- CrestOptics S.p.A
- Hitachi High-Tech Corp.
- HORIBA
- ISS
- JEOL Ltd.
- Keyence Corporation
- Danaher
- Molecular Devices
- Nikon
- Olympus Corporation (Evident)
- Oxford Instruments (Andor)
- PerkinElmer (Revvity)
- PicoQuant GmbH
- Thermo Fisher Scientific
- Thorlabs
- Yokogawa Electric
- Carl Zeiss

Oportunidades de mercado y perspectivas futuras
La adopción clínica más allá de la oftalmología y la dermatología tradicionales continúa ampliando el espacio en blanco para las modalidades confocales que respaldan la toma de decisiones casi en tiempo real. En 2026, VivaScope informó la validación prospectiva de la microscopía confocal de fusión ex vivo para la evaluación intraoperatoria de márgenes en cirugía conservadora de mama (146 muestras de tejido mamario, 93,7% de sensibilidad/especificidad para la detección de tumores). Los resultados refuerzan un camino para que los sistemas confocales se posicionen como herramientas de flujo de trabajo en oncología quirúrgica, en lugar de instrumentos de investigación independientes.
También están surgiendo oportunidades centradas en software en torno a la interpretación automatizada y los informes estandarizados, lo que puede reducir la dependencia de especialistas en microscopía, que son escasos. Varias publicaciones de 2026 describieron la interpretación de microscopía confocal in vivo asistida por IA (por ejemplo, IVCM-Insight informó una precisión de clasificación multietiqueta de 0,96). Esto se alinea con el cambio del mercado hacia paquetes integrados de software y servicios, y respalda una productización más clara de los módulos de IA combinados con hardware confocal para redes hospitalarias y laboratorios de diagnóstico.
Recent Industry Developments in Mercado de Microscopios Confocales
- Febrero de 2026: ZEISS informó la aprobación de la NMPA de China para los microscopios oftálmicos ZEISS ARTEVO 750 y ZEISS ARTEVO 850. Las aprobaciones amplían el acceso de ZEISS a la base instalada de oftalmología de China y destacan cómo las autorizaciones específicas por país pueden acelerar la adquisición de equipos clínicos.
- Abril de 2025: Nikon anunció que comenzaría la venta del AX NIR con el sistema de microscopio confocal de superresolución NSPARC el 30 de abril de 2025. El lanzamiento refuerza el posicionamiento de Nikon en flujos de trabajo confocales de superresolución y respalda la diferenciación para aplicaciones de imagenología profunda y de bajo fondo.
- Junio de 2024: Nikon lanzó el microscopio confocal de superresolución AX R con NSPARC 2K. Esto amplió la cartera confocal de Nikon con una configuración de superresolución de mayor rendimiento, diseñada para respaldar una adquisición más rápida y una mejor calidad de imagen para los núcleos avanzados de imagenología en ciencias de la vida.


Mercado de Microscopios Confocales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por sistemas de microscopios confocales utilizados para obtención de imágenes ópticas de alta resolución, en los que la luz fuera de foco se reduce mediante principios confocales para mejorar el contraste y permitir el seccionamiento óptico.
Exclusiones del alcance: Se excluyen los microscopios ópticos de campo amplio más generales y los dispositivos de microscopía general que no utilizan modos de obtención de imágenes confocales como función principal.
Descripción General de la Segmentación
- Por Tipo de Microscopio
- Microscopios Confocales de Barrido Láser
- Microscopios Confocales de Disco Giratorio
- Microscopios de Matriz Programable (PAM)
- Microscopios Confocales de Dos Fotones / Multifotonicos
- Microscopios Confocales de Campo Barrido y Escaneo de Línea
- Por Fuente de Luz
- Láseres de Diodo
- Láseres OPSL y de Fibra
- Iluminación LED
- Otros
- Por Usuario Final
- Hospitales y Clínicas
- Laboratorios de Diagnóstico
- Institutos Académicos y de Investigación
- Empresas Farmacéuticas y de Biotecnología
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con señales públicas que reflejan la rapidez con que se están expandiendo la actividad investigadora y la infraestructura de laboratorio, ya que estos son anclajes de demanda habituales para la obtención de imágenes confocales. Se consultaron fuentes como la Organización Mundial de la Salud para el contexto del sistema de salud, el Banco Mundial para indicadores de I+D y educación, el Instituto de Estadística de la UNESCO para la intensidad de I+D, y los conjuntos de datos de ciencia y tecnología de la OCDE para comprender la dirección del gasto en investigación.
También se utilizaron informes anuales de empresas, presentaciones para inversores y catálogos de productos para mapear qué incluye típicamente un microscopio confocal, cómo se posicionan los sistemas y dónde se están produciendo actualizaciones, por ejemplo, enfoques de barrido y cambios en las fuentes de luz. Se consultaron selectivamente bases de datos de patentes para detectar el foco de innovación en torno al barrido, los detectores y la iluminación. Cuando fue necesario, se utilizó una base de datos de suscripción de pago para los datos financieros de las empresas y una suscripción independiente para noticias y presentaciones, con el fin de mantener la coherencia en los plazos y las referencias de ingresos reportados. Las fuentes aquí mencionadas son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para conectar la adopción técnica con los patrones de compra prácticos, incluidos los ciclos de reemplazo, la combinación de configuraciones típica y las vías de adquisición para laboratorios de investigación y entornos clínicos. Se entrevistó a especialistas en instrumentos, gestores de laboratorio, responsables de adquisiciones y equipos de servicio en APAC, EMEA y las Américas, de modo que las diferencias regionales en precios y financiación pudieran reflejarse en los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos de nivel C: 12% | APAC: 52% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 57% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque descendente en el que las señales de gasto en investigación, las ampliaciones de infraestructura de laboratorio y la intensidad de importación o adquisición se utilizan para reconstruir el conjunto de demanda potencial de sistemas confocales, y luego este conjunto se filtra a través del comportamiento de adopción y reemplazo. Los totales se verificaron posteriormente con aproximaciones ascendentes selectivas, como rangos de precio de venta promedio de sistemas muestreados por configuración, retroalimentación del canal sobre volúmenes de unidades y una consolidación de la exposición de ingresos visible de los proveedores, lo que ayudó a ajustar los valores atípicos.
Los insumos clave que dieron forma al modelo incluyeron, de manera ilustrativa, la dirección del gasto en I+D, el crecimiento en la actividad de investigación en ciencias de la vida con uso intensivo de imágenes, el ciclo de reemplazo de la base instalada de sistemas de microscopía, los cambios en la combinación entre configuraciones de barrido láser frente a disco giratorio, y el impacto en el precio de las elecciones de fuentes de luz y actualizaciones de detectores. Donde la información a nivel de unidad era escasa, las brechas se gestionaron utilizando indicadores de referencia regionales y luego validando los recuentos de unidades implícitos y los pasos de precio de venta promedio con la retroalimentación de las entrevistas.
Para el pronóstico, se aplicó un análisis de escenarios en torno a la cadencia de financiación y los ciclos de actualización, y se combinó con proyecciones de tendencias simples para las variables más estables, como la demanda impulsada por el reemplazo y la progresión constante del precio de venta promedio. Los supuestos del pronóstico fueron revisados con los encuestados primarios para que la trayectoria de crecimiento reflejara cómo se comportan habitualmente los presupuestos y el calendario de adquisiciones en esta categoría de equipos.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples verificaciones para que los totales finales coincidieran con las señales del mundo real, no solo con un único cálculo. Se comparó el resultado del modelo con indicadores independientes, como la dirección del gasto en investigación, las señales de expansión de la capacidad de laboratorio regional y la demanda implícita de unidades frente al comportamiento típico de la base instalada, y luego se revisaron las anomalías hasta que la narrativa y los cálculos se alinearon.
Antes de la aprobación final, se utilizó un paso de revisión por parte de un analista independiente para probar los supuestos clave, las conversiones de divisas y la alineación de años, y cualquier variación significativa desencadenó llamadas de seguimiento con los encuestados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales que pueden cambiar la demanda o los precios. Justo antes de la publicación, se realiza una revisión actualizada de los insumos del modelo para que los clientes reciban la visión más reciente.
Tamaño del Mercado de Microscopios Confocales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para microscopios confocales pueden parecer muy dispares porque la línea de alcance se traza de manera diferente, y luego los precios, la cobertura geográfica y los períodos de tiempo se aplican de manera inconsistente. Las diferencias también aparecen cuando una estimación se basa en gran medida en una lógica de tipo envíos, mientras que otra se acerca más a la demanda del usuario final y al calendario de reemplazo.
Los accesorios y el servicio posventa son los elementos que a menudo crean la mayor dispersión, porque algunas estimaciones los incluyen dentro del total del microscopio confocal. Para Mordor Intelligence, el enfoque se mantiene en los ingresos por sistemas en lugar de expandirse hacia complementos adyacentes que pueden contabilizarse en múltiples lugares.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,15 mil millones de USD (2025) | |
| Comunicado de Prensa Comercial A | 1,30 mil millones de USD (2024) | Utiliza un año base diferente y puede agrupar un conjunto de gasto relacionado con microscopía confocal más amplio, que puede incluir complementos e interpretaciones de demanda más amplias más allá de los ingresos exclusivos por sistemas. |
| Rastreador de la Industria B | 0,68 mil millones de USD (2024) | Rastrea el subconjunto más restringido de microscopios confocales de barrido láser, que típicamente excluye otras modalidades confocales, produciendo así un total menor que una visión completa del mercado de microscopios confocales. |
La comparación apunta principalmente a las elecciones de definición y cobertura que cambian lo que se está contabilizando, junto con el momento del año base y la forma en que los precios se promedian entre las configuraciones. Al mantener los insumos vinculados a la demanda de sistemas, el comportamiento de reemplazo y las verificaciones de precios a nivel regional, el número final permanece rastreable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de microscopía confocal?
Se espera que el tamaño del mercado de microscopía confocal alcance USD 1,19 mil millones en 2026 y se prevé que ascienda a USD 1,40 mil millones en 2031.
¿Qué región lidera las ventas globales de sistemas confocales?
América del Norte mantuvo una participación en ingresos del 36,71% en 2025, respaldada por la financiación de los Institutos Nacionales de Salud y el reembolso de Medicare.
¿Qué tipo de producto domina la demanda?
Las plataformas de barrido láser dominaron el 59,65% de la participación del mercado de microscopía confocal en 2025 debido a su flexibilidad y amplia compatibilidad con protocolos.
¿Por qué las empresas farmacéuticas invierten en imagen confocal?
Las empresas farmacéuticas y de biotecnología requieren imagen 3D de alto contenido de organoides, impulsando una CAGR del 5,21% para este segmento de usuario final hasta 2031.
¿Cómo están cambiando las herramientas de IA los flujos de trabajo confocales?
El software habilitado por IA, como el NIS.ai de Nikon y el Zeiss ZEN intellesis, reduce el trabajo de análisis hasta en un 70%, acelerando la interpretación de datos y aumentando la utilización de los instrumentos.
¿Cuál es una barrera clave para una adopción más amplia?
Los altos costos de capital de hasta USD 600.000 para sistemas multifotonicos se combinan con la escasez de personal especializado para extender los plazos de retorno de la inversión.
Última actualización de la página el:



