
中国コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
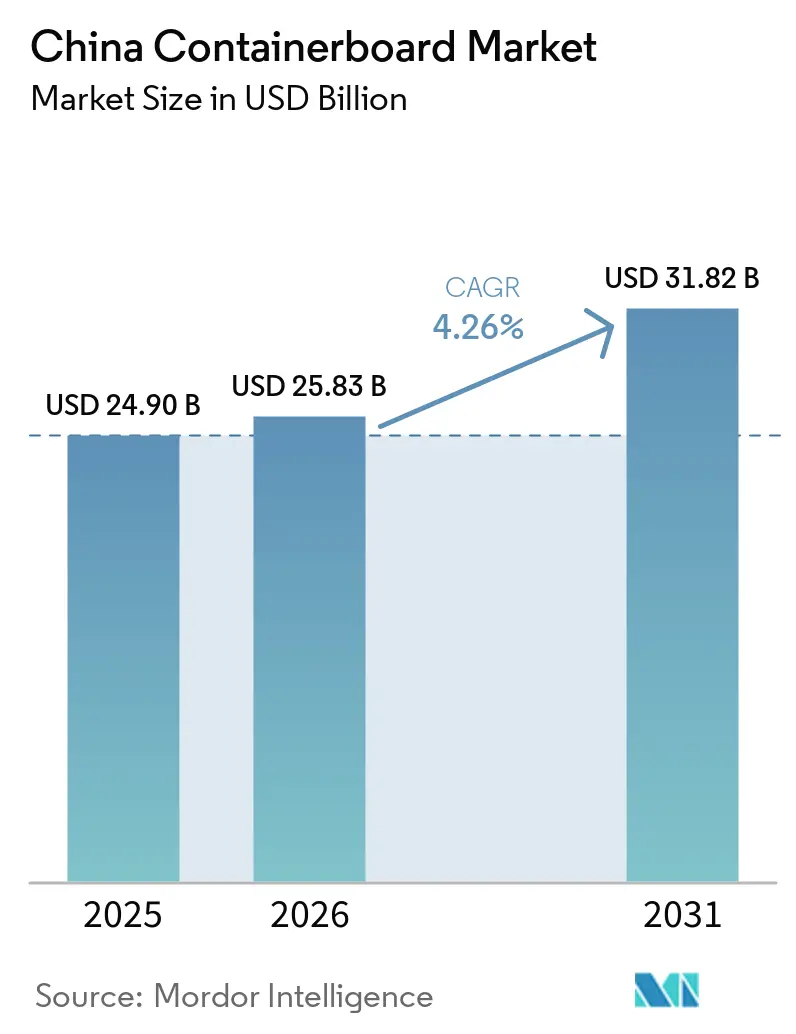
| 基準年の市場規模 (2025) | 24.90 十億米ドル |
| 市場規模 (2026) | 25.83 十億米ドル |
| 市場規模 (2031) | 31.82 十億米ドル |
| 成長率 (2026 - 2031) | 4.26 % |
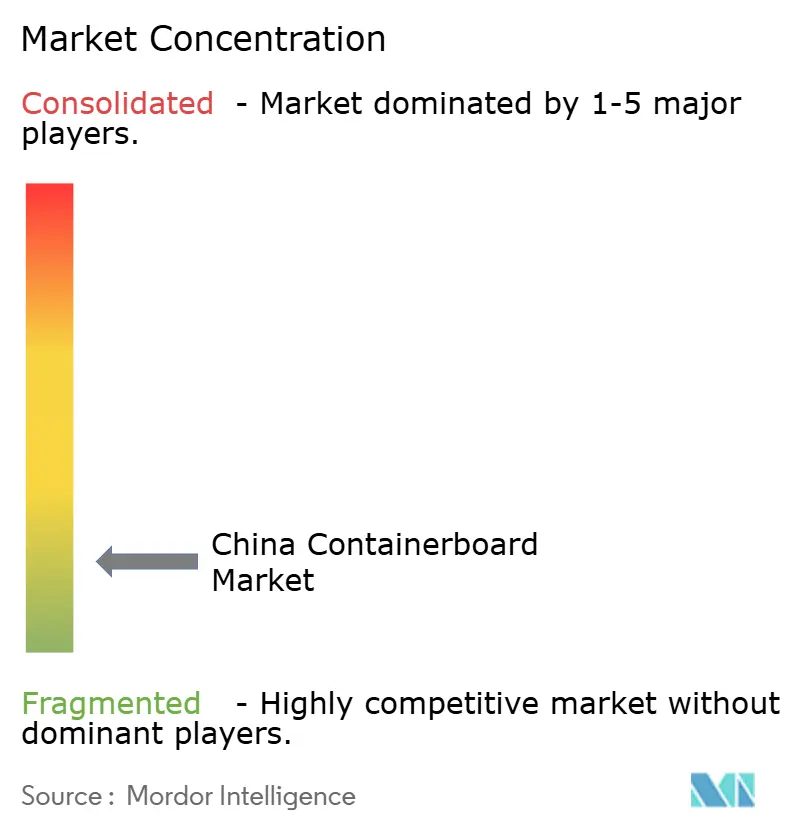
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国コンテナボード市場分析
中国コンテナボード市場規模は、2025年に249億米ドル、2026年に258.3億米ドルと予測され、2026年から2031年にかけてCAGR 4.26%で成長し、2031年までに318.2億米ドルに達する見込みです。中国コンテナボード市場は、小包輸送量が依然として非常に大きく、宅配便および消費財チャネル全体で紙ベースの包装が政策的支持を得ていることから、成長の中で安定を保っています。物流主導の箱消費が大きな需要基盤を形成しているため、中国コンテナボード市場は他の多くの紙カテゴリーよりも価格低迷期を吸収しやすく、需要も底堅さを維持しています。大手生産者は内陸部への拡大、高品質クラフトライナーの生産増強、繊維供給のより深い管理を通じて対応しており、これが中国コンテナボード市場における競争構造を変化させています。同時に、持続的な過剰生産能力と原材料コストの変動がマージン回復を制限しているため、中国コンテナボード市場の成長は急速というよりも緩やかなものにとどまる可能性が高いです。構造的な需要支援とマージン圧力のバランスが、2031年まで中国コンテナボード市場全体の投資、製品アップグレード、地域別生産能力の意思決定を形作り続けるでしょう。
主要レポートのポイント
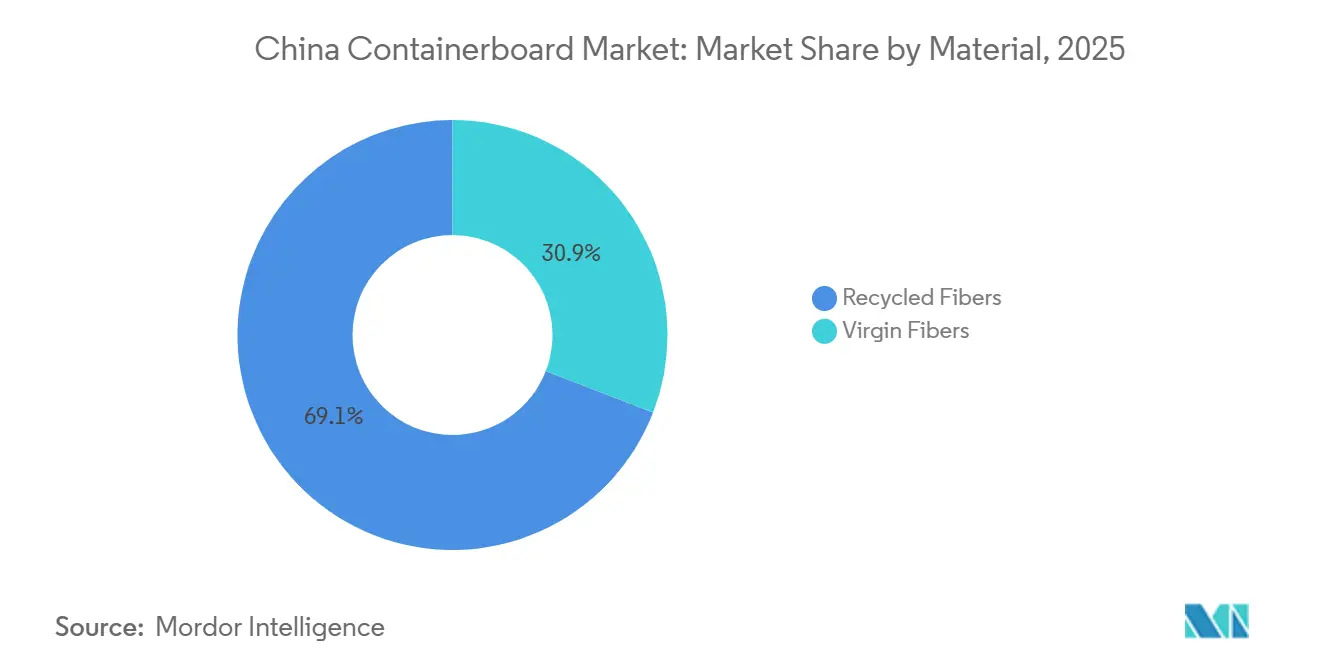
- 素材別では、リサイクルファイバーが2025年の中国コンテナボード市場シェアの69.14%を占めました。
- 製品タイプ別では、クラフトライナーセグメントの中国コンテナボード市場規模は2031年までにCAGR 4.81%で拡大する見込みです。
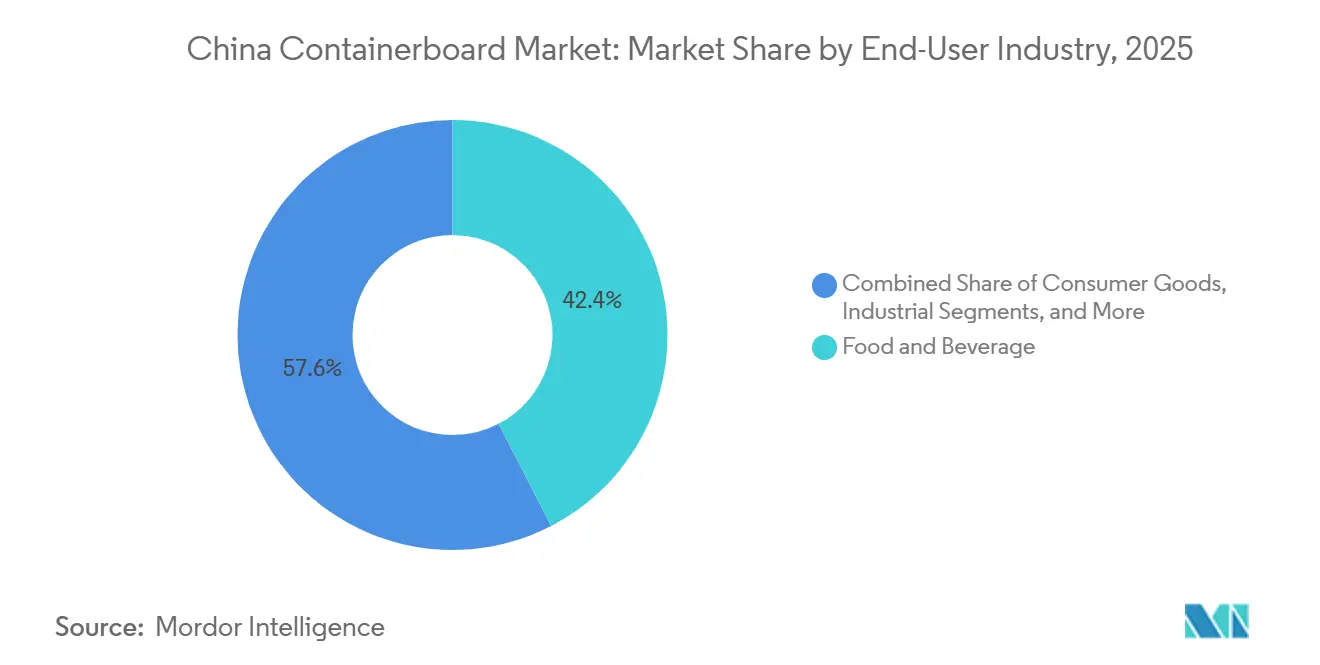
- エンドユーザー産業別では、食品・飲料が2025年の中国コンテナボード市場シェアの42.41%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国コンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引と小包配送の拡大 | +1.4% | 全国規模、中国東部・南部の物流ハブに集中 | 短期(2年以内) |
| 食品・飲料包装の需要強度 | +0.8% | 全国規模、長江デルタおよび珠江デルタの消費地帯で最も強い | 中期(2~4年) |
| プラスチック代替とグリーン包装規制 | +0.6% | 全国規模、グリーン認証インフラが整備された沿岸省が先行 | 中期(2~4年) |
| 高性能コンテナボードへのプレミアム化 | +0.4% | 中国東部・南部の輸出製造クラスター、内陸市場への波及あり | 中期(2~4年) |
| 産地直送出荷に求められる強度の高いボード | +0.2% | 河南省、四川省、雲南省を含む内陸部および農業産地省 | 長期(4年以上) |
| 内陸部の小包成長が製紙工場の立地を再編 | +0.2% | 重慶、河南省、湖北省を含む中部・西部中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引と小包配送の拡大
電子商取引は中国コンテナボード市場の需要において依然として最も強力な促進要因であり、小包の移動が都市部・農村部を問わず中国全土の日常消費に組み込まれているためです。中国の宅配便ネットワークは2024年に1,750億個の小包を取り扱い、11年連続で世界第1位となりました。[1] 改正された宅配便暫定規則は2025年6月1日に施行され、サービス品質と包装耐久性をより強固な規制の枠組みに組み込みました。この政策の方向性は、より堅牢な段ボール形式を支持し、中国コンテナボード市場における箱需要のより安定した基盤を支えています。宅配便セクターからの段ボール需要は2026年に900万トンを超えるペースにあり、製紙工場の価格が依然として圧力下にある中でも物流需要が引き続き増加していることを示しています。需要基盤は低層の郡部にも広がっており、中国コンテナボード市場のリーチを従来の沿岸製造拠点を超えて拡大しています。
食品・飲料包装の需要強度
食品・飲料は中国コンテナボード市場において最大の需要センターであり続けており、2025年のエンドユーザーシェアの42.41%を占め、最も幅広い包ニーズに対応しています。このカテゴリーはもはや出荷量だけで牽引されているわけではなく、生鮮農産物、調理済み食品、乳製品、飲料の流通はいずれも、標準的な低仕様の輸送包装よりも安定したボックス性能を必要としています。コールドチェーン流通が高い耐湿性、積み重ね強度、表面品質を求めており、中国コンテナボード市場で使用されるボードの価値プロファイルを高めています。中国のGB 4806.8食品安全フレームワークは、特定の一次食品接触用途におけるリサイクルファイバーの使用を制限しており、プレミアム食品包装需要の一部をバージンファイバーおよびコーティンググレードへと誘導しています。[2] この変化は、認証素材とコンプライアンス対応製品ラインを持つ製紙工場が、中国コンテナボード市場において主要食品ブランドとのより強固なポジションを獲得するのに役立っています。また、製品ミックスの改善が単なる出荷数の増加ではなく、コンプライアンスと性能ニーズによって推進されていることも意味しています。
プラスチック代替とグリーン包装規制
プラスチックから紙ベース形式への移行は、中国コンテナボード市場における持続的な政策促進要因となっており、現在は広範な政策メッセージではなく正式なコンプライアンスに結びついています。過剰な宅配便包装に関する強制的な国家規格であるGB 45186-2024は2026年7月1日に施行予定であり、無駄な形式を削減し回収可能性を改善する圧力を高めています。国家発展改革委員会の宅配便包装グリーン化行動計画も、リサイクル可能なデザインを支持し、繊維回収を困難にする複合素材構造を抑制しています。[3] 2025年末までに248の包装製品がグリーン認証を取得しており、商業的な採用が完全な実施スケジュールよりも既に先行していることを示しています。これは中国コンテナボード市場にとって重要であり、ブランドオーナーが次の政策サイクルを待たずに繊維ベースの二次包装へのシフトを進める明確な経路を持つようになったためです。その結果、中国コンテナボード市場の宅配便、FMCG、小売チェーン全体でより安定した需要の引きが生まれています。
高性能コンテナボードへのプレミアム化
プレミアム化は、中国コンテナボード市場におけるマージン圧力への最も明確な戦略的対応の一つとなっています。Nine Dragons Paperは2026年度上半期にクラフトライナー売上高189.3億人民元(26.3億米ドル)を報告し、前期比5.5%増となりました。[4] この業績は、コモディティ価格が依然として不安定な市場においても、高品質グレードのボードが需要を獲得し続けていることを示しています。輸出志向の消費財メーカーは引き続き高い破裂強度、優れた印刷面、より一貫した性能を求めており、中国コンテナボード市場全体の品質期待を高め続けています。コールドチェーン輸送とクロスボーダーフルフィルメントも、輸送中のボックス破損がブランドやプラットフォームに直接的な返品コストをもたらすため、この需要を増大させています。したがって、成形、プレス、コーティング、または繊維品質をアップグレードできない製紙工場は、中国コンテナボード市場においてプレミアムグレードをより安定的に提供できる大規模生産者に対して競争力を失いつつあります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続的な過剰生産能力と価格競争 | -0.7% | 全国規模、中国東部・南部の生産能力集積地で最も深刻 | 短期(2年以内) |
| 繊維・エネルギーコストの変動 | -0.6% | 全国規模、石炭依存の内陸製紙工場とOCC依存の沿岸製紙工場でより強い影響 | 中期(2~4年) |
| 乾燥パルプ輸入審査が低コスト繊維を混乱させる | -0.3% | 沿岸の輸入依存製紙工場および中国南部・東部の主要港 | 短期(2年以内) |
| 包装削減が小包1個あたりの繊維使用量を低下させる | -0.2% | 全国規模、宅配便チャネルと現代的な小売包装に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続的な過剰生産能力と価格競争
持続的な過剰生産能力は、供給増加が実際の需要吸収を上回り続けているため、中国コンテナボード市場における主要な構造的抑制要因であり続けています。生産能力は2025年に3,819万トンに達した一方、生産量は2,820万トンにとどまり、セクター全体の稼働率を70~80%の範囲に維持しました。このミスマッチにより、業界平均の純利益率は2.3%にとどまり、出荷量が安定していた時期でも多くの生産者が圧力下に置かれました。2025年には約140の中小規模生産ラインが閉鎖または転換されましたが、それでも中国コンテナボード市場における過剰供給の規模に対する部分的な対応にすぎませんでした。北京の反イノベーション的な言語は破壊的な価格競争を抑制したいという政策的意向を示していますが、中国コンテナボード市場における価格回復は、複数の投資サイクルにわたる新規生産能力追加の鈍化に依然として依存しています。それが実現するまで、中国コンテナボード市場は出荷量に支えられながらもマージンが制約された状態が続く可能性が高いです。
繊維・エネルギーコストの変動
繊維とエネルギーの変動は、リサイクルファイバー製紙工場が依然としてOCCに大きく依存しており、突然の調達変化にさらされているため、中国コンテナボード市場に重くのしかかり続けています。OCCはほとんどのリサイクルファイバー製紙工場の生産コストの60~70%を占めており、短期的なコスト急騰でも製紙工場の経済性を急速に変化させる可能性があります。OCC基準価格は2026年5月18日に1トンあたり1,668人民元(230米ドル)に達し、複数の製紙工場が1週間以内に調達価格を1トンあたり20~30人民元(2.8~4.2米ドル)引き上げました。2025年10月の中国による乾燥粉砕リサイクルパルプ輸入への厳格な審査により、3,000~4,000コンテナが港で足止めされ、繊維の混乱が中国コンテナボード市場の沿岸生産者にいかに迅速に打撃を与るかを示しました。エネルギー面では、よりクリーンな電力調達または強力な内部効率を持つ製紙工場が、コストが高くより不安定な投入物に依存する製紙工場よりも有利な立場にあります。その結果、中国コンテナボード市場全体でコスト格差が拡大しており、特に大規模な統合生産者と小規模なスポット繊維購入者の間で顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが主導し、バージンファイバーが戦略的重要性を高める
リサイクルファイバーは2025年の中国コンテナボード市場シェアの69.14%を占め、この素材基盤が明確にリードを維持しました。このポジションは、中国の深いOCC回収システムと、リサイクルファイバー加工を中心に構築された長年の生産インフラから生まれました。長江デルタおよび珠江デルタの大規模製紙工場は依然として規模、コンバーターとの近接性、回収紙フローの輸送の複雑さの低さから恩恵を受けており、中国コンテナボード市場のこの部分のコスト論理を支えています。リサイクルセグメントはまた、プレミアム価格よりも安定したスループットが重要な大量テストライナーおよびフルーティング生産のニーズにも適合しています。これが、コモディティグレードのマージンが圧力下にある中でも、リサイクルファイバーが中国コンテナボード産業の基盤であり続ける理由です。
バージンファイバーは2031年までにCAGR 4.68%で成長すると予測されており、中国コンテナボード市場において最も成長の速い素材カテゴリーとなっています。食品接触規則、輸出グレードの包装要件、コールドチェーン流通における強化された仕様がすべて、中国コンテナボード市場全体でバージンベースグレードの役割を高めています。中国のGB 4806.8フレームワークは、特定の一次食品接触用途におけるリサイクルファイバーの使用を制限しているため、このシフトを支持しています。Nine Dragons Paperも重慶、天津、北海、東莞にわたって250万トンの化学パルプ生産能力の追加を目指しており、主要プレイヤーがこの高付加価値素材ミックスのための上流サポートを構築していることを示しています。その結果、中国コンテナボード産業はより分断され、一方の層は規模主導のリサイクルグレードに注力し、もう一方はより高い価格決定力を持つバージンファイバークラフトライナーおよびコーティング製品へと移行しています。
製品タイプ別:テストライナーが規模を維持し、クラフトライナーが価値成長を牽引
テストライナーは2025年の中国コンテナボード市場の45.43%を占め、数量ベースで主要な製品タイプとなりました。そのポジションはOCCベース生産の経済性と、標準的なコンテナボードグレードを大規模に消費し続ける中国の非常に大きな段ボール箱コンバーターネットワークに結びついています。フルーティングは同じサプライチェーンと密接に連携しており、段ボール加工媒体として機能し、多くの場合同じ製紙工場で生産されます。これにより、両製品グループは中国コンテナボード市場の過剰生産能力サイクルに大きくさらされており、特に製紙工場が主に価格で競争している場合に顕著です。コモディティテストライナーとフルーティングに集中したままの小規模生産者は、新たな設備資なしにマージンを改善するツールが少ない状況です。
クラフトライナーは2031年までにCAGR 4.81%で成長すると予測されており、中国コンテナボード市場における製品タイプの中で最も強い成長プロファイルを持っています。コールドチェーン、ブランド品の出荷、クロスボーダーフルフィルメントがすべて破裂強度、印刷適性、一貫性をより重視するため、バイヤーはクラフトライナーへのシフトを進めています。したがって、プレミアムボードは中国コンテナボード市場において、特に包装の損傷が返品、廃棄、ブランドオーナーへの評判コストにつながる場合に、より明確な商業的根拠を持っています。この変化は調達行動にも影響を与えており、大口顧客はますます最低トン価格よりも規模での安定したグレード性能を求めるようになっています。長期的には、これが中国コンテナボード市場内の成長を、仕様重視の需要をより確実に満たせる生産者へと引き続き引き寄せるでしょう。
エンドユーザー産業別:食品・飲料が数量を支え、消費財がより速く拡大
食品・飲料は2025年に42.41%のシェアを維持し、中国コンテナボード市場において最大のエンドユーザーセグメントとなりました。このセグメントは生鮮農産物、加工食品、乳製品、飲料、調理済み食品を含む幅広い需要に支えられており、他のどの顧客グループよりも広い顧客基盤を持っています。この多様性は、需要が単一の製品カテゴリーに依存していないため、中国コンテナボード市場における出荷量の安定化に役立っています。また、コールドチェーンや湿気に敏感な用途がより高いボード性能を必要とするため、グレードの一貫性の価値も強調しています。食品流通モデルがより専門化するにつれて、中国コンテナボード市場における最大のエンドユーザープールも仕様主導型になりつつあります。
消費財は2031年までにCAGR 4.89%で拡大すると予測されており、中国コンテナボード市場において最も成長の速いエンドユーザーカテゴリーとなっています。パーソナルケア、アパレルアクセサリー、電子機器アクセサリー、家庭用品はすべて、直接消費者向け流通のための外装包装をより多く紙ベース形式へとシフトしています。プラットフォーム基準とブランドのサステナビリティコミットメントがこの変化を強化しており、中国コンテナボード市場のこの部分では数量成長と素材代替が連動して機能していることを意味しています。印刷対応で強度が高く、より均一なボードを供給できる生産者は、これらのブランドチャネルへの対応においてより有利な立場にあります。この成長経路はまた、単純なトン数拡大ではなく、より高品質な包装への中国コンテナボード市場全体の移行を支持しています。

地理的分析
中国東部は2025年の全国生産量の53.4%を占め、中国コンテナボード市場において最大の地理的ポジションを持つ地域となりました。江蘇省、浙江省、上海は密集したコンバーター、包装メーカー、下流の消費者ブランドのチェーンから恩恵を受けており、中国ンテナボード市場のこの部分において調達・配送距離を比較的短く保っています。長江デルタは2025年に稼働率68.5%と低稼働が報告され、この地域における全国的な過剰生産能力の強い集中を浮き彫りにしました。エネルギーおよび環境規制の強化も操業条件を厳しくし、東部省での製紙工場閉鎖は、より広範な勢力均衡問題をまだ解決していないとしても、緩やかな生産能力フィルターとして機能し始めました。これは、中国東部が依然として中国コンテナボード市場の中心に位置しているものの、競争的・規制的圧力が最も直接的に感じられる場所でもあることを意味しています。
中国南部は全国コンテナボード生産能力の25%を保有し、段ボール紙生産量の15%を占め、中国コンテナボード市場において第2位の生産拠点となっています。珠江デルタの輸出重視の製造基盤は、クラフトライナーおよび高性能テストライナーグレードへの需要を引き続き支えており、中国南部を中国コンテナボード市場において最も明確なプレミアムセグメントの一つにしています。Lee and Man Paperは広東省施設への7億2,000万人民元(9,930万米ドル)の技術アップグレードを申請しており、主要生産者が依然として中国南部の生産能力のアップグレードに価値を見出していることを示しています。Nine Dragonsの東莞サイトも木材繊維代替とクラフトライナー拡張計画の承認を受けており、中国コンテナボード市場の高品質側における中国南部の役割を強化しています。
中国内陸部は中国コンテナボード市場において最も急速に変化している地域であり、河南省、四川省、重慶、湖北省が消費増加と農業電子商取引に関連した新規投資を引き付けています。河南省は2025年に42億人民元(5億9,200万米ドル)のコンテナボード投資を誘致しました。Nine Dragonsも2025年8月に60億人民元(8億3,400万米ドル)の重慶スマートファクトリーコンテナボード複合施設を発表し、中国コンテナボード市場における最も明確な内陸コミットメントの一つとなりました。消費クラスター、農場産地出荷フロー、地域原材料へのより良いアクセスが、中国コンテナボード市場全体の製紙工場立地ロジックをゆっくりと再形成しています。
競争環境
中国コンテナボード市場は2025年も構造的に分散した状態が続き、上位5社が総生産能力の約25~30%を占め、70%以上の供給が中小規模の製紙工場に残っています。それでも、Nine Dragons Paperは総製紙生産能力が2,500万トンを超え、中国コンテナボード市場において明確な規模リーダーであり続けました。Nine Dragonsは2026年度上半期に売上高372.2億人民元(51.8億米ドル)、純利益22.1億人民元(3億700万米ドル)を報告し、プレミアムグレードミックスが中国コンテナボード市場における収益をいかに強力に支えられるかを示しました。主要グループはほぼ同じ戦略を追求しており、より深いパルプ統合、より多くの内陸多様化、クラフトライナーおよび特殊グレードへのより大きな注力が見られます。中国コンテナボード市場における主要な未開拓機会は、コモディティテストライナー供給に比べて能力がまだ限られている高精度および機能性コーティング形式に残っています。
中堅・小規模製紙工場は、コスト格差が拡大しコモディティグレードが価格回復の余地をほとんど提供しないため、中国コンテナボード市場においてより狭い戦略的経路に直面しています。技術とプロセス管理がより重要になっており、より優れたOCC選別、繊維利用、坪量管理は、販売価格が軟調な場合でも目に見えるコスト差をもたらす可能性があります。Nine Dragonsの2026年4月の重慶グリーンパルププロジェクト第1フェーズの環境申請は、同社が中国コンテナボード市場において短期的な価格回復のみに依存するのではなく、長期サイクルの上流投資を継続していることを示しています。東莞の木材繊維代替アップグレードも同じ論理に従い、中国南部におけるプレミアム製品ポジションを深めています。
コンプライアンスも中国コンテナボード市場をより強力なプレイヤーへと押し進める可能性が高く、GB 45186-2024はリサイクル可能で仕様対応の包装形式を支援できない製紙工場により大きな負担を課しています。Lee and Man Paperの広東省PM7アップグレード申請と重慶繊維選別計画は、確立された生産者が現状維持ではなく品質改善と繊維レジリエンスへの投資を継続していることを示しています。Shanying Internationalの蘇州における360万トンの包装紙プロジェクトは、中堅プレイヤーの間でも生産能力競争が消えていないことを示しています。その結果、中国コンテナボード市場は数量面では分散した状態が続く可能性が高い一方、より小さな規模の生産者グループがプレミアムおよびコンプライアンス主導の需要のより大きなシェアを獲得しています。
中国コンテナボード産業リーダー
-
Nine Dragons Paper (Holdings) Limited
-
Lee & Man Paper Manufacturing Limited
-
Shanying International Holdings Co., Ltd.
-
Shandong Sun Paper Industry Joint Stock Co., Ltd.
-
Zhejiang Jingxing Paper Joint Stock Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:中国の複数の製紙工場でOCC調達価格が1週間で1トンあたり20~30人民元上昇し、OCC基準価格は2026年5月18日に1トンあたり1,668人民元(230米ドル)に達し、輸入規制と物流コスト上昇の中で国内二次繊維供給の逼迫を反映しました。
- 2026年4月:Nine Dragons Paperは重慶グリーンパルププロジェクト第1フェーズの環境影響評価を公表し、年間70万トンのグリーン化学パルプのために35億人民元(4億8,300万米ドル)の設備投資を計画し、同社の繊維自給自足戦略を推進しています。
- 2026年4月:Nine Dragonsの東莞施設が、天然木材繊維50万トン、機械繊維25万トン、クラフトライナー生産能力62万トンを組み込んだ木材繊維代替アップグレードの環境影響評価承認を受け、中国南部における同社のプレミアム製品ポートフォリオを深化させました。
- 2026年3月:Shanying International Holdingsが蘇州において360万トンの包装紙プロジェクトを発表し、2026年における中堅生産者による最大規模の単一生産能力追加コミットメントの一つとなり、中国東部の段ボール加工における需要増加を狙っています。
中国コンテナボード市場レポートの調査範囲
中国コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボード素材の生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
中国コンテナボード市場レポートは、素材(バージンファイバー、リサイクルファイバー)、製品タイプ(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業(食品・飲料、消費財、産業用、その他のエンドユーザー産業)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
中国コンテナボード市場の現在および予測される市場規模はどのくらいですか?
中国コンテナボード市場は2025年に249億米ドルと評価され、2026年に258.3億米ドルに達し、CAGR 4.26%で2031年までに318.2億米ドルに達すると予測されています。
中国コンテナボードにおいて需要をリードする素材タイプはどれですか?
リサイクルファイバーが2025年に69.14%のシェアでリードしており、中国が深いOCC回収とリサイクルボード生産基盤を持っているためです。
2031年まで最も速く成長している製品カテゴリーはどれですか?
クラフトライナーはCAGR 4.81%で最も成長の速い製品タイプであり、コールドチェーン輸送、クロスボーダーフルフィルメント、より優れた印刷・強度要件によって支えられています。
最も多くの需要をもたらすエンドユーザーセグメントはどれですか?
食品・飲料は2025年に42.41%で最大のエンドユーザーシェアを保持しており、生鮮農産物、加工食品、乳製品、飲料、調理済み食品にまたがっているためです。
なぜ過剰生産能力が生産者にとって依然として主要な問題であり続けているのですか?
生産能力は2025年に2,820万トンの生産量に対して3,819万トンに達し、稼働率を70~80%の範囲に維持し、多くの製紙工場全体でマージンを低く抑えました。
生産と投資において最も重要な地域はどこですか?
中国東部が最大の生産基盤であり続け、中国南部はプレミアム輸出連動グレードの中心であり続け、河南省や重慶などの内陸省が新たな資本と生産能力を引き付けています。