
Tamanho e Participação do Mercado de Aço Revestido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
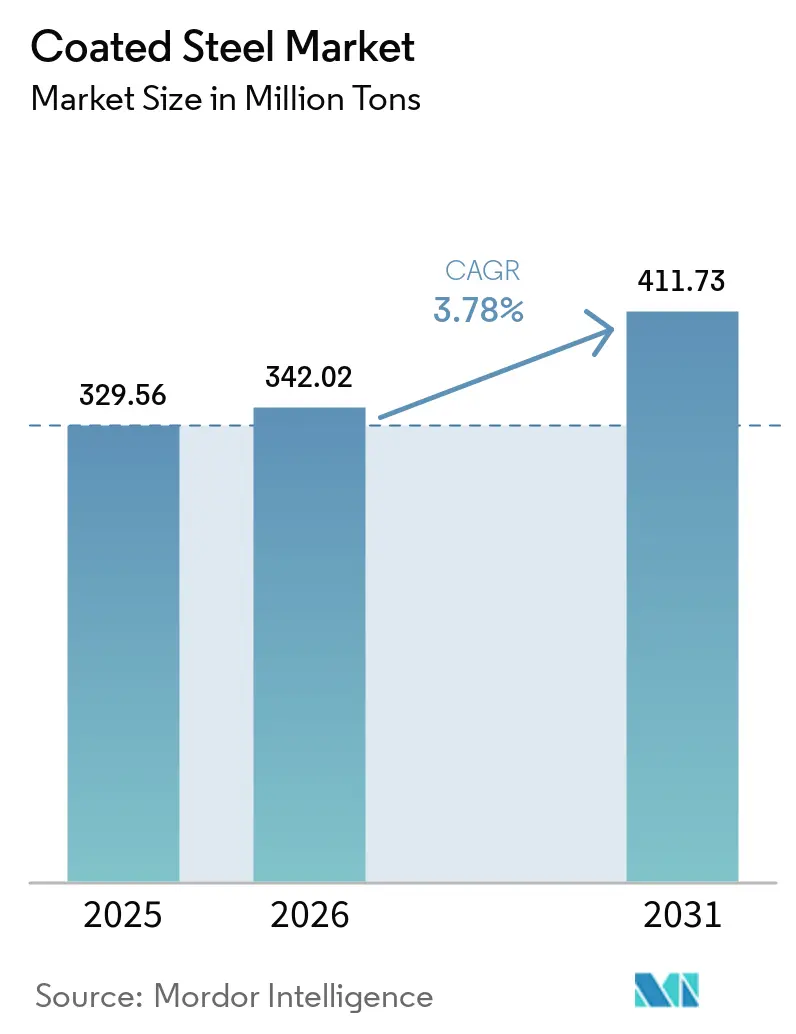
| Volume do Mercado (2026) | 342.02 Milhões de toneladas |
| Volume do Mercado (2031) | 411.73 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
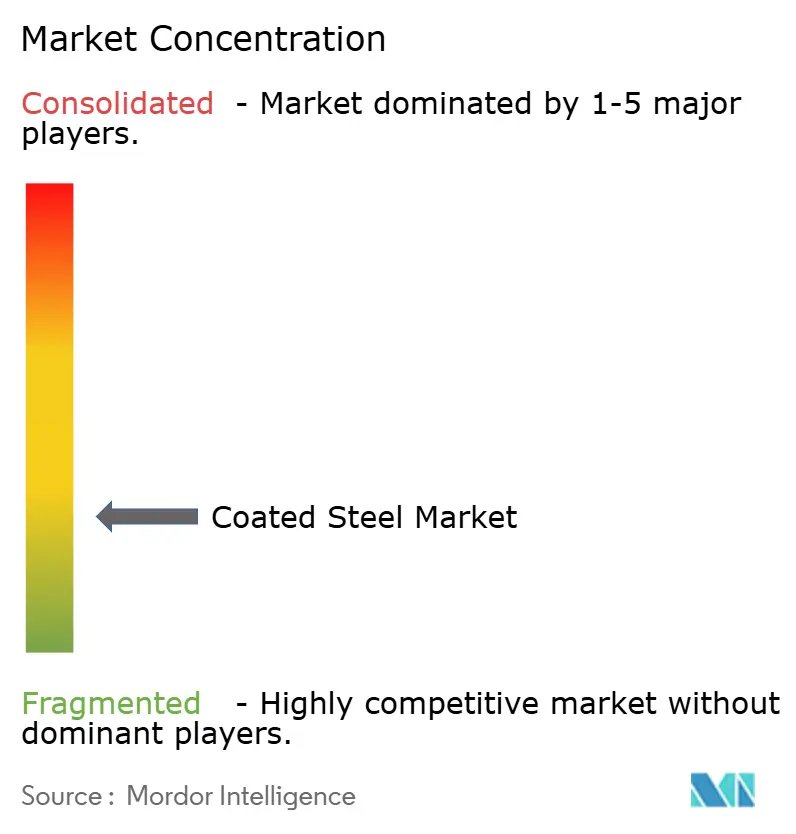
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aço Revestido por Mordor Intelligence
O tamanho do Mercado de Aço Revestido está projetado para expandir de 329,56 milhões de toneladas em 2025 e 342,02 milhões de toneladas em 2026 para 411,73 milhões de toneladas até 2031, registrando um CAGR de 3,78% entre 2026 e 2031. A adoção robusta de linhas de liga de zinco-alumínio-magnésio (Zn-Al-Mg) na Ásia-Pacífico, os códigos de envoltória de edificações energeticamente eficientes na América do Norte e na Europa, e os incentivos de substituição de eletrodomésticos em ambas as regiões estão elevando conjuntamente a demanda por substratos revestidos de valor agregado. As especificações de monopilares para energia eólica offshore que exigem proteção anticorrosiva de 25 anos, juntamente com estruturas de montagem agrivoltaica em regiões agrícolas áridas, estão expandindo o escopo de aplicação além da atividade cíclica de construção. Créditos fiscais como o Crédito Americano para Melhorias Residenciais Energeticamente Eficientes e programas paralelos de subsídios europeus estão acelerando a substituição de eletrodomésticos de linha branca, restringindo a oferta de chapa galvannealed otimizada para adesão de tinta em pó. Enquanto isso, medidas comerciais que limitam importações de baixo preço estão incentivando nova capacidade próxima aos centros de uso final e reforçando um cenário competitivo de concentração moderada.
Principais Conclusões do Relatório
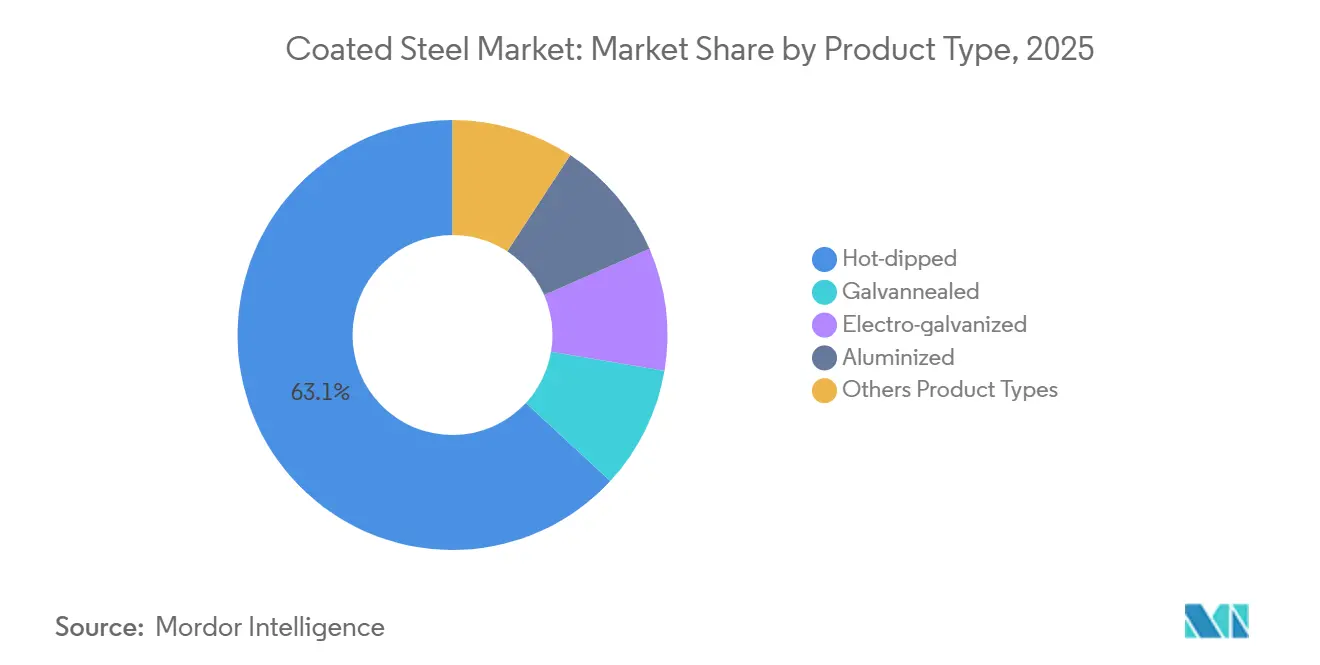
- Por tipo de produto, o aço revestido por mergulho a quente capturou 63,12% da participação do mercado de Aço Revestido em 2025 e está avançando a um CAGR de 3,94% até 2031.
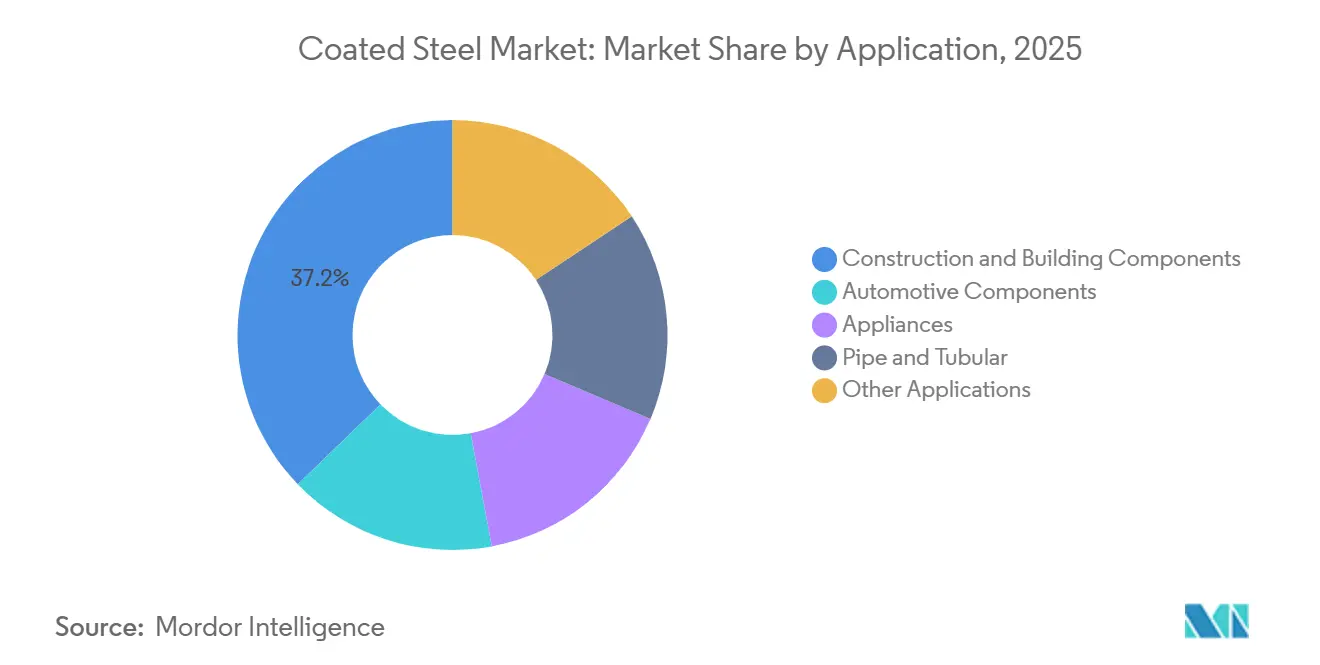
- Por aplicação, os componentes de construção e edificação representaram 37,22% do tamanho do mercado de Aço Revestido em 2025 e estão projetados para expandir a um CAGR de 4,46% até 2031.
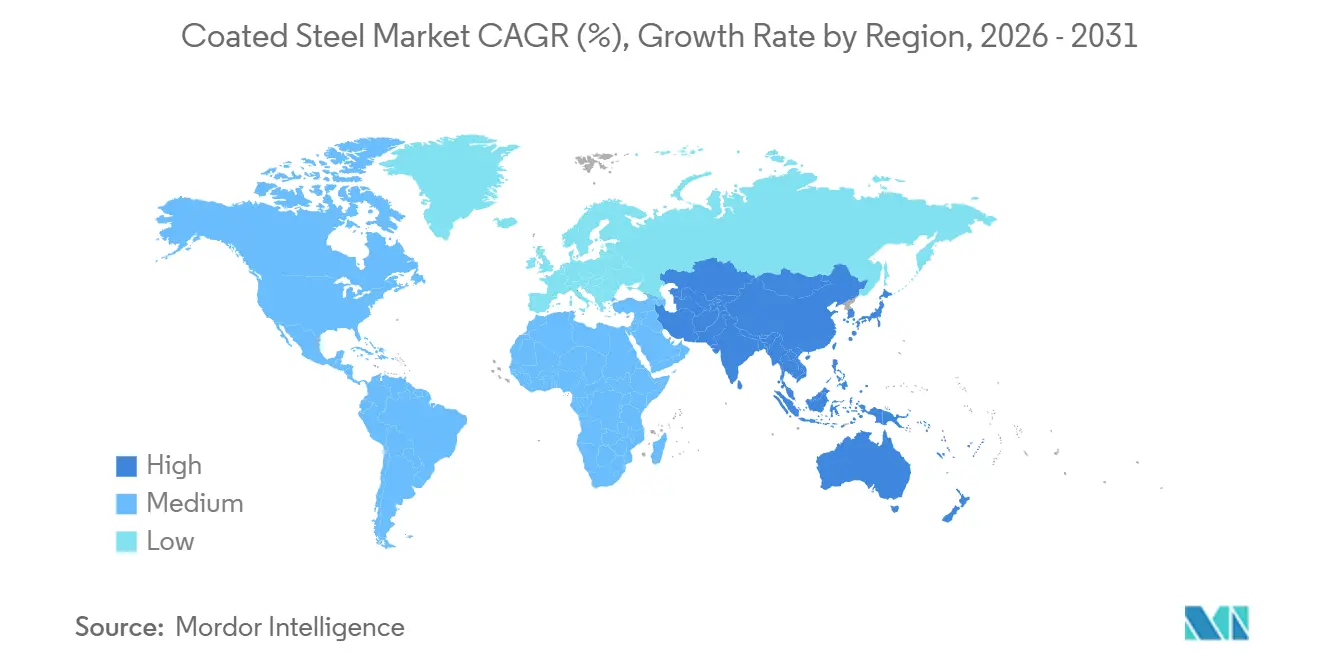
- Por geografia, a Ásia-Pacífico deteve 61,24% da participação do mercado de Aço Revestido em 2025 e está avançando a um CAGR de 4,52% em direção a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de envoltória de edificações energeticamente eficientes com bobina pré-pintada | +0.9% | América do Norte, UE, APAC (China, Índia) | Médio prazo (2 a 4 anos) |
| Rápida implantação de linhas de revestimento de liga Zn-Al-Mg na Ásia | +1.2% | Núcleo da APAC (China, Coreia do Sul, Japão), expansão para a ASEAN | Curto prazo (≤ 2 anos) |
| Programas de substituição de eletrodomésticos impulsionados por incentivos fiscais (UE e EUA) | +0.6% | América do Norte, UE | Médio prazo (2 a 4 anos) |
| Demanda por bobina com proteção anticorrosiva para monopilares de energia eólica offshore | +0.5% | UE (Mar do Norte), APAC (Taiwan, Japão), América do Norte (Costa Leste) | Longo prazo (≥ 4 anos) |
| Revestimentos de aço estrutural agrivoltaico | +0.2% | APAC (Índia), UE (Espanha), América do Sul (Chile) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Envoltória de Edificações Energeticamente Eficientes com Bobina Pré-Pintada
Os códigos de construção revisados na Europa e na América do Norte exigem valores de transmitância térmica mais baixos que os painéis metálicos isolados atendem de forma mais econômica do que alvenaria ou estrutura de madeira, impulsionando diretamente os pedidos de chapa galvanizada com acabamento de fábrica[1]Comissão Europeia, "Reformulação da Diretiva sobre o Desempenho Energético dos Edifícios," europa.eu. A reformulação de 2024 da Diretiva Europeia sobre o Desempenho Energético dos Edifícios exige consumo de energia quase nulo para novas estruturas não residenciais até 2028, enquanto 18 estados americanos haviam adotado o Código Internacional de Conservação de Energia de 2021 ou variantes mais rigorosas até meados de 2025. Produtos pré-pintados como o Colorcoat HPS200 Ultra da Tata Steel refletem até 70% da radiação solar, reduzindo as cargas de resfriamento em 15 a 18% em climas quentes. As seguradoras agora concedem descontos de 10 a 15% nos prêmios para edificações com revestimento metálico em zonas de incêndio florestal, ampliando a vantagem econômica em relação ao revestimento de vinil ou madeira. As estruturas de aquisição que fazem referência à ASTM D7897 e à ISO 12944 elevaram as barreiras técnicas para usinas sem capacidade de ensaio própria.
Rápida Implantação de Linhas de Revestimento de Liga Zn-Al-Mg na Ásia
Doze linhas de Zn-Al-Mg comissionadas na China, na Coreia do Sul e no Japão entre 2024 e 2025 adicionaram 8,5 milhões de toneladas de capacidade anual, posicionando as usinas asiáticas para abastecer montadoras e fabricantes de eletrodomésticos que exigem resistência superior à corrosão nas bordas[2]Baowu Steel Group, "Anúncio da Linha Zn-Al-Mg de Meishan," baosteel.com. A linha Meishan de 2 milhões de t/a da Baowu oferece desempenho de 1.500 horas em névoa salina neutra, o triplo da chapa galvanizada padrão, utilizando uma composição de banho com 11% de Al e 3% de Mg. A linha de 1,5 milhão de t/a da POSCO em Gwangyang tem como alvo as carcaças de baterias de veículos elétricos que exigem alta conformabilidade em espessura reduzida, alcançando 8% de economia de massa. O revestimento J-Star da JFE Steel suprime a ferrugem branca durante a exportação marítima, resolvendo um problema crônico em rotas de trânsito úmidas. A tecnologia está se difundindo para a ASEAN, onde a NS BlueScope está investindo 5 bilhões de THB para modernizar sua planta de Bang Phra até 2027.
Programas de Substituição de Eletrodomésticos Impulsionados por Incentivos Fiscais (UE e EUA)
O Crédito Americano para Melhorias Residenciais Energeticamente Eficientes oferece um crédito fiscal de 30% de até USD 2.000 para eletrodomésticos com certificação ENERGY STAR, acelerando a substituição de unidades fabricadas antes de 2015 e aumentando a demanda por aço revestido em gabinetes de refrigeradores e tambores de lavadoras. Subsídios paralelos alemães e franceses oferecem de EUR 100 a 500 por eletrodoméstico, desde que a unidade descartada seja reciclada por meio de canais certificados de resíduos eletroeletrônicos. A Whirlpool registrou um aumento de 7% ano a ano nas remessas norte-americanas no quarto trimestre de 2024, com a chapa galvannealed representando 62% do peso dos gabinetes. A Nucor converteu uma linha eletrogalvanizada em Crawfordsville, Indiana, para galvannealing em novembro de 2024 para atender à crescente demanda por substrato para tinta em pó. O Regulamento de Ecodesign para Produtos Sustentáveis da UE, em vigor a partir de janeiro de 2026, obriga os fabricantes a divulgar índices de reciclabilidade, favorecendo o aço em relação aos compósitos plásticos.
Demanda por Bobina com Proteção Anticorrosiva para Monopilares de Energia Eólica Offshore
Um portfólio global de 380 GW de energia eólica offshore em dezembro de 2025, com monopilares para 75% da capacidade planejada, especifica primer rico em zinco mais revestimentos de acabamento em epóxi-poliuretano que estendem a vida útil para 25 anos. Cada monopilar consome até 1.200 toneladas de chapa de aço, gerando necessidades totais de aço revestido de aproximadamente 24 milhões de toneladas apenas para os projetos do Atlântico americano entre 2027 e 2035. O sistema Hempadur Multi-Strength da Hempel registrou zero falhas após 18 meses de testes de imersão no parque eólico Sofia, no Reino Unido. O Steelmaster 1200 WF reforçado com flocos de vidro da Jotun estende os intervalos de manutenção de 15 para 25 anos ao reduzir a permeabilidade à umidade em 40%. As usinas estão investindo em capacidade de laminação a quente de 5 metros para fabricar chapas de largura extra, um nicho atendido por apenas seis produtores globais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por fachadas de compósito de alumínio | -0.4% | Oriente Médio, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Medidas comerciais AD/CVD sobre chapas revestidas | -0.7% | América do Norte, México, Canadá | Curto prazo (≤ 2 anos) |
| Escassez de oferta de zinco de baixo carbono como matéria-prima | -0.3% | UE, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Fachadas de Compósito de Alumínio
Os painéis de compósito de alumínio pesam de 6 a 8 kg/m² em comparação com 12 a 15 kg para painéis de aço, permitindo estruturas de fachada cortina mais leves e economias de 8 a 12% nos custos de construção em projetos de arranha-céus. As revisões de segurança contra incêndio pós-Grenfell aceleraram a adoção de núcleos de painéis de compósito de alumínio com preenchimento mineral acima de 18 metros, especialmente em megaprojetos do Golfo como NEOM e o Desenvolvimento do Mar Vermelho. O mercado global de painéis de compósito de alumínio cresceu 9,2% em 2024, superando o revestimento de aço revestido em 5,4 pontos percentuais. No entanto, o menor potencial galvânico do alumínio acelera a corrosão por pites em atmosferas costeiras, provocando falhas prematuras após 7 a 10 anos, enquanto o aço revestido com Zn-Al-Mg oferece melhor proteção nas bordas. Os produtores estão reagindo oferecendo painéis de aço híbridos com acabamentos em frita cerâmica ou folheado de pedra que atendem às exigências estéticas sem abrir mão do desempenho.
Medidas Comerciais AD/CVD sobre Chapas Revestidas
Os direitos combinados de AD/CVD dos EUA de até 456,23% sobre o aço resistente à corrosão vietnamita reduziram as importações em 68% ano a ano nos primeiros nove meses de 2025. O desvio para o México elevou suas remessas de chapas revestidas para os EUA em 112%, desencadeando uma nova investigação em janeiro de 2025. As extensões europeias de direitos sobre o aço laminado a frio de origem chinesa em março de 2025 fragmentaram ainda mais os fluxos comerciais e inflacionaram os preços das bobinas na UE. O aço galvanizado por mergulho a quente nos EUA atingiu uma média de USD 1.120 por tonelada no quarto trimestre de 2025, em comparação com USD 890 para alternativas isentas de direitos, pressionando os fabricantes de HVAC e condutos a jusante. As usinas mexicanas enfrentam gargalos logísticos internos, atrasando as entregas para o Centro-Oeste em até quatro semanas e forçando os fabricantes a aumentar os estoques de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Mergulho a Quente Ancorada por Especificações Marítimas e de InfraestruturaO aço revestido por imersão a quente deteve 63,12% da participação do mercado de aço revestido em 2025 e tem previsão de crescer a um CAGR de 3,94% até 2031, sustentado pelos requisitos de peso de revestimento Z275–Z450 em monopilares de energia eólica offshore e componentes de infraestrutura rodoviária. O tamanho do mercado de aço revestido para os graus de imersão a quente deve expandir em quase 52 milhões de toneladas entre 2026 e 2031, à medida que os desenvolvedores padronizam camadas de zinco mais espessas para garantir durabilidade de 25 anos ao lado do aço patinável. As variantes eletrogalvanizadas, preferidas para painéis automotivos expostos, enfrentam pressões de custo decorrentes dos elevados preços de energia na Europa e desacelerarão para um CAGR de 2,5%, enquanto a chapa galvannealed permanece com oferta restrita, mas é um nicho com 18% de participação, limitada pela migração das montadoras para soluções avançadas de alta resistência em Zn-Al-Mg. O aço aluminizado mantém relevância em escapamentos de alta temperatura e revestimentos de fornos, mas contribui com menos de 5% do volume incremental. Os revestimentos emergentes de Zn-Al-Mg microligados, como o Magnelis da ArcelorMittal, oferecem uma melhoria de 10 vezes na corrosão de bordas, posicionando-os para crescimento de dois dígitos, ainda que a partir de uma base de 2%.
A demanda por bobina de imersão a quente também é reforçada pela Lei de Investimento em Infraestrutura e Empregos dos EUA, que especifica grades de proteção galvanizadas e tabuleiros de pontes nos manuais dos departamentos estaduais de transporte, consolidando compromissos de volume por vários anos. As mini-usinas estão aproveitando ciclos de campanha mais curtos para produzir chapas galvanizadas de um lado personalizadas para fundos de eletrodomésticos, conquistando participação dos grandes players integrados resistentes a trocas frequentes. O investimento em espectroscopia a laser em linha nas instalações de Gwangyang da POSCO reduz a variância do peso de revestimento para ±2 g/m², diminuindo o refugo e aprimorando a competitividade de custos. Ao longo do horizonte de previsão, as adições de capacidade na Índia e na ASEAN atenderão à crescente demanda regional de construção, mas os custos de conformidade ambiental na Europa poderão racionalizar as linhas eletrolíticas mais antigas, direcionando o fornecimento global para ativos modernos de imersão a quente.


Por Aplicação:
Construção Lidera com Base em Requisitos de Envoltória e Adoção de Edificações Pré-FabricadasOs componentes de construção e edificação representaram 37,22% do volume de 2025 e registrarão um CAGR de 4,46% até 2031, o mais rápido entre as principais aplicações, à medida que os requisitos de retrofit e os critérios de resiliência a incêndios florestais incentivam a adoção de painéis metálicos. O tamanho do mercado de aço revestido vinculado à construção está definido para crescer 46 milhões de toneladas, impulsionado por metas anuais de renovação de 3% para edifícios públicos na Europa e requisitos de telhados frios, como o limite de refletância de 0,70 do Título 24 da Califórnia. As edificações pré-fabricadas para logística de comércio eletrônico impulsionam outra onda; a Amazon relatou que 82% dos centros de distribuição inaugurados em 2024–2025 utilizaram telhados e paredes metálicos, acelerando o consumo de bobinas.
O setor automotivo, com participação relevante em 2025, expande-se a um CAGR mais modesto, pois as plataformas de veículos elétricos com uso intensivo de alumínio reduzem o consumo de aço por unidade, embora as carcaças de baterias e os sistemas de gerenciamento de impacto ainda dependam de chapas avançadas de Zn-Al-Mg para conformabilidade e resistência à corrosão. As aplicações de tubos e tubulares capturam especificações de oleodutos e gasodutos sob a API 5L para ambientes ácidos, enquanto os usos "outros", como suportes para data centers, expandem-se com base nos investimentos de capital dos hiperescaladores. A vantagem de economia de mão de obra de 30 a 40% da construção modular em mercados como Alemanha e Japão está projetada para garantir pedidos recorrentes de bobinas com acabamento de fábrica.
Análise Geográfica
Mercado de Aço Revestido da APAC
A Ásia-Pacífico dominou o mercado de aço revestido com uma participação em volume de 61,24% em 2025 e está no caminho certo para um CAGR de 4,52% até 2031. A China, apoiada pelo seu 14.º Plano Quinquenal, produziu cerca de 210 milhões de toneladas em 2025, e usinas integradas como a Baowu estão se voltando para linhas Zn-Al-Mg para atender clientes de veículos elétricos e estruturas de painéis solares. O esquema de Incentivo Vinculado à Produção da Índia impulsionou um crescimento de demanda de 11,3% no ano fiscal de 2024–2025, com Tata Steel e JSW adicionando coletivamente 3,2 milhões de toneladas de capacidade.
Mercado de Aço Revestido da América do Norte
Na América do Norte, o mercado de aço revestido dos EUA beneficiou-se da Lei de Investimento em Infraestrutura e Empregos e do reshoring da produção de eletrodomésticos; as usinas domésticas forneceram 72% do aço total consumido, com o projeto Brandenburg da Nucor adicionando 1,2 milhão de toneladas de nova capacidade até o terceiro trimestre de 2026. O crescimento canadense é mais estável, voltado para correias transportadoras do setor de mineração, enquanto o avanço do México corre o risco de reversão caso tarifas AD/CVD surjam no final de 2026.
Mercado de Aço Revestido da EMEA e América do Sul
Na Europa, a Alemanha foi a maior consumidora, com thyssenkrupp Steel e Salzgitter Flachstahl GmbH fornecendo chapas Zn-Al-Mg para montadoras. O mercado do Reino Unido cresce moderadamente com base em subsídios para habitação social que exigem painéis metálicos isolados, enquanto França e Itália vislumbram crescimento a partir de projetos de gigafábricas de baterias e data centers. O crescimento da América do Sul e do Oriente Médio e África no mercado é impulsionado pelas estruturas do agronegócio brasileiro e pelo megaprojeto NEOM da Arábia Saudita.

Análise da cadeia de valor
A cadeia de valor do aço revestido começa com matérias-primas upstream e insumos semiacabados, incluindo minério de ferro e sucata para a fabricação do substrato de aço, além de insumos de revestimento como zinco, alumínio e magnésio. Em seguida, passa pela laminação a quente e a frio, preparação de superfície e operações de revestimento em linhas de galvanização contínua, galvanização por recozimento (galvannealing), eletrogalvanização e revestimento colorido.
O segmento inclui produtores integrados e mini-usinas baseadas em forno elétrico a arco (EAF), aplicadores de revestimento terceirizados e centros de serviço, fornecedores de produtos químicos e tintas, além de OEMs e fabricantes downstream que atendem componentes de construção, eletrodomésticos, peças automotivas, produtos tubulares e outros produtos fabricados. Os acréscimos de capacidade intermediária e as restrições operacionais são moldados pela tecnologia das linhas, pela confiabilidade de energia e insumos, e pela logística. Fornecedores de equipamentos e processos, como Fives Group e John Cockerill, apoiam ativos de revestimento contínuo novos ou atualizados, incluindo a seleção da Fives pela Nucor para uma linha de galvanização contínua de 400.000 stpy em seu joint venture California Steel Industries (abril de 2025) e a Tata Steel alcançando a primeira produção de bobinas na Linha de Galvanização Contínua 1 em Kalinganagar (julho de 2025). Gargalos operacionais também surgem a partir de insumos e utilidades, incluindo preocupações com a disponibilidade de gás industrial (propano/GNL) voltadas para a Índia sinalizadas por siderúrgicas em março de 2026, e interrupções em rotas de transporte marítimo que elevam os custos de desembarque e impulsionam um sourcing mais regionalizado e reservas de estoque próximas a polos de uso final.
Cenário Competitivo
O mercado de Aço Revestido é fragmentado. Os concorrentes de mini-usinas aproveitam os fornos a arco elétrico para especialidades flexíveis de curta série, conquistando 8 a 10% de participação em nichos como chapas galvanizadas em um lado para fundos de eletrodomésticos. Os bolsões de demanda emergentes incluem estruturas agrivoltaicas que exigem garantias de 40 anos e gabinetes modulares para data centers, onde os hiperescaladores priorizam o aço pré-pintado pela velocidade. A aquisição pela ArcelorMittal em 2025 dos ativos brasileiros da Vallourec capturou uma linha de bobinas coloridas de 0,9 milhão de t/a preparada para o crescimento de edificações pré-fabricadas na América Latina.
Líderes do Setor de Aço Revestido
ArcelorMittal
China Baowu Steel Group Corp., Ltd
POSCO Coated Steel(Thailand) Co.,Ltd.
Nippon Steel Coated Sheet Corporation
JFE Steel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aço Revestido
- AM/NS INDIA
- ArcelorMittal
- China Baowu Steel Group Corp., Ltd
- CUMIC STEEL LIMITED
- JFE Steel Corporation
- Jindal Steel
- JSW
- KOBE STEEL, LTD.
- MMK (PJSC)
- Nippon Steel Coated Sheet Corporation
- NLMK
- NS BlueScope
- Nucor Corporation
- POSCO Coated Steel(Thailand) Co.,Ltd.
- Salzgitter Flachstahl GmbH
- SSAB AB
- Tata Steel
- thyssenkrupp Steel
- United States Steel Corporation
- voestalpine Stahl GmbH

Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave é o ciclo de atualização em direção a revestimentos de liga de maior desempenho e produtos pré-pintados premium que reduzem o risco de corrosão e ampliam os intervalos de manutenção em ambientes mais severos, incluindo construção costeira, estruturas de energia renovável e aplicações automotivas. Evidências dessa mudança aparecem na comissão e no investimento de capital em 2026: a BlueScope iniciou a comissão da Linha de Revestimento Metálico Número 7 em Erskine Park, New South Wales (maio de 2026), adicionando 240.000 mt por ano de capacidade ZINCALUME, e a Jindal (India) Limited comissionou uma linha de revestimento colorido contínuo de alta velocidade em Ranihati como parte de uma expansão reportada de Rs 1.500 crore (maio de 2026). Esses projetos apoiam a demanda por fornecedores capazes de manter controle estável do peso de revestimento, entregar qualidade de superfície consistente para adesão de tinta, e respaldar garantias específicas de aplicação que ajudam os compradores downstream a gerenciar custos de ciclo de vida e requisitos de conformidade.
Um potencial adicional está ligado à integração downstream e à capacidade revestida localizada próxima a clusters de fabricação de rápido crescimento, particularmente onde atritos comerciais e variabilidade de prazos de entrega aumentam o valor de um fornecimento doméstico seguro. Em 2026, a JSW Steel Coated Products concedeu contratos à John Cockerill India para uma Linha de Galvalume Contínua (CGL-3) de 600.000 TPA em Khopoli e um complexo de laminação a frio de 600.000 TPA em Rajpura, ambos previstos para conclusão em 2028, refletindo investimentos de longa maturação para expandir os portfólios de aço revestido de valor agregado. No lado da demanda, o contexto do relatório aponta para efeitos indiretos ligados a políticas, incluindo o Regulamento de Ecodesign para Produtos Sustentáveis da UE, em vigor a partir de janeiro de 2026, que impulsiona a divulgação por parte dos OEMs de índices de reciclabilidade, juntamente com o endurecimento de normas de envoltória de edifícios que favorece painéis metálicos isolados acabados em fábrica. Juntas, essas tendências criam espaço para substratos revestidos de baixo carbono e rastreáveis, onde as usinas e aplicadores de revestimento podem documentar as pegadas dos produtos e o conteúdo reciclado.
Recent Industry Developments in Mercado de Aço Revestido
- Junho de 2026: a ArcelorMittal Nippon Steel India anunciou o Zagnelis Protect, uma marca de aço revestido com zinco-alumínio-magnésio posicionada para a fabricação automotiva de alto desempenho na Índia. O lançamento expande as opções de grau ZAM disponíveis localmente para OEMs que buscam resistência à corrosão em bordas e conformabilidade, aumentando a pressão competitiva sobre o fornecimento galvanizado e galvannealed já estabelecido.
- Dezembro de 2025: a ArcelorMittal Poland iniciou a produção do Optigal após uma modernização de PLN 40 milhões da planta de galvanização nº 2. A atualização fortalece o fornecimento europeu de produtos avançados revestidos com liga e apoia aplicações de maior valor que exigem desempenho de corrosão melhorado em comparação com a chapa galvanizada convencional.
- Julho de 2024: o China Baowu Steel Group (Baosteel) aumentou seu plano de investimento para 1 bilhão de USD para o joint venture de chapas de aço BAP Al-Khair na Arábia Saudita, adicionando impulso à expansão da capacidade de processamento avançado no Oriente Médio. A medida apoia a localização da cadeia de suprimentos regional para aço revestido e protegido contra corrosão usado em grandes projetos de infraestrutura e industriais.


Mercado de Aço Revestido Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado acompanha o aço revestido utilizado nos principais usos finais, nos quais uma camada protetora metálica ou orgânica é aplicada ao aço para melhorar a resistência à corrosão, a durabilidade e a aparência. Os valores são modelados para a demanda global ao longo da cadeia de suprimentos, desde os produtores até o consumo no uso final.
Exclusões de escopo: Salvo indicação em contrário no conjunto de dados, peças fabricadas a jusante, mão de obra de instalação e serviços de pós-venda estão excluídos do valor de mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Mergulho a quente
- Galvannealed
- Eletrogalvanizado
- Aluminizado
- Outros Tipos de Produto
- Por Aplicação
- Componentes de Construção e Edificação
- Componentes Automotivos
- Eletrodomésticos
- Tubos e Tubulares
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre oferta, comércio e demanda de uso final do aço revestido. Extraímos indicadores públicos de produção e macroeconômicos de fontes como a World Steel Association, o UN Comtrade, o Banco Mundial e a Agência Internacional de Energia, alinhando-os em seguida com séries de atividade de construção e automotiva provenientes de agências estatísticas governamentais.
Para manter as tendências de revestimento e aplicação fundamentadas, também revisamos normas técnicas e orientações comerciais (como normas ISO e publicações de associações), além de periódicos revisados por pares sobre corrosão e revestimentos. Relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis são utilizados para mapear adições de capacidade, conversões de linhas e mudanças regionais. Em paralelo, utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, dados de importação e exportação em nível de embarque e bases de dados de patentes para verificar o momento e a direção das mudanças. Essas fontes são meramente ilustrativas, e muitas outras referências também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o modelo documental e preencher lacunas que as fontes públicas não explicam bem, como mudanças no mix de revestimento e comportamento de preços no curto prazo. Conversamos com produtores de aço revestido, centros de serviço, partes interessadas em equipamentos de revestimento e linha, e grandes compradores nos setores de construção, automotivo, eletrodomésticos e tubos e tubulares. Em seguida, validamos as premissas na APAC, EMEA e nas Américas para que as diferenças regionais não sejam diluídas por médias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 45% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 36% | EMEA: 34% |
| Players menores: 18% | Gerentes: 52% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda global e regional de aço é reconstruída e filtrada pela penetração do aço revestido por uso final, antes de ser dividida por tipo de revestimento e forma de produto. Para manter os totais realistas, os resultados são corroborados por aproximações seletivas de baixo para cima, como consolidações de receita de fornecedores amostrados, verificações de canal em centros de serviço e cálculos de volume por preço médio de venda para as principais categorias revestidas.
Os principais insumos utilizados no modelo incluem tendências de consumo aparente de aço, produção de construção e atividade de cobertura, produção de veículos leves, índices de fabricação de eletrodomésticos e fluxos comerciais de produtos planos revestidos. A precificação é tratada com uma combinação de referências regionais de preços de aço revestido e uma abordagem baseada em spread em relação ao aço base, ajustada pelo momento cambial para que a mesma média anual seja aplicada entre as geografias. Para as previsões, a análise de cenários é utilizada sobre os métodos de tendência, pois a demanda é sensível aos ciclos de construção, planos de produção automotiva e mudanças vinculadas a políticas nos requisitos de proteção contra corrosão. Onde a visibilidade de baixo para cima é mais fraca em países menores, preenchemos as lacunas com indicadores proxy como dependência de importações, intensidade de licenciamento de construção e precificação de hubs próximos, verificando em seguida o uso implícito de aço revestido per capita para avaliar a razoabilidade.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de triangulação entre sinais independentes, para que uma única série de dados não determine o número final. Verificamos anomalias comparando a demanda modelada de aço revestido com dados de balanço de aço, padrões regionais de comércio e indicadores de produção de uso final, revisando em seguida as variâncias que ficam fora dos intervalos históricos esperados.
Antes da aprovação final, as estimativas passam por revisões analíticas em múltiplas etapas, e retornos de contato são acionados quando as entrevistas apontam para uma mudança no mix de revestimento, na utilização ou na precificação que ainda não está refletida nos dados públicos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes adições de capacidade, ações comerciais ou movimentos acentuados de matérias-primas. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada, alinhada às premissas do ano corrente.
Tamanho do Mercado de Aço Revestido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de aço revestido podem parecer muito distantes entre si porque os estudos nem sempre medem a mesma coisa, mesmo quando o título é semelhante. As diferenças geralmente decorrem da unidade de medida, do que é contabilizado como aço revestido, da forma como a precificação é aplicada e da frequência com que o modelo é atualizado.
A tabela de referência destaca um importante fator de divergência para este tema: algumas fontes dimensionam o mercado de aço revestido em termos de receita, enquanto outras utilizam tonelagem, e isso pode alterar significativamente o tamanho do mercado quando os preços do aço se movem. A tabela também reflete escolhas de escopo, como se apenas os produtos planos revestidos estão incluídos, como os revestimentos orgânicos versus metálicos são agrupados e se as estimativas por país estão ancoradas em visões de consumo ajustado pelo comércio ou em visões de capacidade lideradas pela produção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,34 bilhões de USD (2026) | |
| Consultoria Global A | 309,46 bilhões de USD (2025) | Esta cifra é construída como um mercado de receita e é mais sensível à precificação assumida do aço revestido e ao mix de produtos no ano base, o que pode inflar os totais durante períodos de preços mais elevados do aço. Também parece agrupar um conjunto mais amplo de categorias revestidas em um único valor numérico, o que pode incluir produtos revestidos adjacentes no mesmo grupo. |
| Publicação Setorial B | 312,93 bilhões de USD (2025) | Esta estimativa é apresentada como um mercado de valor e pode incluir cobertura de aplicações mais ampla e famílias de revestimento, o que desloca o conjunto de demanda incluído para além do aço plano revestido principal utilizado nos maiores usos finais. O horizonte de previsão e a ancoragem do ano base também podem diferir, o que impacta o momento da conversão cambial e a seleção do preço médio anual. |
A tabela mostra que a escolha da unidade é o principal motivo da dispersão. No modelo da Mordor Intelligence, o mercado está ancorado ao volume de aço revestido (milhões de toneladas), com conversões aplicadas apenas para verificações de consistência, e não para definir o tamanho principal. Uma vez que o escopo e a unidade estejam alinhados, as diferenças restantes geralmente decorrem de como o mix de revestimento é estimado, de como a precificação é calculada ao longo do ano e de se o consumo ajustado pelo comércio é utilizado para manter a demanda regional realista.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de aço revestido em 2031?
Espera-se que o setor atinja 411,73 milhões de toneladas até 2031, avançando a um CAGR de 3,78% a partir de 2026.
Qual tipo de produto detém a maior participação na demanda por aço revestido?
O aço revestido por mergulho a quente liderou com 63,12% de participação de mercado em 2025, impulsionado por especificações marítimas e de infraestrutura.
Por que os revestimentos de Zn-Al-Mg estão ganhando impulso na Ásia?
As usinas asiáticas adicionaram 8,5 milhões de t/a de capacidade de Zn-Al-Mg até 2025 para abastecer montadoras e fabricantes de eletrodomésticos que exigem resistência superior à corrosão nas bordas.
Como os incentivos de substituição de eletrodomésticos afetam o consumo de aço revestido?
Os créditos fiscais dos EUA e da UE estão acelerando a substituição de unidades anteriores a 2015, adicionando uma estimativa de 1,8 milhão de toneladas de demanda por aço revestido entre 2024 e 2027.
Qual região geográfica está crescendo mais rapidamente na demanda por aço revestido?
A Ásia-Pacífico está expandindo a um CAGR de 4,52% até 2031, apoiada pela infraestrutura chinesa, pelos esquemas de incentivo da Índia e pelos programas habitacionais da ASEAN.
Página atualizada pela última vez em:



