
Taille et parts du marché de l'acier revêtu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 342.02 Millions de tonnes |
| Volume du Marché (2031) | 411.73 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acier revêtu par Mordor Intelligence
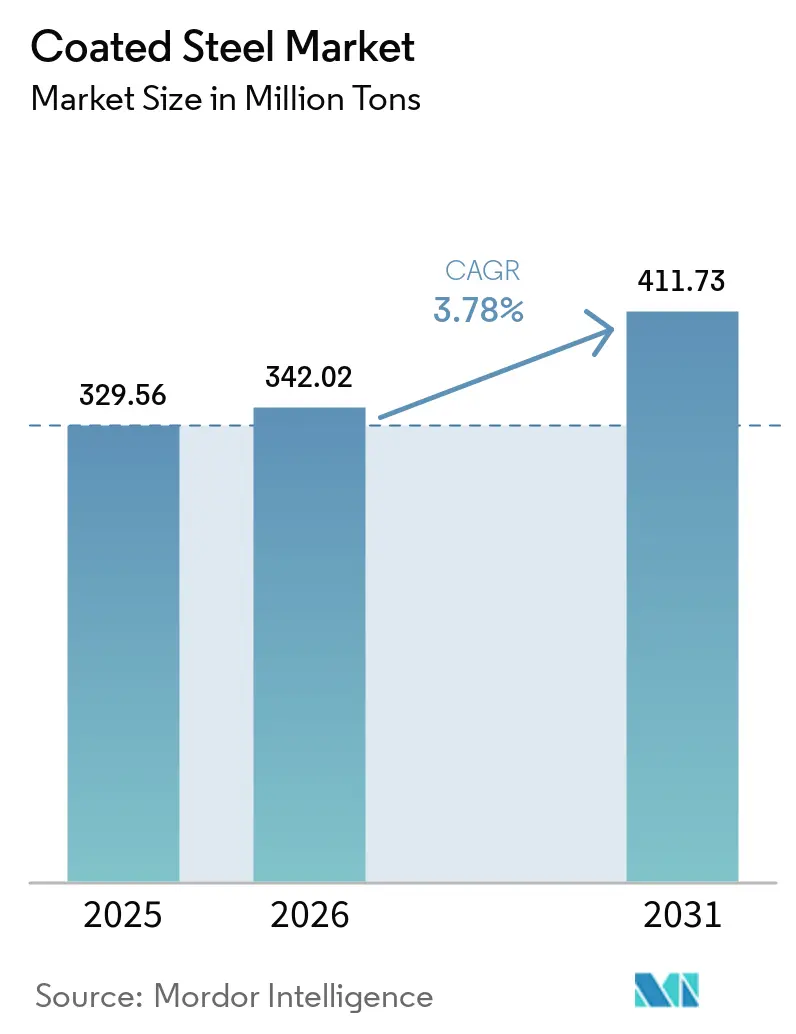
La taille du marché de l'acier revêtu devrait s'étendre de 329,56 millions de tonnes en 2025 et 342,02 millions de tonnes en 2026 à 411,73 millions de tonnes d'ici 2031, enregistrant un TCAC de 3,78 % entre 2026 et 2031. L'adoption soutenue de lignes d'alliage zinc-aluminium-magnésium (Zn-Al-Mg) en Asie-Pacifique, les réglementations relatives aux enveloppes de bâtiments à haute efficacité énergétique en Amérique du Nord et en Europe, ainsi que les incitations au remplacement des appareils électroménagers dans ces deux régions stimulent conjointement la demande de substrats revêtus à valeur ajoutée. Les spécifications des monopieux pour l'éolien offshore exigeant une protection anticorrosion de 25 ans, ainsi que les structures de montage agrivoltaïques dans les régions agricoles arides, élargissent le champ d'application au-delà de l'activité cyclique de la construction. Des crédits d'impôt tels que le crédit américain pour l'amélioration de l'efficacité énergétique des logements et les programmes de remboursement européens parallèles accélèrent le remplacement des appareils électroménagers, resserrant l'offre de tôle galvannealed optimisée pour l'adhérence des revêtements en poudre. Par ailleurs, les mesures commerciales limitant les importations à bas prix encouragent de nouvelles capacités à proximité des pôles d'utilisation finale et renforcent un paysage concurrentiel à concentration modérée.
Principaux enseignements du rapport
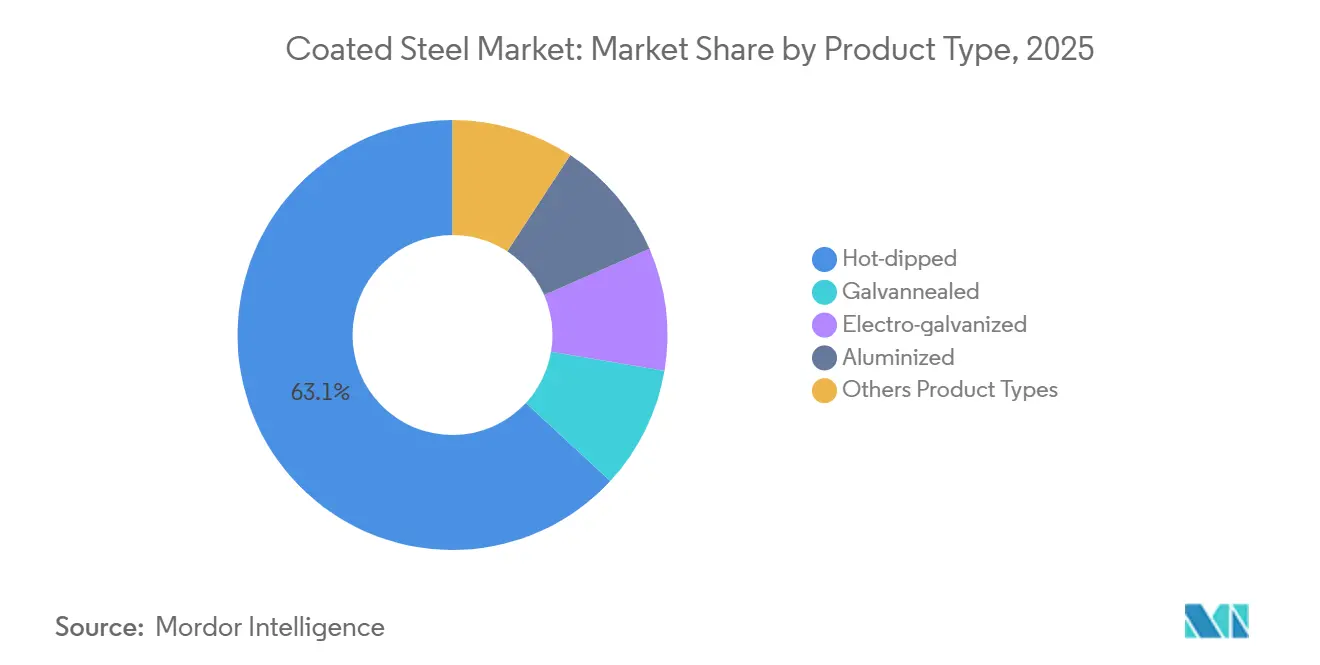
- Par type de produit, l'acier revêtu trempé à chaud a capté 63,12 % de la part de marché de l'acier revêtu en 2025 et progresse à un TCAC de 3,94 % jusqu'en 2031.
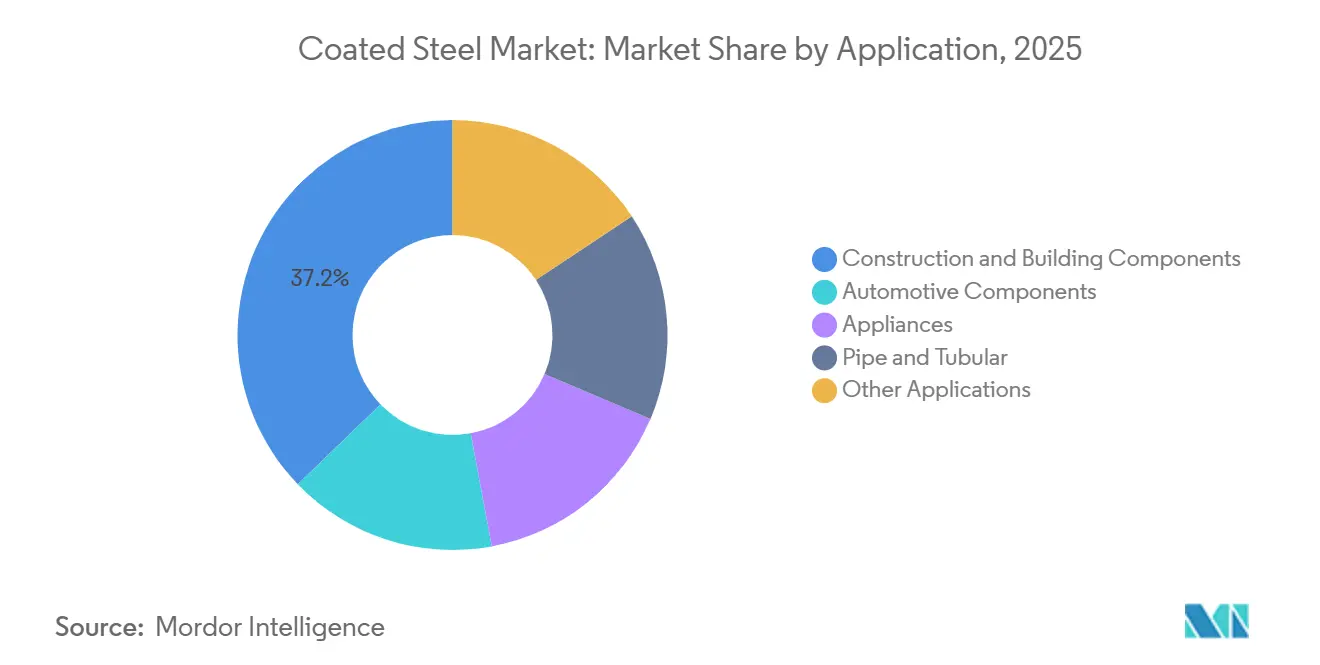
- Par application, les composants de construction et de bâtiment représentaient 37,22 % de la taille du marché de l'acier revêtu en 2025 et devraient se développer à un TCAC de 4,46 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 61,24 % de la part de marché de l'acier revêtu en 2025 et progresse à un TCAC de 4,52 % vers 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des enveloppes de bâtiments à haute efficacité énergétique en bobines prélaquées | +0.9% | Amérique du Nord, UE, APAC (Chine, Inde) | Moyen terme (2 à 4 ans) |
| Déploiement rapide de lignes de revêtement en alliage Zn-Al-Mg en Asie | +1.2% | Cœur APAC (Chine, Corée du Sud, Japon), extension vers l'ASEAN | Court terme (≤ 2 ans) |
| Programmes de remplacement des appareils électroménagers fiscalement incitatifs (UE et États-Unis) | +0.6% | Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Demande de bobines à protection anticorrosion pour monopieux d'éolien offshore | +0.5% | UE (mer du Nord), APAC (Taïwan, Japon), Amérique du Nord (côte Est) | Long terme (≥ 4 ans) |
| Revêtements en acier de structure agrivoltaïque | +0.2% | APAC (Inde), UE (Espagne), Amérique du Sud (Chili) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des enveloppes de bâtiments à haute efficacité énergétique en bobines prélaquées
Les codes de construction révisés en Europe et en Amérique du Nord exigent des valeurs de transmittance thermique plus faibles que les panneaux métalliques isolés satisfont plus économiquement que la maçonnerie ou la charpente en bois, stimulant directement les commandes de tôle galvanisée finie en usine[1]. La refonte 2024 de la directive européenne sur la performance énergétique des bâtiments impose une consommation d'énergie quasi nulle pour les nouvelles structures non résidentielles d'ici 2028, tandis que 18 États américains avaient adopté le Code international de conservation de l'énergie 2021 ou des variantes plus strictes à mi-2025. Les produits prélaqués tels que le Colorcoat HPS200 Ultra de Tata Steel réfléchissent jusqu'à 70 % du rayonnement solaire, réduisant les charges de climatisation de 15 à 18 % dans les climats chauds. Les assureurs accordent désormais des réductions de primes de 10 à 15 % pour les bâtiments à bardage métallique dans les zones à risque d'incendie de forêt, creusant l'écart économique par rapport au bardage en vinyle ou en bois. Les cadres d'approvisionnement référençant l'ASTM D7897 et l'ISO 12944 ont relevé les barrières techniques pour les aciéries dépourvues de capacités d'essai internes.
Déploiement rapide de lignes de revêtement en alliage Zn-Al-Mg en Asie
Douze lignes Zn-Al-Mg mises en service en Chine, en Corée du Sud et au Japon entre 2024 et 2025 ont ajouté 8,5 millions de tonnes de capacité annuelle, positionnant les aciéries asiatiques pour approvisionner les constructeurs automobiles et les équipementiers d'appareils électroménagers exigeant une résistance supérieure à la corrosion des bords[2]. La ligne Meishan de 2 millions de t/a de Baowu offre une performance de 1 500 heures en brouillard salin neutre, soit le triple de la tôle galvanisée standard, grâce à une composition de bain à 11 % d'Al et 3 % de Mg. La ligne Gwangyang de 1,5 million de t/a de POSCO cible les boîtiers de batteries pour véhicules électriques nécessitant une haute formabilité à jauge réduite, permettant une économie de masse de 8 %. Le revêtement J-Star de JFE Steel supprime la rouille blanche lors des exportations maritimes, résolvant un problème chronique sur les routes de transit humides. La technologie se diffuse en ASEAN, où NS BlueScope investit 5 milliards de THB pour moderniser son usine de Bang Phra d'ici 2027.
Programmes de remplacement des appareils électroménagers fiscalement incitatifs (UE et États-Unis)
Le crédit d'impôt américain pour l'amélioration de l'efficacité énergétique des logements offre un crédit d'impôt de 30 % jusqu'à 2 000 USD pour les appareils ENERGY STAR, accélérant le remplacement des unités fabriquées avant 2015 et augmentant la demande d'acier revêtu pour les carrosseries de réfrigérateurs et les tambours de lave-linge. Des subventions allemandes et françaises parallèles offrent de 100 à 500 EUR par appareil, à condition que l'unité mise au rebut soit recyclée via des filières de déchets électroniques certifiées. Whirlpool a signalé une hausse de 7 % en glissement annuel des expéditions en Amérique du Nord au quatrième trimestre 2024, la tôle galvannealed représentant 62 % du poids des carrosseries. Nucor a converti une ligne électro-galvanisée à Crawfordsville, dans l'Indiana, en galvannealing en novembre 2024 pour répondre à la demande croissante de substrats pour revêtements en poudre. Le règlement européen sur l'écoconception pour des produits durables, en vigueur en janvier 2026, oblige les équipementiers à divulguer les indices de recyclabilité, avantageant l'acier par rapport aux composites plastiques.
Demande de bobines à protection anticorrosion pour monopieux d'éolien offshore
Un pipeline mondial d'éolien offshore de 380 GW au 31 décembre 2025, avec des monopieux pour 75 % de la capacité planifiée, spécifie une couche primaire riche en zinc plus des couches de finition époxy-polyuréthane prolongeant la durée de vie à 25 ans. Chaque monopieu consomme jusqu'à 1 200 tonnes de tôle d'acier, générant des besoins totaux en acier revêtu d'environ 24 millions de tonnes pour les seuls projets de la côte atlantique américaine entre 2027 et 2035. Le système Hempadur Multi-Strength de Hempel n'a enregistré aucune défaillance après 18 mois de tests d'immersion sur le parc éolien Sofia au Royaume-Uni. Le Steelmaster 1200 WF de Jotun, renforcé aux paillettes de verre, prolonge les intervalles de maintenance de 15 à 25 ans en réduisant la perméabilité à l'humidité de 40 %. Les aciéries investissent dans des capacités de laminage à chaud de 5 mètres pour fabriquer des tôles extra-larges, un créneau desservi par seulement six producteurs mondiaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des façades en composite aluminium | -0.4% | Moyen-Orient, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mesures commerciales AD/CVD sur les tôles revêtues | -0.7% | Amérique du Nord, Mexique, Canada | Court terme (≤ 2 ans) |
| Tension d'approvisionnement en zinc à faible teneur en carbone | -0.3% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des façades en composite aluminium
Les panneaux composites en aluminium pèsent 6 à 8 kg/m² contre 12 à 15 kg pour les panneaux en acier, permettant un encadrement de mur-rideau plus léger et des économies de coûts de construction de 8 à 12 % dans les projets de grande hauteur. Les révisions des normes de sécurité incendie post-Grenfell ont accéléré l'adoption de noyaux de panneaux composites en aluminium à remplissage minéral au-dessus de 18 mètres, notamment dans les mégaprojets du Golfe tels que NEOM et le développement de la mer Rouge. Le marché mondial des panneaux composites en aluminium a progressé de 9,2 % en 2024, dépassant le bardage en acier revêtu de 5,4 points de pourcentage. Cependant, le potentiel galvanique plus faible de l'aluminium accélère la corrosion par piqûres en atmosphère côtière, entraînant des défaillances prématurées après 7 à 10 ans, tandis que l'acier revêtu Zn-Al-Mg offre une meilleure protection des bords. Les producteurs réagissent en proposant des panneaux en acier hybrides avec des finitions en fritte céramique ou en placage de pierre qui répondent aux exigences esthétiques sans céder sur les performances.
Mesures commerciales AD/CVD sur les tôles revêtues
Les droits combinés AD/CVD américains allant jusqu'à 456,23 % sur l'acier résistant à la corrosion vietnamien ont réduit les importations de 68 % en glissement annuel au cours des neuf premiers mois de 2025. La déviation vers le Mexique a porté ses expéditions de tôles revêtues vers les États-Unis à la hausse de 112 %, déclenchant une nouvelle enquête en janvier 2025. Les extensions européennes des droits sur les matières premières laminées à froid chinoises en mars 2025 ont encore fragmenté les flux commerciaux et gonflé les prix des bobines dans l'UE. La tôle galvanisée trempée à chaud américaine s'est établie en moyenne à 1 120 USD par tonne au quatrième trimestre 2025, contre 890 USD pour les alternatives exemptes de droits, comprimant les marges des fabricants de systèmes CVC et de conduits en aval. Les aciéries mexicaines font face à des goulets d'étranglement logistiques intérieurs, retardant les livraisons dans le Midwest de jusqu'à quatre semaines et contraignant les équipementiers à augmenter leurs stocks tampons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Dominance du trempé à chaud ancrée par les spécifications marines et d'infrastructureL'acier revêtu par immersion à chaud a représenté 63,12 % de la part de marché de l'acier revêtu en 2025 et devrait croître à un CAGR de 3,94 % jusqu'en 2031, soutenu par les exigences de masse de revêtement Z275–Z450 pour les monopieux d'éoliennes offshore et les composants d'infrastructure routière. La taille du marché de l'acier revêtu pour les nuances par immersion à chaud devrait s'élargir d'environ 52 millions de tonnes entre 2026 et 2031, à mesure que les développeurs standardisent des couches de zinc plus épaisses pour garantir une durabilité de 25 ans aux côtés de l'acier autopatinable. Les variantes électrozinguées, privilégiées pour les panneaux de carrosserie automobile exposés, font face à des vents contraires en termes de coûts liés à la hausse des prix de l'énergie en Europe et décéléreront à un CAGR de 2,5 %, tandis que la tôle galvannealed reste tendue en approvisionnement mais de niche à 18 % de part, freinée par la migration des constructeurs automobiles vers des solutions avancées Zn-Al-Mg à haute résistance. L'acier aluminisé conserve sa pertinence dans les échappements à haute température et les revêtements de fours, mais contribue à moins de 5 % du volume incrémental. Les revêtements émergents micro-alliés Zn-Al-Mg, tels que le Magnelis d'ArcelorMittal, offrent une amélioration de la corrosion en bord de coupe multipliée par 10, les positionnant pour une croissance à deux chiffres, bien que depuis une base de 2 %.
La demande de bobines par immersion à chaud est également renforcée par la loi américaine sur l'investissement dans les infrastructures et l'emploi, qui spécifie des glissières de sécurité et des tabliers de ponts galvanisés dans les manuels des agences de transport des États, garantissant des engagements de volume pluriannuels. Les mini-aciéries exploitent des cycles de campagne plus courts pour produire des tôles galvanisées sur une face personnalisées pour les dos d'appareils électroménagers, gagnant des parts de marché face aux grands groupes intégrés réticents aux changements fréquents. L'investissement dans la spectroscopie laser en ligne aux installations de Gwangyang de POSCO réduit la variance de la masse de revêtement à ±2 g/m², diminuant les rebuts et renforçant la compétitivité des coûts. Sur l'horizon de prévision, les ajouts de capacité en Inde et en ASEAN répondront à la demande croissante de construction régionale, mais les coûts de conformité environnementale en Europe pourraient rationaliser les lignes électrolytiques plus anciennes, orientant l'offre mondiale vers des actifs modernes par immersion à chaud.



Par application :
La construction en tête grâce aux obligations d'enveloppe et à l'adoption des bâtiments préfabriquésLes composants de construction et de bâtiment représentaient 37,22 % du volume de 2025 et afficheront un TCAC de 4,46 % jusqu'en 2031, le plus rapide parmi les principales applications, car les obligations de rénovation et les critères de résilience aux incendies de forêt encouragent l'adoption des panneaux métalliques. La taille du marché de l'acier revêtu liée à la construction devrait croître de 46 millions de tonnes, portée par des objectifs annuels de rénovation de 3 % pour les bâtiments publics en Europe et des exigences de toitures fraîches telles que le seuil de réflectance de 0,70 du Titre 24 de la Californie. Les bâtiments préfabriqués pour la logistique du commerce électronique constituent une autre vague ; Amazon a signalé que 82 % des centres de distribution ouverts en 2024–2025 utilisaient des toitures et des murs métalliques, accélérant la consommation de bobines.
L'automobile, avec une part décente en 2025, progresse à un TCAC plus modeste car les plateformes de véhicules électriques à forte intensité d'aluminium réduisent l'utilisation d'acier par unité, bien que les boîtiers de batteries et les systèmes de gestion des chocs reposent toujours sur des tôles Zn-Al-Mg avancées pour leur formabilité et leur résistance à la corrosion. Les applications de tubes et tuyaux captent les spécifications des pipelines pétroliers et gaziers selon l'API 5L pour les environnements acides, tandis que les usages « autres », tels que les racks de centres de données, se développent sur la base des dépenses d'investissement des hyperscalers. L'avantage d'économie de main-d'œuvre de 30 à 40 % de la construction modulaire sur des marchés comme l'Allemagne et le Japon devrait garantir des commandes récurrentes de bobines finies en usine.

Analyse géographique
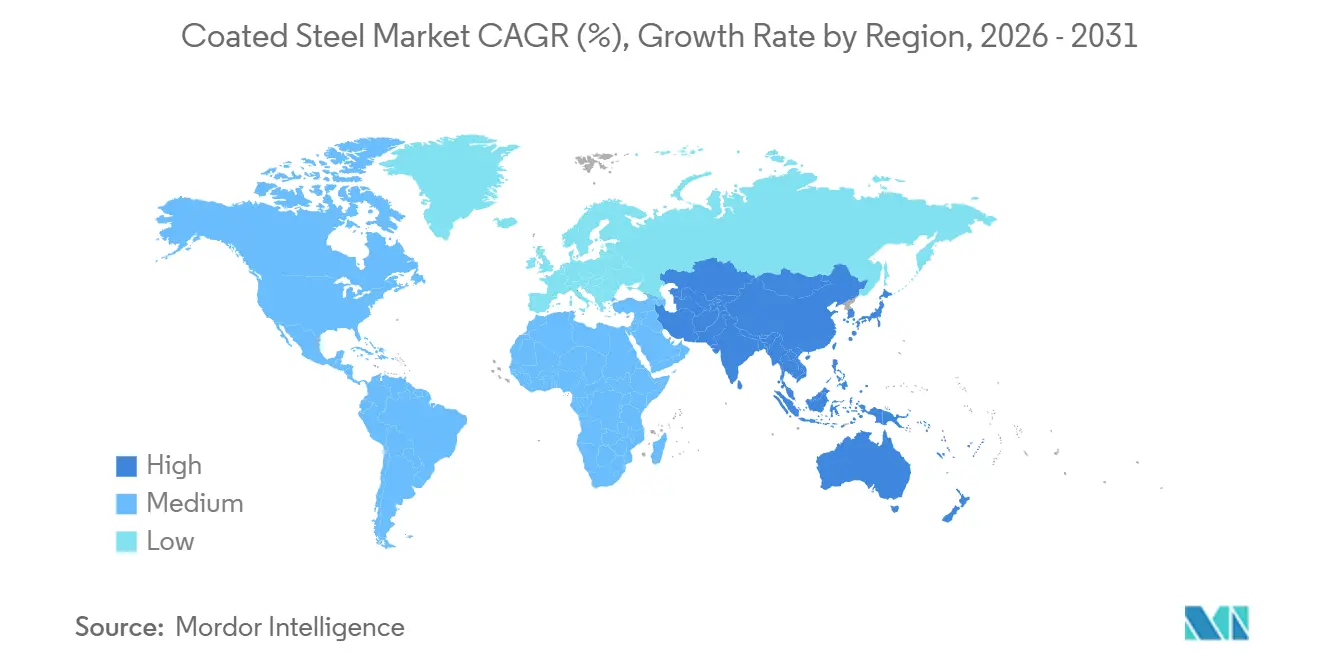
Marché de l'acier revêtu en Asie-Pacifique
L'Asie-Pacifique a dominé le marché de l'acier revêtu avec une part de volume de 61,24 % en 2025 et est en bonne voie pour un CAGR de 4,52 % d'ici 2031. La Chine, soutenue par son 14e Plan quinquennal, a produit environ 210 millions de tonnes en 2025, et les aciéries intégrées telles que Baowu se réorientent vers des lignes Zn-Al-Mg pour servir les clients du secteur des véhicules électriques et des cadres de panneaux solaires. Le programme d'incitation liée à la production de l'Inde a stimulé une croissance de la demande de 11,3 % au cours de l'exercice fiscal 2024–2025, Tata Steel et JSW ajoutant collectivement 3,2 millions de tonnes de capacité.
Marché de l'acier revêtu en Amérique du Nord
En Amérique du Nord, le marché américain de l'acier revêtu a bénéficié de la loi sur les investissements dans les infrastructures et l'emploi ainsi que du rapatriement de la production d'appareils électroménagers ; les aciéries nationales ont fourni 72 % de l'acier total consommé, le projet Brandenburg de Nucor ajoutant 1,2 million de tonnes de nouvelle capacité d'ici le troisième trimestre 2026. La croissance canadienne est plus stable, s'appuyant sur les convoyeurs du secteur minier, tandis que la progression du Mexique risque de s'inverser si des droits antidumping et compensateurs émergent fin 2026.
Marché de l'acier revêtu en EMEA et en Amérique du Sud
En Europe, l'Allemagne est le premier consommateur, thyssenkrupp et Salzgitter fournissant des tôles Zn-Al-Mg aux constructeurs automobiles. Le marché britannique croît modestement grâce aux subventions pour le logement social exigeant des panneaux métalliques isolés, tandis que la France et l'Italie bénéficient de perspectives favorables liées aux projets de gigafactories de batteries et de centres de données. La croissance de l'Amérique du Sud, du Moyen-Orient et de l'Afrique sur ce marché est portée par les structures agro-industrielles du Brésil et le mégaprojet NEOM de l'Arabie saoudite.
Analyse de la chaîne de valeur
La chaîne de valeur de l'acier revêtu commence par les matières premières amont et les intrants semi-finis, notamment le minerai de fer et la ferraille pour la fabrication du substrat en acier, ainsi que les intrants de revêtement tels que le zinc, l'aluminium et le magnésium. Elle se poursuit par le laminage à chaud et à froid, la préparation de surface, et les opérations de revêtement sur des lignes de galvanisation continue, de galvannealing, de galvanisation électrolytique et de laquage.
Ce segment comprend des producteurs intégrés et des mini-aciéries à four électrique à arc, des sous-traitants en revêtement et des centres de services, des fournisseurs de produits chimiques et de peinture, ainsi que des équipementiers et fabricants en aval desservant les composants de construction, l'électroménager, les pièces automobiles, les produits tubulaires et autres articles fabriqués. Les ajouts de capacités intermédiaires et les contraintes d'exploitation sont façonnés par la technologie des lignes, la fiabilité de l'énergie et des consommables, ainsi que la logistique. Des fournisseurs d'équipements et de procédés tels que Fives Group et John Cockerill soutiennent la construction ou la modernisation d'installations de revêtement continu, notamment la sélection de Fives par Nucor pour une ligne de galvanisation continue de 400 000 tonnes/an au sein de sa coentreprise California Steel Industries (avril 2025) et la mise en production de la première bobine sur la ligne de galvanisation continue 1 de Tata Steel à Kalinganagar (juillet 2025). Des goulets d'étranglement opérationnels apparaissent également au niveau des intrants et des services publics, notamment les préoccupations concernant la disponibilité du gaz industriel (propane/GNL) destiné à l'Inde signalées par des sidérurgistes en mars 2026, ainsi que les perturbations des routes maritimes qui augmentent les coûts à l'arrivée et favorisent un approvisionnement plus régionalisé et des stocks tampons à proximité des pôles d'utilisation finale.
Paysage concurrentiel
Concentration du Marché
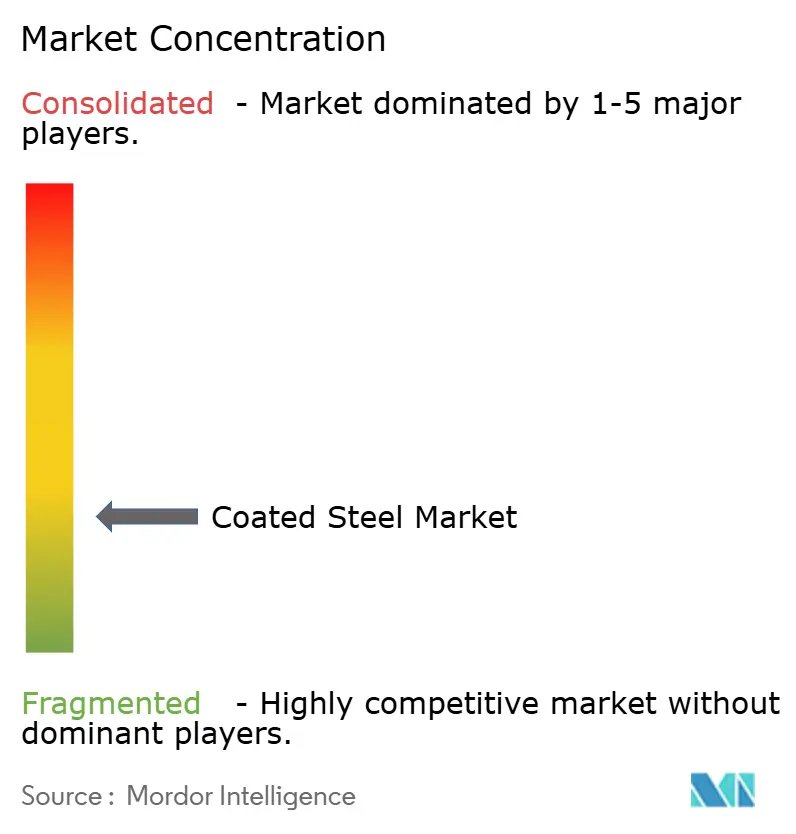
Le marché de l'acier revêtu est fragmenté. Les challengers mini-aciéries exploitent des fours à arc électrique pour des spécialités flexibles en petites séries, captant 8 à 10 % de part dans des niches telles que la tôle galvanisée d'un seul côté pour les dos d'appareils électroménagers. Les poches de demande émergentes comprennent les structures agrivoltaïques nécessitant des garanties de 40 ans et les enceintes de centres de données modulaires où les hyperscalers privilégient l'acier prélaqué pour la rapidité. L'acquisition en 2025 par ArcelorMittal des actifs brésiliens de Vallourec a permis de s'emparer d'une ligne de bobines colorées de 0,9 million de t/a, prête pour la croissance des bâtiments préfabriqués en Amérique latine.
Leaders du secteur de l'acier revêtu
-
ArcelorMittal
-
China Baowu Steel Group Corp., Ltd
-
POSCO Coated Steel(Thailand) Co.,Ltd.
-
Nippon Steel Coated Sheet Corporation
-
JFE Steel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acier revêtu Entreprises couvertes dans ce rapport
- AM/NS INDIA
- ArcelorMittal
- China Baowu Steel Group Corp., Ltd
- CUMIC STEEL LIMITED
- JFE Steel Corporation
- Jindal Steel
- JSW
- KOBE STEEL, LTD.
- MMK (PJSC)
- Nippon Steel Coated Sheet Corporation
- NLMK
- NS BlueScope
- Nucor Corporation
- POSCO Coated Steel(Thailand) Co.,Ltd.
- Salzgitter Flachstahl GmbH
- SSAB AB
- Tata Steel
- thyssenkrupp Steel
- United States Steel Corporation
- voestalpine Stahl GmbH
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le cycle de modernisation vers des revêtements en alliage à plus haute performance et des produits prépeints premium qui réduisent le risque de corrosion et allongent les intervalles de maintenance dans des environnements plus rigoureux, notamment la construction côtière, les structures d'énergie renouvelable et les applications automobiles. Cette évolution se reflète dans les mises en service et les déploiements de capitaux de 2026 : BlueScope a entamé la mise en service de la ligne de revêtement métallique numéro 7 à Erskine Park, en Nouvelle-Galles du Sud (mai 2026), ajoutant 240 000 tonnes métriques par an de capacité ZINCALUME, et Jindal (India) Limited a mis en service une ligne de laquage continu à grande vitesse à Ranihati dans le cadre d'une expansion annoncée de 1 500 crores de roupies (mai 2026). Ces projets soutiennent la demande pour des fournisseurs capables de maintenir un contrôle stable du poids de revêtement, de garantir une qualité de surface constante pour l'adhérence de la peinture, et de proposer des garanties spécifiques aux applications qui aident les acheteurs en aval à gérer le coût du cycle de vie et les exigences de conformité.
Un potentiel supplémentaire est lié à l'intégration en aval et à la capacité revêtue localisée près des clusters de fabrication à croissance rapide, notamment lorsque les frictions commerciales et la variabilité des délais accroissent la valeur d'un approvisionnement domestique sécurisé. En 2026, JSW Steel Coated Products a attribué à John Cockerill India des contrats pour une ligne Galvalume continue (CGL-3) de 600 000 tonnes par an à Khopoli et un complexe de laminage à froid de 600 000 tonnes par an à Rajpura, tous deux prévus pour un achèvement en 2028, reflétant des investissements à long terme visant à élargir les portefeuilles d'acier revêtu à valeur ajoutée. Du côté de la demande, le contexte du rapport souligne un effet d'entraînement lié aux politiques, notamment le règlement européen sur l'écoconception des produits durables entrant en vigueur en janvier 2026, qui pousse les équipementiers à divulguer les indices de recyclabilité, ainsi que le durcissement des codes de l'enveloppe du bâtiment favorisant les panneaux métalliques isolés finis en usine. Ensemble, ces tendances créent une marge de manœuvre pour des substrats revêtus à faible teneur en carbone et traçables, où les aciéries et les sous-traitants en revêtement peuvent documenter l'empreinte des produits et le contenu recyclé.
Développements industriels récents dans Marché de l'acier revêtu
- Juin 2026 : ArcelorMittal Nippon Steel India a annoncé Zagnelis Protect, une marque d'acier revêtu de zinc-aluminium-magnésium destinée à la fabrication automobile haute performance en Inde. Ce lancement élargit les options de qualité ZAM disponibles localement pour les équipementiers recherchant une résistance à la corrosion des bords et une bonne formabilité, augmentant la pression concurrentielle sur les fournitures galvanisées et galvannealed en place.
- Décembre 2025 : ArcelorMittal Poland a débuté la production d'Optigal après une modernisation de 40 millions de PLN de l'usine de galvanisation n° 2. Cette mise à niveau renforce l'approvisionnement européen en produits avancés revêtus d'alliages et soutient des applications à plus forte valeur nécessitant une meilleure performance anticorrosion par rapport à la tôle galvanisée conventionnelle.
- Juillet 2024 : China Baowu Steel Group (Baosteel) a augmenté son plan d'investissement à 1 milliard USD pour la coentreprise de plaques d'acier BAP Al-Khair en Arabie saoudite, donnant un nouvel élan au développement des capacités de transformation avancée au Moyen-Orient. Cette initiative soutient la régionalisation de la chaîne d'approvisionnement pour l'acier revêtu et protégé contre la corrosion utilisé dans les grands projets d'infrastructure et industriels.
Marché de l'acier revêtu Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché suit l'acier revêtu utilisé dans les principaux secteurs d'utilisation finale, où une couche protectrice métallique ou organique est appliquée sur l'acier afin d'améliorer sa résistance à la corrosion, sa durabilité et son aspect. Les valeurs sont modélisées pour la demande mondiale tout au long de la chaîne d'approvisionnement, des producteurs jusqu'à la consommation finale.
Exclusions du périmètre : sauf indication contraire dans le jeu de données, les pièces fabriquées en aval, la main-d'œuvre d'installation et les services après-vente sont exclus de la valeur de marché.
Aperçu de la segmentation
- Par type de produit
- Trempé à chaud
- Galvannealed
- Électro-galvanisé
- Aluminisé
- Autres types de produits
- Par application
- Composants de construction et de bâtiment
- Composants automobiles
- Appareils électroménagers
- Tubes et tuyaux
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base de faits fiable concernant l'offre, le commerce et la demande finale en acier revêtu. Nous collectons des indicateurs publics de production et des données macroéconomiques auprès de sources telles que la World Steel Association, UN Comtrade, la Banque mondiale et l'Agence internationale de l'énergie, puis nous les alignons avec les séries d'activité dans la construction et l'automobile issues des agences statistiques gouvernementales.
Afin d'ancrer les tendances en matière de revêtement et d'application, nous examinons également les normes techniques et les guides professionnels (tels que les normes ISO et les publications d'associations), ainsi que des revues scientifiques à comité de lecture portant sur la corrosion et les revêtements. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse de référence sont utilisés pour cartographier les ajouts de capacité, les conversions de lignes et les évolutions régionales. En parallèle, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, les données d'importation et d'exportation au niveau des expéditions, ainsi que des bases de données de brevets afin de recouper le calendrier et la direction des changements. Ces sources sont données à titre illustratif uniquement, et de nombreuses autres références ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve le modèle documentaire et pour combler les lacunes que les sources publiques n'expliquent pas bien, telles que les évolutions du mix de revêtements et le comportement des prix à court terme. Nous nous entretenons avec des producteurs d'acier revêtu, des centres de service, des parties prenantes dans les équipements de revêtement et de lignes, ainsi que de grands acheteurs dans les secteurs de la construction, de l'automobile, de l'électroménager, et des tubes et tuyaux. Nous validons ensuite les hypothèses en APAC, en EMEA et dans les Amériques afin que les différences régionales ne soient pas lissées par la moyenne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 12 % | APAC : 45 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 52 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande mondiale et régionale en acier est reconstituée, puis filtrée à travers la pénétration de l'acier revêtu par utilisation finale, avant d'être ventilée par type de revêtement et forme de produit. Afin de maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des agrégations de chiffres d'affaires de fournisseurs échantillonnés, des vérifications de canaux dans les centres de service, et des calculs de volume par prix de vente moyen pour les principales catégories d'acier revêtu.
Les principaux intrants utilisés dans le modèle comprennent les tendances de la consommation apparente d'acier, la production dans la construction et l'activité de toiture, la production de véhicules légers, les indices de fabrication d'électroménagers et les flux commerciaux pour les produits plats revêtus. La tarification est traitée à l'aide d'un mix de références régionales de prix de l'acier revêtu et d'une approche basée sur les écarts par rapport à l'acier de base, puis ajustée pour le calendrier des devises afin que la même moyenne annuelle soit appliquée à toutes les zones géographiques. Pour les prévisions, une analyse de scénarios est utilisée en complément des méthodes de tendance, car la demande est sensible aux cycles de la construction, aux plans de production automobile et aux évolutions liées aux politiques en matière d'exigences de protection contre la corrosion. Lorsque la visibilité ascendante est plus faible dans les pays de moindre importance, nous comblons les lacunes à l'aide d'indicateurs de substitution tels que la dépendance aux importations, l'intensité des permis de construire et les prix des plateformes régionales voisines, puis nous revérifions l'utilisation implicite d'acier revêtu par habitant pour en évaluer la cohérence.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants afin qu'une seule série de données ne détermine pas le chiffre final. Nous vérifions les anomalies en comparant la demande modélisée en acier revêtu avec les données de bilan de l'acier, les tendances commerciales régionales et les indicateurs de production des utilisateurs finaux, puis nous examinons les écarts qui se situent en dehors des plages historiques attendues.
Avant la validation finale, les estimations passent par des revues analytiques à plusieurs étapes, et des rappels sont déclenchés lorsque les entretiens indiquent un changement dans le mix de revêtements, le taux d'utilisation ou la tarification qui n'est pas encore reflété dans les données publiques. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ajouts majeurs de capacité, des mesures commerciales ou des mouvements importants des matières premières. Juste avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée, alignée sur les hypothèses de l'année en cours.
Taille du marché de l'acier revêtu selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs publiées du marché de l'acier revêtu peuvent sembler très éloignées les unes des autres, car les études ne mesurent pas toujours la même chose, même lorsque le titre est similaire. Les différences proviennent généralement de l'unité de mesure, de ce qui est comptabilisé comme acier revêtu, de la manière dont la tarification est appliquée et de la fréquence de mise à jour du modèle.
Le tableau de référence met en évidence un facteur d'écart majeur pour ce sujet : certaines sources dimensionnent le marché de l'acier revêtu en termes de chiffre d'affaires tandis que d'autres utilisent le tonnage, ce qui peut modifier considérablement la taille du marché lorsque les prix de l'acier évoluent. Le tableau reflète également des choix de périmètre, comme le fait de n'inclure que les produits plats revêtus, la manière dont les revêtements organiques et métalliques sont regroupés, et si les estimations par pays sont ancrées sur des vues de consommation ajustées aux échanges commerciaux ou sur des vues de capacité pilotées par la production.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 342,02 M de tonnes (2026) | |
| Global Consultancy A | 309,46 milliards USD (2025) | Ce chiffre est construit comme un marché en valeur et est plus sensible au prix supposé de l'acier revêtu et au mix de produits de l'année de base, ce qui peut gonfler les totaux durant les périodes de prix de l'acier plus élevés. Il semble également regrouper un ensemble plus large de catégories revêtues en une seule valeur, ce qui peut intégrer des produits revêtus adjacents dans le même ensemble. |
| Industry Publisher B | 312,93 milliards USD (2025) | Cette estimation est présentée comme un marché en valeur et peut inclure une couverture d'applications plus large et des familles de revêtements plus étendues, ce qui déplace le périmètre de la demande incluse au-delà de l'acier plat revêtu de base utilisé dans les plus grands secteurs d'utilisation finale. La fenêtre de prévision et l'ancrage de l'année de base peuvent également différer, ce qui a un impact sur le calendrier de conversion des devises et la sélection du prix moyen annuel. |
Le tableau montre que le choix de l'unité est la principale raison de l'écart. Dans le modèle de Mordor Intelligence, le marché est ancré sur le volume d'acier revêtu (millions de tonnes), les conversions n'étant appliquées qu'à des fins de vérification de cohérence et non pour définir la taille principale. Une fois le périmètre et l'unité alignés, les différences restantes proviennent généralement de la manière dont le mix de revêtements est estimé, de la façon dont la tarification est moyennée sur l'année, et du recours ou non à la consommation ajustée aux échanges commerciaux pour maintenir la demande régionale à un niveau réaliste.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché de l'acier revêtu en 2031 ?
Le secteur devrait atteindre 411,73 millions de tonnes d'ici 2031, progressant à un TCAC de 3,78 % à partir de 2026.
Quel type de produit détient la plus grande part de la demande d'acier revêtu ?
L'acier revêtu trempé à chaud était en tête avec une part de marché de 63,12 % en 2025, porté par les spécifications marines et d'infrastructure.
Pourquoi les revêtements Zn-Al-Mg gagnent-ils en dynamisme en Asie ?
Les aciéries asiatiques ont ajouté 8,5 millions de t/a de capacité Zn-Al-Mg jusqu'en 2025 pour approvisionner les constructeurs automobiles et les équipementiers d'appareils électroménagers exigeant une résistance supérieure à la corrosion des bords.
Comment les incitations au remplacement des appareils électroménagers affectent-elles la consommation d'acier revêtu ?
Les crédits d'impôt américains et européens accélèrent le remplacement des unités antérieures à 2015, ajoutant une demande estimée à 1,8 million de tonnes d'acier revêtu entre 2024 et 2027.
Quelle région géographique connaît la croissance la plus rapide de la demande d'acier revêtu ?
L'Asie-Pacifique se développe à un TCAC de 4,52 % jusqu'en 2031, soutenue par les infrastructures chinoises, les programmes d'incitation de l'Inde et les programmes de logement de l'ASEAN.