
Tamaño y Participación del Mercado de Disyuntores y Fusibles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
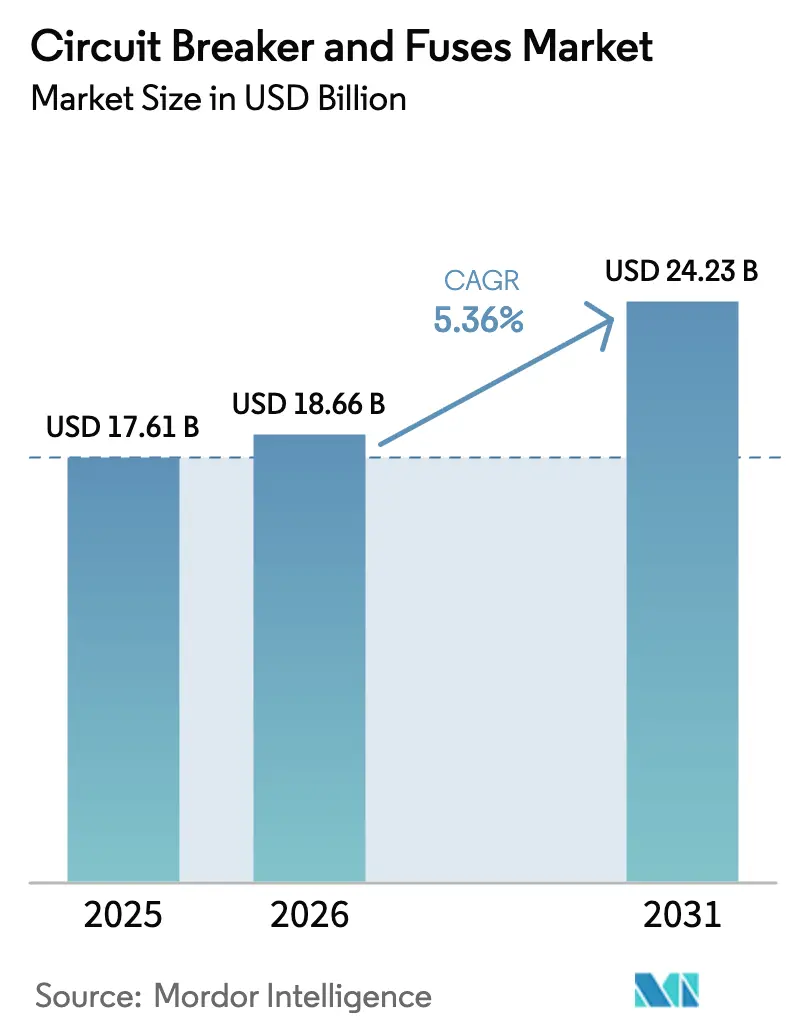
| Tamaño del Mercado (2026) | 18.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.36 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Disyuntores y Fusibles por Mordor Intelligence
Se espera que el tamaño del mercado de disyuntores y fusibles crezca de USD 17.610 millones en 2025 a USD 18.660 millones en 2026 y se prevé que alcance USD 24.230 millones en 2031 a una CAGR del 5,36% durante 2026-2031. Los sólidos mandatos de electrificación en las economías emergentes, la aceleración del despliegue de energías renovables y la expansión de los centros de datos a hiperescala están convergiendo para mantener la demanda de dispositivos fiables de protección contra sobrecorrientes e interrupción de fallos en una trayectoria ascendente constante. Las empresas de servicios públicos continúan favoreciendo los equipos de distribución de media tensión que se armonizan con las redes de distribución de 11 kV a 36 kV, mientras que los operadores de centros de datos están pilotando arquitecturas de corriente continua de 380 V que requieren disyuntores híbridos ultrarrápidos. Al mismo tiempo, las simulaciones de gemelos digitales y los sensores integrados de monitoreo de condiciones están desplazando el enfoque competitivo desde los márgenes de hardware puro hacia los servicios de software del ciclo de vida. Los especialistas regionales en China y Corea del Sur están ampliando la brecha de precios al entregar interruptores de vacío entre un 20% y un 30% por debajo de los equivalentes occidentales, intensificando la competencia en licitaciones sensibles al costo.
Conclusiones Clave del Informe
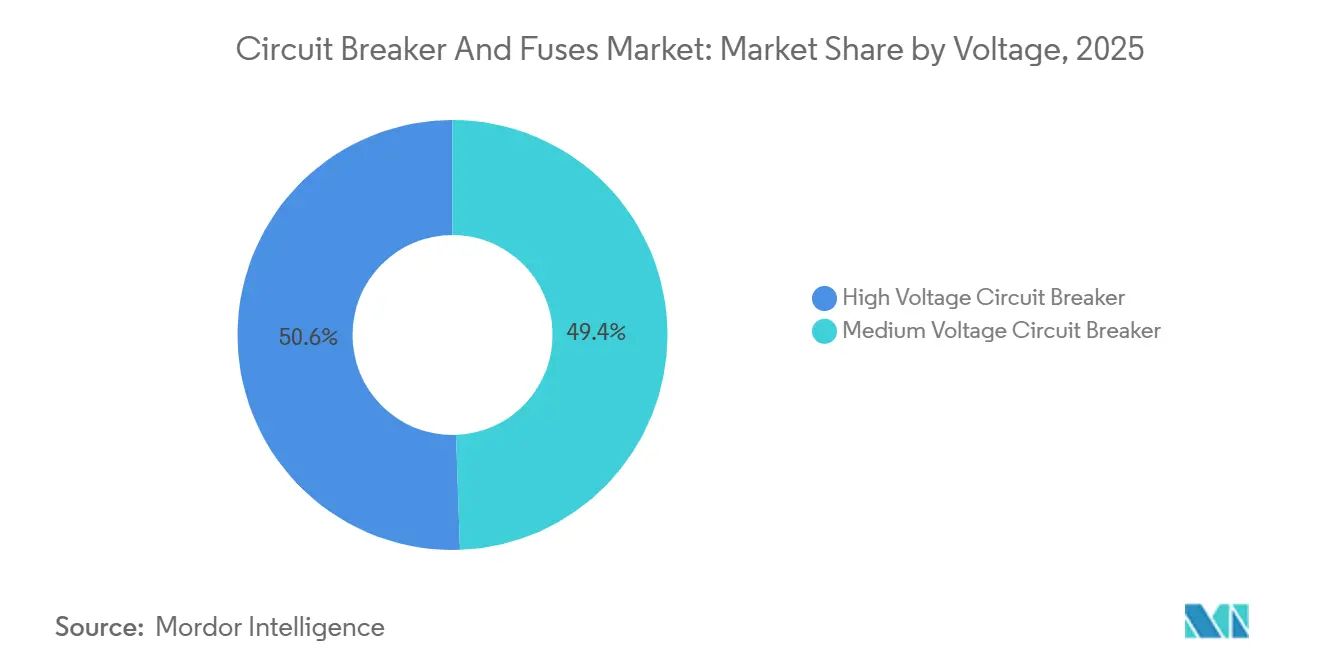
- Por voltaje, el segmento de media tensión representó una participación de ingresos del 49,44% en 2025, mientras que se espera que los dispositivos de alta tensión registren una CAGR del 5,77% hasta 2031.
- Por medio de extinción de arco, la tecnología de vacío capturó el 38,73% de la participación del mercado de disyuntores y fusibles en 2025, mientras que se prevé que los disyuntores de gas SF6 se expandan a una CAGR del 6,13%.
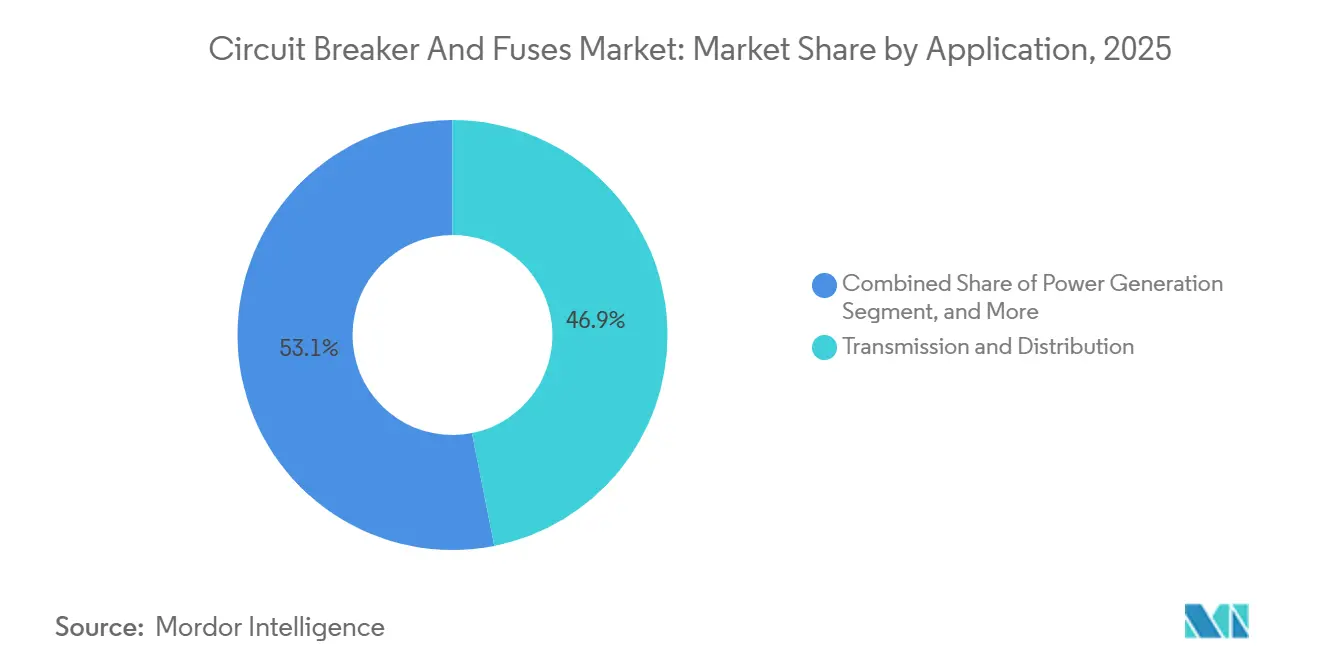
- Por aplicación, la transmisión y distribución dominó con el 46,89% de los ingresos de 2025, aunque se proyecta que la generación de energía crezca a una CAGR del 6,57%.
- Por entorno de instalación, las unidades exteriores representaron el 63,38% de las ventas en 2025 y se prevé que crezcan un 5,81% anual hasta 2031.
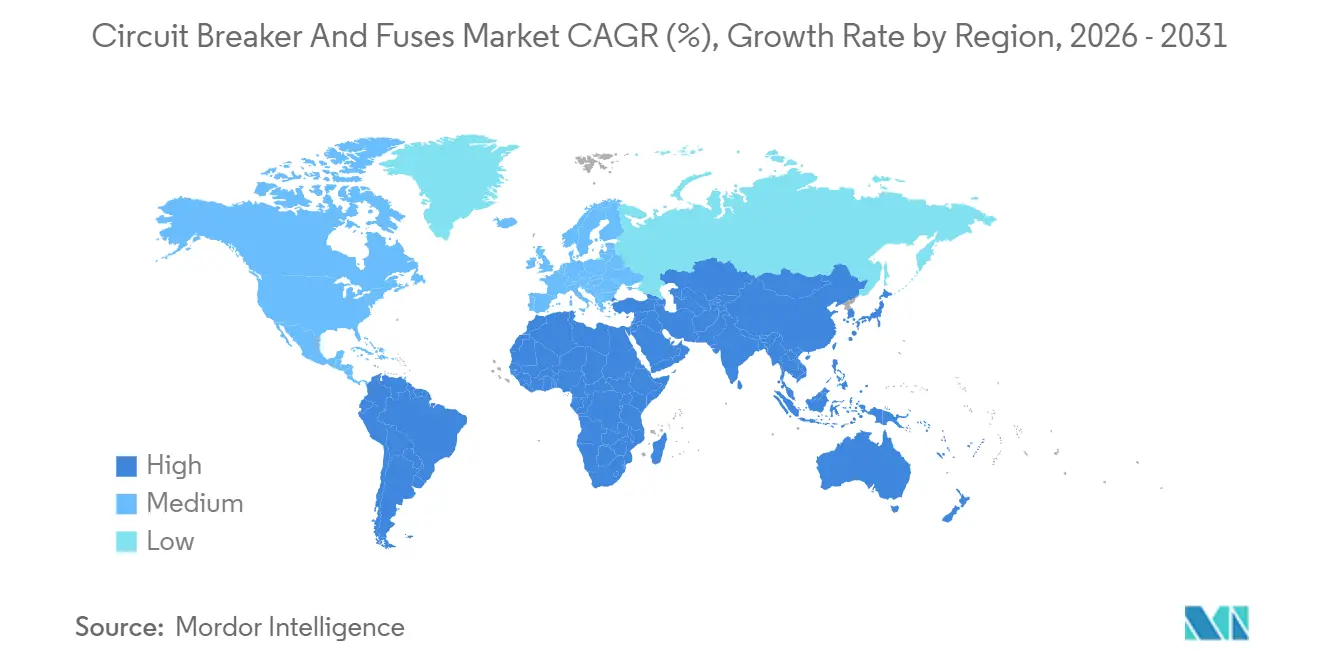
- Por geografía, Asia-Pacífico representó el 42,36% de la demanda mundial en 2025, mientras que Oriente Medio está preparado para el CAGR más rápido del 6,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Acceso a la Electricidad en Países en Desarrollo | +1.2% | África Subsahariana, Asia Meridional, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuerte Crecimiento de las Actividades de Construcción y Desarrollo | +1.0% | Núcleo de Asia-Pacífico, Oriente Medio, América del Norte | Mediano plazo (2-4 años) |
| Crecientes Inversiones en Energías Renovables y Almacenamiento de Energía | +1.3% | Global, con concentración en la UE, China y EE. UU. | Mediano plazo (2-4 años) |
| Modernización de la Infraestructura de Transmisión y Distribución Envejecida | +0.9% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Auge en la Construcción de Centros de Datos que Requieren Protección de Circuitos de CC de Alta Velocidad | +0.8% | América del Norte, Europa, centros de hiperescala de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Electrificación de Maquinaria Fuera de Carretera que Impulsa la Demanda de Disyuntores de CC de Alta Tensión | +0.5% | Global, adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Acceso a la Electricidad en Países en Desarrollo
Los programas de electrificación en Asia Meridional y África Subsahariana están estimulando una demanda sostenida de dispositivos de protección modulares de bajo costo que toleran fluctuaciones de voltaje y altas temperaturas ambientales. Entre 2019 y 2024, 685 millones de personas obtuvieron una conexión eléctrica, el 42% a través de minirredes o sistemas solares domésticos, un cambio que favorece las combinaciones de fusibles e interruptores con una capacidad nominal inferior a 400 A.[1]Agencia Internacional de Energía, "Progreso en el Acceso a la Electricidad," iea.org El programa Saubhagya de India electrificó 28 millones de hogares, aunque las pérdidas técnicas superiores al 20% en algunos estados están llevando a las empresas de servicios públicos a modernizar los alimentadores con reconectadores inteligentes que reducen los costos de desplazamiento de técnicos. Las extensiones de red financiadas por donantes en Nigeria y Kenia especifican cada vez más el cumplimiento de la norma IEC 62271, canalizando las licitaciones hacia fabricantes con carteras de pruebas acreditadas. A medida que las redes rurales maduran, los dispositivos provisionales serán reemplazados por unidades de mayor capacidad de interrupción, anclando un ciclo de reemplazo de varias décadas. Para los proveedores, la combinación de formación y diagnósticos posventa se está convirtiendo en una estrategia eficaz para asegurar ingresos recurrentes.
Fuerte Crecimiento de las Actividades de Construcción y Desarrollo
Los auges de construcción en Asia-Pacífico y Oriente Medio continúan amplificando las ventas de disyuntores con funciones de falla de arco y falla a tierra ahora integradas como salvaguardas obligatorias por código. La tasa de urbanización de China alcanzó el 66,2% en 2025, añadiendo 12 millones de residentes urbanos cada año, cada uno de los cuales requiere aproximadamente 1,5 kW de capacidad de carga residencial.[2]Oficina Nacional de Estadísticas de China, "Datos de Urbanización 2025," stats.gov.cn El consiguiente auge de los rascacielos ha impulsado la adopción de paneles prefabricados que integran disyuntores en miniatura, dispositivos de corriente residual y protectores contra sobretensiones, reduciendo la mano de obra in situ en aproximadamente un 30%. La plataforma NEOM de Arabia Saudita por USD 500.000 millones y el distrito Lusail de Qatar anclan conjuntamente un pipeline de proyectos regionales de USD 2,8 billones que especifica cada vez más unidades de anillo principal para conjuntos de uso mixto. En América del Norte, la Ley de Inversión en Infraestructura y Empleo destinó USD 73.000 millones para enlaces de red resilientes, canalizando pedidos hacia disyuntores exteriores certificados para zonas sísmicas y de incendios forestales. Los nuevos códigos de seguridad, en particular la NFPA 70E 2025, imponen equipos de distribución con clasificación de arco en edificios comerciales, elevando los precios de venta promedio entre un 15% y un 20%.
Crecientes Inversiones en Energías Renovables y Almacenamiento de Energía
Las adiciones mundiales de energías renovables alcanzaron 507 GW en 2025, con la energía solar fotovoltaica representando el 60% del total, y cada megavatio requiriendo hasta 12 disyuntores de CC a nivel de cadena.[3]Agencia Internacional de Energías Renovables, "Adiciones Mundiales de Energías Renovables 2025," irena.org Los desarrolladores de energía eólica marina están especificando sistemas de recolección submarina de 66 kV equipados con equipos de distribución aislados en gas resistentes a la corrosión para evitar costosas intervenciones de embarcaciones. Los proyectos de baterías a escala de servicios públicos totalizaron 65 GWh de nueva capacidad en 2025 y demandan disyuntores de CC bidireccionales que interrumpan 20 kA en 5 ms, un parámetro que solo el vacío o los módulos emergentes de carburo de silicio pueden cumplir de manera fiable. Marcas chinas como Chint y Delixi capturaron el 38% de las ventas de baja tensión en Asia-Pacífico en 2025 al ubicar plantas de disyuntores cerca de las fábricas de baterías, estrechando los vínculos de la cadena de suministro. De cara al futuro, los operadores de red adquirirán esquemas de protección avanzados que permitan una mayor penetración de las energías renovables sin compromisos de estabilidad, aunque la divergencia regulatoria determinará la velocidad de adopción.
Auge en la Construcción de Centros de Datos que Requieren Protección de Circuitos de CC de Alta Velocidad
Las instalaciones de hiperescala consumieron 460 TWh en 2025, y las cargas de trabajo de inteligencia artificial han cuadruplicado las densidades de bastidores hasta 50 kW, haciendo que la eliminación rápida de fallos sea crítica. Los operadores están pilotando buses de CC de 380 V que eliminan múltiples etapas de conversión, pero crean perfiles de falla de corriente continua sin cruces por cero. Por ello, los disyuntores híbridos mecánico-semiconductores que logran una interrupción inferior a 2 ms están siendo codesarrollados por proveedores e hiperescaladores; la asociación de Eaton con Microsoft y el proyecto de ABB con Google son ejemplos destacados. Los primeros despliegues muestran ganancias de eficiencia del 8% al 12% y ahorros de espacio en planta de hasta el 25% en comparación con los diseños tradicionales centrados en CA. El impulso a corto plazo es más fuerte en América del Norte y Europa, aunque los proveedores de nube chinos se están expandiendo regionalmente a medida que Singapur relaja su moratoria sobre nuevos sitios, abriendo centros de demanda secundarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas Regulaciones Ambientales y de Seguridad que Afectan a los Equipos de Distribución de SF6 | -0.7% | Unión Europea, California, Japón | Mediano plazo (2-4 años) |
| Crecientes Inversiones en la Visión de Red Inteligente | -0.3% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Volatilidad en los Precios de las Materias Primas | -0.6% | Global | Corto plazo (≤ 2 años) |
| Creciente Preferencia por la Protección de Estado Sólido en Redes de Carga Rápida para Vehículos Eléctricos | -0.4% | Europa, China, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones Ambientales y de Seguridad que Afectan a los Equipos de Distribución de SF6
El Reglamento F-Gas actualizado de la Unión Europea prohíbe las nuevas instalaciones de SF6 por encima de 24 kV en zonas urbanas a partir de 2026 y tiene como objetivo una reducción del 55% en las emisiones para 2030. California siguió con un límite de fugas del 1% y un monitoreo obligatorio basado en sensores que añade entre USD 8.000 y USD 15.000 a cada línea de equipos de distribución. Las empresas de servicios públicos ahora enfrentan facturas de modernización de entre EUR 500.000 y EUR 2 millones por bahía, estirando los presupuestos de capital ya gravados por las conexiones de energías renovables. Las alternativas libres de SF6, como las mezclas de fluoronitrilo o aire seco, requieren entre un 10% y un 15% más de distancias de aislamiento, lo que aumenta el tamaño de la carcasa y el costo de los materiales. El programa voluntario de Japón apunta a una reducción del 30% para 2030, pero la falta de sanciones está retrasando el progreso. La divergencia regulatoria está fragmentando las cadenas de suministro globales y complicando la gestión de inventarios para los proveedores multinacionales.
Volatilidad en los Precios de las Materias Primas
Los precios del cobre oscilaron un 20% en 2025, cotizando entre USD 8.200 y USD 10.400 por tonelada métrica tras las interrupciones mineras en Chile y los picos de demanda impulsados por los vehículos eléctricos. El precio de la bobina de acero laminado en caliente saltó de USD 720 a USD 890 por tonelada cuando India impuso aranceles de exportación para preservar el suministro interno. El aluminio enfrentó restricciones de suministro cuando las fundiciones chinas redujeron la producción, enviando los precios un 14% por encima de los promedios de 2024 y obligando a los fabricantes europeos a abastecerse de metal de Oriente Medio a mayor costo. Mientras tanto, las cuotas de exportación de China para el neodimio y el disprosio mantienen los precios de las tierras raras volátiles, exponiendo a los fabricantes de interruptores de vacío. Los contratistas que operan en proyectos de transmisión plurianuales a precio fijo son los primeros en sentir la presión, con algunos proveedores medianos de India y Brasil reportando márgenes operativos negativos a finales de 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Voltaje:
La Media Tensión Sigue Siendo el Ancla del Gasto de los Servicios PúblicosLos dispositivos de media tensión aseguraron el 49,44% del mercado de disyuntores y fusibles en 2025 y siguen siendo la columna vertebral de la distribución de servicios públicos, las subestaciones industriales y los campus comerciales donde dominan las clasificaciones de 11 kV a 36 kV. Las empresas de servicios públicos prefieren los interruptores de vacío que reducen las visitas de mantenimiento y reducen las huellas de las subestaciones hasta en un 40%. Por el contrario, se proyecta que los disyuntores de alta tensión por encima de 145 kV crezcan un 5,77% anual a medida que China, India y Oriente Medio persiguen corredores UHVDC que conectan zonas renovables distantes con los centros de carga. Los fusibles de baja tensión continúan dominando los paneles residenciales debido a su simplicidad y costos unitarios de entre USD 2 y USD 8, mientras que los fusibles de alta tensión protegen los transformadores de instrumentos y los bancos de condensadores vinculados a las nuevas expansiones de red en el Sudeste Asiático.
Las unidades de gas SF6 mantienen el dominio en los enlaces de ultra alta tensión, dada su resistencia dieléctrica 2,5 veces superior a la del aire, aunque las mezclas de fluoronitrilo están ganando terreno en Europa. El segmento tiene así una doble trayectoria: las empresas de servicios públicos en economías maduras están probando equipos libres de SF6, mientras que los mercados sensibles al precio siguen instalando unidades de gas heredadas. Los disyuntores de aceite están siendo eliminados lentamente de las nuevas construcciones, excepto en partes de África, mientras que los modelos de caja moldeada están reemplazando a los disyuntores de aire con disparos electrónicos que reducen los disparos innecesarios en un 25%.


Por Medio de Extinción de Arco:
El Vacío Lidera, el SF6 Crece Más RápidoLa tecnología de vacío mantuvo una participación de mercado del 38,73% en el mercado de disyuntores y fusibles en 2025, impulsada por una vida útil de los contactos de 30.000 operaciones e intervalos de mantenimiento de 15 años que reducen los costos totales de propiedad en un 40% frente a los diseños de aceite. State Grid China adquirió 1,2 millones de interruptores de vacío en 2025 para la electrificación rural, subrayando el impulso en volumen. Los disyuntores de gas SF6, aunque bajo escrutinio regulatorio, siguen registrando el CAGR más rápido del 6,13% porque los medios alternativos aún no igualan el rendimiento del SF6 por encima de 145 kV, especialmente en sistemas de energía eólica marina que priorizan la compacidad.
Las unidades de aceite persisten principalmente en las redes heredadas de África y Asia Meridional, donde los operadores priorizan la compatibilidad sobre el riesgo ambiental. Los disyuntores de aire continúan sirviendo a los centros de control de motores de baja tensión, pero los modelos de caja moldeada habilitados para Ethernet están comenzando a canibalizar cuota al ofrecer diagnósticos en tiempo real. Los disyuntores de estado sólido, que aprovechan los MOSFET de carburo de silicio, siguen confinados a los centros de datos de misión crítica y los centros de carga rápida para vehículos eléctricos debido a su prima de precio de 3 a 5 veces por amperio.
Por Aplicación:
La Transmisión y Distribución Domina, la Generación de Energía AsciendeLa transmisión y distribución representó el 46,89% de la participación de ingresos de 2025 del mercado de disyuntores y fusibles, a medida que las empresas de servicios públicos reemplazan flotas envejecidas e integran protección bidireccional para la generación distribuida. Sin embargo, los despliegues en generación de energía están aumentando a una CAGR del 6,57% impulsados por parques solares de escala gigavatio en India, reactores modulares pequeños de próxima generación en Estados Unidos y energía eólica marina europea, donde los equipos de distribución deben resistir la aspersión de sal y cargas de vibración de 5 g.
Los complejos industriales están adoptando disyuntores preparados para el mantenimiento predictivo vinculados a Eaton Power Xpert y ABB Ability, reduciendo el tiempo de inactividad no planificado entre un 10% y un 15%. Los sitios de construcción favorecen los paneles portátiles con dispositivos de protección contra fallas a tierra, un nicho que creció un 8% en 2025 a medida que entraron en vigor normas más estrictas en la Unión Europea y Australia. La electrificación del transporte y la marina añade demanda incremental de disyuntores de CC de 1.000 V en material rodante y sistemas de propulsión híbrida. La electrónica de consumo sigue siendo un nicho pequeño pero creciente, con unidades termomagnéticas en miniatura ahora integradas en cables de carga para vehículos eléctricos e inversores solares residenciales.

Por Entorno de Instalación:
Los Equipos Exteriores Retienen la Mayor ParticipaciónLas unidades exteriores representaron el 63,38% de los ingresos del mercado de disyuntores y fusibles de 2025 y se prevé que crezcan un 5,81% anual a medida que las empresas de servicios públicos priorizan carcasas compactas e impermeables que reducen el uso del suelo y evitan los costos de climatización. Los diseños exteriores aislados en gas dominan las regiones de clima severo, logrando vidas útiles de 40 años con una intervención de servicio mínima. En Oriente Medio, las carcasas de aluminio con recubrimientos reflectantes solares son estándar para sobrevivir temperaturas ambientales de 50 °C. Los sistemas interiores prevalecen en los centros de datos y las subestaciones subterráneas, donde los niveles de ruido se mantienen por debajo de 65 dB y las limitaciones de espacio dictan el uso de disyuntores de vacío o de aire.
La calificación sísmica es ahora un diferenciador de compra; las empresas de servicios públicos de California requieren el cumplimiento de la norma IEEE 693 hasta 1,5 g. La energía eólica marina introduce requisitos híbridos: las unidades submarinas necesitan clasificaciones de ingreso IP68, mientras que las plataformas superiores exigen carcasas de acero inoxidable resistentes a la aspersión de sal. Los diseños de bahías modulares están siendo adoptados tanto para instalaciones interiores como exteriores, permitiendo una expansión incremental y reduciendo el capital inicial entre un 20% y un 30%. Los equipos de distribución resistentes al arco según la norma IEC 62271-200 Anexo A, aunque añaden entre USD 30.000 y USD 60.000 por línea, son cada vez más exigidos por las aseguradoras en América del Norte y Europa.
Análisis Geográfico
Mercado de Interruptores Automáticos y Fusibles en Asia-Pacífico
Asia-Pacífico ostentó una participación del 42,36% en el mercado de interruptores automáticos y fusibles en 2025, impulsada por la inversión de China en transmisión de CNY 520 mil millones (72,8 mil millones de USD), el desembolso de modernización de India de INR 3,03 billones (37 mil millones de USD), y el objetivo de electrificación del 95% de Asia Sudoriental para 2030. Fabricantes chinos como Chint, Delixi y Tengen suministraron el 62% de la demanda doméstica de baja tensión al fijar precios de interruptores de vacío entre un 25% y un 35% por debajo de las ofertas multinacionales. El desarrollo de energías renovables de India superó los 175 GW en 2025, impulsando la adquisición de interruptores de corriente continua para parques solares y corredores de almacenamiento de baterías, con Siemens India y Larsen & Toubro asegurando contratos por un total superior a 800 millones de USD.
Mercado de Interruptores Automáticos y Fusibles en Oriente Medio y África
Oriente Medio, con un crecimiento líder en el mercado de 6,39% de CAGR, se beneficia de la visión NEOM de Arabia Saudita de 500 mil millones de USD, la expansión nuclear de Barakah en los Emiratos Árabes Unidos y la ampliación de terminales de GNL en Qatar, todos los cuales requieren equipos de maniobra a prueba de explosiones o resistentes a la corrosión. Las actualizaciones de complejos de desalinización a variadores de frecuencia variable ahora especifican interruptores con clasificación armónica, un nicho que se expande a un 9% anual. La tasa media de electrificación de África alcanzó el 57% en 2025, pero los países del África subsahariana, excluida Sudáfrica, se sitúan en el 48%, lo que subraya la necesidad de minirredes y soluciones híbridas solar-diésel. Eskom de Sudáfrica adjudicó ZAR 12 mil millones (650 millones de USD) en 2025 para modernizaciones de subestaciones que requieren equipos libres de SF6 y relés digitales.
Mercado de Interruptores Automáticos y Fusibles en Europa y las Américas
América del Norte y Europa siguen siendo mercados impulsados por la sustitución, aunque los volúmenes motivados por políticas aumentaron. La Ley de Infraestructura de los Estados Unidos asignó 73 mil millones de USD a interruptores de clase de transmisión resistentes, muchos de los cuales son resistentes a arcos eléctricos y están habilitados con IoT. La Energiewende de Alemania requirió 8.900 km de nuevas líneas para 2025, implementando con frecuencia subestaciones aisladas en gas en zonas densas donde los costos del suelo superan 1 millón de EUR (1,13 millones de USD) por hectárea. El crecimiento de América del Sur depende de las renovaciones hidroeléctricas de Brasil y las conexiones de gas de esquisto de Vaca Muerta en Argentina, que requieren interruptores de alta altitud probados por encima de los 3.000 m.

Panorama regulatorio
El cumplimiento se sustenta en normas IEC y en derivados adoptados regionalmente que regulan el rendimiento, las pruebas y la seguridad de los interruptores automáticos y los fusibles de baja tensión. La norma IEC 60269-1 (5.ª edición) se publicó en agosto de 2024 para fusibles de baja tensión, abarcando circuitos de CA de hasta 1.000 V y circuitos de CC de hasta 1.500 V, y la norma IEC 60269-2 (edición 5.2) se publicó en junio de 2024 para fusibles industriales usados por personas autorizadas, reforzando los requisitos de capacidad de corte y específicos de aplicación que afectan a los diseños de sistemas fotovoltaicos, de almacenamiento y de paneles industriales.
Para los interruptores automáticos, la edición 2025 de la norma EN IEC 60947-2 (publicada en febrero de 2025, en sustitución de la quinta edición de 2016) introdujo revisiones técnicas que elevan el nivel exigido en las pruebas de CEM y dieléctricas. Esto está impulsando a los fabricantes hacia ciclos actualizados de calificación y documentación, en particular para aplicaciones monitorizadas digitalmente y afines a CC. En América del Norte, UL continúa actualizando los marcos de seguridad para fusibles, con la norma ANSI/UL 248-14 (3.ª edición) publicada en marzo de 2026 para fusibles suplementarios (60 A o menos), lo que respalda la necesidad continua de armonización y nuevas pruebas para los proveedores globales que venden en entornos con múltiples normas.
Análisis de la cadena de valor
La cadena de valor abarca los metales y materiales especializados aguas arriba (cobre, aluminio, acero, insumos de tierras raras para componentes relacionados con interruptores) y una segunda capa de electrónica crítica (sensores, módulos de comunicación, aisladores digitales y circuitos integrados de gestión de energía) que respaldan las unidades de disparo inteligentes y el monitoreo de condición. La fabricación incluye el ensamblaje de la unidad de interrupción (en vacío o aislada en gas), la fabricación de contactos y cámaras de extinción de arco, carcasas moldeadas, calibración y pruebas de certificación conforme a los requisitos IEC/EN IEC/UL, seguidas de la integración en aparamenta para líneas de media y alta tensión y la integración en paneles/OEM para aplicaciones de baja tensión.
La distribución se realiza mediante licitaciones directas de empresas de servicios públicos y contratistas EPC para proyectos de transmisión y distribución, junto con distribuidores eléctricos y canales OEM para la demanda de edificación e industrial. Los servicios de posventa (repuestos, kits de retroadaptación, software de diagnóstico) están ganando una mayor proporción del valor entregado. El estrés reciente en la cadena de suministro ha sido más visible en los insumos vinculados a la electrónica, con picos en los plazos de entrega para dispositivos de protección de circuitos y semiconductores reportados hasta marzo de 2026 (límites superiores de alrededor de 40 semanas). Las medidas de precios de los proveedores también agregan presión a la lista de materiales de los interruptores inteligentes y la aparamenta conectada, incluidos los aumentos de precios de lista de TE Connectivity implementados el 5 de enero de 2026 (5%-12%) y los aumentos de Texas Instruments vigentes desde el 1 de febrero de 2026 (15%-85% en aisladores digitales y circuitos integrados de gestión de energía seleccionados). Las interrupciones puntuales también siguen siendo relevantes, incluida la declaración de fuerza mayor de Littelfuse el 28 de julio de 2025 tras un incendio en la planta de Indium Corporation en Suzhou, que afectó el suministro de productos supresores de sobretensión específicos utilizados en circuitos de protección e interfaz.
Panorama Competitivo
El mercado de disyuntores y fusibles está moderadamente concentrado: los cinco principales actores —ABB, Siemens, Schneider Electric, Eaton y Mitsubishi Electric— controlaron alrededor del 48% de los ingresos globales en 2025. La diferenciación competitiva se ha desplazado hacia el mantenimiento habilitado por software, el modelado de gemelos digitales y las plataformas modulares en lugar de las clasificaciones de interrupción brutas. ABB ha desplegado más de 200 bahías libres de SF6 en subestaciones europeas, integrando conjuntos de sensores que alimentan su plataforma de análisis Ability. EcoStruxure de Schneider Electric acopla la telemetría de disyuntores con los sistemas de gestión de edificios, asegurando contratos de servicio multisitio que reducen los costos totales de energía del cliente en un 10%.
La asociación de Siemens con Microsoft en subestaciones digitales muestra cómo los análisis en la nube se están convirtiendo en parte integral de los equipos de protección. Hitachi Energy y Google están pilotando equipos de distribución adaptados para clústeres de GPU y TPU, destacando el giro hacia los centros de datos. Los competidores chinos Chint y Delixi ya controlan el 38% de la demanda de baja tensión en Asia-Pacífico al ubicar plantas cerca de los centros de componentes de baterías y solares, reduciendo los márgenes occidentales en los segmentos de volumen.
En 2025, la actividad de patentes experimentó un aumento significativo, reflejando una creciente innovación en disyuntores de CC híbridos. Tanto Mitsubishi Electric como Toshiba presentaron más de 40 solicitudes cada uno ante la Oficina de Patentes de Japón para disyuntores de CC híbridos, demostrando su compromiso con el avance de esta tecnología. El trabajo de normalización en curso del Comité Técnico 17 de la IEC sobre disyuntores de CC que superan los 1.500 V está preparado para impulsar una adopción más amplia en todas las industrias, especialmente una vez que se establezcan protocolos de prueba armonizados. Se espera que estos desarrollos desempeñen un papel crucial para satisfacer la creciente demanda de sistemas de energía de CC eficientes y fiables.
Líderes de la Industria de Disyuntores y Fusibles
ABB Ltd
Siemens AG
Schneider Electric SE
Eaton Corporation Inc
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores Automáticos y Fusibles
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Inc
- Mitsubishi Electric Corporation
- General Electric Company
- Toshiba Corporation
- Hitachi Energy Ltd.
- Legrand SA
- Littelfuse Inc
- Fuji Electric Co. Ltd.
- Chint Group Co. Ltd.
- Hyundai Electric & Energy Systems Co. Ltd.
- Larsen & Toubro Limited
- TE Connectivity Ltd.
- G&W Electric Company
- Powell Industries Inc
- Pennsylvania Breaker LLC
- Alstom SA
- Maxwell Technologies Ltd.
Lea el análisis de las empresas de interruptores automáticos y fusibles

Oportunidades de mercado y perspectivas futuras
Está surgiendo una demanda emergente en torno a la protección de fallas de CC de alta velocidad y la coordinación de protección en centros de datos, almacenamiento de baterías y nuevas arquitecturas de distribución de CC, donde las características de interrupción electromecánicas convencionales no se ajustan a los perfiles de falla de corriente continua. Siemens presentó el interruptor automático de semiconductores SENTRON 3QD2 como parte de una cartera de corriente continua en abril de 2026, y Siemens e Infineon se asociaron posteriormente para integrar módulos MOSFET CoolSiC de 1.200 V en la plataforma SENTRON 3QD2 en junio de 2026. Juntos, estos pasos conectan las hojas de ruta de los interruptores con los ecosistemas de semiconductores de potencia y respaldan la creación de productos orientados a la interrupción de clase microsegundos para centros de datos de IA y redes de CC.
Un segundo ámbito de oportunidad son los servicios de ciclo de vida impulsados por software y el mantenimiento predictivo para flotas de caja moldeada y media tensión. Esto está respaldado por la validación técnica publicada de métodos de fusión de sensores y aprendizaje automático para la evaluación de contactos y del estado en mayo de 2026, y por trabajos publicados sobre el diagnóstico inteligente de fallas de interruptores mediante comunicaciones integradas y aprendizaje profundo en diciembre de 2025. Por otro lado, la presión regulatoria sobre el uso de SF6, incluida la directriz F-Gas de la Unión Europea que afecta a las nuevas instalaciones superiores a 24 kV en zonas urbanas a partir de 2026, ampliará la demanda direccionable de alternativas libres de SF6 y programas de retroadaptación. Esto crea espacio para que los proveedores con carteras probadas de vacío, fluoronitrilo o aire seco, y capacidades de prueba acreditadas, ganen licitaciones que combinen equipos con puesta en marcha, monitoreo y análisis.
Recent Industry Developments in Mercado de Interruptores Automáticos y Fusibles
- Junio de 2026: Siemens e Infineon Technologies anunciaron la integración de módulos de potencia MOSFET CoolSiC de 1.200 V de Infineon en la plataforma de interruptor automático de semiconductores SENTRON 3QD2 de Siemens. La integración mejora el rango de rendimiento para la protección ultrarrápida que exigen los centros de datos de IA y la distribución de CC, estrechando el vínculo entre las plataformas de interruptores y los ecosistemas de suministro de semiconductores de potencia.
- Julio de 2025: ABB presentó un nuevo interruptor automático orientado a una mayor resiliencia en centros de datos de IA y entornos de manufactura avanzada. La dirección del producto destaca cómo los proveedores están utilizando protección más rápida, diagnósticos e integración de sistemas para defender su cuota de mercado a medida que aumentan la densidad de bastidores y los requisitos de calidad de energía en la infraestructura digital.
- Abril de 2024: Schneider Electric presentó la oferta de retroadaptación Resi9 Energy Center para hogares prosumidores. La oferta refleja el desarrollo continuo de productos orientados a la electrificación residencial y las mejoras de energía distribuida, donde las retroadaptaciones de paneles y la coordinación de protección respaldan la demanda incremental de dispositivos de protección de baja tensión.


Mercado de Interruptores Automáticos y Fusibles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos obtenidos por los interruptores automáticos y fusibles eléctricos utilizados para proteger circuitos eléctricos en entornos residenciales, comerciales, industriales y de servicios públicos. El dimensionamiento refleja las ventas de estos dispositivos en las clases de tensión y entornos de instalación comunes.
Exclusiones del alcance: excluimos la mano de obra de instalación, los servicios de prueba y los conjuntos de aparamenta más amplios cuando se cotizan y se venden como sistemas completos empaquetados.
Descripción general de la segmentación
- Por Voltaje
- Disyuntores de Alta Tensión
- Disyuntores de Media Tensión
- Por Tipo de Medio de Extinción de Arco
- Disyuntores de Vacío
- Disyuntores de Aceite
- Disyuntores de Aire
- Disyuntores de Gas SF6
- Por Aplicación
- Transmisión y Distribución
- Construcción
- Industrial
- Generación de Energía
- Electrónica de Consumo
- Otras Aplicaciones
- Por Entorno de Instalación
- Interior
- Exterior
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de demanda de equipos de protección eléctrica y, a continuación, verificándolo frente a señales del lado de la oferta que pueden confirmarse en registros públicos. Nos basamos en fuentes oficiales y de libre acceso, como la Agencia Internacional de Energía para las tendencias de red y energía, el Banco Mundial para indicadores de construcción y producción industrial, UN Comtrade para los flujos comerciales de aparatos eléctricos relevantes, y los reguladores nacionales de energía para los planes de expansión de transmisión y distribución.
Para traducir esas señales en un modelo de mercado, también revisamos normas de producto y guías de seguridad de organismos como IEC y NFPA, junto con artículos revisados por pares que analizan las tendencias de medios de extinción de arco y los esfuerzos de reducción de SF6. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa reconocida para comprender la combinación de carteras y la exposición regional, y se consultaron selectivamente suscripciones de pago para datos financieros de empresas, bases de datos de patentes y vistas a nivel de envíos de importación-exportación para verificar la dirección de las tendencias. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y se consultaron muchas otras referencias para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la lógica de dimensionamiento en torno a las clases de tensión, los entornos de instalación y la división por aplicación (servicios públicos, construcción, cargas industriales y usos relacionados con la electrónica). Hablamos con una combinación de fabricantes, distribuidores, participantes de EPC y partes interesadas de servicios públicos o instalaciones en las principales regiones, y luego utilizamos sus aportes para confirmar los supuestos sobre la evolución de precios, los ciclos de reemplazo y el ritmo de los cambios tecnológicos, como la adopción del vacío y las transiciones relacionadas con el SF6.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 14% | APAC: 45% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores más pequeños: 15% | Gerentes: 55% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento central se construye utilizando una combinación de enfoques ascendente y descendente, donde la expansión de la red eléctrica, la actividad de electrificación y las adiciones de carga impulsadas por la construcción se convierten en un conjunto de demanda realista para dispositivos de protección por clase de tensión y uso final. Los resultados luego se verifican con aproximaciones ascendentes selectivas, como rangos muestreados de precio x unidad de conversaciones con canales, desgloses de ingresos de proveedores de registros públicos y direccionalidad de los flujos comerciales, y luego los totales se ajustan cuando las verificaciones muestran brechas claras.
Se utilizan algunas señales de mercado como insumos consistentes del modelo, incluida la dirección del capex de transmisión y distribución, las adiciones renovables y la actividad de conexión a la red, las construcciones de centros de datos que influyen en las necesidades de protección de baja tensión y acción rápida, los ciclos de reemplazo y mantenimiento en instalaciones industriales, y el cambio en la combinación de medios de extinción de arco (vacío frente a gas-SF6) que afecta los precios de venta promedio. Cuando faltan datos para países más pequeños, cubrimos las brechas utilizando indicadores proxy como el crecimiento del consumo eléctrico, la producción de construcción urbana y los patrones de dependencia de importaciones, y luego confirmamos la razonabilidad con la retroalimentación de las entrevistas.
Para la previsión, se aplica un análisis de escenarios en torno al momento de la inversión en la red y la actividad industrial, y se respalda con un suavizado de tendencias sobre la tasa de ejecución histórica de los insumos clave. La trayectoria final de la previsión se alinea con lo que los expertos esperan en cuanto a la progresión de precios, la presión regulatoria sobre tecnologías específicas y el ritmo a corto plazo de las licitaciones de servicios públicos y las adjudicaciones de proyectos.
Validación de datos y ciclo de actualización
Para validar los resultados, comparamos los totales modelados con señales independientes, como el movimiento comercial, la dirección de los ingresos regionales de empresas públicas y los anuncios de proyectos vinculados a la transmisión, la distribución y la construcción a gran escala. Los valores atípicos se revisan región por región, y si una variación no puede explicarse por precio, combinación o momento, se revisan los supuestos y se vuelve a contactar a los encuestados para resolver la discrepancia.
Antes de la aprobación final, el modelo pasa por múltiples verificaciones de analistas que buscan coherencia de unidades, saltos interanuales y movimientos de participación que no coincidan con eventos de mercado conocidos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como cambios regulatorios que afectan el uso de SF6 o cambios pronunciados en el gasto de las empresas de servicios públicos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actual disponible.
Comparación del dimensionamiento del mercado de interruptores automáticos y fusibles de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para interruptores automáticos y fusibles pueden parecer muy dispares, incluso cuando se refieren al mismo equipo general. Las diferencias suelen provenir de lo que se cuenta como ingresos por producto, el año elegido para el dimensionamiento y cómo se manejan los precios entre las clases de tensión y regiones.
La principal brecha proviene de si se incluyen las partidas de aparamenta empaquetada y el valor de proyectos con alto componente de instalación, y en el modelado de Mordor Intelligence, solo se cuentan los interruptores automáticos y fusibles a nivel de dispositivo, con precios rastreados por tensión y combinación de extinción de arco en lugar de totales de contratos EPC.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,61 mil millones de USD (2025) | |
| Editorial de la Industria A | 18,43 mil millones de USD (2025) | La estimación parece utilizar una canasta más amplia que puede mezclar el valor del equipo con un contexto más amplio de proyecto e instalación, y no separa claramente los ingresos solo por dispositivo de la aparamenta empaquetada y la entrega llave en mano. |
| Medio de Investigación B | 17,33 mil millones de USD (2025) | La cifra es direccionalmente cercana, pero la ventana de previsión más larga y los diferentes supuestos de crecimiento pueden reducir el valor del año en curso, especialmente si la progresión de precios y los cambios en la combinación de tensión se tratan de manera más conservadora. |
Entre las tres cifras, la mayor parte de la dispersión se explica por el manejo del alcance y por cómo se proyectan los precios en las aplicaciones de baja, media y alta tensión. Al mantener el mercado vinculado a los ingresos por dispositivo y verificar los totales frente a señales de demanda prácticas, el valor final sigue siendo trazable a insumos repetibles en lugar de cifras de proyectos agrupadas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de disyuntores y fusibles para 2031?
Se prevé que el mercado alcance USD 24.230 millones en 2031, reflejando una CAGR del 5,36% durante 2026-2031.
¿Qué categoría de voltaje tiene actualmente la mayor participación de la demanda?
Los disyuntores de media tensión tuvieron la mayor participación individual de ingresos con el 49,44% en 2025, anclados por su ubicuidad en las redes de distribución de servicios públicos.
¿Cómo están afectando las regulaciones ambientales a los equipos de distribución con SF6?
La Unión Europea y California han impuesto estrictos límites de emisiones y prohibiciones de instalación que están acelerando el cambio hacia alternativas basadas en fluoronitrilo y vacío.
¿Por qué los centros de datos de hiperescala están adoptando disyuntores de CC híbridos?
Las cargas de trabajo intensivas en inteligencia artificial elevan las densidades de potencia de los bastidores hasta 50 kW, requiriendo una eliminación de fallos inferior a 2 ms que los diseños mecánico-semiconductores híbridos pueden proporcionar mientras reducen las pérdidas de conversión.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Oriente Medio registre el CAGR más alto del 6,39%, impulsado por megaproyectos como NEOM de Arabia Saudita y la expansión nuclear Barakah de los Emiratos Árabes Unidos.
¿Qué ventaja competitiva están persiguiendo los principales proveedores?
Los líderes del mercado están integrando modelos de gemelos digitales y análisis predictivos en los disyuntores, desplazando los ingresos hacia los servicios del ciclo de vida y alejándose de las ventas únicas de hardware.
Última actualización de la página el:



