
中国マグネットフリー電動アクスルシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 1.30 十億米ドル |
| 市場規模 (2031) | 2.47 十億米ドル |
| Growth Rate (2026 - 2031) | 13.74 % |
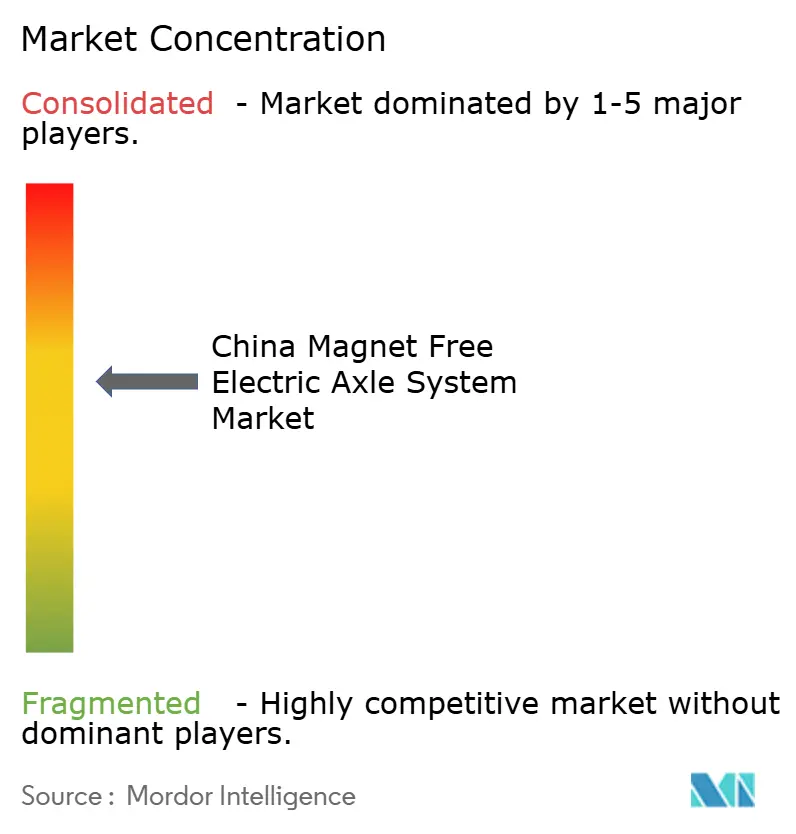
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
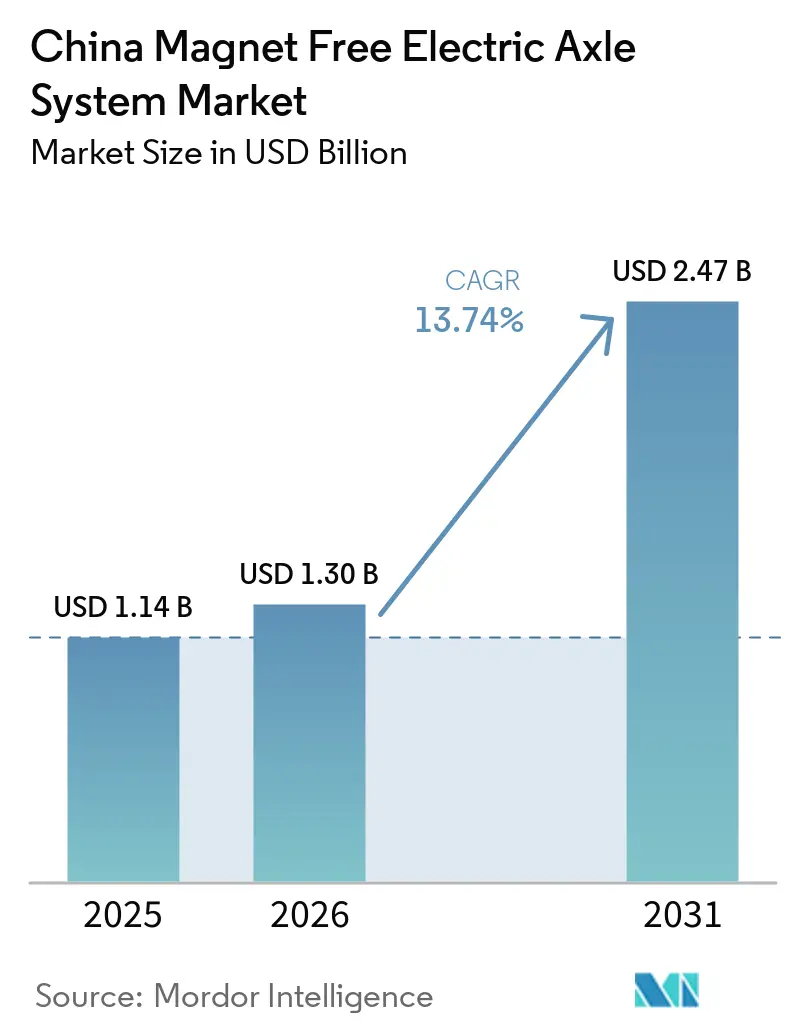
Mordor Intelligenceによる中国マグネットフリー電動アクスルシステム市場分析
中国マグネットフリー電動アクスルシステムの市場規模は2025年に11.4億米ドルと評価され、2026年には13.0億米ドルと推定されており、2026年から2031年にかけてCAGR 13.74%で成長し、2031年までに24.7億米ドルに達すると予測されています。政策立案者が自動車メーカーにレアアース原材料への依存からの脱却を促す中、需要が高まっており、この動きは2026年1月から4月にかけてネオジム・プラセオジム酸化物価格が105%急騰したことによってさらに加速しています。サプライチェーンの自律性が、ピークトルク密度よりもドライブトレインの選択を左右するようになっており、完成車メーカ(OEM)は誘導モーター、スイッチトリラクタンス(SR)モーター、および外部励磁同期モーターを優先するようになっています。天成半導体の14インチウェハーの技術的突破を受けて炭化ケイ素(SiC)インバーターの供給が改善されており、コスト障壁が低下し、SRの制御アルゴリズムがより高いスイッチング周波数で動作できるようになっています。モーター、インバーター、ギアボックスを共有ハウジング内に統合した統合型Eアクスル設計は、組み立て時間の短縮、800ボットプラットフォームにおける熱管理の容易化、および自動車メーカーが義務付けられたカーボンフットプリント開示要件を満たすことを支援するため、普及が進んでいます。
主要レポートのポイント
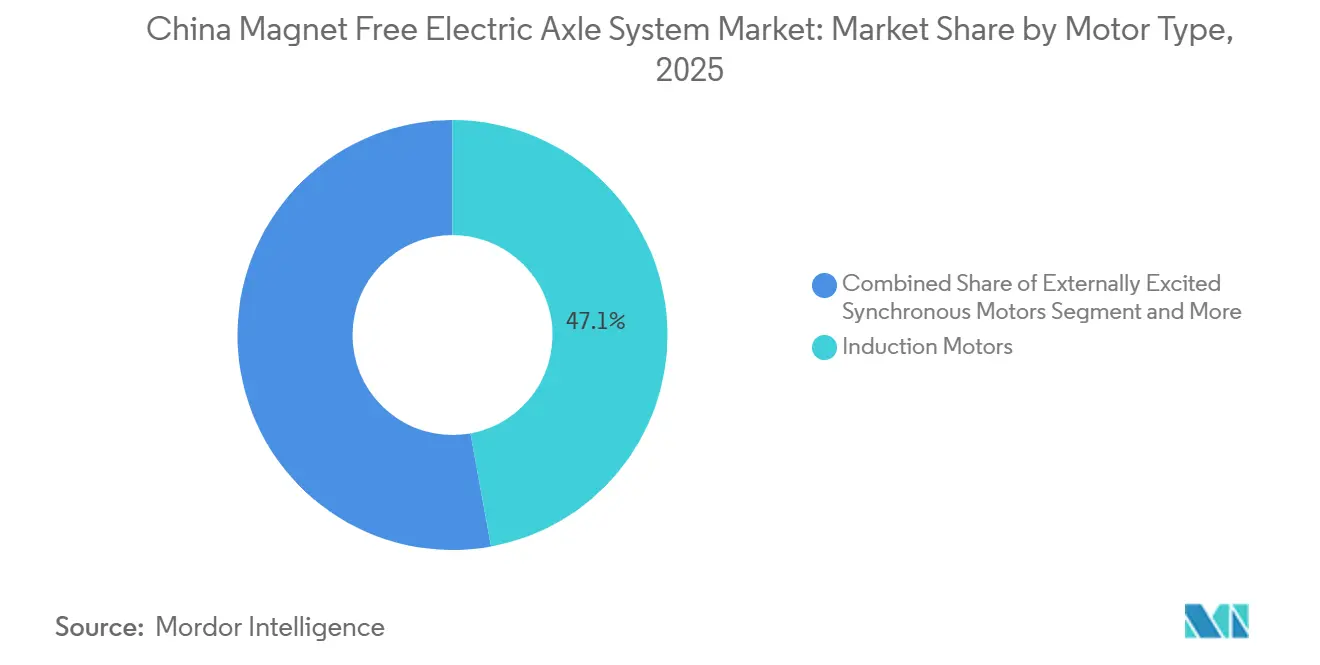
- モータータイプ別では、誘導モーターが2025年の中国マグネットフリー電動アクスルシステム市場シェアの47.13%を占めてトップとなり、スイッチトリラクタンスモーターは2031年にかけて最も高い15.17%のCAGRで拡大すると予測されています。
- ドライブタイプ別では、完全電動構成が2025年の中国マグネットフリー電動アクスルシステム市場規模の64.22%を占め、2031年にかけてCAGR 16.78%で成長すると予測されています。
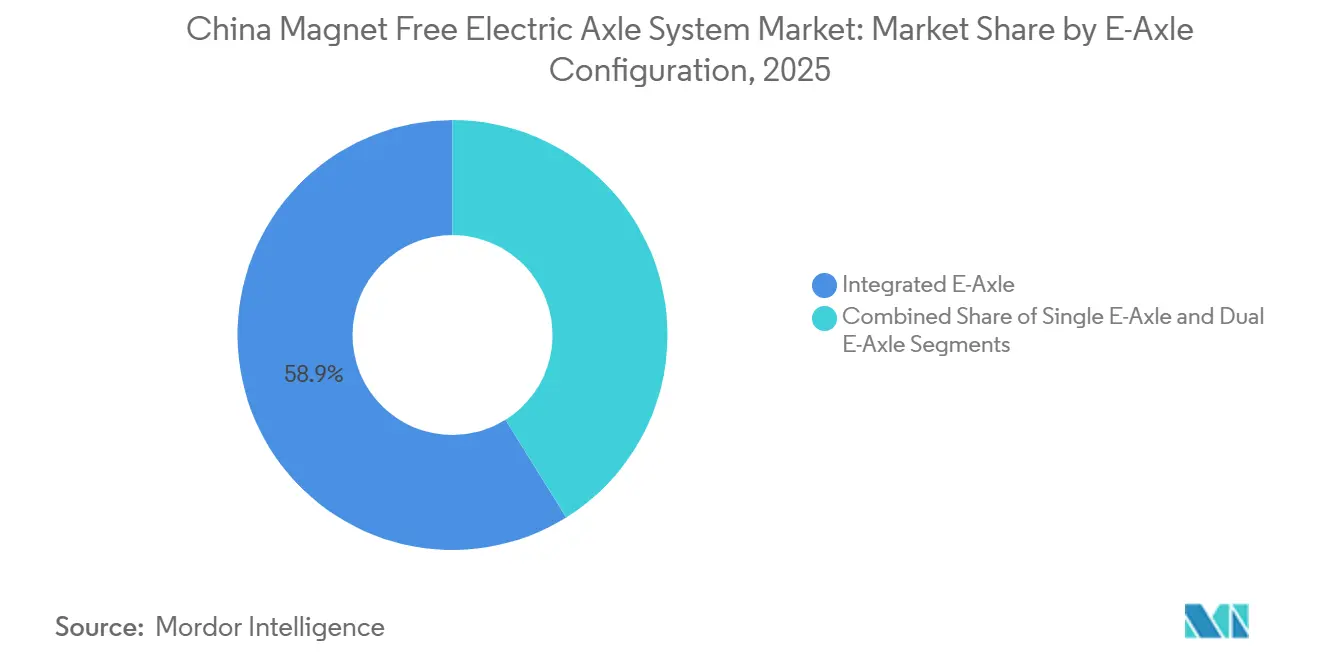
- Eアクスル構成別では、統合型システムが2025年に58.87%の収益シェアを獲得し、2031年にかけてCAGR 14.67%で拡大しています。
- 車両タイプ別では、乗用車が2025年に73.46%のシェアを保持し、商用車は2031年にかけて最も高い16.42%のCAGRを記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国マグネットフリー電動アクスルシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新エネルギー車義務化規制および国内調達規則 | +3.2% | 国家・省レベルの実施 | 中期(2〜4年) |
| 希土類価格変動によるマグネットフリーへの移行促進 | +2.8% | 国内 | 短期(2年以内) |
| SRおよびEESM制御アルゴリズムの進歩 | +2.4% | 中国製造業 | 短期(2年以内) |
| 永久磁石Eアクスルより低い総所有コスト | +2.1% | 主要市場、第2層都市への拡大 | 中期(2〜4年) |
| 第1層サプライヤーへのカーボンフットプリント報告義務 | +1.9% | 国内、多国籍サプライチェーン | 長期(4年以上) |
| 国内炭化ケイ素チップの技術革新 | +1.8% | 国内、輸出ポテンシャル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府の新エネルギー車義務化と国内調達規制
北京はプラグインハイブリッド車の最低電気走行距離要件を引き上げ、要件を大幅に強化する予定です[1]「新エネルギー車産業発展計画(2021年~2035年)」、工業和信息化部、miit.gov.cn。改訂されたデュアルクレジット制度の下では、国内トレーサビリティのない永久磁石モーターはゼロクレジットとなります。この調整により、OEMの投資は誘導モーターおよび外部励磁同期システムへと向けられます。さらに、購入税免除は現在、より高いバッテリーエネルギー密度の達成を条件としています。このベンチマークは、より軽量なマグネットフリーモーターローターを使用することで達成しやすくなります。海外向け永久磁石ドライブユニットの輸出ライセンス規制の強化により、外資系合弁企業は国内調達の誘導モジュールへの移行を促されています。これらの規制は総体として、マグネットフリーサプライチェーンの現地化を加速し、自動車メーカーがドライブトレインを効率的に再設計するよう促す保護的な政策枠組みを確立しています。
希土類価格変動がOEMのマグネットフリーモーターへの移行を加速
ホルムズ海峡における混乱と厳格な輸出割当の施行を主な要因として、ネオジム・プラセオジム酸化物価格が大幅に急騰しました。これを受けて、BYDは誘導モーターの生産を増加させるとともに、可変磁束永久磁石同期設計の研究開発を推進するという戦略の見直しを進めています。誘導システムからネオジムを排除することで、OEMは長期的に安定した価格を確保できます。このアプローチは、総保有コスト(TCO)の一貫性維持を優先するフリートオペレーターの方針と合致しいます。毎年大量のバンを導入する都市物流企業は、わずかな効率改善よりもコスト安定性を優先するようになっています。その結果、マグネットフリーEアクスルへの移行が急速に進んでいます。需要の増大がボリュームエコノミーを促進し、ユニットあたりのコストを低下させ、磁石離れの流れをさらに強化しています。
スイッチトリラクタンスおよび外部励磁同期モーター制御アルゴリズムの革新
中国の研究機関がセンサーレス磁界方向制御およびモデル予測制御技術を導入し、スイッチトリラクタンスモーターのトルクリップルを大幅に低減しました。外部励磁同期モーターはリアルタイムの界磁電流変調を実現し、より広い速度域にわたって永久磁石のトルク密度に匹敵する性能を達成しました。ZFのモジュラーEアクスルプラットフォームは、OEMがギアセットを変更することなく非同期トポロジーと同期トポロジーをシームレスに切り替えられるソフトウェアを搭載しています。このイノベーションにより、モーター選択はサプライチェーン上の意思決定へと変容し、性能差別化要因としての役割は後退しています。さらに、アルゴリズムの進歩により開発リードタイムが縮され、中規模OEMが複数のモーターサプライヤーを容易に認定できるようになっています。この競争の激化により、既存の大手企業の市場シェアが侵食され始めています。
永久磁石Eアクスルに対する低い総所有コスト
複数年サイクルにわたってコストを追跡するフリートオペレーターは、誘導ドライブトレインが永久磁石対応品と比較して総保有コスト(TCO)を大幅に削減することを見出しています。これらのオペレーターは、銅や電磁鋼板よりもはるかに大きく変動するレアアース金属の価格不安定性を回避できます。ローターの構造が単純なため、メンテナンス要件が低下しており、誘導バスは永久磁石を使用するバスよりもモーターのオーバーホール頻度が少なくなっています。SiCインバーターがより高いスイッチング周波数を達成したことで、以前に見積もられていたエネルギー使用上のペナルティは大幅に縮小しています。大規模バスフリートの分析では、エネルギー消費量が永久磁石ベンチマークをわずかに上回る水準にとどまっており、過密な都市部の発進停止交通という厳しい条件下においてもマグネットフリーシステムの経済的現可能性が示されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高周波における高いインバーターコスト | -2.1% | 国内、コスト敏感セグメント | 中期(2〜4年) |
| NVHおよびトルク密度のギャップ | -1.8% | プレミアムセグメントで顕著 | 短期(2年以内) |
| 統合型Eアクスルの複雑な熱管理 | -1.6% | 製造拠点 | 中期(2〜4年) |
| 800V超の統一モーター絶縁規格の欠如 | -1.2% | 国内、規制上の不確実性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高周波動作における高いインバーターコスト
SRマシンは従来のシリコンIGBTよりもコストが高いSiC MOSFETの採用を進めています。この価格上昇により、市場の低価格帯に位置するシティカーにおいて永久磁石モーターがかつて享受していた部品表上のコスト優位性が損なわれています。天成のより大型のウェハーはコスト削減の可能性を秘めていますが、商業的な歩留まりはいまだ遅れをとっていることを強調しておく必要があります。誘導モーターは安価なシリコンで効率的な動作が可能ですが、わずかな効率低下が生じます。その結果、一時的な価格上の機会が生まれています。この期間中、プレミアムカーメーカーはインバーターに関連する追加コストを避けるため、磁石を継続使用する可能性が高いです。
永久磁石モーターとのNVHおよびトルク密度のギャップ
アルゴリズムによる平滑化後においても、SRモーターの車室内騒音レベルは永久磁石対応品よりも高い状態が続いています。誘導ユニットはトルク密度が劣るため、同一出力に対してハウジングが大幅に重くなります。BYDの誘導ユニットは、高度なフラットワイヤー巻と直接オイル冷却を活用して競争力のある加速性能を実現しています。しかし、同等の永久磁石システムと比較すると明らかに重くなっています。車室内の静粛性で顧客満足度を測るプレミアムセダンは、磁石から電動への移行に消極的です。ノイズキャンセリングコストの低下またはアルゴリズムの進歩によってギャップが埋まるのを待っている状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:誘導モーターがシェアを維持しスイッチトリラクタンスが勢いを増す
誘導モータータイプ採用における中国マグネットフリー電動アクスルシステムの市場規模は47.13%のシェアに達しました。SR設計は国家資金による研究がトルクリップルを半減させる支援を受け、2031年にかけてCAGR 15.17%で拡大しています。確立されたコイル巻線工場とシームレスなソフトウェアの移植性により、OEMは引き続き誘導モーターへの信頼を置いています。ZFのEアクスルは、自動車メーカーがギアボックスを変更することなく非同期バリアントと同期バリアントを切り替えられるようにし、レアアース価格の変動に対するセーフガードとして機能しています。
制御アルゴリズムの突破口がSRモーターを乗用車への適合性に近づけています。アルゴリズムの知的財産がローターハードウェアを超える重要な差別化要因として浮上する中、サプライヤーはハードウェアの納品にファームウェアライセンスを同梱するようになっています。外部励磁同期モーターは、長期的なメンテナンス間隔がスリップリングのメンテナンスを現実的な選択肢とする大型トラックや高級観光バスに活路を見出しています。SRと誘導の選択肢が進化するにつれ、調達チームは発注を確定する前にスポットのネオジム価格を考慮するようになっており、時間の経過とともにモータータイプのより動的な組み合わせが生まれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


ドライブタイプ別:完全電動の優位性が数量成長を支える
完全電動ドライブは2025年の中国マグネットフリー電動アクスルシステム市場シェアの64.22%を獲得しました。このセグメントは、初期のプラグインハイブリッド車との航続距離の等化および充電器の急速な普及により、CAGR 16.78%で成長しています。工業和信息化部の100km電気走行のみ要件により、ハイブリッド車のかつてのコスト優位性は消滅しており、ハイブリッド車は内燃エンジンを搭載しながらも純電気自動車に近いバッテリーパックを搭載しなければならなくなっています。
プラグインハイブリッド車は、充電インフラが疎な幹線道路沿いを走行するバスのレンジエクステンダーとしてニッチな役割へと移行しつつあります。純粋なバッテリー電気自動車はエンジンとのトルクブレンディングが不要なためEアクスルソフトウェアを簡素化でき、SRモーターが最適なゾーンで動作することを可能にしています。BYDの販売データは2025年4月以降、純電気自動車がプラグインハイブリッド車を上回っていることを示しており、市場全体の傾向を反映しています。ハイブリッド車は農村部の顧客にとって引き続き有効ですが、遠隔地以外の都市フリートおよび個人購入者は純電気パワートレインに直接移行しています。
Eアクスル構成別:統合型システムが質量とコストを削減
統合型Eアクスルは2025年の中国マグネットフリー電動アクルシステム市場規模の58.87%を占めました。サプライヤーがモーター、インバーター、ギアボックスを共有ケーシングに集約するにつれ、CAGR 14.67%で成長しています。コスト重視のコンパクトカーは主にシングルアクスルユニットを使用しています。しかし、バッテリー価格の低下に伴い、デュアルアクスル設計が主流のクロスオーバーにも登場するようになっています。SchaefflerのEMR4ドライブは印象的なインバーター効率を達成しており、自動車メーカーは組み立てを合理化するためにわずかに重い冷却システムを採用するようになっています。
統合型ハウジングは熱ストレスの大部分を受けますが、電流を大幅に低減する高度なシステムを採用することで銅損が大幅に軽減されます。ZFの革新的なヘアピン巻線は、高度な炭化ケイ素技術と組み合わせることで、いかなるディレーティングもなく卓越した連続出力を実現しています。低コストのハッチバックが軽量化のために個別レイアウトを優先する場合でも、業界のトレンドは統合化に向かっており、近い将来にデフォルトのステータスとなることが予されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:商用フリートが採用曲線を加速
乗用車は2025年の出荷台数の73.46%を占めました。しかし商用車はCAGR 16.42%を記録しており、乗用車の出荷台数の伸びはわずかに遅れをとっています。稼働率と低メンテナンスを優先する軽バンは、誘導モーターのシンプルなローターに魅力を感じています。深圳の完全電動化バスフリートは、マグネットフリードライブトレインが発進停止交通において効率的に機能することを示しており、永久磁石対応品との差はわずかにとどまっています。
定常走行ルートで運行し、トルク密度の重要性が低いコーチや大型トラックは、外部励磁同期またはSRセットアップの採用を増やしています。地方の大気質目標が優先されるものの公共充電インフラが疎な地方中核都市では、省レベルの補助金が普及を加速しています。プレミアムグレードのSUVはデュアルEアクスルの全輪駆動に進出しており、中級クロスオーバーは競争力のある車両価格を維持するためにシングル統合ユニットを選択しています。
地域分析
Teslaは上海において、部品の大部分を現地調達するという印象的な実績を持つ統合ドライブのマイルストーンとなる量産を達成しました。一方、珠江デルタでは、BYDの誘導モーターラインが近隣のインバーターPCBサブコントラクターと緊密に連携し、迅速なエンジニアリング調整を可能にしています。江蘇省と福建省では、乗用車と商用車の両方に対応するインバーターメーカー向けのSiCウェハーの生産が盛んに行われています。
より厳格な管理を主張する動きとして、地方中枢都市は磁石輸入に対してより厳しいクレジットペナルティを制定しました。この決定により、都市タクシー、ライドヘイリングサービス、配送バンにおける誘導技術の採用が加速しています。地方中核都市や地方小都市は充電器の密なネットワークを欠いているかもしれませんが、レアアース材料の問題を回避するために誘導ドライブトレインを選択し、バスの電動化の最前線に立っています。北東回廊に位置する瀋陽は、ZFがEモビリティの新工場に多額の投資を行い、国内OEMと合弁企業の両方にサービスを提供していることから、市場シェアの拡大を目撃しています。
西部地域に位置する重慶は、低い人件費と魅力的な省レベルの税制優遇措置に引き寄せられた二次サプライヤーのハブとして台頭しています。ここでは、軽商用車が荷物を配送するために険しい山岳道路を走行しています。これらの地形において、誘導モーターの減磁に対する耐性が極めて重要であることが証明されています。この戦略的な東西サプライチェーン分業は、市場を地域的な混乱から守るだけでなく、主要顧客が厳しい期限内に物流サービスを受けられることを保証しています。
競合環境
中程度の集中度を特徴とする市場環境において、BYD、Tesla上海、Nidec、ZFなどの主要プレーヤーが合計で大きなシェアを占めています。一方、SinoHytecやShuanglinを含む多くの地域企業が省レベルのバス入札に対応しています。BYDの戦略は、バッテリー、モーター、インバーターラインの垂直統合を含んでいます。このアプローチはレアアースリスクに対するポジション強化するだけでなく、誘導モーターと可変磁束PMモーターの間で柔軟性を持たせることを可能にしています。一方Teslaは、広範な現地調達を活用しています。この戦略は関税変動の影響を緩和するだけでなく、多くの場合、発注から短期間でドライブユニットの迅速な納品を確保しています。
ZFは同期ローターと非同期ローターの両方に対応できるモジュラーアーキテクチャを導入しました。このイノベーションにより、ZFは磁石トレーサビリティに関連する潜在的な政策上の混乱を乗り越えることができます[2]「SELECTプラットフォームの基盤」、ZF AG、zf.com。戦略的な動きとして、SchaefflerとVitescoの合併により、モーター、ギアボックス、パワーエレクトロニクスの専門知識が統合されます。この連携はBYDの総合的なシステムレベル戦略を反映するだけでなく、業界の重要な洞察を強調しています。すなわち、真の利益ポテンシャルは個別のコンポーネントではなく包括的なEアクスルソリューションにあるということです。
一方、三安光電などの新興プレーヤーはインバーターモジュールへの前方統合を進め、既存の利益マージンに挑戦しています。業界が進化するにつれ、制御アルゴリズムの専門知識が重要な差別化要因として浮上しています。予測制御コードのライセンスを確保したサプライヤーは、ハードウェアの側面がますますコモディティ化する中でも、長期的なロイヤルティを享受することで大きな利益を得る立場にあります。
中国マグネットフリー電動アクスルシステム産業リーダー
ZF Friedrichshafen AG
Nidec Corporation
BYD Co. Ltd.
Magna International
Meritor (Cummins)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年1月:United Automotive Electronic Systems Co., Ltd.(UAES)は次世代400Vオイル冷却Eアクスルの量産を開始し、自社開発のPM6パワーモジュールを搭載した3-in-1オイル冷却Eアクスルアセンブリのデビューを飾りました。
- 2025年6月:BorgWarnerは中国の主要OEMとの新たな電動モーター契約を獲得し、プラットフォームベースのEアクスルプログラムに対応するため芜湖工場の生産能力を2倍に拡大する予定です。


中国マグネットフリー電動アクスルシステム市場レポートの範囲
中国マグネットフリー電動アクスルシステム市場レポートは、モータータイプ(外部励磁同期モーター、誘導モーター、スイッチトリラクタンスモーター)、ドライブタイプ(完全電動ドライブ、ハイブリッドドライブ、プラグインハイブリッドドライブ)、Eアクスル構成(シングルEアクスルおよびデュアルEアクスル)、車両タイプ(乗用車および商用車)によってセグメント化さています。市場予測は金額ベース(米ドル)で提供されています。
| 外部励磁同期モーター(EESM) |
| 誘導モーター |
| スイッチトリラクタンスモーター |
| 完全電動ドライブ |
| ハイブリッドドライブ |
| プラグインハイブリッドドライブ |
| シングルEアクスル |
| デュアルEアクスル |
| 統合型Eアクスル |
| 乗用車 | ハッチバック |
| セダン | |
| SUVおよびMUV | |
| 商用車 | 軽商用車 |
| 中型および大型商用車 | |
| バスおよびコーチ |
| モータータイプ別 | 外部励磁同期モーター(EESM) | |
| 誘導モーター | ||
| スイッチトリラクタンスモーター | ||
| ドライブタイプ別 | 完全電動ドライブ | |
| ハイブリッドドライブ | ||
| プラグインハイブリッドドライブ | ||
| Eアクスル構成別 | シングルEアクスル | |
| デュアルEアクスル | ||
| 統合型Eアクスル | ||
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| SUVおよびMUV | ||
| 商用車 | 軽商用車 | |
| 中型および大型商用車 | ||
| バスおよびコーチ | ||


レポートで回答される主要な質問
2031年における中国マグネットフリー電動アクスルシステム市場の予測値はいくらですか?
市場は2026年からCAGR 13.74%を記録し、2031年までに24.7億ドルに達すると予測されています。
中国の新型Eアクスルシステムで最も成長が速いモータータイプはどれですか?
スイッチトリラクタンスモーターは、制御アルゴリズムの改善と国内SiC供給の拡大により、最も高い15.17%のCAGRを記録しています。
中国のマグネットフリーEアクスル導入における完全電動のシェアはどのくらいですか?
完全電動ドライブはすでに2025年の出荷台数の64.22%を占めており、CAGR 16.78%で拡大しています。
中国のOEMが商用フリートに誘導モーターを優先する理由は何ですか?
誘導設計はレアアース価格の急騰を回避し、総保有コストを10~15%低減し、都市バスフリートにおいて実証された信頼性を提供します。
最終更新日:



