
中国飼料用酵素市場の規模とシェア
市場概要
| 調査期間 | 2017 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2017 - 2023 |
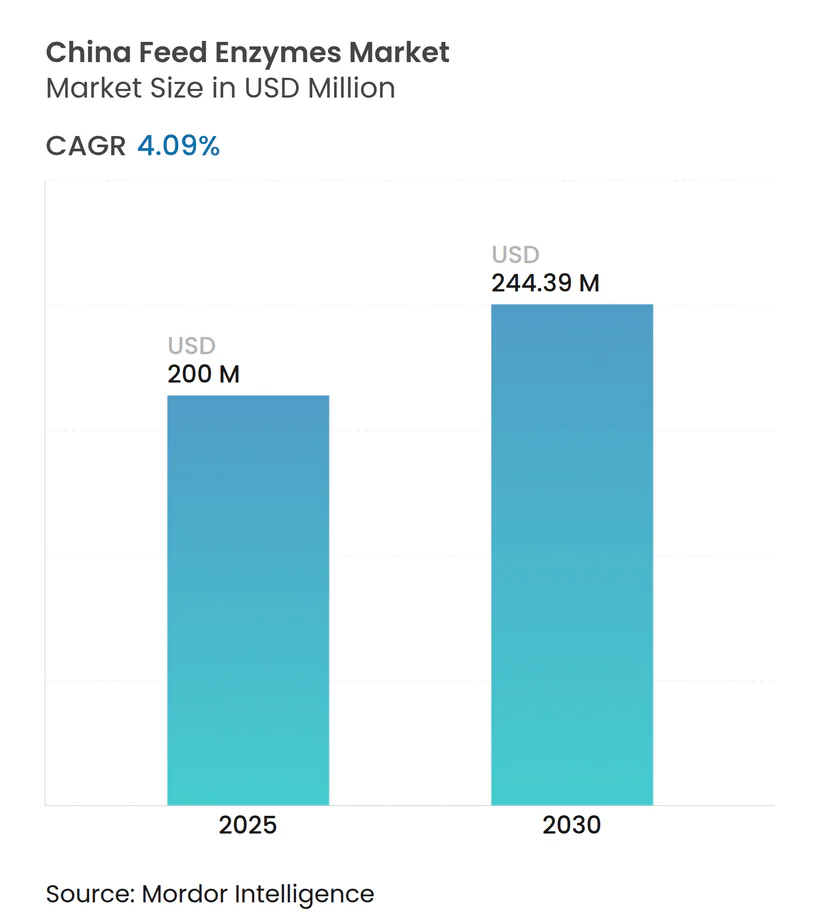
| 市場規模 (2025) | 200 百万米ドル |
| 市場規模 (2030) | 244.39 百万米ドル |
| 成長率 (2025 - 2030) | 4.09 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国飼料用酵素市場分析
中国飼料用酵素市場規模は2025年に2億米ドルに達し、2030年までに2億4,439万米ドルに達すると予測されており、同期間において4.09%のCAGRで成長します。畜産セクターが農業農村部(MARA)の飼料タンパク質削減義務、抗生物質フリー生産規則、精密給餌システム、および水産養殖脱炭素化補助金に適応するにつれて需要が拡大しています。炭水化物分解酵素の採用はトウモロコシ・大豆食ダイエットのエネルギーを改善するため依然として広く普及しており、フィターゼはリン排出規制の下で勢いを増しています。大手インテグレーターは酵素利用効率を高めるリアルタイム投与プラットフォームを導入しており、国内バイオテク企業の規模拡大により輸入ブランドとの価格差が縮小しています。一方、マイコトキシンの複合汚染と関税による費用圧力が購買サイクルを形成し、サプライヤーは安定化された耐熱性製品と迅速な技術サポートの提供を迫られています。
レポートの主要ポイント
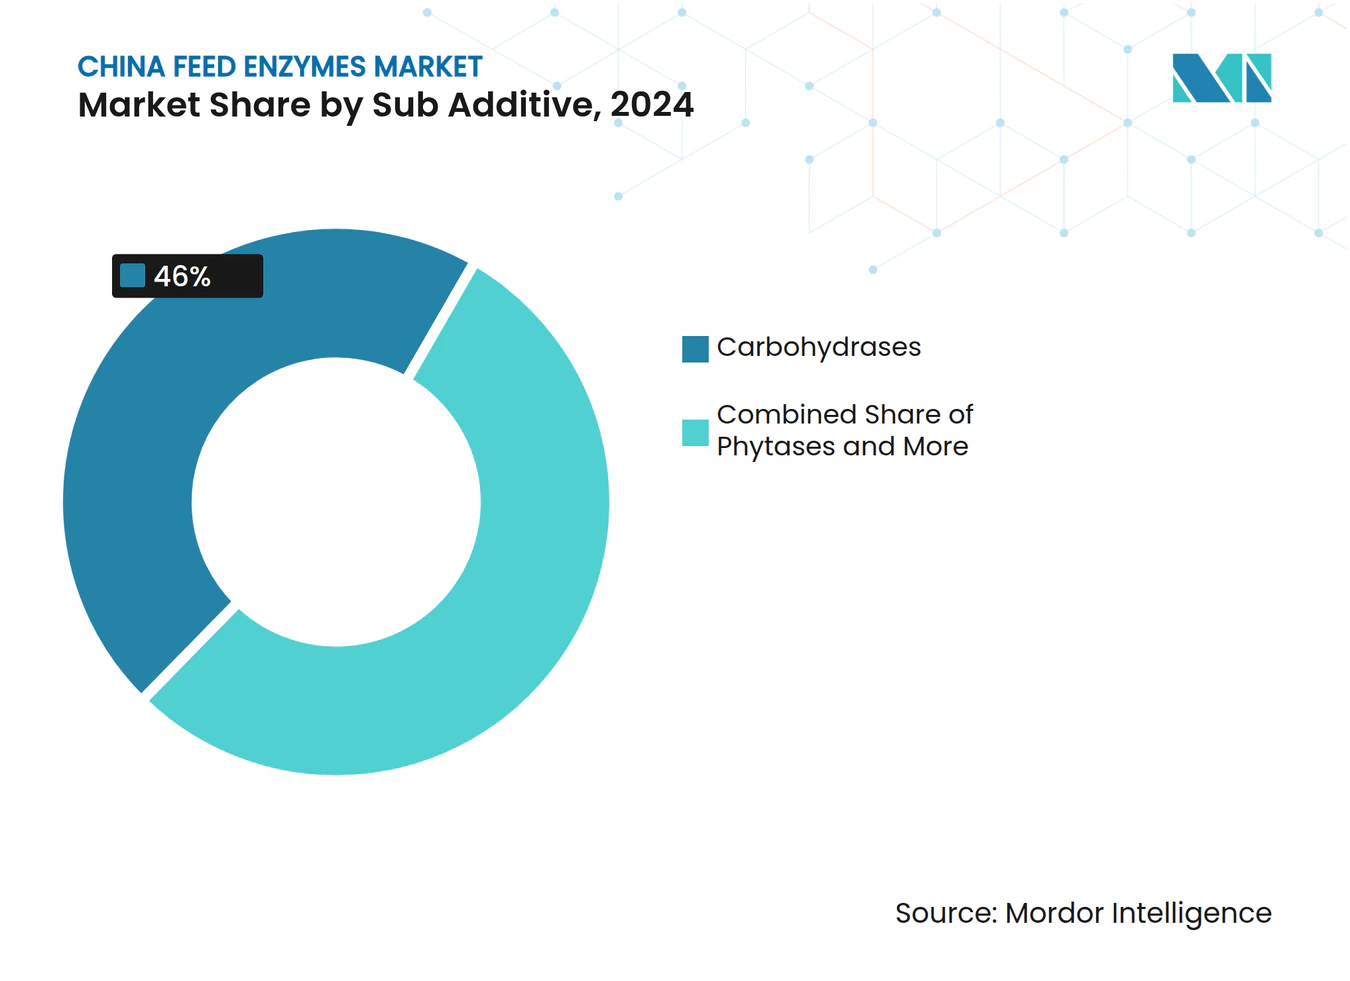
- サブ添加物別では、炭水化物分解酵素が2024年の中国飼料用酵素市場シェアの46.0%をリードしました。フィターゼは2030年までに4.13%のCAGRで拡大すると予測されています。
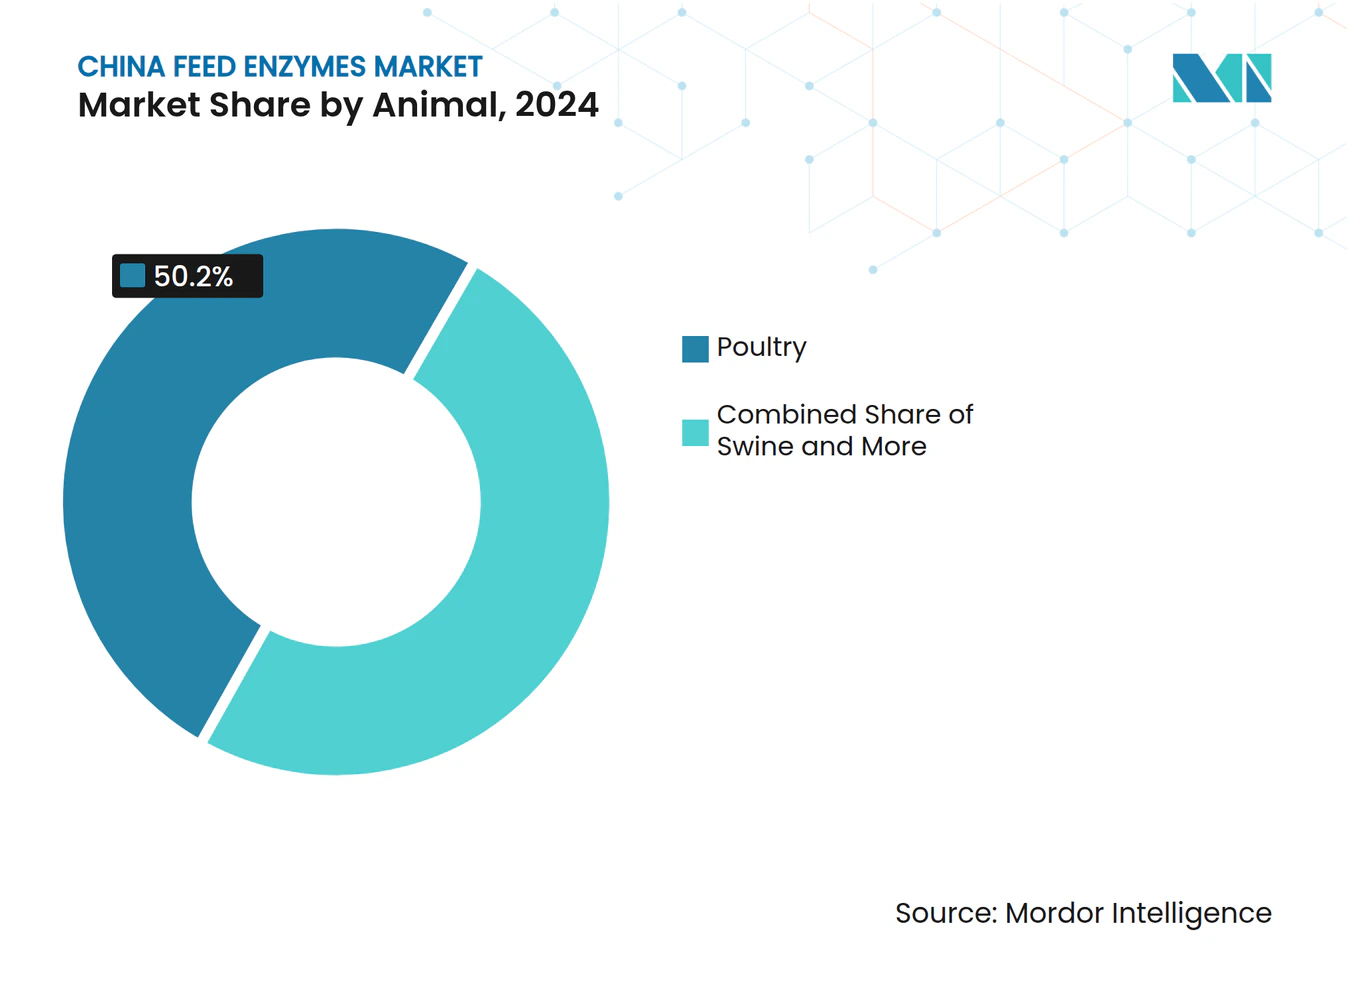
- 動物種別では、家禽が2024年の中国飼料用酵素市場規模の50.2%を占め、「その他の動物」カテゴリーは2030年までに最も速い4.95%のCAGRで成長すると予測されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| MARAによる飼料タンパク質削減義務がフィターゼの普及を促進 | +0.8% | 全国規模、主要な豚・家禽産地に集中 | 中期(2〜4年) |
| 抗生物質フリー畜産政策が多酵素ブレンドの需要を高める | +0.7% | 全国規模、統合型事業での早期採用 | 中期(2〜4年) |
| 大規模な豚・家禽インテグレーターによる精密給餌技術へのアップグレード | +0.6% | 山東省、河南省、広東省の生産クラスター | 短期(2年以内) |
| マイコトキシンの高い複合汚染が解毒酵素コンボへの需要を促進 | +0.5% | 中国南部の多湿地域、季節的ピーク | 短期(2年以内) |
| 低炭素水産養殖への補助金が植物性豊富な飼料における炭水化物分解酵素の使用を促進 | +0.4% | 沿岸省、淡水養殖ゾーン | 長期(4年以上) |
| 国内バイオテクの規模拡大が価格障壁を低下させる | +0.3% | 全国規模、バイオテクハブに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MARAによる飼料タンパク質削減義務がフィターゼの普及を促進
MARAが2025年までに配合飼料への大豆粕配合率を13%未満に抑えるキャンペーンを推進することで、飼料工場は結合リンを解放することを余儀なくされ、フィターゼは再調整された飼料において不可欠な存在となっています。山東省の臨沂クラスターだけで年間478万頭の豚と170億羽の家禽を記録しています[1]。この政策は大豆輸入依存を緩和し、リン流出を抑制し、炭素削減目標と整合しています。MARAの審査を迅速に通過した国内サプライヤーはファーストムーバーの地位から利益を得る一方、グローバルブランドは高純度菌株を活用してプミアムポジションを守っています。飼料工場がペレット製造ラインを耐熱性フィターゼ向けに改修するにつれて、中期予算での採用が強化されるでしょう。
抗生物質フリー畜産政策が多酵素ブレンドの需要を高める
中国の2025年における抗生物質成長促進剤の禁止により、栄養戦略は消化サポートソリューションへとシフトしています。プロテアーゼ、キシラナーゼ、アミラーゼを組み合わせた多酵素カクテルは飼料転換率の改善をもたらし、かつて飼料内抗生物質に帰せられていたパフォーマンスに匹敵します。山東省と河南省の統合型生産者はこれらのブレンドを精密飼料に組み込み、畜舎内キャリブレーションのためにサプライヤーのフィールドチームに依存しています。規制上の精査が文書化要件を高め、確立された企業に優位性をもたらしています。一級都市で「抗生物質フリー」肉の消費者向けラベリングが広まるにつれ、酵素の配合は生産性ツールとしてだけでなく、ブランディングの必要性にもなっています。
大規模な豚・家禽インテグレーターによる精密給餌技術へのアップグレード
中国の主要生産地域の大手畜産インテグレーターは、リアルタイムの飼料組成と動物パフォーマンス指標に基づいて酵素投与量を最適化する精密給餌システムを導入しています。牧原グループのAI駆動型給餌システムの展開は、正確な栄養素供給によるコスト削減を実現し、山東省臨沂クラスターの地域インテグレーターが採用した同様の技術もこれを支援しています。この技術採用により、一貫した活性プロファイルと正確な投与能力を持つ酵素製品への需要が生まれ、技術サポートと処方の専門知識を提供できるサプライヤーが優位に立っています。飼料工場の自動化システムとの統合には、混合、ペレット製造、保管プロセス中に安定性を維持する酵素製品が必要であり、酵素コーティングおよび安定化技術のイノベーションを促進しています。
マイコトキシンの高い複合汚染が解毒酵素コンボへの需要を促進
南部省では飼料サンプルのマイコトキシン陽性率が60〜80%に達し、夏の収穫期には70%が複数の毒素を示しています。アフラトキシンB1またはデオキシニバレノールを無毒の代謝物に変換する酵素系解毒剤は、温暖で湿度の高い保管環境において従来の吸着剤を上回るパフォーマンスを発揮します。マイコトキシン汚染の季節的な性質(多湿な夏季と収穫期にピークを迎える)は、柔軟な生産能力と迅速な対応能力を持つ酵素サプライヤーに有利な周期的な需要パターンを生み出しています。広東省、福建省、江西省の飼料メーカーは、MARAが飼料安全規制において酵素系解毒方法を認定したことに支えられ、包括的な飼料安全プログラムの一環として酵素系マイコトキシン管理を採用するケースが増えています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| MARAの新酵素承認タイムラインが製品ローンチを遅らせる | -0.4% | 全国的な規制上のボトルネック | 中期(2〜4年) |
| 不安定な原料価格が飼料工場のマージンを圧迫し、添加物支出を遅延させる | -0.3% | 全国規模、トウモロコシ不足地域で深刻 | 短期(2年以内) |
| 酵素発酵培地への輸入関税がコストを引き上げる | -0.2% | 全国規模、国際サプライヤーに影響 | 短期(2年以内) |
| 小規模地方飼料工場での高温ペレット製造中の酵素活性損失 | -0.2% | 二次市場の地方飼料工場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
MARAの新酵素承認タイムラインが製品ローンチを遅らせる
新規菌株は毒性学、有効性、ゲノミクス、製造監査を通過する必要があり、登録サイクルが12〜18ヶ月に延長されるため、商業化が遅れ、イノベーションのリズムが鈍化します。この承認ボトルネックは、代替タンパク質源における新たな栄養課題に対応できる革新的な酵素の組み合わせや新規微生物菌株に特に影響を与えます。国際サプライヤーは中国の規制システムを乗り越える際に追加の複雑さに直面する一方、国内企業は地元の規制知識を活用して段階的な製品改良の承認プロセスを加速させています。
不安定な原料価格が飼料工場のマージンを圧迫し、添加物支出を遅延させる
トウモロコシ価格は季節的に変動し、3〜5%で推移する飼料工場のマージンを圧迫しています。価格が急騰する際、飼料工場はプレミアム添加物の購入を延期したり、処方のスペックを下げたりして、一時的に酵素需要を落ち込ませます。この価格変動は、商品価格の変動に対するバッファとなる購買力と保管能力が不足している小規模地方飼料工場に特に影響を与えます。輸入依存と貿易動向に起因する大豆粕価格の変動は、飼料メーカーがプレミアム酵素ソリューションへの投資意欲を制限する追加のマージン圧力を生み出しています。原料価格変動の循環的な性質は、酵素サプライヤーにとって予測不可能な需要パターンを生み出し、高コスト期間中の市場シェアを維持するために柔軟な価格戦略と在庫管理が必要とされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
炭水化物分解酵素がトウモロコシ飼料最適化を通じてリード炭水化物分解酵素は2024年の中国飼料用酵素市場シェアの46%を獲得しました。飼料工場がキシラナーゼ、ベータグルカナーゼ、セルラーゼを活用してトウモロコシ・大豆食飼料から3〜5%の追加代謝エネルギーを引き出しているためです。炭水化物分解酵素に帰属する中国飼料用酵素市場規模は、継続的なトウモロコシ価格変動と厳格なエネルギー使用監査とともに前進しながら、2030年までに良好な水準に達すると予測されています。このセグメントは、コーティングされたキシラナーゼが90℃のペレット製造後も85%の活性を維持するという研究結果から恩恵を受けており、小・中規模飼料工場での採用を支援しています。サプライヤーは、多基質特異性、低粉塵のための顆粒粒子均一性、および酵素コストをキロカロリー節約に結びつけるデータに基づく投与マトリックスによって差別化を図っています。
フィターゼは金額では小さいものの、MARAのリン排出上限が高密度ブロイラーおよび採卵鶏複合施設への配合を必要とするため、最速の4.13%のCAGRを記録しています。フィターゼの中国飼料用酵素市場規模は2030年までに拡大すると予測されています。国内発酵の規模拡大により価格が7米ドル/kg未満に固定され、無機リンとの差が縮小する一方、次世代6-フィターゼ変異体は配合率を20%削減します。「その他の酵素」(主にプロテアーゼとリパーゼ)はニッチなままですが、抗生物質フリー生産と代替タンパク質飼料において存在感を増しています。



動物種別:
家禽の優位性が生産規模を反映2024年の中国飼料用酵素市場における家禽の50.2%のシェアは、山東省、河南省、広東省のインテグレーターが閉鎖型飼料から食品へのモデルで運営する年間100億羽の屠殺規模を反映しています。フィターゼと炭水化物分解酵素のバンドルが飼料転換率(FCR)を5〜7%改善し、酵素をすべてのフェーズ飼料の明細項目にしています。家禽に関連する中国飼料用酵素市場規模は2030年までに高水準に達すると予測されており、採卵鶏事業は強化された糞尿規制の下でリン排出を抑制するためにフィターゼを採用しています。
「その他の動物」(水産養殖、ウサギ、新興の特殊家畜)は、マトリックス内で最速の4.95%のCAGRを示しています。水産養殖飼料では植物性タンパク質の配合が60%を超える可能性があり、低炭素補助金制度の下で義務付けられた魚粉削減を酵素補助消化が補うため、炭水化物分解酵素の需要が水産飼料で拡大しています。アフリカ豚熱から回復中の豚は、大手生産者が2.5:1の飼料対増体比の上限を目標とするため、安定した酵素使用を維持しています。反芻動物は現在、粗飼料中心の飼料のために遅れをとっていますが、密閉型酪農施設での精密給餌がサイレージ変動に合わせた繊維分解酵素の機会を開きつつあります。

地理的分析
山東省、河南省、広東省は、密集した畜産在庫、統合型飼料工場、および精密給餌技術の早期採用により、全国の酵素トン数の主要シェアを消費しています。山東省の臨沂クラスターは豚と家禽の相当数を記録しており、高活性炭水化物分解酵素と耐熱性フィターゼへの継続的な需要を支えています。この地域の飼料工場は30万メートルトンを超える能力を持つことが多く、液体酵素噴霧システムを導入しており、次世代ブレンドのテストベッドとして位置づけられています。
南部省(広東省、福建省、江西省)では、湿度に起因するマイコトキシン発生に合わせた酵素注文の季節的急増が見られます。解毒酵素コンボは湿潤な月に粘土系吸着剤に取って代わり、沿岸の水産養殖農場は低炭素補助金の下で奨励されたナタネ粕と落花生粕を活用するために炭水化物分解酵素ソリューションを活用しています。
内モンゴルや新疆などの西部省では普及率が低いものの、大規模な酪農・肉牛フィードロットへの投資増加により、サイレージ中心の飼料に適した繊維分解酵素の試験が促進されています。トウモロコシコストが低いため、飼料予算に消化率向上剤の余地があり、地方政府は国営銀行と連携してペレット製造およびペレット後液体散布設備の資金調達を行い、歴史的に粗放的なシステムにおいても長期的な成長を促進しています。
競合環境
市場集中度
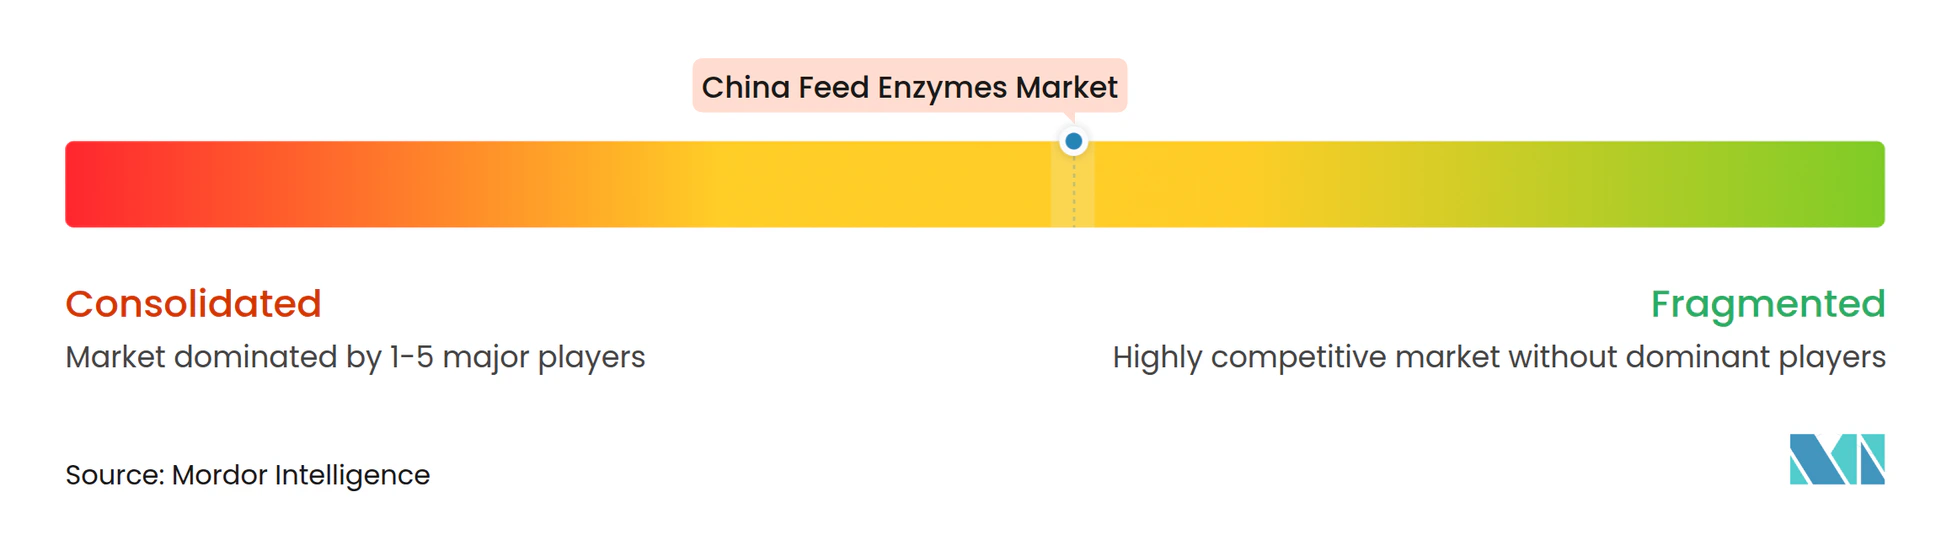
中国飼料用酵素市場は適度に集中しており、上位5社が合計で相当のシェアを保有しています。国内の挑戦者であるAngel Yeast、Sunson、Pangboは、地元の規制知識と自社発酵基質に根ざしたコスト優位性を活用しています。Angel Yeastの2024年における酵母タンパク質の承認は、イオテクイノベーターとしてのイメージを高め、微生物タンパク質飼料におけるプロテアーゼと炭水化物分解酵素パッケージのクロスセリングシナリオを開きました[2]。
Novonesis、Alltech、その他のグローバル大手は、幅広いポートフォリオ、検証済みの有効性ドシエ、および組み込まれた技術フィールドチームによってプレミアム層を固めています。Novonesisの2024年の合併により発酵の深みとパイプラインが強化され、単独のイノベーションよりも迅速にMARAの安全基準を満たすコーティングフィターゼの提供が拡大しました[3]。Sunsonの2024年の能力拡張では、液中発酵制御技術を組み込み、バッチサイクル時間を18%短縮し、マイコトキシンのピーク季節における迅速な納品を可能にしました。
戦略的な動きはますます精密給餌統合を中心に展開しています。グローバル企業はVlandやMeihuaとの共同発酵によって関税の影響をヘッジする一方、国内サプライヤーは東南アジアの輸出市場を開拓してさらなる規模拡大を図っています。特許の状況は耐熱性コーティングと広基質特異性に焦点を当てており、2024年だけで中国において14件の酵素コーティング特許が出願されています。
中国飼料用酵素産業のリーダー企業
-
Adisseo
-
Elanco Animal Health Inc.
-
IFF(Danisco Animal Nutrition)
-
Kerry Group PLC
-
Novonesis A/S(DSM-Firmenich)
- 注:主要企業の掲載順は順位を示すものではありません。
中国飼料用酵素市場 このレポートでカバーされる企業
- Alltech, Inc.
- Novonesis A/S (DSM-Firmenich)
- Archer Daniels Midland Co.
- Elanco Animal Health Inc.
- AB Vista
- BASF SE
- Kerry Group Plc
- Kemin Industries Inc.
- Pangbo Biotech Co., Ltd.
- IFF (Danisco Animal Nutrition)
- Angel Yeast Co., Ltd
- Novus International, Inc. (Mitsui & Co.)
- Adisseo
- Sunson Group Co., Ltd.
最近の産業開発事情 中国飼料用酵素市場
- 2024年11月:Meihua Bioが麒麟のアミノ酸資産を5億人民元(7,000万米ドル)で買収し、発酵原料チェーンを強化しました。
- 2024年3月:EvonikとVlandがアミノ酸生産のための合弁会社を設立し、発酵ノウハウと地元物流を統合しました。
- 2024年1月:NovonesisChr. Hansenとの合併を完了し、耐熱性フィターゼとコーティング炭水化物分解酵素ソリューションを対象とした大規模な酵素ポートフォリオを構築しました。
中国飼料用酵素市場レポートの範囲
炭水化物分解酵素、フィターゼはサブ添加物のセグメントとしてカバーされています。水産養殖、家禽、反芻動物、豚は動物種のセグメントとしてカバーされています。セグメンテーション概要
| 炭水化物分解酵素 |
| フィターゼ |
| その他の酵素 |
| 水産養殖 | 魚類 |
| エビ | |
| その他の水産養殖種 | |
| 家禽 | ブロイラー |
| 採卵鶏 | |
| その他の家禽 | |
| 反芻動物 | 肉牛 |
| 乳牛 | |
| その他の反芻動物 | |
| 豚 | |
| その他の動物 |
| サブ添加物 | 炭水化物分解酵素 | |
| フィターゼ | ||
| その他の酵素 | ||
| 動物種 | 水産養殖 | 魚類 |
| エビ | ||
| その他の水産養殖種 | ||
| 家禽 | ブロイラー | |
| 採卵鶏 | ||
| その他の家禽 | ||
| 反芻動物 | 肉牛 | |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 | ||
市場の定義
- 機能 - 本調査において、飼料添加物とは、適切な割合で給与された場合に増体量、飼料転換率、飼料摂取量などの特性を向上させるために使用される商業的に製造された製品として定義されています。
- 再販業者 - 二重計上を避けるため、付加価値なしに飼料添加物を再販する企業は市場範囲から除外されています。
- 最終消費者 - 配合飼料メーカーが本調査における最終消費者とみなされています。サプリメントやプレミックスとして直接使用するために飼料添加物を購入する農家は範囲から除外されています。
- 社内消費 - 配合飼料の生産と飼料添加物の製造の両方に従事する企業は本調査の対象です。ただし、市場規模の推計においては、そのような企業による飼料添加物の社内消費は除外されています。
| キーワード | 定義#テイギ# |
|---|---|
| 飼料添加物 | 飼料添加物とは、適切な割合で給与された場合に飼料の品質および動物由来食品の品質を向上させるため、または動物のパフォーマンスと健康を改善するために動物栄養において使用される製品です。 |
| プロバイオティクス | プロバイオティクスとは、有益な特性のために体内に導入される微生物です。(腸内の有益な細菌を維持または回復させます。) |
| 抗生物質 | 抗生物質とは、細菌の増殖を阻害するために特異的に使用される薬剤です。 |
| プレバイオティクス | 腸内の有益な微生物の増殖を促進する非消化性食品成分です。 |
| 抗酸化物質 | 抗酸化物質とは、フリーラジカルを生成する化学反応である酸化を阻害する化合物です。 |
| 植物性成分 | 植物性成分とは、ハーブ、スパイス、精油、およびオレオレジンから得られる天然の非抗生物質成長促進剤のグループです。 |
| ビタミン | ビタミンとは、身体の正常な成長と維持に必要な有機化合物です。 |
| 代謝 | 代謝とは、生命を維持するために生体内で起こる化学プロセスです。 |
| アミノ酸 | アミノ酸はタンパク質の構成要素であり、代謝経路において重要な役割を果たします。 |
| 酵素 | 酵素とは、特定の生化学反応を引き起こす触媒として機能する物質です。 |
| 抗菌薬耐性 | 微生物が抗菌剤の効果に抵抗する能力です。 |
| 抗菌性 | 微生物の増殖を破壊または阻害する性質です。 |
| 浸透圧バランス | 体液内の膜を通じた塩分と水分のバランスを維持するプロセスです。 |
| バクテリオシン | バクテリオシンとは、類似または近縁の細菌株の増殖を阻害するために細菌が産生する毒素です。 |
| バイオハイドロジェネーション | これは動物の第一胃で起こるプロセスであり、細菌が不飽和脂肪酸(USFA)を飽和脂肪酸(SFA)に変換します。 |
| 酸化的酸敗 | これは脂肪酸と酸素の反応であり、一般的に動物に不快な臭いを引き起こします。これを防ぐために抗酸化物質が添加されました。 |
| マイコトキシコーシス | 主に動物飼料のマイコトキシン汚染により引き起こされる、真菌毒素による疾患または状態です。 |
| マイコトキシン | マイコトキシンとは、特定の種類のカビ(真菌)によって自然に産生される毒素化合物です。 |
| 飼料用プロバイオティクス | 消化管の微生物バランスにプラスの影響を与える微生物飼料サプリメントです。 |
| プロバイオティクス酵母 | プロバイオティクスとして使用される飼料酵母(単細胞真菌)およびその他の真菌です。 |
| 飼料用酵素 | 動物の胃内の消化酵素を補完して食物を分解するために使用されます。酵素はまた、肉と卵の生産が改善されることを保証します。 |
| マイコトキシン解毒剤 | 真菌の増殖を防ぎ、有害なカビが腸と血液に吸収されるのを阻止するために使用されます。 |
| 飼料用抗生物質 | 疾病の予防と治療のためだけでなく、急速な成長と発育のためにも使用されます。 |
| 飼料用抗酸化物質 | 飼料中の脂肪、ビタミン、色素、香味剤などの他の飼料栄養素の劣化を防ぎ、動物への栄養安全性を提供するために使用されます。 |
| 飼料用植物性成分 | 植物性成分とは、成長を促進し、消化を助け、抗菌剤として機能するために畜産飼料に添加される天然物質です。 |
| 飼料用ビタミン | 動物の正常な生理機能および正常な成長と発育を維持するために使用されます。 |
| 飼料用フレーバーと甘味料 | これらのフレーバーと甘味料は、添加物や薬剤の変更時に味と臭いをマスクし、移行期にある動物飼料に理想的なものにするのに役立ちます。 |
| 飼料用酸性化剤 | 動物飼料酸性化剤とは、栄養または保存目的で飼料に配合される有機酸です。酸性化剤は、家畜の消化管および消化管における消化と微生物バランスを向上させます。 |
| 飼料用ミネラル | 飼料用ミネラルは、動物飼料の定期的な食事要件において重要な役割を果たします。 |
| 飼料用結合剤 | 飼料用結合剤とは、安全な動物飼料製品の製造に使用される結合剤です。食品の味を向上させ、飼料の保存期間を延長します。 |
| 主要用語 | 略語 |
| LSDV | ランピースキン病ウイルス |
| ASF | アフリカ豚熱 |
| GPA | 成長促進抗生物質 |
| NSP | 非デンプン多糖類 |
| PUFA | 多価不飽和脂肪酸 |
| Afs | アフラトキシン |
| AGP | 抗生物質成長促進剤 |
| FAO | 国際連合食糧農業機関 |
| USDA | 米国農務省 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまなレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




