
飼料用植物性タンパク質市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
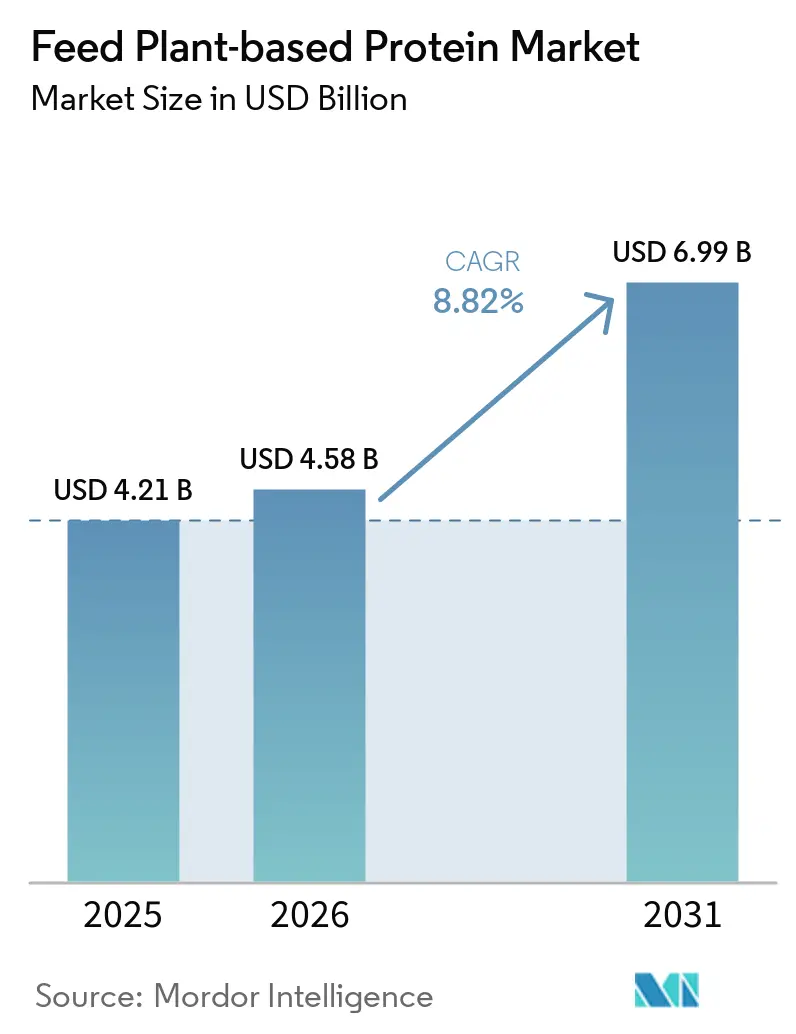
| 市場規模 (2026) | 4.58 十億米ドル |
| 市場規模 (2031) | 6.99 十億米ドル |
| 成長率 (2026 - 2031) | 8.82 % |
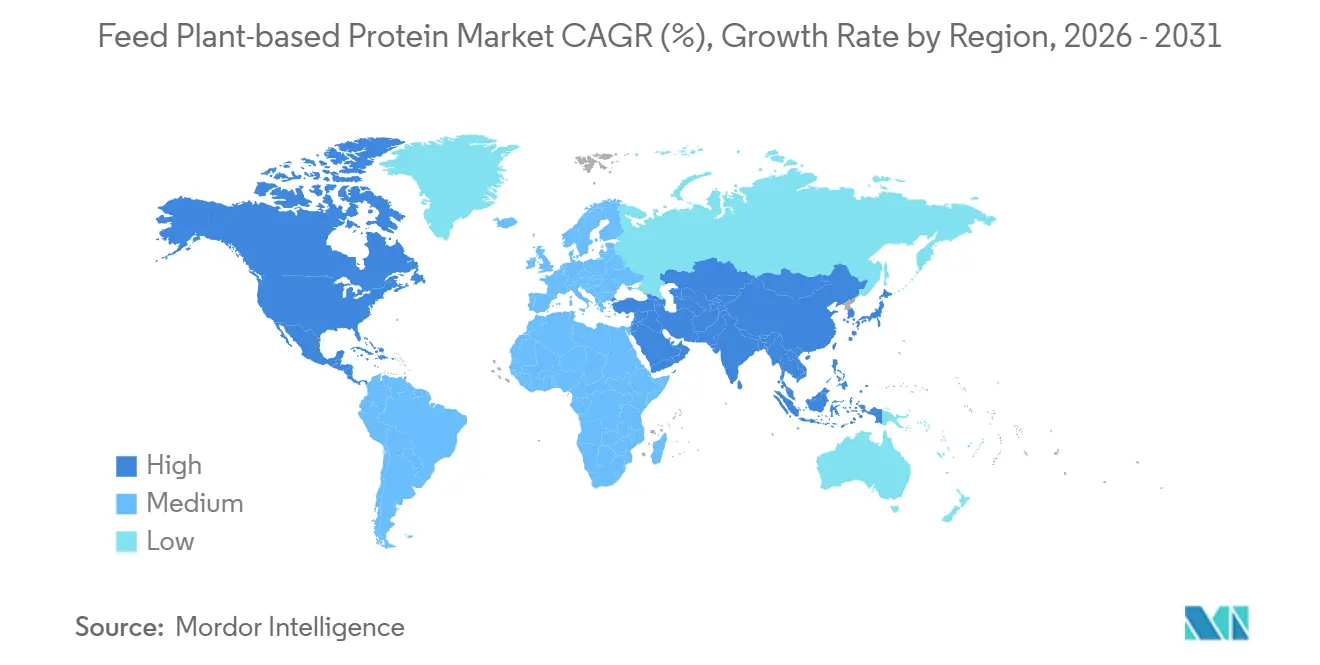
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
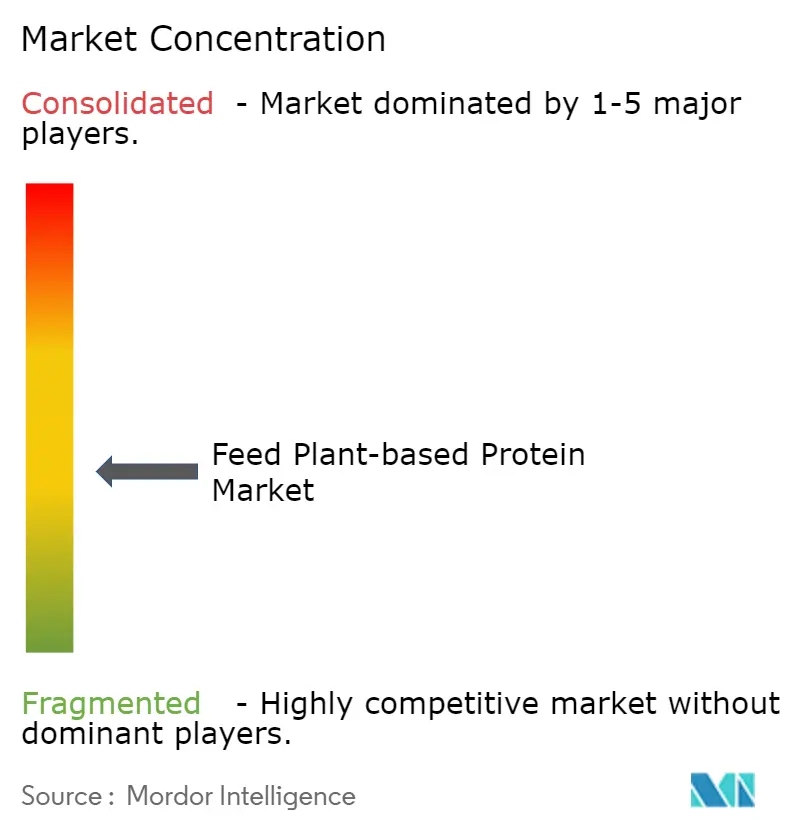
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる飼料用植物性タンパク質市場分析
植物性飼料タンパク質市場は2025年に42.1 ビリオン 米ドルと評価され、2026年の45.8 ビリオン 米ドルから2031年には69.9 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 8.82%で成長する見込みです。市場の成長は、動物栄養における持続可能かつコスト効率の高いタンパク質代替品への需要拡大、畜産・養殖分野における植物由来飼料原料の採用増加によって支えられています。セントルイス連邦準備銀行によると、フィッシュミール価格は2025年11月の1メトリックトン当たり1,625 米ドルから2026年2月には2,010 米ドル超へと上昇しました。この価格上昇により、飼料配合における大豆、エンドウ豆、小麦タンパク質の使用に関する経済的実現可能性が向上しています。動物生産費用の約半分を占める飼料コストは、栄養チームがコスト、消化率、供給安定性を最適化するタンパク質源に注力するよう促しています。市場はさらに、大手加工業者による大規模投資によって支えられており、規模の経済を実現し原材料の選択肢を多様化するために大豆、ひまわり、エンドウ豆タンパク質の生産能力を拡大しています。規制遵守、アミノ酸バランス調整、気候関連の作物リスクは、多様な調達先と高度な加工能力を持つサプライヤーに有利に働くと予測されます。一方、小規模な配合業者はトレーサビリティコストの上昇によりマージン圧迫を受ける可能性があります。
主要レポートのポイント
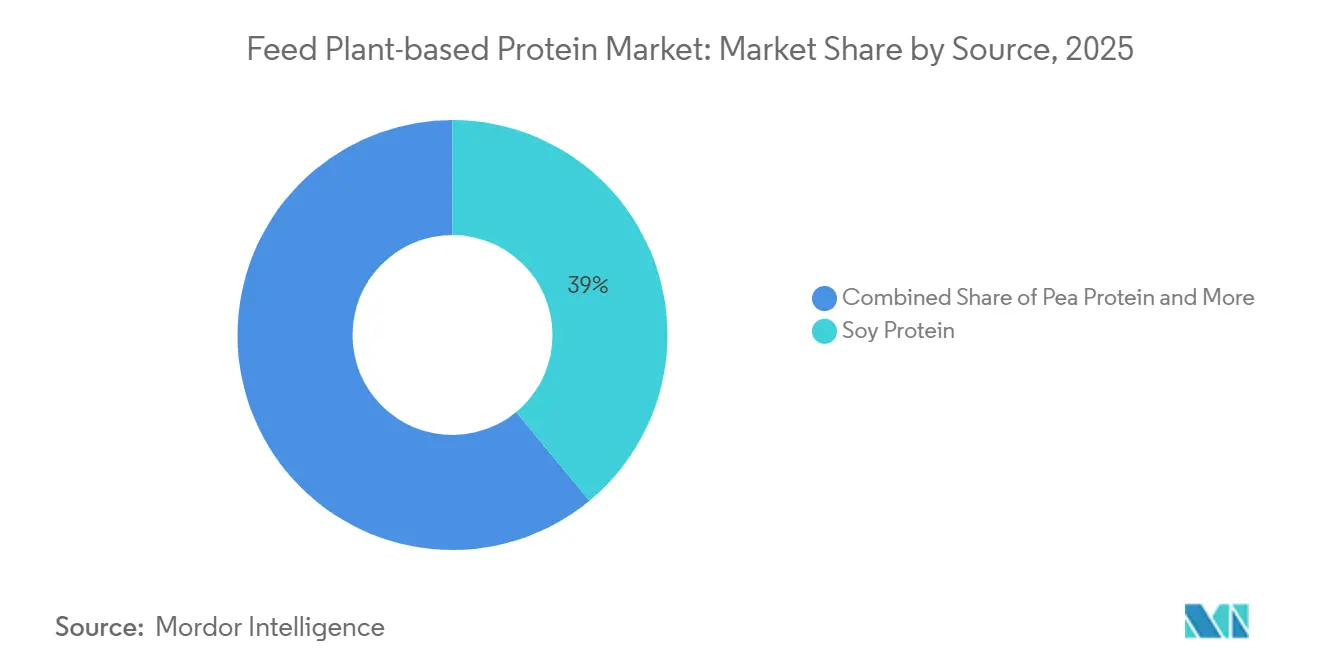
- 原料別では、大豆タンパク質が最大セグメントであり、2025年の飼料用植物性タンパク質市場において39.0%を占めました。一方、エンドウ豆タンパク質は2026年から2031年にかけてCAGR 11.8%で成長すると予測されています。
- 畜種別では、家禽が最大セグメントであり、2025年の飼料用植物性タンパク質市場において41.1%を占めました。一方、養殖は2026年から2031年にかけてCAGR 9.7%で成長すると予測されています。
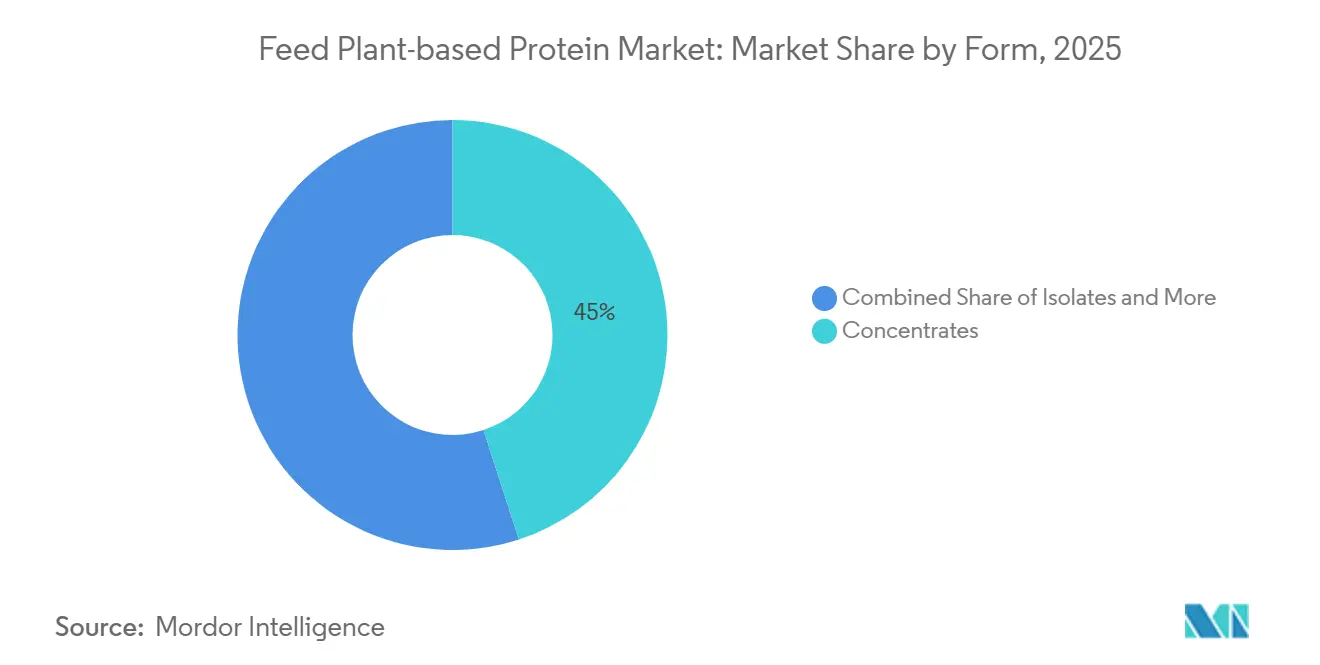
- 形態別では、濃縮物が最大セグメントであり、2025年の飼料用植物性タンパク質市場において45.0%を占めました。一方、分離物は2026年から2031年にかけてCAGR 10.6%で成長すると予測されています。
- 地域別では、北米が最大市場あり、2025年の飼料用植物性タンパク質市場において37.1%を占めました。一方、アジア太平洋地域は2026年から2031年にかけてCAGR 8.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能な動物栄養への需要拡大 | +2.5% | 世界全体 | 長期(4年以上) |
| フィッシュミールおよび動物性タンパク質のコスト変動 | +2.0% | 世界全体(アジア太平洋および南米に集中) | 短期(2年以内) |
| 消化率を向上させる加工技術の革新 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 養殖飼料生産能力の拡大 | +1.2% | アジア太平洋中心、南米およびアフリカへの波及 | 中期(2~4年) |
| 企業の炭素排出削減コミットメント | +0.8% | 北米および欧州 | 長期(4年以上) |
| 抗生物質不使用飼料における機能的健康効果 | +0.6% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
持続可能な動物栄養への需要の高まり
持続可能な動物栄養への需要の高まりは、飼料メーカーおよび畜産生産者が低排出かつトレーサブルなタンパク質原料をますます優先するようになっているため、植物性飼料タンパク質市場の成長を支えています。Donau Sojaによると、欧州連合の大豆摂取量の54%が2025年に欧州飼料製造業者連盟の大豆調達ガイドラインに準拠していました[1]。この変化は、商業飼料サプライチェーン全体で認証済みかつ持続可能に調達された植物性タンパク質の採用が強まっていることを反映しています。飼料生産者は、世界の動物栄養システム内の持続可能性目標、調達基準、炭素排出削減戦略に沿うため、大豆、エンドウ豆、小麦タンパク質を家畜および水産養殖の配合飼料にますます取り入れています。
魚粉および動物性タンパク質のコスト変動
魚粉および動物性タンパク質のコスト変動は、飼料メーカーが家畜および水産養殖の飼料においてよりコスト効率が高く安定したタンパク質代替品を求めるため、植物性飼料タンパク質への需要増加を促進しています。経済協力開発機構および国連食糧農業機関の農業アウトルック2025-2034によると、水産養殖における世界の油糧種子ミール使用量は37%増加し、2034年までに1,100万メートルトンに達すると予測される一方、魚粉の使用量は同期間に16%しか増加しないと見込まれています[2]。このトレンドは、生産者がコスト効率、供給安定性、海洋由来タンパク質源への依存低減に注力する中で、飼料配合における大豆、エンドウ豆、小麦タンパク質の採用が拡大していることを示しています。
消化率を向上させる加工技術の革新
加工技術の革新は、発酵および押出技術の進歩が代替飼料原料における栄養素の消化率とタンパク質の利用可能性を向上させるため、植物性飼料タンパク質市場の成長を促進しています。英国王立化学会が2025年に発表した研究によると、エンドウ豆タンパク質分離物の熱押出処理により、必須アミノ酸の生体利用率が分離形態で42%から59%へ、テクスチャー化後には53%から61%へと向上しました。これらの技術的進歩により、飼料メーカーは栄養パフォーマンスを向上させながら、家畜および水産養殖の飼料における植物由来タンパク質の用途を拡大することができます。消化率と機能的パフォーマンスの向上は、持続可能な動物栄養システム内でのエンドウ豆、大豆、小麦タンパク質の商業的実行可能性も高めています。
水産養殖飼料能力の拡大
水産養殖飼料能力の拡大は、魚およびエビの生産者が供給安定性と飼料の持続可能性を高めるために代替タンパク質原料をますます採用するため、植物性飼料タンパク質市場の成長を促進しています。国連食糧農業機関によると、水産養殖は2034年までに世界の漁業・水産養殖生産量合計の56%を占めると予測されており、商業的水産養殖システムにおけるスケーラブルな飼料タンパク質への持続的な需要を促進しています。この成長は、生産者が海洋由来タンパク質への信頼性が高くコスト効率の良い代替品を優先する中で、水産飼料配合における大豆、エンドウ豆、小麦タンパク質のより広範な使用を促進しています。このトレンドは、集約的な水産養殖生産が急速に拡大しているアジア太平洋地域で特に顕著です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動物性タンパク質と比較したアミノ酸プロファイルの差異 | -1.5% | 世界全体 | 長期(4年以上) |
| 飼料配合業者における価格感応度 | -1.2% | アジア太平洋、南米、アフリカ | 短期(2年以内) |
| 大豆主体の飼料配合におけるアレルゲン懸念 | -0.8% | 南米、北米、欧州 | 長期(4年以上) |
| 気候変動による飼料作物の収量リスク | -0.7% | 欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
動物性タンパク質と比較したアミノ酸プロファイルのギャップ
アミノ酸プロファイルの制限は、多くの植物由来タンパク質が動物性タンパク質と比較してメチオニンおよびその他の含硫アミノ酸が不足しているため、植物性飼料タンパク質市場の成長を引き続き制約しています。英国王立化学会がFood and Functionに2025年に発表した研究によると、高温テクスチャー化処理によりエンドウ豆タンパク質のリジン含有量が最大23.4%減少し、タンパク質加工に伴う栄養損失が浮き彫りになっています[3]。これらのアミノ酸欠乏は、特に高度なバランス調整能力と補足アミノ酸への安定したアクセスを欠く小規模飼料メーカーにとって、家禽、豚、水産養殖の飼料配合を複雑にしています。
大豆主体の飼料配合におけるアレルゲン懸念
大豆主体の飼料配合におけるアレルゲンおよび抗栄養因子に関する懸念が、植物性飼料タンパク質市場の成長を制限しています。大豆由来原料は、家畜システムにおける栄養素吸収、消化効率、全体的な飼料パフォーマンスに悪影響を与える可能性があります。これらの問題に対処するため、大豆主体の配合飼料は多くの場合、抗栄養化合物を低減し消化率を向上させるために発酵、酵素処理、または熱処理などの追加プロセスを必要とします。これらのプロセスは飼料メーカーの生産の複雑さと運営コストを増大させます。さらに、栄養バランスと腸内健康の維持が不可欠な家禽、豚、水産養殖の飼料において配合上の課題をもたらします。その結果、飼料生産者は大豆主体の配合への依存を低減するために代替植物性タンパク質源をますます探求しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
大豆タンパク質が数量を牽引し、エンドウ豆タンパク質が調達戦略を再構築大豆タンパク質セグメントは、2025年に飼料用植物性タンパク質市場において39.0%と最大のシェアを占めました。大豆タンパク質は、確立されたグローバルな大豆加工インフラ、効率的なサプライチェーン、および各種畜種との適合性により、引き続き主要原料の地位を維持しています。家禽、豚、養殖の生産者は、明確に定義された栄養プロファイル、消化率基準、およびコスト効率の高さから、大豆ミールおよび大豆濃縮物への依存を続けています。キャノーラおよび小麦タンパク質は、アミノ酸バランス調整とコスト最適化を支援する補完的な役割を担っています。さらに、大規模な統合型加工業者は、成熟した大豆取引ネットワークとグローバルな商業飼料市場における大豆の広範な入手可能性から恩恵を受けています。
エンドウ豆タンパク質は、2026年から2031年にかけてCAGR 11.8%で最も急成長する原料セグメントになると予測されています。エンドウ豆タンパク質は、遺伝子組み換え不使用飼料プログラムとの整合性、低排出調達戦略、および大豆依存サプライチェーンを超えたタンパク質源の多様化により、注目を集めています。畜産・養殖飼料メーカーは、配合の柔軟性を高め、大豆市場の変動に伴うリスクを軽減するために、エンドウ豆タンパク質の配合を増やしています。キャノーラ、小麦、ソラマメ、ルーピンなどの代替タンパク質も、グローバルな商業飼料生産者の間で消化率、アミノ酸組成、持続可能性への関心が高まる中、ブレンド配合において存在感を増しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


家畜別:
家禽が規模で先導し、水産養殖がタンパク質仕様を再定義家禽セグメントは、2025年に飼料用植物性タンパク質市場において41.1%と最大のシェアを占めました。家禽生産は、産業用飼料プログラムにおけるブロイラーおよび採卵鶏システムの一貫した大量タンパク質需要により、植物性飼料タンパク質の主要な商業用途であり続けています。大豆タンパク質濃縮物、大豆ミール、小麦タンパク質などの主要原料は、グローバルな家禽栄養システムの基盤を形成しています。大規模な統合型家禽生産者は、飼料変換効率を確保し生産経済性を維持するために、スケーラブルなタンパク質調達、予測可能な価格設定、安定した消化率に注力しています。さらに、家禽飼料における標準化された配合慣行が、世界中の商用配合飼料製造における植物性タンパク質の広範な採用を支えています。
養殖は、2026年から2031年にかけてCAGR 9.7%で最も急成長する畜種セグメントになると予測されています。養殖生産者は、フィッシュミール価格の上昇、持続可能性への懸念、飼料安全保障の優先事項から、大豆、エンドウ豆、小麦タンパク質を飼料配合に取り込む動きを強めています。エビおよび魚の飼料メーカーも、生産効率を高めるために消化率の改善、アミノ酸バランス調整、精密飼料配合に注力しています。豚および反芻動物セクターは、特にキャノーラミールおよびブレンドタンパク質濃縮物において引き続き重要な需要の中心地ですが、養殖は一層の革新を引き付け続けています。これは、世界の畜産・養殖産業が飼料安全保障と持続可能な調達慣行を優先する中、集約的な水産養殖においてスケーラブルかつ栄養効率の高いタンパク質代替品への需要が高まっているためです。
形態別:
濃縮物が規模を支配し、分離物がプレミアム価値を牽引濃縮物は、2025年に飼料用植物性タンパク質市場において45.0%と最大のシェアを占めました。濃縮物は、タンパク質含有量、コスト効率の高い加工、および大規模飼料配合への適合性のバランスが取れていることから、引き続き主要な形態となっています。商業的な畜産生産者は、中程度のタンパク質純度が商業的要件を満たす家禽、豚、反芻動物の飼料において濃縮物を広く使用しています。さらに、濃縮物はより精製されたタンパク質形態と比較して大量生産が容易であり、主流の飼料用途におけるコスト競争力を高めています。テクスチャードタンパク質は、より小さなシェアを占めるものの、嗜好性、初期段階の栄養、飼料摂取量の改善などのパフォーマンス目標に対応する特殊飼料配合において注目を集めています。
分離物は、2026年から2031年にかけてCAGR 10.6%で最も急成長する形態セグメントになると予測されています。分離物は、より高いタンパク質純度、優れた消化率、および精密なアミノ酸プロファイルにより、養殖および幼動物栄養においてますます活用されており、これらの用途において不可欠です。押出成形、発酵、タンパク質加工における技術的進歩が、分離物ベースの飼料原料の機能的性能と栄養素生物学的利用能をさらに向上させています。プレミアム飼料配合が分離物の採用を促進しており、生産者は飼料効率、腸内健康、および最適化された栄養素吸収に注力しています。このトレンドが、世界中の特殊な畜産・養殖栄養プログラムにおける高付加価値植物性タンパク質への需要を押し上げています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米飼料用植物性タンパク質市場
北米は、2025年に飼料用植物性タンパク質市場において37.1%と最大のシェアを占めました。同地域の優位性は、米国およびカナダにおける広範な大豆加工、キャノーラ圧搾、エンドウ豆タンパク質製造インフラに起因しています。さらに、大規模な統合型畜産・家禽産業の存在が、産業用飼料システム内における植物由来飼料タンパク質への安定した需要を支えています。北米は、高度な農業物流、輸出志向の油糧種子生産、および大規模な飼料製造能力から恩恵を受けています。さらに、トレーサブルな調達と代替タンパク質への投資拡大が、商業的な動物栄養市場におけるエンドウ豆、ひまわり、キャノーラベースの飼料原の地域生産能力を強化しています。
アジア太平洋、欧州および南米飼料用植物性タンパク質市場
アジア太平洋地域は、2026年から2031年にかけてCAGR 8.9%で最も急成長する地理的市場になると予測されています。この急成長は、中国、インド、ベトナム、東南アジアなどの国々における強力な産業用畜産生産、養殖の拡大、および配合飼料の採用増加によって牽引されています。欧州も、規制および研究イニシアチブに支えられた持続可能なタンパク質の多様化と低排出飼料システムへの投資を積極的に続けています。一方、南米は引き続き重要なプレーヤーであり、ブラジルとアルゼンチンが大豆生産と輸出の主要拠点として機能しています。これらの地域では、世界の畜産・養殖産業が飼料安全保障と持続可能な調達慣行を優先する中、スケーラブルな植物性タンパク質への需要が高まっています。
中東・アフリカ飼料用植物性タンパク質市場
中東およびアフリカは現在、植物性飼料タンパク質市場において比較的小さなシェアを占めています。しかしながら、飼料安全保障および正規の畜産生産の重要性が高まるにつれ、これらの地域における需要は増加しています。湾岸諸国は引き続き輸入植物性タンパク質への依存度が高く、特に商品市場の変動期における長期供給契約および地域加工パートナーシップの重要性が浮き彫りになっています。アフリカでは市場規模はまだ限定的すが、ナイジェリアや南アフリカなどの主要畜産国が、より工業化された飼料配合システムへの移行を進めています。ササゲは、窒素固定特性、干ばつ耐性、および栄養上の利点から、地域の有望なタンパク質源として位置づけられており、発酵や発芽などのプロセスによってその価値をさらに高めることができます。

競合状況
2025年の市場は中程度の分散状態にあり、大手コモディティ加工業者およびグローバルな油糧種子サプライヤーの間で高い集中度が見られた。Cargill, Incorporated、Archer Daniels Midland Company、Roquette Frères S.A.、Wilmar International Limited、Ingredion Incorporatedなどの企業は、原料調達、圧搾、加工、物流、飼料原料供給における統合的な能力を通じて、強固な競争的地位を維持している。競争上の差別化は、コモディティ量のみによるものではなく、トレーサビリティ、持続可能な調達、タンパク質の多様化、付加価値加工などの要素によってますます推進されている。小規模な専門サプライヤーは、消化性の改善、幼動物向け栄養ソリューション、および世界中の特定の畜産用途向けに調整されたプレミアム植物性タンパク質製剤に注力することで競争している。
戦略的投資は、商業飼料サプライチェーン内におけるタンパク質の多様化、地域加工能力、および持続可能性コンプライアンスへと向けられるようになっている。主要原料メーカーは、エンドウ豆、ヒマワリ、キャノーラ、および特殊タンパク質の加工能力への投資によって、大豆への依存度を低減している。トレーサビリティ基準および森林破壊ゼロの調達要件は、特に欧州および北米の畜産飼料産業において、重要な調達上の考慮事項となりつつある。多原産地調達の管理、配合の一貫性の確保、および規制コンプライアンスの充足に関する専門知識を持つ企業は、国際飼料市場における競争的地位を強化している。さらに、発酵、押出成形、および消化性向上技術への研究投資が、次世代植物由来飼料タンパク質の性能特性を世界規模で向上させている。
競争的ポジショニングは、コモディティ取引の規模よりも、統合的な調達能力、持続可能性コンプライアンス、および加工の専門化にますます依存するようになっている。例えば、Roquette Frères S.A.は、マニトバ施設が2026年に完全稼働能力を達成し、年間12万5,000メトリックトンの黄色エンドウ豆の加工能力を持つと報告した。大手サプライヤーはまた、サプライチェーンの強靭性を高めるため、トレーサブルな調達、代替作物タンパク質、および地域製造拠点の拡大への投資を優先している。市場のリーダーシップは、大豆、エンドウ豆、キャノーラ、および特殊タンパク質にわたって分散しており、畜産生産者はグローバルな飼料システム内で多様化された持続可能な植物性タンパク質調達戦略をますます求めている。
飼料用植物性タンパク質産業のリーダー企業
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Roquette Frères S.A.
-
Wilmar International Limited
-
Ingredion Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
飼料用植物性タンパク質市場
- Cargill, Incorporated
- Archer Daniels Midland Company
- Roquette Frères S.A.
- Kerry Group plc
- Ingredion Incorporated
- Bunge Global SA
- Wilmar International Limited
- Südzucker AG
- Hamlet Protein A/S (Royal Agrifirm Group B.V.)
- CHS Inc.
- Meelunie B.V. (Hoogwegt Groep B.V.)
- The Scoular Company
- Coöperatie Koninklijke Avebe U.A.
- Emsland-Stärke GmbH

Recent Industry Developments in 飼料用植物性タンパク質市場
- 2026年4月:Cargill, Incorporatedは、フランスのサン=ナゼールにあるひまわり加工施設のアップグレードに1.5 ビリオン 米ドルを投資しました。このアップグレードは、動物飼料産業向けの高タンパク質およびスーパー高タンパク質ひまわりミールへの生産転換に重点を置いています。このイニシアチブは、フランス生態転換庁およびフランス2030プログラムによって支援されています。
- 2026年3月:Bunge Global SAは、International Flavors and Fragrances Inc.の大豆タンパク質濃縮物、レシチン、および大豆圧搾事業の買収を完了しました。この買収により、食品、飼料、代替タンパク質の用途向けにBungeの植物性タンパク質原料ポートフォリオが強化されます。
- 2026年3月:Royal Agrifirm Group B.V.は、幼動物栄養向け大豆ベース飼料タンパク質のグローバルスペシャリティビジネスを強化するためにHamlet Protein A/Sを買収しました。この買収により、Agrifirmの高消化性植物性タンパク質原料および畜産飼料用途向け高度栄養ソリューションのラインナップが拡充されます。


世界の飼料用植物性タンパク質市場レポートの調査範囲
飼料用植物性タンパク質とは、大豆、エンドウ豆、小麦、キャノーラなどの作物から得られるタンパク質原料であり、動物飼料配合に含まれるものを指します。これらのタンパク質は、成長促進、飼料効率の向上、動物由来タンパク質源への持続可能な代替品の提供を目的として、家禽、豚、反芻動物、水産養殖の飼料に使用されています。飼料用植物性タンパク質市場レポートは、原料別(大豆タンパク質、エンドウ豆タンパク質、小麦タンパク質、キャノーラタンパク質、その他の原料)、家畜別(家禽、豚、反芻動物、水産養殖、その他の家畜)、形態別(濃縮物、分離物、テクスチャードタンパク質)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 大豆タンパク質 |
| エンドウ豆タンパク質 |
| 小麦タンパク質 |
| キャノーラタンパク質 |
| その他の原料 |
| 家禽 |
| 豚 |
| 反芻動物 |
| 水産養殖 |
| その他 |
| 濃縮物 |
| 分離物 |
| テクスチャードタンパク質 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 原料別 | 大豆タンパク質 | |
| エンドウ豆タンパク質 | ||
| 小麦タンパク質 | ||
| キャノーラタンパク質 | ||
| その他の原料 | ||
| 家畜別 | 家禽 | |
| 豚 | ||
| 反芻動物 | ||
| 水産養殖 | ||
| その他 | ||
| 形態別 | 濃縮物 | |
| 分離物 | ||
| テクスチャードタンパク質 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
2031年までに植物性飼料タンパク質需要の成長を促進しているものは何ですか?
成長は、魚粉価格の上昇、食肉生産の増加、配合飼料の広範な使用、低排出タンパク質原料への需要の高まりによって支えられています。市場規模は2031年までに69億9,000万米ドルに達すると予測されています。
植物性タンパク質において最も急速に拡大している家畜セグメントはどれですか?
水産養殖が最も急速に成長する家畜セグメントとなり、2026年から2031年にかけて9.7%のCAGRが予測されています。
現在の需要をリードしている地域と最も急速に成長している地域はどこですか?
北米は強力な大豆およびエンドウ豆加工能力により2025年に最大の37.1%の市場シェアを占め、アジア太平洋は2026年から2031年にかけて8.9%のCAGRで最も急速に拡大すると予測されています。
飼料における広範な採用を制限する主な制約は何ですか?
主な制約は、動物性タンパク質と比較したアミノ酸のギャップ、飼料配合業者の強い価格感応度、大豆アレルゲンおよび抗栄養因子への懸念、気候変動による作物収量の変動性です。


 お客様のデータは安全であり、販売や共有は一切行われません。

