
中国原薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 17.22 十億米ドル |
| 市場規模 (2031) | 25.13 十億米ドル |
| Growth Rate (2026 - 2031) | 7.85 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国原薬市場分析
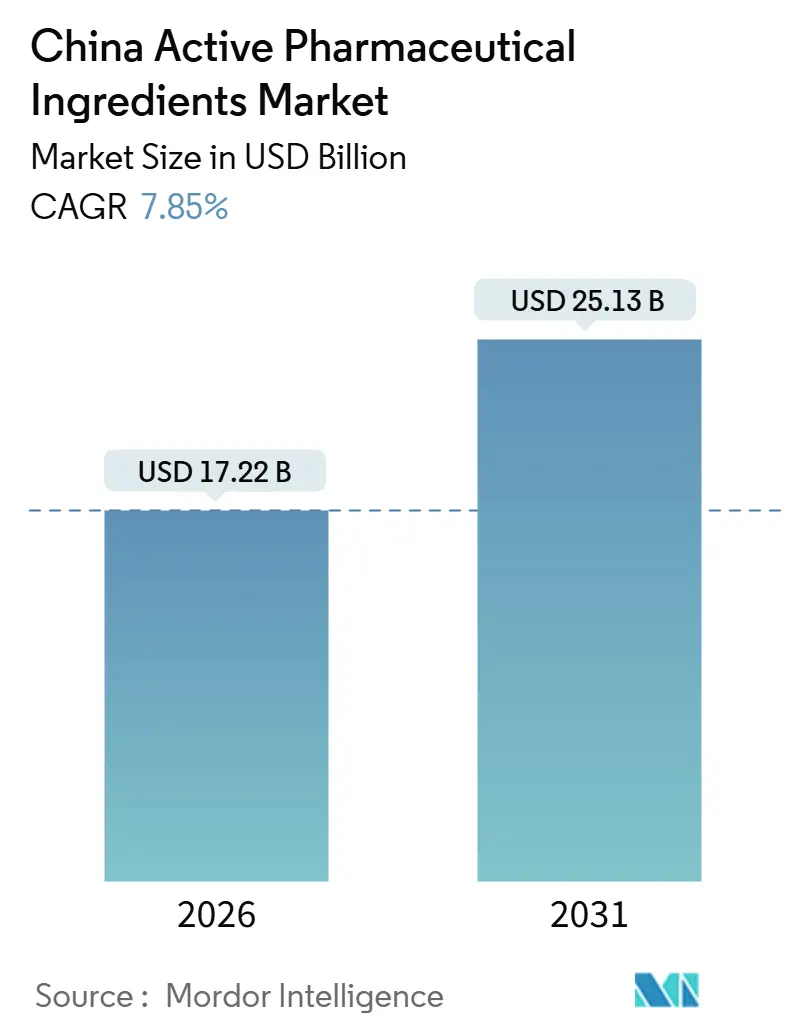
中国原薬市場規模は2026年にUSD 172億2,000万と推定され、予測期間(2026年~2031年)中にCAGR 7.85%で成長し、2031年までにUSD 251億3,000万に達する見込みです。
市場の軌跡は、迅速審査経路、垂直統合によるコスト優位性、および石炭系溶媒から下流の晶析工程までを連結する拡大するマーチャント供給能力に支えられています。同時に、国家出来高購入制度(VBP)と米国の安全保障関連法が利益率を圧迫しており、サプライヤーは複雑な高付加価値分子へのピボットを余儀なくされています。バイオテク系APIは最も急速に成長しており、2015年から2024年の間に3,575件の候補品が活発な開発段階に入った国内バイオロジクスパイプラインに支えられています。人民元安は輸出価格競争力を高めますが、石炭と溶媒の価格変動がその恩恵の一部を相殺しています。競合戦略は現在、グリーン製造へのアップグレード、地域サテライト工場、ならびにペプチド合成や抗体薬物複合体(ADC)などのニッチ技術を中心に展開されています。
主なレポートのポイント
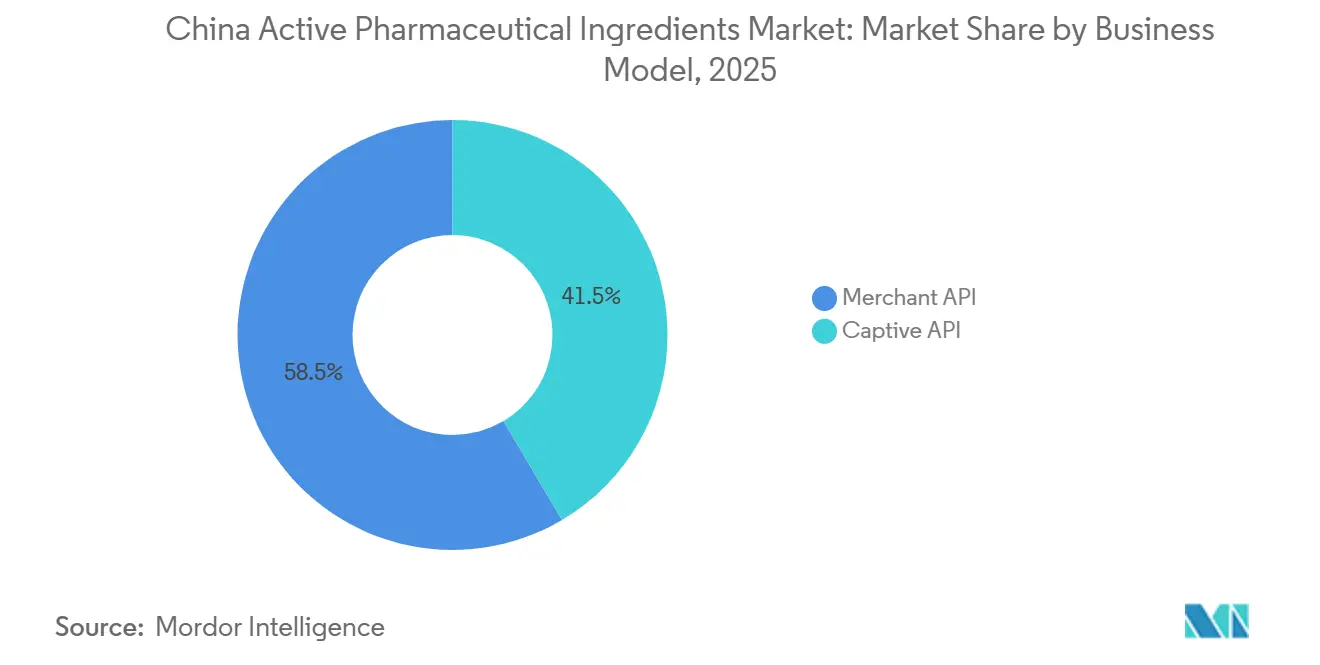
- 事業モデル別では、マーチャントAPI事業が2025年における中国原薬市場シェアの58.55%を占めてリードしており、自家製工場はマーチャント供給能力が2031年までCAGR 8.25%で拡大するにつれて後退が見込まれます。
- 合成タイプ別では、合成経路が2025年の中国原薬市場規模の70.53%を占めており、バイオテク系APIは2031年まで最高のCAGR 11.85%を記録すると予測されています。
- 医薬品タイプ別では、ジェネリック分子が2025年の中国原薬市場規模の73.63%のシェアを保持しましたが、ブランドAPIは2026年から2031年にかけてCAGR 10.87%で成長する見込みです。
- 用途別では、腫瘍学が2025年に24.3%の売上シェアを維持しており、アルツハイマー病およびパーキンソン病の有病率上昇に伴い、神経学APIは2031年までCAGR 12.81%で進展しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国原薬市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患・生活習慣病の有病率上昇 | +1.4% | 東部沿岸省 | 長期(4年以上) |
| バイオロジクスおよびバイオシミラーの国内利用拡大 | +1.8% | 北京、上海、蘇州 | 中期(2〜4年) |
| 人民元安による輸出価格優位性の拡大 | +0.9% | 浙江省、江蘇省、山東省 | 短期(2年以内) |
| サプライチェーンのフレンドショアリングが中国CDMOの受注を押し上げ | +1.2% | グローバル | 中期(2〜4年) |
| 地場製造を優遇する政府政策 | +1.1% | 全国 | 長期(4年以上) |
| 手頃なジェネリック医薬品への需要拡大 | +1.0% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患・生活習慣病の有病率上昇
心血管疾患、糖尿病、がんが中国人の死亡原因の80%以上を占めており、60歳以上の市民の75%が少なくとも1つの慢性疾患を抱えています[1]中国疾病管理予防センター(Chinese CDC)、「慢性疾患トレンド2025」、chinacdc.cn。この疾病負荷は、VBPによる価格圧縮にもかかわらず、スタチン、メトホルミン前駆体、腫瘍学中間体への持続的な発注を保証しています。診断された糖尿病患者数は1億4,000万人に達し、抗糖尿病APIへの高い基礎需要が確保されています。「健康中国2030」の下で導入された省レベルのがんスクリーニング義務化は、PD-1およびキナーゼ阻害剤中間体への発注をさらに加速させています。65歳以上の人口が2030年までに3億人を超えることから、神経学および骨粗鬆症APIへの需要は予測期間を通じて堅調を維持すると見込まれます。
バイオロジクスおよびバイオシミラーの国内利用拡大
中国は2015年から2024年の間に4,382件の革新的医薬品プログラムを開始し、中国起源の18製品が海外承認を取得したことが、モノクローナル抗体および組換えタンパク質APIへの国内需要を触媒しました[2]ネイチャーバイオテクノロジー編集部(Nature Biotechnology Editors)、「中国のバイオロジクスイノベーション状況」、nature.com。Kelun-BPCはADC中間体に投資し、Luye PharmaはジェネリックVBPが侵食した付加価値マージンを維持するためにナノメディシン能力を強化しました。2020年に導入されたバイオシミラー審査の合理化規則により、トラスツズマブのフォローオン品が18カ月以内に国内市場で相当なシェアを獲得しました。サイティバ(Cytiva)の2025年インデックスは中国のバイオ製造能力を5.72と評価し、調査対象スポンサーの61%が地域調達を拡大する計画があると報告しています。これらの指標は、2026年から2031年のバイオテク系APIのCAGR 11.85%という見通しを裏付けています。
人民元安による輸出価格優位性の拡大
人民元の緩やかな下落により、対米ドルで5%下落した際に浙江省・江蘇省の輸出業者のドル建て単価が3〜4%改善しました。この恩恵は大量取引の鎮痛剤およびビタミン分子に最も顕著ですが、ドル建て債務や輸入触媒を抱える企業はコスト上昇の相殺効果を経験しています。アセトンとメタノールを国内調達するCSPCなどの垂直統合型生産者は、為替メリットを全面的に享受しています。しかしながら、バイヤーは為替リスクをサプライヤーに転嫁するため、四半期ごとの価格調整条項を挿入するケースが増加しています。
サプライチェーンのフレンドショアリングが中国CDMOの受注を押し上げ
政治的な議論にもかかわらず、代替地域が同等のリアクター能力を欠いているため、フレンドショアリングは近期のCDMO受注量を押し上げています。WuXi AppTecの泰興および常州工場は、2025年3月のFDA査察で無指摘事項で通過し、海外顧客の信頼を強化しました。Asymchemは2024年に英国拠点を開設し、Pharmaronはクラムリントンおよびコベントリーに施設を取得し、中国本土の低コスト製造を維持しながら欧米の法的所在地を提供しています。しかしながら、2024年に導入された米国バイオセキュア法(Biosecure Act)により、スポンサーが新規発注を一時停止したため、WuXi Advanced Therapiesの売上は2024年第3四半期まで17%減少しました。この二重構造は2027年まで継続すると見込まれます。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 医薬品価格規制および国家出来高購入制度(VBP) | -1.6% | 第1階層・第2階層都市 | 短期(2年以内) |
| 激化する競争および厳格化するGMP・環境規制 | -1.1% | 沿岸クラスター | 中期(2〜4年) |
| 重要医薬品原材料への米国・EU関税の新興 | -0.7% | 浙江省、江蘇省、山東省 | 短期(2年以内) |
| 石炭・溶媒価格の変動による中小生産者への圧迫 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
医薬品価格規制および国家出来高購入制度(VBP)
2024年のVBP拡大による腫瘍学への適用は、市場CAGR予測から1.6ポイントを消失させるAPIコスト削減要求を引き起こしました。CSPCのバルク医薬品売上は、数量増加にもかかわらず2024年に前年比1.6%減少し、利益率の侵食を示しています。この政策は、ブランド差別化を無効化することで商品化を加速し、VBPのレバレッジが弱い複雑なペプチドおよび高活性API(HPAPI)へとサプライヤーを誘導しています。
激化する競争および厳格化するGMP・環境規制
第14次5カ年計画は、中規模工場で人民元5,000万元のコストがかかり得る廃水・排出物アップグレードを義務付けています。浙江省華海薬業(Zhejiang Huahai)の2025年6月のFDA警告書はデータ整合性違反に関するもので、高まるコンプライアンス審査を浮き彫りにしました。VBPの価格圧縮の下で資本を回収できない小規模企業は撤退リスクに直面しており、江蘇省および浙江省のクラスターにおける統合が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
事業モデル別:マーチャント事業がより大きな出来高シェアを確保
マーチャント事業者は2025年の中国原薬市場売上の58.55%を占め、2031年までCAGR 8.25%で推移しています。欧米製薬企業はR&D予算を守るためにアウトソーシングを進めており、複数顧客ポートフォリオが固定費の分散に寄与しています。1,000m³超のリアクターを備え169エーカーに及ぶWuXiの泰興コンプレックスは、その規模の優位性を示しています。自家製工場は、パイプライン資産が失敗したり特許が失効したりすると低稼働リスクを抱えますが、マーチャントサプライヤーは能力を迅速に再配置できます。しかしながら、海外の特定顧客基盤への依存は、2024年にWuXi Advanced Therapiesの売上を打撃したバイオセキュア法による停止波のような地政学的ショックに対して、マーチャント企業を脆弱にしています。
マーチャントモデルは地理的な多角化も促進します。AsymchemによるUK買収とPharmaronの英国拠点により、中国のCDMOは本土の低コスト製造を維持しながら欧米の規制上の住所を登録できます。高活性ラインおよびペプチドラインはプレミアム価格を獲得し、VBPからマージンを保護しており、2031年までの新規マーチャント設備投資の焦点となっています。


合成タイプ別:バイオテク経路が最速成長を記録
合成化学は依然として2025年の中国原薬市場価値の70.53%を占めていますが、バイオテク系APIは加速するバイオロジクスパイプラインを背景にCAGR 11.85%で拡大しています。哺乳類細胞培養能力は蘇州および上海パーク内で拡張されており、サイティバ(Cytiva)は2025年インデックスで中国のバイオ製造を5.72と評価しています。
バイオテク系APIは低分子の3〜5倍の単価を獲得しており、原材料価格変動に対するサプライヤーの緩衝材となっています。合成APIはVBPが対象分子を拡大するにつれてスプレッドが縮小しており、特殊な封じ込め設備が高い見積もりを正当化するキラル中間体およびHPAPIへと化学が向かうよう誘導しています。
医薬品タイプ別:ブランド分子が勢いを増す
ジェネリック分子は2025年の中国原薬市場規模の73.63%を占めましたが、2024年に31%に達した中国パイプライン資産へのインライセンスの急増に支えられ、ブランドAPIはCAGR 10.87%で進展しています。ブランド中間体は独占期間中に強い価格決定力を享受し、利益分配条項を含むケースも多くあります。
ジェネリックAPIはキャッシュフローを支え続けており、CSPCは2024年のビタミンC売上を前年比3.4%増の人民元19億9,400万元と報告しています。それにもかかわらず、サプライヤーは国家医薬品監督管理局(NMPA)の迅速審査が上市タイムラインを短縮する中、ブランドAPIのマージンを守るために連続製造および酵素合成プラットフォームへ設備投資を振り向けています。

用途別:神経学が高齢化人口動態を背景に急増
腫瘍学は2025年に24.3%の売上シェアを維持しましたが、高齢化の進展に伴いアルツハイマー病およびパーキンソン病の発症率が上昇し、神経学APIはCAGR 12.81%が予定されています。「健康中国2030」のスクリーニングおよび治療拡大が腫瘍学の基盤を支えています。
神経学の成長は海外での新たな製品成功を反映しており、米国で承認された疾患修飾療法が類似した中国での治験を触媒し、Luye PharmaはCNS標的ナノメディシンへの投資を促進しています。肺疾患APIは安定を維持し、心臓病学はVBPの下で数量は多いが利益率は薄い状態が続いています。
地域分析
省別の生産は集中しており、江蘇省、浙江省、山東省が原料近接性、港湾物流、および工業団地インセンティブを活用して国内API数量の相当割合を供給しています[3]Zhejiang Medicine Co.、「企業プレゼンテーション2025」、zmc.com.cn。江蘇省の泰州および連雲港工場は鎮痛剤およびペニシリン中間体に特化し、浙江省のクラスターはビタミンEおよびビオチンを担い、山東省は石炭化学を活用して抗生物質前駆体を供給しています。
輸出動態は二重戦略を示しています。高付加価値のHPAPIおよびペプチドは北米および欧州向けに供給される一方、コモディティAPIはASEAN、中南米、アフリカに供給されています。しかしながら、中国工場の59%がFDA査察を待機中であり、このリスクはウォール・ストリート・ジャーナルの報道でも取り上げられました。第301条関税および米国バイオセキュア法が不確実性を加えており、WuXiは2027年にシンガポール拠点を計画し、Asymchemは英国での能力確立を進めています。
国内消費は、VBPが郡病院に浸透するにつれて第2・第3階層都市に拡散し、API流通網を広げています。バイオロジクスのコールドチェーン需要および省レベルの品質管理ボトルネックが物流上の課題となっていますが、この変化は長期的に不安定な輸出収入への依存を低減させます。
規制環境
中国のAPI市場は、国家薬品監督管理局(NMPA)の枠組みおよび薬品管理法の下で運営されており、国務院による注目すべき2026年の改正が行われた。改正実施条例は2026年1月27日に公布され、2026年5月15日に施行される。2026年条例は、従来の「通知」概念を「承認証書」へと格上げすることで、化学APIの統合審査・承認を制度化し、この承認証書の譲渡に関する法的根拠を確立した。この変更は、化学APIの登録および供給関係が、APIホルダーと下流のMAHとの間でどのように構築されうるかに直接影響を及ぼす。
並行して、NMPAは2026年に医薬品試験データ保護の実施を推進しており、これには新規化学物質を含む医薬品のデータ保護、および小児用医薬品や希少疾病用医薬品のうち適格なものに対する市場独占権の規定が含まれる。API供給業者およびCDMOにとって、これらの動きは化学APIに関するコンプライアンスに準拠した追跡可能な登録所有権とライフサイクル管理の重要性を高める一方、ブランド医薬品やバイオ医薬品製造需要の上流に位置する革新的かつ複雑なプログラムに関するインセンティブを強化するものである。
競合状況
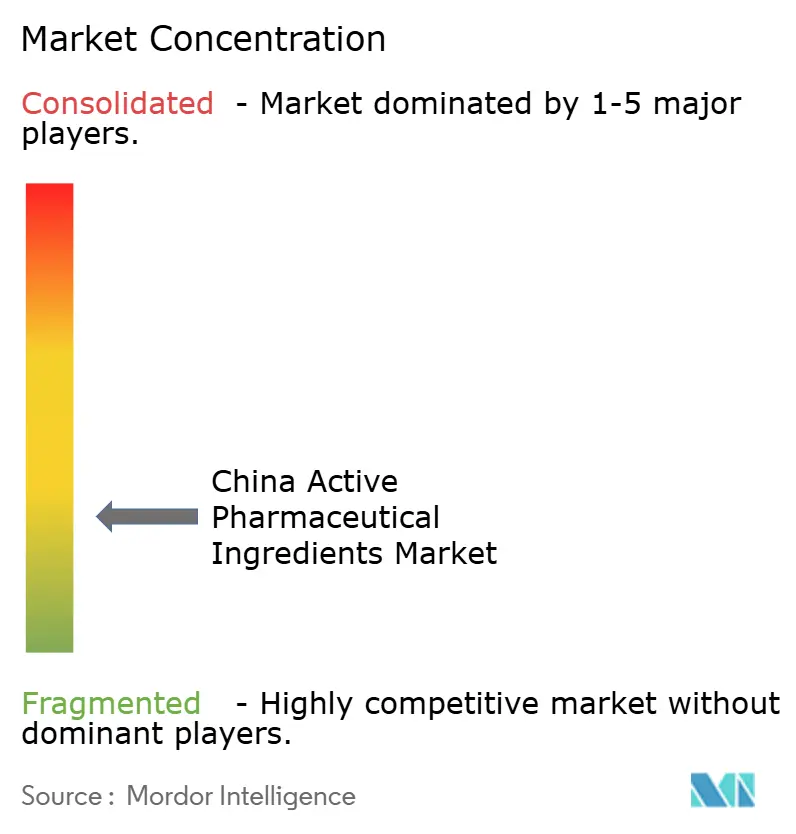
中国のAPI分野は分散しています。上位10社のサプライヤーが売上の相当割合を占めており、コモディティ化された分子に注力する多数の小規模企業が残っています。大手CDMOは高活性ニッチを獲得しています。Asymchemは2025年7月に天津でOEB5施設を稼働させ、年間能力500kgを実現しました。WuXi AppTecは2025年7月に海外展開とグリーンアップグレードの資金として香港ドル77億を調達しました。
戦略は規模によって分かれています。大手企業は欧米顧客を安心させるために海外サテライト工場を展開し、専門企業はフロー化学、規制薬物、または農薬関連分野に集中投資しています。Viva BiotechおよびPorton Pharmaは受託研究機関(CRO)、CMC、およびAPIサービスを統合し、バイオテクスポンサーのリードタイムを短縮しています。
技術導入は依然として不均一です。連続製造は一流CDMOに集中していますが、第14次5カ年計画のグリーン義務化により、より小規模な施設でも閉ループ溶媒回収への投資が促進されています。規制コンプライアンスは決定的な競争上の堀となっており、浙江省華海薬業(Zhejiang Huahai)へのFDA書簡は評判上のリスクを浮き彫りにし、業界再編を加速させています。
中国原薬産業リーダー企業
Reyoung Pharmaceuticals
Sandoz Group AG
CSPC Pharmaceutical Group Ltd.
WuXi AppTec (STA Pharmaceutical)
Lonza Guangzhou Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
複雑なモダリティおよび、価格がコモディティ化されたジェネリック調達サイクルに縛られにくい、より高付加価値な原薬関連業務には明確な空白地帯が存在する。WuXi AppTecは、原薬・製剤の製造能力拡大に向けて2026年の資本支出を少なくとも17%増加させる(65億~75億人民元)と発表し、また2026年第1四半期のTIDES D&M事業における成長(顧客数が前年同期比28%増加、分子数が59%増加)を報告した。この組み合わせは、ペプチドおよびオリゴヌクレオチド関連のサプライチェーンに対する活発な需要を示しており、高封じ込め能力、専門的合成、CMCからAPIスケールアップまでの統合サービスを提供できる国内サプライヤーにとっての機会を裏付けている。
2026年の規制変更は、譲渡可能なAPI登録およびより強力なイノベーション保護に関する機会も開いている。薬品管理法の改正実施条例が2026年5月15日に施行されることで、化学APIの「承認証書」制度が正式化され、証書譲渡の法的基盤が整備され、マーチャントAPIメーカー、MAH、CDMOの間でより柔軟な提携の余地が生まれる。CSPCの2025年年次報告書がAI駆動型の薬剤探索および先進治療領域(遺伝子治療および細胞治療を含む)を強調していることは、技術プラットフォームおよび差別化されたパイプラインに向けた戦略的推進をさらに裏付けており、これは純粋に量に依存するコモディティAPIではなく、専門的な中間体やイネーブリングケミストリーへの需要拡大につながる。
最近の業界動向
- 2026年6月:WuXi AppTecは世界的な製造能力拡大の加速を発表した。これには泰興拠点における2026年に稼働予定の低分子API新工場2棟、および2027年向けに建設中のオリゴヌクレオチド・ペプチド・PMO生産用の追加工場2棟が含まれる。この拡張により、主要市場および複雑なモダリティに対する下流供給能力が強化される。この動きはWuXi AppTecの高付加価値APIにおける製造拠点と能力を拡大するものである。
- 2026年3月:石薬集団(CSPC Pharmaceutical Group Ltd.)の年次報告書は、海外製品拡大から技術プラットフォームおよびプラットフォームベースの提携への転換を図る、グローバル戦略を再確認した。この転換は戦略的なR&D協業とプラットフォーム主導の成長を重視している。これによりCSPCは、新たな提携を通じてAI対応のデリバリー技術を活用できる立場となる。
- 2026年1月:石薬集団(CSPC Pharmaceutical Group Ltd.)は、AI低分子技術、長時間作用型デリバリー技術、ペプチド医薬品プラットフォームに焦点を当てた、アストラゼネカとの2度目の戦略的協業に入った。この契約は、大手多国籍企業とのCSPCの技術プラットフォームおよび共同開発の可能性を広げるものである。これはCSPCがAI対応デリバリーおよびペプチドプラットフォームへ進出することを示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、最終医薬品製造に使用するために中国国内で生産・販売される原薬の価値を対象とし、第三者への供給か、統合型医薬品メーカーによる社内使用かを問わない。数値はAPIメーカー段階でのUSDで表される。
対象外範囲:完成剤形、添加剤、包装、およびAPI製造価値を反映しない流通マークアップは除外される。
セグメンテーション概要
- 事業モデル別
- 自家製API
- マーチャントAPI
- 合成タイプ別
- 合成
- バイオテク
- 医薬品タイプ別
- ジェネリック
- ブランド
- 用途別
- 心臓病学
- 腫瘍学
- 肺疾患学
- 神経学
- 整形外科学
- 眼科学
- その他用途
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、中国のAPIに関する供給・需要シグナルを一貫したデータ基盤にマッピングし、その後、業界が生産・貿易をどのように報告しているかとその整合性を図るために用いられる。分母の一貫性を保つため、中国国家統計局、中国海関貿易統計、国家薬品監督管理局の発表、世界保健機関(WHO)および世界銀行のマクロ系列といった公的資料を主に利用する。
これに加えて、企業の年次報告書、取引所への開示資料、投資家向け説明資料、業界団体の発表、および信頼性の高い経済メディアを用いて、生産能力の増強、コンプライアンス関連事象、製品フォーカスの変化を確認する。必要に応じて、企業財務データ、出荷単位の輸出入記録、特許、ニュースおよび財務情報の有料サブスクリプションを利用し、検証の迅速化とモデル内の欠落データの削減を図る。ここに挙げた出典は例示的なものに過ぎず、データ収集、相互検証、明確化のために他の多数の公的および有料資料が確認されている。
一次インタビューおよび調査
一次調査は、APIメーカー、流通業者、医薬品メーカーの調達担当者、および工場稼働率や規制変更を追跡するコンサルタントとの専門家インタビューおよび構造化調査によって行われる。これらの入力を用いて、中国で実際に売れているもの、分子の複雑性に応じた価格の変動、そしてデスクリサーチが弱い部分(例えば自社製造とマーチャントの分担など)を確認する。
中国のみの市場であるため、直接的な事業運営経験を持つ回答者を通じて主要な製造拠点省もカバーし、モデルを確定する前に前提条件を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:26% | 経営幹部(CXO):13% |
| 中堅層:56% | 機能/部門リーダー:29% |
| 中小規模プレーヤー:18% | マネージャー:58% |
市場規模算定と予測
規模算定は、主要な治療需要にわたる処理済み需要プールの視点を用いて中国のAPI需要を再構築し、それをAPI強度にマッピングし、その後、公式統計に報告される生産・貿易フローと照合するトップダウン型の構築から始まる。次に、サンプル抽出したメーカーの収益分割、マーチャントAPI量に関するチャネル確認、注目度の高い分子に対するASP×量の妥当性確認などの選択的なボトムアップ的近似によってモデルが補強される。
合計値を左右する主要な入力には、API輸出額・量の動向、国内製剤生産量シグナル、工場能力・稼働率の方向性、供給を制約する環境・GMPコンプライアンス措置、そして平均販売価格を押し上げる、より複雑なAPIへの移行が含まれる。予測に関しては、主に稼働率、輸出モーメンタム、価格の推移に関するトレンドラインに支えられたシナリオ分析を用い、その後、調達圧力や新規稼働能力について回答者が想定していることに基づいて前提を調整する。製品レベルの収益が開示されていない場合、その差分は生産指標と検証済みのASP帯を用いた代理配分によって処理され、サプライヤー全体の強制的な積み上げは行わない。
データ検証と更新サイクル
確定前に、結果は関税輸出データ、業界収益動向、上場企業の開示資料に記載されたAPI収益といった独立したシグナルと照合され、その後、大きな差異は第2段階のアナリストレビューで検証される。異常値が単一の前提によって生じている場合、入力系列を再確認し、為替換算のタイミングを見直し、少数の回答者と再接触して、その変化が実際のものか単なる報告の遅れかを確認する。
レポートは毎年更新され、重大な規制措置、主要APIの急激な価格変動、輸出量の段階的変化といった重要事象が発生した場合には、臨時の更新が行われる。納品直前には、アナリストが最新の公的データポイントを新たに確認し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceの中国原薬市場規模算定と他の公表推計値との比較
中国APIに関する公表市場数値はしばしば一致しないが、その差異は通常、タイミング、対象範囲の境界、そしてキログラム当たりの価値が大きく異なる分子間で価格がどのように扱われるかから生じる。年平均為替換算のタイミングのわずかな違いや、自社利用APIとマーチャント販売の扱いの違いだけでも、USD合計は変動しうる。
モデルは新たな貿易系列や上場企業の開示が公表された際に更新され、ASPの推移も一定の上昇率ではなく更新されたミックスシグナルを用いて再フィッティングされるため、Mordor Intelligenceが用いる2026年の起点は、より早い為替換算期間やより単純な価格曲線に基づいて設定された数値とは異なる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 17.22 B (2026) | |
| 業界誌A | USD 15.90 B (2025) | 前年を起点として単一の全国合計を示しており、自社利用APIとマーチャントAPIの区別に関する可視性が限られ、USD換算タイミングへのアプローチも単純である。 |
| 業界ブログB | USD 23.30 B (2030) | より楽観的なミックスシフトと価格上昇を反映しうる将来年に依拠しており、コンプライアンス主導の生産能力制約がどのように扱われたかについての根拠は乏しい。 |
全体として、この差異は、どちらか一方の数値がすべての用途において正しいという意見の相違よりも、年次の選択と価格・ミックスの更新方法によって最もよく説明される。前提条件を観測可能な貿易・生産シグナルに結び付け、その後インタビューによって再検証することで、この推計値は、新たなデータが公表される都度繰り返し実施可能な手順にまで追跡可能な状態が保たれている。


レポートで回答された主な質問
2026年における中国原薬市場の規模はどれくらいですか?
USD 172億2,000万と評価されており、2031年までにUSD 251億3,000万に達し、CAGR 7.85%を記録すると予測されています。
合成タイプ別で最も急速に拡大しているセグメントはどれですか?
バイオテク由来のAPIは、堅牢な国内バイオロジクスパイプラインを背景にCAGR 11.85%で成長しています。
マーチャントサプライヤーのシェアはどれくらいですか?
マーチャント事業は2025年売上の58.55%を占め、2031年までCAGR 8.25%の軌道に乗っています。
神経学API需要が加速している理由は何ですか?
高齢化人口におけるアルツハイマー病およびパーキンソン病の有病率上昇が、神経学分子のCAGR 12.81%を促進しています。
VBPはAPIの収益性にどのような影響を与えていますか?
国家調達はジェネリックAPIの30%以上の価格削減を求め、利益率を圧迫し、生産者を高付加価値ニッチへと向かわせています。
将来の投資を形成する環境規制とは何ですか?
第14次5カ年計画は高額の廃水・排出物アップグレードを要求しており、小規模工場の統合や市場撤退を迫っています。
最終更新日:



