
チリサイバーセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
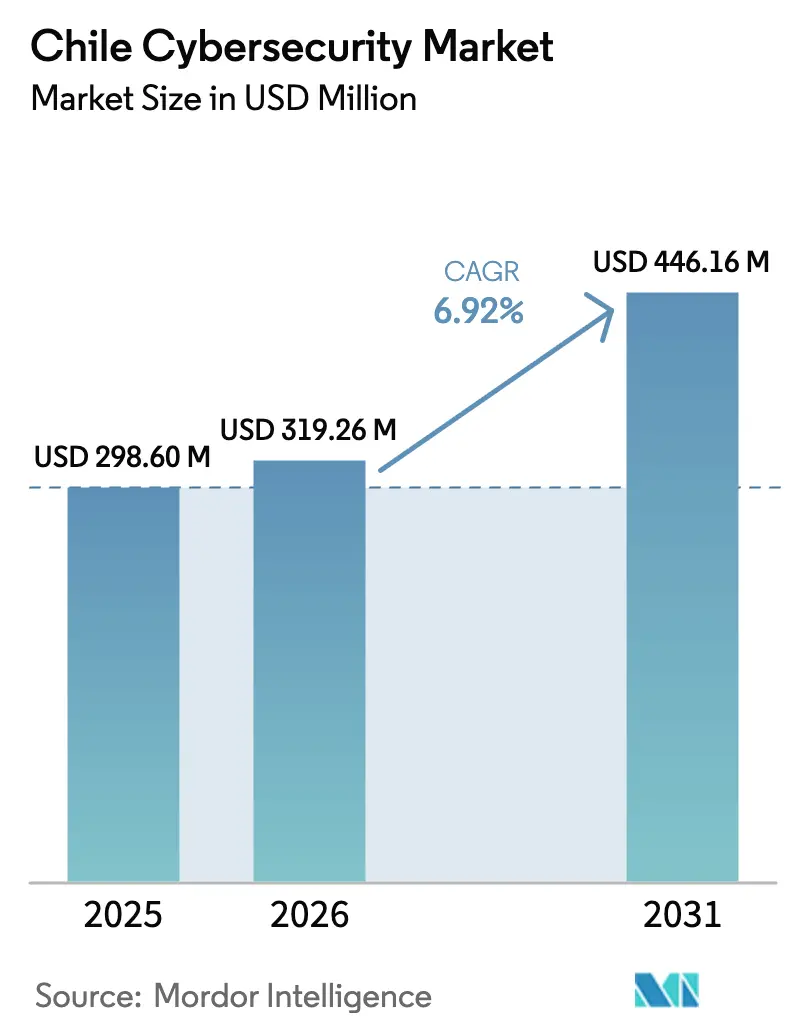
| 基準年の市場規模 (2025) | 298.6 百万米ドル |
| 市場規模 (2026) | 319.26 百万米ドル |
| 市場規模 (2031) | 446.16 百万米ドル |
| Growth Rate (2026 - 2031) | 6.92 % |
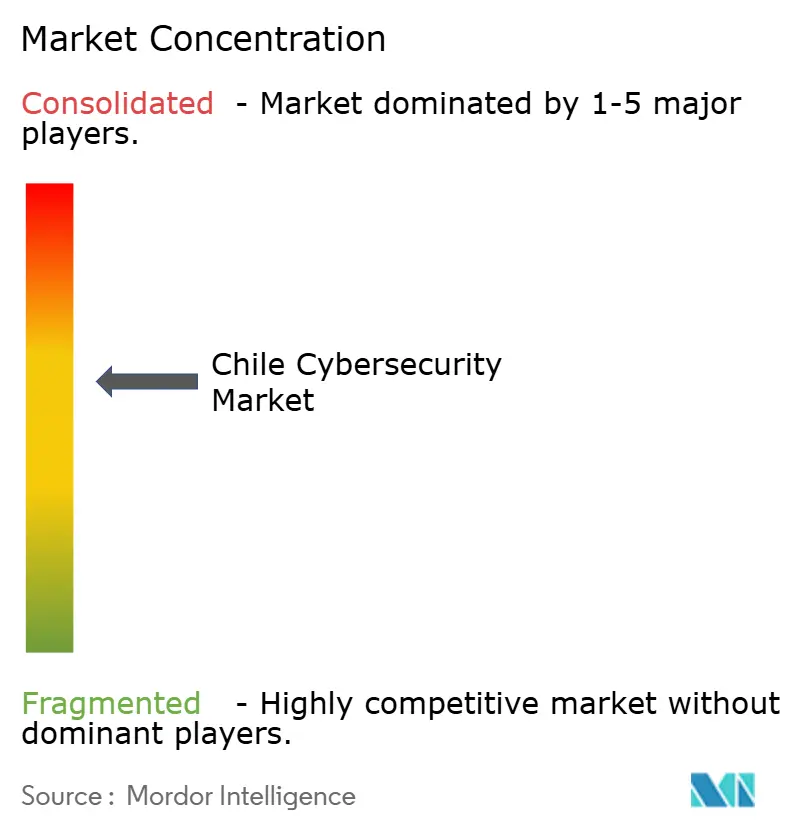
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリサイバーセキュリティ市場分析
チリサイバーセキュリティ市場規模は2025年に2億9,860万米ドルと評価され、2026年の3億1,926万米ドルから2031年には4億4,616万米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは6.92%となっています。国内需要は、2025年1月に施行されたサイバーセキュリティに関する基本法の恩恵を受けており、同法は国家サイバーセキュリティ庁(ANCI)を設立し、重要インフラ運営者に対する拘束力のあるインシデント報告規則を導入しました。最も目立つ事例として、Amazon Web ServicesによるAmazon Web Servicesの40億米ドルのクラウド整備が2026年の完成を予定して進行中であり、こうした継続的な資本流入は脅威対象領域を拡大させる一方で、高度な制御への支出拡大を促進しています。企業は、リアクティブなエンドポイントツールから、アイデンティティ、ネットワーク、クラウドセキュリティコンポーネントを統合したプラットフォームベースのゼロトラストアーキテクチャへの移行を進めています。同時に、スキル不足の問題—チリは2025年末までに1万5,000人以上の訓練された専門家を必要としている—がマネージドセキュリティサービスの役割を高め、自動化が豊富な製品へのベンダー競争を促進しています。これらの要因が総合的に作用し、チリサイバーセキュリティ市場をラテンアメリカで最も構造化され、規制に根ざしたエコシステムとして位置づけています。
主要レポートの要点
- 提供内容別では、ソリューションが2025年のチリサイバーセキュリティ市場シェアの55.12%を占め、サービスセグメントは2031年にかけてCAGR9.05%で成長する見込みです。
- 展開モード別では、オンプレミスプラットフォームが2025年のチリサイバーセキュリティ市場規模の55.20%を占め、クラウドベースの制御は2031年までに最速のCAGR8.62%を記録する予測です。
- エンドユーザー業界別では、BFSIが2025年に28.20%の収益シェアでトップとなり、ヘルスケアは予測期間において最も高い9.78%のCAGRを示すと予測されています。
- エンドユーザー企業規模別では、大企業が2025年の支出の62.85%を占めていますが、中小企業は2031年にかけてCAGR9.35%で最も急速に拡大するコホートを代表しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チリサイバーセキュリティ市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チリのBFSIおよび小売ネットワークを標的とした持続的なランサムウェアの急増 | +1.2% | 国内全体、サンティアゴ金融地区への集中 | 短期(2年以内) |
| モバイルおよびエッジノードの攻撃対象領域を拡大する5GロールアウトとIoT拡大 | +0.9% | 国内全体、サンティアゴ、バルパライソ、コンセプシオンでの早期展開 | 中期(2〜4年) |
| ICS保護を必要とする銅鉱山OT環境のデジタル化 | +0.8% | 北部地域(アントファガスタ、アタカマ)、チリ中部への波及 | 中期(2〜4年) |
| スタートアップによるSaaSセキュリティ支出を促進するCORFOクラウド移行補助金 | +0.7% | 国内全体、サンティアゴスタートアップエコシステムへの集中 | 短期(2年以内) |
| 高度な脅威検知を促進するサイバーセキュリティソリューションへのAI統合 | +0.6% | 国内全体、大企業での早期採用 | 長期(4年以上) |
| 強化されたセキュリティを義務付ける新データ保護法のコンプライアンス要件 | +0.5% | 国内全体、個人データを取り扱う全セクターへの影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
チリのBFSIおよび小売ネットワークを標的とした持続的なランサムウェアの急増
Banco Santanderの2024年の侵害が3か国の顧客データを漏洩させた事例に代表されるような、ランサムウェアの繰り返し発生するインシデントが、自動化された検知と継続的なレスポンスメカニズムへの支出を再優先させています。金融機関は、ANICIの報告期限に準拠した統合セキュリティ情報イベント管理(SIEM)プラットフォームへ、サイロ化された制御を統合しています。オムニチャネルモデルで膨大な決済記録を収集する小売業者は、滞留時間を制限するため、脅威インテリジェンスフィードを販売時点管理(POS)システムおよびEコマースバックエンドシステムに直接統合しています。契約文言は、製品機能よりもインシデント封じ込め時間をベンチマークとする成果ベースのSLAへシフトしており、チリサイバーセキュリティ市場全体でサービス中心の収益向上をもたらしています。総じて、ランサムウェアは組織に対してゼロトラストセグメンテーションと変更不可能なバックアップアーキテクチャを取締役会レベルの優先事項として扱うことを迫り、チリサイバーセキュリティ市場の軌道を加速させています。
モバイルおよびエッジノードの攻撃対象領域を拡大する5GロールアウトとIoT拡大
Movistar EmpresasのLTE-Mローンチおよびその他の通信事業者のイニシアチブは、フリートマネジメントおよびスマートシティパイロット全体で接続されたエンドポイントを増加させました。アントファガスタの鉱山サイトにおけるプライベート5G展開は、超低遅延の接続性がかつてオフラインに保たれていたOTセンサーをリンクさせ、攻撃者の到達範囲を生産環境にまで拡大させている様子を示しています。セキュリティチームは現在、ネットワークスライス、エッジコンピュートクラスタ、および大量のストリーミングデータセットを保護する必要があります。需要は、ライン速度でマシン間通信トラフィックを検査できるマイクロセグメンテーションゲートウェイへとシフトしています。Over-The-Airで更新可能な軽量コンテナベースのセキュリティエージェントを提供するベンダーが採用を拡大しており、特にフィールドクルーがネットワークコアから数百キロメートル離れて運用している場合に顕著です。その結果、5Gの急速な普及は中期的にチリサイバーセキュリティ市場の成長に実質的に貢献しています。
ICS保護を必要とする銅鉱山OT環境のデジタル化
デジタルツインと自律運搬システムを統合して排出量を削減するためのCodelcoとABBの提携は、鉱業の急速なインダストリー4.0の採用を象徴しています。独自の産業用プロトコルがIPネットワーク上でルーティング可能になったため、攻撃者はプロセス制御ロジックを操作して生産を停止させることができます。2024年にアントファガスタおよびその同業者によって設立された鉱山サイバーセキュリティコーポレーションは、このような妨害行為を未然に防ぐために脅威テレメトリを共有しています。支出は、従来のファイル中心のアンチウイルスソフトウェアではなく、振動や電圧のシグネチャをベースライン化する異常検知センサーに傾いています。IEC 62443コンプライアンスを認定できるインテグレーションパートナーは需要が高まっており、特に5年を超える長期契約においてチリサイバーセキュリティ市場に取引量を追加しています。
スタートアップによるSaaSセキュリティ支出を促進するCORFOクラウド移行補助金
チリのCORFO機関は、認定された国内データセンターにワークロードを移行する初期段階の企業に対し、移行コストの最大50%を払い戻します [1]国際連合UNCTAD、「チリ国家データセンター計画」、investmentpolicy.unctad.org。補助金はスタートアップが解放した資本をセキュアアクセスサービスエッジ(SASE)サブスクリプションおよびクラウドネイティブアプリケーション保護プラットフォームに充当することを可能にします。これらの企業はクラウドネイティブとして誕生したため、レガシーペリメターツールを完全に回避し、チリサイバーセキュリティ市場における最速のサービス成長分野に貢献しています。しかし、近く施行される個人データ保護法によって導入されるコンプライアンス義務は、創業者に対して初日から保存時の暗号化、データ損失防止、継続的な監査の組み込みを課しており、総アドレス可能セキュリティ支出を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なツール採用を制限するチリの中小企業の予算制約 | -1.1% | 国内全体、サンティアゴ以外の地域でより高い影響 | 短期(2年以内) |
| ゼロトラストイニシアチブを遅らせる公共行政におけるレガシーITの分散化 | -0.8% | 国内全体、すべての政府レベルへの影響 | 長期(4年以上) |
| 全国的な採用を妨げるサンティアゴ以外でのサイバー意識の低さ | -0.6% | 地域的、主に北部および南部の地方への影響 | 中期(2〜4年) |
| 導入の複雑さを増大させる分散したベンダーの状況 | -0.4% | 国内全体、あらゆる規模の組織への影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なツール採用を制限するチリの中小企業の予算制約
中小企業は国内GDPの32%を生み出しているにもかかわらず、セキュリティ制御にITバジェットの3%以上を割り当てることはほとんどなく、多くがオープンソースまたはフリーミアム製品に依存しています [2]PLOS ONEリサーチグループ、「ラテンアメリカの中小企業におけるオープンソースセキュリティの採用」、plos.org。社内スタッフが限られているため、パッチサイクルが遅れ、露出期間が長くなります。CORFO信用が一部のコストを軽減しているとはいえ、ライセンスの更新と24時間365日の監視は依然として高額です。MSSPはエンドポイント、メール、クラウドゲートウェイ保護をユーザーあたりの料金でバンドルした製品で対応していますが、信用へのアクセスが制限されている場合、採用は遅れています。この結果として生じる保護のギャップが、近い将来においてチリサイバーセキュリティ市場全体のCAGRを抑制しています。
ゼロトラストイニシアチブを遅らせる公共行政におけるレガシーITの分散化
多くの地方自治体は、異なる標準の下で開発された10年前のアプリケーションを実行するサイロ化されたデータセンターを依然として運用しています。これらをANCIが義務付けるゼロトラスト参照モデルに統合するには、アセットディスカバリー、アイデンティティフェデレーション、および広範な再プラットフォーム化が必要です。2025年に承認された予算配分はアップグレードを予算化していますが、最大18か月に及ぶ調達サイクルが意味のある展開を遅らせています。したがって、持続的な異質性は、強力な政策の勢いにもかかわらず、政府分野におけるチリサイバーセキュリティ市場の速度を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:ソリューションの優位性にもかかわらずサービスが加速
ソリューションは2025年の支出の55.12%を占め、大規模機関が不可欠と見なすペリメターファイアウォール、エンドポイント検知、およびアイデンティティガバナンスを支えています。この基盤はチリサイバーセキュリティ市場を固定していますが、コンプライアンスのタイムラインの厳格化と継続的な監視需要がサービス収益を押し上げています。コンサルティングとインシデントレスポンスの受注はサンタンデール侵害後に急増し、多くの銀行が1時間以内のリモートサポートを保証する複数年のリテーナー契約を締結しています。アナリスト不足に苦しみながら24時間365日のカバレッジを求める企業の間で、マネージド検知・レスポンス(MDR)の採用も増加しています。
プロフェッショナルサービスプロバイダーは、少なくとも年1回の外部監査を義務付ける新しい規制条項の恩恵を受けています。電子健康記録を採用しているユーティリティおよびヘルスケアネットワークの間で、ゼロトラストとISO 27001要件を整合させるアーキテクチャレビューの需要が顕著です。一方、ソリューションプロバイダーは誤検知を減少させるAI駆動の分析を組み込んでおり、この機能は提案依頼書(RFP)のスコアリングにおいて購入者によって頻繁に引用されています。プラットフォーム統合とサービスラッパーの相互作用により、チリサイバーセキュリティ市場のサービスレイヤーは二桁成長を持続しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


展開モード別:オンプレミスのリーダーシップにもかかわらずクラウドが勢いを増す
オンプレミス展開は2025年に55.20%のシェアを維持しており、直接的なハードウェア制御を好むBFSIおよび鉱業の顧客によって支えられています。これらのセクターは、取引システムへの遅延を2ミリ秒未満に保つため、サンティアゴの東側に冗長データホールを日常的に設置しています。それでも、ハイブリッドアーキテクチャが急増しています:コアバンキングシステムはオンサイトに留まる一方、行動分析エンジンはAmazonの近く開設予定のローカルゾーンで稼働するというパターンがチリサイバーセキュリティ市場を再形成しています。
クラウド支出はSaaS調達が設備投資の制約を回避するところで最も急速に成長しています。サブスクリプションモデルは中小企業が月単位でライセンスを拡張することを可能にし、フィンテックまたはテレヘルスアプリケーションを構築する開発者は現在、クラウドネイティブアプリケーション保護プラットフォームによって保護されたコンテナ化されたワークロードをデフォルトとしています。新個人データ保護法はデータ管理者に暗号化キーと監査証跡の文書化を義務付けており、クラウドダッシュボードがその証拠収集を簡素化しています。したがって、クラウドのCAGR8.62%はチリサイバーセキュリティ市場規模に占めるそのシェアを、10年末までにオンプレミスとほぼ同等の水準に引き上げることが見込まれています。
エンドユーザー業界別:ヘルスケアが成長リーダーとして台頭
BFSIは2025年の支出の28.20%を維持しており、銀行がバーゼルIIIおよびANCIの24時間インシデント報告閾値に準拠するなか、業種別でチリサイバーセキュリティ市場の最大シェアを代表する数字となっています。支出の優先事項には、リアルタイム決済不正分析とブランチネットワーク向けのセキュアアクセスサービスエッジが含まれます。
しかし、ヘルスケアは最も速いCAGR9.78%で前進しており、これは2024年の130万件のバーチャル診察から2026年に予測される220万件へのテレメディシンの成長によって促進されています。病院は現在、イメージングアーカイブを暗号化し、電子記録ポータル全体にアイデンティティフェデレーションを展開し、ゼロトラストのシャドーIT発見に新たな予算を振り向けています。産業企業がこれに続き、銅鉱石の処理量を管理する監視制御・データ取得(SCADA)環境内の侵入検知に注力し、コンベヤーベルトを停止させる可能性のある脅威を無力化しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー企業規模別:中小企業が将来の成長を牽引
大企業は2025年の収益の62.85%を消費しており、クラウド、OT、およびモバイル資産を含む複数セグメントのポートフォリオを頻繁に運用しています。そのニーズは、数千のエンドポイント全体のテレメトリを相関させることができる統合型拡張検知・レスポンス(XDR)プラットフォームへの需要を刺激しています。
一方、中小企業のCAGR9.35%は、事業継続を脅かすランサムウェアインシデントのエスカレートから生じています。補助付き移行バウチャーは、アイデンティティ、データ損失防止、およびメールスキャンが事前統合されたクラウドネイティブセキュリティスタックを促進しています。MSSPは2024年初頭以降、チリの中小企業顧客が34%増加したと報告しており、チリサイバーセキュリティ市場の持続的な追い風を示しています。
地理分析
サンティアゴ首都圏は全国収益の3分の2以上を固定しており、94.1%の家庭インターネット普及率と280Mbpsを超える固定ブロードバンド速度を活用しています。主要な銀行、通信会社、および政府省庁が半径10キロメートル以内に集中しており、チリサイバーセキュリティ市場を支えるエンタープライズグレードのSOCサービスに対する持続的な需要を生み出しています。チリ大学を含む地元の大学は、コンサルティング会社の拡大するエコシステムに卒業生を供給しており、ANCI本部に新たに設立されたサイバーレンジは官民チームのための合同訓練を提供しています。
アントファガスタやアタカマなどの北部地域は、銅鉱山企業が運搬、製錬、および予知保全機能をデジタル化しているため、OTセキュリティ支出において過大なシェアを占めています。プライベート5Gスペクトラム競売は、1,200キロメートル離れた採掘トラックをサンティアゴの遠隔操作センターで制御することを可能にし、暗号化されたバックホールと異常検知ゲートウェイを必要としています。これらのプロジェクトは、総人口基盤が小さいにもかかわらず、産業変革がチリサイバーセキュリティ市場需要の局所的な急増をどのように持続させるかを示しています。
南部の地方と小規模な都市中心部では、認定された専門家の少なさと限られた地域のリセラーネットワークによって妨げられ、採用率が低くなっています。国家データセンター計画は、エッジコンピュート施設を拡張し遅延格差を解消するために25億米ドルを誓約していますが、2027年以降まで展開が完了するまでは、首都以外の組織はサンティアゴでホストされるクラウドサービスに大きく依存しています。ANICIは年間50の自治体を対象とするモバイルトレーニングキャラバンを開始しており、基礎的なサイバーハイジーンを向上させ、周辺地域でのチリサイバーセキュリティ市場のさらなる拡大を解放することを目指しています。
規制環境
チリは、2024年4月8日に公布された法律21.663に基づき、原則ベースのガイダンスから強制力のあるサイバーセキュリティ義務へと移行している。この法律により国家サイバーセキュリティ機関(ANCI)が設立され、National CSIRTがインシデント対応を統括する機関として位置づけられた。ANCIは2025年1月1日に運用を開始し、主要な執行条項は2025年3月1日に施行され、国家の継続性にとって必須とみなされる事業体に対するコンプライアンスの周期が厳格化された。
補完的な規則が、義務的な報告およびガバナンス管理を強化している。最高法令295号(2024年)は、必須サービスを提供する公的および民間の事業者に対し、National CSIRTへの拘束力あるインシデント報告義務を定めている。同制度はまた、重要運用者(OVI)に対する強化された要件も導入しており、サイバーセキュリティ責任者の任命、情報セキュリティマネジメントシステム(ISMS)の維持、および一定のインシデントの検知後3時間以内の報告などが含まれる。ANCI決議024/2025号は2025年5月に最初のOVI認定プロセスを開始し、OVI指定が規制対象部門全体で新たな監査、準備、報告のワークフローを実務上引き起こす契機となっている。
バリューチェーン分析
チリのサイバーセキュリティのバリューチェーンは、需要側および統制設定側のガバナンス・調整機関を軸としており、ANCIがNational CSIRTを調整し、各セクターのCSIRTおよび規制対象の事業者と連携する中心的機関として機能している。この制度上の階層が、インシデント報告、最低限の管理策、監査可能性に関する購買者の要件を形作り、それが結果として、ISMSの提供、ログ記録・監視、再現可能なインシデント対応プレイブックなど、コンプライアンスを証明できる能力への調達志向を導いている。
供給側では、グローバルなサイバーセキュリティOEMおよびクラウドプロバイダーは通常、現地チャネルを通じて販売しており、ディストリビューター、システムインテグレーター、マネージドセキュリティサービスプロバイダー(MSSP)が組み合わされ、これらがエンドユーザー向けにツールを実装、統合、運用している。CHILETEC、Alianza Chilena Ciberseguridad、ISSA Chile、Fundacion Sochisiを含む業界団体や非営利団体は、トレーニング、ピア交流、政策対話を通じて連携を提供し、人材育成と新たな報告プロトコルの実務的な導入を支援している。両階層を通じて、組織が厳格化する規制の期限やスキル不足に対応する中で、アセスメント、MDR/SOC運用、インシデント対応、コンプライアンス助言などのサービス実行への重点が、テクノロジープラットフォームと並んで高まっている。
競争環境
企業がワンストップのプラットフォームへの統合を進めるにつれて、グローバルベンダーが契約額に占める割合は増加しています。Ciscoのセキュリティ収益はFY2025 Q2に前年同期比117%増加しており、Secure Firewall 4200ラインとAIを組み込んだTalos脅威インテリジェンスフィードの採用によって支えられています。Palo Alto Networksは次世代セキュリティARRとして48億米ドルを報告し、37%の成長を記録しており、ポイントソリューションよりもプラットフォームバンドルへの高まる選好を示しています [4]Palo Alto Networks、「FY2025 Q2投資家向けプレゼンテーション」、paloaltonetworks.com。これらの結果は、スケールプレーヤーがチリサイバーセキュリティ市場全体でシェアを獲得している様子を示しています。
地元の専門企業は、規制への精通とより迅速なサポートサイクルを通じて戦略的な関連性を維持しています。NovaRedのチリSOCは月間1万5,000件以上のアラートを処理し、同社の2025年透明性レポートによると、トリアージの中央値時間は5分以内です。iSentinelはANCI通知フォームにマッピングされた脅威ハンティングサービスを提供し、中堅銀行のコンプライアンス作業を短縮しています。こうしたローカライゼーションの優位性により、国内企業は特に地域の価値創造を優先する公共セクターの入札において、信頼できる代替選択肢であり続けています。
Cut SecurityのようなクラウドネイティブのNew Entrantは、AWS、Azure、および新たに発表されたMicrosoft チリリージョンにわたるエージェントレスのポスチャ管理を提供することでSaaSへのピボットを活用しています。その従量課金制モデルはフィンテックおよびヘルステックのスタートアップに共鳴し、価格競争を激化させています。プラットフォーム化が進むにつれて、買収が増加する可能性があります;Stefanini Groupはすでにチリのフットプリントを深めるためにラテンアメリカのサイバー・AIターゲットに1億米ドルを充当しています。全体として、ニッチなイノベーションと並置された緩やかな統合がチリサイバーセキュリティ市場の競争ダイナミクスを定義しています。
チリサイバーセキュリティ産業のリーダー企業
Cisco Systems Inc.
Fortinet Inc.
Check Point Software Technologies Ltd.
Palo Alto Networks Inc.
IBM Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
法律21.663の段階的な施行により、コンプライアンス主導の明確な購買サイクルが形成されており、2025年5月にANCIが開始したOVI認定プロセスが、準備状況評価、ISMS導入、管理策のギャップ改善、独立評価サービスの触媒として機能している。3時間以内のインシデント通知およびより形式化されたサイバーガバナンスに対応する組織は、報告時の摩擦を低減するツールやサービス、すなわちマネージド検知・対応(MDR)、集中ログ管理、インシデント案件管理、そして運用テレメトリを規制当局対応の通知ワークフローに対応させる統合機能などにも新たな余地を生み出している。
並行して、供給者側でも実現支援と現地実行能力を中心とした機会が形成されている。CHILETECおよびISSA ChileやFundacion Sochisiのような実務者コミュニティは、新たな規制要件に関連するトレーニングおよび資格認証の活動を拡大しており、規制対象環境におけるゼロトラストプログラム、クラウドセキュリティ、OT/ICSセキュリティの実装者層の拡大を支えている。企業がID、ネットワーク、クラウドの管理を統合するプラットフォームベースのアーキテクチャへ移行する中、実装、自動化、継続的なコンプライアンス証跡収集をまとめて提供できるベンダーおよびMSSPは、大規模な規制対象アカウントで存在感を発揮するとともに、コストに敏感な中小企業向けに適正規模のオファリングをパッケージ化することもできる。
最近の業界動向
- 2026年6月:Check Point Software Technologies Ltd.は、チリ企業向けにペリメーターからネットワーク内部までの統合セキュリティを提供するため、Illumioとの戦略的パートナーシップを拡大し、Check Point経由でのIllumioソリューションの直接調達も含めた展開を行った。この拡大により、チリ特化型のセキュリティプラットフォーム統合が強化される。これは統一されたゼロトラストアプローチを推進し、チリにおける統合SOCおよびMDRソリューションへの企業需要を高める。
- 2026年4月:Fortinet Inc.は、プロフェッショナルサービス資格認証に重点を置き、チリのパートナーエコシステムを拡大した。この動きにより、現地展開能力と人材パイプラインが強化される。これにより、チリにおけるFortinetのサービス提供力と現地市場での競争力が向上する。
- 2026年2月:WazuhとeBDは、チリでオープンソースのSIEMおよびXDRサイバーセキュリティサービスを展開するために提携した。このパートナーシップは、チリ企業向けにオープンソースでスケーラブルなセキュリティ監視の選択肢を導入する。これにより、ミッドマーケットおよび公共部門向けの選択肢が拡大し、チリにおけるより広範な脅威検知能力を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、ネットワーク、エンドポイント、アプリケーション、データにおける、クラウドおよびオンプレミス環境全体にわたるデジタル脅威の防止、検知、対応を支援するサイバーセキュリティソリューションおよびサービスに対するチリでの支出を対象とする。
対象範囲の除外事項:本市場規模には、一般的なITハードウェアの更新、セキュリティ提供と結びついていない非セキュリティ関連のコンサルティング、およびサイバーセキュリティ収益として計上されていない社内労働コストは含まれない。
セグメンテーション概要
- 提供内容別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- アイデンティティおよびアクセス管理
- インフラ保護
- 統合リスク管理
- ネットワークセキュリティ
- エンドポイントセキュリティ
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- クラウド
- オンプレミス
- エンドユーザー業界別
- BFSI
- ヘルスケア
- ITおよびテレコム
- 産業・防衛
- 小売・Eコマース
- エネルギーおよびユーティリティ
- 製造業
- その他
- エンドユーザー企業規模別
- 大企業
- 中小企業(SMEs)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チリの需要環境を把握し、企業システム外で観測可能なモデル入力値の基盤を確立するために用いられた。チリ政府のサイバー・デジタル政策公表資料、国家統計発表、中央銀行のマクロ経済系列データ、電気通信・インターネット指標、ITU、OECD、世界銀行などの国際機関のデータセットといった公的・公式の情報源に依拠した。
また、企業の年次報告書や投資家向け説明資料、侵害事案や規制変更に関する信頼性の高い報道、セキュリティ準備状況やスキルギャップについて議論する業界団体のウェブサイトも確認した。必要に応じて、企業財務、ニュースと財務情報、特許データベースの有料サブスクリプションを利用し、収益への影響、製品の重点分野、セキュリティ投資の兆候を相互検証した。このデスクリサーチのリストは例示的なものであり、データポイントの収集、検証、明確化のために他にも多くの公開情報源を確認した。
一次インタビューおよび調査
デスクリサーチによる仮定を検証し、セキュリティ支出データにおいて一般的に見られるギャップ、特にマネージドセキュリティ、クラウドセキュリティの導入、価格変動に関する情報を補うために一次調査を実施した。チリの規制対象産業およびデジタル依存度の高いエンドユーザーにおけるセキュリティ購買者およびチャネル側の専門家(ITヘッド、セキュリティマネージャー、サービスリーダー)へのインタビューを行い、最終モデルが実際の購買意思決定の実態を反映するようにした。
支出パターンは企業規模によって異なる場合があるため、インタビューはまた、最終的な集計値が確定する前に、ミッドマーケットの導入曲線、典型的な契約期間、ツールとサービス間の予算配分の実態を調整するのにも役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | CXO:13% |
| ミッドティア:52% | 部門/ユニットリーダー:29% |
| 中小規模企業:18% | マネージャー:58% |
市場規模算定と予測
市場規模算定は、トップダウン方式から始まり、IT化・デジタル化指標を用いてチリの需要プールを再構築し、購買者タイプ別のサイバーセキュリティ支出を推定するためにセキュリティ配分率を適用する。この結果を現実的なものとするため、総額はチリにおけるベンダーおよびパートナーの収益露出のサンプリング、実行ベースの受注に関するチャネルからのフィードバック、購買時に一般的に用いられる座席数あたりまたはワークロードあたりのASP近似値といった、選択的なボトムアップ検証によって裏付けられている。
モデルで使用される入力値には、クラウド対オンプレミス展開へのミックスシフト、マネージドセキュリティおよびインシデント対応への支出移行の割合、購買者の企業規模分布、新たなサイバー・データ義務に紐づくコンプライアンス主導の上振れ、および計画外プロジェクトの引き金となることが多い攻撃頻度や侵害報告の観測された変化が含まれる。ボトムアップの兆候が不完全な場合、ギャップはインタビューで検証された保守的な浸透率の範囲によって処理され、類似の購買者コホート全体に一貫して適用される。
予測は、主要な推進要因(クラウド導入やサービス主導型展開の割合など)の短期時系列平滑化に支えられたシナリオ分析を用いて構築され、その後、専門家による検証を経て、調達サイクルや予算のタイミングの実態と整合するようにしている。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が実際の支出行動と結びついたものであるようにしている。IT支出の方向性、報告されているセキュリティ人材の採用意向、クラウド移行のペース、実務者が言及するツールとサービスの典型的な配分といった独立した指標と比較し、異常値については、ストーリーと数値が一致するまで調査を行う。
第二のアナリストが前提条件、入力範囲、前年比の変動を確認し、その後、エンドユーザー層および展開ミックス別の外れ値に焦点を当てた最終チェックを行う。レポートは年次で更新され、主要な規制変更、大規模な侵害の発生サイクル、USD報告に影響する急激な通貨変動など、重大な事象が発生した場合には中間更新が行われる。提供前には、クライアントが最新の見解を受け取れるようにモデルの再確認が行われる。
Mordor Intelligenceのチリサイバーセキュリティ市場規模と他の公表推定値との比較
チリのサイバーセキュリティに関する公表された市場価値は、対象範囲の定義が異なることや、「セキュリティ活動」から「セキュリティ支出」への変換の扱い方が異なることから、しばしば一致しない。この差異は通常、サイバーセキュリティとして何を数えるか(ツールのみか、ツールとサービスの両方か)、どの年を基準年とするか、政策や脅威の変化後にどのくらいの速さで前提を更新するかによって生じる。
主な差異は、広範なITサービスやSOCアウトソーシングをサイバーセキュリティソフトウェアと同じカテゴリーに混在させることから生じており、Mordor Intelligenceは、チリにおいてサイバー脅威の防止、検知、対応のために購入されるセキュリティ特化型のソリューションおよびサービスのみを計上している。また、クラウドセキュリティの積極的な導入拡大を契約タイミングの検証なしに用いる場合や、現地の取引規模や通貨タイミングを確認せずにグローバルなASPの傾向をそのままチリに適用する場合にも、差異が生じることがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 298.6 M (2025) | |
| 業界推進団体A | USD 658.0 M (2025) | 隣接するデジタルサービスやスキル投資を混在させ得る、より広範な「サイバーセキュリティ・エコシステム」の視点を用いているため、セキュリティ収益のみに基づく定義と比較して計上される支出が膨らんでいる。 |
| 地域メディア企業B | USD 348.0 M (2024) | 単年のヘッドライン数値として報告されており、基準年の選択、米ドル換算のタイミング、マネージドサービスおよびインシデント対応が購買者間で一貫して扱われているかどうかについての可視性が限られている。 |
表における差異は、主に各出典が「サイバーセキュリティ」に含めるものと、IT運用に近接するサービスの扱い方によって説明される。入力値を観測可能な需要指標、購買者ミックス、再現可能な配分ロジックに結びつけることで、最終的な推定値は透明性を保ち、更新時にも再現しやすいものとなっている。


レポートで回答されている主要な質問
チリサイバーセキュリティ市場の現在の価値はいくらですか?
チリサイバーセキュリティ市場規模は2026年に3億1,926万米ドルです。
市場は2031年にかけてどの程度の速さで成長する見込みですか?
収益はCAGR6.92%で成長し、2031年までに4億4,616万米ドルに達すると予測されています。
市場内で最も急速に成長しているセグメントはどれですか?
クラウド展開されたセキュリティソリューションが最速のCAGR8.62%を記録しており、組織がハイブリッドおよびSaaSアーキテクチャを採用しています。
ヘルスケアが最も急速に拡大している業種縦断市場であるのはなぜですか?
急速なテレメディシンの採用とデータプライバシーに関する義務がヘルスケア支出をCAGR9.78%で推進しています。
最終更新日:



