
陰極材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 4.85 百万トン |
| 市場取引高 (2031) | 14.32 百万トン |
| 成長率 (2026 - 2031) | 24.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる陰極材料市場分析
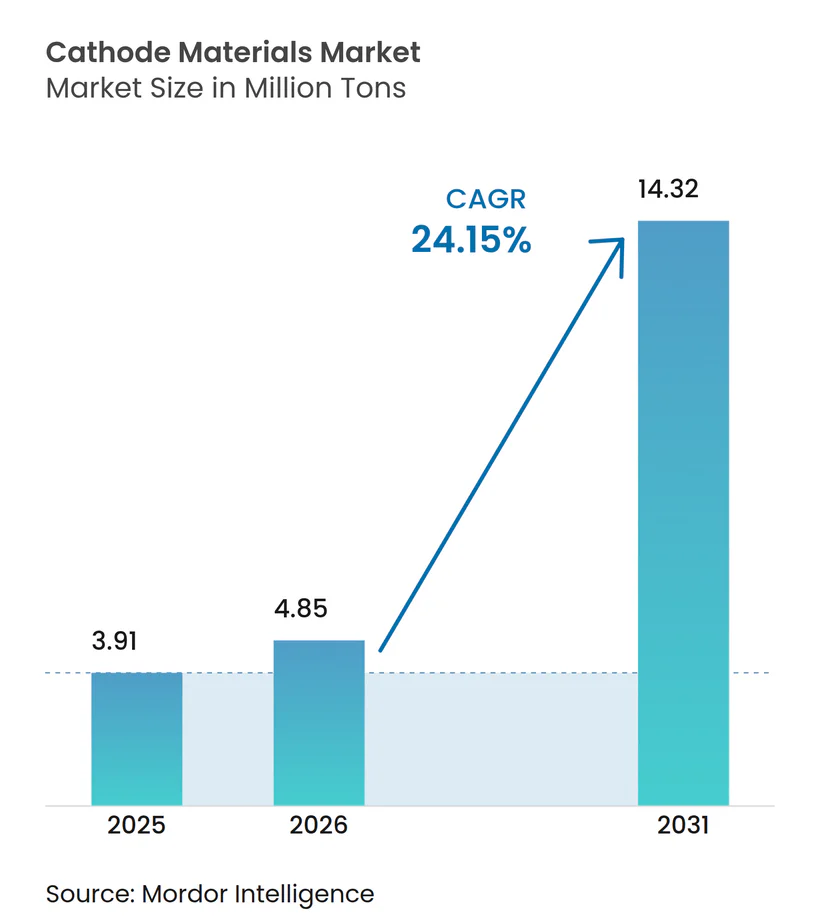
陰極材料市場規模は2025年に391万トンと評価され、2026年の485万トンから2031年には1,432万トンに達すると推定されており、予測期間(2026〜2031年)のCAGRは24.15%です。自動車メーカーはエネルギー密度よりも部品コスト削減を優先しており、リン酸鉄リチウム(LFP)セルへの転換を促進する一方、定置型蓄電および二輪車の電動化における同時進行の進展が重複する需要の流れを生み出しています。POSCO FUTURE M・GMおよびEcopro BM・BMWなどの前駆体合弁事業は、原料調達の安全確保が規模単独よりも競争上の優位性として重要視されるようになっていることを示しています。地域別では、インドネシアのニッケル下流加工義務化とベトナムの組立インセンティブが現地生産量を加速させることで、アジア太平洋が優位性を維持する一方、北米の成長はインフレ抑制法の生産税額控除に依存しています。新興のナトリウムイオンおよびLMFP化学系が陰極材料市場のアドレス可能な基盤を拡大し、低コスト配合がプレミアムなNMCおよびNCA製品を補完することを確実にしています。
レポートの主要ポイント
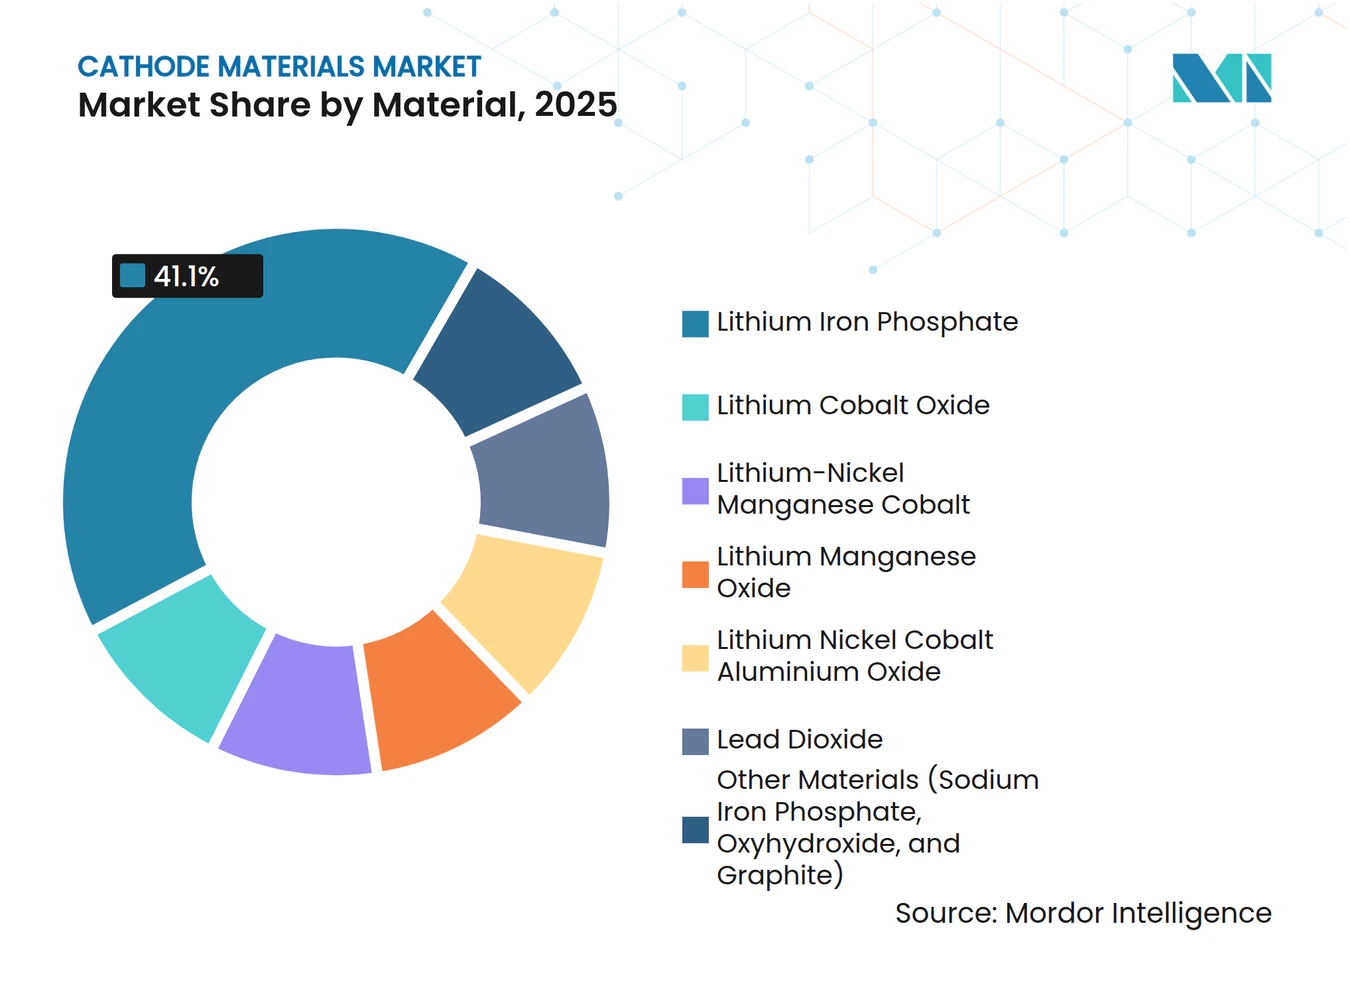
- 材料別では、リン酸鉄リチウムが2025年の陰極材料市場シェアの41.10%を占めてトップとなり、2031年にかけて最も速い24.97%のCAGRを記録すると予測されています。
- 電池タイプ別では、リチウムイオンが2025年の需要の88.20%を占め、2031年にかけて25.62%のCAGRで拡大しています。
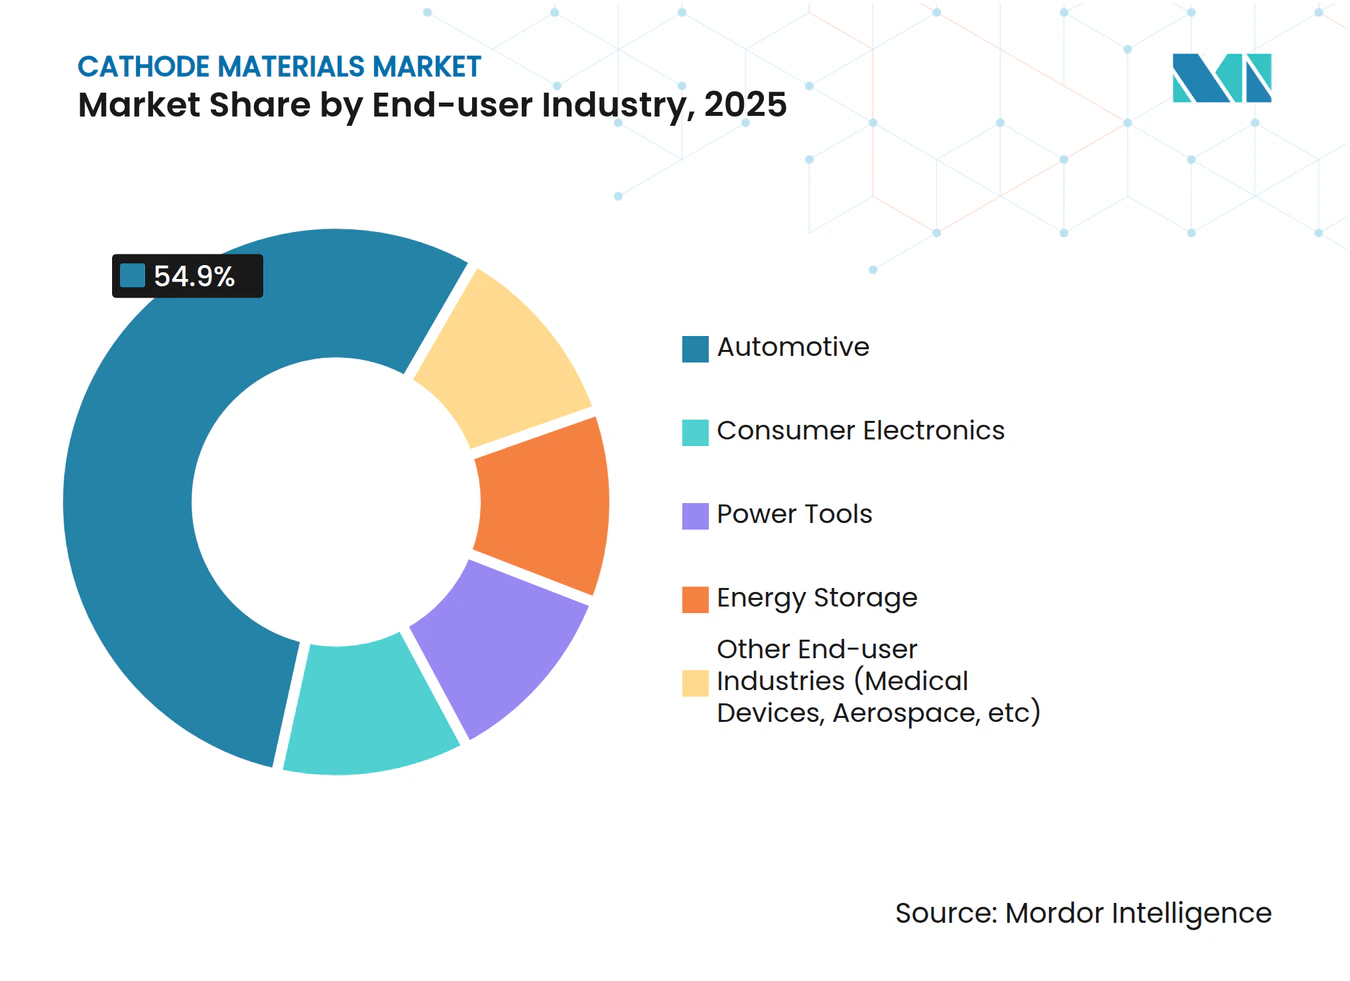
- エンドユーザー産業別では、自動車が2025年の数量シェアの54.90%を占め、2031年にかけて25.18%のCAGRで拡大しています。
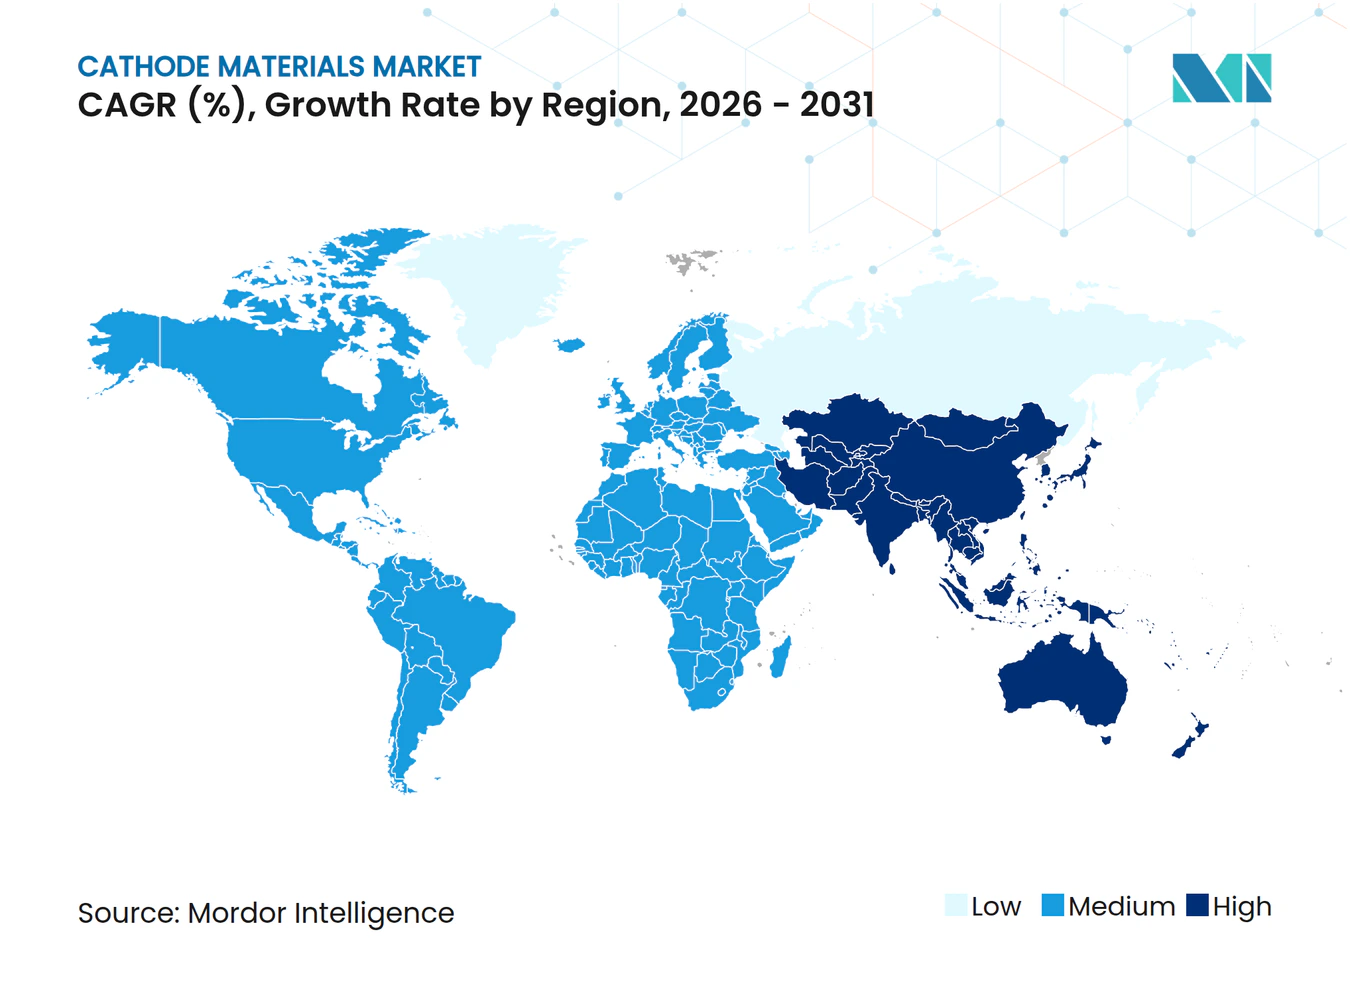
- 地域別では、アジア太平洋が2025年の総トン数の79.10%を占め、2031年にかけて26.34%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV生産台数の急増 | +6.8% | 中国、EU、北米に集中するグローバル | 中期(2〜4年) |
| 政府インセンティブと排出規制 | +4.3% | 北米、EU、中国、インド | 短期(2年以内) |
| 規模学習による電池パックコストの低下 | +3.6% | アジア太平洋の製造拠点が牽引するグローバル | 長期(4年以上) |
| 米国およびEUにおける陰極サプライチェーンの現地化 | +2.9% | 北米、EU | 中期(2〜4年) |
| ナトリウムイオンおよびLMFPの商業化による需要拡大 | +2.4% | APACが中核、新興市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV生産台数の急増
世界の電気自動車生産台数は2025年に1,380万台に達し、2028年には2,200万台を超えると予測されており、60 kWhのパックごとに8〜12 kgの活物質が組み込まれるため、陰極需要を押し上げる軌道にあります。BYDは2026年に400万台のプラグイン車を製造することで2024年の生産量を倍増させる計画を立てており、アジア全域での規模拡大を裏付けています。CATLの麒麟(Qilin)のような大型フォーマットセルへの移行は、電極コーティングを厚くすることで車両1台あたりの陰極搭載量を増加させます。フリートの電動化はさらなる層を加えており、UPSが2025年にLFP搭載の配送バン1万台を発注したことがその例として挙げられます。商用車の使用サイクルはLFPの長寿命性を好み、陰極材料市場に景気循環に左右されない安定性をもたらしています。
政府インセンティブと排出規制
米国インフレ抑制法第45X条は、国内セルに対して1キロワット時あたり10米ドル、モジュールに対して45米ドルの補助金を付与しており、合計550 GWhの容量を持つ18件の米国ギガファクトリー建設計画を誘発しています[1]。欧州では、電池規制が2027年までに炭素フットプリント申告を義務付け、2030年までに基準を強化しており、風力エネルギーを80%調達するUmicoreのニサ(Nysa)サイトのような再生可能エネルギーと連携した陰極プラントが有利になります。中国は新エネルギー車の購入税免除を2027年まで延長し、世界最大のEV市場における需要を維持しています。インドの24億米ドルの先進セル向け生産連動型インセンティブはリライアンス・インダストリーズとラジェシュ・エクスポーツを誘致し、南アジアを陰極消費の新たな拠点として位置付けています。
規模学習による電池パックコストの低下
平均リチウムイオンパック価格は2024年に115米ドル/kWhまで低下しており、これはセルの部品コストの最大40%を占める陰極コストの低下が一因です。BASFのドイツにある年産42,000トンのCAMプラントは、連続共沈法を活用してキログラムあたりのコストを18%削減しています。住友金属鉱山の専用硫酸ニッケル輸送船などの物流効率化により輸送費が12%削減され、長期契約の入札に波及効果をもたらしています。欧州では2027年に総所有コストの均衡が達成されると予測されており、その時点で陰極の数量は大衆市場への普及を満たすために3倍になる必要があり、陰極材料市場のフットプリントが拡大します。
米国およびEUにおける陰極サプライチェーンの現地化
米国エネルギー省は、ケンタッキー州のAscend Elementsの水素化から陰極へのリサイクルハブやネバダ州のRedwood Materialsの箔複合施設を含む25件の電池材料プロジェクトに35億米ドルを拠出しました。スウェーデンのNorthvoltのEttプラントは、NMC陰極の60%を隣接するBASF施設から調達しており、リードタイムを12週間から3週間に短縮しています。欧州は2030年までに550 GWhのセル容量を目指しており、これは110万トンの陰極需要に相当し、現在の地域生産量の8倍に当たります。韓国は陰極材料を国家戦略技術に指定し、POSCO FUTURE Mが光陽に年産10万トンのプラントを承認するきっかけとなった税額控除を解放しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国へのサプライチェーン集中 | -1.9% | 北米およびEUで深刻なグローバル | 短期(2年以内) |
| 全固体電池によるkWhあたりの陰極質量の低下 | -1.4% | 日本、北米、一部のEU市場 | 長期(4年以上) |
| 高マンガン化学系の加工上の課題 | -1.2% | グローバルな製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国へのサプライチェーン集中
中国は2024年に世界の水酸化リチウムの78%、硫酸マンガンの93%を精製しており、国内サプライヤーが現地需要を優先した際に西側自動車メーカーが納入リスクにさらされています[2]。フォードは2024年に中国の前駆体パートナーがリチウム不足の際に出荷を転用した後、F-150ライトニングの長距離モデルの発売を4ヶ月延期しました。米国の防衛評価では、台湾海峡紛争が陰極の流通を遮断する可能性があると警告しており、フォルクスワーゲンのPowerCoのような欧州勢はNMC前駆体の82%を中国に依存しています。年産2万トンの前駆体プラントの建設には1億5,000万米ドルと30ヶ月を要し、多様化を遅らせています。ウイグル強制労働防止法の遵守により、自動車メーカーは複数層のサプライヤーを追跡する義務があり、管理上の負担が増加しています。
全固体電池によるkWhあたりの陰極質量の低下
QuantumScapeのセラミック電解質セルは4.5 Vの動作に耐え、kWhあたりの陰極質量を28%削減しており、普及が加速すれば将来の総トン数を抑制する可能性があります。トヨタのプロトタイプは、kWhあたりわずか1.4 kgの陰極を使用して1,200 kmの航続距離を実現しており、現在の2 kgのベースラインと比較されます。全固体電池が2032年までにEV販売の15%を占めたとしても、液体電解質シナリオと比較して陰極需要は減少するでしょう。製造規模はまだ初期段階にあり、Solid Powerは2024年にわずか15 MWhを生産し、界面抵抗は目標値の3倍のままです。1 GWh/年あたり8億米ドルという高い資本支出がさらに主流への普及を遅らせていますが、この技術は陰極材料市場の長期的な数量成長に上限を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
LFPが規模を拡大、NMCがプレミアムポジションを維持リン酸鉄リチウムは2025年の数量の41.10%を占め、2031年にかけて24.97%で拡大すると予測されており、これはテスラとBYDの採用によって大衆市場モデルからコバルトとニッケルが排除されたことを反映しています。BYDのブレードパックはNMC 622とのエネルギー密度の差を15%に縮小し、より広い受け入れを支持しています。プレミアムブランドは依然として高ニッケルNMCを指定しており、BMWのノイエ・クラッセはNMC 811を285 Wh/kgで使用し、500 kmの航続距離が不可欠な分野でこの化学系を位置付けています。リチウムニッケルコバルトアルミニウムは長距離パックでニッチながら収益性の高い地位を維持していますが、コバルト価格の下落がそのマージン優位性を侵食しています。二酸化鉛はスターターバッテリーで継続使用されていますが、12 Vリチウム代替品が拡大するにつれてシェアを譲ることになります。ナトリウム鉄リン酸塩のシェアは、価格に敏感なアジア市場でナトリウムイオン車が発売されるにつれて上昇し、陰極材料市場のキャンバスを広げるでしょう。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
電池タイプ別:
リチウムイオンの優位性、ナトリウムイオンの加速リチウムイオンは2025年の陰極需要の88.20%を占め、グリッド蓄電が自動車用途に重なることで25.62%のCAGRで成長しています。テスラは2024年に3.9 GWhのメガパックを設置し、長時間蓄電におけるLFPの役割を支えています。鉛酸はSLIおよび通信用に中程度のシェアを維持していますが、マイルドハイブリッドのリチウム変種への移行に直面しています。ナトリウムイオン需要は、CATLの160 Wh/kgセルが市街地用車両やデータセンターのUPSに採用されるにつれて拡大しています。フロー電池はニッチなシェアを占めていますが、カリフォルニア州の長時間蓄電義務に沿った8時間以上の蓄電に不可欠です。この多様化により、陰極材料市場は単一技術の混乱に対して回復力を維持しています。
エンドユーザー産業別:
自動車の変革が成長を牽引自動車は2025年の総トン数の54.90%を消費し、ユーロ7が事実上ディーゼル乗用車を禁止し、米国のCAFE規制が強化されるにつれて25.18%で成長するでしょう。GMのゼロエミッション誓約は、フル規模で年間120万トンの陰極を意味し、自動車メーカーの牽引力を強化しています。エネルギー貯蔵も、電力会社が再生可能エネルギーを安定化させ、ピーク・オフピーク価格差を利用するために電池を導入するにつれて進展しています。民生用電子機器はより大型のスマートフォン電池で中程度のシェアを維持し、電動工具や特殊医療セグメントが需要を補完しています。これらの多様化した需要先が、陰極材料市場を特定セクターの減速から保護しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋カソード材料市場
アジア太平洋地域は2025年に市場シェアの79.10%を占め、2031年に向けて26.34%のCAGRで成長軌道にあり、採掘・加工・セル製造にわたる深い統合を反映している。中国はコスト優位性と独自のプロセス専門知識によりこのエコシステムの中核を担い、持続的なイノベーション速度を実現している。韓国と日本は高精度製造と先進材料配合において補完的な役割を果たし、地域的優位性を強化している。インドネシアの150億米ドルに上る製錬投資とベトナムの10年間にわたる税制優遇措置により、東南アジアは前駆体ハブと組立ハブの両方として機能し、カソード材料市場の東方への重心をさらに強固なものとしている。
北米カソード材料市場
北米の需要も、国内工場のリスクを低減するセクション45Xクレジットを背景に拡大している。米国の生産はBASFオハイオ州拠点およびアルベマール・キングマウンテン拠点によって支えられており、POSCO FUTURE MおよびTalon Metalsが資産を稼働させればカナダの生産能力は3倍になる見込みである。GanfengおよびTianqiからのメキシコへの20億米ドルの資金流入は、USMCAの基準を満たすニアショアリング回廊を形成している。こうした動きにより納期が短縮され、カソード材料市場のサプライチェーンがアジア以外へと多様化している。
欧州・中東・アフリカおよび南米カソード材料市場
欧州でも欧州バッテリーアライアンスが地域生産に資金を投じており、存在感が高まっている。ドイツの2024年生産量はBASFシュヴァルツハイデ拠点およびUmicore Nysaとともに増加し、英国はタタ・ケミカルズによる年産4万トンのLFPプロジェクトを通じてJLRへの供給を目的に再始動した。南米のリチウム豊富なチリとアルゼンチンは2万2,000トンのカソード前駆体に供給される水酸化物を輸出しており、モロッコのブアゼル鉱山はコバルト硫酸塩を欧州サイトに供給している。中東・アフリカは市場シェアこそ低いものの、前駆体輸出国として自らを再定位できる戦略的原材料を保有してる。地理的多様化は全体として、地域的ショックに対するカソード材料市場の耐性を維持している。
規制環境
カソード材料のサプライチェーンは、コバルト、天然黒鉛、リチウム、ニッケルに至る上流まで及ぶデューデリジェンス、トレーサビリティ、含有量要件によって形作られつつある。欧州連合では、電池規則(規則(EU)2023/1542)およびその改正規則(EU)2025/1561により、これら原料の調達・加工・取引に関与する事業者に対するデューデリジェンス要件が強化され、EU向けに販売するカソードおよび前駆体カソード活物質(pCAM)生産者のコンプライアンス負担が増大している。
米国では、カソード材料生産者は製品スチュワードシップとローカリゼーション連動型優遇措置ルールの両方に対応している。EPAは、TSCA第5条に基づき混合金属酸化物(MMO)カソード活物質に関する標準化評価と2026年3月13日付の政策メモを発行し、MMO系カソードに関するライフサイクルハザード評価とリスク管理要件の一貫性向上を促している。別途、IRAのクリーン車両税額控除ルールでは、2026年の電池部品閾値が北米製造・組立価値の70%に引き上げられる一方、納税者は2026年末まで従来の重要鉱物付加価値方式を利用できるため、カソードおよび前駆体投入物に関する監査可能な調達および地域含有量文書化への短期的な注力が強まっている。
バリューチェーン分析
カソード材料のバリューチェーンは、鉱物原料の採掘(リチウム、ニッケル、コバルト、マンガン、鉄、リン酸塩)から始まり、電池グレード塩(水酸化リチウム/炭酸リチウム、硫酸金属塩など)への化学精製を経て、前駆体カソード活物質(pCAM)および最終カソード活物質(CAM)へと進む。その後、電極製造、セル組立、そして自動車用および定置型蓄電向けのパック統合へと続く。主要なボトルネックは中流の変換・精製工程にあり、特に高ニッケル系化学組成にとって重要な炭酸塩と水酸化物間のリチウム変換、およびCAMの一貫性・歩留まり・不純物制御を左右する共沈・焼成工程が挙げられる。
競争上の位置づけは、pCAM-CAM連携の掌握、OEMおよびセルメーカーによる材料認証の取得、そしてLFPとニッケル系供給の両方について中国以外での冗長性構築にますます依存するようになっている。市場は中国における中流工程の強い集中を示しており、これが北米・欧州のプレーヤーを、精製業者・CAM生産者・自動車メーカーを結ぶ垂直統合プロジェクトと長期オフテイク構造へと押しやっている。リサイクルもチェーン内で原料供給としての役割を拡大しており、ブラックマスや回収金属分がpCAM/CAM生産に還元され、コスト、カーボンフットプリント、供給安全保障の目標を支えている。
競合環境
市場集中度
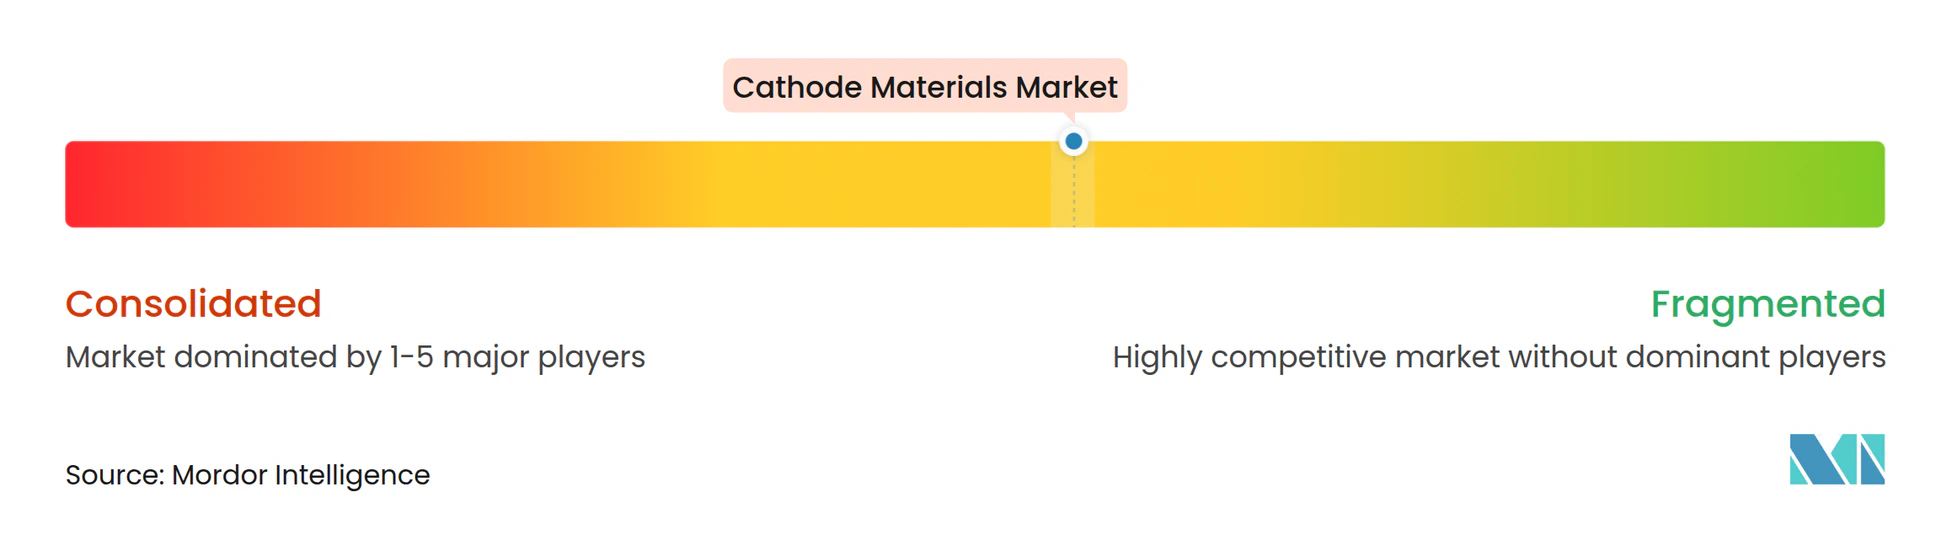
陰極材料市場は中程度の集中度を示しており、CATL、LG Chem、POSCO FUTURE M、Umicore、BASFが2025年に合計約52%の生産能力を保有し、中堅の挑戦者の余地を残しています。競争戦略は数量から垂直統合へとシフトしており、CATLがフォードと締結した年間12万トンを確保する10年間のLFPライセンス兼供給契約がその典型です。LG ChemのLiontownへの出資と下流の水酸化物およびCAM拡張は、すべての工程にわたって価値を獲得しています。リサイクルはコスト優位性のある切り口として台頭しており、Redwood Materialsは重要金属の95%を回収し、バージン材料より20%安い前駆体を再販することで、セルメーカーが低炭素要件を満たしながらマージンを維持できるようにしています。
技術的差別化も同様に重要です。BASFのアルミニウムチタンドーパントを用いたコバルトフリーNMC、Ecopro BMの放射状粒子単結晶NMC、Mitra Chemの鉄マンガンリン酸塩パイロットは、コバルト排除、高電圧耐性、コスト効率に向けた競争を示しています。今後のIEC 62660-3純度仕様などの規格は、コンプライアンスコストを引き上げ、非準拠サプライヤーを排除する可能性があります。全体として、既存企業は原料調達の安全確保と研究開発速度によってシェアを守り、スタートアップは化学的なホワイトスペースを活用して陰極材料市場に参入しています。
陰極材料産業のリーダー企業
-
BASF
-
LG Chem
-
Umicore
-
POSCO FUTURE M
-
Contemporary Amperex Technology Co., Limited
- 注:主要企業の掲載順は順位を示すものではありません。
カソード材料市場 このレポートでカバーされる企業
- BASF
- Contemporary Amperex Technology Co., Limited
- Ecopro BM
- Eramet (Sandouville)
- Guangxi CNGR Advanced Material
- Himadri Speciality Chemical Ltd
- Huayou Cobalt Co., Ltd.
- IBU-tec
- LANDF CORP
- LG Chem
- MITSUI MINING & SMELTING CO.,LTD.
- NICHIA CORPORATION
- Nippon Chemical Industrial Co., Ltd.
- POSCO FUTURE M
- Shenzhen Dynanonic Co., Ltd.
- Showa Denko Materials
- Sumitomo Metal Mining Co., Ltd.
- Targray
- Umicore
- XTC New Energy Materials
市場機会と将来展望
主要な空白領域は、ローカリゼーション優遇措置とOEM認証ニーズに合致した非中国製LFPカソード供給であり、LFPはエントリーレベルEVおよび定置型エネルギー貯蔵において、部品コスト削減とコバルトフリー調達が優先される分野で拡大している。2026年のプロジェクト活動は、その拡大を浮き彫りにしている。L&Fは韓国大邱でLFPカソード工場の建設を完了し(年間60,000トンの生産能力が示されている)、EnergyXはWildcat Discovery Technologiesとともに、テキサス州フックスで2億3,000万米ドルのLFPカソード製造施設を発表した。これらの投資は、地域含有量とトレーサビリティ要件を満たしつつ、大規模で一貫したLFP性能を提供できるCAMサプライヤーにとっての機会を示している。
もう一つの機会群は、地元での部品製造と産業立ち上げを促す政策手段によって推進される、欧州およびインドを中心としたサプライチェーン強化である。欧州委員会は決定(EU)2026/1283によりBattery Booster Facilityを創設し、電池バリューチェーン全体の拡大を支援している。また、XTC New EnergyとOranoの合弁会社(Neomat CAM)は、フランス・ダンケルクにCAM工場を建設する最終投資決定を発表した。インドでは、政府がカソード活物質を含む電池部品の国内製造を対象とした優遇制度(約1,200億ルピー規模)を提案しており、前駆体の入手可能性、プロセスノウハウ、下流需要の見通しを組み合わせた新たな国内CAM生産能力および技術移転パートナーシップの余地を生み出している。
最近の産業開発事情 カソード材料市場
- 2026年4月:TSR GroupとBASFは、欧州における電気自動車電池のリサイクルに関して協力することで合意し、廃電池の解体・放電からブラックマスへの使用済み電池加工までを対象とした。BASFはこの取り組みを、ブラックマス生産のための電池リサイクルを行うシュヴァルツハイデ拠点に関連付け、金属分やロジスティクスに関する追加作業についても概説した。この協業は、欧州における電池材料生産向けのリサイクル原料供給を強化し、トレーサビリティと循環性要件が厳格化する中でカソード供給の強靭性を支える。
- 2025年9月:BASF Battery Materialsは、シュヴァルツハイデCAM工場に関連する長期カソード活物質供給契約を更新した。BASFはシュヴァルツハイデを、欧州における完全自動化された大規模CAM生産拠点として位置づけ、顧客認証と供給継続性を支えている。この更新は、地域の買い手がローカライズされた監査可能なサプライチェーンを重視する中で、欧州CAM生産能力に対する契約済みオフテイクを強化するものである。
- 2025年3月:Umicoreは、北米およびアジアのEV電池顧客契約を支援するため、CNGRおよびEco&Dream(E&D)との個別の前駆体カソード活物質(pCAM)供給契約を発表した。複数のサプライヤーにわたってpCAM投入物を確保することは、CAM生産に供給する主要なボトルネックに対処し、調達集中リスクを低減する。これらの契約はまた、OEMおよびセルメーカーの需要コミットメントと並んで、カソード材料の規模拡大を可能にする上流契約の役割が拡大していることを反映している。
カソード材料市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、充電式バッテリーの製造に使用されるカソード材料を対象としており、主要な最終用途におけるバッテリー生産ニーズによって需要が追跡されます。金属価格の変動による歪みを生じさせることなく、ケミストリーミックスの変化を捉えられるよう、市場規模は物理的な量で表されます。
対象外の範囲:独立した採掘、ベースメタルの上流精製、およびカソード材料の生産に直接関連しない完成バッテリーパックの製造は除外されます。
セグメンテーション概要
- 材料別
- リン酸鉄リチウム
- コバルト酸リチウム
- リチウムニッケルマンガンコバルト
- マンガン酸リチウム
- リチウムニッケルコバルトアルミニウム酸化物
- 二酸化鉛
- その他の材料(ナトリウム鉄リン酸塩、オキシ水酸化物、グラファイト)
- 電池タイプ別
- リチウムイオン
- 鉛酸
- ナトリウムイオン
- フロー電池
- エンドユーザー産業別
- 自動車
- 民生用電子機器
- 電動工具
- エネルギー貯蔵
- その他のエンドユーザー産業(医療機器、航空宇宙等)
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- インドネシア
- ベトナム
- タイ
- マレーシア
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開統計および技術的参考資料を用いて需要プールと供給フットプリントのマッピングから始まります。参照したソースには、際エネルギー機関(IEA)のバッテリーおよびEVデータセット、USGSミネラルサマリー、関連する化学品および中間体に関するUN Comtradeの貿易フロー、世界銀行のマクロ指標、ならびにケミストリーのトレンドと性能トレードオフを追跡する査読済みバッテリー材料ジャーナルが含まれます。
また、企業の年次報告書、投資家向けプレゼンテーション、および工場発表を活用して、能力増強、稼働開始のタイミング、およびボトルネック解消活動を把握します。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、輸出入の出荷レベルデータ、および特許データベースを使用して、生産に関する主張と技術の方向性をクロスチェックしました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも参照しました。
一次インタビューおよびサーベイ
一次調査は、ケミストリーミックス、稼働率、および短期的な供給制約に関するデスク上の前提をストレステストし、バイヤーおよびプロデューサーが現実的な稼働率の変化として認識していることを確認するために使用されました。公開報告量のギャップを埋めるため、APAC、EMEA、およびアメリカ大陸のカソード材料メーカー、前駆体サプライヤー、バッテリーメーカー、ならびに下流のOEMおよびインテグレーターのステークホルダーからインプットを収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | APAC:44% |
| 中位層:51% | 部門・ユニットリーダー:32% | EMEA:33% |
| 中小規模プレイヤー:16% | マネージャー:54% | アメリカ大陸:23% |
市場規模算定と予測
コアモデルは、バッテリー生産とセル需要のシグナルをケミストリーシェアおよび強度係数(GWhあたりのトン数)を用いてカソード材料の必要量に変換し、その後、典型的なスクラップおよび歩留まり損失を調整するトップダウン方式を採用しています。結果を現実に即したものとするため、サンプリングされたメーカーの能力積み上げ、稼働率の範囲、ラインあたりの概算生産量などの選択的なボトムアップ近似値で合計を裏付け、その後、合理の確認レイヤーとしてのみASPの妥当性チェックを実施します。
使用する主要インプットには、地域別バッテリーセル製造能力の増強、EVおよびエネルギー貯蔵の導入率、カソードケミストリーミックスの変化(LFP対NMCおよびその他のブレンド)、ケミストリー別の典型的なカソード充填レベル、および特定の国における製造を前倒しにする地域政策支援の変化が含まれます。予測は、主要ドライバーに対する単純な時系列スムージングに支えられたシナリオ分析を通じて行われ、その後、短期的なスパイクや稼働開始の遅延が過大評価されないよう、インタビューのフィードバックとともに結果がレビューされます。プレイヤーレベルの量が直接開示されていない場合、ギャップは能力ベースの範囲で処理され、貿易フローおよび工場の立ち上げプロファイルを用いて絞り込まれます。
データ検証と更新サイクル
検証は、モデル化されたトン数をバッテリー生産統計、カソード前駆体の貿易動向、および発表された稼働開始マイルストーンなどの独立したシグナルと照合し、最終承認前に大きな差を調査することで行われます。当チームはケミストリーミックスシェア、地域別内訳、および前年比のステップ変化に対して異常値チェックを実施し、前提がセクション全体で一貫していることを確認するために第二のアナリストによるレビューが完了されます。
レポートは年次で更新され、大規模な工場の遅延、主要な政策変更、またはEV需要のステップ変化などの重要なイベントが発生した場合には中間更新が実施されます。納品前に最終チェックが完了し、最新の公開リリースおよび矛盾を解消するために必要なフォローアップが数値に反映されます。
Mordor Intelligenceのカソード材料市場規模と他の公表推計値との比較
カソード材料の市場規模の数値が出版社によって異なるのは通常のことです。これは、一部の出版社がUSD価値で規模を算定する一方、他の出版社が物理的な生産量を追跡しており、金属価格やケミストリーミックスが変化した場合に結果が異なる動きをするためです。また、カソード材料の生産量として何がカウントされるか(上流の前駆体との区別)、および短期的な稼開始の遅延がベースイヤーに組み込まれているかどうかによっても差異が生じます。
主なギャップは通常、測定単位、スクラップおよび歩留まり損失の扱い、ならびにLFPおよびハイニッケルブレンドが地域をまたいでどの程度の速さでシフトすると想定されるかに現れます。一部の推計では、単一のグローバル価格カーブを適用し、年間平均レートを用いて通貨換算を行っており、原材料価格が急激に変動した場合にスプレッドが拡大する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 391 万トン(2025年) | |
| グローバルコンサルタンシーA | 27.83 ビリオン 米ドル(2023年) | USDによる収益として報告されており、ニッケルおよびコバルト価格が高い時期には見かけ上の市場規模が膨らむ可能性があり、カソード生産量を超えたより広範なバッテリーバリューチェーンの項目もグループ化されている可能性があります。 |
| インダストリーパブリッシャーB | 52.21 ビリオン 米ドル(2026年) | 新規能力に対する積極的な立ち上げ前提を伴う後期ベースイヤーを用しており、ケミストリーおよび地域別の想定ASPに大きく依存した価値・量換算を適用するのが一般的です。 |
この表は、最大のスプレッドが価値ベースの規模算定と量ベースの規模算定の混在、および工場立ち上げに関する異なるタイミング前提から生じていることを示しています。推計をトン数で維持し、価格チェックを使用する前に明示的な損失係数を適用することで、需要プールはバッテリー生産シグナルに結びついた状態が保たれます。これはMordor Intelligenceが採用するモデリングの選択です。
レポートで回答される主要な質問
2026年から2031年にかけての世界の陰極需要のCAGRはどのくらいと予測されていますか?
陰極材料市場は2026〜2031年にかけて24.15%のCAGRで成長し、2026年の485万トンから2031年には1,432万トンに達すると予測されています。
2031年にかけて数量成長をリードする化学系はどれですか?
リン酸鉄リチウムは24.97%のCAGRで拡大する見込みであり、全材料タイプの中で最も速い成長率です。
アジア以外への地域的なサプライチェーンの多様化はどのように進みますか?
北米と欧州は、第45X条およびEU電池規制のインセンティブに支えられた500 GWh以上のセル生産能力を追加しており、米国、カナダ、スウェーデン、ポーランドにおける新たな陰極プラントを支えています。
現在のサプライヤーの支配力はどの程度集中していますか?
上位5社が世界の生産能力の約52%を保有しており、中程度の集中度を反映し、中堅企業やリサイクルベースの新規参入者の余地を残しています。