
カナダ電動自転車市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
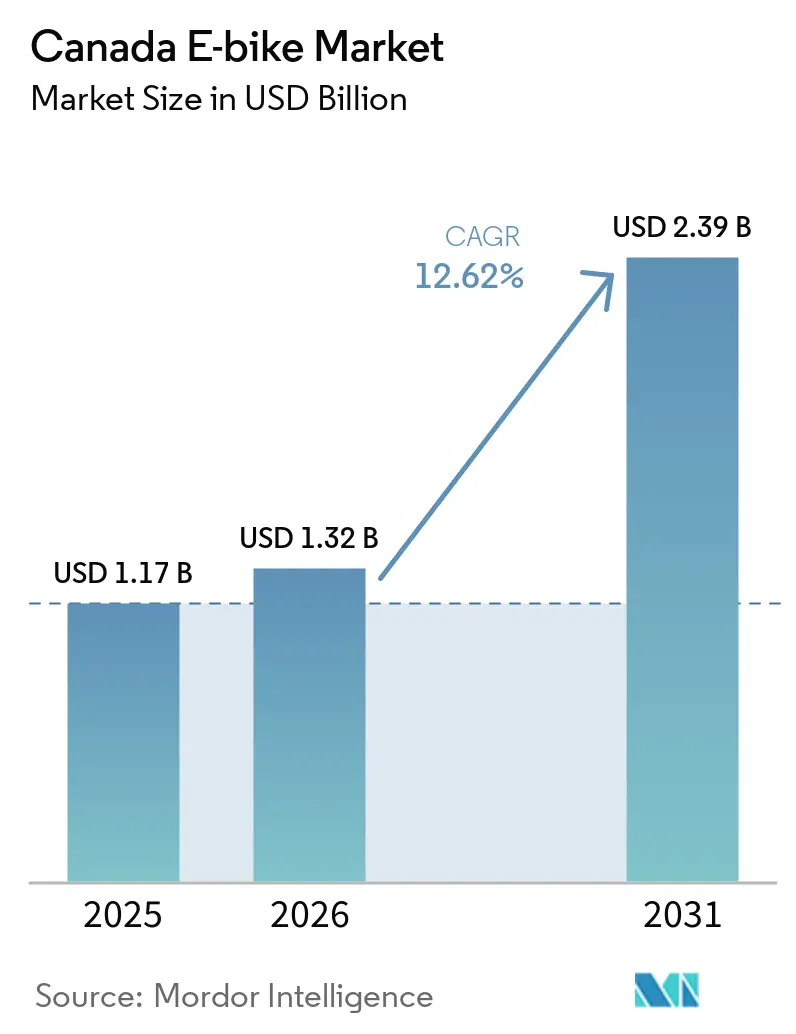
| 基準年の市場規模 (2025) | 1.17 十億米ドル |
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 2.39 十億米ドル |
| 成長率 (2026 - 2031) | 12.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ電動自転車市場分析
カナダ電動自転車市場規模は2025年に1.17 ビリオン 米ドルと評価され、2026年の1.32 ビリオン 米ドルから2031年には2.39 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは12.62%です。州ごとの購入補助金メニューの拡充、カーゴモデルの活発な都市採用、そしてリチウムイオンバッテリーコストの着実な低下が、通勤者を自動車から二輪電動モビリティへと誘導しています。ブリティッシュコロンビア州のような補助金が充実した州とオンタリオ州のような補助金が乏しい州との間で在庫を柔軟に調整できるブランドは、不均衡に高い販売実績を上げています。大容量バッテリーパックと500ワット超のーターが主流モデルの標準となっている一方、自治体が防火安全規制を強化するなか、UL認証バッテリーシステムは依然として重要な差別化要因となっています。また、ゼロパーセントAPRプログラムなどの直接消費者向けファイナンスツールが、プレミアムミッドドライブ電動自転車の初期費用の障壁を下げ、価格帯を圧縮し、買い替えサイクルを加速させています。
レポートの主要ポイント
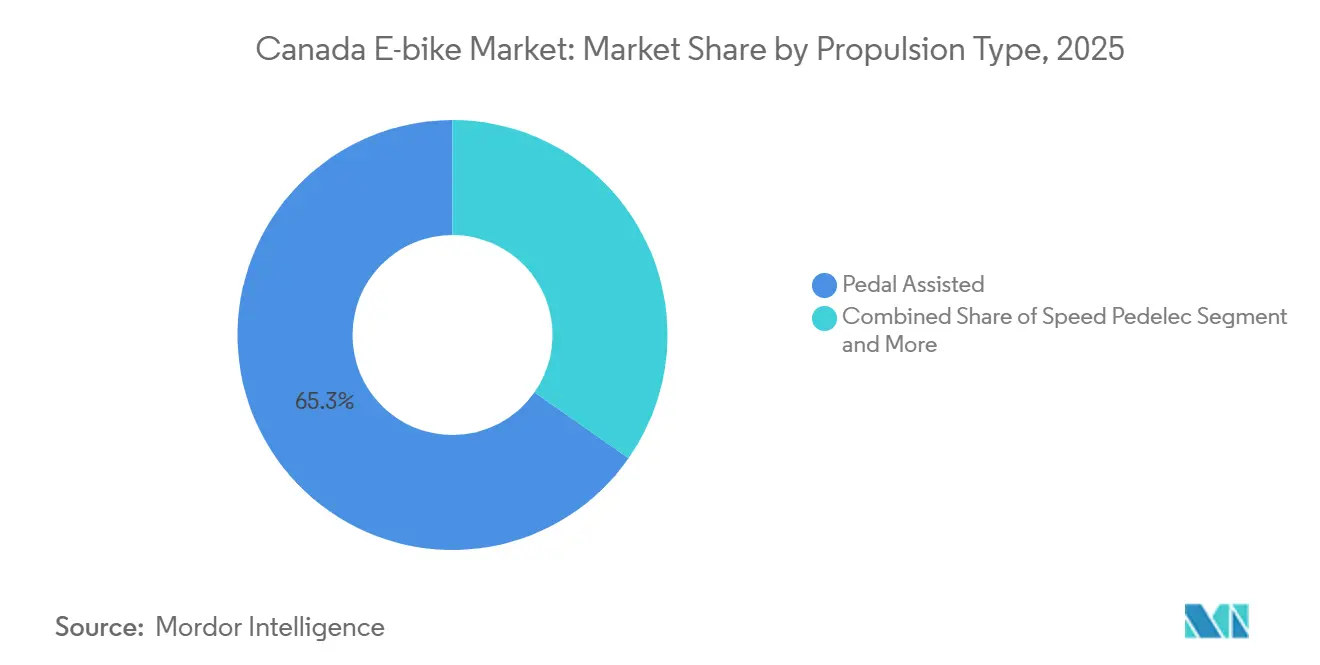
- 推進タイプ別では、ペダルアシスト構成が2025年のカナダ電動自転車市場シェアの65.27%を占め、スピードペデレックは2031年までに13.18%のCAGRで拡大すると予測されています。
- 用途別では、シティ/アーバン走行が2025年に43.51%の収益シェアでトップとなり、カーゴ/ユーティリティモデルは2031年までに13.41%のCAGRで成長する見込みです。
- バッテリー化学別では、リチウムイオンパックが2025年に市場シェアの84.15%を占め、2031年までにセグメント最高の13.13%のCAGRを記録すると予測されています。
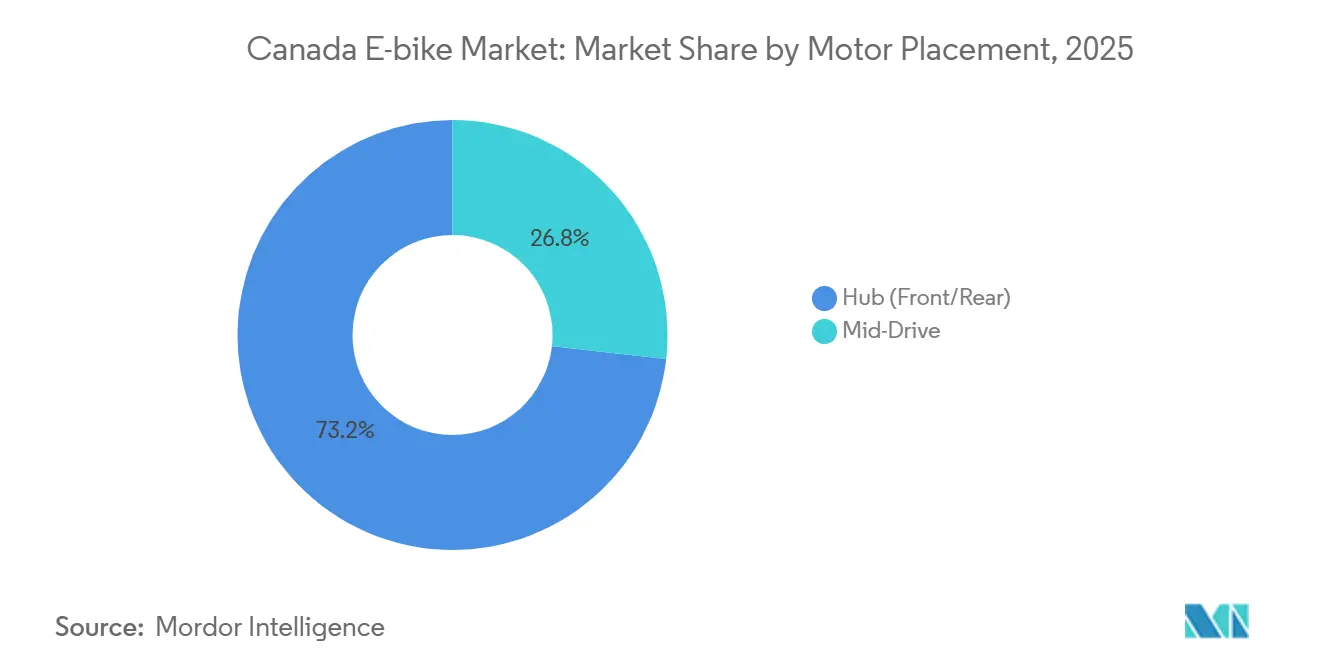
- モーター配置別では、ハブモーターが2025年に73.22%のシェアを維持し、ミッドドライブシステムは2031年までに13.31%のCAGR成長すると予想されています。
- ドライブシステム別では、チェーンドライブが2025年に市場の67.37%を占め、ベルトドライブ仕様は2031年までに12.98%のCAGRで成長すると予測されています。
- モーター出力別では、250ワット未満のユニットが2025年に47.81%のシェアを占め、501〜600ワット帯は2031年までに13.19%増加すると予想されています。
- 価格帯別では、3,500〜5,999米ドルの価格帯が13.49%のCAGRで拡大し、2025年に26.17%のシェアでトップだった1,500〜2,499米ドルの価格帯を追い抜く見込みです。
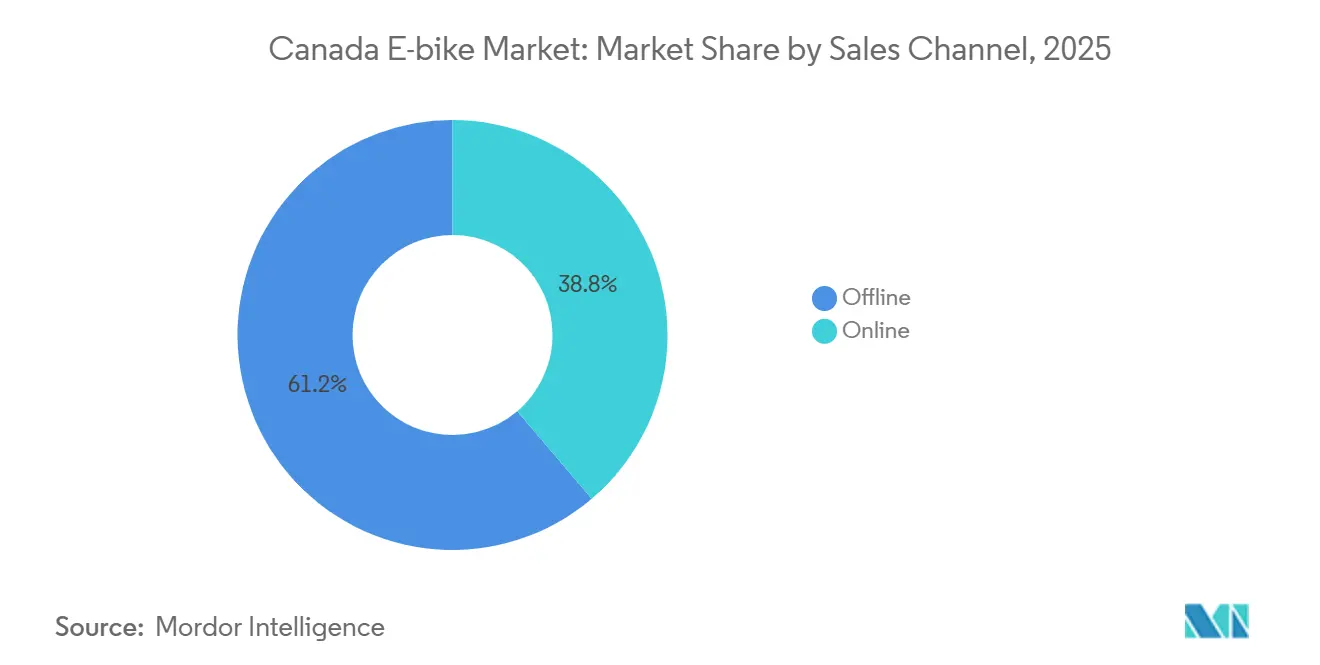
- 販売チャネル別では、オフライン小売が2025年の販売の61.22%を占めましたが、オンライン直接消費者向け販売は2031年までに13.47%成長すると予測されています。
- 最終用途別では、個人・家族向けライダーが2025年の収益の47.78%を占め、商業配送フリートは2031年までに13.72%のCAGRで成長すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 購入補助金プログラム | +2.8% | 全国規模、ブリティッシュコロンビア州・ノバスコシア州・プリンスエドワードアイランド州での早期効果 | 短期(2年以内) |
| リチウムイオンバッテリーの低価格化 | +2.1% | カナダの寒冷地向け用途を含むグローバル規模 | 長期(4年以上) |
| 直接消費者向け電子商取引 | +1.9% | 全国規模、都市部に集中 | 中期(2〜4年) |
| 製品ラインナップの拡充 | +1.5% | 全国規模、農村市場への波及 | 中期(2〜4年) |
| 企業向けマイクロモビリティフリート | +1.4% | 都市部、トロント・バンクーバー・モントリオール | 短期(2年以内) |
| クラス3合法化パイロット | +0.8% | 州レベル、アルバータ州・ブリティッシュコロンビア州が先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府購入補助金プログラム
ブリティッシュコロンビア州は、標準的な電動自転車に対する補助金と、カーゴモデルに対する追加インセンティブを住民に提供しています[1]。一方、オンタリオ州は州レベルのインセンティブを提供していません。この格差により、ブランドは郵便番号ごとに製品ミックスと価格設定を調整することを余儀なくされています。資金調達の窓口が急速に閉じることが多いため、ディーラーに在庫を委託するメーカーは突然の需要急増から恩恵を受けることができます。さらに、ユーコン準州はカーゴバイクに対する補助金を提供しており、政策議論における貨物代替目標への関心の高まりを示しています[2]。
リチウムイオンバッテリーのUSD/kWh単価の低下
パック価格の低下が続いており、アセンブラーは小売価格を変えることなく大容量バッテリーを搭載できるようになっています。航続距離延長機能が中価格帯の通勤モデルにも提供されるようになり、エントリーレベルとプレミアムグレードの価格差が縮小しています。この価格低下により、鉛酸システムの残存市場シェアが減少し、より安全で長いサイクル寿命を持つリン酸鉄リチウムパックへの道が開かれています。自治体は熱暴走リスクの低減を強調しつつ、今後の安全条例においてULラベルを優先する傾向を示しています。
直接消費者向け電子商取引の成長
著名ブランドのRad Power Bikesは、1,199〜2,399USDの価格帯でフル装備のモデルを提供しています。これらのモデルにはUL認証バッテリーとIP定格配線ハーネスが搭載されており、消費者に直接配送されます。無利子ファイナンスや便利なワンクリックアクセサリーの魅力により、中価格帯の購買者は従来の実店舗ショールームから離れる傾向が強まっています。これに対応して、従来のディーラーはサービス専業の収益モデルへの転換やレンタルフリートの構築に注力しています。ただし、オンライン優先の販売業者は依然として部品物流、保証請求の複雑さ、高い返品率といった課題に直面しています。
グローバルブランドによる製品ラインナップの拡充
グローバルな既存企業はカタログをより細かいサブセグメントに分割しています。例えば、Giantのラインナップにはシティ、トレッキング、マウンテン仕様が含まれており、いずれもヤマハのSyncDriveミッドモーターと容量の異なるEnergyPakバッテリーを搭載しています。これに対応して、Rad Power Bikesは高トルクとUL認証SafeShieldパックを特徴とするRadster Trailを投入しています。より迅速な発売サイクルはディーラーの在庫に対するプレッシャーを強める一方で、レビュー主導の市場においてモデルラインナップを常に新鮮な状態に保つことを可能にしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディーラーサービスネットワークの空白 | -1.6% | 農村部および地方都市 | 中期(2〜4年) |
| 冬季航続距離低下に対する懸念 | -1.2% | 全国規模、特に北部地域 | 中期(2〜4年) |
| 防火安全への懸念 | -0.9% | 全国規模、集合住宅に集中 | 短期(2年以内) |
| 中国製キットへの輸入関税 | -0.7% | 全国規模、低価格帯セグメントに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大都市圏外のディーラーサービスネットワークの空白
最大の4つの大都市圏が認定修理センターの大半を擁しています。全国的にディーラー数が限られているため、OHMエレクトリックバイクスはアトランティックカナダと北部オンタリオ州でのアクセスを制限しています。かつて相当数の店舗を運営していたPedegoは、フランチャイズ数が減少しており、小規模都市の店舗が直面する経済的課題を反映しています。長期間の稼働停止リスクを考慮する地方の購入者は、メーカーが移動式サービスバンを展開するか、独立した整備士を広く認定するまで、購入判断を調整する可能性が高いです。
自宅充電に関する防火安全への懸念
トロントの高層マンションでリチウムイオン関連の事故が発生したことを受け、共用廊下での電動自転車の屋内充電を制限する市条例が導入されました。マンション管理者は現在、認定バッテリーパック、専用コンセント、または屋外保管を義務付けており、集合住宅の居住者に追加的な課題をもたらしています。保険料の上昇に伴い、コンドミニアム管理組合は一律禁止の実施か管理された充電室の設置かを議論しています。UL 2849規格への準拠はリスク軽減に役立ちますが、継続的なメディア報道が社会的懸念を高め続けています。この状況は、ガレージスペースを持つ一戸建て住宅所有者と集合住宅の賃借人との間で、都市部の需要パターンに明確な格差があることを浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
ペダルアシストの優位性が継続ペダルアシストモデルが2025の収益の65.27%を占めてトップとなった一方、スピードペデレックカテゴリーは予測期間(2026〜2031年)において13.18%のCAGRを記録すると予測されている。カナダの電動自転車市場は着実な成長が見込まれるものの、スピードペデレックのユースケースが多様化するにつれてシェアを譲渡する可能性がある。時速32kmという厳しい制限は、幹線道路を日常的に利用する郊外通勤者にとって不満の種となっており、パイロット事業が導入された際には時速45kmのアシストへの関心が高まっている。
自治体の歩道・トレイルへのアクセス方針も、ペダルアシストの普及をさらに後押ししている。スロットルのみで走行するクラス2の自転車は、トロントの複合用途公園において利用制限に直面している。ブリティッシュコロンビア州の「ライト」と「スタンダード」の二層分類は、10代と成人の市場を分断しており、より高速なクラス3形式の扱いを議論する他州にとってのモデルケースとなり得る。保険商品やヘルメット規制が明確化されれば、スピードペデレックのCAGRは2031年までにカナダの電動自転車市場全体を上るペースで成長する可能性がある。

用途タイプ別:
カーゴ・ユーティリティが商業採用を促進シティ/アーバン電動自転車が2025年の販売の43.51%を占め、カーゴ/ユーティリティプラットフォームは2031年までに13.41%のCAGRで拡大し、密集した都心部における小包配送を変革すると予測されています。フェデックス、ピュロレーター、カナダポストは、断熱カーゴボックスと統合テレマティクスを搭載したパイロットフリートの拡大を続けています。
商業購入者は環境上の利点と同様に時間当たりの運営コストを重視しています。トロントのフリートマネージャーは、路肩制限区域においてバンと比較して最大3分の1速い配送を報告しています。自治体は優先路肩アクセスとゼロエミッション配送ゾーンを提供し、経済的メリットを強化しています。バッテリー航続距離の向上とトレイル整備に支えられたレクリエーショントレッキングが需要の第三の柱を提供しており、特にアルバータ州の山岳公園では、電動自転車がカジュアルなサイクリストにより長いルートを開放しています。
バッテリータイプ別:
リチウムイオンが依然として圧倒的優位リチウムイオンパックは2025年に84.15%のシェアを占め、予測期間(2026年〜2031年)中に13.13%のCAGRを記録し、最も成長の速いバッテリー化学として維持されると予想されています。氷点下の条件でも電圧を維持する統合セル加熱パッドがこの成長を牽引しています。鉛酸バッテリーは愛好家向けに輸入されたエントリーレベルキットに引き続き使用されていますが、重量と冬季の電圧低下により、採用はニッチなセグメントに限定されています。
国内カソードの研究開発に対する連邦政府およびケベック州政府の支援が地域サプライチェーンを強化しており、リードタイムと輸入依存度を低減できる可能性があります。メーカーはBluetoothモニタリングを備えた高なバッテリー管理システムの標準化を進めており、オーナーが−15°Cの朝に走行する前にスマートフォンアプリでバッテリーパックを事前加温できるようにしています。これらのアップグレードは航続距離への不安を軽減し、オタワやカルガリーなどの都市での冬季の長距離通勤をサポートします。
モーター配置別:
ミッドドライブユニットが支持者を獲得前部・後部ハブユニットが2025年に市場の73.22%を占めました。しかし、ミッドドライブシステムは雪の多い坂道での重量配分の改善とトルク増幅に牽引され、2031年までに13.31%のCAGRで最も速い成長を記録すると予測されています。モントリオールのモンロワイヤルやバンクーバーの丘陵地帯のウェストエンドを走行するライダーは、これらのシステムが提供するより自然な操作感を高く評価しています。
メーカーが完全密封ハウジングと低温対応潤滑剤を採用するにつれ、ミッドドライブシステムの信頼性が向上しています。無段変速機との統合により、滑りやすい路面でのケイデンスの変動も軽減されます。グローバルサプライヤーが生産を拡大するにつれてコスト差は縮小し続けており、かつてはウンテンバイク専用だったプレミアム構成を通勤者が採用するよう促しています。
駆動システム別:
ベルト駆動が冬季メンテナンスを削減チェーンドライブは2025年に67.37%を占めると予測され、ベルトドライブ構成は予測期間中に12.98%のCAGRを記録すると予想されています。ウィニペグの街路で使用される凍結防止塩による腐食への耐性がこの成長を牽引しています。通勤者は毎月の潤滑作業を避け、衣類への汚れを防ぐために、より高い初期費用を支払う意欲があります。
OEMは、交換まで最大20,000kmの走行が可能なカーボンベルトと気密ギアボックスをセットで提供しています。都市部の配送業者は、夜明け前の配送時の静粛な動作を高く評価しており、近隣住民の受け入れを向上させています。ミッドドライブモーターがベルトプーリーを標準化するにつれて互換性の障壁が低下し、愛好家の枠を超えて対象顧客層が拡大しています。
モーター出力別:
中間ワット数帯域が勢いを増す250ワット未満のモーターは2025年に市場の47.81%を占めると予想されています。501〜600ワットセグメントは、エドモントンやケベックシティのライダーが氷結した向かい風や急勾配の積雪した橋を走行するために電動自転車をアップグレードすることに牽引され、予測期間(2026年〜2031年)中に13.19%のCAGRを記録すると予測されています。
高ワット数システムは、負荷下での航続距離を維持するためにデュアルバッテリー構成を採用することが多いです。アルバータ州では、クラス3パイロットプログラム中に多目的路上での750Wが規制当局によって許可されており、カーゴ配送業者やスキーリゾートスタッフ向けの高出力電動自転車構成をサポートしています。ソフトウェアで制限されたトルクカーブが低速時の加速を制限し、安全要件を満たしながら強力な登坂性能を発揮します。
価格帯別:
補助金がプレミアム層への需要をシフト1,500〜2,499米ドルの価格帯が2025年の収益の26.17%を占めました。3,500〜5,999米ドルのセグメントは、州の補助金が高い初期費用を相殺し、消費者がファットタイヤモデルや加熱バッテリーパックへのアップグレードを促すことで、2031年までに13.49%のCAGRで拡大すると測されています。
プレミアム消費者は、冬用車の使用コストと燃料節約額を比較することでこれらの投資を正当化しています。ディーラーは、顧客が月々のファイナンス支払いを減らすためではなく、スタッドタイヤやバーミットなどのアクセサリーを購入するために補助金を使用していると報告しています。この行動は、電動モビリティ政策のより広い目標を推進しながら、メーカーの健全なマージンを支えています。
販売チャネル別:
オンラインプラットフォームが規模を拡大オフライン小売が2025年に市場の61.22%を占め、オンライン直接消費者向け販売は2031年までに13.47%のCAGRで成長すると予測されています。大幅な小売マークアップを回避するオンライン直接消費者向けストアフロントは、人口密度の高い都市部のコスト意識の高い消費者を引き付けています。拡張現実フィッティングツール、モジュール式配送ボックス、後払いチェックアウトオプションが、事前の実物確認なしに製品を購入することへの消費者の躊躇を軽減しています。
直接消費者向け企業は、顧客が正確なフィットと規制遵守を確保するためのフィッティングを予約でき地域体験ハブを設立しています。物流パートナーは現在、電動自転車バッテリーを特殊危険物コードに分類しており、ヌナブト準州やニューファンドランド州への輸送遅延を削減しています。このハイブリッド販売モデルは、顧客がオンラインでカスタムカラースキームを注文し、地元のポップアップ拠点から完全に調整された自転車を受け取ることができるため、レジリエンスを提供しています。
最終用途別:
商業フリートが都市物流を再構築個人・家族向けライダーは2025年の収益の47.78%を占めると予測されています。商業配送フリートは、企業フリートオペレーターが関連するコスト上の優位性を認識するにつれて、予測期間中に13.72%のCAGRで成長すると予想されています。フェデックスは、パイロットデータが都心部の小包配送率がバンルートより20%速いことを示した後、トロントとモントリオールでの電動カーゴパイロットルートを拡大しました。
フリートオペレターは、氷点下の条件でのバッテリー健全性を監視し、予知保全をスケジュールするためのデータ接続性を必要としています。ゼロエミッション車両の駐車料金を免除する自治体のパイロットゾーンが、投資対効果の計算をさらに改善しています。大学や病院も、医療サンプル用の加熱コンパートメントを備えたモデルを含む、キャンパス内輸送用のカーゴトライクの採用を増やしています。
地理的分析
西カナダは、支援的なリベートと温暖な沿岸気候により、普及が先行しています。ブリティッシュコロンビア州のバンクーバーは246 kmの高快適性自転車道を誇り、通勤者が年間を通じて自動移動を代替することを可能にしています。同州の地形は高級ミッドドライブモデルの購入を促進し、平均販売価格を全国平均以上に押し上げています。オンタリオ州は人口規模を背景に、台数ベースで最大の州市場であり続けています。しかし、州レベルのインセンティブの不足とグレーター・トロント・エリア以外のインフラ整備の遅れにより、成長率はブリティッシュコロンビア州に及びません。
ケベック州は、モントリオールの360 kmの保護レーンネットワークと、カソードメーカーを誘致する州のR&D資金を組み合わせ、バッテリーイノベーションのハブとして自らを位置づけています。地元の冬季はファットタイヤの販売やヒートグリップなどのアクセサリーを促進し、ベンダーの専門化を後押ししています。大西洋岸諸州は、的を絞ったリベートを通じて勢いを増しています。ノバスコシア州は電動自転車1台あたり最大500カナダドルを補助しており、ハリファックスやシャーロットタウンでは塩分を含む海風に耐える堅牢なフレームが販売上の強みとなっています。
プレーリー諸州はままちの動向を示しています。カルガリーおよびエドモントンの市議会は都市部の普及を促進する自治体バウチャーを提供しているものの、広大な農村部の距離とサービスセンターの不足が広範な普及を抑制しています。マニトバ州の厳しい寒さは、ライダーを高容量バッテリーパックや塩分暴露に耐えるベルトドライブへと向かわせています。北部準州は依然として黎明期の市場であり、極端な低温と限られた日照時間が乗車シーズンを短縮していますが、ホワイトホースではグルーミングされた冬道でのファットタイヤ通勤の実現可能性を評価するパイロットプログラムが実施されています。
競合環境
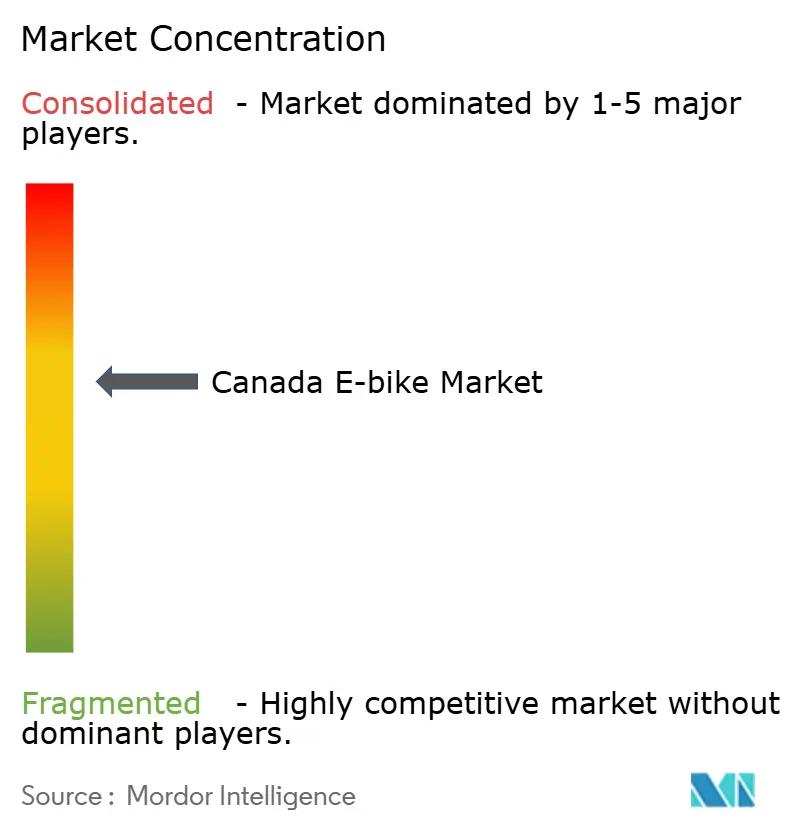
カナダの電動自転車市場は中程度の集中度を示しています。Giant、Trek、Specializedなどのグローバル大手は広範なサプライヤーネットワークと全国的なディーラーシップを活用しています。Biktrix、Surface 604、ENVO、OHMなどの国内ブランドは気候特有のノウハウを活かし、しばしばシャーベット状の雪の蓄積に対応する余分なフェンダークリアランスを持つフレームを設計しています。UL 2849認証は2024年に事実上の必須要件となり、小規模輸入業者が対応に苦慮するコンプライアンスコストを引き上げています。
戦略的な動きは冬季差別化競争を浮き彫りにしています。Biktrixは道路塩による腐食をカバーする生涯フレーム保証を推進し、プレーリーの評判を活かして顧客ロイヤルティを獲得しています。Trekは当日スタッドタイヤ取り付けサービスを提供するポップアップ冬季サービスセンターを展開し、郊外通勤者が吹雪の中でも走り続けられるよう支援しています。
パートナーシップも競争の重要な柱となっています。Surface 604は通信事業者と協力してLTEトラッカーを組み込み、モントリオールの密集した地区での盗難リスクを最小化しています。ENVOは電力会社と提携してオフピーク充電プランを共同マーケティングし、オンタリオ州の有利な家庭用電力料金を活用しています。2025年5月にはChaos SportsがRocky Mountain Bicyclesを買収し、新たな親会社がRockyの確立されたディーラーネットワークを通じてプレミアム電動マウンテンバイクをクロスセルする体制を整えました。
カナダ電動自転車産業リーダー
-
Cervélo Cycles Inc.
-
Pon Holdings BV
-
Giant Manufacturing Co. Ltd.
-
Pedego Electric Bikes
-
Specialized Bicycle Component, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ電動自転車市場 このレポートでカバーされる企業
- Biktrix Enterprises Inc.
- Cervélo Cycles Inc.
- Daymak Inc.
- Pon Holdings BV
- Giant Manufacturing Co. Ltd.
- Pedego Electric Bikes
- Rad Power Bikes
- Ride Aventon Inc
- Royal Dutch Gazelle
- Specialized Bicycle Component, Inc.
- Trek Bicycle Corporation
- Yamaha Bicycles
- VoltBike
- Magnum Bikes
最近の産業開発事情 カナダ電動自転車市場
- 2026年6月:ライムカナダはバーナビー市と提携し、初の電動自転車シェアプログラムを開始しました。このプログラムは、住民と訪問者に手頃で柔軟かつ持続可能な交通手段を提供します。
- 2026年2月:ウェストバンクーバー地区は、ノースバンクーバー市、ノースバンクーバー地区、Sḵwx̱wú7mesh Úxwumixw(スコーミッシュ・ネーション)、およびsəl̓ílwətaɬ(ツレイルワウトゥス・ネーション)とともに、BCAAのエボルブをノースショア電動自転車シェアプログラムの新たな運営者として任命しました。成功したパイロットプログラムに続き、この取り組みは引き続き住民と訪問者に、電動自転車を使用してノースショアを通勤し、用事を済ませ、探索するための便利で持続可能な選択肢を提供します。
カナダ電動自転車市場レポートの調査範囲
スコープには、推進タイプ(ペダルアシスト、スピードペデレック、スロットルアシスト)、用途タイプ(カーゴ/ユーティリティ、シティ/アーバン、トレッキング/マウンテン)、バッテリータイプ(鉛酸、リチウムイオン、その他)、モーター配置(ハブ(前部/後部)およびミッドドライブ)、ドライブシステム(チェーンドライブおよびベルトドライブ)、モーター出力(250W未満、251〜350W、351〜500W、501〜600W、600W超)、価格帯(1,000米ドル以下、1,000〜1,499米ドル、1,500〜2,499米ドル、2,500〜3,499米ドル、3,500〜5,999米ドル、6,000米ドル超)、販売チャネル(オンラインおよびオフライン)、最終用途(商業配送(小売・物品配送、飲食料品配送)、サービスプロバイダー、個人・家族向け利用、機関向け、その他)によるセグメント化が含まれます。市場規模と成長予測は、米ドルの金額および台数の数量で提示されています。
セグメンテーション概要
| ペダルアシスト |
| スピードペデレック |
| スロットルアシスト |
| カーゴ・ユーティリティ |
| シティ・都市向け |
| トレッキング・マウンテン |
| 鉛酸バッテリー |
| リチウムイオンバッテリー |
| その他 |
| ハブ(前部・後部) |
| ミッドドライブ |
| チェーン駆動 |
| ベルト駆動 |
| 250W未満 |
| 251〜350W |
| 351〜500W |
| 501〜600W |
| 600W超 |
| 1,000USD以下 |
| 1,001〜1,499USD |
| 1,500〜2,499USD |
| 2,500〜3,499USD |
| 3,500〜5,999USD |
| 6,000USD超 |
| オンライン | |
| オフライン | 電動自転車専門小売店 |
| 従来型自転車店 | |
| 百貨店・スポーツ用品チェーン |
| 商業配送 | 小売・物品配送 |
| 飲食品配送 | |
| サービスプロバイダー | |
| 個人・家族向け利用 | |
| 機関向け | |
| その他 |
| 推進タイプ別 | ペダルアシスト | |
| スピードペデレック | ||
| スロットルアシスト | ||
| 用途タイプ別 | カーゴ・ユーティリティ | |
| シティ・都市向け | ||
| トレッキング・マウンテン | ||
| バッテリータイプ別 | 鉛酸バッテリー | |
| リチウムイオンバッテリー | ||
| その他 | ||
| モーター配置別 | ハブ(前部・後部) | |
| ミッドドライブ | ||
| 駆動システム別 | チェーン駆動 | |
| ベルト駆動 | ||
| モーター出力別 | 250W未満 | |
| 251〜350W | ||
| 351〜500W | ||
| 501〜600W | ||
| 600W超 | ||
| 価格帯別 | 1,000USD以下 | |
| 1,001〜1,499USD | ||
| 1,500〜2,499USD | ||
| 2,500〜3,499USD | ||
| 3,500〜5,999USD | ||
| 6,000USD超 | ||
| 販売チャネル別 | オンライン | |
| オフライン | 電動自転車専門小売店 | |
| 従来型自転車店 | ||
| 百貨店・スポーツ用品チェーン | ||
| 最終用途別 | 商業配送 | 小売・物品配送 |
| 飲食品配送 | ||
| サービスプロバイダー | ||
| 個人・家族向け利用 | ||
| 機関向け | ||
| その他 | ||
市場の定義
- 用途タイプ別 - このセグメントに含まれる電動自転車には、シティ・都市向け、トレッキング、カーゴ・ユーティリティ電動自転車が含まれます。これら3つのカテゴリーに含まれる一般的な電動自転車の種類には、オフロード・ハイブリッド、キッズ、レディース・メンズ、クロス、マウンテンバイク、折りたたみ式、ファットタイヤ、スポーツ電動自転車が含まれます。
- バッテリータイプ別 - このセグメントにはリチウムイオンバッテリー、鉛酸バッテリー、その他のバッテリータイプが含まれます。その他のバッテリータイプカテゴリーには、ニッケル水素(NiMH)、シリコン、リチウムポリマーバッテリーが含まれます。
- 推進タイプ別 - このセグメントに含まれる電動自転車には、ペダルアシスト電動自転車、スロットルアシスト電動自転車、スピードペデレックが含まれます。ペダルアシストおよびスロットルアシスト電動自転車の速度制限は通常25km/hですが、スピードペデレックの速度制限は一般的に45km/h(時速28マイル)です。
| キーワード | 定義#テイギ# |
|---|---|
| ペダルアシスト | ペダルアシストまたはペデレックカテゴリーは、トルクアシストシステムを通じて限定的な動力アシストを提供し、速度を変えるためのスロットルを持たない電動自転車を指します。これらの自転車ではペダルを踏むことでモーターからの動力が作動し、人間の労力を軽減します。 |
| スロットルアシスト | スロットルベースの電動自転車は、オートバイと同様にハンドルバーに取り付けられたスロットルアシストグリップを備えています。ペダルを踏む必要なく、スロットルを直接ひねることで速度を制御できます。スロットルの応答は自転車に搭載されたモーターに直接動力を供給し、ペダルを踏まずに車両を加速させます。 |
| スピードペデレック | スピードペデレックはスロットル機能を持たないという点でペダルアシスト電動自転車に類似した電動自転車です。ただし、これらの電動自転車には約500W以上の動力を供給する電動モーターが統合されています。このような電動自転車の速度制限は、ほとんどの国で一般的に45km/h(時速28マイル)です。 |
| シティ・都市向け | シティまたは都市向け電動自転車は、市内および都市部での運用を想定した日常通勤の基準と機能を備えて設計されています。これらの自転車には、快適なシート、直立した乗車姿勢、グリップ力と乗り心地に優れたタイヤなど、様々な機能と仕様が含まれています。 |
| トレッキング | トレッキングおよびマウンテンバイクは、車両の堅牢で過酷な使用を考慮した特殊目的のために設計された特別な種類の電動自転車です。これらの自転車は強固なフレームと優れたグリップのための幅広タイヤを備え、様々な地形、荒れた地面、険しい山道での走行に使用できる各種ギア機構も装備しています。 |
| カーゴ・ユーティリティ | 電動カーゴまたはユーティリティ電動自転車は、都市部内などの短距離で様々な種類の貨物や荷物を運搬するために設計されています。これらの自転車は通常、非常に低い運営コストで荷物や小包を配送するために地元の企業や配送パートナーが所有しています。 |
| リチウムイオンバッテリー | リチウムイオンバッテリーは、リチウムと炭素を構成材料として使用する充電式バッテリーです。リチウムイオンバッテリーは密閉型鉛酸バッテリーよりも高いエネルギー密度と軽量性を持ち、他の種類のバッテリーよりも1回の充電でより長い航続距離をライダーに提供します。 |
| 鉛酸バッテリー | 鉛酸バッテリーとは、エネルギー対重量比およびエネルギー対体積比が非常に低い密閉型鉛酸バッテリーを指します。他の充電式バッテリーと比較して比較的高い出力対重量比を持つため、高いサージ電流を生成できます。 |
| その他のバッテリー | ニッケル水素(NiMH)、シリコン、リチウムポリマーバッテリーを使用する電動自転車が含まれます。 |
| 企業間取引(B2B) | 都市フリートおよび物流会社、レンタル・シェアリング事業者、ラストマイルフリート事業者、企業フリート事業者などのビジネス顧客への電動自転車の販売がこのカテゴリーに含まれます。 |
| 消費者向け取引(B2C) | 電動スクーターおよびオートバイの直接消費者への販売がこのカテゴリーに含まれます。消費者はこれらの車両をメーカーから直接、またはオンラインおよびオフラインチャネルを通じて他の販売業者やディーラーから取得します。 |
| 非組織化地域OEM | これらのプレーヤーは電動自転車の小規模な地域メーカーおよびアセンブラーです。これらのメーカーのほとんどは中国や台湾からコンポーネントを輸入し、現地で組み立てています。価格感応度の高い市場においてこの低コストで製品を提供することが、組織化されたメーカーに対する優位性となっています。 |
| バッテリーのサービスとしての提供 | 電気自動車のバッテリーをサービスプロバイダーからレンタルしたり、充電が切れた際に別のバッテリーと交換したりできるビジネスモデル |
| ドックレス電動自転車 | 自己ロック機構とGPS追跡機能を備え、平均最高速度が約時速24kmの電動自転車。主にBird、Lime、Spinなどの自転車シェアリング会社が使用しています。 |
| 電気自動車 | 推進に1つ以上の電動モーターを使用する車両。自動車、スクーター、バス、トラック、オートバイ、ボートが含まれます。この用語には純電気自動車とハイブリッド電気自動車が含まれます。 |
| プラグイン電気自動車 | 外部充電が可能な電気自動車で、一般的に純電気自動車とプラグインハイブリッドの両方が含まれます。本レポートでは、プラグインハイブリッド電気自動車と区別するために純電気自動車を指す用語として使用しています。 |
| リチウム硫黄バッテリー | 現在のリチウムイオンバッテリーに含まれる液体またはポリマー電解質を硫黄に置き換えた充電式バッテリー。リチウムイオンバッテリーよりも高い容量を持ちます。 |
| マイクロモビリティ | マイクロモビリティは、短距離移動に非常に軽量な車両を使用する多くの交通手段の一つです。これらの交通手段には自転車、電動スクーター、電動自転車、モペット、スクーターが含まれます。このような車両は通常5マイル以下の短距離をカバーするためにシェアリングベースで使用されます。 |
| 低速電気自動車(LSEV) | 内燃機関を持たず、推進に電気エネルギーのみを使用する低速(通常25km/h未満)の軽量車両です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推計は収益および数量で提供されています。市場収益は数量需要に数量加重平均バッテリーパック価格(kWh当たり)を乗じることで算出されます。バッテリーパック価格の推計と予測は、インフレ率、市場需要の変化、生産コスト、技術開発、消費者嗜好など、平均販売価格に影響を与える様々な要因を考慮し、過去データと将来トレンドの両方の推計を提供しています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を把握するために、様々なレベルおよび職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム


